KPP グループホールディングス | 9274(東証プライム) Company Report 株式会社ストラテジー・アドバイザーズ 2026 年 10 月 23 日 荒竹義文 紙流通業を基盤に、パッケージング事業、ビジュアルコミュ ニケーション事業の展開加速、グローバルシナジー創出に…
KPP グループホールディングス | 9274(東証プライム)
Company Report
株式会社ストラテジー・アドバイザーズ
2026 年 10 月 23 日
荒竹義文
紙流通業を基盤に、パッケージング事業、ビジュアルコミュ
ニケーション事業の展開加速、グローバルシナジー創出に
よって高収益体質へ進化
KPP グループホールディングス(以下、KPPGHD)は、紙・板紙の卸売、パッケージング事
業、ビジュアルコミュニケーション事業等をグローバルに展開している。1924 年に紙の卸売を行
う大同洋紙店として大阪に設立され、日本国内および世界各地に事業を拡大していった。
1970 年以降は、王子連合通商、大成紙業、日亜等との合併を経て、1999 年には社名を
国際紙パルプ商事に変更した。2018 年には東証第一部に上場した後、2019 年に豪州の
大手紙商 Spicers、2020 年に欧州の大手紙商 Antalis を子会社化し、2022 年には持
株会社体制に移行して社名を KPP グループホールディングスに変更した。
日本の紙流通業は長い歴史を持っており、複雑な流通機構が形成されている。現代の紙流
通業界は、デジタル化・ペーパーレス化や新聞・出版市場の縮小により、情報用紙・新聞用
紙の取り扱いが減少している。紙流通業者は中長期的にはもう一段の再編が想定される。パ
ッケージングについては高機能化が進展しており、ビジュアルコミュニケーションでは AI・データを
活用した個別・双方向型のコミュニケーションが求められつつある。
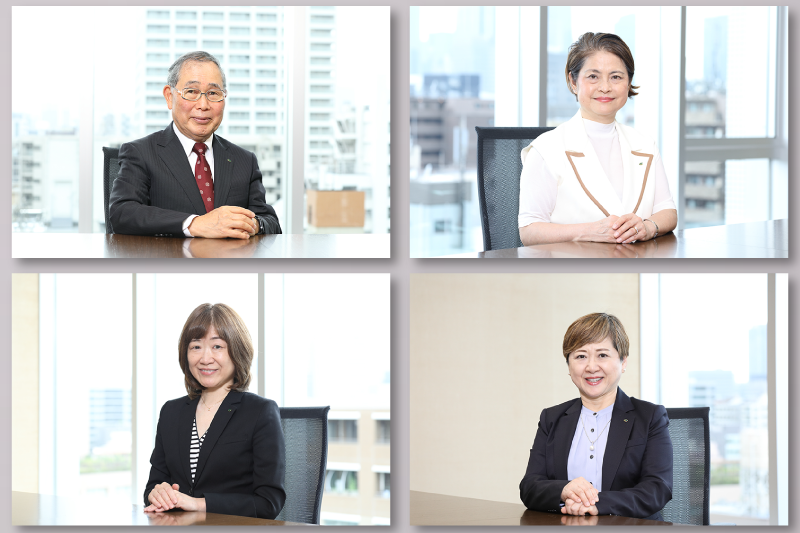
代表取締役会長田辺円氏の半生は、「観察・準備・実行」「つなぐ」というキーワードで語るこ
とができる。製紙メーカー、二次卸、ユーザー等の間で観察・準備を怠らず、自律的な動きを
続けてそれらをつなぎ、また中国事業や環境事業を手掛け、東証第一部への上場やグローバ
ル化を推し進めて現在の KPPGHD の枠組みを作った。
代表取締役社長坂田保之氏の国際金融、製造業、M&A、海外経営等の幅広い経歴は、
Spicers、Antalis の買収とその後の PMI に大きく貢献した。今後はパッケージング、ビジュア
ルコミュニケーションなど隣接領域への展開と、グループ全体の企業価値向上が期待される。
ストラテジー・アドバイザーズは、KPPGHD の企業 DNA を「紙代理店として育んだ観察・準
備・実行の力と、グローバル・新事業に展開する進取の精神」と考える。紙代理店としてメーカ
ー、二次卸、ユーザーをつなぎながら付加価値を提供するなかで、紙業界の一歩先を見て、
相手先をよく観察し、実行することでそのポジションを確立してきた。KPPGHD の模倣困難性
は、「M&A を通じて獲得したグローバルな販売網、顧客基盤、パッケージング・ビジュアルコミュ
ニケーション分野のノウハウ」であり、さらなるグローバル展開が期待される。エクイティ・ストーリー
は、「紙流通業を基盤に、パッケージング事業、ビジュアルコミュニケーション事業の展開加速、
グローバルシナジー創出によって高収益体質へ進化」と考える。
株価・出来高(過去 1 年間)
出所:ストラテジー・アドバイザーズ
主要指標
株価(10/22)
1,146
52週高値(26/9/25)
1,176
52週安値(25/11/19)
707
上場来高値(26/9/25)
1,176
上場来安値(20/3/13)
205
発行済株式数(百万株)
62.3
時価総額(十億円)
71.4
EV (十億円)
177.0
自己資本比率(26/3実績、%)
23.9
ROE (26/3実績、%)
6.4
PER (27/3会予、倍)
14.7
PBR (26/3実績、倍)
0.8
配当利回り (27/3会予、%)
3.5
出所:ストラテジー・アドバイザーズ
株価は過去最高業績の更新を受けて 2022 年 5 月に急騰。その後業績は踊り場となってい
るが、株主還元と資本政策の明確化などにより、株価はその後も堅調に推移している。PBR
は改善しているものの、依然 0.8 倍と国内紙代理店、製紙・パッケージングメーカーと比べて
中位にとどまっている。パッケージング事業、ビジュアルコミュニケーション事業の拡大、グローバル
シナジー発揮により、海外の流通機能を保有する製紙メーカー、紙加工品や紙を用いた資材
に関する流通業者と同様の高い PBR となることが期待される。
日本基準-連結
決算期
売上高
(百万円)
前年比
(%)
営業利益
(百万円)
前年比
(%)
経常利益
(百万円)
前年比
(%)
純利益
(百万円)
前年比
(%)
EPS
(円)
DPS
(円)
22/3
563,414
30.9
9,379
-203.8
8,844
-173.4
7,497
429.4
104.4
14.0
23/3
659,656
17.1
20,401
117.5
18,404
108.1
15,722
109.7
219.1
20.0
24/3
644,435
-2.3
15,819
-22.5
12,475
-32.2
10,613
-32.5
149.2
22.0
25/3
670,042
4.0
13,544
-14.4
9,712
-22.1
7,986
-24.8
118.0
34.0
26/3
650,368
-2.9
10,075
-25.6
6,175
-36.4
5,618
-29.7
87.4
36.0
27/3 会社予想
710,000
9.2
11,000
9.2
6,500
5.3
5,000
-11.0
77.8
40.0
注:純利益は親会社株主に帰属する当期純利益。出所:会社資料よりストラテジー・アドバイザーズ作成
1
KPP グループホールディングス | 9274(東証プライム)
目次
エグゼクティブサマリー ............................................................................................................................. 3
- 会社概要 ..................................................................................................................................... 4
1)
2)
3)
事業概要 ................................................................................................................................... 4
株主構成 ................................................................................................................................... 7
ミッション、ビジョン、バリュー ................................................................................................................. 8
- 紙流通、パッケージング、ビジュアルコミュニケーション業界について.......................................................................... 9
1)
2)
3)
4)
5)
紙の用途・機能 ............................................................................................................................ 9
日本における紙流通 ....................................................................................................................... 9
パッケージングについて.....................................................................................................................13
ビジュアルコミュニケーションについて .......................................................................................................13
紙関連市場、パッケージング市場、デジタルコミュニケーション市場の動向 .............................................................14
- 会社の沿革................................................................................................................................. 18
- 田辺会長、坂田社長のプロフィール ....................................................................................................... 22
1)
2)
代表取締役会長田辺円氏のプロフィール .............................................................................................22
代表取締役社長兼 CEO 坂田保之氏のプロフィール ..................................................................................23
- 各事業のビジネスモデル .................................................................................................................... 25
1)
2)
3)
4)
5)
6)
7)
事業ポートフォリオ .........................................................................................................................25
紙事業、板紙事業 .......................................................................................................................27
パッケージング事業 ........................................................................................................................29
ビジュアルコミュニケーション事業 ..........................................................................................................29
古紙・パルプ事業 .........................................................................................................................30
化成品・その他事業 ......................................................................................................................31
国際紙パルプ商事株式会社の営業担当者の活動内容 ..............................................................................31
- 企業 DNA と経営戦略論からの視点 ..................................................................................................... 32
1)
2)
3)
企業 DNA ................................................................................................................................32
経営戦略論からの視点-リソース・ベースト・ビュー(RBV)からのアプローチ ........................................................33
経営戦略論からの視点-5 フォース分析、ポジショニング理論からのアプローチ ......................................................33
- エクイティ・ストーリー ........................................................................................................................ 35
- 業績動向 ................................................................................................................................... 35
1)
2)
3)
4)
2020 年代前半の振り返り ..............................................................................................................35
2026 年 3 月期 .........................................................................................................................36
2027 年 3 月期会社計画 ..............................................................................................................37
第 4 次中期経営計画との関係 .........................................................................................................38
-
財務状況 ................................................................................................................................... 39
1)
2)
3)
4)
長期経営ビジョンおよび中期経営計画 .............................................................................................. 41
1)
2)
長期経営ビジョン「GIFT 2030」 ........................................................................................................41
第 4 次中期経営計画(2026 年 3 月期~2028 年 3 月期) ...................................................................41
類似企業との比較 .................................................................................................................... 42
株価動向とバリュエーション ............................................................................................................ 46
サステナビリティへの取り組み .......................................................................................................... 49
1)
2)
3)
財務体質の推移..........................................................................................................................39
2026 年 3 月期の財務状況............................................................................................................39
資本効率向上への取り組み .............................................................................................................39
株主還元と今後の財務戦略 ............................................................................................................40
コーポレートガバナンス体制 ...............................................................................................................49
サステナビリティ体制 .......................................................................................................................50
気候変動対応 ............................................................................................................................51
リスク要因 .............................................................................................................................. 53
2
KPP グループホールディングス | 9274(東証プライム)
エグゼクティブサマリー
紙・板紙の卸売、パッケージ
ング事業、ビジュアルコミュニ
ケーション事業等をグローバ
ルに展開
KPP グループホールディングス(以下、KPPGHD)は、紙・板紙の卸売、パッケージング事業、ビジュアルコミ
ュニケーション事業等をグローバルに展開している。1924 年に紙の卸売を行う大同洋紙店として大阪に設立
され、国内および世界各地に事業を拡大していった。1970 年以降は、王子連合通商、大成紙業、日亜等
との合併を経て、1999 年には社名を国際紙パルプ商事に変更した。2018 年には東証第一部に上場した
後、2019 年に豪州の大手紙商 Spicers、2020 年に欧州の大手紙商 Antalis を子会社化し、2022
年には持株会社体制に移行して社名を KPP グループホールディングスに変更した。
日本の紙流通業者は、紙の
取り扱い減により紙以外へ
の展開が求められる
日本の紙流通業は、明治時代の洋紙大量生産に端を発する現代の製紙業よりはるかに長い歴史を持って
いる。政治・宗教・文化・生活を支えるインフラとして機能した紙は、用途に合わせて複雑な流通機構が形成
された。現代の紙流通業界は、デジタル化・ペーパーレス化や新聞・出版市場の縮小により、印刷・情報用
紙、新聞用紙の取り扱いが減少している。紙流通業者は紙以外の素材や包装などへの展開が求められると
ともに、中長期的にはもう一段の再編が想定される。
田辺会長の半生は、「観察・
準備・実行」「つなぐ」というキ
ーワードで語ることができる
代表取締役会長田辺円氏の半生は、「観察・準備・実行」「つなぐ」というキーワードで語ることができる。
1971 年に大同洋紙店に入社後、製紙メーカー、二次卸、ユーザー等の間で観察・準備を怠らず、自律的
な動きを続けてそれらをつないでいった。またマネジメントとしては中国事業や環境事業を手掛け、東証第一
部への上場を果たし、グローバル化を推し進めて現在の KPPGHD の枠組みを作った。紙流通の業界におい
ても田辺氏より経験の長い経営者は少なく、社内のみならず業界全体をもつなぐ立場になったと言える。田辺
氏の考え方は KPPGHD の中に今後も色濃く反映されていくであろう。
坂田社長の幅広い経歴は、
現在の KPPGHD の形成と
成長に大きく貢献している
代表取締役社長坂田保之氏の幅広い経歴は、現在の KPPGHD の形成と成長に大きく貢献している。東
京銀行で為替、プロジェクトファイナンス、海外赴任などを経験し、日本電産では PMI や事業再編、経営企
画に携わった。2017 年の KPPGHD 入社後は、Spicers や Antalis の買収の主導、Antalis の Deputy
CEO 兼 CFO として PMI の推進を経て、2024 年 6 月に社長へ就任した。国際金融、製造業、M&A、海
外経営の経験を生かし、今後はパッケージング、ビジュアルコミュニケーションなど隣接領域への展開と、グルー
プ全体の企業価値向上が期待される。
エクイティ・ストーリーは、「紙
流通業を基盤に、パッケージ
ング事業、ビジュアルコミュニ
ケーション事業の展開加速、
グローバルシナジー創出によ
って高収益体質へ進化」
ストラテジー・アドバイザーズは、KPPGHD の企業 DNA を「紙代理店として育んだ観察・準備・実行の力と、
グローバル・新事業に展開する進取の精神」と考える。紙代理店としてメーカー、二次卸、ユーザーをつなぎな
がら付加価値を提供するなかで、紙業界の一歩先を見て、相手先をよく観察し、実行することでそのポジショ
ンを確立してきた。KPPGHD の模倣困難性は、「M&A を通じて獲得したグローバルな販売網、顧客基盤、
パッケージング・ビジュアルコミュニケーション分野のノウハウ」であり、さらなるグローバル展開が期待される。エクイ
ティ・ストーリーは、「紙流通業を基盤に、パッケージング事業、ビジュアルコミュニケーション事業の展開加速、グ
ローバルシナジー創出によって高収益体質へ進化」と考える。
株価は 2022 年 5 月に急
騰、その後も堅調。PBR は
国内他社比中位に上昇して
いる。海外企業と同様の高
い水準になることが期待され
る
KPPGHD の株価は、2022 年 5 月から急騰している。Spicers、Antalis の買収を経て過去最高の売上
高・利益計上、増配を行い、グローバル企業への転換およびパッケージ分野、ビジュアルコミュニケーション分野
の伸びが株価に織り込まれ始めたことおよび企業変革が評価され始めたことが要因である。その後一時調整
の局面となったが、株主還元方針と資本政策を明確化し、自己株取得を繰り返し行うことで再び株価は上
昇基調となっている。PBR としては、2022 年までは国内の紙代理店、製紙・パッケージングメーカーとの比較
で最低の水準であり、その後は改善しているものの、依然 0.8 倍と他社比中位にとどまっている。今後は、パ
ッケージング事業、ビジュアルコミュニケーション事業の拡大、グローバルシナジー発揮により、海外の流通機能
を保有する製紙メーカー、紙加工品や紙を用いた資材に関する流通業者と同様の高い PBR となることが期
待される。
3
KPP グループホールディングス | 9274(東証プライム)
- 会社概要
1) 事業概要
KPPGHD は 100 年以上
の歴史を有する紙パルプ専
門商社グループの持株会
社。グローバル展開およびパ
ッケージング等の事業領域へ
の展開に積極的
KPPGHD は、1924 年(大正 13 年)創業の「大同洋紙店」を前身とし、100 年以上の歴史を有する紙
パルプ専門商社グループの持株会社である。同社は祖業である紙・板紙の卸売・流通を基盤としつつ、近年
では M&A を通じて欧州、オセアニア、東南アジア等へのグローバル展開を加速している。また、パッケージン
グ、ビジュアルコミュニケーション、環境関連などへの事業展開を積極的に進めている。
2022 年 10 月に持株会社体制へ移行し、持株会社 KPPGHD のもと、北東アジアを統括する国際紙パ
ルプ商事株式会社(以下、国際紙パルプ商事)、欧州/米州を統括する Antalis S.A.S.(以下、
Antalis)、オセアニア・東南アジアを統括する Spicers Limited(以下、Spicers)という 3 つの地域統
括子会社が、世界 49 カ国・203 都市・234 拠点(2026 年 3 月末現在)のネットワークを構築して事
業を展開している(図表 1)。
図表 1. グループ全体像(2026 年 3 月末現在)
出所:会社資料
4
KPP グループホールディングス | 9274(東証プライム)
報告セグメントは、北東アジ
ア、欧州/米州、アジアパシ
フィック、不動産賃貸
KPPGHD の報告セグメントは、地域別の 3 セグメントに「不動産賃貸」を加えた計 4 セグメントで構成されて
いる(図表 2)。
図表 2. 報告セグメント概要
報告セグメント
北東アジア
欧州/米州
アジアパシフィック
地域
主要統括会社
主な事業内容・取扱製品
日本、中国、韓
国、台湾
フランス、英国、
ドイツ、スイス、カ
ナダ、チリ等
豪州、NZ、シン
ガポール、マレー
シア、インド等
国際紙パルプ商事
株式会社
Antalis S.A.S.
紙・板紙・パルプ・古紙の仲介・販売、古紙回収
ネットワーク運営、環境関連ソリューション
商業印刷用紙、産業用パッケージングソリューシ
ョン、ビジュアルコミュニケーション資材・機材販売
Spicers Limited
商業印刷用紙、パッケージング資材、ビジュアル
コミュニケーション資材・機材、粘着ラベル
KPP グループホール
ディングス株式会社
出所:会社資料よりストラテジー・アドバイザーズ作成
不動産賃貸
海外売上高が 63.3%を占
めるグローバル体制確立
日本
自社保有オフィスビル・倉庫等の賃貸・管理
2026 年 3 月期の売上高構成比では、北東アジアが 43.8%、欧州/米州が 46.0%、アジアパシフィックが
9.9%、不動産賃貸が 0.2%となっている(図表 3)。海外売上高比率は 63.3%に達しており、海外従
業員比率は 80%を超えるなどグローバル体制が確立されている。
図表 3. 業績概要(セグメント別)
(百万円)
25/3 期
26/3 期
増減率
売上高
「北東アジア」
「欧州/米州」
「アジアパシフィック」
「不動産賃貸」
売上総利益
販管費
営業利益
「北東アジア」
「欧州/米州」
「アジアパシフィック」
「不動産賃貸」
経常利益
親会社株主に帰属する
純利益
EBITDA
670,042
303,649
298,460
66,428
1,504
129,116
115,572
13,544
2,895
7,757
3,000
602
9,712
7,986
650,368
285,189
298,997
64,659
1,521
130,042
119,966
10,075
1,872
5,818
2,807
625
6,175
5,618
-2.9%
-6.1%
0.2%
-2.7%
1.1%
0.7%
3.8%
-25.6%
-35.3%
-25.0%
-6.4%
3.8%
-36.4%
-29.7%
27/3 期
CoE
710,000
303,500
335,000
70,000
1,500
NA
NA
11,000
2,700
5,870
2,850
750
6,500
5,000
25,157
23,433
-6.9%
NA
増減率
9.2%
6.4%
12.0%
8.3%
-1.4%
9.2%
44.2%
0.9%
1.5%
20.0%
5.3%
-11.0%
出所:会社資料よりストラテジー・アドバイザーズ作成
5
KPP グループホールディングス | 9274(東証プライム)
主要事業は、紙事業、板紙
事業、パッケージング事業、
ビジュアルコミュニケーション
事業、古紙・パルプ事業、化
成品・その他事業
KPPGHD の主要事業は以下の 6 つで構成されており、売上高・売上総利益は図表 4 の通りである。
- 紙事業: 新聞用紙、印刷・情報用紙などの販売・仲介。
- 板紙事業: 段ボール原紙、紙器用板紙などの販売・仲介。
- パッケージング事業: 産業用・商業用包装資材(段ボール、緩衝材、ストレッチフィルム、個人用
保護具等)および顧客ニーズに応じたオーダーメイドのパッケージソリューション・デザインの提供。
- ビジュアルコミュニケーション事業: 屋外看板・店頭広告・室内装飾・カーラッピング用メディア、大
判インクジェットプリンターおよびインク等の機材・資材販売。
- 古紙・パルプ事業: 古紙の回収・再資源化およびパルプの調達・製紙メーカーへの供給。
- 化成品・その他事業: 製造業向けの各種化学製品、産業資材、機能性材料などの取り扱いお
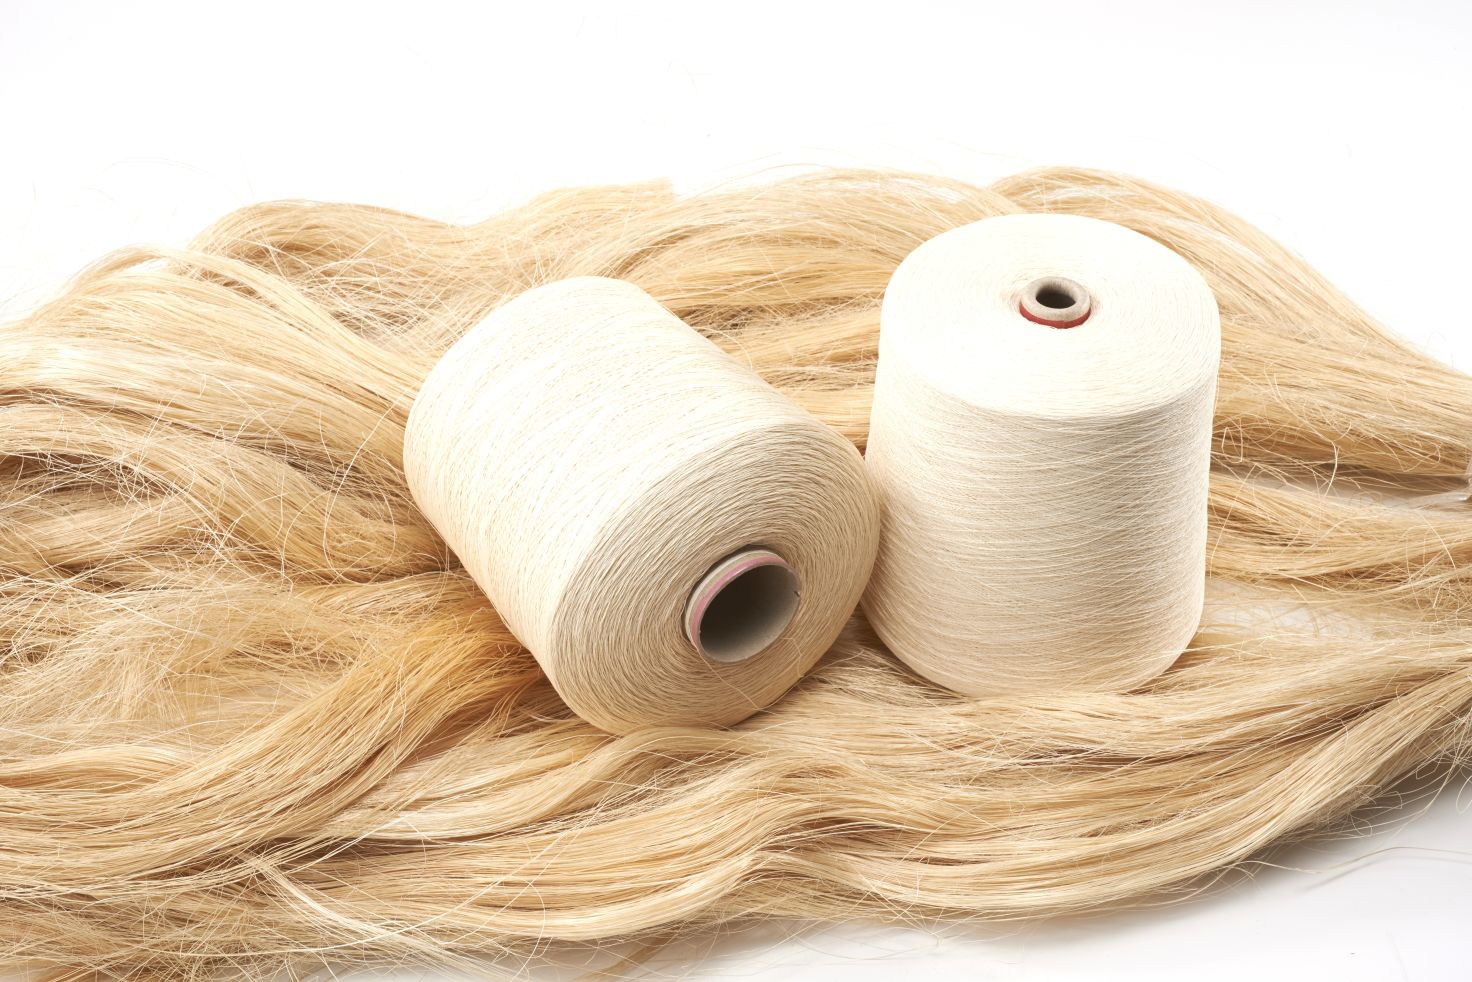
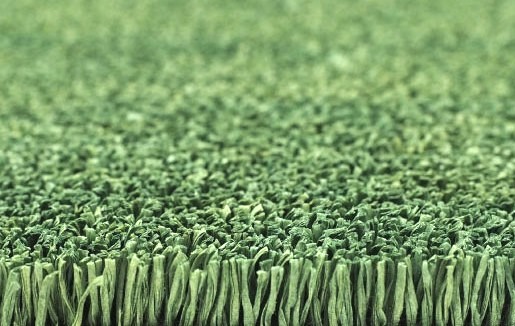
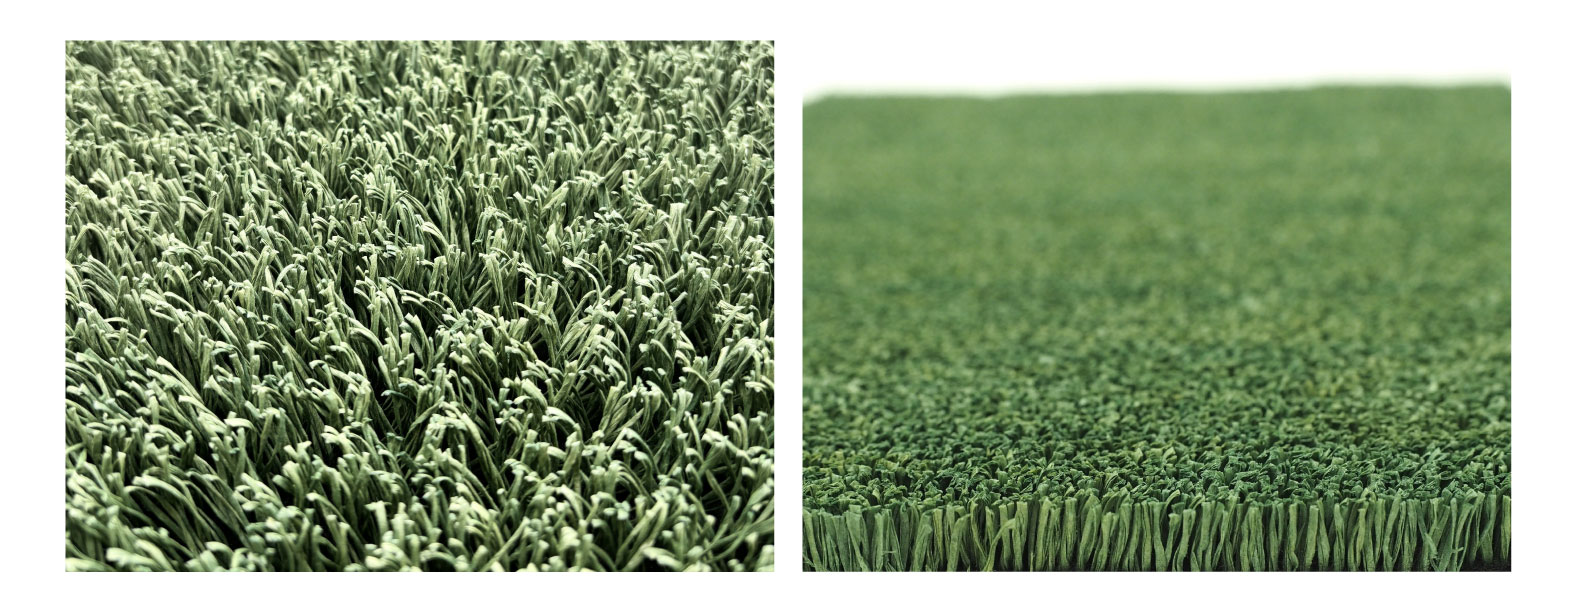
よび自社開発の古紙回収ソリューション「ecomo」シリーズの運営、紙糸「OJO+(オージョ)」によ
る紙製人工芝「ペーパーターフ」やアパレル資材の展開、バイオマス発電向け燃料供給および運転
支援システム「BMecomo」、木くずリサイクル事業(KPP エコワークス)等。
図表 4. 事業ポートフォリオ別売上高・売上総利益(2026/3 期)
11.2%
7.3%
売上高
3.8%
6.7%
売上総利益
3.5%
8.9%
13.8%
43.1%
46.6%
19.1%
32.6%
11.2%
3.4%
■紙 ■板紙 ■パッケージング ■ビジュアルコミュニケーション ■古紙・パルプ ■化成品・その他
(百万円)
紙
板紙
パッケージング
ビジュアルコミュニケーション
古紙・パルプ
化成品・その他
売上高
金額
303,753
72,911
124,790
58,069
43,437
47,408
比率
46.6%
11.2%
19.1%
8.9%
6.7%
7.3%
売上総利益
金額
比率
55,842
43.1%
4,466
3.4%
42,269
32.6%
17,919
13.8%
4,588
3.5%
4,959
3.8%
出所:会社資料よりストラテジー・アドバイザーズ作成
6
KPP グループホールディングス | 9274(東証プライム)
2) 株主構成
KPPGHD の株主構成・大株主は、図表 5 の通りである。
図表 5. KPP グループホールディングスの株主構成・上位 10 位株主(2026 年 3 月末時点)
株主構成
金融機関
金融商品取引業者
その他の法人
外国法人等
個人その他
合計
上位 10 位株主
王子ホールディングス株式会社
日本マスタートラスト信託銀行(信託口)
日本カストディ銀行
(北越コーポレーション株式会社退職給付信託口)
KPP グループホールディングス従業員持株会
野村絢氏
日本マスタートラスト信託銀行
(役員報酬 BIP 信託口・76262 口)
日本マスタートラスト信託銀行(投資信託口)
三菱 UFJ 銀行
三菱 UFJ 信託銀行
株式数
(100 株)
148,472
10,870
159,346
98,725
254,588
672,001
持株比率
(%)
22.1
1.6
23.7
14.7
37.9
100.0
株式数
(千株)
9,780
3,338
2,300
持株比率
(%)
15.22
5.19
3.58
2,146
2,103
1,922
3.34
3.27
2.99
1,252
1,095
910
1.94
1.70
1.41
注:発行済株式(自己株式を除く)の総数に対する比率
出所:会社資料よりストラテジー・アドバイザーズ作成
筆頭株主の王子ホールディ
ングスの他に、日本製紙、中
越パルプ工業、北越コーポレ
ーションなど製紙メーカーが
株式保有
筆頭株主は王子ホールディングス株式会社(3861 東証プライム)である。KPPGHD の前身である大同
洋紙店が 1973 年に王子連合通商(王子製紙・十條製紙・本州製紙・神崎製紙の 4 社が株主)と合
併したことで王子製紙が大株主となった。その後持株比率はやや減少しているが、取引関係の維持強化を
目的に保有が継続されている。上位 10 位の株主には入らないものの、日本製紙株式会社(3863 東証
プライム)が 885 千株、中越パルプ工業株式会社(3877 東証プライム)が 832 千株、北越コーポレー
ション株式会社(3865 東証プライム)が 221 千株を特定投資株式として保有しており、各製紙メーカーと
の関係を保持している。
上位 10 位株主の中では、日本マスタートラスト信託銀行による保有が計 4,590 千株(7.13%)確認
できる。また、5 位株主となっている野村絢氏は、2026 年 5 月 21 日付で大量保有報告書を提出してい
る。株式会社シティインデックスイレブンスと共同で、3,392 千株(5.04%)の保有が確認されている。保
有目的および重要提案行為に関しては、「株主価値向上に資する、資本政策及びコーポレートガバナンス等
に関する助言及び提案。提案の内容については、以下を含む。①資本政策の変更(増配及び自己株式
取得)、②事業及び資産の譲渡(株主価値向上に資することのない資産及び事業(子会社を含
む))、③事業及び資産の譲受け(業界再編についての提案)、④株式の非公開化(MBO を含む)」
としている。
7
KPP グループホールディングス | 9274(東証プライム)
3) ミッション、ビジョン、バリュー
KPPGHD のミッション、ビジョン、バリューは図表 6 のようになっている。
図表 6. KPP GROUP WAY
出所:会社資料
KPPGHD の企業理念の根幹は、「循環型社会の実現に貢献する」というミッションにある。紙の流通事業の
みならず、森林資源の利用、紙の販売、古紙回収、再資源化までを一体とした循環型ビジネスを通じ、社
会課題の解決に貢献するという存在意義を示している。紙の販売を「動脈ビジネス」、古紙回収・再資源化
を「静脈ビジネス」と位置付け、国内で販売した紙の 7 割以上を回収・再資源化する独自の循環モデルを構
築している。こうした事業そのものが、「循環型社会の実現に貢献する」というミッションの実践と言えよう。
ビジョンとしては「GIFT」を掲げている。「GIFT」は、Globalization、Innovation、Function、Trust の頭
文字を取った言葉であり、KPPGHD が目指す将来像を表している。Globalization は世界規模のネットワ
ークを活かした紙パルプ業界のリーディングカンパニーへの進化、Innovation は「創紙力」を活用して紙の新
たな可能性を切り拓くこと、Function は E コマースの推進や新たな事業領域への挑戦、Trust はステークホ
ルダーから信頼され続ける企業であることを意味している。この GIFT を基軸として長期経営ビジョン「GIFT
2030」が策定されており、2030 年度に売上高 1 兆円、営業利益 300 億円を目指している。
バリューは、社員全員が共有すべき価値観として三つ掲げられている。第一に「創紙力で未来を切り拓く」。第
二に「自律的な人材の育成」。第三に「オープンマインドな組織」である。創業 100 年以上の歴史の中で培
われた紙に対する知見を活かしながら、新たな事業や市場を創造すること、人材一人ひとりが自ら考え行動
すること、そして多様な価値観を受け入れながら組織として成長することを求めている。
ミッション・ビジョン・バリューの土台となるのが、KPPGHD の DNA としている「創紙力(そうしりょく)」である。
創紙力は、「紙で何ができるか」を考え、顧客や社会の課題を解決する力として定義されている。100 年以
上にわたり紙と向き合い続ける中で培われた知識、顧客との信頼関係、提案力、そして新しい用途や市場を
切り拓く挑戦心が創紙力の本質である。パッケージング分野、ビジュアルコミュニケーション分野への展開、紙
8
KPP グループホールディングス | 9274(東証プライム)
製人工芝「OJO+」、古紙回収ソリューション「ecomo」、バイオマス関連事業などは、その象徴的な成果と言
える。
- 紙流通、パッケージング、ビジュアルコミュニケーション業界について
1) 紙の用途・機能
紙製品は大きく紙および板紙に分かれる。さらに種類を細分化すると、用途と果たしている機能は図表 7 のと
おりである。
紙の種類は多く、様々な用
途に使われる
図表 7. 紙製品の種類と機能
大項
中項目
用途
目
紙
新聞巻取紙
新聞用紙
○
非塗工印刷用紙
書籍、雑誌本文等
○
情報用紙
微塗工印刷用紙
チラシ、情報誌等
○
塗工印刷用紙
カタログ、雑誌表紙等
○
情報用紙
プリンタ用紙、書籍等
○
未ざらし包装紙
紙袋、封筒等
○
○
さらし包装紙
手提げ袋、菓子袋等
○
○
衛生用紙
雑種紙
ティッシュペーパー、トイレットペーパー等
Wipe
Work
○
工業用雑種紙
絶縁紙等
家庭用雑種紙
壁紙等
○
段ボール
ライナー
段ボールの表裏
○
原紙
中芯原紙
段ボールの段
紙器用
白板紙
食料品等包装容器
板紙
黄・チップ・色板紙
菓子箱等
雑板紙
建材原紙
石膏ボード等
○
紙管原紙
巻芯
○
その他板紙
紙パ用の包装紙等
出所:経済産業省「生産動態統計調査」を参考にストラテジー・アドバイザーズ作成
ニーズに適合した紙が適時
適切に届けられることが重要
Wrap
印刷・
包装用紙
板紙
機能
Write
○
○
○
○
○
○
○
○
○
○
○
○
○
○
紙の主な機能の 4W として、Write(書く・印刷する)、Wrap(包む)、Wipe(拭く)、Work(機能
する)といったものがある。複数の機能を兼ねることも可能であり、利便性の高い素材である。幅広い用途に
使用されており、各用途に適切な性能を備えるべく紙の種類は多岐にわたっている。大きさ、厚み、重さ、色、
光沢度、不透明度、平滑性、手触り、柔軟性、クッション性、吸水性、多孔性、耐久性、におい、加工性な
どについて、ニーズに適合した紙が、適時適切に届けられることが重要である。
2) 日本における紙流通
明治維新以降に現在の紙
の流通構造が形成
日本における紙の歴史は古いが、紙の生産・流通が大きく変化したのは明治維新以降である。近代国家の
成立に伴い、紙幣、国債、官報、新聞、出版物、教科書等の需要が増加した。手漉きの和紙だけでは需
要に対応できなかったため、明治政府は 1870 年代から洋紙の国産化を進めた。これに伴い複数の製紙工
場が建設され、西洋式の機械抄紙による洋紙生産が主流となった。当初は一部の製紙メーカーの直販も行
われていたが、徐々に従来の紙問屋が製紙メーカーの代理店としての役割を担うようになり、地域ごとの細や
9
KPP グループホールディングス | 9274(東証プライム)
かな需要には二次卸が対応するという現在の流通形態に再編成されていった。この基本的な紙の流通構造
は、現在も続いている(図表 8)。
図表 8. 国内の紙の流通構造
出所:会社資料よりストラテジー・アドバイザーズ作成
製紙メーカーとユーザーの間
に、一次卸、二次卸が介在
して、製紙メーカーの大量生
産を支え、ユーザーのニーズ
に応える
一次卸は、製紙メーカーから直接紙を仕入れることができる紙代理店である。メーカーに対して一定の購買力
を持ち、全国規模の物流ネットワークを保持している。一次卸の数は限られている。二次卸は紙代理店から
紙を仕入れ、ユーザーである印刷会社などに販売する役割を担っている。ユーザーの細かなニーズに対応し、
適切な紙を適切な形態で、適切なタイミングで届けることが求められている。地域によっては三次卸まで経由
することもある。
一次卸である紙代理店は、メーカー系、商社系、独立系に大別される。それぞれの特色は以下の通りであ
る。
メーカー系:特定の製紙メーカーを中核とし、そのグループ会社として営業・販売機能を担う。資本・人材の
面で仕入先と結びつきが強く、当該メーカー製品の販売を主目的とする。
商社系:総合商社や専門商社の紙・パルプ部門が母体で、商社の資本・ネットワークを活用する。特定商
材に特化した専門商社機能を併せ持つこともある。
独立系:特定のメーカー・商社に属しているわけではないため、資本の制約が少なく、複数メーカーからの仕
入れや独自の販売ルート構築が可能となる。
二次卸は地域に密着した事業展開を行っている。小規模な企業として創業家が経営している場合も多く、
業績の不安定性や後継者不足といった課題を抱えている。また、主要顧客である地元の中小印刷会社の
経営環境が厳しさを増していることから、二次卸の過剰感も強まっている。その結果、同業の二次卸や一次
卸への事業譲渡、M&A が進みつつあり、廃業するケースも少なくない。
流通の直販化も進展している。従来から新聞巻取紙や飲料メーカー向け段ボール原紙などは製紙メーカーか
ら直接納入されていたが、近年ではその他の紙についても、製紙メーカーや一次卸が大口ユーザーに直接納
入するケースもある。
また、都市部と地方では流通構造に違いが見られる。都市部では一次卸から二次卸を経由する取引の割
合は約 3 割であるのに対し、地方では約 7 割に達する。地方では広範囲に点在する需要に対応するため
に、よりきめ細やかな流通網が構築されている。
10
KPP グループホールディングス | 9274(東証プライム)
紙流通業者は、在庫・物流
機能、断裁・加工機能、金
融・与信管理機能、情報提
供・提案機能を持つ
総務省および経済産業省「2025 年経済構造実態調査」によれば、印刷業の企業数は 11,834 社、紙
製造業は 301 社に達している。これらの間を仲介する紙流通業者は、下記のような機能も持っている。
在庫・物流機能:製紙メーカーは大量生産・大ロット出荷を得意としている。紙流通業者はこれらの製品を
倉庫で保管し、需要家の要望に合わせて小口かつジャストインタイム(JIT)で配送している。
断裁・加工機能:用途に応じたサイズへの断裁や、各種加工の手配を行っている。
金融・与信管理機能:多数の中小規模の印刷会社や加工業者に対して売掛金の回収や与信管理を行
い、業界全体の円滑な決済を支えている。
情報提供・提案機能:多種多様な紙の特性に関する知識を活用し、印刷物やパッケージに最適な用紙の
提案を行っている。
このように、紙流通業者は製紙メーカーとユーザーの双方に対して付加価値を提供している。製紙メーカーにと
っては、流通業者を介在させることで大量生産により生産効率を維持しながら、多数の顧客を個別に管理す
る負担を軽減できる。ユーザーにとっては、複数メーカーの商品を一括調達できるほか、少量・多品種・短納
期への対応、在庫削減、物流効率化、信用供与、品質や用途に関する助言などのサービスを受けられる利
点がある。
欧米の紙流通は、大手ディ
ストリビューターと、特定用
途に特化した専門系に集約
このような流通構造は日本に特徴的なものである。欧米では紙の仕入れ・販売を主とするマーチャント型のビ
ジネスモデルの上場企業はほとんど見られなくなっている。かつてはオランダ Buhrmann、ポルトガル INAPA、
北米 Domtar などの紙流通企業が上場していたが、グラフィック用紙需要の構造的減少、製紙メーカーの統
合や直販化の進展、エネルギーコストや物流コストの上昇によって収益性が低下した。その結果、多くの企業
が買収などにより大手グループの傘下に入った。紙流通業は、大手ディストリビューターと、包装用紙・特殊紙
などの特定用途に特化した専門企業へと集約される傾向にある。
日本においても合従連衡の動きは見られている。独立系紙代理店の主な合併の状況は図表 9 のとおりであ
る。
図表 9. 独立系紙代理店の主な合併の状況
大同洋紙店
王子連合通商
1973
中井商店
富士洋紙店
博進社
岡本
大倉洋紙店
1971
1970
大永紙通商
日亜
日本紙パルプ商事
三幸
大倉紙パルプ商事
2000
1999
国際紙パルプ商事
大倉三幸
2005
2006
服部紙商事
2013
住商紙パルプ
新生紙パルプ商事
国際紙パルプ商事
KPP グループホールディングス
日本紙パルプ商事
新生紙パルプ商事
注:数字は合併の年
出所:ストラテジー・アドバイザーズ作成
11
KPP グループホールディングス | 9274(東証プライム)
紙代理店の合従連衡は進
んできたが、2000 年代後
半からやや停滞
紙代理店において合併を含めた業界再編が繰り返されてきた。しかし、2000 年代後半からは再編の動きが
やや停滞している。その背景として以下のような要因が挙げられる。
- 大手紙代理店の再編が一巡している
紙代理店の合併は 1970 年代以降、断続的に行われてきた。さらなる大手紙代理店の再編を進める場
合、国内外の独占禁止法上の制約に加え、製紙メーカーとの系列関係における利害調整が一層複雑化す
る可能性がある。従来のような大型合併を推進するインセンティブは低下している。メーカー系、商社系の中
堅代理店については、組み合わせによっては大手代理店の吸収によりメリットが出る可能性はある。
- 合併によるシナジーへの期待が薄い
国内の紙需要が構造的な縮小局面にある中、合併によって得られるシナジーへの期待は以前ほど大きくな
い。紙代理店は製造業と異なり、生産設備集約によるコスト削減効果が小さい。そのため、合併による効率
化があっても、需要減に伴う売上減少で収益が相殺されやすい。さらに、紙代理店は製紙メーカーや二次
卸、ユーザーとの長年にわたる取引関係や人的ネットワークを基盤としている。合併に伴って仕入先や販売先
との調整が必要となるほか、人材やノウハウの流出が発生する可能性もある。販売先にとっても、代理店の合
併は他社に乗り換える機会となりうる。その結果、組織統合コストが期待されるシナジー効果を上回るリスクも
ある。
- 新たな成長分野への展開が進んでいる
大手紙代理店は、国内の紙需要縮小に対応するため、海外事業、パッケージング、ビジュアルコミュニケーショ
ン、環境関連事業、化成品事業、川上である製造業などへ積極的に事業領域を拡大している。紙流通業
を基盤として成長分野への投資を進めており、現時点で大規模な再編を急ぐ必要性は相対的に低くなって
いる。
このような状況から、大手紙代理店は合併について、自社からは動かない「待ちの均衡」の戦略を採用してい
ると考えられる。今後も紙の国内需要は縮小していく中で、メーカー系・商社系の中堅代理店の中には単独
での事業継続が困難になる企業も現れる可能性がある。その段階で、業界再編や M&A が本格化すること
も考えられる。大手紙代理店同士であっても、経営の悪化や戦略上の必要性に応じて、再編の対象となる
可能性は否定できない。
中長期的には紙代理店の
再編が進む可能性が高い
が、その進展速度は多くの
要素に左右される
中長期的には、紙代理店に加え製紙メーカー、二次卸を含めた業界全体の再編が進む可能性がある。ただ
しその進展速度は、紙需要縮小の度合い、製紙メーカーの設備統廃合、紙代理店・紙商・特約店の収益
力、後継者問題、物流制約、顧客の調達行動等によって左右される。紙代理店より川下の流通に関して
は、地域やユーザーに密着した営業活動や、顧客ごとの加工・断裁・小口配送への対応が求められることか
ら、二次卸が担う役割は依然大きい。紙流通網の急速な集約化は、ユーザーの利便性を低下させるだけで
なく、紙需要の縮小を加速させる可能性もある。
一方で、デジタル化、ペーパーレス化、新聞・出版市場の縮小、印刷用紙需要の減少、物流費・人件費の
上昇、脱炭素社会や資源循環への対応を背景として、従来型の紙流通は転換を迫られている。紙流通業
者は、情報・印刷用紙中心の事業構造から脱却し、段ボール・紙器・食品包装・機能紙・衛生用紙・再生
素材・環境配慮型製品などへ事業ポートフォリオを転換していくことが求められる。また、受発注業務のデジタ
ル化、在庫の共同管理、需要予測の高度化、物流拠点の最適化、海外調達の多元化も重要な課題であ
る。今後の紙流通業者の競争力は、川上の大量生産と川下のきめ細やかなサービスを結びつける従来機能
を維持しながら、紙以外の素材・包装・物流・データサービスまで含めた総合的なソリューションをどこまで提供
できるかに掛かっている。
12
KPP グループホールディングス | 9274(東証プライム)
3) パッケージングについて
パッケージングは量的拡大か
ら機能高度化への転換がさ
らに進みつつある
パッケージングは、経済成長と大量生産・大量流通の発展に伴って拡大してきた。段ボール原紙は商品を安
全かつ効率的に輸送するインフラ、白板紙などの紙器用板紙は菓子、食品、医薬品、化粧品などの商品を
保護すると同時に、ブランドや商品情報を伝える媒体として発展した。一方、食品・日用品では軽量性、密
封性、保存性などのより高い機能を備えたプラスチック包装が普及し、高度な流通・小売システムを支えてき
た。
現在のパッケージングは「量的拡大」から「機能高度化」への転換がさらに進みつつある。今後の市場を左右
するのは、「省資源化」「脱プラスチック・資源循環」「高機能化」である。EC は段ボール需要を下支えしてい
るが、省包装・簡易包装、軽量化は原材料使用量を減少させる。パッケージング向けの紙の需要は、EC 拡
大や脱プラ・減プラによる紙化はプラス要因となる可能性があり、省包装、他素材へのシフト、軽量化はマイナ
ス要因と考えられる。用途ごとに紙、プラスチック、複合素材を使い分けながら、必要な機能をより少ない資源
で実現する方向へ進むであろう。
パッケージングの未来は、単なる「包装材料の販売」ではなく、商品保護、物流効率、販売促進、利便性、
食品ロス削減、軽量化、リサイクル性、CO₂削減といった複数の要求を同時に満たす「包装ソリューション」へ
の進化として捉えるべきである。素材選択、構造設計、機能性、環境性能を組み合わせることで付加価値を
高める余地は大きい。パッケージングに携わる企業には、顧客の商品特性や物流工程、販売方法を理解し
たうえで、素材に関する知見を基盤として、機能性、コスト、物流効率、環境負荷を総合的に勘案し、最適
な包装仕様を提案する能力が求められる。
4) ビジュアルコミュニケーションについて
日本におけるビジュアルコミュ
ニケーションには長い歴史が
ある
ビジュアルコミュニケーションには、文字と絵を組み合わせて情報や物語を伝える長い歴史がある。日本におい
ては、絵巻物から江戸時代の浮世絵、瓦版、草双紙、看板に至るまで、視覚表現が情報伝達や娯楽、商
業活動の手段として利用されてきた。特に木版印刷の発達は、文字、絵、色彩を組み合わせた情報を広く
社会に流通させ、今日の出版や広告につながる大衆的な視覚コミュニケーションを形成した。
明治以降になると、西洋から近代的な印刷技術、写真、新聞、広告などが導入され、ビジュアルコミュニケー
ションは急速に近代化する。さらに戦後の高度経済成長によって大量生産・大量消費社会が形成されると、
新聞・雑誌広告、ポスター、カタログ、チラシ、パッケージ、テレビ CM などが急速に広がった。この時代は、企業
から多数の生活者へ同じ情報を効率的に届ける「マス型」のコミュニケーションが多くなっていた。商品を魅力
的に見せ、ブランドのイメージを統一し、多くの人の認知を獲得することが視覚表現の重要な役割となった。
ビジュアルコミュニケーション
の未来を変えるのは、AI と
ソリューション
現在、世界におけるビジュアルコミュニケーションの構造は大きく変化している。インターネット、スマートフォン、
SNS の普及によって、接点は紙やテレビから Web、アプリ、動画、SNS、デジタルサイネージ、店舗空間など
へ拡大した。ビジュアルコミュニケーションには、個々の媒体を美しく制作するだけではなく、複数の接点を通じて
一貫した体験を設計する役割が求められるようになった。
そしてビジュアルコミュニケーションの未来を大きく変えるのが AI とソリューションである。生成 AI によって画像や
動画などの制作コストが低下すれば、「コンテンツを作ること」自体の希少性は相対的に低下する。一方、膨
大な情報の中から、人々の関心や状況に応じて適切な情報を選び、理解や共感、行動につなげる重要性
はむしろ高まるだろう。また、広告、サイン・ディスプレイ、デジタルプリンティング、店舗装飾、イベントなどの場
で、コンテンツを高い品質でデリバリーすることが求められており、資材や消耗品も含めたソリューションが必要と
なっている。ビジュアルコミュニケーションは、不特定多数に同じ情報を伝える「マス型」を基盤とし、データを基に
相手や状況に応じて内容を変える「個別・双方向型」へとさらに進化していくと考えられる。
13
KPP グループホールディングス | 9274(東証プライム)
ビジュアルコミュニケーションの歴史は、「印刷からデジタルへ」という媒体の変化だけでなく、「見せる」から「伝え
る」、さらに「伝わり、行動につながる体験を設計する」方向への進化として捉えることができる。未来のビジュア
ルコミュニケーションで価値を持つのは、媒体そのものではなく、リアルとデジタル、クリエイティブとデータを組み合
わせ、人と情報の最適な接点をつくる力になるだろう。ビジュアルコミュニケーションに携わる企業は、顧客やその
先の消費者に関わる深い理解と、コンテンツ全体の設計および資材や消耗品も含めたソリューション提供力が
問われることとなる。
5) 紙関連市場、パッケージング市場、デジタルコミュニケーション市場の動向
日本における紙・板紙の内需の推移は図表 10 のようになっている。
図表 10. 日本における紙・板紙の内需推移(単位:千トン)
20,000
15,000
10,000
5,000
1990 1995 2000 2005 2010 2015 2019 2020 2021 2022 2023 2024 2025
紙
板紙
(年)
出所:経済産業省「生産動態統計/紙・パルプ統計」よりストラテジー・アドバイザーズ作成
紙はデジタル化進展によりグ
ラフィック用紙を中心に減
少、板紙はパッケージング用
途需要により堅調
紙・板紙合計の内需は、2008 年まで 3,000 万トン台で推移していたが、リーマンショック後の 2009 年に
大幅な落ち込みを記録し、以降は減少基調で推移している。紙については、デジタル化等の構造的な要因
により、新聞用紙、印刷・情報用紙を中心に減少が続いている。一方、板紙については、コロナ禍以降の e
コマースの普及等を背景にパッケージング用途の需要が高まり、比較的堅調に推移してきた。
2020 年代半ばの紙・板紙の内需は、諸資材価格上昇による需要家のコスト削減や消費者の買い控え等
の影響を受けている。グラフィック用紙は、ユーザーのコスト削減により需要が減少したのに加え、近年堅調に
推移していたパッケージング用紙(包装用紙+板紙等)も包装資材削減や軽量化の進展等により減少し
た。衛生用紙については、コロナ禍以降の衛生意識の高まりに加えて、能登半島地震、南海トラフ地震臨時
情報を受けた防災備蓄による需要等から堅調に推移した。
パルプ・紙・同製品の価格は図表 11 のようになっている。
14
KPP グループホールディングス | 9274(東証プライム)
図表 11. パルプ・紙・同製品の価格(2020 年=100)
150
130
110
90
70
1980 1984 1988 1992 1996 2000 2004 2008 2012 2016 2020 2024
類別/_パルプ・紙・同製品
(年)
出所:日本銀行「国内企業物価指数 2020 年基準企業物価指数/パルプ・紙・同製品」よりストラテジー・アドバイザ
ーズ作成
パルプ・紙・同製品は 2020
年代に価格が大きく上昇
パルプ・紙・同製品の価格については 1990 年以降横ばいが続いていたが、2000 年代後半にやや上昇し
た。コロナ禍を経た 2020 年代には、段ボール原紙、衛生用紙などの需要回復、住宅需要増加を受けた木
材チップ価格の上昇、エネルギー価格・物流コストの上昇を受けて大きく価格が上昇している。
日本の紙流通においては、古紙回収率が高いのが特色である。世界でも最高水準の回収率を安定的に推
移している(図表 12)。
図表 12. 古紙回収率の推移
(%)
68.0
67.2
67.0
66.0
66.3
66.8 66.6 66.7
66.0
65.0
63.9 63.9
64.3 64.2 64.1 64.3 64.3
64.0
63.0
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
古紙回収率
(年)
出所:公益財団法人古紙再生促進センター「古紙需給統計」よりストラテジー・アドバイザーズ作成
古紙回収率は高い水準だ
が、向上の余地あり
回収率は 50 年間で約 2 倍となっている。家庭・企業・自治体・古紙回収業者・製紙メーカーが連携した分
別回収の仕組みが整備されている。家庭・企業等での分別が定着しており、自治体や古紙回収業者による
回収・選別・異物除去などが行われ、製紙メーカーに安定的に原料供給を行っている。今後回収率の大幅
な上昇は難しいが、さらなる回収強化、選別・異物除去技術の進歩により、向上の余地はある。
紙代理店各社が注目している分野がパッケージングである。包装・容器における紙・板紙製品の出荷金額・
出荷数量推移は図表 13 のとおりである。
15
KPP グループホールディングス | 9274(東証プライム)
図表 13. 包装・容器における紙・板紙製品の出荷金額・出荷数量推移
(億円)
35,000
(千トン)
35,000
30,000
30,000
25,000
25,000
20,000
20,000
15,000
15,000
10,000
10,000
5,000
5,000
0
0
2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
(年)
出荷金額
出荷数量
出所:公益社団法人日本包装技術協会「包装産業出荷統計/紙・板紙製品」よりストラテジー・アドバイザーズ作成
包装容器における紙・板紙
製品の出荷金額は右上がり
出荷数量(重量)は概ね横ばいであるが、出荷金額は右上がりとなっている。原材料価格、エネルギーコス
トの高騰による単価上昇や、環境対応による高付加価値化、技術進歩による軽量化などが寄与している。
ビジュアルコミュニケーションは、広告などに用いられることで企業のブランディングを担っている。その市場規模を
測るものとして、広告費の推移は図表 14 の通りである。
図表 14. 広告費(屋外、交通、イベント・展示・映像ほかの合計)推移
(億円)
12000
10000
8000
6000
4000
2000
0
屋外
交通
イベント・展示・映像ほか
(年)
出所:株式会社電通「日本の広告費/屋外、交通、イベント・展示・映像ほか」よりストラテジー・アドバイザーズ作成
屋外広告、交通広告、イベ
ント・展示・映像ほかの広告
は底堅く推移
広告費としてはオンライン広告の割合が急増しているが、オフライン広告の中でも屋外広告、交通広告、イベ
ント・展示・映像ほかの広告は底堅く推移している。リーマンショックやコロナ禍等で下落した局面はあったもの
のその後に回復している。足元ではイベント・展示・映像他の伸びが著しい。
世界の紙・板紙生産量(地域別)は図表 15 のようになっている。
16
KPP グループホールディングス | 9274(東証プライム)
図表 15. 世界の紙・板紙生産量(地域別)推移(単位:百万トン)
500
400
300
200
100
0
アジア
南北アメリカ
ヨーロッパ
オセアニア
アフリカ
(年)
出所:The Food and Agriculture Organization「FAOSTAT/Paper and paperboard」よりストラテジー・アド
バイザーズ作成
2010 年代から世界の紙・
板紙生産量は横ばい、アジ
アが 50%以上を占める
1990 年代からリーマンショックに至るまで世界の紙・板紙生産量は増加を続けた。アジア諸国が急速に経済
発展を果たし、世界の紙需要・生産の主軸がアジアへ移り、特に中国は世界最大の紙生産国となった。
2010 年代からは洋紙・新聞用紙の大幅な減少と包装用紙(段ボール・板紙)の大幅な増加が相殺し、
かつ軽量化の進展により生産量全体は横ばいとなり、アジア地域だけで世界全体の生産量の 50%以上を
占めるに至っている。
17
KPP グループホールディングス | 9274(東証プライム)
3. 会社の沿革
KPPGHD の沿革は、図表 16 のとおりである。度重なる試練をチャレンジャー精神で繰り返し克服してきた歴
史と言える。
図表 16. KPPGHD の沿革
年
概要
1924 年
株式会社大同洋紙店を大阪に設立
1925 年
海外初の出張所を上海に開設、その後も中国に展開
1931 年
日本で初めて米国に紙を輸出
1968 年
本店を東京に移転
1971 年
初の海外現地法人を豪州に設立
1973 年
王子連合通商株式会社と合併し、社名を大永紙通商株式会社に変更
1975 年
大成紙業株式会社と合併
1999 年
株式会社日亜と合併し、社名を国際紙パルプ商事株式会社に変更
2006 年
服部紙商事株式会社と合併
2007 年
柏井紙業株式会社と合併
2013 年
住商紙パルプ株式会社と合併
2018 年
東京証券取引所市場第一部に上場
2019 年
豪州の大手紙商 Spicers Limited を子会社化
2020 年
フランスの大手紙商 Antalis S.A.S.を子会社化
2022 年
東京証券取引所の市場区分見直しに伴い、プライム市場へ移行
2022 年
持株会社体制に移行し、社名を KPP グループホールディングスに変更
出所:会社資料よりストラテジー・アドバイザーズ作成
大同洋紙店に端を発し、大
永紙通商、国際紙パルプ商
事を経て KPP グループホー
ルディングスにつながる
KPPGHD の由来は、1924 年に設立された株式会社大同洋紙店に遡る。同社は、全国に販売網を持
ち、王子製紙の主要販売代理店であった株式会社中井商店(後の日本紙パルプ商事株式会社)から独
立した人々によって設立された。社名には、日本に木質パルプを原料とする近代的な製紙産業を導入した大
川平三郎氏の志を受け継ぐ、という思いが込められている。大川氏は渋沢栄一翁の甥として知られ、九州製
紙・四日市製紙・富士製紙・中之島製紙などの経営に携わるとともに、中央製紙・木曽興業・樺太工業を
設立して「製紙王」と称された人物である。
中井商店は 1845 年に京都で創業し、第二次大戦前の洋紙流通業界において全国有数の代理店として
発展した。その中井商店から分離して設立された大同洋紙店は、創業当初から既存の大手代理店との競
争に直面することとなった。しかし、国内では円本ブームなどの出版市場拡大を追い風に拡大する一方で、設
立翌年の 1925 年には中国上海に出張所を開設し、海外展開にも積極的に取り組んだ。その後、天津・
台北・大連・香港・広東・青島・長春に拠点網を拡大し、東アジアを中心に海外事業を展開した。1931 年
には樺太工業と共同で米国への新聞用紙の輸出に成功した他、タイ、インド、フィリピン、ジャワ、ボルネオ、オ
ーストラリア、ロシア等に輸出を行うなど、事業領域を世界各地に広げていった。しかし、1937 年の日中戦
争、1941 年の太平洋戦争開戦を受けて国内の紙流通は政府の規制下に置かれ、事業環境は大きく変
化した。
18
KPP グループホールディングス | 9274(東証プライム)
終戦により、大同洋紙店は海外資産や商圏などの権益は全て手放すこととなった。また当時は王子製紙の
子会社であり、資産凍結など厳しい制限を受けた。しかし同社は整備計画を策定・実行するとともに、王子
製紙の傘下を離れて独立系の販売代理店としての体制を確立した。
その後、紙の配給統制や価格統制が解除されると、製紙業界は朝鮮特需により好況を迎える。大同洋紙
店も支店を再建するなど国内の陣容を拡充した。1955 年に業界として派遣した海外市場調査団に参加
し、その後シンガポールやオーストラリアへの進出を果たすなど、創業以来の海外志向を再び強めていった。
1970 年代以降は、国内の代理店との合併を進めて事業規模の拡大を図った。1973 年には王子連合通
商との合併により社名を大永紙通商へと変更した。1975 年には大成紙業、1999 年には日亜と合併した。
これらの企業は、それまで同じ製紙メーカーや二次卸、ユーザーを担当して競争関係にあったが、日本紙パル
プ商事と比べて後発であったがゆえに合併先の人材や顧客基盤、営業ネットワークを最大限に活用する文化
が形成されており、大きな混乱はなく合併を進めることができた。
1999 年には、社名を「国際紙パルプ商事株式会社」に変更した。「国際」の名称には、創業以来の海外志
向をさらに強化する姿勢が表れている。さらに大きな変革を遂げたのは 2010 年代以降であった。2013 年
には住商紙パルプと合併し、2018 年には東証第一部に上場した。2019 年には豪州の大手紙商
Spicers、2020 年には欧州最大の紙商 Antalis を子会社化し、グローバル展開を加速させた。
2022 年には持株会社体制へ移行し、社名を「KPP グループホールディングス株式会社」へと変更した。国
際紙パルプ商事株式会社の英文名称である Kokusai Pulp & Paper Co., Ltd.に由来している。新社
名は、長年にわたり培ってきた紙流通業を基盤としながら、海外事業や紙以外への展開を進める方向性を示
すものとなっている。
業容拡大の起爆剤となった
欧州最大の紙商 Antalis
の買収
ここで、現在の KPPGHD を形作る一つのきっかけである、2020 年の Antalis 買収について振り返る。欧州
最大の紙商である Antalis は、2010 年代後半に欧州のグラフィック用紙市場の構造的縮小や仕入れ先の
破綻などで営業赤字に転落するなど苦境にあった。しかし買収後はコロナ禍以降の欧州の紙市況回復を捉
えて黒字に復活している。買収直前および買収後の推移は図表 17 のとおりである。
図表 17. Antalis の業績推移
<買収直前>
(百万ユーロ)
17/12
期
18/12
期
19/12
期
売上高
2,377.4
2,311.0
2,074.1
営業利益
39.3
8.2
▲24.3
親会社株主に帰属する
当期純利益
9.4
▲29.8
▲77.9
(百万ユーロ)
22/3 期
23/3 期
24/3 期
25/3 期
26/3 期
売上高
1,807.1
2,150.2
1,865.0
1,816.0
1,763.7
45.6
116.5
68.4
47.2
34.3
<買収後>
セグメント利益
注:22/3 期以降は「欧州/米州」のセグメント情報
出所:会社資料よりストラテジー・アドバイザーズ作成
19
KPP グループホールディングス | 9274(東証プライム)
Antalis 買収は、買収価
格、財務戦略、事業ポートフ
ォリオの転換において巧みな
もの
Antalis 買収は、買収価格、財務戦略、事業ポートフォリオの転換において巧みなものであったと評価でき
る。
第 1 に買収価額の優位性である。Antalis の全株式を取得した価額は、大株主からの取得、残余分の
TOB、スクイーズアウト、アドバイザリー費用を含めて 25 億円強と推定される。下記の有利子負債(債務免
除後)を加えて合計の買収価額は 145 億円強となる。Antalis の 2019 年の営業利益は赤字とは言え、
2017 年には 39.3 百万ユーロの営業利益を上げていたことを考えると良い条件であったと言える。
第 2 に財務戦略である。買収時の Antalis の有利子負債 2.87 億ユーロ(約 344 億円)のうち、1.87
億ユーロについては債務免除を受けた。0.8 億ユーロは借り換えの上で国際紙パルプ商事が債務保証を行
い、0.2 億ユーロは国際紙パルプ商事からの貸付を行った。これにより、Antalis は将来の利息負担を軽減
することができ、大幅なキャッシュ・フロー改善に成功した。
第 3 に事業ポートフォリオの転換である。Antalis はグラフィック用紙市場の縮小を受けてパッケージング事業・
ビジュアルコミュニケーション事業・機能紙への転換に着手していた。Antalis を買収することで、両事業を手に
入れたのみならず、事業ポートフォリオ転換のノウハウも手に入れることができた。
買収後の業績貢献も顕著である。Antalis の 2022 年 3 月期決算では売上高 1,807.1 百万ユーロ
(約 2,350 億円)を計上しており、KPPGHD の 2022 年 3 月期決算においては Antalis の売上高が
通年で寄与し、1,320 億円の増収効果をもたらした。KPPGHD 全体では 1,330 億円、30.9%の増収と
なった。粗利益率としても 12.1%から 16.5%へ 4.4pt 上昇している。また、買収後に Antalis によって追
加の M&A を行っていることも寄与している。ドイツ・ポーランド・スペインなどで M&A を行い、欧州でのパッケー
ジング事業・ビジュアルコミュニケーション事業のプレゼンスを向上させた。
このような海外 M&A が実現したのは、KPPGHD の準備が整っていたからに他ならない。KPPGHD は世界
の紙パルプ市場を観察し、大型の業界再編が起こることを予見していた。設立当初から海外志向が強く、海
外市場の動向の変化を敏感に捉える企業文化が生きたと言える。また、2018 年の東証第一部上場により
買収案件が多く持ち込まれるようになっており、2019 年の Spicers 買収により海外 M&A のノウハウを蓄積
していた。Antalis 側もファンド傘下での再建より同業である KPPGHD の傘下入りを望んでいた。欧州・日
本における大手紙流通業として両社の考え方は似ており、PMI もスムーズに進んだ。KPPGHD の海外
M&A は、単なる事業規模拡大を目的としたものではなく、高付加価値のパッケージング事業およびビジュアル
コミュニケーション事業の顧客基盤・ノウハウを獲得する戦略的投資として機能したと言える。
この一連の成功は、紙流通業に精通している代表取締役会長田辺円氏と、東京銀行、日本電産出身で、
Antalis の DeputyCEO 兼 CFO を務めた代表取締役社長兼 CEO の坂田保之氏の手腕によってもたら
されたと言えよう。図表 18 のように、ボルトオン型の M&A も着々と進んでおり、今後もさらなる海外 M&A
戦略に期待が持てる。
20
KPP グループホールディングス | 9274(東証プライム)
図表 18. 主なボルトオン型の M&A 実績
年
概要
国・地域
事業領域
2019 年
Wilmaridge Pty Ltd(Direct Paper 事業)
豪州
紙、パッケージング
2021 年
Universal Packaging Limited
NZ
パッケージング
2022 年
BB Pack Group
ドイツ
パッケージング
2022 年
Cohal Group
スペイン
パッケージング
2023 年
Domain Paper (Australia) Pty Ltd
豪州
パッケージング、ビジュアルコ
2023 年
Integart
ポーランド
ビジュアルコミュニケーション
2023 年
Lovepac Inc.
カナダ、メキシコ
パッケージング
2024 年
Tecnoprimaf
イタリア
パッケージング
2024 年
100 metros
ポルトガル
パッケージング
2024 年
Pakella
ラトビア
パッケージング
2024 年
Signet Pty Ltd
豪州
パッケージング
Image Junction Sdn Bhd/Image Junction
マレーシア
ビジュアルコミュニケーション
Planchas Aislamientos y Embalajes S.L.
スペイン
パッケージング
Leightons Packaging Solutions Limited and
NZ
パッケージング
英国
パッケージング
クロアチア/東
ビジュアルコミュニケーション
2024 年
2024 年
2024 年
ミュニケーション、紙
(Sabah)のビジュアルコミュニケーション事業
Paper Direct Limited の事業
2025 年
The Packaging Company (Midlands) Ltd
2025 年
Fortuna Komers d.o.o.
2025 年
名古屋紙業株式会社
日本
製紙原料・リサイクリング
2025 年
Club Groupe
フランス
ビジュアルコミュニケーション
2025 年
Texo Group B.V.
オランダ
ビジュアルコミュニケーション
2025 年
シナネンエコワーク株式会社
日本
環境・GX
2026 年
Spandex Australia Holding Pty Ltd
豪州
ビジュアルコミュニケーション
2026 年
Hein Verpackungen GmbH
ドイツ
パッケージング
2026 年
中外写真薬品株式会社+グループ 6 社
日本
ビジュアルコミュニケーション
2026 年
Speidel GmbH(Speidel Verpackungen)
ドイツ
パッケージング
欧・バルカン
出所:会社資料よりストラテジー・アドバイザーズ作成
21
KPP グループホールディングス | 9274(東証プライム)
4. 田辺会長、坂田社長のプロフィール
1) 代表取締役会長田辺円氏のプロフィール
自然に囲まれた少年時代
代表取締役会長の田辺円氏の半生は、「観察・準備・実行」「つなぐ」といったキーワードで表される。1949
年に北海道北見市の公務員の家庭に生まれた。小学生時代は大人しく、けんかもしないような少年だったと
いう。豊かであり厳しくもある道東の土地において、遊び相手はもっぱら自然の山や川であった。春には蕨など
の山菜やキノコを山で取り、夏にはいかだを作って川下りをし、秋にはブドウやこくわの実を取って、十分に自然
の恵みを満喫した。北見市の冬は時にマイナス 30 度にもなる。そんな時は畑に雪で土俵を作り、相撲を取っ
て遊んでいたとのことである。移り行く季節の中で、自ら面白いと思う遊びを作り出していた少年時代を、田辺
氏は「ぜいたくだった」と語る。
自然の中での遊びとラグビ
ーが育んだ「観察・準備・実
行」「つなぐ」
1964 年には北海道北見北斗高校に入学する。そこで出会ったのがラグビーである。同校は 1950 年代から
現在に至るまで、北海道を代表するラグビーの強豪校である。田辺氏は 3 年間ラグビーに集中した。猛練習
をこなし、2 年生の時に全道大会で優勝し、全国大会出場を果たしている。ラグビー部の副キャプテンを務
め、ポジションはフランカーであった。フランカーは、スクラムの 3 列目でスクラムを安定させるだけでなく、スクラム
後の状況を観察して、攻撃のサポートやディフェンスを真っ先に行うポジションである。攻守ともによく走り、タック
ルを恐れず、チームのために献身的に動くことを求められる。また判断の速さや粘り強さも必要である。
大学はラグビー推薦で複数の声が掛かった中で亜細亜大学に進学する。夜行列車で上野駅に着き、不案
内な東京を一人で大学の寮に向かったそうである。新興チームであった亜細亜大学の中で、田辺氏はフランカ
ーとしてすぐにレギュラーとなり、その座を 4 年間守り通した。副キャプテンや副寮長も務めてチーム力の底上げ
を図り、グラウンド内外で多忙な日々を過ごしていた。
少年時代の自然の中での遊びの経験や、高校大学でのラグビーの経験は、その後の田辺氏の基礎を形作っ
たと考えられる。山や川での遊びも、十分な観察や準備がなければ楽しめないだけでなく、時には命の危険す
らある。そのような中で自律的に判断して実行する力が磨かれた。高校・大学のラグビーを通じて、副キャプテ
ン、副寮長を務めたことも基礎となっている。トップの動きを観察するとともに、メンバーの動きをつぶさに観察
し、チームをつなぐことが求められる。ラグビー部として一体感を保ち、チームとして高い目標を目指す姿勢が身
に着いたと考えられる。
大同洋紙店に入社し、製紙
メーカー、ユーザー、二次
卸、従業員を「つなぐ」
就職に際して複数の企業からラグビー推薦の話もあったが、ゼミの先生の紹介で 1971 年に大同洋紙店に
入社した。しかし決して順風満帆な船出ではなかった。新聞用紙部に配属され、プロジェクトを担ったものの、
扱った用紙が欠陥品であり、その対処に追われた。その後総務部人事課に異動になった。まだ新人と言っても
良い年次だが、社内報を創刊し、編集長となる。その他にも本社一括採用への転換や、会社案内の刷新を
行った。これらは全て、社内を観察して必要と思った「社員をつなぐ」活動を実行した例である。現在ではエン
ゲージメントやインターナルブランディングと言われる施策を、先駆的に行っていたことになる。
1976 年には仕入部に異動した。当時はまだ紙代理店の数が多く、競争も激しい時代であったが、担当した
製紙メーカーの多くでシェアアップを果たし、No.1 代理店へと引き上げた先もあった。製紙メーカーのニーズを
観察し、代理店としてできることを実行した成果である。社内では、若手で勉強会を作って「仕入部だより」を
発行し、社内への情報発信を行っている。またこの時期に労働組合の副委員長も経験している。副委員長
ながら会社との団体交渉で矢面に立つこともあった。労働組合内を取りまとめつつ、労使双方を観察した上で
バランスを取って対処する力が磨かれた。
22
KPP グループホールディングス | 9274(東証プライム)
1992 年には卸商部に異動して二次卸への販売を手掛けた。ここでも卸商からの評価は高く、営業成績は
抜群に良かった。オーナーとしての卸商を理解し、その懐に飛びこんで販売を広げたとのことである。人脈をつな
ぐ力が発揮された時代であったが、「人脈をつなぐだけのビジネスのやり方では未来がないのでは」と考えるに至
った。目先の数字が必要な営業部門にいながら、会社や業界のビジネスのやり方に考えが及んでいた。その考
えの元に、開発部門への異動を申し出る。
1996 年に異動した開発部門では様々な商品を手掛けたが、今でも日常的に見かける商品としては「切花
長持ちシール」がある。当時の農水省は、減反政策により空いた耕地での花卉栽培を推奨していた。スーパ
ーでの生花の販売が始まったが、より生花を長持ちさせることが求められていた。そこで、生花を長持ちさせる
薬剤をシートに浸透させてシール状にして生花とともに販売し、顧客がそのシールを花瓶の水に入れることで成
分が溶け出し、生花を長持ちさせるというものである。花卉栽培が増加していることを受け、スーパーや消費者
のニーズを観察し、紙で何のサポートができるかを検討し、製品発売までつなげている。同製品は現在でも発
売されており、田辺氏がイノベーションを起こしている一例と言えよう。
マネジメントの階段を上り、
会社の変革を実行
2000 年以降は、本部長、取締役とマネジメントの階段を上っていく。本部長時代はアジア室を開設し、さら
に KPP 中国を設立して初代董事長となるなどグローバル展開の一翼を担った。取締役時代は家庭の紙ごみ
を回収してリサイクルする仕組みであるタウン ecomo を全国展開し、国内の動静脈連携の基礎を構築して
いる。2012 年に代表取締役副社長、2013 年に代表取締役社長となってからは、次々と大きな変革を成
し遂げていく。住商紙パルプとの合併、東証第一部への上場、Spicers、Antalis の子会社化などグローバル
化の推進、持株会社体制への移行、「KPP グループホールディングス株式会社」への社名変更などを経て、
現在の KPPGHD は 15 年前の国際紙パルプ商事とは全く異なる会社に生まれ変わったと言えよう。グローバ
ルに業界全体を観察し、準備し、変革を実行した田辺氏のリーダーシップには今後も期待できる。
KPPGHD と業界の行く末
を担う
紙流通の業界においても、田辺氏の 55 年に及ぶ経験より長い経営者は少ない。長年の経験を経ても、現
状に安住することなく、観察を続け、次なる時代への準備を進め、さらには業界に対して自律的な働き掛けを
続けている。
本節冒頭に、「田辺円氏の半生は、「観察・準備・実行」「つなぐ」といったキーワードで表される」と記した。55
年にわたる紙卸としての経験を、田辺氏は昨日のことのようによどみなく語る。同氏が現在に至るまで観察・準
備を怠らず、自律的な動きを続け、製紙メーカーとユーザーのみならず、従業員をつなぎ、業界全体をもつなぐ
立場になったことを思わせる。田辺氏の考え方は KPPGHD の中に今後も色濃く反映されていくであろう。
2) 代表取締役社長兼 CEO 坂田保之氏のプロフィール
現在の KPPGHD を形作るきっかけである海外大手紙流通業の買収の成功には、代表取締役社長兼
CEO の坂田保之氏の経歴が大きく寄与したと考える。幅広い経歴の一つ一つが、2017 年の国際紙パルプ
商事入社以降の企業変革に大きな影響を与えている。
経営学部にて国際的な仕事
に就きたいと強く思う
大学は横浜国立大学の経営学部に進んだ。当時まだ新しかった「経営学」という響きが新鮮に聞こえ、アメリ
カの最先端の学問を学ぶ雰囲気に魅力を感じたとのことである。マサチューセッツ工科大学帰りの教員のゼミ
で学ぶうちに、国際的な仕事に就きたいと強く思うようになった。
東京銀行にて国際的なビジ
ネス感覚を養う
1982 年に東京銀行(現三菱 UFJ 銀行)に入行する。東京銀行は戦前の横浜正金銀行の系譜を引き
継ぎ、外国為替専門銀行として活動していた。貿易金融、外国為替、海外業務を中核業務とし、日本企
業の海外進出支援や輸出入金融・貿易金融、海外シンジケートローンなどに圧倒的な強みを持っていた。そ
のような中で坂田氏は、為替のディーリングといった市場部門から、インドネシアの炭鉱開発やインドの大規模
プロジェクトを扱う融資部門など幅広い業務を経験した。当初の希望通り、海外赴任も約 14 年経験した。
「海外で現地の人々と直接渡り合い、ビジネスの本質を見抜く経験を積めたのは大きな財産だった」と坂田氏
は語る。
23
KPP グループホールディングス | 9274(東証プライム)
ニデックでは買収企業の
PMI、経営企画を担当
2011 年には日本電産(現ニデック (6594 東証プライム))に転職した。銀行員として企業のファイナンス
をサポートする立場から、製造業の内側へと立場を変えることとなった。日本電産は積極的な企業買収で拡
大してきた企業であり、当初は主に買収後の PMI を担当した。買収した企業に出向して統合作業を行いつ
つ、工場閉鎖など再建にも従事した。その後は国内での経営企画業務にも携わり、車載用モーター開発も
手掛けた。
国際紙パルプ商事では海外
企業買収、PMI にて大きな
貢献
2017 年に国際紙パルプ商事に転職し、過去の経験を活かして 2019 年の Spicers、2020 年の
Antalis 買収を手掛けることとなる。特に Antalis 買収に際しては、優位な価格で買収できたこと、債務免
除を受けたことにより、その後の KPPGHD に大きなメリットをもたらした。Antalis では DeputyCEO 兼 CFO
を務め、欧州最大の紙商との PMI を巧みにリードした。東京銀行、日本電産での経験がここに結実したと言
えよう。
KPPGHD を次の成長段階
へ導く手腕に注目
坂田氏は 2024 年 6 月に、KPPGHD の代表取締役社長に就任した。経歴を振り返ると、大学時代の学
び、東京銀行で培った国際金融と海外ビジネスの知見、日本電産で身につけた PMI の経験、そして
KPPGHD で実践した大型買収とグローバル経営が、一つの流れとして結びついている。パッケージングやビジ
ュアルコミュニケーションなど隣接領域への展開が求められるなか、同氏には、海外子会社を含むグループ全体
の経営資源を有効に組み合わせ、買収効果を持続的な収益力へ転換する役割が期待される。KPPGHD
を次の成長段階へ導く経営手腕が注目される。
24
KPP グループホールディングス | 9274(東証プライム)
5. 各事業のビジネスモデル
1) 事業ポートフォリオ
KPPGHD の事業ポートフォリオは、図表 19 のようになっている。
図表 19. 業績概要(事業ポートフォリオ別)
(百万円)
25/3 期
26/3 期
増減率
売上高
670,042
650,368
-2.9%
紙(ペーパー)
325,438
303,753
-6.7%
ープリント
258,272
242,085
-6.3%
ーオフィス
67,166
61,667
-8.2%
板紙(ペーパーボード)
71,637
72,911
1.8%
パッケージング
119,309
124,790
4.6%
ビジュアルコミュニケーション
51,325
58,069
13.1%
古紙・パルプ
51,977
43,437
-16.4%
化成品・その他
50,356
47,408
-5.9%
129,116
130,042
0.7%
紙(ペーパー)
59,792
55,842
-6.6%
ープリント
45,711
43,099
-5.7%
ーオフィス
14,081
12,742
-9.5%
板紙(ペーパーボード)
4,468
4,466
0.0%
パッケージング
40,044
42,269
5.6%
ビジュアルコミュニケーション
15,823
17,919
13.2%
古紙・パルプ
4,215
4,588
8.8%
化成品・その他
4,775
4,959
3.9%
115,572
119,966
3.8%
-25.6%
売上総利益
販管費
営業利益
売上総利益率
13,544
10,075
25/3 期
26/3 期
19.3%
20.0%
紙(ペーパー)
18.4%
18.4%
ープリント
17.7%
17.8%
ーオフィス
21.0%
20.7%
板紙(ペーパーボード)
6.2%
6.1%
パッケージング
33.6%
33.9%
ビジュアルコミュニケーション
30.8%
30.9%
古紙・パルプ
8.1%
10.6%
化成品・その他
9.5%
出所:会社資料よりストラテジー・アドバイザーズ作成
売上総利益では、パッケージ
ング事業とビジュアルコミュニ
ケーション事業の合計が既に
紙事業を上回る
10.5%
2026 年 3 月期の売上高構成比では、紙事業が 46.6%と依然として最大だが、パッケージングが
19.1%、ビジュアルコミュニケーションが 8.9%を占めている。売上総利益ベースでは、紙事業の構成比が
43.1%である一方、パッケージング事業(32.6%)とビジュアルコミュニケーション事業(13.8%)を合計
すると 46.4%となり、既に紙事業を上回っている。売上総利益率では、パッケージング事業、ビジュアルコミュ
ニケーション事業が 30%を超えている。
25
KPP グループホールディングス | 9274(東証プライム)
事業ポートフォリオ別売上高比率および営業利益率の過去からの推移は図表 20 のとおりである。
図表 20. 事業ポートフォリオ別売上高比率および営業利益率の推移(単位:%)
<事業ポートフォリオ別売上高比率>
19/3期
8.9%
17.7%
11.7%
22/3期
7.7%
7.8%
51.7%
5.5%
53.3%
13.8%
26/3期
7.5%
7.6%
7.3%
6.7%
48.5%
17.8%
10.7%
18.9%
25/3期
8.9%
46.6%
19.1%
10.7%
11.2%
■紙 ■板紙 ■パッケージング ■ビジュアルコミュニケーション ■古紙・パルプ ■化成品・その他
<営業利益率>
19/3 期
22/3 期
25/3 期
26/3 期
0.6%
1.7%
2.0%
1.5%
出所:会社資料よりストラテジー・アドバイザーズ作成
Spicers、Antalis の子会
社化を経て収益モデルの転
換が進む
これは、2019 年の Spicers、2020 年の Antalis の子会社化を経て KPPGHD が従来の印刷用紙・情
報用紙中心の収益モデルから、パッケージングやビジュアルコミュニケーションといった高付加価値事業を中心と
した収益モデルへ転換し、収益性を高めつつあることを示している。
国別売上高比率および営業利益率の推移は図表 21 のとおりである。
26
KPP グループホールディングス | 9274(東証プライム)
図表 21. 国別売上高の推移
17/3期
0.8%
20/3期
1.0% 3.3%
0.9%
19.9%
23/3期
8.2%
9.8%
38.5%
23.6%
43.7%
78.4%
■ 日本
■アジア
26/3期
43.8%
72.1%
0.5%
■米州
■欧州
36.7%
6.0%
9.0%
3.6%
■その他(オセアニア等)
<営業利益率>
17/3 期
20/3 期
23/3 期
26/3 期
0.3%
0.5%
3.1%
1.5%
出所:会社資料よりストラテジー・アドバイザーズ作成
Spicers、Antalis の子会
社化を経て売上高における
日本の割合は 4 割弱
こちらも 2019 年の Spicers、2020 年の Antalis の子会社化により、欧州、オセアニアの割合が大きく増
加し、日本の割合は 4 割弱にまで低下している。営業利益率も上昇しており、KPPGHD のグローバル化が
進んでいることが見て取れる。
2) 紙事業、板紙事業
祖業である紙事業、板紙事
業はグローバルなサプライチ
ェーン事業へと進化
紙事業、板紙事業は、KPPGHD の祖業であり、現在も売上高・売上総利益の半分程度を支える中核事
業である。単なる紙の卸売事業ではなく、国内外の販売ネットワーク、物流機能、調達機能、顧客基盤を活
用したグローバルなサプライチェーン事業へと進化している。
国内では、国際紙パルプ商事を中心に、印刷・情報用紙、板紙、包装用紙、特殊紙など幅広い紙製品を
取り扱っている。出版社、印刷会社、企業、官公庁など長年にわたり築き上げた顧客基盤を有しており、全
国に展開する物流網を活用して安定供給を実現している。また紙の流通だけでなく、原紙の選定、在庫管
理、物流最適化、環境対応提案などを通じて、顧客のサプライチェーン全体を支援する機能商社としての役
割を強化している(図表 22)。また、古紙を回収して原材料として製紙メーカーに供給することも手広く行
っている(図表 23)。高い古紙回収率により、ユーザーの環境への取り組みを支援しつつ、取引の安定性
を高めている。
27
KPP グループホールディングス | 9274(東証プライム)
図表 22. 国内の紙事業、板紙事業
出所:会社資料
図表 23. 国内の動静脈連携の状況
出所:会社資料
海外では事業規模と地理的
な広がりが飛躍的に拡大
海外では、2019 年の Spicers、2020 年の Antalis の子会社化を契機に、事業規模と地理的な広がり
が飛躍的に拡大した。2026 年 3 月末現在で世界 49 カ国・203 都市・234 拠点を展開しており、欧州、
米州、オセアニア、アジアを含むグローバルネットワークを有している。海外事業では紙販売において、調達、物
流、マーケティング機能を組み合わせ、在庫を保有するペーパーマーチャント型の事業モデルを展開しており、
世界各地で培ったノウハウを共有することでグローバルシナジーの創出を目指している。
紙事業、板紙事業は、安定的な利益を創出するだけでなく、紙流通に関するノウハウの高度化や人材育
成、顧客基盤の拡充を担う中核事業として重要な役割を担っている。同事業が生み出す経営資源により、
収益性・成長性の高いパッケージング事業やビジュアルコミュニケーション事業へ進出することが可能になってい
る。
28
KPP グループホールディングス | 9274(東証プライム)
3) パッケージング事業
パッケージング事業は国内外
で大きく拡大
パッケージング事業は、KPPGHD が推進する「事業ポートフォリオの転換」を象徴する成長分野と言える。印
刷・情報用紙市場の中長期的な縮小を踏まえ、包装分野を重点的な成長領域として位置付けている。同
事業は、紙事業との親和性を活かしながら市場成長を取り込める戦略分野である。段ボール原紙や紙器向
け板紙、食品・日用品向け包装資材、産業用包装資材などを幅広く取り扱っており(図表 24)、単なる
商材販売にとどまらず、包装設計や物流効率化提案、環境対応提案などソリューション型営業を展開してい
る。特に近年は、脱プラスチック需要の高まりを背景に、紙製包装や環境配慮型素材への需要が拡大してお
り、長年培った紙の知見と顧客基盤を活用して紙化ソリューションの提案を強化している。また、EC 市場の
拡大により包装材需要が底堅く推移していることも追い風となっている。顧客の用途・デザイン・機能要件に
合わせたカスタマイズを行うことで設計・加工・物流も含めたソリューション提案を行っており、図表 19 の通り
高い売上総利益率となっている。
Antalis、Spicers を連結子会社化したことで、欧州、オセアニア、米州を中心に包装資材販売網を大幅に
拡大した。両社は積極的な M&A を通じて包装資材事業を強化しており、KPPGHD もその基盤を活用し
ながらグローバル展開を進めている。特に Antalis は 2010 年代初頭から M&A によって紙からパッケージン
ビ ス ポ ー ク
グへの事業ポートフォリオの転換を加速させ、現在もBespoke(オーダーメイド)型ソリューションの提供に注
力している。オセアニアでは Signet や ABL Distribution などの買収を通じて産業包装分野を拡大し、紙
卸売業から総合包装ソリューション企業への転換を進めている。
紙・板紙事業が生み出す顧客基盤や調達力、物流機能を活用しつつ、包装資材、環境対応製品、産業
資材へ展開することで収益性を高めている。また、循環型社会の実現というミッションとも親和性が高く、紙化
や資源循環を通じて環境価値と経済価値を両立できる事業として期待されている。今後も国内の環境対
応需要と海外での M&A・クロスセル戦略を通じて、KPPGHD の成長を支える中核事業として拡大していく
ことが見込まれる。
図表 24. パッケージング事業の取り扱いアイテム例
<段ボール/パレット>
<ビスポークパッケージング>
<フォーム緩衝材>
<段ボール緩衝材>
出所:会社資料
4) ビジュアルコミュニケーション事業
ビジュアルコミュニケーション
事業は、顧客のブランディン
グ・マーケティング活動を支
援するソリューション提供へと
役割を広げる
ビジュアルコミュニケーション事業は、パッケージング事業と並んで KPPGHD の事業ポートフォリオ転換を支える
成長分野の一つである。従来の紙・板紙事業が印刷用紙や情報用紙を主力としてきたのに対し、ビジュアル
コミュニケーション事業は広告、サイン・ディスプレイ、デジタルプリンティング、店舗装飾、イベント関連など、
人々や企業が情報を「見せる」「伝える」ための資材やソリューションを提供する事業として展開されている
(図表 25)。大判インクジェット印刷機(LFP)といったハードやインク等の消耗品をはじめ、サイネージや
室内装飾、カーラッピング用のメディアの供給などを一貫してコーディネートしている。近年は小売業や商業施
設における販促活動の高度化、デジタルサイネージとの融合、イベント・展示会需要の回復などを背景に、単
なる印刷材料販売から、顧客のブランディング・マーケティング活動を支援するソリューション提供へと役割を広
げていることで、図表 19 の通り高い売上総利益率となっている。
29
KPP グループホールディングス | 9274(東証プライム)
国内では、2026 年 7 月に 2 社の買収を発表している。中外写真薬品株式会社は印刷用メディア等関
連資材の販売および写真関連事業を営んでいる。株式会社プロスパーグラフはデザインおよび店頭販促物
等の制作・施工に強みを持っている。ビジュアルコミュニケーション関連資材の商品ラインナップ拡大、販売力
強化とともに、提案力・ソリューション開発力の向上、収益力強化を図っている。
海外ではビジュアルコミュニケーション事業の存在感がさらに大きくなっている。Antalis は欧州最大級の紙・包
装資材ディストリビューターであると同時に、同分野でも実績を挙げている。サイン・ディスプレイ材料、グラフィッ
クメディア、デジタル印刷資材などを取り扱い、欧州各国で幅広い顧客基盤を有し、欧州 No.1 の地位も視
野に入ってきている。オセアニアでは Spicers がビジュアルコミュニケーション事業の拡大を積極的に進めてい
る。近年買収した Spandex Australia は、サイン&ディスプレイ市場向け資材の有力企業であり、これによ
り Spicers は従来の紙卸売主体の事業構造から、ビジュアルコミュニケーション事業を含む多角的な事業ポ
ートフォリオへ転換を進めている。
今後の成長ドライバーとして、第 4 次中期経営計画でも「事業ポートフォリオの転換」と「グローバルシナジー
の追求」が重要戦略として掲げられており、ビジュアルコミュニケーション事業はその中核を担っている。デジタル
印刷市場の拡大、店舗装飾や広告表現の高度化、サイン・ディスプレイ需要の増加など市場の拡大に沿っ
た成長に加え、グローバル拠点間での商材共有や顧客紹介によるシナジー創出が期待されている。
KPPGHD の事業構造を「紙依存型」から「グローバルな高付加価値ソリューション型」へ変革する重要な役
割を果たしている。
図表 25. ビジュアルコミュニケーション事業の展開例
<店舗装飾>
<イベント展示>
出所:Antalis Web ページ
5) 古紙・パルプ事業
「紙を販売する動脈ビジネ
ス」と「古紙を回収し再資源
化する静脈ビジネス」を併せ
持つことで、紙のライフサイク
ル全体に関与できる独自の
事業モデルを構築
KPPGHD の古紙・パルプ事業は、ミッションである「循環型社会の実現に貢献する」を最も体現している事業
である。
国内では、紙の販売を中心とする「動脈産業」と、古紙の回収・再資源化を担う「静脈産業」を一体的に展
開し、循環型ビジネスモデルを構築している。古紙の回収、選別、加工、製紙メーカーへの販売を中心に事
業を展開している。製紙メーカーとのネットワークや物流機能を活用し、新聞古紙、段ボール古紙、雑誌古
紙などを安定的に回収・供給している。製紙メーカーにとって古紙は重要な原材料であり、KPPGHD はその
需給をつなぐ流通機能を担っている。単なる古紙取引だけでなく、顧客企業の廃棄物削減や資源循環の取
り組みを支援することで、環境価値の創出にも貢献している。近年はサーキュラーエコノミーへの関心の高まり
や ESG 投資の拡大を背景として、企業による資源循環ニーズが高まっている。こうした潮流を成長機会と捉
え、古紙回収だけでなく、再生資源の有効活用やリサイクルソリューションの提供を強化している。
30
KPP グループホールディングス | 9274(東証プライム)
図表 26. 古紙・パルプ事業
出所:会社資料
KPPGHD は「紙を販売する動脈ビジネス」と「古紙を回収し再資源化する静脈ビジネス」を併せ持つことで、
紙のライフサイクル全体に関与できる独自の事業モデルを構築している。紙事業、板紙事業、パッケージング
事業、グリーンビジネスとのシナジーを生み出す重要な基盤となっている。
6) 化成品・その他事業
化成品・その他事業は、化
学製品、産業資材、不動産
賃貸等も含む
KPPGHD の化成品・その他事業は、紙・板紙事業やパッケージング事業を補完する領域として位置付けら
れ、事業ポートフォリオの多様化を支える役割を担っている。
国内の化成品事業では、製造業向けの各種化学製品や産業資材、機能性材料などを取り扱っている。長
年培ってきた顧客基盤を活用しながら、顧客の生産活動を支える商材を提供することで取引領域を広げて
いる。顧客の調達課題や環境対応ニーズに応じた提案を行うことで、紙事業・板紙事業の基盤強化にも貢
献している。
またその他事業には不動産賃貸も含まれている。KPPGHD は長年の事業活動を通じて保有してきた不動
産について、個別に収益性を確認しながら保有・売却を判断している。不動産賃貸は大きな成長分野では
ないが、安定的な賃貸収入を獲得することで紙関連の事業を補完し、グループ全体の収益安定化に寄与し
ている。
7) 国際紙パルプ商事株式会社の営業担当者の活動内容
KPPGHD が、紙流通業として生んでいる付加価値は、国際紙パルプ商事/印刷情報用紙営業本部の営
業担当者の活動内容例(図表 27)に見ることができる。
31
KPP グループホールディングス | 9274(東証プライム)
図表 27. 営業担当者の活動内容例
○情報収集・分析、準備
紙に関連する業界、市況の情報、担当企業、同業他社・業界の情報を収集・分析し、本日の営業の準備や顧
客に対する情報提供の準備を行う
○チームミーティング
他の営業担当者と情報共有を行う。新規提案のヒントや顧客満足度を高める施策について相互に提案する
○既存顧客・二次卸への情報提供
既存顧客・二次卸への情報提供、フォローを行う。その場でオーダーを受けることもあり、在庫、生産、物流の状況
を確認して手配を行う
○新規見込み客への営業
あるメーカーが工場・事務所および販売店を新設する情報を掴み、準備段階のメーカー担当者に対して、工場・事
務所に対する印刷情報用紙の提供、工場からの輸送に対するパッケージング、販売店の店舗内装について合わせ
て提案する
○既存顧客の深耕
製紙メーカーA の工場が稼働停止になったことを受けて、A の製品を納入していたユーザーに対し、代替品を提案
する。従来の製品を置き換えるだけではなく、環境対応を強化した製品、物流、加工を示し、ユーザーの SDGs 対
策を強化する提案を行う
○既存顧客への提供商品拡大営業
印刷情報用紙を卸していた企業が新たに BtoC 分野に進出するとの話を聞き、製紙メーカーとの打合せを元に包
装資材の提供について営業を行う。印刷情報用紙と物流を共通化することで、低コストの包装資材調達を提案す
る
○事務処理
出所:会社資料よりストラテジー・アドバイザーズ作成
グローバルネットワークを活
用した国内営業の展開
営業担当者として最も重視しているのは、情報収集・分析、準備である。紙に関連する業界、市況の情報を
整理するのは前提として、担当企業、同業他社・業界の情報を収集することで、紙に対する需要を見定めた
り、担当企業の調達に資する提案をしたりすることが可能になる。既存顧客に対してそのような提案を繰り返
すことで、新たなオーダーを受けることに加えて営業担当者としての信頼感を向上させることができる。また、着
実な事務処理を行うことも信頼感を得るには重要である。
Antalis、Spicers を傘下に収めたことで、欧州・オセアニアの企業の情報も入るようになってきている。日本
国内に進出する企業に対しては、印刷情報用紙、パッケージング、ビジュアルコミュニケーションを一体で提案
するなど、利便性の高いサービスも提供できるように体制を構築しつつある。
国内の既存顧客に対しては、社内外の情報をフル活用して付加価値の高いサービスを提供している。業界
における生産・在庫状況を見ての機敏な調達製品・調達時期の変更や、物流・加工・保管も含めた調達コ
ストの低減、環境対応の強化などで顧客に貢献している。
- 企業 DNA と経営戦略論からの視点
1) 企業 DNA
企業 DNA は「紙代理店と
して育んだ観察・準備・実行
の力と、グローバル・新事業
に展開する進取の精神」
KPPGHD は、「組織を支える DNA」として「創紙力」を挙げている。「創紙力」とは「紙で何ができるかを考え
る力」として定義されている。図表 7 に示した紙の用途や可能性を広げることで新たな価値を創出し、社会
課題の解決につなげることが創紙力の本質である。
32
KPP グループホールディングス | 9274(東証プライム)
ストラテジー・アドバイザーズは、経営幹部へのインタビューを通じ、KPPGHD の DNA は「紙代理店として育
んだ観察・準備・実行の力と、グローバル・新事業に展開する進取の精神」と考えている。
図表 27 に見られるように国際紙パルプ商事の営業担当者はメーカー、二次卸、ユーザーの間で調整しつ
つ、各方面に付加価値を生むように活動している。そのためには、相手をよく観察し、要望を汲み、紙で何が
できるかを考えつつ実行に移す力が必要である。また業界の動向を先読みし、一歩先に動く進取の精神も必
要である。「人の KPP」とも言われる通り、このような強みを脈々と引き継いでいることが、海外事業会社も含
めた KPPGHD の DNA と言える。
卸売業は、一般的に収益性が低いとされる。メーカーと顧客の間で双方から収益への圧力を受け、価格や
納期などで融通をつけることを求められる。紙流通業においてもトレーディングについては収益性が低く、収益
性の低さを補うべく、図表 9 の通り合併や合従連衡が起きている。その中で KPPGHD は、合従連衡をリー
ドする主体として活動してきた。しかし傘下に収めた企業を KPPGHD 色に染めるのではなく、良いところを活
かし、新しい企業の強みとして組み込むなど、企業としての生まれ変わりを繰り返している。また統合した企業
の人材を活用する他に、中途採用人材も活躍しているなど人材活用も巧みである。リソースを活用する柔軟
性があると言えよう。
2) 経営戦略論からの視点-リソース・ベースト・ビュー(RBV)からのアプローチ
KPPGHD の模倣困難性は
「M&A を通じて獲得したグ
ローバルな販売網、顧客基
盤、パッケージング・ビジュア
ルコミュニケーション分野のノ
ウハウ」
経営戦略論として、自社の経営資源(リソース)に着目する「リソース・ベースト・ビュー(RBV)」と呼ばれ
るアプローチがある。RBV の大家であるジェイ・バーニーは、自社のリソースがどのくらいの強みになるかをチェック
するフレームワークとして VRIO を提唱している。自社のリソースの有効活用可能性に関する評価軸として、
「経済価値<Value>」、「希少性<Rarity>」、「模倣困難性<Inimitability>」、「組織
<Organization>」を挙げている。VRIO は、これら 4 つの評価軸の頭文字をとったものだが、バーニーはこ
の中でも特に、「模倣困難性」があり、「組織」による裏付けがあるリソースが、競争優位に資するとしている。
KPPGHD のリソースを VRIO を用いて評価すると以下の通りになる。
V:世界 49 カ国にわたるグローバルネットワークは、為替や需給の地域的な変動の影響を緩和することがで
きる。またビジネスモデルとして、マーチャント型・ディストリビューター型・トレーディング型を持っており、地域特
性に応じて使い分けることができる。
R:紙流通業者で同規模の地理的カバレッジと顧客基盤を併せ持つ企業は限定的であり、地域横断での
顧客対応力・調達力の厚みが差別化要因となる。特に欧州・オセアニアでの大型買収基盤を含む点が希
少性を高めている。また国内の総合循環型ビジネスは、動静脈連携を高い水準で達成しており希少性があ
る。
I:Antalis、Spicers を傘下に収め、パッケージング事業、ビジュアルコミュニケーション事業の商圏・ノウハウ
を手に入れており、他社が短期間で追随するのは難しい。
O:世界各地の経営は、主に地元の経営者が担うことで安定的な組織となっている。共同購買やクロスセ
ル、顧客紹介などはこれから本格的に取り組む段階である。
これらのリソースは今後の事業拡大に大いに貢献すると考える。
3) 経営戦略論からの視点-5 フォース分析、ポジショニング理論からのアプローチ
マイケル・ポーターの 5 フォー
ス分析
マイケル・E・ポーターは、競争戦略を作る際の決め手は、「会社をその環境との関係で見ることである」、とし
て、業界構造の分析の重要性を唱えている。ポーターは、5 つの競争要因として、①既存企業同士の競争、
②新規参入者の脅威、③代替品(代替サービス)の脅威、④買い手の交渉力、⑤供給者の交渉力、を
挙げている。この整理に沿えば、KPPGHD の事業環境は以下のとおりである。
33
KPP グループホールディングス | 9274(東証プライム)
既存企業同士の競争
国内の紙流通業としては同業他社との差別化が難しく、収益性を押し下げている。二次卸である紙商などの
数が多く、過当競争により利益圧縮圧力が強い。グローバルの観点では、各地域での競争は激しい。グロー
バルでのシナジー発現はまだ各社とも緒に就いた段階である。
新規参入者の脅威
国内においては、製紙メーカー、二次卸、ユーザーと強固なネットワークを持っており、高い物流効率により新
規参入者に対してコスト優位性を持つ。新規参入者が大きく規模を拡大する可能性は低い。グローバルに
は、欧州で最大の紙商 Antalis、オセアニアで有数の紙商 Spicers を傘下に収めており、PMI やガバナンス
体制確立も既に終えている。同様のグローバルネットワークを保有するには多くの時間や資金が必要と考えら
れる。
代替品(代替サービス)の
脅威
電子媒体・データ化の進展により印刷・出版向け紙需要が構造的に減少している。需要減少に伴い市場縮
小・価格競争激化が進み業界収益性を大きく毀損する圧力となる。紙の流通としては、製紙メーカーが自ら
直販を行う部分が増えており、欧州では競合となっている。一方、国内ではメーカー直販は本格的拡大には
至らないと考えられる。
買い手の交渉力
国内の紙流通としては、出版社・印刷会社など大口取引先が多く、購買量を背景に買い手が価格交渉力
を有する。製品差別化が限定的であり、買い手は複数の紙流通業者の中から容易に乗換可能である。値
下げ要求や条件変更が利益率を直接圧迫する構造である。パッケージング事業やビジュアルコミュニケーショ
ン事業においては、顧客の物流施策やブランド戦略と密接に関わっていることも多く、一定の利益率を確保す
ることができる。
供給者の交渉力
独立系の紙流通業者は複数の製紙メーカーと取引を行っており、完全な支配は受けない。しかし価格決定
に一定の影響力はある。紙の原材料価格やエネルギーコストの上昇は仕入価格上昇に直結するため、販売
価格へ転嫁させることが紙流通業者に求められる。
差別化戦略に注力
マイケル・ポーターは、ある業界の中で成功を収めるためには、明確なポジションを取ることが必要と説いてい
る。ポジショニング理論においては、具体的なポジションの取り方、競争優位の築き方として、①コスト・リーダー
シップ戦略、②集中戦略、③差別化戦略、の 3 つの基本戦略があり、いずれかに舵を切ることが不可欠とさ
れている。5 フォース分析に見られるように、国内の既存の紙流通業が厳しい中で、KPPGHD は、③差別化
戦略に注力している。
KPPGHD の差別化戦略
は、海外 M&A によるグロー
バルネットワーク、高付加価
値領域へのポートフォリオ転
換、循環型ビジネスの展開
KPPGHD の差別化戦略は、主に以下の 3 点である。
- 海外 M&A によるグローバルネットワーク
Antalis や Spicers の買収、両社が行っているさらなる現地での買収などを通じ、国内の紙流通市場依存
から脱却を図っている。世界各地を網羅する独自のサプライチェーンと物流機能を構築し、グローバル規模で
の展開を強みとしている。
- 高付加価値領域へのポートフォリオ転換
ペーパーレス化が進む伝統的な印刷用紙依存から脱却し、EC 拡大に伴い需要が増加するパッケージング事
業や、ビジュアルコミュニケーション事業へリソースをシフトしている。紙流通業者として、取扱製品の領域および
地理的領域を拡大している。
- 循環型ビジネスの展開
国内において、使用後の紙資源を回収・再資源化する「クローズドリサイクル」や環境配慮型素材の提案な
ど、脱プラ・脱炭素ニーズに応える付加価値サービスを提供している。
いずれも国内の紙流通業により培った基盤を活かし、地理的拡大、商品・サービスの拡大、既存業務の深
化を行っている事例である。
34
KPP グループホールディングス | 9274(東証プライム)
7. エクイティ・ストーリー
同社のエクイティ・ストーリー
は「紙流通業を基盤に、パッ
ケージング事業、ビジュアルコ
ミュニケーション事業の展開
加速、グローバルシナジー創
出によって高収益体質へ進
化」
ストラテジー・アドバイザーズが考えるエクイティ・ストーリーは、a)実現可能で緻密な経営戦略、b)ワクワク
する夢、で構成される。またエクイティ・ストーリーは、企業 DNA を基に培われた模倣困難性を最大限に活用
することが条件となる。現在、KPPGHD は紙流通業にて日本、欧州、オセアニアで強固な基盤を持っており、
安定的なキャッシュを創出することができる。グラフィック用紙の内需は減少が見込まれるものの、業界最大級
の規模と再編の実績を活かし、他の紙流通業者との統合主体となる可能性が高い。さらに、ビジュアルコミュ
ニケーションやパッケージングといった新しい領域に進出している。国内のグラフィック用紙需要は減少を続け、
紙流通業の再編は今後も続くと思われるが、過去の実績もあり、再編を主導するなど優位な位置に立てると
考えられる。ビジュアルコミュニケーション事業やパッケージング事業もグローバル展開の余地がある。Antalis、
Spicers を軸としたグローバルでのネットワークは、今後クロスセルや顧客紹介が期待される。さらには北米市
場への展開余地が残っている。今後の展開としては、a)と b)を同時に満たすことが期待できる。同社のエク
イティ・ストーリーは「紙流通業を基盤に、パッケージング事業、ビジュアルコミュニケーション事業の展開加速、
グローバルシナジー創出によって高収益体質へ進化」とする。
KPPGHD は、主力商材であるグラフィック用紙需要の中長期的な縮小を前提として、紙流通事業を基盤に
キャッシュを創出しつつ、運転資本の効率化と資本規律を前提に成長分野へ再配分し、事業ポートフォリオ
の転換を進めてきた。2019 年に豪州の Spicers、2020 年に欧州の Antalis を子会社化し、世界各地で
流通ネットワークを構築した。さらに、紙事業と比較して高い付加価値と成長性を有するパッケージング事業
やビジュアルコミュニケーション事業の商圏・ノウハウを手に入れた。顧客に対して情報提供、物流、ブランディン
グ、環境対応まで支援するグローバル企業になったと考えられる。
今後は、パッケージング事業、ビジュアルコミュニケーション事業のグローバル展開加速が見込まれる。
Antalis、Spicers の統括地域である欧州・米州、アジアパシフィックでは、ボルトオン型の M&A(既存事業
との相乗効果を狙い、補完的な企業や事業を追加買収する戦略)の引き続いての実施、日本、米国で両
事業に関して新規の M&A を企図している。Antalis、Spicers のノウハウおよび M&A により得たノウハウ・
商品・商圏などを活用した拡大が見込まれる。さらに、世界各地で有している強固な顧客基盤や製紙メーカ
ーとの関係を元に、クロスセル、共同調達、物流最適化、ノウハウ共有を通じてグローバルシナジーを発現する
段階にある。将来的には「グローバルネットワークを活用して紙の機能を用いた高付加価値サービスを提供す
るソリューション企業」として再評価される余地がある。
- 業績動向
1) 2020 年代前半の振り返り
2020 年代前半には収益
基盤の多様化が進む
KPP グループホールディングスは、2020 年代を通じて事業ポートフォリオ転換とグローバル展開を推進してき
た。祖業である紙事業・板紙事業が安定したキャッシュを創出する一方で、その経営資源をパッケージング事
業、ビジュアルコミュニケーション事業、環境関連事業へ再配分することで収益基盤の多様化を進めている。
第 3 次中期経営計画期間(2023 年 3 月期~2025 年 3 月期)においては、欧州・米州およびアジア
パシフィック地域を中心とした M&A と海外展開が奏功し、売上高・利益ともに拡大傾向となり、2023 年 3
月期には過去最高益を更新している。特に欧州・米州・オセアニアでは Antalis や Spicers を中心とした紙
流通事業に加え、パッケージング分野への展開が進み、グループ全体の成長を牽引した。
35
KPP グループホールディングス | 9274(東証プライム)
2024 年 3 月期からは、欧州や中国におけるグラフィック用紙需要の減少や市況軟化、物流費・人件費の
上昇などの影響を受け、利益成長は一服している。毎年十数億円ののれんの償却も負担となっている。ただ
し、成長領域であるパッケージング事業やビジュアルコミュニケーション事業は拡大しており、事業ポートフォリオ
転換は着実に進展している。
図表 28. 売上高・営業利益・経常利益推移
800
(十億円)
659.6
700
650.4
40
563.4
600
500
670.0
644.4
(十億円)
50
710.0
30
430.3
20
400
10
300
0
200
-10
100
-20
0
-30
21/3期
22/3期
営業利益(右軸)
23/3期
24/3期
25/3期
経常利益(右軸)
26/3期
27/3期
売上高(左軸)
CoE
出所:会社資料よりストラテジー・アドバイザーズ作成
2) 2026 年 3 月期
2026 年 3 月期は紙需要
減、価格下落により減収減
益だが、パッケージング事
業、ビジュアルコミュニケーシ
ョン事業の構成比が上昇
2026 年 3 月期の連結業績は、売上高 6,504 億円(前期比 2.9%減)、営業利益 101 億円(同
25.6%減)、経常利益 62 億円(同 36.4%減)、親会社株主に帰属する当期純利益 56 億円(同
29.7%減)となった。
減収の主因は、グループ売上高の約半分を占める紙事業において、欧州および中国を中心にグラフィック用
紙需要が減少したことや、市況軟化に伴う販売価格の下落である。一方、パッケージング事業およびビジュア
ルコミュニケーション事業では、近年買収した企業の業績寄与もあり増収基調を維持した。売上総利益は
1,300 億円と前期を上回ったものの、人件費や物流保管費、IT 投資費用の増加により販管費が増加し、
営業利益は減益となった。
事業ポートフォリオの観点では、紙事業・板紙事業の売上高/売上総利益構成比が低下する一方で、パッケ
ージング事業、ビジュアルコミュニケーション事業の構成比は上昇している(図表 19)。経営陣が掲げる収
益構造改革は進捗しているものの、その成果が利益面で十分に発現するにはもう一段の事業規模拡大とシ
ナジー創出が必要な局面と言えよう。
36
KPP グループホールディングス | 9274(東証プライム)
3) 2027 年 3 月期会社計画
2027 年 3 月期は買収効
果とグローバルシナジー創出
により増収増益を見込む
2027 年 3 月期の会社計画は、売上高 7,100 億円(前期比 9.2%増)、営業利益 110 億円(同
9.2%増)、経常利益 65 億円(同 5.3%増)である。
増収の主な要因は、近年実施した M&A の通年寄与である。パッケージング事業、ビジュアルコミュニケーショ
ン事業を中心とした買収企業群の収益貢献が本格化するとともに、各地域間のグローバルシナジー創出が進
むことを前提としている。また、デジタル印刷やサイン・ディスプレイ市場向けのビジュアルコミュニケーション事業、
環境配慮型包装材を中心としたパッケージング事業の成長も期待される。
利益面では、依然として紙事業を取り巻く市場環境には不透明感が残るものの、高付加価値領域の拡大
によって利益構成が改善する見込みである。紙事業・板紙事業が生み出す安定キャッシュを活用しながら、
成長事業へ投資するモデルが維持される点が、同社の中長期的な競争優位性につながると考えられる。
図表 29. 業績推移(四半期別)
(百万円)
25/3 期
26/3 期
27/3 期
Q1
Q2
Q3
Q4
Q1
Q2
Q3
Q4
Q1
売上高
162,452
171,491
166,880
169,219
159,324
159,862
163,137
168,045
170,705
売上原価
131,192
137,924
136,359
135,451
128,413
128,425
131,083
132,405
135,470
売上総利益
31,260
33,567
30,521
33,768
30,911
31,437
32,054
35,640
35,235
売上総利益率
19.2%
19.6%
18.3%
20.0%
19.4%
19.7%
19.6%
21.2%
20.6%
販売管理費
28,273
29,976
28,344
28,979
29,204
29,263
29,789
31,710
33,643
売上高販管費率
17.4%
17.5%
17.0%
17.1%
18.3%
18.3%
18.3%
18.9%
19.7%
営業利益
2,987
3,591
2,177
4,789
1,707
2,174
2,265
3,930
1,591
売上高営業利益率
1.8%
2.1%
1.3%
2.8%
1.1%
1.4%
1.4%
2.3%
0.9%
営業外収益
433
197
707
324
543
272
425
254
1,282
受取利息配当金
294
136
239
120
289
140
277
118
300
営業外費用
1,171
1,578
1,395
1,348
1,301
1,419
1,153
1,521
1,305
支払利息
585
664
683
779
746
741
783
860
808
経常利益
2,249
2,210
1,489
3,765
949
1,027
1,537
2,663
1,569
売上高経常利益率
1.4%
1.3%
0.9%
2.2%
0.6%
0.6%
0.9%
1.6%
0.9%
特別利益
93
645
840
415
1,064
409
611
861
724
特別損失
0
38
13
188
3
9
1
714
435
特別損益
93
607
827
227
1,061
400
610
147
289
税前利益
2,342
2,817
2,316
3,992
2,011
1,427
2,147
2,810
1,858
法人税等
688
1,216
613
957
718
467
845
741
848
(法人税等率)
29.4%
43.2%
26.5%
24.0%
35.7%
32.7%
39.4%
26.4%
45.6%
当期純利益
1,654
1,601
1,703
3,035
1,292
960
1,302
2,069
1,010
売上高当期純利益率
1.0%
0.9%
1.0%
1.8%
0.8%
0.6%
0.8%
1.2%
0.6%
出所:会社資料よりストラテジー・アドバイザーズ作成
37
KPP グループホールディングス | 9274(東証プライム)
4) 第 4 次中期経営計画との関係
第 4 次中計に掲げた事業ポ
ートフォリオの転換は順調に
進捗
2025 年 5 月に公表された第 4 次中期経営計画では、「事業領域の拡大」「事業ポートフォリオの転換」
「グローバルシナジーの追求」「E ビジネス拡大・DX 推進」を 4 つの柱としている。紙・板紙事業をキャッシュ創
出事業と位置付け、その経営資源をパッケージング、ビジュアルコミュニケーション、GX 関連事業へ再配分す
る方針である。
2026 年 3 月期は利益面で減速したものの、ポートフォリオ転換そのものは計画通りに進んでいる。今後はパ
ッケージングおよびビジュアルコミュニケーション分野での M&A 効果の顕在化、グローバルシナジーの創出、DX
による効率化が収益改善のカギとなる。中期的には、図表 30 に示されるような M&A による事業領域の拡
大、事業ポートフォリオの転換をさらに進め、高付加価値ソリューション企業への変革がどの程度実現するか
が、KPPGHD の企業価値を左右する重要な論点になると考えられる。
図表 30. 事業領域の拡大、事業ポートフォリオの転換
出所:会社資料
38
KPP グループホールディングス | 9274(東証プライム)
9. 財務状況
1) 財務体質の推移
Spicers および Antalis
買収により一時的に低下し
た自己資本比率は買収前
の水準まで回復
KPPGHD は、Spicers および Antalis 買収を経て、世界有数の紙専門商社へと成長した。一方で、M&A
によって増加した有利子負債の圧縮と財務基盤の強化を経営課題としてきた。近年は安定した営業キャッシ
ュ・フローの創出により自己資本比率は買収前の水準まで回復してきている。
2026 年 3 月期末の自己資本比率は 23.9%となり、依然として国内卸売業平均と比較すると高い水準
ではないが、大型買収後の 15.8%(2021 年 3 月期)から着実に回復した。第 4 次中計の期間内で
は、自己資本比率を 20%から 25%の範囲で維持する方針としている。
KPPGHD は流通業であるため、設備集約度は相対的に低く、資産の流動性は高い。紙・板紙事業、パッケ
ージング事業、ビジュアルコミュニケーション事業の 3 つの主要事業ポートフォリオを有しており、アジア、オセアニ
ア、ヨーロッパ、南米など多様な地域で事業を展開している。固定経費の比率が異なるマーチャント型事業と
ディストリビューター型事業の両面を持つなど、多様な観点からリスク分散が図られている。
2) 2026 年 3 月期の財務状況
コスト高の中、EBITDA は
高い水準を維持
2026 年 3 月期は、売上高 6,504 億円、営業利益 101 億円、EBITDA234 億円となった。利益は減
少したものの、売上総利益は 1,300 億円と前期を上回る水準を維持している。
物流費、人件費、システム関連投資などの販管費増加が利益を圧迫した。特にグローバルでのインフレ進行
や人件費上昇は、紙流通業において避けがたいコスト増要因となっている。しかし、EBITDA は 234 億円を
維持しており、キャッシュ創出力そのものは大きく毀損していない。これは安定収益源である紙事業・板紙事
業に加え、パッケージング事業やビジュアルコミュニケーション事業における買収企業の利益寄与が拡大してい
るためである。
3) 資本効率向上への取り組み
KPPGHD の 2026 年 3 月期 ROE は 6.4%であり、国内上場企業の中では必ずしも高い水準とは言え
ない。これは、2019 年の Spicers、2020 年の Antalis 買収による事業基盤拡大を先行して進めてきた
ことが大きく影響していると考えられる。
買収により売上規模は拡大したものの、買収に伴うのれんや無形資産の増加、海外事業に必要な運転資
本の積み上がりによって投下資本が先行的に増加している。またのれん等の償却費、支払利息、物流費・
人件費の上昇も ROE を押し下げている。
買収によって紙・板紙事業からパッケージング事業、ビジュアルコミュニケーション事業への事業ポートフォリオの
転換は加速しているが、買収効果やグローバルシナジーの創出は依然として途上にあると考えられる。今後
は、高収益事業の構成比上昇、グローバルシナジー創出、資産効率改善が本格化することで、ROE 改善
フェーズへ移行する可能性がある。
KPPGHD の資本効率向上に関する取り組みとしては、2022 年 6 月に公表した第 3 次中期経営計画に
て「経営資源の適正配分」を掲げており、2025 年 5 月に公表された長期経営ビジョン「GIFT 2030」およ
び第 4 次中期経営計画では、「資本効率と財務健全性の両立」を重要な財務戦略として位置付けてい
る。
39
KPP グループホールディングス | 9274(東証プライム)
第 4 次中計においては、ROIC が資本コスト(WACC)を上回る状態の定着を目標としている。祖業であ
る紙流通事業が生み出すキャッシュを活用し、パッケージング事業、ビジュアルコミュニケーション事業、環境関
連事業など高成長・高収益分野への投資を進める方針である。
また、賃貸等不動産保有、政策保有株式の推移は図表 31 のとおりである。
図表 31. 賃貸等不動産保有、政策保有株式の推移
(百万円)
賃貸等
不動産
政策保有
株式
23/3 期
24/3 期
25/3 期
26/3 期
期末残高
8,044
6,683
6,640
6,580
期末時価
10,221
8,646
9,106
9,891
賃貸利益
111
367
371
403
銘柄数(銘柄)
43
41
34
34
13,898
19,668
16,038
15,691
合計額
出所:会社資料よりストラテジー・アドバイザーズ作成
賃貸等不動産保有の期末残高、政策保有株式の銘柄数は縮減傾向である。取引関係、経済合理性、
採算性などの観点から、個々の保有について検討している。保有の合理性が認められないものについては、
市場環境・価格動向等を勘案の上、適時適切に売却している。
財務戦略の根底には、「安定キャッシュ創出事業である紙事業」と「高付加価値分野への成長投資」の両
立がある。これは成熟市場である紙市場の縮小リスクを補完しながら、中長期的な企業価値向上を目指す
戦略と言える。
4) 株主還元と今後の財務戦略
同社は第 4 次中期経営計画において、「株主還元の充実」を財務戦略の重要テーマとして掲げている。財
務健全性を維持しながら成長投資を継続し、企業価値向上を通じて株主還元を強化する方針である。
足元の PBR は約 0.8 倍に留まっており、資本市場から十分な評価を得ているとは言い難い状況にある。経
営陣は事業ポートフォリオ転換と ROIC 改善を通じて資本効率を高め、将来的な企業価値向上を目指し
ている。
今後の焦点は、
・米国への進出
・パッケージング事業の拡大による利益率向上
・ビジュアルコミュニケーション事業の成長
・環境関連事業の収益拡大
・グローバル M&A のシナジー創出
・ROIC 改善による資本効率向上
の 6 点である。これらが計画どおり進展すれば、KPPGHD は「グローバルネットワークを活用して紙の機能を
用いた高付加価値サービスを提供するソリューション企業」として、資本市場からの評価改善につながる可能
性がある。
40
KPP グループホールディングス | 9274(東証プライム)
10. 長期経営ビジョンおよび中期経営計画
1) 長期経営ビジョン「GIFT 2030」
KPPGHD は、「紙でつなぐ、未来をつくる」をコーポレートメッセージに掲げ、理念体系である「KPP GROUP
WAY」のもとで事業を展開する。GIFT とは「Globalization(グローバル化)」「Innovation(革新)」
「Function(機能・価値提供)」「Trust(信頼)」を意味し、循環型社会の実現への貢献を使命として
いる。
KPPGHD は 2030 年に向けた事業環境として、先進国における紙需要の縮小、地政学リスクやサプライチ
ェーン分断、デジタル化の進展、気候変動への対応強化などを重要な変化要因と認識している。一方で、開
発途上国での紙需要拡大や脱プラスチック需要の増加、環境負荷低減型ビジネスの成長などを新たな機会
と捉えている。
こうした環境認識を踏まえ、長期ビジョンでは以下の 4 つの事業戦略を掲げている。
・事業領域の拡大
・事業ポートフォリオの転換
・グローバルシナジーの追求
・E ビジネスの拡大・DX 推進
また、財務戦略として「成長投資資金の確保」「資本効率と財務健全性の両立」「株主還元の充実」を推進
し、サステナビリティ戦略として「グリーンビジネスの展開」「気候変動対策」「人的資本経営の推進」「ガバナン
ス強化」を進める方針である。
事業ポートフォリオについては、現在安定したキャッシュを生み出している紙・板紙事業を「経営資源の供給
源」と位置付け、そのキャッシュや人材をパッケージング事業、ビジュアルコミュニケーション事業、環境関連事業
など成長分野へ再配分する考えを示している。さらに新規事業への投資も進め、将来の収益基盤を構築す
る。
最終的な到達目標として、2031 年 3 月期に売上高 1 兆円、営業利益 300 億円を実現し、高付加価
値な製品・サービス・ソリューションを提供するグローバル企業となることを目指している。
2) 第 4 次中期経営計画(2026 年 3 月期~2028 年 3 月期)
第 4 次中計は、GIFT 2030 実現に向けた最初の本格的な成長ステージとして位置付けられている。特に
「事業ポートフォリオの転換」と「新たなビジネスの創出」が中心テーマである。事業戦略、サステナビリティ戦
略、財務目標は以下の通りである。
<事業戦略>
① 事業領域の拡大
紙事業に限定せず、パッケージング、ビジュアルコミュニケーション、リサイクリング(GX)、フィルム分野などへ展
開を広げる。既存事業とシナジーのあるボルトオン型 M&A を積極的に推進し、成長市場への参入を図る。
② 事業ポートフォリオの転換
紙・板紙依存から脱却し、利益率の高い成長事業の比率を高める。地域ごとの市場特性に応じて事業展
開を行い、日本ではリサイクルや化成品、海外ではパッケージングやビジュアルコミュニケーションの拡大を重点
としている。
③ グローバルシナジーの追求
41
KPP グループホールディングス | 9274(東証プライム)
これまで実現してきた財務面でのシナジー創出に加え、今後は事業シナジーを重視する。グローバルでの共同
調達や販売ノウハウ共有、人材交流、物流網の活用、マーケティング情報共有などを通じて付加価値創出
を狙う。
④ E ビジネス拡大・DX 推進
生成 AI やデジタル技術を活用した業務効率化(守りの DX)からスタートし、将来的には新たな価値創出
(攻めの DX)へ発展させる。Web ショップや EDI など E ビジネスも強化し、顧客基盤拡大と生産性向上
を進める。
<サステナビリティ戦略>
「サステナビリティビジョン 2030」として、グローバルな環境価値創造企業を目指す。Scope3 を含む温室効
果ガス排出量の把握と削減、循環型ビジネスの拡大、DE&I(多様性・公平性・包摂性)推進、ガバナン
ス強化などを進める。また、2050 年には Scope1・2 排出量のネットゼロ達成を長期目標として掲げてい
る。
<財務目標>
第 4 次中計最終年度である 2028 年 3 月期の目標は、営業利益 200 億円、EBITDA320 億円、
ROE8%以上、ROIC が WACC を上回る状態の維持である。さらに自己資本比率 20~25%を維持しな
がら成長投資を進める。
3 年間で最大 500 億円規模の成長投資を実施し、その中心は M&A、新規事業創出、DX 投資、人材
投資となる。また株主還元については、連結配当性向 30%を目安としつつ DOE3.0%を下限とする方針を
採用している。
第 4 次中計では、成熟しつつある紙事業を安定収益源として活用しながら、パッケージング、ビジュアルコミュ
ニケーション、リサイクル事業などの成長領域へ経営資源を振り向け、売上高 1 兆円・営業利益 300 億円
の実現を目指す戦略を打ち出している。
図表 32. 中期経営計画の財務目標
(百万円)
26/3 期実績
27/3 期予想
28/3 期目標
売上高
650,368
710,000
750,000
営業利益
10,075
11,000
20,000
EBITDA
23,433
NA
32,000
ROE
6.4%
NA
8.0%以上
ROIC
ROIC=WACC
NA
ROIC>WACC
自己資本比率
23.9%
NA
20%~25%
配当性向
41.2%
51.4%
連結配当性向 30%を目処
出所:会社資料よりストラテジー・アドバイザーズ作成
- 類似企業との比較
紙流通業界においては、日本は図表 8 に見られるような多段階の卸の構造が続いているが、欧州・米国は
メーカーからの直販と大手ディストリビューターへの集中が進んでいる。純粋な類似企業としては、日本紙パル
プ商事株式会社(8032 東証プライム)と新生紙パルプ商事株式会社(非上場)を挙げる。
42
KPP グループホールディングス | 9274(東証プライム)
日本紙パルプ商事は、国内
基盤と海外ネットワークを有
し類似性高い
日本紙パルプ商事株式会社(以下、JPP)は、1845 年創業という長い歴史を持つ、国内紙流通の最大
手である。紙・板紙の卸売を中核としながら、現在では「国内卸売」「海外卸売」「製紙加工」「環境原材料」
「不動産賃貸」の 5 事業を展開している。国内外の紙・板紙、パルプ、古紙、紙加工品などを幅広く取り扱
い、さらに古紙再資源化、廃プラスチックのリサイクル、再生可能エネルギー発電、製紙・包装資材の加工、
不動産賃貸にまで事業領域を広げている。26/3 期業績は、売上高 6,067 億円、営業利益 108 億円、
経常利益 108 億円、親会社株主に帰属する当期純利益 47 億円となっている。
JPP の第一の特性は、紙流通を起点とする川上から川下までの総合力である。原材料の調達、製紙・加
工、物流、リサイクル、最終用途に近い製品・サービスの提供まで、紙に関係する複数の機能をグループ内に
持っている。
第二の特性は、国内基盤と海外ネットワークを両立している点である。国内卸売は、出版社、印刷会社、段
ボール・紙器メーカー、一般産業資材のユーザーなど多様な顧客を抱え、国内の紙流通における安定供給
機能を担っている。一方、海外卸売では世界 22 か国に展開し、各地域に根差した販売会社や物流網を
通じて、海外の需要家・製紙会社との取引を拡大している。紙流通に加えて製紙加工、環境原材料、不動
産などを自社グループ内で組み合わせる「複合型」の色彩が強いと言える。
今後は、包装、産業資材、環境原材料、ICT、リサイクルなど、構造的に成長余地のある分野をどこまで収
益の柱にできるかが重要になる。
新生紙パルプ商事はフィル
ム・化成品を重要な事業領
域として主に国内に展開する
新生紙パルプ商事株式会社(以下、SPP)は、1889 年創業、1918 年設立の歴史ある紙・フィルムの総
合商社である。国内外に販売拠点を展開し、営業品目としては、紙、板紙、パルプ、化成品、紙加工品、
建材、機械・機器などと多岐にわたっている。26/3 期業績は、売上高 2,592 億円、営業利益 49 億円、
経常利益 58 億円、親会社株主に帰属する当期純利益 41 億円となっている。
SPP の最大の特性は、紙だけでなくフィルム・化成品を重要な事業領域として主に国内に展開していることで
ある。SPP 自身が「紙とフィルムの総合商社」と位置づけているように、印刷用紙、出版用紙、白板紙、段ボ
ール原紙などの紙製品に加え、食品包装などに使用される合成樹脂フィルム、包装材料、印刷・製本資材
を取り扱っている。さらに、紙加工用機械、印刷用機械、包装用機器、建築用資材、製紙用資材なども扱
っており、素材の販売にとどまらず、ユーザーの生産工程や包装設計に関与する提案型商社としての性格を
持っている。
顧客基盤としては、出版社、印刷会社、紙器・段ボールメーカー、食品・日用品の包装関連企業など、紙・
フィルムを使用する幅広い需要家となる。メーカーから商品を仕入れ、ユーザーに販売する卸売機能に加え、
顧客の用途や加工条件に合わせた素材提案を行うことが、同社の競争力になる。特に、出版分野、白板
紙、食品包装用フィルムなどでシェアの高い商材を持つとされており、紙の中でも比較的用途が明確で、生活
消費財や包装需要と結びついた分野に強みがある。
また SPP は倉庫・物流、不動産、再生可能エネルギー発電などにも事業を展開しており、卸売だけに依存し
ない収益基盤の形成を目指している。
KPPGHD と JPP、SPP の売上高を比較すると図表 33 のようになる。KPPGHD の紙事業・板紙事業の合
計は 57.8%であるのに対し、JPP の同事業は 8 割前後と推計される。SPP は 9 割超である。また国別に
は KPPGHD の海外売上高比率は 63.3%であるのに対し、JPP は 58.4%、SPP は 10.7%である。
Antalis、Spicers の買収により、紙事業・板紙事業への依存度および国内事業への依存度はいずれも
KPPGHD が低くなっている。加えて、海外事業の収益性は KPPGHD が大きく上回っている。26/3 期の
KPPGHD のセグメント利益は、欧州/米州事業 58.18 億円、アジアパシフィック 28.07 億円とともに黒字
だったが、JPP の事業別経常利益は米国事業 22.8 億円の黒字、欧州事業は 36.5 億円の赤字、オセア
ニア事業は 0.8 億円の赤字、アジア事業は 1.9 億円の黒字となっている。
43
KPP グループホールディングス | 9274(東証プライム)
図表 33. KPPGHD、JPP、SPP の売上高比較(26/3 期)
事業ポートフォリオ別
KPPGHD
JPP
KPPGHD
6.7%
7.3%
SPP
2.5% 0.9% 0.0%
8.9%
31.8%
46.6%
19.1%
55.7%
8.5%
96.6%
0.7% 3.3%
11.2%
紙
国内卸売
紙・板紙・化成品等卸売
板紙
製紙加工
紙加工等
パッケージング
環境原材料
不動産賃貸
ビジュアルコミュニケーション
不動産賃貸
その他
古紙・パルプ
海外卸売
化成品・その他
国別
KPPGHD
SPP
JPP
9.8%
8.6%
36.7%
26.1%
0.5%
6.9%
3.8% 0.0%
41.6%
43.8%
6.0%
11.7%
3.6%
日本
アジア
米州
欧州
オセアニア
11.5%
日本
アジア
米州
欧州
オセアニア
その他
89.3%
日本
アジア
北米・中南米
その他
出所:各社資料よりストラテジー・アドバイザーズ作成
44
KPP グループホールディングス | 9274(東証プライム)
欧州・米国では純粋な類似企業はない。流通機能を保有する製紙メーカーやパッケージングやビジュアルコミ
ュニケーションを手掛ける流通業者は以下のようなところがある。
Bunzl は、包装資材など企
業向け消耗品を扱う国際的
な流通業者
英国の Bunzl(BNZL、LSE)は、包装資材、食品サービス、清掃、医療、安全用品など、企業が日常
的に購入する消耗品を幅広く扱う国際的な流通業者である。仕入れ、在庫管理、物流、発注効率化まで
を一体提供し、顧客ごとに品揃えを最適化している。パッケージングとしては、EC・小売向けカスタム梱包資
材や産業用包装資材を供給しており、ビジュアルコミュニケーションとしては、店舗装飾、サイン・ディスプレイ、
ビジュアル・マーチャンダイジング資材などを供給している。
Smurfit WestRock は
世界的な統合型紙包装メー
カー
アイルランドの Smurfit WestRock(SW、NYSE)は、紙・板紙の製造から段ボール、段ボール箱、食
品・飲料向け包装、紙袋、消費者向け紙器までを手掛ける世界的な統合型紙包装メーカーである。原紙・
コンテナーボードの製造と加工を垂直統合し、顧客の包装設計などパッケージングにも関与する。製造設備と
加工能力を保有し、紙包装のバリューチェーン上流から下流までを直接支配している。
Packaging
Corporation of
America は垂直統合型の
紙包装メーカー
米国の Packaging Corporation of America(PKG、NYSE)は、北米を中心にコンテナーボード、段
ボールシート、段ボール箱などを製造し、配送も行う垂直統合型の紙包装メーカーである。パッケージング事
業に加え、印刷・出版などで使われる非塗工上質紙も生産する。製紙工場と加工拠点を組み合わせた一
貫生産体制を持っている。
図表 34. 類似企業の収益性比較
企業名
直近決算
売上高
売上総利益率
ROE
ROIC
自己資本比率
D/E レシオ
総資産回転率
(十億円)
(%)
(%)
(%)
(%)
(倍)
(回)
KPP グループホールディングス
2026/03
650.4
20.0
6.4
3.1
23.9
1.54
1.79
日本紙パルプ商事
2026/03
606.8
17.4
3.6
2.2
34.2
0.90
1.54
平和紙業
2026/03
15.8
20.8
0.8
0.4
55.2
0.18
0.88
共同紙販ホールディングス
2026/03
16.4
11.7
1.0
-0.3
40.9
0.00
1.73
213.0
16.6
1.8
0.8
43.4
0.36
1.38
(1)国内競合平均
王子ホールディングス
2026/03
1,861.7
17.4
5.0
1.0
41.8
0.89
0.70
日本製紙
2026/03
1,192.6
16.7
2.4
1.0
28.3
1.74
0.69
レンゴー
2026/03
1,008.3
18.6
4.4
2.1
37.3
0.99
0.79
ザ・パック
2025/12
103.1
24.7
8.0
6.4
72.1
0.01
0.99
トーモク
2026/03
224.1
18.1
7.6
4.5
44.8
0.69
1.04
878.0
19.1
5.5
3.0
44.9
0.86
0.84
(2)国内競合平均
Bunzl PLC
2025/12
2,487.5
28.9
16.5
9.2
29.3
1.04
1.31
Smurfit WestRock PLC
2025/12
4,895.1
19.4
3.9
5.1
39.7
0.75
0.70
Packaging Corp of America
2025/12
1,411.3
21.0
17.1
11.7
49.9
0.95
0.92
2,931.3
23.1
12.5
8.7
39.6
0.91
0.98
(3)海外競合平均
注:いずれも実績値。換算レートは 2026/10/22(英ポンド=210 円、米ドル=157 円)を使用。
出所:各社資料よりストラテジー・アドバイザーズ作成
45
KPP グループホールディングス | 9274(東証プライム)
12. 株価動向とバリュエーション
バリュエーションを比較する企業としては、(1)国内の紙代理店、(2)国内の製紙・パッケージングメーカ
ー、(3)海外の流通機能を保有する製紙メーカー、紙加工品や紙を用いた資材に関する流通業者を挙
げる。図表 35 は(1)(2)との比較である。
図表 35. 類似企業の株価および PBR 推移①
<株価推移>(2018 年 6 月末=100)
<PBR 推移>
出所:ストラテジー・アドバイザーズ作成
46
KPP グループホールディングス | 9274(東証プライム)
KPPGHD の株価は 2022
年 5 月から急騰、その後も
国内の紙代理店、製紙メー
カー比較では高い水準を維
持
KPPGHD の株価は、2022 年 5 月から急騰している。Spicers、Antalis の買収を経て 2022 年 3 月期
には過去最高の売上高・利益計上、増配を行っており、さらに 2023 年 3 月期も過去最高業績の更新、
増配を見込んだことで、グローバル企業への転換およびパッケージ分野の伸びが株価に織り込まれ始めた。
2022 年 6 月の第 3 次中期経営計画策定、増配、同年 11 月の業績予想上方修正、増配を経てさら
に企業変革が評価され始めた。1 年足らずで 3 倍程度株価が上昇していたこと、欧州市場でやや需要が
低迷したことから 2023 年以降はやや調整の局面となったが、2024 年 8 月の自己株取得枠設定や
2025 年 2 月の株主還元方針変更・増配および同年 5 月の長期ビジョンおよび第 4 次中期経営計画策
定により、株主還元方針と資本政策が明確化され、再び株価は上昇基調となっている。2025 年 5 月、
2026 年 6 月の自己株取得枠設定、2026 年 7 月の自己株取得枠拡大により、その上昇基調は継続し
ている。PBR としては、2022 年までは他社との比較で最低の水準であったが、その後は他社比中位にまで
上昇している。これは、紙の業況に合わせて製紙メーカーと似たサイクルで上下することは避けられないが、紙
流通業としてのポジショニングが向上していることを意味していると言えよう。
図表 36 は(3)との比較である。
図表 36. 類似企業の株価および PBR 推移②
<株価推移>(2018 年 6 月末=100)
<PBR 推移>
注:Smurfit WestRock PLC は 2024 年 7 月より取引開始
出所:ストラテジー・アドバイザーズ作成
47
KPP グループホールディングス | 9274(東証プライム)
事業ポートフォリオの転換
は、バリュエーションに反映さ
れていない模様
KPPGHD の PBR は、類似他社を下回って推移している。これは、26/3 期の売上総利益において、紙事
業の占率が 43.1%であるのに対し、パッケージング事業+ビジュアルコミュニケーション事業が 46.4%と逆転
したことがまだ反映されていないと考えられる。
図表 37 は類似企業とのバリュエーション比較である。(1)(2)は利益水準が低い平和紙業と共同紙
販 HD を除いて PER が概ね 10~20 倍程度、PBR はいずれも概ね 1 倍またはそれを切る水準であり、
KPPGHD はほぼ中位に属する。一方(3)においては PER が 14~23 倍、PBR は 1.2~4.6 倍のレン
ジにあり、いずれも KPPGHD よりも高いバリュエーションが付されている。
図表 37. 類似企業のバリュエーション比較
コード
企業名
国
株価
時価総額
PER
PBR
ROE
ROIC
配当利回り
EV/
EBITDA
(10/22)
(現地通貨)
(十億円)
会社予想
直近実績
会社予想
会社予想
会社予想
会社予想
(倍)
(倍)
(%)
(%)
(%)
(倍)
9274
KPP グループホールディングス
日本
1,146.0
71.4
14.7
0.8
5.6
3.5
3.5
8032
日本紙パルプ商事
日本
1,329.0
146.2
18.0
1.1
6.1
3.2
2.7
9.6
9929
平和紙業
日本
467.0
4.3
27.9
0.4
1.5
0.7
2.6
11.2
9849
共同紙販 HD
日本
4,480.0
3.0
46.6
0.8
1.7
0.7
1.1
9.8
(1)国内競合平均
7.5
30.8
0.8
3.1
1.5
2.1
10.2
3861
王子ホールディングス
日本
830.3
705.1
21.6
0.7
3.2
1.7
4.3
11.2
3863
日本製紙
日本
1,295.0
149.3
14.9
0.3
1.9
1.0
1.2
9.8
3941
レンゴー
日本
1,587.5
388.3
12.6
0.8
6.2
2.4
3.1
8.1
3950
ザ・パック
日本
1,492.0
82.4
15.6
1.1
6.8
6.5
2.8
6.1
3946
トーモク
日本
4,495.0
74.2
9.2
0.7
7.9
4.9
3.8
6.1
14.8
0.7
5.2
3.3
3.0
8.2
(2)国内競合平均
BNZL
Bunzl plc
SW
Smurfit Westrock
PKG
Packaging Corp of America
イギリス
27.50
1,810.7
14.7
3.1
21.4
10.9
2.9
10.2
アイルランド
41.46
3,414.2
19.3
1.2
5.3
4.1
4.4
19.5
アメリカ
239.00
3,343.2
(3)海外競合平均
22.8
4.6
19.7
10.3
2.3
20.4
18.9
3.0
15.5
8.4
3.2
16.7
注 1:ROE は、親会社株主に帰属する純利益の会社予想を直近四半期の実績の自己資本で割っている。ROIC は、営業利益の会社予想から
NOPAT を求め、直近四半期の実績の投下資本で割って求めている。
注 2:時価総額の換算レートは 2026/10/22(英ポンド=210 円、米ドル=157 円)を使用。
出所:各社資料よりストラテジー・アドバイザーズ作成
今後のバリュエーションのポ
イントは、パッケージング事
業、ビジュアルコミュニケーシ
ョン事業のプレゼンスが上が
るか、グローバルシナジーが
発揮できるか、変革の進展
を示せるか、の 3 点
KPPGHD は、第 4 次中計に示されている通り、パッケージング事業、ビジュアルコミュニケーション事業を志向
している。グローバル展開も行っており、ビジネスモデルとしては(3)に近いが、現状は(1)(2)として評
価されていると考えられる。
今後の KPPGHD のバリュエーションのポイントは、以下の 3 点である。KPPGHD がこれらのポイントを実行
することで、収益性が上がり、ROE が向上すれば(3)のバリュエーションに近づくと考えられる。
① パッケージング事業、ビジュアルコミュニケーション事業のプレゼンスが上がるか
2026 年 3 月期の売上高構成比では、紙事業が 46.6%と依然として最大だが、パッケージング事業が
19.1%、ビジュアルコミュニケーション事業が 8.9%を占めている。売上総利益ベースでは、紙事業の構成比
が 43.1%である一方、パッケージング事業(32.6%)とビジュアルコミュニケーション事業(13.8%)を合
計すると 46.4%となり、既に紙事業を上回っている。さらにパッケージング事業、ビジュアルコミュニケーション
事業の売上高、利益に占める割合が増えれば、収益性が向上し、従来の紙流通業としての見方から脱却
する可能性がある。
48
KPP グループホールディングス | 9274(東証プライム)
② グローバルシナジーが発揮できるか
紙の内需は減少傾向であり、今後もその傾向が続くと考えられる。Antalis、Spicers の買収により、欧州、
オセアニアに基盤ができている。共同購買やクロスセル、顧客紹介などでグローバルシナジーを発揮し、業績に
反映させていけば、高付加価値な製品・サービス・ソリューションを提供するグローバル企業としての評価が確
立すると考えられる。
③ 変革の進展を示せるか
上記①②のような変革は進みつつあるが、投資家の認識はまだ広がっていないと考えられる。長期経営ビジョ
ン「GIFT 2030」、第 4 次中期経営計画の施策を着実に実行して変革の進展を示し、株式市場とのコミュ
ニケーションを図ることで、徐々に投資家の認識も変わると考えられる。
- サステナビリティへの取り組み
1) コーポレートガバナンス体制
取締役会の構成
KPPGHD は、同社、子会社 111 社(国内 15 社、海外 96 社)及び関連会社 7 社(国内 6 社、海外 1
社)により構成されている。組織形態は、監査等委員会設置会社であり、2015 年に、監査役設置会社から
移行した。取締役会については、取締役 10 名のうち、4 名が社外取締役であり(社外取締役比率
40.0%)、4 名とも独立性の基準を満たしている。
2021 年より、任意の指名委員会、報酬委員会を設置しており、いずれも、3 名中 2 名が独立社外取締役
で構成される。女性取締役は 3 名であり、女性役員比率は 30.0%である。また、買収した海外子会社の
Spicers(オーストラリア)のデイビッド・マーティン CEO、Antalis(フランス)のエルベ・ポンサン CEO が、社
内取締役として入っており、外国人役員比率は 20.0%、監査等委員でない社内取締役の中では
40.0%を占めている。
東証のコーポレートガバナンス・コード(CG コード、2026 年 7 月新原則 4-10、旧原則 4-8)によると、プラ
イム市場上場企業の場合、独立社外取締役を 3 分の 1 以上の選任を求める。同社は、取締役 10 名
中、4 名が独立社外取締役であり、基準を満たしている。
CG コードのうち、同社が実施していない原則は、【新原則 4-3、旧補充原則 4-1③.最高経営責任者等
の後継者計画】である。取締役会は、CEO の後継者計画の策定・運用に主体的に関与することが求められ
る。現在、同社では、指名委員会を中心に候補者人材の情報共有等を行い、適切な関与・助言を得なが
ら、その策定の検討を進めている。
図表 38. 取締役のスキル・マトリックス(2026 年 6 月 26 日時点)
出所:会社資料よりストラテジー・アドバイザーズ作成
49
KPP グループホールディングス | 9274(東証プライム)
2) サステナビリティ体制
サステナビリティ体制
KPPGHD は、グループの理念体系である「KPP グループウェイ」を定め、「循環型社会の実現に貢献する」を
経営理念(MISSION)として掲げている。そして、「KPP グループウェイ」に基づき、「サステナビリティ基本方
針」を定めている。長期経営ビジョンである「GIFT 2030」の一つの戦略が、サステナビリティ戦略であり、グリー
ンビジネスの展開、気候変動対策、人的資本経営の推進、ガバナンスの強化に取り組む。
サステナビリティ体制として、ESG 委員会(田辺代表取締役会長が委員長)がサステナビリティマネジメント
を統括・推進している。毎年 2 回開催され、取締役会が監督する。2021 年に取り組むべき課題として、マテ
リアリティを特定した(グローバル展開、DX への対応、グリーンビジネスの展開、気候変動対策、人的資本経
営の推進、ガバナンスの強化)。2026 年 3 月期より各マテリアリティにサブマテリアリティを設定している。
2009 年に環境報告書が公表され、2010 年より開示された CSR レポートに代わり、2016 年より統合報
告書が発行されている。また、ESG データブックは 2023 年以降開示されている。次表は、第 4 次中期経営
計画(2025 年度~2027 年度)のサステナビリティ KPI と 2025 年度の実績である。
図表 39. 第 4 次中期経営計画期間(2025 年度~2027 年度)のサステナビリティ KPI と 2025 年度の実績
出所:会社資料よりストラテジー・アドバイザーズ作成
50
KPP グループホールディングス | 9274(東証プライム)
人的資本経営の推進
サステナビリティ戦略の重点施策の一つとして「人的資本経営の推進」を掲げている。トップマネジメントで構成
される人事委員会を中心に、組織や人的資本に関する調査や分析、人的資本に関する方針の策定と意思
決定を行っている。多様性関連指標として、2026 年 4 月からの女性活躍推進行動計画では「採用の女性
比率 30%以上を継続する」「女性管理職比率を 5%超にする」「総合職採用の女性比率 30%以上を継
続する」「女性総合職比率を 11%超にする」という目標を掲げ、女性管理職候補となる人材層の拡充と育
成を進めている。
KPPGHD の従業員は 36 名、国際紙パルプ商事の従業員は 525 名であり、2026 年 4 月の新人事制度
導入前は総合職と一般職に分かれていたため総合職採用の女性比率は前者が 75.0%、後者が
38.5%、女性総合職比率は前者が 30.3%、後者が 18.1%、女性管理職比率は前者が 23.0%、後
者が 4.3%である(2025 年度)。内閣府によると、民間企業の管理職に占める女性の比率は 16.1%で
あり(2025 年)、持株会社については全国水準を上回る。 なお、海外子会社の女性管理職比率は、
Antalis が 38.1%、Spicers が 31.3%と高い(2025 年度)。
KPPGHD の男女賃金格差は、全労働者が 74.8%(国際紙パルプ商事 64.3%)、正規雇用労働者が
74.2%(63.8%)、非正規労働者パート対象者なし(同 53.6%)、男性労働者の育児休業取得率は
100.0%(同 25.0%)である。厚生労働省「賃金構造基本統計調査」によると、男女賃金格差は、一
般労働者が 76.6%、正社員が 78.7%である(2025 年)。同社の水準は日本全体を若干下回る。
3) 気候変動対応
気候変動対応
長期経営ビジョンの「GIFT 2030」に併せて策定された「サステナビリティビジョン 2030」では、サステナビリティ
の要請に応える、グローバルな環境価値創造企業を目指す。マテリアリティの 1 つに「気候変動対策」を設定
しており、気候変動のリスク・機会について、評価・分析を行い、経営戦略に反映している。気候変動関連財
務情報開示タスクフォース(TCFD)提言に 2022 年 6 月に賛同した。
経済産業省が主導する GX リーグ(グリーン・トランスフォーメーションの官民連携プラットフォーム、現 GX フュ
ーチャー・コンソーシアム)に参画し、GX-ETS(排出量取引制度)第 1 フェーズの最終報告への対応を進
めている。さらに、2025 年度より、取締役インセンティブ KPI に GHG 排出量削減に関する KPI を設定して
いる。
気候変動対応では、TCFD 提言に準拠し、ガバナンス、戦略、 リスク管理、指標・目標に関する情報を開示
している。グループ全体で 2050 年度(2051 年 3 月期)までに自社の事業活動による温室効果ガス
(GHG)排出量を実質ゼロにすることを長期目標として掲げている。さらに、グループ全体の売上高当たり
GHG 排出原単位(Scope1・2 合計)の低減という中期目標を新たに設定し、効率的な排出削減を推
進している。
① 2050 年度(2051 年 3 月期)目標
グループ連結で Scope1 および 2 の排出量ネットゼロ達成
② 2030 年度(2031 年 3 月期)目標
2021 年 3 月期基準で、2031 年 3 月期に国内拠点からの GHG 排出量(Scope1・2)を 33%削減
③ 第 4 次中期経営計画(2026 年 3 月期~2028 年 3 月期)
グループ全体の GHG 排出原単位(Scope1・2 合計)を毎年 3.3%低減(前年比)
環境マネジメントシステムの目標の一つとして「サーキュラービジネスの拡大」や「グリーンビジネスの展開」を掲げ
る。同社定義の「グリーンプロダクト」や「グリーンソリューション」も気候変動の緩和に貢献する製品・サービスとし
て、売上高や販売量を KPI としている。2025 年度のグリーンビジネスの売上高は 48.3 億円であった(前
51
KPP グループホールディングス | 9274(東証プライム)
年度 43.2 億円)。国内の古紙取り扱いシェアは、7.0%であった。2026 年度 10.0%、2027 年度
15.0%の目標を設定している。
図表 40. サーキュラービジネスとグリーンビジネスの展開
(億円)
50
(%)
7.5
グリーンビジネス売上高(右軸)
40
国内古紙取り扱いシェア(左軸)
7.0
30
6.5
20
6.0
10
5.5
0
FY20
FY21
FY22
FY23
FY24
FY25
出所:会社資料
52
KPP グループホールディングス | 9274(東証プライム)
14. リスク要因
KPPGHD のリスク要因は以下の 5 つと考える。
- 紙需要の構造的縮小と業界再編への対応
デジタル化やペーパーレス化の進展により、印刷用紙・オフィス用紙などグラフィック用紙の需要が中長期的に
縮小すると考えられる。KPPGHD にとって紙・板紙事業は安定的なキャッシュ創出源であるが、需要減少が
価格競争や販売数量の低下につながれば、収益基盤に影響する。ビジュアルコミュニケーションやパッケージン
グなど成長分野への事業転換が想定どおり進まない場合、全体の成長性や利益率が低下するリスクがある。
また需要縮小をきっかけに業界再編が起こった場合、波に乗り遅れれば業界内地位が低下する可能性があ
る。
- 海外事業に伴うカントリー・為替リスク
KPPGHD は欧州、米州、アジアなど世界各地域で事業を展開しており、海外売上高比率は 6 割強に達し
ている。各国の景気後退、政情不安、規制変更、貿易摩擦、経済安全保障政策などが、販売・代金回収・
事業継続に影響する可能性がある。また、円高が進行すれば海外子会社の連結売上高や利益が目減りす
る。中東情勢、米中対立など、複数の地政学リスクが同時に顕在化する可能性があることにも注意が必要で
ある。
- M&A・海外投資の成果未達と減損リスク
KPPGHD は事業ポートフォリオ転換と成長分野拡大のため、海外を中心に M&A やボルトオン型買収を継
続する方針である。しかし、買収後の統合、企業文化の融合、グループ間シナジーの創出、人材配置、業績
管理が想定どおり進まなければ、投資収益率が低下する可能性がある。買収会社の業績悪化や事業環境
の変化によって減損損失が発生するリスクもある。
- パルプ・古紙・燃料・物流費など商品市況の変動
紙、板紙、パルプ、古紙などの取り扱い商品は、世界の需給、原油・燃料価格、海上運賃、為替レートの影
響を受けやすい。仕入価格が上昇し、販売価格への転嫁が遅れれば、売買マージンが圧迫される。一方、パ
ルプや古紙の市況が短期間に下落すれば、在庫評価損や販売価格下落の影響を受ける可能性がある。特
に市況変動の大きい製紙原料では、仕入れ時点と販売時点の価格差が利益を左右するため、在庫回転の
悪化や需要急減が収益変動を拡大させるリスクとなる。
- サプライチェーン・DX・サイバーセキュリティ上のリスク
仕入れ先である製紙メーカーで災害、設備停止、物流障害などが発生した場合、商品の安定調達に支障が
生じる可能性がある。また、業務システムの刷新や E ビジネス、生成 AI を含む DX 投資が遅延すれば、想
定した生産性向上や投資効果を得られず、追加コストが発生する。海外を含むグループ全体でサイバー攻撃
や情報漏洩が発生した場合、業務停止、損害賠償、取引先からの信用低下につながる。グローバル企業とし
て、システム統合と情報セキュリティの高度化が重要な経営課題となる。
53
KPP グループホールディングス | 9274(東証プライム)
図表 41. 連結損益計算書(通期)
(百万円)
売上高
18/3
19/3
20/3
21/3
22/3
23/3
24/3
25/3
26/3
27/3CE
377,714
384,973
381,397
430,404
563,414
659,656
644,435
670,042
650,368
710,000
(前期比)
3.0%
1.9%
-0.9%
12.8%
30.9%
17.1%
-2.3%
4.0%
-2.9%
9.2%
売上原価
355,706
362,909
357,689
378,489
470,463
539,072
524,536
540,926
520,326
売上総利益
22,008
22,064
23,708
51,915
92,951
120,584
119,899
129,116
130,042
(売上総利益率)
5.8%
5.7%
6.2%
12.1%
16.5%
18.3%
18.6%
19.3%
20.0%
19,645
19,783
21,857
60,950
83,571
100,182
104,079
115,572
119,966
営業利益
2,362
2,280
1,850
-9,035
9,379
20,401
15,819
13,544
10,075
11,000
(前期比)
129.1%
-3.5%
-18.9%
NA
NA
117.5%
-22.5%
-14.4%
-25.6%
9.2%
1.5%
販売費及び一般管理費
(売上高営業利益率)
0.6%
0.6%
0.5%
-2.1%
1.7%
3.1%
2.5%
2.0%
1.5%
営業外収益
1,363
1,259
1,476
1,360
2,164
2,328
1,987
1,661
1,494
受取利息配当金
882
982
1,131
716
416
497
718
789
824
営業外費用
640
1,021
1,132
4,366
2,699
4,325
5,332
5,492
5,394
支払利息
443
555
658
1,221
1,604
1,634
2,114
2,711
3,130
売上債権売却損
27
31
34
233
393
835
1,348
1,587
959
経常利益
3,086
2,518
2,194
-12,041
8,844
18,404
12,475
9,712
6,175
6,500
(前期比)
177.0%
-18.4%
-12.9%
NA
NA
108.1%
-32.2%
-22.1%
-36.4%
5.3%
0.8%
0.7%
0.6%
-2.8%
1.6%
2.8%
1.9%
1.4%
0.9%
0.9%
特別利益
623
1,625
3,250
13,966
1,956
971
2,267
1,993
2,945
特別損失
71
186
3,595
763
1,572
66
1,044
239
727
3,639
3,957
1,849
1,161
9,227
19,309
13,697
11,466
8,393
(前期比)
4.1%
8.7%
-53.3%
-37.2%
694.7%
109.3%
-29.1%
-16.3%
-26.8%
(売上高税引前利益率)
1.0%
1.0%
0.5%
0.3%
1.6%
2.9%
2.1%
1.7%
1.3%
(売上高経常利益率)
税金等調整前
当期純利益
法人税等
1,187
1,453
632
-109
1,713
3,583
3,078
3,474
2,771
(実効税率)
32.6%
36.7%
34.2%
-9.4%
18.6%
18.6%
22.5%
30.3%
33.0%
当期純利益
2,452
2,503
1,217
1,271
7,513
15,725
10,619
7,992
5,621
18
5
-14
-145
16
3
5
5
3
2,433
2,497
1,232
1,416
7,497
15,722
10,613
7,986
5,618
5,000
(前期比)
9.8%
2.6%
-50.7%
14.9%
429.4%
109.7%
-32.5%
-24.8%
-29.7%
-11.0%
(売上高当期純利益率)
0.6%
0.6%
0.3%
0.3%
1.3%
2.4%
1.6%
1.2%
0.9%
0.7%
EPS (円)
36.6
34.7
16.9
19.7
104.4
219.1
149.2
118.0
87.4
77.8
非支配株主に帰属する
当期純利益
親会社株主に帰属する
当期純利益
出所:会社資料よりストラテジー・アドバイザーズ作成
54
KPP グループホールディングス | 9274(東証プライム)
図表 42. 連結貸借対照表(通期)
(百万円)
18/3
19/3
20/3
21/3
22/3
23/3
24/3
25/3
26/3
流動資産
142,438
137,757
136,546
200,672
210,523
243,596
242,689
231,312
236,036
4,177
2,841
7,786
30,546
22,634
30,731
26,286
11,319
12,633
売上債権
105,692
105,767
95,698
112,782
111,167
113,384
112,571
115,162
109,873
電子記録債権
13,208
12,172
10,926
12,928
15,797
19,489
28,869
21,906
24,432
棚卸資産
0
0
0
40,012
51,270
72,237
66,126
72,493
77,230
貸倒引当金
-2,139
-1,466
-550
-5,735
-5,177
-6,901
-5,819
-5,997
-6,064
現金及び預金
その他流動資産
21,500
18,443
22,686
10,139
14,832
14,656
14,656
16,429
17,932
固定資産
56,205
53,853
52,771
74,447
80,183
87,065
101,872
120,723
138,672
有形固定資産
24,878
24,484
27,671
34,845
34,196
37,063
41,692
52,651
63,191
建物及び構築物(純額)
6,339
6,063
5,983
6,935
6,333
8,163
7,942
7,793
7,893
機械装置及び運搬具(純額)
52
47
273
1,255
1,467
1,721
2,203
3,192
3,938
工具、器具及び備品(純額)
137
127
311
1,210
1,184
1,642
2,130
2,608
2,556
18,197
18,053
18,498
9,581
9,268
9,189
9,072
8,999
10,754
37,493
土地
使用権資産(純額)
その他
無形固定資産
のれん
ソフトウエア
0
0
2,370
15,576
14,997
15,706
19,878
29,684
153
194
236
288
947
642
467
375
557
3,196
3,290
2,637
8,777
9,248
13,896
18,670
29,870
37,155
727
543
2,365
4,235
4,508
5,330
6,958
11,374
14,917
10,896
2,453
2,735
264
4,327
4,583
6,139
7,676
9,954
顧客関連資産
0
0
0
0
0
2,277
3,746
5,750
8,021
投資その他資産
28,129
26,078
22,462
30,824
36,738
36,104
41,510
38,201
38,325
投資有価証券
26,250
24,422
20,606
17,806
17,028
17,971
23,139
19,603
19,293
繰延税金資産
38
12
337
1,594
1,499
5,378
5,977
5,582
5,738
退職給付に係る資産
411
405
276
9,230
16,518
9,554
10,461
11,310
11,664
その他
1,430
1,239
1,243
2,194
1,693
3,201
1,933
1,706
1,630
資産合計
198,166
191,610
189,317
275,119
290,707
330,662
344,562
352,035
374,708
流動負債
134,589
126,484
121,293
190,993
170,164
207,947
198,235
194,130
210,145
買入債務
84,158
83,318
75,471
81,672
90,743
93,570
95,368
91,881
92,036
電子記録債務
3,909
4,301
3,361
3,552
3,760
3,848
5,284
3,518
1,750
有利子負債
32,657
30,249
30,914
72,753
31,468
58,231
45,257
47,582
65,421
コマーシャル・ペーパー
8,000
3,000
4,000
0
11,000
10,000
12,000
14,000
13,000
その他
5,865
5,616
7,547
33,016
33,193
42,298
40,326
37,149
37,938
固定負債
15,881
14,900
20,746
40,544
64,167
54,905
64,426
71,688
75,107
社債
0
0
0
0
0
10,000
20,000
20,000
20,000
有利子負債
9,196
8,296
15,525
27,762
54,372
34,018
31,005
37,451
39,043
繰延税金負債
4,851
4,730
2,945
694
1,910
5,346
6,372
7,525
8,351
その他
1,834
1,874
2,276
12,088
7,885
5,541
7,049
6,712
7,713
純資産
47,694
50,225
47,277
43,581
56,374
67,808
81,900
86,216
89,454
株主資本
39,509
43,508
43,981
43,293
49,705
63,857
70,848
75,028
75,250
資本金
3,442
4,723
4,723
4,723
4,723
4,723
4,723
4,723
4,723
資本剰余金
7,670
8,952
8,952
7,833
7,292
7,292
7,292
3,221
3,148
利益剰余金
28,549
30,554
31,151
31,826
38,225
52,629
61,631
67,733
70,954
自己株式
-153
-721
-845
-1,089
-535
-788
-2,799
-650
-3,575
その他の包括利益累計額
8,037
6,608
3,202
195
6,586
3,872
10,963
11,093
14,187
非支配株主持分
148
107
92
92
82
77
88
94
16
負債純資産合計
198,166
191,610
189,317
275,119
290,707
330,662
344,562
352,035
374,708
自己資本
47,546
50,116
47,183
43,488
56,291
67,729
81,811
86,121
89,437
注:有利子負債はリース債務を含む。
出所:会社資料よりストラテジー・アドバイザーズ作成
55
KPP グループホールディングス | 9274(東証プライム)
図表 43. 連結キャッシュ・フロー計算書(通期)
(百万円)
18/3
19/3
20/3
21/3
22/3
23/3
24/3
25/3
26/3
3,639
3,957
1,849
1,161
9,227
19,309
13,697
11,466
8,393
減価償却費
433
525
826
4,461
7,226
7,706
9,057
11,298
12,614
のれん償却額
114
114
203
485
638
1,227
1,163
1,433
1,514
営業活動によるキャッシュ・フロー
税金等調整前当期純利益
負ののれん発生益
0
0
0
-1,679
0
0
0
0
-113
売上債権の増減額
-522
-40
14,924
5,984
1,633
-769
559
9,785
9,866
仕入債務の増減額
3,972
260
-12,043
-14,386
7,498
-272
-955
-8,201
-5,658
棚卸資産の増減額
-1,762
2,006
542
1,902
-9,982
-16,374
13,321
-1,082
2,687
その他営業キャッシュ・フロー
-1,855
-2,605
-1,396
-4,400
-11,419
-519
-17,025
-13,530
-9,489
合計
4,019
4,217
4,905
-6,472
4,821
10,308
19,817
11,169
19,814
-8,583
-546
-2,077
-1,776
-3,182
-5,957
-4,147
-4,773
-3,543
有形/無形固定資産の売却による収入
759
1,640
2,345
20,133
1,795
2,617
1,926
378
783
投資有価証券の取得による支出
-211
-94
-448
-101
-227
-112
-219
-283
-150
投資有価証券の売却による収入
8
198
1,205
1,978
494
103
1,396
2,949
2,667
事業譲受による支出
0
-92
0
-3,551
-341
-345
-1,100
-1,738
-2,314
0
0
-6,565
6,440
-1,242
-4,682
-3,663
-13,236
-8,183
投資活動によるキャッシュ・フロー
有形/無形固定資産の取得による支出
連結の範囲の変更を伴う子会社株式の
取得による支出/収入
貸付金の支出/収入
-33
-91
131
-83
106
-26
302
20
-481
その他投資キャッシュ・フロー
140
115
9
6
-81
-128
-3
39
112
-7,920
1,130
-5,400
23,046
-2,678
-8,530
-5,508
-16,644
-11,109
短期有利子負債の純増減額
5,328
-7,556
3,575
10,607
-33,357
475
-4,103
8,474
14,759
長期有利子負債の純増減額
合計
財務活動によるキャッシュ・フロー
996
-494
2,802
-1,801
22,653
-4,942
-24,588
-15,782
-17,927
社債の発行/償還
0
0
0
0
0
10,000
10,000
0
0
株式の発行による収入
0
2,561
0
0
0
0
0
0
0
自己株式の純増減額
0
-568
-126
-244
0
0
-2,072
-1,998
-2,398
配当金の支払額
-532
-532
-746
-741
-1,098
-1,326
-1,611
-1,883
-2,397
その他財務活動キャッシュ・フロー
-32
-34
-1
-1,224
-1
-2
-1
-1
-155
5,760
-6,623
5,504
6,597
-11,803
4,205
-22,375
-11,190
-8,118
-15
-149
-72
-403
1,748
2,085
3,610
1,737
728
現金及び現金同等物の増加額
1,843
-1,425
4,937
22,768
-7,912
8,068
-4,455
-14,928
1,314
現金及び現金同等物期首残高
2,291
4,135
2,838
7,775
30,543
22,631
30,699
26,244
11,316
0
128
-1
0
0
0
0
0
0
現金及び現金同等物期末残高
4,135
2,838
7,775
30,543
22,631
30,699
26,244
11,316
12,630
フリーキャッシュフロー
-3,901
5,347
-495
16,574
2,143
1,778
14,309
-5,475
8,705
合計
現金及び現金同等物に係る換算差額
連結範囲変更の影響
出所:会社資料よりストラテジー・アドバイザーズ作成
56
KPP グループホールディングス | 9274(東証プライム)
図表 44. 主要指標
(百万円)
18/3
19/3
20/3
21/3
22/3
23/3
24/3
25/3
26/3
27/3CE
EPS(円)
36.6
34.7
16.9
19.7
104.4
219.1
149.2
118.0
87.4
77.8
BPS(円)
714.1
685.2
649.5
605.7
783.7
944.8
1,188.9
1,305.6
1,435.1
8.0
10.0
10.0
10.0
14.0
20.0
22.0
34.0
36.0
40.0
21.9%
28.8%
59.3%
50.8%
13.4%
9.1%
14.7%
28.8%
41.2%
51.4%
調整前終値(円)
252
253
254
255
318
670
742
654
877
PER(倍)
6.9
7.3
15.1
12.9
3.0
3.1
5.0
5.5
10.0
PBR(倍)
0.4
0.4
0.4
0.4
0.4
0.7
0.6
0.5
0.6
67,027
75,077
75,077
75,077
73,244
73,244
73,244
67,244
67,244
440
1,935
2,427
3,278
1,411
1,553
4,432
1,281
4,922
自社株控除株式数(千株)
66,587
73,142
72,650
71,799
71,833
71,692
68,812
65,963
62,322
期中平均株式数 (千株)
66,588
71,895
73,094
71,918
71,824
71,762
71,117
67,684
64,250
時価総額(自己株数調整後)
16,780
18,505
18,453
18,309
22,843
48,033
51,058
43,140
54,656
自己資本比率
24.0%
26.2%
24.9%
15.8%
19.4%
20.5%
23.7%
24.5%
23.9%
有利子負債残高
49,853
41,545
50,439
100,515
96,840
112,249
108,262
119,033
137,464
ネット有利子負債残高
45,676
38,704
42,653
69,969
74,206
81,518
81,976
107,714
124,831
D/E レシオ
1.1
0.8
1.1
2.3
1.7
1.7
1.3
1.4
1.5
D/E(ネット有利子負債ベース)
1.0
0.8
0.9
1.6
1.3
1.2
1.0
1.3
1.4
EV
66,781
60,157
68,984
118,916
119,765
160,359
159,408
162,267
192,136
EV(ネット有利子負債ベース)
62,604
57,316
61,198
88,370
97,131
129,628
133,122
150,948
179,503
EBITDA
4,076
3,712
3,881
-5,874
18,312
28,971
24,809
25,154
23,433
EV/EBITDA
16.4
16.2
17.8
-20.2
6.5
5.5
6.4
6.5
8.2
15.4
15.4
15.8
-15.0
5.3
4.5
5.4
6.0
7.7
ROE
5.3%
5.1%
2.5%
3.1%
15.0%
25.4%
14.2%
9.5%
6.4%
NOPAT
1,592
1,443
1,218
-9,883
7,638
16,615
12,264
9,440
6,749
IC
97,547
91,768
97,714
144,095
153,213
180,055
190,161
205,248
226,917
ROIC
1.7%
1.5%
1.3%
NA
5.1%
10.0%
6.6%
4.8%
3.1%
従業員数
956
1,005
1,288
5,530
5,354
5,457
5,624
5,974
6,024
1 株当たり配当金(円)
配当性向
期末発行済株式数 (千株)
自己株式数(千株)
EV/EBITDA
(ネット有利子負債ベース)
注:有利子負債は、社債とリース債務を含む。ROIC の計算に用いる IC は、自己資本+非支配株主持分+グロス有利子負債。
出所:会社資料よりストラテジー・アドバイザーズ作成
57
KPP グループホールディングス | 9274(東証プライム)
ディスクレイマー
本レポートは、株式会社ストラテジー・アドバイザーズ(以下、発行者)が発行するレポートであり、外部の提携会社及びアナリストを主な執
筆者として作成されたものです。
本レポートにおいては、対象となる企業について従来とは違ったアプローチによる紹介や解説を目的としております。発行者は原則、レポ
ートに記載された内容に関してレビューならびに承認を行っておりません(しかし、明らかな誤りや適切ではない表現がある場合に限り、執
筆者に対して指摘を行っております)。
発行者は、本レポートを発行するための企画提案およびインフラストラクチャーの提供に関して対価を直接的または間接的に対象企業より
得ている場合があります。
執筆者となる外部の提携会社及びアナリストは、本レポートを作成する以外にも対象会社より直接的または間接的に対価を得ている場合
があります。また、執筆者となる外部の提携会社及びアナリストは対象会社の有価証券に対して何らかの取引を行っている可能性あるい
は将来行う可能性があります。
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、有価証券取引及びその他の取引の勧誘を目的と
するものではありません。有価証券およびその他の取引に関する最終決定は投資家ご自身の判断と責任で行ってください。
本レポートの作成に当たり、執筆者は対象企業への取材等を通じて情報提供を受けておりますが、当レポートに記載された仮説や見解は
当該企業によるものではなく、執筆者による分析・評価によるものです。
本レポートは、執筆者が信頼できると判断した情報に基づき記載されたものですが、その正確性、完全性または適時性を保証するもので
はありません。本レポートに記載された見解や予測は、本レポート発行時における執筆者の判断であり、予告無しに変更されることがあり
ます。
本レポートに記載された情報もしくは分析に、投資家が依拠した結果として被る可能性のある直接的、間接的、付随的もしくは特別な損害
に対して、発行者ならびに執筆者が何ら責任を負うものではありません。
本レポートの著作権は、原則として発行者に帰属します。本レポートにおいて提供される情報に関して、発行者の承諾を得ずに、当該情報
の複製、販売、表示、配布、公表、修正、頒布または営利目的での利用を行うことは法律で禁じられております。
〒104-0061 東京都中央区銀座一丁目 27 番 8 号セントラルビル 703 号
58