6165 パンチ工業 カバレッジ開始日: 2023年5月2 9日 最終更新日: 2026年9月1日 企業正式名称 パンチ工業株式会社 本社所在地 東京都品川区南大井六丁目22番7号 上場市場 東証スタンダード 決算月 3月 設立年月日 1975年3月2 9日 上場年月日 2012年1 2月2 0日…
6165
パンチ工業
カバレッジ開始日: 2023年5月2 9日
最終更新日: 2026年9月1日
企業正式名称
パンチ工業株式会社
本社所在地
東京都品川区南大井六丁目22番7号
上場市場
東証スタンダード
決算月
3月
設立年月日
1975年3月2 9日
上場年月日
2012年1 2月2 0日
リサーチポリシー
Shared Researchレポートは、以下の方針に基づいて作成‧更新されています。
経営層への取材を起点とする:初回作成時に、経営層への⻑時間インタビューを実施します。
年8回以上、継続的に更新する:四半期取材、決算速報、適時開示を反映します。
中立性‧客観性を保つ:売買推奨や投資判断は記載しません。ファクトに基づく情報のみを提供します。
共通の目次で網羅する:全カバレッジ企業を同じ目次構成で整理し、企業を包括的に解説します。
本レポートは、四半期ごとに直接企業に取材し、書き換えられています。最新版はサイト上のレポートペー
ジでご確認ください。
Research Coverage Report byShared Research Inc.
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
2
目次
要約
4
事業概要
4
業績動向
5
同社の強みと弱み
5
主要経営指標の推移
7
セグメント別業績推移
8
直近更新内容
9
業績動向
10
四半期業績動向
10
2027年3月期第1四半期実績
11
業績概要
11
今期会社予想
13
当第2四半期累計期間および通期業績予想、配当予想の修正(2026年8月7日公表)
13
期初会社予想(2026年5月1 3日公表)
14
中期業績の見通し
15
パンチグループ⻑期ビジョン「Vision60」
15
ミスミグループとの資本業務提携
17
進捗
18
中期経営計画「バリュークリエーション28(2 027年3月期〜2029年3月期)」
19
事業内容
25
ビジネスの概要
25
プラスチック金型部品
25
プレス金型部品
25
販売‧製造
27
顧客‧業種別売上高‧地域別売上高
29
サプライヤー
30
新事業領域‧新サービス
30
収益構造
33
収益性‧財務指標
34
市場とバリューチェーン
35
金型市場概略
35
国内ロボット産業市場規模(FA領域)
37
競合
37
参入障壁
40
代替
40
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
3
SW(S trengths, Weaknesses)
40
強み( Strengths)
40
弱み( Weaknesses)
41
財務諸表
43
損益計算書
43
貸借対照表
44
キャッシュフロー計算書
45
過去の業績
46
2026年3月期通期実績
46
業績概要
46
2026年3月期第3四半期累計期間実績
47
業績概要
47
2026年3月期第2四半期累計期間実績
49
業績概要
49
2026年3月期第1四半期実績
51
業績概要
51
その他の情報
53
沿革
53
大株主(2026年3月末時点)
54
コーポレートガバナンス(2026年6月時点)
55
SDGs
55
トップマネジメント
56
従業員
56
株主還元方針
56
ROE‧R OIC
57
その他
57
パーパス
58
ニュース&トピックス
59
通期連結業績予想および配当予想の修正
60
通期連結業績予想の修正
60
通期連結業績予想および配当予想の修正
61
BRIGHT MACHINE TOOLS SDN. BHD.の子会社化
62
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
4
要約
事業概要
パンチ工業株式会社(東証STD 6165、以下、同社)はプラスチック金型やプレス金型に組み込まれる部品であるエジェ
クタピンやパンチ‧ダイなどを製造する金型部品メーカーである(金型自体は製造しない)。熱処理技術、表面処理技
術、研削加工技術などの⻑年積み上げた製造技術を習得した熟練技術者が、材料となる鋼や超硬材を加工し、カタログ品
(以下、標準製品)や特注品を製造する。顧客の仕様に基づくオーダーメイド製品を切削、研削などの精密加工技術を駆
使し受託製造を行う特注品に注力している(金型部品売上高の約60%)。自動車、電子部品‧半導体などの製造業界の企
業が顧客である。グローバルで事業を展開しており売上高の約3/4が海外で、特に中国が売上高の60%程度を占める。
2024年10月、同社および株式会社ミスミグループ本社(東証PRM 9962、割当予定先)は資本業務提携契約を締結し
た。物流の統合や商品の相互供給などの協業を進めている。
大量生産される金属製品やプラスチック製品はほとんどが金型を使った製法によって作られており、自動車、電機(家電
用‧産業用)、玩具‧日用品‧雑貨などの部品‧製品の製造で幅広く金型が使用されている。同社の金型部品は金型に組
み込まれ、金型から製品を突き出す(エジェクタピン)‧材料に圧力をかけ加工する(圧力をかける側がパンチ、受ける
側がダイ)などの用途で使用される。
1975年に森久保有司氏が創業し、1982年にプラスチック金型用ハイス鋼製エジェクタピンの量産化に世界で初めて成功
した(熱処理技術で硬度と靭性を両立)。これによって、従来製品に対して高い精度と耐久性を実現したことで市場シェ
アを拡大した。1989年にはプレス金型部品の製造に参入した。1990年には安い労働コストに目をつけ日本の製造業とし
ては早くに中国に進出した。その後、バブル経済崩壊、2008年世界金融危機などで国内の金型生産額が減少する中、同
社は中国、アジア、欧米などで製造‧販売を拡大し、成⻑を続けた。
2026年3月期の売上高は42,100百万円、営業利益は2,031百万円であった。2026年3月期の業種別売上高割合は、自動車
関連が42.2%、電子部品‧半導体関連が17.1%、家電‧精密機器関連が9.3%、その他(産業機械、情報通信、医療関
連、食品関連、商社など)が31.4%だった。製品は、標準製品(売上高構成比40%程度)と特注品(同60%程度)に分け
られ、標準製品では、プラスチック成形や金属プレスの金型を中心にさまざまな金型に必要となる汎用性の高い製品を豊
富にラインナップし、カタログ販売を行う。
同社は特に特注品に注力している。金型はさまざまな最終製品に合わせて作成されるため、すべて固有のサイズ‧形状を
持っており、標準製品だけで金型を完成させることはできない(標準製品ではパターン(形状)、サイズ、寸法、材質な
どが該当しないという状況が多く生まれる)。顧客が標準製品をカスタマイズしようとしても技術的に加工できない、あ
るいは製造コストが高価となり採算が取れないという場合に、顧客は同社に特注品を発注する。特注品の製造にあたって
は、同社の技術者が顧客から入手する図面に沿って0.01㎜や0.001㎜といった単位の微細な加工を行う必要があり、熟練
技術者と機械‧設備を活用する。
製造では、⻑年積み上げた技術ノウハウを習得した熟練技術者が社内生産を行う。さらに、築き上げた約300社の協力工
場による社外生産を併用する。従業員全体の70%程度が製造部門に属し、2千台を超える工作機械や測定機器および検査
機器を駆使し、前工程から後工程まで全プロセス一気通貫の生産体制を構築している。加工工程ごとに担当の技術者を分
けており、特定の機械‧設備を使った加工を一人の技術者が⻑い期間担当することで、一人一人の技術者が手作業による
研磨や丸物加工などの高度な専門的加工技術力を習得している。
販売では、標準製品はECサイトによるWeb受注率が70%強程度を占める(残りは訪問営業、メール、FAXなど)。特注品
では営業人員が顧客を訪問する密着型の受注活動を行う。営業人員は顧客の技術的な課題を聞き出し、その課題に対し
て、最適な製品、カスタマイズ(硬度、材質、加工方法、表面処理など)、トータルコスト、納期などを提案する。その
ため、営業人員も実際の加工や業界知識を学ぶ研修を受け、技術的な知識を習得している。また、技術者が営業に同行す
ることも行う。このような営業活動によって同社は顧客からの信頼を醸成し、特注品の新規受注につなげる。国内では、
全国10カ所に販売拠点を配置し、約6千社の顧客と取引を行う。中国では、1990年に製造子会社を設立し、いち早く海外
展開を進めたことで、約8千社の顧客と取引を行う。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
5
出荷数量は、自動車、電機(家電用‧産業用)、玩具‧日用品‧雑貨などの幅広い製造業顧客の金型使用量と連動する。
出荷数量に製品単価を乗じた金額が売上高となる。製品単価は標準製品で1個数百円から数千円程度、特注品は1個数千
円から数万円程度が多い。一度の注文量は1個から数百個以上とばらつきがあり、消耗したらリピートオーダーとなる。
売上高のうちプラスチック金型部品が1/3、プレス金型部品が半分強、残りがFA部品である。売上原価は製品製造に使用
する材料費(10%程度)、人件費(30%程度)、外製品の購入にかかる売上原価(40%程度)で構成される。収益性では
特注品の売上総利益率が相対的に高く、標準製品が低いが、標準製品はウェブ経由の受注が多く営業費用が少ないことか
ら、営業利益率では、標準製品と特注品に大きな差はない。
同社推定の金型部品業界の世界シェアは約6%で世界2位である(同社資料より)。日本におけるシェアは約18%で2位、
中国におけるシェアは約10%で1位である(同)。金型部品では株式会社ミスミグループ本社(東証PRM 9962。以下、ミ
スミグループ)がシェアトップであるが、ミスミグループはほぼ標準製品しか販売していない。同社によれば、特注品に
おいては、同社が日本と中国でそれぞれトップシェアであり、他に規模の大きな競合会社はないという(特注品は金型メ
ーカーや金型ユーザー企業が標準製品をカスタマイズして製造することがあり、特注品だけを集計した統計がないためシ
ェアの正確な推計はできない)。なお、2024年10月にミスミグループとは資本業務提携契約を締結した。商品の相互供給
などの協業によりシナジーを早期に実現するため協議を行っている。
金型部品の世界市場規模は、約600,000百万円と同社は認識している。国内の金型生産額は、プレス金型は、2004年の
576,174百万円から2022年には436,749百万円に減少した(年平均成⻑率1.5%減)。プラスチック金型は、2004年の
619,313百万円から2022年には403,150百万円となった(同2.4%減)。国内の金型生産額は、メーカーの製造拠点の海外
移転、脱プラスチックの流れ、景気悪化、新型コロナウイルス感染症による生産減少などにより減少傾向にあった。ただ
し、世界の金型生産額は、2008年は91,608百万ドルであったが、2025年には14.7兆円まで増加した。労働力の安さから
先進国から生産移転が進んだ中国‧アジア地域の成⻑率が高くなっており、同社は主に中国で売上高を伸ばすことで国内
金型部品市場縮小の影響を軽減した。
業績動向
2026年3月期通期実績は、売上高42,100百万円(前期比3.1%増)、営業利益2,031百万円(同20.5%増)、経常利益2,201
百万円(同36.5%増)、親会社株主に帰属する当期純利益851百万円(同2.0%減)となった。日本においては、2023年10
月の経営合理化を契機に整備途上である営業体制の再構築や、物価高による個人消費の停滞等の影響を受け、前年を下回
る結果となった。一方、中国においては自動車関連を中心に受注が堅調に推移したほか、東南アジア地域および欧米他地
域では、積極的な展示会出展や販売代理店との関係強化により、前年を上回る売上となった。1株当たり年間配当金は前
期と同額の19.56円となった(配当性向63.2%)。
2026年8月、同社は、2027年3月期会社予想の修正を発表した。売上高45,500百万円(前期比8.1%増)、営業利益2,400
百万円(同18.2%増)、経常利益2,400百万円(同9.0%増)、親会社株主に帰属する当期純利益1,200百万円(同41.0%
増)を見込む。1株当たり年間配当金は、前期比0.54円増の20.10円を見込む(配当性向46.1%)。当第2四半期累計期間
の業績予想修正を反映して売上高および利益を上方修正するものの、当下期については中東地域を巡る地政学的リスクの
高まり、イラン情勢の変化に伴う世界経済および設備投資需要への影響が懸念されることや、中国経済の緩やかな減速な
どを背景に先行きの不透明感が強まっている状況が続いていることから、需要減少リスクを一定程度織り込んでいる。こ
のため、当下期の業績見通しについては慎重な前提を置いている。
2026年5月、同社は、2026年度から2028年度の3カ年を計画期間とする新‧中期経営計画「バリュークリエーション
28」を策定した。2029年3月期に売上高50,000百万円、営業利益3,400百万円、営業利益率6.8%、ROE8.0%以上、
ROIC10.0%以上を目指す。基本方針は既存事業(金型部品事業)における特注品特化と生産性向上による安定したキャ
ッシュ創出力の強化、自動化‧省人化ニーズを背景としたFA事業の育成‧拡大による第2の収益の柱の確立などである。
同社の強みと弱み
SR社では、同社の強みを以下の3点と考えている。
多くの熟練技術者と機械‧設備に支えられた精密加工技術‧生産体制と顧客密着型営業拠点網によりグローバルな特
注品市場でトップシェアのポジションを確立していること
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
6
若手技術者への技術承継、営業人員に顧客の金型や同社の金型部品に関する実技研修、その他の従業員への再教育を
行うパンチアカデミーなどの教育体制
中国にいち早く進出し、製造‧販売拠点を拡充してきたことで成⻑市場である中国において8千社の顧客数‧シェア1
位の地位を確立できていること
SR社では、同社の弱みを以下の3点と考えている。
熟練技術者の育成に時間がかかり、最新の工作機械やロボット‧自動化機械の活用が遅れ事業展開スピードが遅いこ
と
標準製品でEC展開が遅れ、競合に市場シェアが流れていること
成⻑事業と位置付けているFA事業において、競合対比で出遅れていること
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
7
主要経営指標の推移
出所:会社資料に基づきSR社作成
*表の数値が会社資料とは異なる場合があるが、四捨五入により生じた相違であることに留意
**当期純利益は親会社株主に帰属する当期純利益
損益計算書17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期27年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結連結会予
売上高36,64941,02540,93635,34932,46239,35942,80038,34440,82242,10045,500
YoY-0.3%11.9%-0.2%-13.6%-8.2%21.2%8.7%-10.4%6.5%3.1%8.1%
売上総利益10,19211,65811,4729,1879,08711,44511,63110,08210,81011,315
YoY0.1%14.4%-1.6%-19.9%-1.1%26.0%1.6%-13.3%7.2%4.7%
売上総利益率27.8%28.4%28.0%26.0%28.0%29.1%27.2%26.3%26.5%26.9%
営業利益1,9912,8442,5798361,6133,0422,4371,2401,6852,0312,400
YoY0.2%42.8%-9.3%-67.6%93.0%88.5%-19.9%-49.1%35.9%20.5%18.2%
営業利益率5.4%6.9%6.3%2.4%5.0%7.7%5.7%3.2%4.1%4.8%5.3%
経常利益1,8742,7322,5477131,6773,0082,3941,4211,6132,2012,400
YoY12.5%45.7%-6.8%-72.0%135.1%79.4%-20.4%-40.6%13.5%36.5%9.0%
経常利益率5.1%6.7%6.2%2.0%5.2%7.6%5.6%3.7%4.0%5.2%5.3%
当期純利益1,3761,789960-3,4864782,0411,390-5778688511,200
YoY10.1%30.0%-46.3%--327.2%-31.9%---2.0%41.0%
当期純利益率3.8%4.4%2.3%-1.5%5.2%3.2%-2.1%2.0%2.6%
一株当たりデータ
期末発行済株式数(千株)22,12222,12222,12222,12222,12222,33224,62224,62227,62227,622
うち自己株式数(千株)10020038031330327619115711086
EPS(円)62.581.643.9-160.021.993.460.6-23.633.730.943.6
EPS (潜在株式調整後)(円)62.481.443.7-21.884.460.2-33.630.9
DPS(円)13.016.816.82.02.013.019.519.419.619.620.1
BPS(円)646737721537568737778765800838
貸借対照表 (百万円)
現金‧預金‧有価証券3,2803,7713,5803,3904,0924,8165,2136,0316,4956,641
流動資産合計19,15020,84219,55917,79218,06121,28022,07821,90323,51824,745
有形固定資産8,6699,9399,9727,1356,1957,0137,3156,8487,2597,610
無形固定資産1,2431,1581,002345175178695618612296
投資その他の資産3906216223052723043682781,5791,647
固定資産合計10,30211,71811,5967,7846,6427,4948,3787,7459,4519,554
資産合計29,45232,56131,15525,57724,70328,77430,45629,64932,97034,300
短期有利子負債4,3463,7304,3263,1493,3252,4862,0391,3511,8232,651
流動負債合計11,72512,65011,5319,2809,45510,0019,1817,6058,6689,533
⻑期有利子負債2,4612,1522,3422,9271,2529086762,2021,278432
固定負債合計3,5513,7363,8904,5492,8112,4662,2233,2932,2621,686
負債合計15,27616,38615,42113,82912,26612,46711,40310,89910,93111,220
自己資本14,16716,14915,68711,70412,39916,26519,00818,71222,00623,074
純資産合計14,17616,17515,73411,74712,43616,30719,05318,75022,03823,079
有利子負債(短期及び⻑期)6,8075,8826,6686,0764,5763,3942,7153,5533,1013,083
キャッシュフロー計算書 (百万円)
営業活動によるキャッシュフロー1,7853,3943,1852,4902,9432,9412,5601,2762,2711,865
投資活動によるキャッシュフロー-2,770-2,336-3,253-1,789-670-1,100-1,547-680-2,415-1,276
財務活動によるキャッシュフロー1,200-73974-772-1,685-1,601-756-2181-696
財務指標(百万円、%、回)
自己資本純利益率(ROE)9.8%11.8%6.0%-25.5%4.0%14.2%7.9%-3.1%4.3%3.8%
当期純利益率3.8%4.4%2.3%-1.5%5.2%3.2%-2.1%2.0%
財務レバレッジ2.02.02.02.12.11.91.71.61.51.5
総資産回転率1.31.31.31.21.31.51.41.31.31.3
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
8
セグメント別業績推移
出所:会社資料よりSR社作成
地域別売上高推移17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結
売上高36,64941,02540,93635,34932,46239,35942,80038,34440,82242,100
YoY-0.3%11.9%-0.2%-13.6%-8.2%21.2%8.7%-10.4%6.5%3.1%
日本15,90417,15416,77714,56612,33814,02014,10412,43811,61311,016
YoY1.7%7.9%-2.2%-13.2%-15.3%13.6%0.6%-11.8%-6.6%-5.1%
売上高構成比43.4%41.8%41.0%41.2%38.0%35.6%33.0%32.4%28.4%26.2%
中国17,42820,10319,89916,83716,88920,95623,45120,44323,38324,903
YoY-2.1%15.3%-1.0%-15.4%0.3%24.1%11.9%-12.8%14.4%6.5%
売上高構成比47.6%49.0%48.6%47.6%52.0%53.2%54.8%53.3%57.3%59.2%
その他3,3173,7694,2593,9463,2354,3825,2445,4625,8246,180
YoY0.2%13.6%13.0%-7.3%-18.0%35.5%19.7%4.2%6.6%6.1%
売上高構成比9.1%9.2%10.4%11.2%10.0%11.1%12.3%14.2%14.3%14.7%
うち東南アジア1,5351,3761,7401,9661,9011,9512,041
YoY--10.4%26.5%13.0%-3.3%2.6%4.6%
売上高構成比4.3%4.2%4.4%4.6%5.0%4.8%4.8%
うち欧米他2,4101,8582,6413,2773,5613,8734,139
YoY--22.9%42.1%24.1%8.7%8.8%6.9%
売上高構成比6.8%5.7%6.7%7.7%9.3%9.5%9.8%
業種別売上高推移17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結
売上高36,64941,02540,93635,34932,46239,35942,80038,34440,82242,100
YoY-0.3%11.9%-0.2%-13.6%-8.2%21.2%8.7%-10.4%6.5%3.1%
自動車関連16,78018,37017,87715,37013,68216,44218,08216,53717,19417,784
YoY-1.6%9.5%-2.7%-14.0%-11.0%20.2%10.0%-8.5%4.0%3.4%
売上高構成比45.8%44.8%43.7%43.5%42.1%41.8%42.2%43.1%42.1%42.2%
電子部品‧半導体関連7,0007,8807,5586,1136,3158,0437,8666,9306,9907,199
YoY6.9%12.6%-4.1%-19.1%3.3%27.4%-2.2%-11.9%0.9%3.0%
売上高構成比19.1%19.2%18.5%17.3%19.5%20.4%18.4%18.1%17.1%17.1%
家電‧精密機器関連4,4804,7804,8374,2983,8884,1924,3123,6473,8363,897
YoY-6.7%6.7%1.2%-11.1%-9.5%7.8%2.9%-15.4%5.2%1.6%
売上高構成比12.2%11.7%11.8%12.2%12.0%10.7%10.1%9.5%9.4%9.3%
その他8,4009,94010,6629,5668,57410,67912,53811,22912,80013,218
YoY1.2%18.3%7.3%-10.3%-10.4%24.6%17.4%-10.4%14.0%3.3%
売上高構成比22.9%24.2%26.0%27.1%26.4%27.1%29.3%29.3%31.4%31.4%
(FA売上高)2,7412,4832,6473,0583,084
YoY--9.4%6.6%15.5%0.9%
売上高構成比7.0%5.8%6.9%7.5%7.3%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
9
直近更新内容
業績予想および配当予想の修正に関して発表
2026年8月7日
パンチ工業株式会社は、2027年3月期第2四半期累計期間および通期の業績予想、配当予想の修正に関して発表した。
(リリース文へのリンクはこちら)
2027年3月期第2四半期累計期間業績予想数値の修正
売上高:23,000百万円(前回予想は22,100百万円)
営業利益:1,260百万円(同1,070百万円)
経常利益:1,230百万円(同1,040百万円)
親会社株主に帰属する中間純利益:600百万円(同340百万円)
2027年3月期通期業績予想数値の修正
売上高:45,500百万円(前回予想は45,000百万円)
営業利益:2,400百万円(同2,300百万円)
経常利益:2,400百万円(同2,250百万円)
親会社株主に帰属する当期純利益:1,200百万円(同1,100百万円)
業績予想修正の理由
当第1四半期実績については、前期第4四半期から日本事業において想定を上回って受注が回復しつつあることから原価
率改善となったことに加え、中国や東南アジアをはじめとする海外事業においても底堅い需要が継続したことなどから、
売上高および利益は当初計画を上回って推移した。
当第2四半期累計期間の業績予想については、日本事業における受注回復を踏まえ、売上高および利益を上方修正した。
通期の業績予想については、当第2四半期累計期間の業績予想修正を反映して売上高および利益を上方修正するものの、
当下期については中東地域を巡る地政学的リスクの高まり、イラン情勢の変化に伴う世界経済および設備投資需要への影
響が懸念されることや、中国経済の緩やかな減速などを背景に先行きの不透明感が強まっている状況が続いていることか
ら、需要減少リスクを一定程度織り込んでいる。このため、当下期の業績見通しについては慎重な前提を置いている。
配当予想の修正
1株当たり年間配当金:20.10円(前回予想:20.00円)
配当予想について、同社の配当方針「連結配当性向30%以上、かつ株主資本配当率(DOE)3%以上」に則り、上記業績
予想の修正により、当第2四半期期末配当予想を1株当たり10.05円(前回予想:10.00円)、期末配当予想を1株当たり
10.05円(同:10.00円)に修正し、年間配当金は1株当たり20.10円(前期比0.54円増)を見込む。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
10
業績動向
四半期業績動向
出所:会社資料よりSR社作成
四半期業績推移(累計)26年3月期27年3月期27年3月期
(百万円)1Q1-2Q1-3Q1-4Q1Q1-2Q1-3Q1-4Q進捗率通期会予
売上高10,17120,56431,46042,10010,85223.9%45,500
YoY5.3%2.9%3.9%3.1%6.7%8.1%
売上総利益2,6485,4958,48011,3153,000
YoY4.6%4.3%6.1%4.7%13.3%
売上総利益率26.0%26.7%27.0%26.9%27.6%
販管費2,2634,5066,8609,2832,433
YoY1.6%-1.5%0.6%1.7%7.5%
売上高販管費比率22.2%21.9%21.8%22.0%22.4%
営業利益3849891,6192,03156623.6%2,400
YoY26.7%42.9%38.1%20.5%47.4%18.2%
営業利益率3.8%4.8%5.1%4.8%5.2%5.3%
経常利益3381,0351,7902,20157223.8%2,400
YoY-5.6%70.8%49.9%36.5%69.2%9.0%
経常利益率3.3%5.0%5.7%5.2%5.3%5.3%
四半期純利益14555963585137531.3%1,200
YoY1.4%163.7%1.8%-2.0%158.6%41.0%
四半期純利益率1.4%2.7%2.0%2.0%3.5%2.6%
四半期業績推移(3カ月)26年3月期27年3月期
(百万円)1Q2Q3Q4Q1Q2Q3Q4Q
売上高10,17110,39310,89610,64010,852
YoY5.3%0.6%5.9%0.9%6.7%
売上総利益2,6482,8472,9852,8353,000
YoY4.6%4.0%9.5%0.7%13.3%
売上総利益率26.0%27.4%27.4%26.6%27.6%
販管費2,2632,2432,3542,4232,433
YoY1.6%-4.5%4.8%5.3%7.5%
売上高販管費比率22.2%21.6%21.6%22.8%22.4%
営業利益384605630412566
YoY26.7%55.5%31.3%-19.7%47.4%
営業利益率3.8%5.8%5.8%3.9%5.2%
経常利益338697755411572
YoY-5.6%181.0%28.4%-1.9%69.2%
経常利益率3.3%6.7%6.9%3.9%5.3%
四半期純利益14541476216375
YoY1.4%500.0%-81.6%-11.5%158.6%
四半期純利益率1.4%4.0%0.7%2.0%3.5%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
11
業種別‧地域別売上高
出所:会社資料よりSR社作成
2027年3月期第1四半期実績
業績概要
売上高:10,852百万円(前年同期比6.7%増)
営業利益:566百万円(同47.4%増)
経常利益:572百万円(同69.2%増)
親会社株主に帰属する四半期純利益:375百万円(同158.6%増)
売上高:売上高は10,852百万円(前年同期比6.7%増)となった。日本においては、2023年10月の経営合理化以降、
営業体制の再構築や物価高による個人消費の停滞などの影響を受けて低迷していたが、景気の回復による市況の活性
化や営業活動の効果が見え始め、前年同期を上回る結果となった。一方、中国においては価格競争の激化や景気低迷
を背景に自動車関連向けの売上高が減少したものの、スマートフォン向けの旺盛な需要や注力製品の拡販による売上
増加で補った。東南アジア地域および欧米他地域では、2025年12月にグループ会社化したPUNCH INDUSTRY SALES
MALAYSIA SDN. BHD.の効果や積極的な展示会出展や販売代理店との関係強化により、堅調に推移した。
売上総利益:売上総利益は3,000百万円(前年同期比13.3%増)となった。売上総利益率は27.6%となった(同1.6%ポ
イント上昇)。
販管費:販管費は2,433百万円(前年同期比7.5%増)となった。売上高販管費比率は22.4%となり、同0.2%ポイント
上昇した。営業利益率は5.2%となり、同1.4%ポイント上昇した。利益面では、協力工場からの仕入れ価格の上昇や外
勤活動強化による営業活動費の増加が継続したものの、日本での売上増加による原価率良化などによりカバーした。
四半期業種別‧地域別売上高推移(累計)26年3月期27年3月期
(百万円)1Q1-2Q1-3Q1-4Q1Q1-2Q1-3Q1-4Q
売上高10,17120,56431,46042,10010,852
YoY5.3%2.9%3.9%3.1%6.7%
業種別自動車関連4,5178,92913,35917,7844,333
YoY7.3%5.0%5.1%3.4%-4.1%
電子部品‧半導体関連1,7143,5475,4007,1991,958
YoY9.2%4.0%3.2%3.0%14.2%
家電‧精密機器関連9051,9022,8803,8971,144
YoY-0.7%-2.7%-0.8%1.6%26.4%
その他3,0346,1859,82013,2183,415
YoY2.3%1.1%4.1%3.3%12.6%
地域別日本2,6565,3328,21311,0163,004
YoY-8.9%-7.2%-4.9%-5.1%13.1%
中国6,05412,23618,62624,9036,177
YoY11.9%7.6%7.9%6.5%2.0%
東南アジア4891,0101,5682,041630
YoY9.9%6.3%9.7%4.6%28.8%
欧米他9701,9853,0514,1391,038
YoY9.0%3.2%3.4%6.9%7.0%
四半期業種別‧地域別売上高推移(3カ月)26年3月期27年3月期
(百万円)1Q2Q3Q4Q1Q2Q3Q4Q
売上高10,17110,39310,89610,64010,852
YoY5.3%0.6%5.9%0.9%6.7%
業種別自動車関連4,5174,4124,4304,4254,333
YoY7.3%2.8%5.2%-1.2%-4.1%
電子部品‧半導体関連1,7141,8331,8531,7991,958
YoY9.2%-0.4%1.8%2.3%14.2%
家電‧精密機器関連9059979781,0171,144
YoY-0.7%-4.5%3.3%8.9%26.4%
その他3,0343,1513,6353,3983,415
YoY2.3%0.0%9.8%0.8%12.6%
地域別日本2,6562,6762,8812,8033,004
YoY-8.9%-5.4%-0.4%-5.8%13.1%
中国6,0546,1826,3906,2776,177
YoY11.9%3.7%8.4%2.6%2.0%
東南アジア489521558473630
YoY9.9%3.2%16.3%-9.2%28.8%
欧米他9701,0151,0661,0881,038
YoY9.0%-1.7%3.8%17.9%7.0%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
12
営業利益の増減分析は、売上高増加が177百万円増(増加要因:日本の受注増加。減少要因:主に中国の自動車関連の
受注減少)、原価率改善が174百万円増(同:日本での稼働増による原価率改善。同:材料などの調達コストの高止ま
り)、変動費増加が4百万円減‧固定費増加が165百万円減(同:日本‧中国での間接費の抑制。同:増収による物流
費および日本での営業活動人員の増加)となった。売上面では、日本の受注状況が回復し、すべての地域で前年同期
実績を上回り、増収となった。利益面では、協力工場からの仕入れ価格の上昇や営業活動量の増加等によるコスト増
が継続したものの、日本での売上増加による原価率良化などによりカバーし、増益となった。
通期会社予想に対する進捗
当第1四半期における通期会社予想(2026年8月修正)に対する進捗率は、売上高が23.9%、営業利益が23.6%、経常利
益が23.8%、親会社株主に帰属する当期純利益が31.3%であった。同社は、当第1四半期決算発表に併せて、当第2四半期
累計期間および通期の業績予想、配当予想を上方修正した。
事業環境
世界経済は、地政学的リスクや米国の通商政策の不確実性の高まりなどを背景に減速懸念が強まる局面も見られたもの
の、個人消費や設備投資の持ち直しを背景に、総じて底堅く推移した。一方で、ナフサの供給不安や中国のレアアース規
制による原材料‧エネルギーコストの高止まり、物価上昇の影響による個人消費の停滞や中国経済の減速などを背景に、
先行きについては依然として不透明な状況が続いた。
このような環境のなかで同社は、創業60周年を迎える2034年度のありたい姿を示す⻑期ビジョン「Vision60」を2025年
5月に策定した。「脱‧金型部品依存」をキーワードに掲げ、金型部品事業の持続的な成⻑に加え、成⻑事業と位置付け
るFA事業の拡大に取り組んだ。また、2024年10月に締結したミスミグループ本社との資本業務提携によるシナジー効果
の発揮に向け、商品相互供給や物流面での連携強化を進めるとともに、特注品ビジネスを中心とした高付加価値化に取り
組んだ。
地域別‧業種別売上高
国内売上高は3,004百万円(前年同期比13.1%増、通期会社予想に対する進捗率26.1%)、中国売上高は6,177百万円(同
2.0%増、同23.1%)、東南アジア売上高は630百万円(同28.8%増、同22.5%)、欧米他売上高は1,038百万円(同7.0%
増、同24.1%)となった。日本は、景気の回復による市況の活性化や営業活動の効果により、電子部品‧半導体関連が好
調となり、家電‧精密機器関連も堅調を維持した。中国は、自動車関連の売上が落ち着くも、スマートフォン向けや医療
関連など電子部品‧半導体が好調であった。東南アジアは、マレーシア‧シンガポール‧インドは好調、ベトナムが不調
であった。欧米他は、欧州が好調に推移した。
自動車関連は4,333百万円(同4.1%減、通期会社予想に対する進捗率23.8%)、電子部品‧半導体関連は1,958百万円(同
14.2%増、同25.1%)、家電‧精密機器関連は1,144百万円(同26.4%増、同26.6%)、その他は3,415百万円(同12.6%
増、同22.9%)となった。FA売上高は850百万円(前年同期は719百万円)となった。自動車関連は、中国での売上に一
服感が出て減収となった。電子部品‧半導体関連は、日本での半導体関連が好調となり、中国でのスマートフォン向けも
復調となったことで増収となった。家電‧精密機器関連は、市場は横ばいであったが、同社においては堅調であった。そ
の他は医療関連の売上が増加した。
その他
設備投資額は前年同期比6百万円減の173百万円、減価償却費は同22百万円増の315百万円となった。設備投資では、期
初想定に沿って、省力化‧自動化投資などを実施した。
2026年7月、同社は、金属部品を提供している国立研究開発法人宇宙航空研究開発機構(JAXA)が研究開発を進めてき
た再使用ロケット実験機RV-Xが、2026年7月11日に能代ロケット実験場にて飛行実験を行い、正常に飛翔し、離着陸を
行ったと発表した。
投資家との対話においては、アナリスト向けの説明会は例年通り通期決算発表後に実施した。また、今年は9月に個人投
資家向けのオンライン決算説明会も開催予定である。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
13
今期会社予想
出所:会社資料よりSR社作成
当第2四半期累計期間および通期業績予想、配当予想の修正(2026年8月7日
公表)
同社は、当第1四半期決算発表に併せて、当第2四半期累計期間および通期の業績予想、配当予想の修正に関して発表し
た。
2027年3月期第2四半期累計期間業績予想数値の修正
売上高:23,000百万円(前回予想は22,100百万円)
営業利益:1,260百万円(同1,070百万円)
経常利益:1,230百万円(同1,040百万円)
親会社株主に帰属する中間純利益:600百万円(同340百万円)
2027年3月期通期業績予想数値の修正
売上高:45,500百万円(前回予想は45,000百万円)
営業利益:2,400百万円(同2,300百万円)
経常利益:2,400百万円(同2,250百万円)
親会社株主に帰属する当期純利益:1,200百万円(同1,100百万円)
業績予想修正の理由
当第1四半期実績については、前期第4四半期から日本事業において想定を上回って受注が回復しつつあることから原価
率改善となったことに加え、中国や東南アジアをはじめとする海外事業においても底堅い需要が継続したことなどから、
売上高および利益は当初計画を上回って推移した。
当第2四半期累計期間の業績予想については、日本事業における受注回復を踏まえ、売上高および利益を上方修正した。
通期の業績予想については、当第2四半期累計期間の業績予想修正を反映して売上高および利益を上方修正するものの、
当下期については中東地域を巡る地政学的リスクの高まり、イラン情勢の変化に伴う世界経済および設備投資需要への影
響が懸念されることや、中国経済の緩やかな減速などを背景に先行きの不透明感が強まっている状況が続いていることか
ら、需要減少リスクを一定程度織り込んでいる。このため、当下期の業績見通しについては慎重な前提を置いている。
25年3月期26年3月期27年3月期
(百万円)上期実績下期実績通期実績上期実績下期実績通期実績上期会予下期会予通期会予
売上高19,98920,83340,82220,56421,53642,10023,00022,50045,500
YoY4.5%8.4%6.5%2.9%3.4%3.1%11.8%4.5%8.1%
売上原価14,71915,29230,01115,06915,71630,785---
YoY4.5%7.9%6.2%2.4%2.8%2.6%---
売上総利益5,2695,54110,8105,4955,82011,315---
YoY4.6%9.8%7.2%4.3%5.0%4.7%---
売上総利益率26.4%26.6%26.5%26.7%27.0%26.9%---
販売費及び一般管理費4,5764,5489,1244,5064,7779,283---
YoY1.4%5.1%3.2%-1.5%5.0%1.7%---
売上高販管費比率22.9%21.8%22.4%21.9%22.2%22.0%---
営業利益6929931,6859891,0422,0311,2601,1402,400
YoY32.8%38.1%35.9%42.9%4.9%20.5%27.4%9.4%18.2%
営業利益率3.5%4.8%4.1%4.8%4.8%4.8%5.5%5.1%5.3%
経常利益6061,0071,6131,0351,1662,2011,2301,1702,400
YoY-25.0%64.3%13.5%70.8%15.8%36.5%18.8%0.3%9.0%
経常利益率3.0%4.8%4.0%5.0%5.4%5.2%5.3%5.2%5.3%
当期純利益2126568685592928516006001,200
YoY-75.9%-163.7%-55.5%-2.0%7.3%105.5%41.0%
純利益率1.1%3.1%2.1%2.7%1.4%2.0%2.6%2.7%2.6%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
14
概要
営業利益の増減分析では、売上高増加が913百万円増(増加要因:日本を中心とした受注増加。減少要因:原材料高騰要
因での価格改定による一時的な離客)、原価率改善が328百万円増(同:日本での稼働増等による原価率改善。同:原材
料高騰)、変動費増加が19百万円減‧固定費増加が855百万円減(同:日本‧中国での間接費の抑制。同:日本の営業体
制整備に向けた人員増、先行コスト増)を見込む。
売上高については、中国や東南アジアなどの海外事業の売上成⻑に伴う利益増の貢献を期初より見込んでいたが、そ
こに日本事業の増収も織り込んだ。
原価改善については、海外工場の稼働増による効果を期初より見込んでいたが、日本での稼働増による原価率改善お
よび主として超硬の原材料高騰を織り込んだことで、期初見通しからは引き下げた。
売上高を約3,400百万円拡大しても、物流費などの変動費用の増加額を抑制する。一方、日本事業においては、引き続
き、営業体制整備に向けて取組んでいくことから、営業人員増によるコスト先行を反映したが、従前よりも影響額は
引き下げた。
利益は回復傾向にあり、日本事業での取組み継続性の維持が重要だと同社は認識している。各種の取り組み強化や改
革のスピードアップを目指すと同社は述べている。
想定為替レートは、1人⺠元22.55円(修正前:22円00銭)、1米ドルが155.39円(同:152円00銭)である。設備投資計
画(約1,600百万円)、減価償却費(約1,200百万円)は期初想定から変更はない。
地域別‧業種別売上高
国内売上高は11,500百万円(前期比4.4%増)、中国売上高は26,700百万円(同7.2%増)、東南アジア売上高は2,800百万
円(同37.2%増)、欧米他売上高は4,300百万円(同3.9%増)を見込む。
自動車関連は18,200百万円(同2.3%増)、電子部品‧半導体関連は7,800百万円(同8.3%増)、家電‧精密機器関連は
4,300百万円(同10.3%増)、その他は14,900百万円(同12.7%増)を見込む。FA売上高は3,400百万円(同10.2%増)を
見込む。
配当予想の修正
1株当たり年間配当金:20.10円(前回予想:20.00円)
配当予想について、同社の配当方針「連結配当性向30%以上、かつ株主資本配当率(DOE)3%以上」に則り、上記業績
予想の修正により、当第2四半期期末配当予想を1株当たり10.05円(前回予想:10.00円)、期末配当予想を1株当たり
10.05円(同:10.00円)に修正し、年間配当金は1株当たり20.10円(前期比0.54円増)を見込む。
期初会社予想(2026年5月13日公表)
2027年3月期の会社予想は、売上高45,000百万円(前期比6.9%増)、営業利益2,300百万円(同13.2%増)、経常利益
2,250百万円(同2.2%増)、親会社株主に帰属する当期純利益1,100百万円(同29.3%増)である。1株当たり年間配当金
は、前期比0.44円増の20.0円を見込む(配当性向50.1%)。ROEは6.2%(前期比1.2%ポイント上昇)、ROICは7.7%(同
0.6%ポイント上昇)を見込む。
想定為替レートは1人⺠元22.0円、1米ドル152.0円である。設備投資は1,600百万円(前期は1,222百万円)、減価償却費
は1 ,200百万円(同1,177百万円)を見込む。
営業利益の増減分析では、売上増が779百万円増、原価改善(稼働率向上)が448百万円増、変動費増が19百万円減、固
定費増が939百万円減である。
経常利益については、前期に発生した為替差益は2027年3月期においては見込んでいない。親会社に帰属する当期純
利益については、前期に発生したのれん減損の影響は剥落する見込みである。なお、この数値には中東情勢などの影
響を織り込んでいないため、影響が明らかになってきた時は、改めて数字を精査して公表すると同社は述べている。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
15
配当予想については、株主資本配当率(DOE)3%をベースに、株主還元を強化するため、3%水準から若干引き上げ
て算定したと同社は述べている。
地域別‧業種別売上高
国内売上高は11,300百万円(前期比2.6%増)、中国売上高は26,600百万円(同6.8%増)、東南アジア売上高は2,700百万
円(同32.3%増)、欧米他売上高は4,400百万円(同6.3%増)を見込む。
自動車関連は18,600百万円(同4.6%増)、電子部品‧半導体関連は7,500百万円(同4.2%増)、家電‧精密機器関連は
4,000百万円(同2.6%増)、その他は14,900百万円(同12.7%増)を見込む。FA売上高は3,400百万円(同10.2%増)を見
込む。
増減分析
営業利益の増減分析(予想)は、売上高増加779百万円増、原価改善448百万円増、変動費19百万円減、固定費939百万
円減である。売上高では、増収要因として中国を中心とした海外事業の受注増加を見込む。減収要因として、原材料高騰
要因での価格改定による一時的な離客を見込む。原価率では、増益要因として中国での稼働増による原価率改善を見込
む。減益要因として原材料の高騰を見込む(タングステンなど)。販管費では、増益要因として日本‧中国での間接費の
抑制を見込む。減益要因として日本の営業体制整備に向けた人員増や先行コストの増加を見込む。
利益は回復傾向にあるものの、日本事業の立て直しが急務であり、各種の取組み強化や改革のスピードアップを目指
すと同社は述べている。日本事業においては、引き続き、営業体制整備に向けて取組んでいくことから、営業人員増
によるコスト先行を見込む。
中期業績の見通し
パンチグループ⻑期ビジョン「Vision60」
2025年5月、同社は、創立50周年を迎え、これを機に、次の10年を見据えたパンチグループ⻑期ビジョン「Vision60」
を策定したことに関して発表した。
「Vision60」の目的
同社は、2025年3月に創立50周年を迎えるにあたり、改めて同社の存在意義を全社員で共有するものとして、2024 年8
月に「パーパス」(「ものづくりによる信頼、真摯な技術、自由な創造力で、次世代の豊かな未来をカタチづくる 」)を
策定した。
⻑期ビジョン「Vision60」は、このパーパスの実現へ向けて、10年後の同社グループの「ありたい姿」を示し、そこへ至
る3つの中期経営計画の戦略をバックキャスティングにより定めるものである。
「Vision60」の概要
同社のパーパスと、取り巻く環境の将来予測に基づき、10年後の「ありたい姿」として「脱‧金型部品依存」を掲げ、事
業領域の拡大を図りながら、絶えず変化する社会の多様なニーズに応える企業グループを目指す。
具体的には、金型部品事業の持続的な成⻑とともに、成⻑事業と位置づけるFA事業のさらなる拡大を図り、さらに第三の
柱となる新たな事業の開拓‧育成を推進することで、FA事業および新規事業の売上高構成比を高め、2035年3月期には連
結売上高80,000百万円を目指す。そして、「Vision60」を達成するための原動力として、同社グループの企業アイデンテ
ィティである「パンチスピリット」(チャレンジ‧ 創意工夫‧ 自由闊達)の精神にもさらに磨きをかける。
同社の考える未来の事業環境
10年後の未来予測として、同社を取り巻く環境について下記を想定している。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
16
同社を取り巻く環境
出所:同社資料よりSR社作成
同社が10年後に目指す姿
出所:同社資料よりSR社作成
「Vision60」で目指す事業規模
出所:同社資料よりSR社作成
ロードマップとしては、下記を想定している。
2026年3月期:資本業務提携の協業内容を確立する期間
VC28(2 027年3月期〜2029年3月期) :収益性の改善期
VC31(2 030年3月期〜2032年3月期) :F A‧新事業‧新地域の育成期
VC34(2 033年3月期〜2035年3月期) :F A‧新事業‧新地域の成⻑期
経営数値目標
2035年3月期の経営数値としては、売上高80,000百万円(2025年3月期実績40,822百万円)、営業利益8,000百万円(同
1,685百万円)、営業利益率10%(同4.1%)である。目指す経営数値の実現に向けた取り組みは、①既存事業の持続的成
⻑、②FA事業の拡大による成⻑、③R&Dによる将来の柱事業となる新事業創出である。
2032年3月期の経営数値としては、売上高65,000百万円、営業利益5,200百万円、営業利益率8.0%である。2030年3月期
から2032年3月期までは、FA‧新事業‧新地域の育成期として位置づけている。
高スピードで進む技術革新
‧デジタル化、AIの進化により「社会」「ものづくり」変化
‧宇宙ビジネスが更に活発化
‧メガキャスト、3Dプリンタ、デジタルツインなどが主流
労働人口減少高齢化社会
国内市場の成⻑鈍化
‧労働人口減少によるロボット化のスピードアップ
‧採用、賃金、労働環境などが大きく変化
‧定年延⻑等により働くシニア層が増加
国際社会情勢の大きな変化
環境への世界意識の高まり
‧BRICS、グローバルサウスの更なる台頭
‧世界的な生産国、地域のシフト化
‧大量消費社会から循環型社会へと消費に変化
パンチグループのパーパス
「ものづくりによる信頼、真摯な技術、自由な創
造力で、次世代の豊かな未来をカタチづくる」
技術革新への対応
‧高スピードで進む技術革新
‧「ものづくり」変化‧複雑化
高齢化、市場鈍化へ対応
‧労働人口減少、高齢化社会
‧国内市場の成⻑鈍化
FA事業および新事業(金型部品以外)
チャレンジ:中規模企業のM&A
創意工夫:既存事業にとらわれない
R&D
自由闊達:成功体験のグループ内連携
社会情勢への対応
‧国際社会情勢の大きな変化
‧環境への世界意識の高まり
金型部品事業
チャレンジ:資本業務提携の効果最大
化
創意工夫:新業種‧新地域の発掘
自由闊達:営業と製造の取り組み連携
R&Dによる価値創出(技術革新へ対応)
‧金属一体化技術「P-Bas®」の採用顧客数増の推進
‧航空宇宙産業への取り組み強化による技術力向上
‧M&Aやスタートアップ企業連携による受注機会の創出
FA事業の拡大による成⻑(高齢化、市場鈍化へ対
応)
‧事業領域拡大を目的としたM&Aやグループ会社活用
‧装置製造の内製化
‧自社工場の生産効率改善
既存事業の持続的成⻑(社会情勢へ対応)
‧資本業務提携での特注特化による収益性向上
‧営業体制および製造体制の最適化に向けた組織編制
‧新業種開拓に向けた技術向上および新地域への進出
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
17
事業別ポートフォリオ
2035年3月期の事業ポートフォリオ(売上高80,000百万円の内訳)は、金型部品事業が55,000百万円(2025年3月期実
績約37,800百万円)、F A事業が20,000百万円(同約3,000百万円)、新事業が50,000百万円(同少額)を想定している。
成⻑要因は、金型部品事業が、①資本業務提携効果の最大化、②継続的な営業活動、③海外を中心とする市場の伸び、④
金型部品参入企業の減少である。FA事業が、①積極的なM&Aによる売上向上、②ターゲットを工場(ファクトリー)か
ら他の分野へ拡大、③継続的な営業活動、④自動化‧省力化需要による市場の伸びである。新事業が、①取り組み中の
R&D案件の加速、②積極的なM&Aによる事業の取り込み、③スタートアップ企業などとの提携による新分野参入、④社内
ベンチャー制度導入などによる開発取り組み強化である。
地域別ポートフォリオ
2035年3月期の地域別ポートフォリオ(売上高80,000百万円の内訳)は、日本が27,000百万円(2025年3月期実績約
11,600百万円)、中国が35,000百万円(同約23,400百万円)、東南アジアが5,300百万円(同約1,900百万円)、欧米他が
12,800百万円(同約3,900百万円)を想定している。
主力の日本、中国はそれぞれ成⻑するが、販売体制見直しと販売代理店との連携強化で日本、中国以外の地域も拡大す
る。
業種別ポートフォリオ
2035年3月期の業種別ポートフォリオ(売上高80,000百万円の内訳)は、自動車が30,000百万円(2025年3月期実績約
17,200百万円)、電子部品‧半導体が12,000百万円(同約7,000百万円)、家電‧精密機器が7,000百万円(同約3,800百万
円)、その他が31,000百万円(同約12,800百万円)を想定している。
既存業種はそれぞれ成⻑するが、事業領域拡大による新業種との取引拡大が寄与し、その他の成⻑を見込む。
ミスミグループとの資本業務提携
2024年10月、同社は、同社グループおよび株式会社ミスミグループ本社(東証PRM 9962、割当予定先)の間での資本
業務提携契約を締結することならびに割当予定先に対する第三者割当による新株式の発行を決議し、当該提携契約を締結
した。
提携の目的および理由
ミスミグループは、顧客であるインダストリアル‧オートメーション産業の自動化、省力化に向けて、「確実短納期」と
「顧客の工数削減」による「時間価値」の創出を提供している。メーカー事業では、自動化装置や自動化設備用部品、金
型用部品、自動化関連間接材を開発‧製造‧販売し、流通事業では、他社商品も含めた自動化関連間接材から消耗品まで
幅広い商品群を取り扱っている。これらを併せ持つユニークな業態を活かし、カタログやECサイトに加えオンライン部
品調達サービス「meviy」など、多様なチャネルおよび先進的なデジタル技術をもって、事業領域の拡大とグローバル展
開を加速させている。
同社とミスミグループは、2023年5月以来、両社の役員による情報交換の中から、提携の必要性を互いに認識するに至
り、トップ会談を含む役員による会合を十数回、両社の担当レベルでの協議を数十回実施し、両社による提携の可能性や
リスク、効果を最大化するための戦略について検討を重ねてきた。
今般、同社グループとミスミグループは対等なパートナーとして、継続的に共存共栄を図り、もって産業界全体の繁栄、
さらには社会への貢献を目指し、当該提携契約を締結する。今後、両社グループは、同社グループの保有する高度な精密
加工技術と顧客ニーズへのきめ細かい対応力、ミスミグループの持つ先進的なデジタル技術とグローバル確実短納期の供
給力といった強みを最大限活かし、自動化装置やその周辺部品、金型用部品に限らず、標準品から特注品までの幅広い金
属加工分野全般において、それぞれの得意分野の商品の相互供給や物流インフラの有効活用などを通じて相互に補完‧強
化しながら、共に成⻑‧発展する。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
18
資本提携の内容
同社は、当該第三者割当により、割当予定先に対して、同社普通株式3,000,000株(当該第三者割当後の所有議決権比率
10.93%)を割り当てる。また、ミスミグループは同社株式を継続して保有する方針であり、今回の発行数量およびこれ
による株式の希薄化の規模ならびに流通市場への影響はかかる目的達成のうえで、合理的であると同社は判断した。な
お、同社は、当該提携契約に基づき、ミスミグループを割当先として、当該新株式の発行を行うとともに、当該第三者割
当による払込金額の総額相当額のミスミグループ株式を、東京証券取引所プライム市場において2024年10月24日から
2024年1 2月2 7日までの間に買い付ける予定である。
業務提携の内容
同社グループとミスミグループは当該提携契約を通じて相乗効果を生み、両社の業績向上に寄与するよう、互いに協力す
る。まずは国内において商品の相互供給などの協業によりシナジーの早期実現を目指す。また、今後は成⻑が期待される
海外市場において、両社のネットワークを活用し、共同で市場開拓を進めることで、新たなビジネスチャンスを創出す
る。
なお、調達資金の具体的な使途としては、主に特注品領域の加工工程改善のための設備投資(2025年4月から2028年3月
まで)に充当する予定である。
この資本業務提携契約は、同社グループとミスミグループが対等なパートナーとして継続的に共存共栄を図り、産業
界全体の繁栄を目指すものであると同社は述べている。
「両社が提供する価値」によるシナジー効果の狙い
同社が提供する価値としては、①精密加工技術を活かした特注品供給力、②営業担当による顧客密着型の提案力である。
ミスミグループが提供する価値としては、①カタログ品の確実短納期とコスト競争力、②EC基盤を通じた顧客時間価値
の最大化である。
両社の強みを最大限に活かし、金型業界の発展に向け持続的に価値を提供する。「標準品」×「特注品」の協業によ
り、グローバルに事業成⻑を果たすことを目的とする。具体的には、パートナー工場から購入する在庫品仕入れの集
約‧効率化、カタログ品の安定供給における協力体制、海外展開や物流における協働などが検討課題の模様である。
進捗
日本事業の物流拠点移転(ミスミグループとの物流統合)
2025年5月、同社は日本事業の物流拠点移転(株式会社ミスミグループ本社との物流統合)に関して発表した。
移転する物流拠点:東京ロジスティクスセンター(神奈川県横浜市神奈川区守屋町3-11 SG リアルティ横浜3F 北)
移転先の物流拠点(2025年1 0月中旬移転予定):東京ロジスティクスセンター(神奈川県川崎市川崎区東扇島7-1
株式会社ミスミ東日本流通センター内)
2025年10月、同社は2024年10月に締結したミスミグループとの資本業務提携契約に基づく協業の一環として、ミスミグ
ループのミスミ東日本流通センター(神奈川県川崎市)にて物流業務の委託を開始した。この物流協業は、両社に加え、
SBS即配サポート株式会社の3社が連携して推進する「ものづくりB to B事業_共同在庫管理∕輸配送プロジェクト」とし
て、経済産業省の「持続可能な物流を支える物流効率化実証事業(1)物流効率化に資する連携実証事業」にも採択され
た。2026年1月末に実証事業を完了し、物流協業の効果として、倉庫内作業の自動化の推進による作業効率の向上を実現
した。
物流協業の成果としては、業務オペレーションの統合により、トラックの荷待ち‧荷役時間を月間110時間短縮し、10ト
ントラック1月当たり216台分の物流倉庫への来訪台数も削減した。さらに、倉庫内では、棚搬送ロボットや自動計数ピ
ッキングカートなどの自動化設備の活用も進めた。これらの取組みにより、物流効率の向上とコスト削減を実現したと同
社は述べている。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
19
中期経営計画「バリュークリエーション28(2027年3月期〜2029年3月
期)」
2026年5月、同社は、2026年度から2028年度の3カ年を計画期間とする新‧中期経営計画「バリュークリエーション
28」を策定した。
「VC28」策定の背景
同社を取り巻く事業環境は、世界的な地政学リスクの高まり、原材料価格や人件費の上昇、為替変動に加え、少子高齢化
を背景とした人財不足や自動化‧省人化ニーズの加速など、大きく変化している。同社はこれまで、金型部品事業を中核
にグローバル展開を進め、安定した事業基盤を構築してきた。一方で、資本効率や収益性の面では改善の余地があるとの
認識のもと、企業価値の持続的向上に向けて、事業構造‧収益構造を進化させる必要性を強く認識している。
前中計の振り返り
2024年3月期は経営合理化の実施により純損失を計上するも、その後、売上‧営業利益ともに回復基調となり、収益性指
標も改善傾向となったと同社は述べている。地域別売上高では特に中国(特に自動車関連)が好調となり、日本は停滞し
た。
重点施策に対する振り返りでは、順調に進捗したのは、①P-Bas®(新工法)(売上伸⻑し、予算達成)、②インド市場へ
再注力、ベトナム工場活用(拠点新設‧生産移管で安定)、③新規顧客の獲得(新規顧客開拓は順調に進展)である。進
捗が低水準となったのは、①FA領域の“特注品”の販売拡大(伸⻑するも日本足踏み)、②カスタマーセンター設立に着手
(より効率化を求め中止)、③グループ生産拠点の統廃合(合理化するも想定効果未達)である。
⻑期ビジョン「Vision60」と「VC28」との位置づけ
同社は、創業60周年を迎える2034年度のありたい姿を示す⻑期ビジョン「Vision60」を新たに策定し、「脱‧金型部品
依存」をキーワードに、事業領域の拡大と収益構造の高度化を目指す方針を明確にした。中期経営計画「VC28」は、こ
の「Vision60」の実現に向けた最初の中期経営計画であり、「収益性の改善」と「次の成⻑に向けた基盤構築」に集中す
るフェーズとして位置づけている。
外部環境‧内部環境‧市場展望
外部環境
同社の認識する事業機会とリスクに関して、政治面では下記のとおりである。
米中摩擦継続:サプライチェーン再編(中国依存低下など)
各国で環境規制強化:省エネ‧⻑寿命部品の需要増
労働安全‧働き方規制:自動化‧ロボット化対応が必須
経済面では下記のとおりである。
景気動向:自動車‧家電‧半導体など需要産業の市況変化
為替変動:輸出入コストと採算への影響
原材料価格や人件費:鋼材などの価格変動、熟練工不足によるコスト上昇
社会面では下記のとおりである。
少子高齢化‧技能者不足:標準化‧保全容易性の価値増
サステナビリティ志向:リサイクル材対応‧耐摩耗部品需要増
消費低調:稼働率最大化‧短納期対応が重視される
技術面では下記のとおりである。
自動化‧AI‧D X加速:スマート部品(センサー‧トレーサビリティ)需要
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
20
半導体市場拡大:超精密‧低熱膨張部品のニーズ増
新素材‧難削材対応:表面処理‧高硬度材の技術強化
内部環境
上記の環境に対して、同社の認識する同社自身の強みは①グローバル販売ネットワークと日中でのブランド力、②高度な
精密加工技術、充実した加工設備、③カタログ品‧特注品への幅広い対応力である。
機会は、①EV普及、IoT化などの技術トレンドによる需要増、②市場ニーズの高度化により高精度品の需要拡大、③政府
の製造業支援、少子高齢化による自動化需要増である。
弱みは、①人員不足による営業力低下、製造の価格対応力の低下、②商品開発力‧高難度加工の技能伝承‧人材確保、③
デジタル、情報活用の遅れである。
脅威は、①製造業の海外流出、海外製品の品質向上、②サステナ対応などのコスト増、少子化による人材不足、③地政
学‧為替リスクと技術特化型スタートアップの台頭である。
金型市場展望
金型市場の展望としては、2028年まで世界の金型市場は成⻑を続け、主要地域の出荷金額合計は16.2兆円(2025年から
のC AGR3.3%)となる見込みである。
市場動向としては、①EV化により電装系の金型需要が堅調、②高精度への要求が継続的に増加、③人材不足を背景に効
率化ニーズが拡大、④アジア中心に地域内調達ニーズが継続することを見込む。市場拡大の特徴については、①市場全体
は成熟も、安定成⻑を維持、②高付加価値‧高難度金型の比重が拡大、③多品種少量‧短サイクル対応が重要となる、④
金型周辺を含むトータル対応が競争軸となることを見込む。
同社が対応すべき方向性としては、①高精度要求に対応可能な特注品の拡販、②精密微細加工品の受注獲得、③地域と業
種の絞込営業、④グローバル供給力による安定収益確保と同社は述べている。
FA市場展望
FA市場の展望としては、2028年まで主要地域の製造業向けロボット市場は成⻑を続け、主要地域の市場規模合計は1.7兆
円(2025年からのCAGR6.7%)となる見込みである。
市場動向としては、①人手不足‧人件費高騰による自動化ニーズ拡大、②組立‧搬送ロボット需要は自動車‧半導体等が
中心、③小型ロボット(スカラ‧小型多関節)は中国で需要拡大、④中国ロボットメーカーの競争力‧存在感が高まるこ
とを見込む。市場拡大の特徴については、①人との接触を検知し、安全に協働可能なロボット、②柵不要で省スペース
化‧柔軟な自動化が可能、③自動車、半導体、食品、物流など幅広い分野で採用拡大、④既存産業用ロボットからの置き
換え需要が増加することを見込む。
同社が対応すべき方向性としては、①成⻑分野向けロボット関連製品の強化、②協業ロボット対応の技術開発、③競争力
のある差別化提案による売上‧利益の拡大と同社は述べている。
基本方針
「VC28」においては、以下の基本方針のもと、経営を推進する。
- 既存事業(金型部品事業)における特注品特化と生産性向上による安定したキャッシュ創出力の強化
- 自動化‧省人化ニーズを背景としたFA事業の育成‧拡大による、第2の収益の柱の確立
- R&Dおよび新事業への取り組みを通じた中⻑期的成⻑機会の創出
- DX推進による業務効率化と固定費構造改革
- ROICを中核指標とした、資本効率を重視する経営の徹底
上記施策を通じて、収益性‧資本効率の改善と持続的な成⻑投資を両立させ、PBR1.0倍超を見据えた企業価値向上を目
指す。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
21
「VC28」の最終年度に目指す姿としては、①ROICは計画期間を通じてWACCを安定的に上回り、ROEは最終年度8.0%を
目指す、②安定的なキャッシュ創出と、規律ある成⻑投資の両立を目指す、③企業価値の持続的向上によって、PBR1.0
倍超の安定的達成を目指すというものである。
主な経営目標
「VC28」の最終年度(2029年3月期)における主な経営目標(連結)は以下のとおりである。
売上高:50,000百万円
営業利益:3,400百万円
親会社株主に帰属する当期純利益:1,500百万円
営業利益率:6.8%
ROE:8 .0%以上
ROIC:1 0.0%以上
なお、2028年3月期は売上高47,000百万円、営業利益2,600百万円、親会社株主に帰属する当期純利益1,300百万円であ
り、階段状の増収増益を見込む。
2026年3月期実績から2029年3月期までの売上高の増減分析では、成⻑施策(市場成⻑、特注品拡販、FA売上拡大など)
が6,100百万円増、為替が1,600百万円増、市況要因(市況‧値上げなどによる離客)が1,200百万円減、その他が1,400
百万円増である。同営業利益の増減分析では、売上成⻑が1,900百万円増、原価改善が700百万円増、為替が100百万円
増、変動費が200百万円減、固定費が1,100百万円減である。
事業ポートフォリオ戦略
2029年3月期の売上高は金型部品事業が45,100百万円(2026年3月期実績は約39,000百万円)、FA事業が4,500百万円
(同約3,100百万円)、新事業が400百万円(同0百万円)である。
コア事業である金型部品事業においては、事業役割はグローバルで安定した収益を創出する収益基盤である。事業戦略と
しては、①特注品特化、②精密微細加工品の受注獲得、③DX推進による生産効率改善である。
成⻑領域であるFA事業においては、事業役割は自動化‧省人化を軸に、M&A含む資源を最優先投入する。事業戦略とし
ては、既存事業のクロスセル深化とM&Aで技術獲得し成⻑を確実化することである。
将来成⻑を担う新事業‧R&Dにおいては、事業役割は中⻑期の成⻑機会を見据えた将来における第3の柱化である。事業
戦略としては、①生産リソースの最適活用、②技術応用‧進化と顧客横展開、③投資規模を管理しつつ育成推進である。
2029年3月期の地域別売上高は、日本が12,800百万円(2026年3月期実績が約11,000百万円)、中国が29,100百万円(同
約2 4,900百万円)、東南アジアが3,200百万円(同約2,000百万円)、欧米他が4,900百万円(同約4,100百万円)である。
2029年3月期の業種別売上高は、自動車が20,700百万円(同約17,800百万円)、電子部品‧半導体が8,400百万円(同約
7,200百万円)、家電‧精密機器が4,600百万円(同約3,900百万円)、その他が16,300百万円(同約13,200百万円)であ
る。
自動車業界の伸⻑と景況感回復の機会を国内営業体制強化などで確実にとらえ、金型部品事業を大きく成⻑させるこ
とを見込む。地域別では中国の売上高の伸びが特に強く、業種別では自動車の回復を見込むものの、その他業種も増
加を見込む。
「VC28」の重点施策
「VC28」では、成⻑投資の原資を創出する「収益性の改善期」として下記の施策に着手する。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
22
重点施策
出所:同社資料に基づきSR社作成
重点施策を実行することで、ROIC経営の浸透、投資判断基準の整備、人的資本経営の強化などを推進し、最適資本構成
と財務の健全性の維持を図る。
金型部品事業戦略
金型部品事業は、基本方針として、グローバルで安定したキャッシュ創出事業として位置づけ、「VC28」では「収益性
の改善」を重視する。
重点施策は、①特注品特化による粗利率向上、②精密微細加工品の受注獲得、③国内工場の特注製造特化‧生産性改善、
④海外調達‧ミスミG協業による原価低減、⑤間接業務DX化である。
「VC28」で目指す姿としては、①安定利益とキャッシュをFA‧新事業へ再配分する、②ROIC改善の“土台”を担う事業で
ある。
ミスミグループとの資本業務提携の収益化ロードマップ
資本業務提携による競争力強化のステップとして、下記を想定する。
Phase1(物流機能の集約):重複するオペレーション機能の集約によるオペレーションコストの最適化
Phase2(生産‧調達機能の相互活用):両社保有のグローバルリソースの活用による原価低減
Phase3(成⻑分野への投資拡大):成⻑領域‧地域における事業開発∕事業拡大の基盤構築
上記を通し、資本業務提携により収益体質の強化や今後の持続的成⻑を実現する事業構造を構築することで、2029年3月
期までに累計600〜8 00百万円の利益を創出する(同社単独)。
FA事業戦略
FA事業の成⻑ストーリーとしては、市場成⻑に伴い自動化需要が拡大し、同社の強みである技術‧顧客基盤‧FA実績を
活かし、装置販売やソリューションの提供により、FA事業を拡大するというものである。
重点施策は、①LA(ラボラトリーオートメーション)分野への参入、②オリジナル商品(ニードルレスインジェクタ
ー、分注装置)の市場への深耕と拡販、③金型部品で培った顧客基盤を生かしたFA展開、④装置販売と工程改善ソリュー
ションのセット提案、⑤M&Aは総額3,000百万円を投資として想定、⑥シナジー創出の管理強化である。
「VC28」で目指す姿としては、育成から本格成⻑への移行期および次期中計に向けた収益の柱として確立することであ
る。
新事業戦略
同社は新事業領域としてB2C‧金属加工系ものづくりをテーマとしてあげる。位置づけとしては、①既存技術‧設備‧顧
客基盤を活かした事業創出を推進、②金型部品‧FAに続く、「第3の柱候補」、③「VC28」では“拡大”より“選別と検
証”を重視するとした。
重点テーマとしては、①P-Bas®および航空宇宙関連など既存技術延⻑線、②外部連携‧M&Aも視野に入れた展開、③硬
脆材料‧非金属加工技術の革新、④社内ベンチャー制度の導入検討を上げる。投資スタンスとしては、投資規模‧リスク
既存事業の持続
的成⻑
収益性の改善
売上拡大:特注品の拡販。精密微細加工品の受注獲得。地域と業種の絞込営業
収益改善:特注製造特化。海外調達強化。間接業務DX化。ミスミGとの連携で生産‧物流の最
適化
FA事業の拡大に
よる成⻑
脱‧金型部品依
存
M&A:総額3,000百万円を投資として想定。資金はフリーC∕F、借入の順で調達。シナジー創出
の管理を強化
事業拡大:FA装置の販売強化。営業の広域化。外部委託先の拡充。Web活用
R&Dによる価値
創出
多様なニーズに
貢献
P-Bas®、航空宇宙:航空宇宙関連でJAXA連携。M&A検討。硬脆材料‧非金属加工技術の革新
新事業:金型派生事業の事業性検証。社内ベンチャー制度の導入検討
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
23
を管理しながら段階的に展開し、次期中計以降の成⻑ドライバー創出が目的となる。
M&A戦略
同社は明確なM&A戦略により、投資対効果の最大化と企業価値向上を目指している。M&A戦略としては下記のとおりで
ある。
M&Aの目的:第2の柱としてFA事業を確立。航空宇宙領域における技術‧販路等の拡大を通じた事業基盤の強化。
第3の柱となる新事業創出の加速
ターゲット領域:FA事業関連。航空宇宙領域の競争力を高める技術‧顧客基盤。先進的なものづくり技術
ターゲット地域‧規模:地域は日本および中国。売上高は5,000百万円規模
投資規律:EV/EBITDA倍率などを用いた厳格な企業価値評価に基づく、規律ある価格決定プロセスの徹底。スタン
ドアロン価値を上回る、実現可能なシナジー効果を定量的に評価
投資規模‧資金調達方法:総額3,000百万円を想定。銀行借入れを活用予定
M&A戦略の重点領域は下記のとおりである。
積極戦略:特注品(多業種‧多品種)の受注強化。日中ブランド+グローバル販売網の最大活用。グローバル調達
力の強化
差別化戦略:「技能 × 設備 × ノウハウ」の複合領域に特化。高付加価値製品の販売強化
弱点強化:IoT‧データ活用需要を自社内適用。FAによるものづくり現場への貢献強化。FA内製化、航空宇宙領域
のM &A。新事業創出活動の強化
防衛‧撤退:特注金型部品の世界シェア1位企業として業界牽引。地政学リスク対策として調達地域拡大。部門横
断での連携強化
DX推進
同社は、2029年3月期までにデジタルを活用した業務改革により、人員不足と古い業務統制の課題を解決し、働き方改革
のためデジタル技術の活用による抜本的な業務改革を行う。その結果として、間接業務の20%削減(所要時間)を図るこ
とを目標とする。ロードマップとしては、2027年3月期は基盤整備、2028年3月期は自走化‧高度化、2029年3月期は
IT‧A I活用最大化と位置付ける。
DX推進の取組内容
出所:同社資料に基づきSR社作成
キャピタルアロケーション
キャピタルアロケーションとしては、財務基盤の健全性を確保し、成⻑投資を最優先に株主還元へも注力する方針であ
る。
キャッシュイン:営業キャッシュ‧フロー約7,200百万円。有利子負債の活用(主に銀行借入)約3,000百万円。
キャッシュアウト:設備投資約4,500百万円(「V C28」における減価償却費累計は約3,500百万円)、M &A投資約
3,000百万円(弱点強化を中心)、株主還元約1,700百万円、BCP投資約1,000百万円
現在2027年3月期2028年3月期2029年3月期
体制∕規程類整備RPA活用‧情報交換会ICT委員会再整備IT統制準備
IT活用の最大化業務プロ
セス改革
デジタル人材育成 ITリテラシー教育実施
ローコード‧ノーコード
およびRPAの活用による
時間創出と改革創造
IT活用の最大化に向けた
業務設計
AI活用AI図面検索ソフト導入
AI図面検索ソフト活用の
最大化
最新技術の導入
AI活用を含めた基幹シス
テムの刷新
システム開発外部ベンダー開拓と活用
社内外リソース確保
基幹システム設計
基幹システム開発
ローコード‧ノーコード
活用
ローコード‧ノーコード
活用
外部開発活用効果の早期
実現
ユーザー部門での自走稼働
RPAの活用使用部門主導で開発
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
24
設備投資としては、収益性改善のためのDX投資や自動化‧省力化、特注品特化に向けた投資を行う。R&D投資として
は、金属一体化技術「P-Bas®」や航空宇宙分野への取組みを強化する。株主還元方針は配当性向30%以上かつDOE3%以
上および機動的な自己株式取得である。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
25
事業内容
ビジネスの概要
同社は、主にプラスチック金型やプレス金型部品の製造‧販売事業を行う。
同社の売上高に占める製品割合はプラスチック金型部品が1/3、プレス金型部品が半分強、残りがFA部品とのことであ
る。また、同社はカタログ品(標準製品)とオーダーメイドの特注品を製造している(割合は特注品が60%程度)。標準
製品では、プラスチック成形や金属プレスの金型を中心にさまざまな金型に必要となる、汎用性の高い高品質な製品を豊
富にラインナップし、カタログ販売を行う。標準製品はカタログ冊子やECサイトによるWeb経由の受注が基本となる。
特注品は標準製品のカタログ規格から外れるサイズ、形状の製品を求めている顧客向けの製品で、拠点からの営業活動に
より顧客のニーズにきめ細かく対応しカスタマイズした製品である。
プラスチック金型部品
プラスチック金型は、携帯電話やデジタルカメラの外装など、多くのプラスチック製品の製造に用いられる金型であり、
加熱溶融したプラスチック樹脂を、射出成形機に実装された金型に注入し、冷却‧固化することにより製品が作られる。
同社の製品はその金型に取り付けられる下記部品群である。
出所:会社資料より
プラスチック金型部品における主な標準製品は、下記である。
エジェクタピンには、ストレートエジェクタピン、段付きエジェクタピン、角エジェクタピンがある。その他には、エジ
ェクタスリーブ、センターピン、ストレートコアピン、段付きコアピン、ダイカスト型用エジェクタピン‧コアピン、デ
ートマーク‧入れ子関連部品、アンギュラピン‧ロッキングブロック、スライドコア‧ガードレール、ランナー関連部
品、ゲート関連部品、型開き制御部品、冷却‧温調関連部品、コイルスプリング、ねじ‧小物部品などがある。
金型とは、金属または樹脂製の同一形状の工業製品を、プレス加工のような塑性加工や材料を溶かして形状を成
形する射出成型などにより、大量生産するための型のことである。
スプルーブッシュ
射出成形機の射出ノズルから溶融したプラスチックを金型へ流し込むための部品
ゲートブッシュ
スプルーブッシュから金型内の製品部にプラスチックを流す部分であり、成型後、金型を開く
時にこの部分から製品部を切り離す部品
エジェクタピン成型品を金型から離し、突き出すための部品
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
26
プレス金型部品
プレス金型は、プレス機に装着し上下に分かれた金型の間に材料(金属の鋼板)を入れ、プレス機により材料に荷重を加
えることに用いられる金型である。同社の製品はその金型に取り付けられる下記部品群である。
出所:会社資料より
プレス金型部品における主な標準製品は、下記である。
パンチには、パンチ、ジェクタパンチ、小径パンチ、2段パンチ、厚板用、ノック穴付き、タップ付き、キー溝付き、つば
止め、シャンクカット、ストレート、ミニ、ブランクなどの種類がある。その他では、ブロックパンチ、パイロットパン
チ、ボタンダイ、ブロックダイ、パンチガイドブッシュ、成型加工用パンチ‧ダイ、異形状パンチ‧ダイ、リテーナ、超
精密‧超鋼、ねじ‧小物部品、ガイド‧リフタ関連部品、ミス検知関連部品、スプリング、ホルダーガイドポスト関連製
部品、フック‧型保管用部品、自動車型用関連部品、トランスファ型用関連部品などがある。
特注品
特注品は標準製品と違い、顧客の要望に合わせたカスタマイズを行う受注生産のオーダーメイド製品で、プラスチック‧
プレス金型部品の60%程度を占め、同社が注力している製品群である。顧客の仕様に基づくオーダーメイド製品を切削、
研削などの精密加工技術を駆使し受託製造を行う。同社の幅広い標準製品で特注品対応が可能だが、特に多いのはプラス
チック金型部品ではエジェクタピン‧コアピン、プレス金型部品では、パンチ‧ダイである。
金型はさまざまなエンド製品に合わせて作成されるため、すべて固有のサイズ‧形状を持っており、標準製品だけで金型
を完成させることはできない(標準製品ではパターン(形状)、サイズ、寸法、材質などが該当しないという状況が多く
生まれる)。その場合、顧客が標準製品をカスタマイズしようとしても技術的に加工できない、あるいは製造コストが高
価となり採算が取れないという場合に、顧客は同社に特注品を発注する。同社は材料調達、熱処理、加工、表面処理、検
査‧測定まで一気通貫のサービス体制を構築している。
対応可能な素材の種類はプラスチック金型用鋼、冷間‧熱間金型用鋼、炭素鋼、合金‧炭素工具鋼、ステンレス鋼、超硬
合金、クロムモリブデン鋼、銅合金、ばね鋼、高炭素クロム軸受鋼、高比重合金、アルミニウム合金など幅広い。高強度
化、耐摩耗性、摺動性などさまざまな機能ニーズに対応した表面処理‧熱処理などの二次工程も対応が可能である。CAD
(コンピュータ支援設計)データによる注文にも対応している。製造にかかるリードタイムは平均して8〜10日程度であ
り、毎月、一定の受注残は翌月に持ち越されるが、月次の受注高と売上高の差は小さいと同社は述べている。
ダイセットガイド上型と下型の関係を正しく保つために使用される部品
パンチ材料に押しつけて使われる工具で、通常はダイと対で使われ、材料に穴あけ加工等をする
ストリッパガイド
パンチ‧ダイの関係をダイセットのガイドを用いて位置合わせをして、適正なクリアランスを保
つために使用される部品
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
27
ライン生産を行う大量生産品と違い、技術者が顧客から入手する図面に沿って0.01㎜や0.001㎜といった単位の微細な
加工を行う必要がある。そのため、たくさんの顧客から注文を受けるには大量の熟練技術者と多くの工作機械、測定
機器および検査機器が必要となる。
発注は、顧客から図面を入手し、即見積もりを行い、納期‧価格を顧客に回答するという流れである。発注にあたっては
1個から注文が可能である。特注品の例は下記である。
特注品のカスタマイズ対応範囲例(プラスチック金型用のエジェクタピンの場合)
出所:会社HPに掲載の製品カタログよりSR社作成
標準製品で品目を増やしていくのではなく、特注品で加工範囲の拡大や品質向上、価格‧納期などの競争力を上げて
いく方針である。また、将来的にはECサイトの機能強化の一つとして、特注品の注文をECサイトで受けられるように
したいと同社は述べている。
営業面では、特注品は顧客のニーズにきめ細かく対応しており、顧客密着型の営業を展開している。特注品への対応
により同社に対する信頼が醸成され、その後、標準製品の受注にもつながることも多い。逆に、標準製品から取引を
始めた顧客に別サイズや表面処理のニーズをヒアリングし、特注品の受注につなげることもある。
販売‧製造
充実した生産設備を備えた製造部門と、顧客密着型の販売部門が一体となった製販一体型の事業展開により、標準製品か
ら顧客仕様の特注品まで幅広く対応することができる。
販売
国内に10カ所、海外40カ所の販売拠点を配置し、グローバルに顧客密着型の受注活動を展開した製造直販を行う。国内
では宮城、岩手、栃木、埼玉、神奈川、⻑野、愛知、大阪、広島、福岡の各県に支店を持つ。海外では、中国子会社の盤
起工業(大連)有限公司は上海、北京、広州などに34カ所の営業所を持つ。東南アジアでは、インド、マレーシア、シン
ガポール、ベトナムで現地子会社、インドネシアは合弁会社、タイ、韓国、台湾、オーストラリア、トルコ、フィリピン
では販売代理店を介して販売を行っている。その他の国では、米国は販売子会社、ドイツでは販売代理店を介して販売を
行っている。
特注品の営業においては営業人員が顧客を訪問する顧客密着型の受注活動を行う。営業人員は顧客の技術的な課題を聞き
出し、それに対して提案を行う。顧客の課題に対して、最も適した製品、カスタマイズ(大きさ、⻑さ、硬度、表面処
理、材質、加工など)、トータルコストなどを提案しないといけないため、営業人員にも技術的な知識が必要となる。そ
のため、営業配属前に工場で実際の加工を経験する研修が行われる(社内教育機関であるパンチアカデミー(下記参照)
を活用)。製品は一度顧客に納入すると、その後は消耗品として繰り返し納入されることが多い。
不具合が発生した場合は、製品に問題がないか、顧客の使用条件に問題がないか、製品のカスタマイズが必要かなど
を顧客と一緒に解決策を探る。近年は、より顧客のニーズを深く探るため、製造の技術者が営業に同行する機会を増
やしている。そのような顧客密着型の営業を通し、顧客に同社への信頼を醸成することで、顧客から新製品のニーズ
や既存製品での機能向上ニーズが持ちかけられることが特注品の新規受注につながる。
Web販売
「Punch-Net」というECサイトを展開しウェブカタログで商品を閲覧し、見積もり‧商品の注文が可能だったが、2023
年1月に機能を拡充した新ECサイト「PunchCoco」をリリースした。新サイトでは、サイト上での商品検索、商品カー
硬度59〜61ロックウェル硬さ
径0.2㎜〜12㎜。公差0.002㎜
⻑さ最大350㎜。公差0.005㎜
真円度0.0015㎜
表面処理硬質クロムメッキ、窒化チタン、チタニウムカーボンナイトライド
材質モリブデン系高速度工具鋼、マルテンサイト系ステンレス、ダイス鋼、ダイス鋼+窒化処理
加工
先端ボス加工、先端形状加工、大きな外R加工、外‧内R加工、2段斜面加工、アンダーカット加工、2
段テーパ加工、Dカット加工、リブ加工、ガス抜き+凹彫刻、斜面加工+凸彫刻
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
28
ト、マイメニュー、チャットボットなど利便性の高い機能が利用可能となった。標準製品は売上高の70%強程度がEC経
由となっている。
同社の製品は製品点数やバリエーションが多いことからカタログのページ‧冊数も多くなってしまっており、顧客が
新しく製品を探すときなどに手間取ることが多かった。また、以前のECサイトは、商品検索機能が十分ではなかっ
た。2023年の「PunchCoco」のリリースで顧客利便性が大きく向上した結果、顧客は手軽に製品を検索し、製品の比
較を行えるようになった。今までは商品知識がなく、検索の段階で止まっていた新規顧客の増加に期待できると同社
は述べている。今後のECサイトの機能強化では、在庫機能や特注品の注文を行える機能、中国語対応などを進めたい
とのことである。
2024年4月には「PunchCoco」の機能拡充を行い、プレス金型部品約28,000品番の商品検索が可能となった。既に公
開済みのプラスチック金型部品約3,500品番とあわせて、同社が提供するカタログ掲載アイテムの約31,000品番が
PunchCocoで検索が可能となり、顧客利便性が向上した。
製造
製造では、創業以来培った精密加工技術ノウハウの蓄積と、2千台を誇る工作機械や1千台近くの測定機器および検査機
器を駆使し、全プロセス一気通貫の生産体制を構築した。材料となる鋼や超硬材に対して、⻑年積み上げた熱処理技術、
表面処理技術、研削加工技術などの技術ノウハウを習得した熟練技術者を大量に抱えている点に特徴がある。
同社が注力する特注品においては、技術者が顧客から入手する図面に沿って0.01㎜や0.001㎜といった単位の微細な加工
を行う必要がある。そのため、多くの熟練技術者と多くの工作機械、測定機器および検査機器が必要となる。技術者につ
いては、加工工程で担当を分けており、一つの製品に付き10人以上の技術者が携わることが多い。特定の機械、設備を
使った特定の工程を一人の技術者が⻑時間にわたり担当することで技術に対して習熟が進み、一人一人の技術者が高い専
門的な技術力を持っていることが同社の精緻なモノづくりを支えている(その代わり、熟練技術者の育成には時間がかか
る)。
人員では全体の約70%(2,800名程度)が製造部門に属する。1日の1人当たり製造数は、標準製品の量産品だと数百個作
ることがあるが、特注品だと製品によりばらつきがある。製造に失敗した製品は自社の検査で検出されるため、クレーム
になる失敗率は1%未満とのことである。
顧客から預かった図面からどのように加工すれば最も顧客の要望にあう特注品が出来上がるのかという点が最も難し
いが、同社はそのノウハウを積み上げてきており、そこが他社が模倣しようとしてもできない部分だと同社は述べて
いる。
機械、設備の内訳では、切削加工機640台、研削加工機1,100台、放電加工機200台、熱処理設備80台、表面処理装置10
台、検査‧測定器具910台を保有している(2024年3月末)。
グローバルで製造を行っており、国内3カ所、海外8カ所の製造拠点がある。国内工場は、岩手県北上工場、岩手県宮古
工場、兵庫県兵庫工場がある。海外では、中国6カ所(大連、瓦房店、無錫、東莞など)、マレーシア、ベトナムに製造工
場がある。
製造パートナーとして、約300社の協力工場による製造体制も構築されている(売上高のうち半分弱程度が外製)。同社
製品として販売する以上、一定の品質を確保できる協力工場を探す必要がある。開拓には時間がかかり、年に数社程度し
か増やせないとのことである。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
29
顧客‧業種別売上高‧地域別売上高
顧客業種は自動車、家電をはじめ多方面にわたっている。顧客数は15千社(国内約6千社、中国約8千社、その他1千社)
である。15千社のうち、約12千社が金型以外の製造業メーカー(金型ユーザー)、約3千社が金型専業メーカーと同社は
推測している。売上高が最大の顧客でも売上高の1〜2%程度しか占めておらず、特定の大口顧客はいないと同社は述べて
いる。
業種別売上高の推移
出所:会社資料よりSR社作成
*エンドユーザーベース
最も大きい割合を占める自動車関連売上高は2012年3月期の9,170百万円から2018年3月期に18,370百万円まで増加し、
その後増減を繰り返している。電子部品‧半導体関連の売上高は6,000百万円から8,000百万円のレンジで推移してい
る。家電‧精密機器関連は2012年3月期の3,480百万円から2019年3月期に4,837百万円まで増加したがその後減少傾向で
ある。その他の売上高は2012年3月期の5,630百万円から⻑期的に増加傾向にある(その他には産業機械、情報通信、医
療関連、食品関連、商社などが含まれている)。
顧客業界別の利益率では、自動車がやや低め、電子部品‧半導体はやや高め、家電‧精密機器関連およびその他は一
定の水準で安定していると同社は述べている。自動車向けは業界慣行として自動車メーカーから原価低減圧力がかか
りやすいため収益性は低めになりやすい。ただし、自動車向けの価格に関してはもともと安めに設定しているため金
型本体ほど値下げ圧力を受けているわけではなく、横ばい傾向と同社は述べている。なお、自動車の電動化に関して
は、需要が減少するエンジン関連は鍛造部品が多いものの同社製品には鍛造部品は少なく、大きな影響は出ないと同
社は考えている。
家電‧精密機器関連は要求される精度が厳しいものが多く、同社の高精度部品の強みを生かせることから比較的利益
率が良い。半導体関連では後工程のボンディング装置メーカーへの刻印付のエジェクタピンの納品が多く、その製品
人材育成:パンチアカデミーとは2017年4月に設立した、実習用の機械設備を備えた新人教育、階層別研修、ス
キルアップ研修、営業担当者のための人材開発‧技能実習などを行う人材育成施設である(北上工場に付設)。講
師としては、現場を離れる年代のベテラン技術者たちが「指導員」という形で後進を育成するため、同社の強み
である熟練技術者の⻑年培われた製造技術が若手へ承継される機能を果たす。
働き方改革:中期経営計画の施策として、女性活躍推進やワークライフバランス、グローバル人材の育成の改善
を進めている。具体的には、ダイバーシティに関する教育の実施、育児‧介護‧疾病治療等と仕事の両立に向け
た支援施策の強化‧新設、「パンチ‧ファミリーサロン」(産‧育休中の社員(性別問わず)を対象とした Web
交流会)の開催、男性社員の育児休暇の取得推進、「マイジョブプラン制度」の導入などを行った。また、地域
貢献と地域の将来を担う人材育成の一環として、近隣の高校において資格取得の指導などの取り組みも行う。
業種別売上高推移17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結
売上高36,64941,02540,93635,34932,46239,35942,80038,34440,82242,100
YoY-0.3%11.9%-0.2%-13.6%-8.2%21.2%8.7%-10.4%6.5%3.1%
自動車関連16,78018,37017,87715,37013,68216,44218,08216,53717,19417,784
YoY-1.6%9.5%-2.7%-14.0%-11.0%20.2%10.0%-8.5%4.0%3.4%
売上高構成比45.8%44.8%43.7%43.5%42.1%41.8%42.2%43.1%42.1%42.2%
電子部品‧半導体関
連
7,0007,8807,5586,1136,3158,0437,8666,9306,9907,199
YoY6.9%12.6%-4.1%-19.1%3.3%27.4%-2.2%-11.9%0.9%3.0%
売上高構成比19.1%19.2%18.5%17.3%19.5%20.4%18.4%18.1%17.1%17.1%
家電‧精密機器関連4,4804,7804,8374,2983,8884,1924,3123,6473,8363,897
YoY-6.7%6.7%1.2%-11.1%-9.5%7.8%2.9%-15.4%5.2%1.6%
売上高構成比12.2%11.7%11.8%12.2%12.0%10.7%10.1%9.5%9.4%9.3%
その他8,4009,94010,6629,5668,57410,67912,53811,22912,80013,218
YoY1.2%18.3%7.3%-10.3%-10.4%24.6%17.4%-10.4%14.0%3.3%
売上高構成比22.9%24.2%26.0%27.1%26.4%27.1%29.3%29.3%31.4%31.4%
(FA売上高)2,7412,4832,6473,0583,084
YoY--9.4%6.6%15.5%0.9%
売上高構成比7.0%5.8%6.9%7.5%7.3%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
30
市場ではほぼ同社がシェアを独占しているとのことである。家電‧精密機器と同様顧客からの要求が多く、顧客ごと
に求める規格が違うことから特注品の受注に結び付き、市場の拡大に合わせて増加傾向にある。
その他は主に商社経由の販売となり、エンドユーザーを把握することが難しいと同社は述べている。
地域別売上高の推移
出所:会社資料よりSR社作成
地域別売上高では、中国売上高が2012年3月期の9,230百万円から⻑期的に増加傾向にある。中国金型市場の成⻑率が高
いことや中国における製造‧販売拠点網拡充が寄与した。日本売上高は2012年3月期の13,351百万円から2018年3月期に
は17,154百万円まで増加したが、その後は減少傾向にある。国内から海外への製造拠点の移管や国内金型メーカーの減
少などが背景にある。東南アジアは増加傾向にあるが、国別内訳では、規模の大きい順にベトナム、シンガポール、タ
イ、インドネシア、マレーシア、インド、フィリピンなどである。欧米他地域では欧州が2/3程度を占め、残りは米州‧
その他地域とのことである。
現在過半を占める中国向け売上高は2000年ごろに中国経済の急速な成⻑と中国のWTO加盟に伴い、中国国内での販売
が自由化された時期以降、中国国内の販売拠点や製造拠点を増設し、日本と同様、中国でも製販一体‧製造直販体制
を整備したことにより、中国経済の成⻑に伴い売上高を増やしてきた。
顧客数に関しては、営業の現場は人手が足りておらず顧客との接触頻度に改善余地があり、同社がリーチできていな
い潜在顧客はまだ各地域に多く存在していると同社は述べている。
PUNCH INDUSTRY SALES MALAYSIA SDN.BHD.(旧BRIGHT MACHINE TOOLS SDN. BHD.)
2025年12月、同社は東南アジア地域における拡販戦略の一環として、マレーシアにおける販売代理店であるBRIGHT
MACHINE TOOLS SDN. BHD.(B MT)の全株式を取得した。
BMTは、1998年に同社グループ製品の取扱開始以降、2012年にマレーシアでの販売代理店契約を締結しており、同社グ
ループが得意とする精密金型部品の販売ノウハウを蓄積し、豊富な顧客数や調達力を保持している。同社によるBMT全株
式の取得により、精密金型部品の需要が高く、かつ継続的な成⻑が見込めるマレーシア国内市場において、自社リソース
を更に投入することで市場プレゼンスが高まるとともに、新たな販売チャネルの獲得によって顧客数並びに売上高の伸⻑
が可能になるといったシナジー効果が見込まれると同社は述べている。
2026年1月にPUNCH INDUSTRY SALES MALAYSIA SDN.BHD. に社名を変更した。
サプライヤー
原材料は主に鋼や超硬材などであり、仕入れの多くを特定の専門商社や鉄鋼メーカー、鉄鋼会社などから調達している。
製造では、協力工場も利用しており、国内に約300社の協力工場がある。
地域別売上高推移17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結
売上高36,64941,02540,93635,34932,46239,35942,80038,34440,82242,100
YoY-0.3%11.9%-0.2%-13.6%-8.2%21.2%8.7%-10.4%6.5%3.1%
日本15,90417,15416,77714,56612,33814,02014,10412,43811,61311,016
YoY1.7%7.9%-2.2%-13.2%-15.3%13.6%0.6%-11.8%-6.6%-5.1%
売上高構成比43.4%41.8%41.0%41.2%38.0%35.6%33.0%32.4%28.4%26.2%
中国17,42820,10319,89916,83716,88920,95623,45120,44323,38324,903
YoY-2.1%15.3%-1.0%-15.4%0.3%24.1%11.9%-12.8%14.4%6.5%
売上高構成比47.6%49.0%48.6%47.6%52.0%53.2%54.8%53.3%57.3%59.2%
その他3,3173,7694,2593,9463,2354,3825,2445,4625,8246,180
YoY0.2%13.6%13.0%-7.3%-18.0%35.5%19.7%4.2%6.6%6.1%
売上高構成比9.1%9.2%10.4%11.2%10.0%11.1%12.3%14.2%14.3%14.7%
うち東南アジア1,5351,3761,7401,9661,9011,9512,041
YoY--10.4%26.5%13.0%-3.3%2.6%4.6%
売上高構成比4.3%4.2%4.4%4.6%5.0%4.8%4.8%
うち欧米他2,4101,8582,6413,2773,5613,8734,139
YoY--22.9%42.1%24.1%8.7%8.8%6.9%
売上高構成比6.8%5.7%6.7%7.7%9.3%9.5%9.8%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
31
新事業領域‧新サービス
FA(ファクトリーオートメーション)事業
現在販売しているFA部品の特注品は、治具ブッシュ、シャフト、シャフトホルダ、位置決め、ガイド関連、スプリング関
連、ネジ、ナット関連などや各種装置の特注部品である。
同社のFA部品の歴史では1996年に千葉工場を建設し、FA関連の標準製品事業を展開したものの、日本では価格競争力で
苦戦したことから2011年に標準製品事業は撤退し、その後はFA機器用の精密部品‧精密治工具、組付け精密部品の特注
品販売を行ってきた(2026年3月期におけるFA関連売上高3,084百万円。主にアスク社と精密部品‧精密治工具が占め
る)。販売経路としては、本業の顧客に対してFA機器用精密部品‧精密治工具の販売提案を行い、販路を拡大していた。
同社は2022年10月に食品加工‧自動車部品‧電子デバイス‧医療関連等のFA機器の自社開発に強みを持つ株式会社ASCe
(以下アスク)の全株式を取得し子会社化した。取得額は550百万円、発生したのれんは491百万円だった(2026年2月
に当初策定した事業計画を下回って業績が推移していたことから、のれんの減損損失を計上)。アスク社の売上高はまだ
数億円程度とのことである。アスク社は省力化‧自動化を実現するFA機器、生産設備、各種治具などの設計‧製作を手掛
けている。食品加工‧自動車部品‧電子デバイス‧医療関連等の幅広い業種の顧客の要望に対して、オーダーメイドで設
計から組立‧調整‧ソフトデバックまで社内で一貫して行うことで、顧客に短納期化のメリットを提供する。
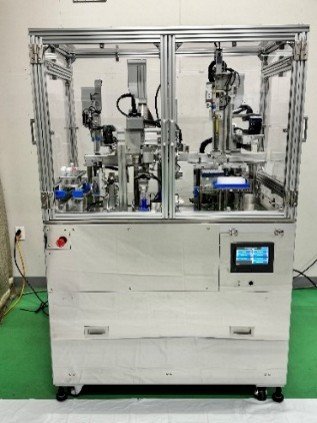
アスク社の製作実績は、ニードルレス調味液注入機、検査装置、圧入機、リークテスター、レーザーマーク機、ロボット
ハンドリング装置、印字検査機、丸洗いコンベア、製品振り分けコンベア、スポンジスライサーなどである。ニードルレ
ス調味液注入機は、肉や魚などの食品に、水鉄砲のように高圧で調味液を飛ばして注入する装置で、調味液の漬け込み時
間が削減できるほか、食品に刺す針がないため、異物混入の恐れがなく設備洗浄にかかる時間も短縮できる(特許取得済
み)。
アスク社の子会社化により、FA関連装置の開発‧製造まで対応可能になったため、FA事業推進プロジェクトを発足さ
せ、販売戦略の立案推進やFA協力工場の整備‧開拓等に取り組んでいる。シナジーでは、アスク社の有するFA機器の高
い設計力‧技術力を同社グループで活用するほか、アスク社において同社の世界15千社の販売網や協力工場等の調達リ
ソースの活用、相互の技術交流等を推進する。また、同社工場における自社工場の自動化‧省人化も促進していくと同社
は述べている。
パンチグループ⻑期ビジョン「Vision60」では、成⻑事業と位置づけるFA事業のさらなる拡大を図る方針である。FA事業
における成⻑要因では、①積極的なM&Aによる売上向上、②ターゲットを工場(ファクトリー)から他の分野へ拡大、③
継続的な営業活動、④自動化‧省力化需要による市場の伸びを挙げている。
LA(ラボラトリーオートメーション)事業
2025年12月、同社は人手不足が進む研究‧分析現場の自動化を促進するため、ラボラトリーオートメーション領域に本
格参入することに関して発表した。
欧米の研究‧分析現場ではLAの導入が進む一方、国内では導入が進んでいるとはいえない状況である。現場の研究者に
自動化装置の知見が少ない場合が多いことや、既製品の販売が中心で構想の段階から相談可能なメーカーが少ないこと、
現場独自の機材や実験器具に対応できるカスタマイズ性が低いことが理由に挙げられる。同社グループでは、FA分野で培
った装置の構想設計や仕様作成のノウハウを生かして、仕様の固まっていないヒアリングの段階から、現場に寄り添った
自動化システムの提案が可能である。
ラボラトリーオートメーション:試薬の分注、細胞の培養、データの収集など、これまでは手作業で行われてき
た実験室の作業を自動化することを指す。実際の研究‧分析に至る前のこれらの作業を「前処理」と呼んでお
り、実作業時間の6割はこの前処理といわれる。研究‧分析現場の工業化を進めることで、研究者がより高度な解
析や思考に集中できるようにするための技術である。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
32
同社グループは、装置の構想段階から研究者や分析技術者と伴走し、最適な自動化装置を提案してきた。ファクトリーオ
ートメーション領域で培った装置製造技術や操業50年の金型部品事業で培った高い金属加工技術を生かし、研究‧分析
現場の業務効率化と品質向上を支援すると同社は述べている。
接合技術P-Bas
同社は2022年11月に金属を一体化する技術P-Basの商標登録が完了したと発表した。P-Bas(Punch Bonding and
sintering)は、接合(Bonding)と焼結(sintering)を意味する同社の造語で、「接合」「焼結」の2つの技術で、分割
して加工した複数の部品や素材などを特殊な設備で加圧‧加熱して対象物を一体化する技術である。現在は接合を活用し
て金型部品を製作する技術や、焼結による新素材の開発に取り組んでいる。
「接合」技術は、機械加工では難しく、金属3Dプリンタなどで製作していた複雑な形状の冷却水管などを含有する部品
を、分割して製作し接合することで機械加工での製作を可能とする技術である。金属3Dプリンタでの製作と比較し、製
造工数が少ない、材料費が安価、材質選択肢が多い、製品強度が高いなどのメリットがあり、顧客の生産性向上や原価低
減に貢献できることから、金属3Dプリンタによる部品製作市場の開拓を狙っている。
「接合」の例:理想的な冷却回路を、分割して加工した複数の部品を接合して製作するなど
「焼結」技術は、接合技術を応用して、機械的な加圧と加熱により素材を焼結し緻密化させるプロセスで、対象の素材が
重要となる。金型部品で使用頻度の高い素材は、主に特殊鋼の製造会社が生産しているが、これら特殊鋼メーカーは大き
な炉で大量生産し、量産を考慮しての合金設計となるため、必ずしも顧客の用途に最適な素材がラインナップされている
とは言えない。特に、プラスチック金型に使用される素材は、プレス金型用と比較し、耐摩耗性や高熱伝導率、ミガキ性
や非磁性、防錆性や表面処理との相性など、成形する製品によりさまざまな性能が複合して求められる。それらの課題に
対して対応できる新素材を開発するため、2022年6月に北海道立工業技術センターの運営管理を行う函館地域産業振興財
団と、プラスチック成型金型用の高機能な粉末合金の開発に関する共同研究契約を締結した。
「焼結」の例:耐摩耗性や高熱伝導率、非磁性、防錆性、表面処理との相性など、既存の材種では網羅出来ていない
合金を生成するなど(航空宇宙関連にも応用可能)
月面探査計画「Project YAOKI(ヤオキ)」に参画
2023年5月、同社はロボット‧宇宙技術開発ベンチャーの株式会社ダイモンと技術パートナー契約を締結し、ダイモンが
手掛ける月面探査計画「Project YAOKI(ヤオキ)」に参画した。月面探査車への3Dスキャナ計測サービスの提供を契機
に、金型部品、FA部品‧機器の製造で培った技術力を活かし、金属部品加工や金属一体化技術「P-Bas」による新素材開
発で、ダイモンとともにProject YAOKIを成功に導く手伝いをするほか、航空宇宙産業の貢献を目指すと同社は述べてい
る。この業務提携により、「受注サービスの強化」、また「R&D強化」の取り組みの一環である「P-Bas」、「航空宇宙
関連の強化」の更なる推進を図るとのことである。
Project YAOKIは、ダイモンが開発した月面探査車YAOKIを月面に輸送し、月面走行および月表面の接写画像データの獲
得を行い、資源確保や居住区など人類の活動拠点構築に向けた月面探査を行うプロジェクトである。
2024年4月、同社は、月面探査計画「Project YAOKI 1(PY-1)」が、Intuitive Machines社の月着陸船「Nova-C」と月面
探査車YAOKIの統合テストに成功したと発表した。2025年2月、月面探査車YAOKIは月着陸船へ搭載が完了し、初の打ち
上げに成功した。2025年3月、月面探査車YAOKIが月面に到達し、月面の撮影に成功した。YAOKIは、日本の⺠間企業と
して初めて月面に到達し稼働した月面探査車となった。
2027年度後半には、バージョンアップしたYAOKIの2度目の打ち上げと月面探査が予定されている。2機のYAOKIを月面
へ輸送し、月の資源発見に挑む予定である。
JAXA との共同研究契約
2023年8月、同社は国立研究開発法人宇宙航空研究開発機構(以下、JAXA)と同社が所有している接合技術「P-Bas」
を用いたロケットエンジンの一部分の製造技術について調査し、成立性を検討する共同研究契約を締結したと発表した。
共同研究の背景は、ロケットエンジンの一部分に使用される切削加工ができない複雑形状を持つ部品について、同社が所
有している接合技術「P-Bas」を用いた加工法を技術面‧コスト面からJAXAへ提案し、共同研究として取組むこととな
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
33
った。研究では、①耐熱合金に対する接合条件の取得、②歪みの少ない接合方法の検討を進める。
これらの取り組みはすぐに売上高‧利益に貢献するものではないが、超微細加工や精密計測を要求される航空宇宙関
連に取組むことで同社の技術力向上に繋がると同社は述べている。
3D計測パートナーズ
2022年1月より本格的に開始した3D計測パートナーズとは、3Dスキャナの測定技術を活用したサービスである。同サー
ビスでは、従来の測定では正確に測れなかったり、測定に時間がかかったりする形状を測定して3Dスキャンデータを作
成し、そのデータを分析‧加工して技術や条件と結び付け、顧客の課題の解決策を提案する。顧客には開発リードタイム
の短縮や品質完成度の向上のメリットがある。同社は2016年度から図面がなくても現物から3Dデータ化して部品などを
復元するリバースエンジニアリング事業に取り組んできたが、顧客に品質確認まで行いたいというニーズがあったことが
同サービスの開始の背景である。
活用できる領域は、開発‧設計段階では、形状変化を明らかにすることで、開発理論検証や技術確立を可能にし、設計品
質向上、開発時間短縮につながる。生産準備段階では、3Dスキャンデータの分析‧データ加工を行うことで製造工程‧
生産条件の改善や効率化、完成度の確立、品質の底上げを促す。量産段階では、不良品が発生した時、問題となる箇所や
その原因特定が可能となり、具体的な対応策を立案できる。
流通事業
2022年11月、同社はトラスコ中山株式会社(東証PRM 9830)と販売契約を締結した。日本事業では第一弾として、ト
ラスコ中山のパーツ‧ブレーキクリーナーやニトリル手袋など7商品11点の Web 受注を開始した。今後、中国事業では
トラスコ中山の全商品を対象としてMRO(メンテナンス、リペア、オペレーション)商材の販売を開始し、日本でも取
扱商品数を増やす方針である。日本‧中国での1万社を超える顧客に対して、金型部品以外の販売を行う流通事業を拡大
していく方針と同社は述べている。
2024年2月、同社はECサイト「PunchCoco」において、トラスコ中山社が扱うMRO商材のうち、工場の加工現場で使用
されることの多い2,320アイテム、10,790点の商品を発注できるように取扱い品目を拡大した。
追加アイテム:工具(穴あけ、ねじ切り、面取り)、ツーリング‧治工具、測定工具、化学製品、作業手袋、安全
靴‧作業靴、保護メガネ‧防炎面、マスク‧耳栓、ヘルメット、テープ用品、ツールワゴン、工場用保管設備、コ
ンテナ‧パレット、運搬台車、リフター、ハンドパレットトラック他
今後に関しては、より一層、顧客の利便性向上を図るため、さらなる追加アイテムを検討すると同社は述べている。
収益構造
売上高
出荷数量は、製造業顧客の金型使用量と連動する。業種では自動車、電子部品‧半導体、家電‧精密機器向けが70%
程度を占め、業界全体の生産量と連動性が高い。出荷数量に製品単価を乗じた金額が売上高となる。単価は製品ごと
にばらつきが大きいが、標準製品で数百円から数千円程度、特注品は数千円から数万円程度が多い。一度の注文量は1
個から数百個以上とばらつきがあり、消耗したらリピートオーダーが発注される(商品寿命では、代表的なパンチ製
品で30万ショット程度)。単価に関しては、原材料価格の上昇などの環境変化を受け、2022年10月に一部の標準製品
の値上げを実施した(10〜2 0%増程度)。同社は⻑期間にわたり値上げを行っておらず久しぶりの値上げであったが、
競合も同様に引き上げる傾向にあった。2025年4月にも標準製品の値上げを実施した(10〜20%増程度)。原材料価格
や人件費などが上昇する中、価格転嫁を進めた(2022年同様、競合も価格を引き上げる傾向にあった)。
売上高に占める標準製品:特注品の割合は40%:60%程度と同社は述べている。売上高に占める内製品の割合は60%
程度、協力工場が製造した外製品の割合は40%程度とのことである。
売上高に占めるプラスチック金型部品、プレス金型部品、FA製品の割合では、プレス金型部品がプラスチック金型部
品と比較し若干多いものの同程度で売上高の大部分を占め、FA製品はまだ一桁%とのことである。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
34
売上原価
2026年3月期の単体損益計算書の売上原価8,575百万円のうち、製品製造原価が4,227百万円で内訳は労務費2,604百万
円、経費1,081百万円、材料費559百万円だった。連結の売上原価では、詳細は開示されていないが、材料費が10%程
度、人件費が30%程度、協力工場に支払う外製品売上原価が40%程度とのことである。材料費の占める割合は相対的
に小さく、人件費、グループ会社や協力工場から購入する製品代金となる外製品の割合が大きい。材料費で最も大き
いものは内製品用の材料となる鉄であり、鉄スクラップ価格と連動するが、同社製品は小さい製品が大部分であり使
用量は多くない(仕入元は専門商社)。経費は消耗工具、水道光熱費、減価償却費などで構成される。
グループ内調達では、日本調達部門の海外子会社からの仕入れ額は2,000百万円程度で、構成比は40%程度とのことで
ある。日本調達部門の海外子会社からの仕入れ額を増加することで原価改善を図っている。
収益性では特注品の売上総利益率が若干高めで、標準製品がやや低めとのことである。ただし、標準製品はWeb経由
の受注が多く営業費用が少ないことから、営業利益率で考えた場合、標準製品と特注品で利益率には大きな差はない
と同社は述べている(標準製品は顧客基盤形成のために必要という考え方とのこと)。
販売費および一般管理費
出所:会社資料よりSR社作成
販売費及び一般管理費のうち、構成要素として大きいのは人件費関連、支払手数料及び業務委託料、製品の輸送にかかる
荷造運搬費等の物流費である。
変動費の割合は内製品で30%程度、外注品で70%程度であり、内製品と外製品の割合は45%:55%程度となることか
ら、限界利益率は50%程度と同社は認識している。
収益性‧財務指標
出所:会社資料よりSR社作成
販売費及び一般管理費17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)単体単体単体単体単体単体単体単体単体単体
販売費及び一般管理費8,2018,8158,8938,3527,4748,4039,1948,8429,1249,283
給料及び手当2,2862,5152,5182,5402,4912,7102,9582,8842,9392,929
賞与引当金繰入額178181171101100156141131136135
役員賞与引当金繰入
額
-152--17--5-2
退職給付費用13114112783878480766960
荷造運搬費1,0611,1231,0669759031,0991,105955984980
支払手数料及び業務
委託料
--------9101,008
貸倒引当金繰入額51-86443-11-529122-9
収益性17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
売上総利益率27.8%28.4%28.0%26.0%28.0%29.1%27.2%26.3%26.5%26.9%
営業利益率5.4%6.9%6.3%2.4%5.0%7.7%5.7%3.2%4.1%4.8%
EBITDAマージン9.5%11.0%10.7%7.3%8.0%10.2%8.4%6.4%7.1%7.7%
財務指標17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
総資産利益率(ROA、経常利益ベース)6.6%8.8%8.0%2.5%6.7%11.2%8.1%4.7%5.2%6.5%
総資産利益率(ROA、当期純利益ベース)4.8%5.8%3.0%-12.3%1.9%7.6%4.7%-1.9%2.8%2.5%
自己資本純利益率(ROE)9.8%11.8%6.0%-25.5%4.0%14.2%7.9%-3.1%0.0%0.0%
フリー‧キャッシュフロー利回り-3.26%-4.91%-2.28%-17.34%9.45%-0.66%4.49%4.32%-0.17%1.10%
総資産回転率129.1%132.3%128.5%124.6%129.1%147.2%144.5%127.6%130.4%125.2%
流動比率1.251.271.271.291.471.711.942.012.152.21
当座比率1.261.251.261.441.451.601.812.242.122.04
自己資本比率48.1%49.7%50.5%45.9%50.3%56.7%62.6%63.2%66.8%67.3%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
35
市場とバリューチェーン
金型市場概略
需要業界別の生産金額構成比
出所:日本金型工業会「一目でわかる日本の金型産業(令和7年)」よりSR社作成
国内の顧客業界別生産金額構成比では、自動車が約60%強を占め最大の需要産業となっている(二輪自動車も含む)。残
りは、電機(家電‧産業)、玩具‧日用‧雑貨、産業機械、精密機器、通信機器、事務機器、医療などが占める。
金型市場規模の推移
国内金型生産額の推移
出所:経済産業省製造業事業所調査、経済センサスよりSR社作成
生産額のピークは1991年の1.96兆円だったが、1992年ごろのバブル崩壊、1999年ごろの平成不況、2008年ごろのリー
マンショックなど景気不況期に景気と連動して生産額は増減した。リーマンショック後の2010年には1.09兆円まで減少
していたが、その後は復調傾向にあり、近年は約1.3〜1 .5兆円で推移している。
金型製造業の事業所数の推移
出所:経済産業省「工業統計、経済センサス」よりSR社作成
金型製造業の事業所数は1990年の13,115カ所をピークに⻑期的な減少トレンドをたどっており、2019年には6,696カ所
まで減少し、2023年には4,321まで減少した。特に中小事業者数が減少しており、10名以下の事業所の占める割合は
1986年には79.1%だったが、2023年には61.1%まで減少している(出所:経済産業省「製造業事業所調査、経済センサ
ス」)。背景は下記である。
金型製造業に従事している中小事業者は零細の町工場が多く、高齢化、人手不足、後継者難、景気悪化などの影響
を受けやすい
同一製品分野向けの金型メーカーが多く存在していたことで、相見積もりによる価格の競争が常態化し採算割れと
なる案件が多く発生していたが、価格競争力が弱い中小事業者は相対的に不利だった
国内の製造業顧客が労働コストの安い海外(特に中国などのアジア圏)に生産拠点を移転したが、中小事業者は海
外展開が遅れていた
(%)自動車用二輪自動車用
電機(家電‧一
般用)
精密機器用産業機械用事務機器用通信機器用
玩具‧日用‧雑
貨
医療用その他
需要業界63.01.84.46.23.61.62.94.93.87.8
(百万円)1982年1983年1984年1985年1986年1987年1988年1989年1990年1991年1992年
金型生産額865,1211,012,7181,121,3671,361,3101,304,2011,241,7441,376,4481,531,5801,798,5071,957,5421,729,943
(百万円)1993年1994年1995年1996年1997年1998年1999年2000年2001年2002年2003年
金型生産額1,542,5991,387,4291,517,8841,682,0281,828,8171,895,4461,637,3071,686,4191,570,5721,463,1651,557,705
(百万円)2004年2005年2006年2007年2008年2009年2010年2011年2012年2013年2014年
金型生産額1,624,0231,712,6501,787,4591,701,4691,697,9841,159,0351,087,3881,162,8671,250,5991,257,4991,342,439
(百万円)2015年2016年2017年2018年2019年2020年2021年2022年2023年
2024年(推
定)
金型生産額1,376,7591,440,9441,525,7821,475,2681,360,2301,543,8581,400,4811,468,4051,433,2781,413,476
(百万円)1986年1987年1988年1989年1990年1991年1992年1993年1994年1995年1996年
事業所数12,20011,65612,88512,14813,11512,81512,25412,91212,22712,45512,038
(百万円)1997年1998年1999年2000年2001年2002年2003年2004年2005年2006年2007年
事業所数11,96512,95311,99412,12511,33011,35210,68610,4839,98410,36010,234
(百万円)2008年2009年2010年2011年2012年2013年2014年2015年2016年2017年2018年
事業所数9,7419,6809,2217,5888,3448,0487,8206,5357,2927,0746,883
(百万円)2019年2020年2021年2022年2023年
事業所数6,6964,3274,3574,3574,321
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
36
規模の大きい事業者の生産額は減少しておらず、100人以上の従業員がいる事業所の生産額は2002年に325,553百万円だ
ったが、2023年には599,713百万円まで増加している(同調査)。
中小金型メーカーのほうが自社で製作できない特注品を注文することが多く、中堅以上の金型メーカーは市場が縮小
する中、人員余力を生かして内製化に挑戦する傾向がある。同社では中堅以上のメーカーの顧客も多いものの、中小
事業者が減少することは同社にとっては特注品の顧客減少につながる可能性がある。ただし、金型の生産量自体は世
界的に増加していくことによる成⻑が期待できることや(特に中国)、国内の中小事業者が減少することで営業効率の
改善により業績面で好影響となる可能性があるとのことから、継続的な成⻑は可能と同社は述べている。
型種別金型生産額の推移
出所:経済産業省工業統計、経済センサスよりSR社作成
型種別金型生産額では、同社の主力製品であるプレス型は、2004年の576,174百万円(全体に占める割合35.0%)から
2023年には405,720百万円(同32.6%)に減少した。もう一つの主力製品であるプラスチック型は、2004年の619,313百
万円(同37.6%)から2023年には403,032百万円(同32.4%)に減少した。金型生産額の減少の要因としては、①製造拠
点の海外移転②世界的な環境重視のトレンドにより脱プラスチックがさまざまなプラスチック製品で進んだこと③中小零
細の事業者が景気悪化の影響を大きく受けたことなどが考えられる。
グローバル金型市場
世界の金型生産高
出所:日本金型工業会「一目でわかる日本の金型産業(令和7年)」よりSR社作成
*2023年
(百万円)2004年2005年2006年2007年2008年2009年2010年2011年2012年2013年
プレス型576,174588,447619,299588,478579,971416,934357,865358,677418,756473,316
プラスチック型619,313642,056653,393618,234589,661420,827371,680375,053374,748374,211
鍛造型53,73855,60953,71957,29063,15038,13442,90746,24550,17447,212
ダイカスト型107,483121,271128,588117,965114,52771,96070,96280,94795,07897,872
ゴム型‧ガラス
型
49,56551,38752,16548,45648,55638,28734,43540,19641,51038,745
その他の金型同
部分品‧付属品
241,738238,399254,173259,353253,893179,825184,881207,565206,879197,127
合計1,648,0111,697,1691,761,3371,689,7761,649,7581,165,9671,062,7301,108,6831,187,1451,228,483
(%)2004年2005年2006年2007年2008年2009年2010年2011年2012年2013年
プレス型35.0%34.7%35.2%34.8%35.2%35.8%33.7%32.4%35.3%38.5%
プラスチック型37.6%37.8%37.1%36.6%35.7%36.1%35.0%33.8%31.6%30.5%
鍛造型3.3%3.3%3.0%3.4%3.8%3.3%4.0%4.2%4.2%3.8%
ダイカスト型6.5%7.1%7.3%7.0%6.9%6.2%6.7%7.3%8.0%8.0%
ゴム型‧ガラス
型
3.0%3.0%3.0%2.9%2.9%3.3%3.2%3.6%3.5%3.2%
その他の金型同
部分品‧付属品
14.7%14.0%14.4%15.3%15.4%15.4%17.4%18.7%17.4%16.0%
(百万円)2014年2015年2016年2017年2018年2019年2020年2021年2022年2023年
プレス型474,327509,354498,979510,997513,059510,924463,990425,409436,749405,720
プラスチック型401,828442,340463,865460,638432,699410,829382,899377,629403,150403,032
鍛造型48,76550,74848,00947,17951,01249,26653,95556,48955,95255,898
ダイカスト型101,268120,809118,793117,401123,174111,90795,195102,978104,472107,073
ゴム型‧ガラス
型
42,94241,51043,31545,39644,24244,10336,99840,30838,84738,238
その他の金型同
部分品‧付属品
208,377232,954241,110275,292277,164255,457200,483228,390238,288234,763
合計1,277,5071,397,7151,414,0711,456,9031,441,3501,382,4861,233,5201,231,2031,277,4581,244,724
(%)2014年2015年2016年2017年2018年2019年2020年2021年2022年2023年
プレス型37.1%36.4%35.3%35.1%35.6%37.0%37.6%34.6%34.2%32.6%
プラスチック型31.5%31.6%32.8%31.6%30.0%29.7%31.0%30.7%31.6%32.4%
鍛造型3.8%3.6%3.4%3.2%3.5%3.6%4.4%4.6%4.4%4.5%
ダイカスト型7.9%8.6%8.4%8.1%8.5%8.1%7.7%8.4%8.2%8.6%
ゴム型‧ガラス
型
3.4%3.0%3.1%3.1%3.1%3.2%3.0%3.3%3.0%3.1%
その他の金型同
部分品‧付属品
16.3%16.7%17.1%18.9%19.2%18.5%16.3%18.6%18.7%18.9%
(10億円)中国米国日本韓国ドイツその他合計
世界生産高7,550.02,302.81,416.7949.6635.81,183.014,037.9
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
37
世界の金型生産高は約14兆円と推測される(出所:日本金型工業会「一目でわかる日本の金型産業(令和7年)」、ISTMA
Statistical Book 2023)。中国が約7.6兆円で最大の生産国となっており、米国約2.3兆円が2位、日本が約1.4兆円で3位と
なっている。
世界の金型市場規模の推移
出所:同社資料よりSR社作成
*2024年以降は同社推計
世界金型市場規模は2017年の11.9兆円から、安定的に成⻑し、2028年には16.2兆円まで拡大することを同社は見込む
(同期間の年平均成⻑率3.3%)。近年の推移としては、中国‧東南アジアの成⻑率が高めで、日本は横ばい、米州‧欧州
は2 020年に新型コロナウイルス感染症の影響で生産額が減少し、回復が鈍くなっている傾向がある。
グローバルシェア
同社推定の金型部品市場の世界市場規模は約600,000百万円、世界シェアは約6%で2位である(同社資料より)。日本に
おけるシェアは約18%で2位、中国におけるシェアは約10%で1位である(同)。シェアは過去10年間おおむね6%前後で
横ばいの推移をしていると同社は述べている。同社が注力している金型部品の特注品においては、金型部品トップシェア
の株式会社ミスミグループ本社(東証PRM 9962)はほぼ標準製品しか販売しておらず、ほかに同社並みの規模で特注品
の事業を展開している競合企業はいないため、特注品においては同社の主要事業地域である日本‧中国でトップシェアを
取っていると同社は考えている(特注品だけを集計した統計がないため正確なシェアの推定は不可能)。
国内ロボット産業市場規模(FA領域)
国内ロボット産業市場規模
出所:国立研究開発法人新エネルギー‧産業技術総合開発機構
*CAGRは2020年から2035年までの15期間
国立研究開発法人新エネルギー‧産業技術総合開発機構によると、国内のロボット産業市場は、2020年に約2.9兆円だっ
たが、2035年に約9.7兆円まで成⻑すると予測されている。同社が販売を強化しているFA領域の特注品が使用される製造
分野は、2020年の約1.3兆円から2035年には約2.7兆円まで拡大することが見込まれている。
競合
世界の主要な競合(株式会社ミスミグループ本社(東証PRM 9962))
株式会社ミスミグループ本社(以下ミスミグループ)は、同社と同じプレス金型部品‧プラスチック金型部品を製造する
金型部品事業(2026年3月期における売上高比率20.0%)、FA用部品‧機器を販売するFA事業(同36.4%)、他社が製造し
た部品‧工具‧用品を販売する流通事業(VONA事業。同43.6%)を展開している。2026年3月期の売上高は441,383百
万円、営業利益は47,613百万円だった。金型部品事業が祖業で、FA部品、他社製品を取り扱う流通事業に事業を拡大し
てきた。同社と同様、グローバル展開を行っており、 アジア、米州、欧州を中心とした世界各国に、営業拠点、配送セ
ンター、生産拠点の3点セットで進出し、海外製造拠点22カ所、販売拠点65カ所、物流拠点20カ所を保有する。「 ミス
ミQ(Quality:高品質)、C(Cost:低コスト)、T(Time:確実短納期)モデル」と「国内の標準出荷納期2日、納期遵
守率は99%以上」を掲げている。
2026年3月期の金型部品事業の売上高は88,368百万円でグローバル金型部品メーカーでトップシェアである(同社推
計シェアは約10%強)。金型部品ではほぼ標準製品(カタログ品)しか販売していないため、標準製品では同社と競合
しているが、特注品では同社と競合していない。プラスチック金型部品ではエジェクタピン、スプルーブッシュ、パ
ーティングロックセット、テーパピンなどを製造し、プレス金型部品ではパンチ、ボタンダイ、ガイドピン、ガスス
プリングなどを製造している。部品を「標準化」してカタログに掲載しており、部品の寸法や仕様を一覧表から選ぶ
(兆円)2017年2018年2019年2020年2021年2022年2023年2024年2025年2026年E2027年E2028年E
金型市場規模11.912.712.912.513.514.014.615.114.715.215.716.2
(兆円)2015年2020年2025年2035年CAGR
国内ロボット産業市場規模1.602.855.269.718.5%
うち製造分野1.001.261.582.735.3%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
38
だけで発注可能となっている。2012年に米国金型部品メーカー‧事業を買収した(Dayton Progress Corp.およびThe
Anchor Danly CompanyのC omponents事業会社であるAnchor Lamina America, Inc.)。
同期間のFA事業の売上高は160,498百万円でファクトリーオートメーションなどの生産システムで使用される自動機
の標準部品を製造している。製品では、FAメカニカル標準部品としてシャフト、タイミングプーリ、リニアブッシ
ュ、平ベルトコンベヤなどを製造し、位置決め‧計測機器として自動ステージユニット、アクチュエータ、光学計測
器、光デバイス組み立て検査装置などを製造している。
同期間のVONA事業の売上高は192,516百万円でセンサ、スイッチ、継手、ねじ、ボルト、ナット、キャスタ、コネク
タ、スイッチ、ケーブル、トランス、エンドミル、レンチ、旋盤用チップ、ノギス、台車、作業用手袋、パーツクリ
ーナーなど工場‧製造関連の自社‧他社製品を幅広く販売している。国内取扱いメーカーは3千社超で国内最大規模で
ある(ミスミグループ資料より)。グローバルで各地域に根差したECサイトを構築しており、16ヵ国12言語のECサイ
トを展開している。
同期間の海外売上高比率は68.6%だった。海外進出では、1987年台湾、1988年米国、1994年シンガポール、1995年
香港、1997年タイ、1999年韓国、2003年ドイツ、2003年中国、2006年マレーシア、2006年ベトナム(営業拠点)、
2009年インド、2010年イタリアに現地法人を作るなどして進出した。
その他では、成⻑に向けた積極的な投資を行い、デジタルシフトを積極的に進めている(2024年3月期のIT関連投資
額10,100百万円)。ECでは、オンラインカタログで800垓(1兆の800億倍)におよぶ商品バリエーションの検索が可
能な点が強みで、ECサイト経由の受注率は90%以上である(ミスミグループHPより)。2016年にサービスを開始した
商品の設計データ(3D-CADデータ)をアップロードするだけで、即時見積もり、最短1日出荷を実現するサービス
「meviy」は、2025年3月に19万人まで累計利用者数が拡大した(ミスミグループ資料より)。生産、自動化設備や装
置用部品の3D-CADデータライブラリーソフト「RAPiD Design」や簡単なマウス操作で直感的にアルミフレームを用い
た筐体を設計‧発注できるソフトウェア「MiSUMi FRAMES」なども提供している。
同社との比較(ミスミグループ金型部品事業)
出所:会社資料よりSR社作成
過去10年間の売上高年平均成⻑率は同社が1.4%、ミスミグループが2.4%であり、ミスミグループが同社対比やや高
めの伸⻑率である。同期間の平均年率営業利益成⻑率は同社が0.2%、ミスミグループが9.6%だった。平均営業利益率
は同社が5.2%、ミスミグループが9.0%だった。ミスミグループは標準製品‧EC販売に特化し、製造‧営業に係るコ
ストが相対的に少ないため営業利益率が高いとSR社は考える。
金型事業における比較では、標準製品の価格に関してはほぼ同じか若干同社が安く、品質‧納期に両社で差はないと
のことである。品目数に関しては同社標準製品の90%程度はミスミグループでも取り扱いがある。以前は価格競争を
していたこともあったが、現在は激しい価格競争は両社とも行っていないとのことである。営業面では、ミスミグル
ープはカタログ品に特化し、顧客訪問などはあまり行わないが、同社は営業マンが訪問営業を行う顧客密着型営業を
展開している点に違いがある。顧客ニーズをくみ取り、標準製品では対応できない顧客の求めるオリジナル製品を提
供できる特注品事業では競合しておらず、同社の独壇場である。
2024年10月、同社グループとミスミグループは資本業務提携契約を締結した。同社の①精密加工技術を活かした特注
品供給力、②営業担当による顧客密着型の提案力とミスミグループの①カタログ品の確実短納期とコスト競争力、
②EC基盤を通じた顧客時間価値の最大化という両社の強みを相互に生かすことで、事業成⻑を果たすことを目的とし
ている(詳細は中期業績の見通しの項を参照)。
17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
年率平均成⻑
率/平均
同社売上高36,64941,02540,93635,34932,46239,35942,80038,34440,82242,1001.4%
営業利益1,9912,8442,5798361,6133,0422,4371,2401,6852,0310.2%
営業利益率5.4%6.9%6.3%2.4%5.0%7.7%5.7%3.2%4.1%4.8%5.2%
ミスミG金型
部品事業
売上高69,79776,52376,44372,41366,87175,10879,12579,93286,45188,3682.4%
営業利益3,0975,8696,1095,0094,9309,5428,7239,1399,5048,6949.6%
営業利益率4.4%7.7%8.0%6.9%7.4%12.7%11.0%11.4%11.0%9.8%9.0%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
39
その他の競合は、国内ではオネストン株式会社(非上場)、株式会社タカノ(非上場)、株式会社チャンピオンコーポレー
ション(非上場)などである。特注品では、金型関連の中堅以上の企業や中小零細の町工場も自社で必要な部品や顧客か
ら受注した少数品の製造を行うことがあり、競合になる(1品だけ作っているようなケースもあるため、正確な競合の推
定は難しい)。
中国の競合は、優徳精密工業(中国深圳 300549)、北京世茂机电科技(非上場)、北京永茂科技(非上場)などであり、
規模の大きい競合は少ないと同社は認識している。その他の地域の競合は、カナダHusky Injection Molding Systems Inc
(非上場)、香港Lung Kee Bermuda Holdings Ltd(香港 255)、ドイツHASCO Hasenclever GmbH + Co KG(非上場)
などである。
金型関連上場企業との業績比較
出所:各社会社資料よりSR社作成
金型関連他社4社の過去3年間平均営業利益率8.9%に対して、同社は4.1%とやや低い。同ROEは他社4社が8.5%に対し
て、同社が1.7%である。同社の利益率が低い理由としては、2024年3月期に同社は経営合理化を行ったこと、他社はミ
スミグループのFA事業、TOWAの半導体製造装置やプラスチック成型品事業など利益率の高い金型関連以外の事業ウェイ
トが大きいためである。
上記以外の上場企業で、売上高に占める割合は小さいものの(20%未満)、金型および金型部品製造を行う会社は下記で
ある。
名称証券コード決算期
売上高
営業利
益
営業利益
率
自己資本当期
純利益率
自己資本比
率
概要
(百万
円)
(百万
円)
(%)(%)(%)
株式会社ミ
スミグルー
プ本社
東証PRM
9962
2026年3月
期
441,38347,61310.8%11.1%81.7%
FAや金型用部品(標準品のみ)のメーカー事業、FA部品や金型用部品の流通事業を
行う。金型用部品事業の売上高に占める割合は20%程度。
2025年3月
期
401,98746,48011.6%10.5%83.2%
2024年3月
期
367,64938,36510.4%8.6%83.3%
冨士ダイス
株式会社
東証PRM
6167
2026年3月
期
17,4468224.7%2.8%79.6%
超硬合金を用いたダイスやプラグ、工具、金型の製造販売を行う。金型製品が売上高
に占める割合は25%程度。
2025年3月
期
16,5954882.9%2.1%81.0%
2024年3月
期
16,6788094.9%3.5%79.0%
三光合成株
式会社
東証PRM
7888
2025年5月
期
91,1015,6566.2%12.4%42.3%
自動車や家電、情報通信機器などに用いられるプラスチック成形品や金型の製造‧
販売を行う。金型製品が売上高に占める割合は20%程度。
2024年5月
期
93,7844,1314.4%9.4%39.9%
2023年5月
期
81,1133,4844.3%8.7%38.9%
TOWA株
式会社
東証PRM
6315
2026年3月
期
54,3656,91712.7%7.0%66.4%
半導体製造用精密金型やモールディング装置など半導体製造装置の製造‧販売を行
う。金型製品が売上高に占める割合は20%強程度。
2025年3月
期
53,4798,88016.6%13.6%73.8%
2024年3月
期
50,4718,66117.2%12.2%66.5%
パンチ工業
株式会社
東証STD
6165
2026年3月
期
42,1002,0314.8%3.8%67.3%
2025年3月
期
40,8221,6854.1%4.3%66.7%
2024年3月
期
38,3441,2403.2%-3.1%63.1%
株式会社三井ハイテック(東証PRM 6966)、プレス工業株式会社(東証PRM 7246)、愛知製鋼株式会社(東証
PRM 5482)、タツモ株式会社(東証PRM 6266)、株式会社エノモト(東証PRM 6928)、株式会社ニフコ(東証
PRM 7988)、株式会社J-MAX(東証STD 3422)、ペガサスミシン製造株式会社(東証PRM 6262)、リズム株式会
社(東証PRM 7769)など。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
40
参入障壁
金型部品事業は、当該事業には高額な設備や高い技術力を有する加工技術者の確保等を必要とすることが参入障壁となっ
ているが、少量‧少品種の製造であれば少数の技術者と設備さえあれば製作が可能で、参入難易度は高くない(そのため
中小零細の事業者が多い)。そうしたなか、同社は標準製品については、顧客のニーズに応じた製品開発やウェブ受注、
納期の柔軟対応などの顧客利便性の向上を図るほか、製造原価の低減にも積極的に取り組んで競争力の強化に努めてい
る。特注品については、数多くの品目で細かいカスタマイズに対応できること、大量生産が可能なことが同社の優位性に
なっている。同社は高い技術力に裏打ちされた一気通貫の生産体制と顧客密着型の営業体制をより強化することで、他社
とのさらなる差別化を図っている。
代替
金型部品に関しては、製造業ユーザーによる内製化や金型メーカーによる内製化が起きることがある。特に国内の中小金
型メーカーは⻑期的に仕事量が減少しており、設備の稼働を維持するために金型部品の内製化を実施する会社が増える傾
向にあった。ただし、基本的に金型本体と金型部品ではサイズが大きく異なり、部品の内製化は設備の切り替えロスなど
が発生するため非効率的である。一度金型部品の内製化を行っても、本来の金型の仕事が戻ってきた場合、部品の内製化
を取りやめることが多く、競合の参入が本格的に増えているわけではないとのことである。また、同社の強みである丸物
加工は専用設備が多いわりに、金型部品に占める点数が少ないので、内製化しにくく、内製化したとしても同社製品をブ
ランク材として購入するケースが多いなど、完全には内製化されないことが多い。
SW(Strengths, Weaknesses)
強み(Strengths)
多くの熟練技術者と機械‧設備に支えられた精密加工技術‧生産体制と顧客密着型営業拠点網によりグローバ
ルな特注品市場でトップシェアの地位を確立していること
金型はさまざまな最終製品に合わせて作成されるため、すべて固有のサイズ‧形状を持っており、標準製品だけで金型を
完成させることはできない(標準製品ではパターン(形状)、サイズ、寸法、材質などが該当しないという状況が多く生
まれる)。そのため、顧客が自社で標準製品をカスタマイズしようとしても技術的に加工できない、あるいは製造コスト
が高価となり採算が取れなくなるという状況が発生するため、顧客には特注品を発注するニーズが生まれる。
特注品はライン生産を行う大量生産品と違い、技術者が顧客から入手する図面に沿って0.01㎜や0.001㎜といった単位の
微細な加工を行う必要がある。そのため、多くの熟練技術者と工作機械、測定機器および検査機器が必要となるが、同社
と同規模の企業で熟練技術者(同社の技術者数約2,800名)と機械‧設備(同機械‧設備台数2千台)を備えた競合はい
ないとSR社は認識している。また、同社は国内に10カ所、海外40カ所の販売拠点を配置し、グローバルで顧客の特注品
のニーズにきめ細かく対応する顧客密着型の営業を展開している。営業人員は顧客の技術的な課題を聞き出し、その課題
に対して、最も適した製品、カスタマイズ(大きさ、⻑さ、硬度、表面処理、材質、加工など)、トータルコストなどを
提案する必要があり、営業人員の金型に関する技術的な知識水準も高い。
さらに、日本以外の国においても、グループの技術力や大手金型部品メーカーとしての資本力を生かし、現地採用人材の
教育を行ってきた。現在は日本と比較しても海外技術者や営業の技術レベルは遜色ない水準まで向上している(特に中国
が高水準)。主要な競合のミスミグループはECによる標準製品販売に特化しており、その他の会社にも同社と同規模で特
注品の顧客訪問型営業を展開している会社はいない。特注品の顧客訪問型営業を通し、顧客と信頼関係を構築することで
標準製品の受注につなげるというシナジー効果もある。同社は特注品市場で圧倒的な1位のポジションを確立している
が、その背景にある大量の熟練技術者と機械‧設備に支えられた高度な精密加工技術とグローバルに構築した顧客密着型
営業拠点網は同社の強みであるとSR社では考える。
若手技術者への技術承継、営業人員に顧客の金型や同社の金型部品に関する実技研修、その他の従業員への再
教育を行うパンチアカデミーなどの教育体制
同社は実習用の機械設備を備えた新人教育や、階層別研修、スキルアップ研修、営業担当者のための人材開発‧技能実習
などを行う人材育成施設であるパンチアカデミーを設立し、現場を離れる年代のベテラン社員たちが「指導員」という形
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
41
で後進を育成している。それにより、同社のコア技術である緻密な製造技術が世代を超えて受け継がれている。また、営
業人員は受注にあたって顧客の技術的な課題を聞き出し、その課題に対して最も適した製品(品目、素材など)、さまざ
まなカスタマイズ(大きさ、硬度、処理、加工など)、トータルコストなどの提案を行う必要がある。そのため、営業人
員も配属前に工場で実際の加工を経験する研修が行われ、金型の仕組みや同社製品の役割、カスタマイズ内容などの専門
知識を実際に機械‧設備を使った実技研修を通して習得する。
同社では新人教育だけではなく社員の階層に合わせた生産教育、品質教育も継続的に実施している(パンチアカデミーで
提供している講座数は年間40以上)。また、海外子会社などグループ会社間で教育方法、カリキュラム内容等についての
情報共有を行い、全社的な教育のブラッシュアップも図っている。特に力を入れてきた中国では、進出当初、毎年日本に
技術者を招聘し、1年間研修を行ってから中国に戻すという取り組みを実施することで現地人材の技術力の底上げを行っ
た。
競合のミスミグループは金型部品事業の占める割合が売上高の20%程度と小さく特注品事業を行っていないことや、自動
化機器やデジタル投資などの教育に注力していることから同社並みの金型部品に特化した教育は実施していないとSR社
は認識している。その他の同業他社は規模の小さい会社が多く、同社並みの教育体制を維持している会社はないとSR社
は理解している。同社の特徴である熟練技術者の⻑年培われた金型部品に関する製造技術を若手技術者へ承継し、同時
に、その他の従業員の再教育も行うことのできる教育体制は同社の強みであるとSR社では考える。
中国にいち早く進出し、製造‧販売拠点を拡充してきたことで成⻑市場である中国において8千社の顧客数‧シ
ェア1位の地位を確立できていること
中国は、2000年ごろから経済の急速な成⻑を遂げ、世界の製造工場としての地位を確立した。グローバル金型生産額に
おいては現在、中国が世界最大の金型生産国となっている(2019年の世界金型生産高のうち約40%が中国)。同社は
1990年に日本の製造業企業としてはいち早く中国に進出し現地法人を設立した(ミスミグループは2003年に中国進
出)。当初は製造拠点としての位置付けで、技術力の向上のために毎年日本に数十名の技術者を研修で派遣し高い技術力
を習得させた。中国が2001年にWTOに加盟し、中国国内における外資資本企業の金型販売が可能になると、同社は中国
の製造と販売を両軸で強化した。中国顧客は新製品にチャレンジするためカスタマイズ製品を求める傾向がある。技術力
を向上し、中国顧客の特注品需要をとらえたことが同社の中国における成⻑の源泉となった。
2025年3月現在、大連、瓦房店、無錫、東莞など6カ所の製造拠点と上海、北京、広州など34カ所の販売拠点を構築し、
中国国内に顧客数8千社、中国における金型部品シェア1位(シェア約10%)の地位を確立した。中国以外では東南アジ
アで、2010年にインド、2013年にマレーシア、シンガポール、ベトナムで現地子会社、インドネシアで合弁会社、2016
年に米国に販売子会社を設立した。現在は売上高の73.8%が海外部門、うち中国が59.2%、その他の地域が14.7%を占め
る。
製造拠点の海外移転が進んだことや中小零細の金型メーカーが高齢化、人手不足、後継者難、景気悪化などの影響を受け
減少する傾向にあることなどを背景に、国内の金型生産額は1991年の1.96兆円から2023年には1.34兆円まで⻑期的に減
少している。同社はいち早く中国に成⻑の軸足を移したこと、金型関連メーカーの中では大きな資本力を活用したこと、
日中間で継続的な技術承継活動を行ってきたことなどを背景に、中国において製造‧販売‧顧客の事業基盤を確立し、現
在のトップシェアのポジションを獲得した。中国を筆頭とする海外事業基盤は同社の強みであるとSR社では考える。
弱み(Weaknesses)
熟練技術者の育成に時間がかかり、最新の工作機械やロボット‧自動化機械の活用が遅れ事業展開スピードが遅
いこと
同社の製造においては、ひとりひとりの技術者が数十年にわたり特定の加工工程を担当し、特定の機械‧設備を使い続け
ることで身につく職人的感覚がミリメートル未満の精度が求められる製品精度を支えている。そのため同社ではパンチア
カデミーなどの技術承継に力をかけているが、新人から熟練した技術者に育成するには年単位の時間が必要となる(5年
程度の経験が必要とのこと)。新人採用は年間10〜20名程度実施するが、同社工場は地方に多く、地方における若年層の
減少から採用を増やすのは難しい。定年退職による人員減少が毎年一定数発生し、従業員数は2018年3月期の4,298人か
ら減少傾向にある(2026年3月期3,480人)。新人の採用が難しく、育成に時間がかかり、退職者による減少をカバーでき
ず技術者数が減少していることは同社の事業展開が緩やかな理由の一つとSR社では考える。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
42
また、工具や工具材料の進歩により切削や研磨の機械技術が進歩してきたが、同社では熟練技術者の人手による工作技術
を重要視してきたことから、同社における最新式の機械‧設備の活用は遅れ気味とのことである(特に切削関連)。製造
工程におけるロボット‧自動化機械の活用もこれからと同社は述べている(ただし、2023年以降、さまざまな工程にお
いて、自動化‧省力化ロボット∕IoT機器の活用を開始したことに注意)。
競合では効率的な製造が可能な標準製品に特化したミスミグループ金型部品事業の過去10年間の年率平均売上高成⻑率
は3.6%で、同社の2.7%と比較して高い。技術者数増加に制限があり、自動化や最新機械の活用が遅れていることは同社
の事業展開を加速させるうえで弱みとなっているとSR社では考える。
標準製品でEC展開が遅れ、競合に市場シェアが流れていること
金型部品競合のミスミグループは デジタルシフトを積極的に進めている(2024年3月期のIT関連投資額10,100百万円)。
ECサイトのオンラインカタログでは800垓(1兆の800億倍)におよぶ商品バリエーションの検索が可能であり、ECサイ
ト経由の受注率は90%以上となっている。グローバルで各地域に根差したECサイトを構築しており、16ヵ国12言語のEC
サイトを展開している。また、商品の設計データ(3D-CADデータ)をアップロードするだけで、即時見積もり、最短1日
出荷を実現するサービス「meviy」も展開しており、2025年3月に19万人まで累計利用者数が拡大した。
同社は売り上げの60%程度を占める特注品は対面営業を通す必要があり、40%程度を占める標準製品の受注はECサイト
経由の受注が70%強程度とのことから、売り上げに占めるECサイトによる受注比率は30%程度と考えられる。また、売
り上げの半分強を占める中国ではEC化が遅れ、ECサイト経由の受注率はまだ20%程度と低い。ECサイトの機能面では商
品検索やカートなどのECサイトで必須の標準機能は2023年1月になるまで整備されていなかった(近年は機能強化を継
続している点に注意)。また、中国におけるECサイトのリニューアルはこれからである。
トップシェアのミスミグループの金型部品事業の売上高は2025年3月期に86,451百万円と同社の売上高の2倍近い規模ま
で拡大しているが、標準製品の品質には同社とミスミグループで差がなく、価格は同社のほうがやや安い傾向があるとの
ことである。そのため、ミスミグループの潤沢なIT関連投資に裏付けされたECサイトの整備により、機能面‧商品バリ
エーション面‧グローバル展開などで同社は大きな差をつけられ、シェアを取られた面があるとSR社では考える。ま
た、将来、AI‧AR技術や自動化機械の活用により、人の手を介さず金型の選定や精密な作業が可能になる可能性はあ
る。そのような将来において、標準製品のEC販売が拡大していく場合、将来の成⻑が抑制される可能性があるとSR社で
は考える。
成⻑事業と位置付けているFA事業において、競合対比で出遅れていること
同社は1996年にFA関連の標準製品を製造する千葉工場を建設し、FA事業に乗り出した。その後、日本では価格競争力で
苦戦したことから、同社の強みを生かせる領域(FA関連の特注品領域)に特化することを決断し、2011年にFA関連の標
準製品事業は撤退した。ただし、現在の⻑期ビジョンにおいては工場自動化は今後も引き続き需要が増していく分野と判
断し、FA領域の再挑戦としてFA事業の売上高を2025年3月期の約3,000百万円から2035年3月期に20,000百万円まで伸ば
すことを計画した。
競合のミスミグループは同社と同じプラスチック‧プレス金型部品から事業を開始し、FA関連の標準製品へ事業展開して
きたことで、2025年3月期の売上高でFA事業は135,803百万円まで規模を拡大した。FA事業ではFA用メカニカル標準部品
や位置決め‧計装機器で豊富な商品ラインナップを取り揃えており、FA設計者向けの3D-CADデータライブラリーソフト
の提供なども行う。
同社の現在のFA事業の売上高は全体の数%程度だが、FA市場自体は人手不足や省力化、生産性向上、人件費高騰などのニ
ーズにより成⻑し、今後も世界的な拡大が見込まれている。FA関連の標準製品から早期に撤退したことで、競合が大きく
伸ばしてきたFA領域で同社の売上高は伸び悩んできた。同社と同じ祖業を持つ競合が売上高を伸ばしてきたFA領域の成
⻑市場で出遅れたことは同社の弱みであるとSR社では考える(その代わり、今後、同社はミスミグループが注力してい
ないF A特注品領域においてシェアアップを図ろうとしている)。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
43
財務諸表
損益計算書
出所:会社資料よりSR社作成
為替影響では、中国事業の売上高が大きく、人⺠元高になると中国子会社の円換算利益が大きくなる。ただし、中国から
の輸出製品の採算が悪化することから、為替は営業利益には大きな影響はないと同社は述べている。
損益計算書17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結
売上高36,64941,02540,93635,34932,46239,35942,80038,34440,82242,100
YoY-0.3%11.9%-0.2%-13.6%-8.2%21.2%8.7%-10.4%6.5%3.1%
売上原価26,45729,36729,46426,16123,37527,91431,16928,26130,01130,785
YoY-0.5%11.0%0.3%-11.2%-10.6%19.4%11.7%-9.3%6.2%2.6%
原価率72.2%71.6%72.0%74.0%72.0%70.9%72.8%73.7%73.5%73.1%
売上総利益10,19211,65811,4729,1879,08711,44511,63110,08210,81011,315
YoY0.1%14.4%-1.6%-19.9%-1.1%26.0%1.6%-13.3%7.2%4.7%
売上総利益率27.8%28.4%28.0%26.0%28.0%29.1%27.2%26.3%26.5%26.9%
販売費及び一般管理費8,2018,8158,8938,3527,4748,4039,1948,8429,1249,283
YoY0.1%7.5%0.9%-6.1%-10.5%12.4%9.4%-3.8%3.2%1.7%
売上高販管費比率22.4%21.5%21.7%23.6%23.0%21.4%21.5%23.1%22.4%22.0%
営業利益1,9912,8442,5798361,6133,0422,4371,2401,6852,031
YoY0.2%42.8%-9.3%-67.6%93.0%88.5%-19.9%-49.1%35.9%20.5%
営業利益率5.4%6.9%6.3%2.4%5.0%7.7%5.7%3.2%4.1%4.8%
営業外収益150136140121294130169297155262
営業外費用26724817224323116421111622793
経常利益1,8742,7322,5477131,6773,0082,3941,4211,6132,201
YoY12.5%45.7%-6.8%-72.0%135.1%79.4%-20.4%-40.6%13.5%36.5%
経常利益率5.1%6.7%6.2%2.0%5.2%7.6%5.6%3.7%4.0%5.2%
特別利益36458361697318
特別損失472219013,3377451663351,619125531
法人税等460726687866536802678470617832
税率25.1%28.8%41.6%-33.1%52.8%28.2%32.7%-465.3%41.4%49.3%
親会社株主に帰属する当期純利益1,3761,789960-3,4864782,0411,390-577868851
YoY10.1%30.0%-46.3%--327.2%-31.9%---2.0%
当期純利益率3.8%4.4%2.3%-1.5%5.2%3.2%-2.1%2.0%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
44
貸借対照表
出所:会社資料よりSR社作成
資産
受取手形及び売掛金が流動資産の半分を占めているのは、平均回収サイトが国内2カ月、中国4カ月とやや⻑めとなって
いるためである(金型メーカーは中小事業者が多く、サイトはやや⻑めになりやすい)。リードタイムが短いこともあ
り、自社で与信管理を行うことから、貸し倒れはほとんど発生していない。有形固定資産は主に工場関連の建物‧設備‧
工具などで構成される。投資有価証券の保有は少ない。新地域や新事業で事業展開を行う際、ジョイントベンチャーや
VC投資を行うよりも自社資本で会社を作る会社文化がある。
負債
有利子負債は2013年3月期の8,953百万円から減少しており、財務体質は改善傾向にある。そのことが2023年1月の配当
性向と株主資本配当率の導入の背景にある。
貸借対照表17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結
資産
現金及び預金3,2803,7713,5803,3904,0924,8165,2136,0316,4956,641
受取手形及び売掛金11,46812,09610,9899,9439,63011,23511,37910,96811,87812,831
棚卸資産3,7874,4264,6644,2293,9654,7915,0414,3204,7644,766
繰延税金資産297---------
その他409606407298429485485614447552
貸倒引当金-92-57-79-68-55-48-40-33-68-47
流動資産合計19,15020,84219,55917,79218,06121,28022,07821,90323,51824,745
建物及び構築物2,0751,9792,3021,7291,5211,7651,7711,5981,5661,521
機械装置及び運搬具5,3205,6245,8913,8353,2543,6073,8933,8694,2284,329
工具、器具及び備品393531562509410433459440478548
土地821825822777775779830741749755
建設仮勘定54976385231611681614235105
その他641054173261200155200350
有形固定資産合計8,6699,9399,9727,1356,1957,0137,3156,8487,2597,610
のれん482437342---46741736892
その他761721659345175178229200244204
無形固定資産合計1,2431,1581,002345175178695618612296
投資有価証券--------1,2481,328
投資その他の資産合計3906216223052723043682781,5791,647
固定資産合計10,30211,71811,5967,7846,6427,4948,3787,7459,4519,554
資産合計29,45232,56131,15525,57724,70328,77430,45629,64932,97034,300
負債
支払手形及び買掛金4,2883,6252,9142,6402,3432,7392,6672,6282,9903,250
電子記録債務9721,2351,0209551,078999919600126
短期有利子負債4,3463,7304,3263,1493,3252,4862,0391,3511,8232,651
未払法人税等232220204249271384397213318355
その他2,3813,5932,3821,9542,2912,8972,6982,1922,6182,821
流動負債合計11,72512,65011,5319,2809,45510,0019,1817,6058,6689,533
⻑期有利子負債2,4612,1522,3422,9271,2529086762,2021,278432
⻑期借入金2,4612,1522,3422,9271,2529086762,2021,278432
退職給付に係る負債9099669791,0801,0841,1451,244825619656
その他181522476449476413303266365598
固定負債合計3,5513,7363,8904,5492,8112,4662,2233,2932,2621,686
負債合計15,27616,38615,42113,82912,26612,46711,40310,89910,93111,220
純資産
資本金2,8982,8982,8982,8982,8982,9453,4063,4064,0404,040
資本剰余金2,6272,6272,6272,6312,5912,5122,9682,9683,6013,604
利益剰余金8,1569,65510,1676,5397,0179,05810,1028,9619,3609,692
自己株式-83-83-192-155-150-136-95-76-53-40
その他の包括利益累計額5691,052186-210441,8862,6273,4515,0545,777
新株予約権41838332726211455
非支配株主持分689101017242427-
純資産合計14,17616,17515,73411,74712,43616,30719,05318,75022,03823,079
運転資本10,96811,92411,50310,51210,29712,20912,75311,74113,05214,221
有利子負債合計6,8075,8826,6686,0764,5763,3942,7153,5533,1013,083
ネット‧キャッシュ-3,527-2,111-3,089-2,686-4841,4232,4982,4783,3943,558
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
45
株主資本
目標とする自己資本比率は60%である。2014年3月に新株発行1,691百万円、2015年3月に新株発行2,678百万円を発行し
た。ストックオプション制度以外の新株予約権も発行しており、直近の発行は2022年1月である(第4回。資金調達額
1,268百万円。2023年1月行使完了)。自己株式の取得は、2016年11月に36百万円、2018年11月に117百万円実施した
(機動的な資本政策の遂行および株式報酬ストックオプション用途)。
キャッシュフロー計算書
出所:会社資料よりSR社作成
営業活動によるキャッシュフロー
2020年3月期を除いておおむね安定した税金等調整前当期純利益と減価償却により安定した営業活動によるキャッシュフ
ローを計上している。2020年3月期は多額の資産減損が発生し税金等調整前当期純利益は赤字となったが、現金の支出を
伴わない減損であり、営業キャッシュフローでは減損額が足し戻された。
投資活動によるキャッシュフロー
投資活動によるキャッシュフローは、工場の設備‧機械などの投資が継続的に発生し、1,000〜3,000百万円程度の負の
値が続いている。投資有価証券の取得による支出はない。
キャッシュフロー計算書17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
(百万円)連結連結連結連結連結連結連結連結連結連結
営業活動によるキャッシュフロー(1)1,7853,3943,1852,4902,9432,9412,5601,2762,2711,865
税金等調整前当期純利
益
1,8302,5161,650-2,6191,0142,8482,075-1001,4911,688
減価償却費1,4071,5971,7301,6759699721,1301,1661,1771,177
のれん償却額76757875--25494936
減損損失--8493,314730160298393107517
退職給付に係る負債の
増減額(-は減少)
103877677566147-3174638
賞与引当金の増減額(-
は減少)
3218-25-2013128-22-771113
貸倒引当金の増減額(-
は減少)
25-10115-16-35-1712-1218-17
受取利息及び受取配当
金
-35-46-33-44-43-53-61-77-74-83
支払利息891051331631075462423833
為替差損益(-は益)230-19511347-43174-22732-170
売上債権の増減額(-は
増加)
-1,671-212440777434-28746494877-462
たな卸資産の増減額(-
は増加)
-279-538-444343277-41783900-153157
仕入債務の増減額(-は
減少)
616205-299-296-25126-566-315-247-420
未払金及び未払費用の
増減額(-は減少)
251365-393-236281168-276-29315025
雇用調整助成金----5-180-21----
その他-932-713-734-583-297-682-784-804-451-667
投資活動によるキャッシュフロー(2)-2,770-2,336-3,253-1,789-670-1,100-1,547-680-2,415-1,276
定期預金の純増減額(-
は増加)
-10-711839-106-17147-27-17-162
有形固定資産の取得に
よる支出
-2,519-2,165-3,071-1,770-503-999-1,139-866-1,019-1,064
有形固定資産の売却に
よる収入
11103271011122531028
無形固定資産の取得に
よる支出
-306-113-218-83-81-73-148-47-117-56
その他554-141810-21-4197-1,272-22
FCF (1+2)-9851,058-687022,2731,8421,014596-144589
財務活動によるキャッシュフロー1,200-73974-772-1,685-1,601-756-2181-696
短期借入金の純増減額
(-は減少)
556-308586-1,405-338-412-668-1,302900900
減価償却費及びのれん償却費(A)1,4831,6721,8081,7509699721,1551,2151,2261,213
設備投資(B)-2,826-2,279-3,289-1,853-584-1,073-1,287-913-1,136-1,120
運転資金増減(C)4921,928-158-1,206-2792,035465-1,092992695
単純FCF(NI+A+B-C)-459-746-363-2,3831,142-95793817-34249
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
46
財務活動によるキャッシュフロー
有利子負債の削減を続けてきたことから、借入金の減少に伴う負の値が続いている。
過去の業績
2026年3月期通期実績
業績概要
売上高:42,100百万円(前期比3.1%増)
営業利益:2,031百万円(同20.5%増)
経常利益:2,201百万円(同36.5%増)
親会社株主に帰属する当期純利益:851百万円(同2.0%減)
売上高:売上高は42,100百万円(前期比3.1%増)となった。日本においては、2023年10月の経営合理化を契機に整
備途上である営業体制の再構築や、物価高による個人消費の停滞等の影響を受け、前期を下回る結果となった。一
方、中国においては自動車関連を中心に受注が堅調に推移したほか、東南アジア地域および欧米他地域では、積極的
な展示会出展や販売代理店との関係強化により、前期を上回る売上高となった。
売上総利益:売上総利益は11,315百万円(前期比4.7%増)となった。売上総利益率は26.9%となった(同0.4%ポイン
ト上昇)。
販管費:販管費は9,283百万円(前期比1.7%増)となった。売上高販管費比率は22.0%となり、同0.3%ポイント低下
した。営業利益率は4.8%となり、同0.7%ポイント上昇した。利益面では、日本における原材料の高騰や協力工場から
の仕入れ品価格の上昇、エネルギーコストの高止まりなどの影響が継続したものの、中国での売上増加などによりカ
バーし、営業利益は増益となった。
営業利益の増減分析は、売上高増加が338百万円増(増加要因:中国を中心とした海外事業の受注増加。減少要因:主
に日本の自動車関連の受注減少)、原価率改善が166百万円増(同:中国での稼働増による原価率改善。同:日本での
稼働減少および工場の修繕費増加)、変動費が3百万円増および固定費が161百万円減(同:日本‧中国での間接費の
抑制。同:日本での外勤活動強化による営業活動費増、中国の賞与増)となった。
親会社株主に帰属する当期純利益については、同社が2022年10月に株式を取得したアスク社ののれんについて減損損
失が発生したことから、前期比微減となった。
通期会社予想に対する進捗
修正後の通期会社予想に対する達成率は、売上高が100.0%、営業利益が100.0%、経常利益が100.0%、親会社株主に帰
属する当期純利益が100.0%であった。
当第4四半期において、国内事業では前回公表時から想定を上回り受注が回復しつつあることから原価率改善となった。
また海外事業が引き続き堅調に推移したこともあり、前回公表予想を上回る見込みとなった。そのため、決算発表前の
2026年5月11日、同社は業績予想を上方修正した(前回公表予想と比較して、売上高は250百万円増、営業利益331百万
円増、経常利益341百万円増、親会社株主に帰属する当期純利益281百万円増)。
事業環境
世界経済は、地政学的リスクや米国の通商政策の不確実性の高まりなどを背景に減速懸念が強まる局面も見られたもの
の、個人消費や設備投資の持ち直しを背景に、総じて底堅く推移した。一方で、原材料‧エネルギーコストの高止まり、
物価上昇の影響による個人消費の停滞、中国経済の回復の遅れなどにより、先行きについては依然として不透明な状況が
続いた。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
47
原材料では、タングステンやスチールの価格上昇の影響が懸念されることから、早期の在庫確保や価格転嫁などの対
策を実施‧検討していると同社は述べている。
このような環境のなかで同社は、創業60周年を迎える2034年度のありたい姿を示す⻑期ビジョン「Vision60」を2025年
5月に策定した。「脱‧金型部品依存」をキーワードに掲げ、金型部品事業の持続的な成⻑に加え、成⻑事業と位置付け
るFA事業の拡大に取り組んだ。また、2024年10月に締結したミスミグループ本社との資本業務提携によるシナジー効果
の発揮に向け、商品相互供給や物流面での連携強化を進めるとともに、特注品ビジネスを中心とした高付加価値化に取り
組んだ。
地域別‧業種別売上高
国内売上高は11,016百万円(前期比5.1%減)、中国売上高は24,903百万円(同6.5%増)、東南アジア売上高は2,041百万
円(同4.6%増)、欧米他売上高は4,139百万円(同6.9%増)となった。国内においては、家電‧精密機器関連が堅調だ
が、自動車関連の落ち込みの影響が大きかった。中国においては、自動車関連の受注が増加しており増収となった。東南
アジアにおいては、マレーシア‧インドネシア‧ベトナムは好調となったが、インド‧シンガポールが不調となった。欧
米他においては、欧州が好調に推移した。
マレーシアについては、2025年12月にM&Aで取得した現地販売代理店の貢献により高い成⻑ができていると同社は述
べている。
自動車関連は17,784百万円(同3.4%増)、電子部品‧半導体関連は7,199百万円(同3.0%増)、家電‧精密機器関連は
3,897百万円(同1.6%増)、その他は13,218百万円(同3.3%増)となった。FA売上高は3,084百万円(同0.9%増)となっ
た。自動車関連は、中国で受注が好調であった。電子部品‧半導体は、スマホの中国市場の復調の影響を受け増収となっ
た。家電‧精密機器は、市場は横ばいで推移し、小幅な成⻑となった。その他は、商社経由の受注が増加した。
その他
営業外収益に受取利息63百万円、為替差益50百万円を計上した。特別損失に固定資産減損損失185百万円、のれん(アス
ク関連)減損損失331百万円を計上した。
設備投資額は1,222百万円(前期比164百万円増)、減価償却費は1,177百万円(同変わらず)となった。投下資本利益率
(R OIC)は7.0%(同1.0%ポイント上昇)となった。
2026年3月、同社は経済産業省および日本健康会議が共同で認定を行う「健康経営優良法人2026(大規模法人部門)」に
2年連続で認定された。
2026年3月、同社は月面探査車YAOKIを手掛ける株式会社ダイモンとの技術パートナー契約を更新した。
2026年5月、同社は同社株券等の大量取得行為に関する対応策(買収への対応方針)について、現行プランの趣旨‧枠組
みを維持したまま、一部内容を見直した上で継続することを決議した。
2026年3月期第3四半期累計期間実績
業績概要
売上高:31,460百万円(前年同期比3.9%増)
営業利益:1,619百万円(同38.1%増)
経常利益:1,790百万円(同49.9%増)
親会社株主に帰属する四半期純利益:635百万円(同1.8%増)
売上高:売上高は31,460百万円(前年同期比3.9%増)となった。日本は、2023年10月の経営合理化後に早期希望退
職対象外の退職者が想定以上に発生した影響が継続しており、採用活動や教育なども含めた体制整備にはもうしばら
く時間を要する状況であること、また、物価高による個人消費の停滞などが継続していることから、前年同期の実績
を下回った。一方、中国においては、個人消費や設備投資が減速する中にあっても輸出台数が増加傾向にある自動車
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
48
関連を中心に受注は好調を維持しており、東南アジア地域、欧米他地域では積極的な展示会出展や販売代理店との関
係強化により、前年同期の実績を上回った。
売上総利益:売上総利益は8,480百万円(前年同期比6.1%増)となった。売上総利益率は27.0%となった(同0.6%ポ
イント上昇)。
販管費:販管費は6,860百万円(前年同期比0.6%増)となった。売上高販管費比率は21.8%となり、同0.7%ポイント
低下した。営業利益率は5.1%となり、同1.3%ポイント上昇した。日本における原材料‧資源価格の高騰や協力工場か
らの仕入れ品の更なる価格上昇、エネルギーコストの高止まりは継続したが、中国での売上増加などでカバーし、増
益となった。
営業利益の増減分析は、売上高増加が311百万円増(増加要因:中国を中心とした海外事業の受注増加。減少要因:主
に日本の自動車関連の受注減少)、原価率改善が173百万円増(同:中国での稼働増による原価率改善。同:日本での
稼働減少および工場の修繕費増加)、販管費減少が38百万円減(同:日本‧中国での間接部門経費の抑制。同:日本で
の活動量増加による旅費交通費増)となった。
親会社株主に帰属する四半期純利益については、同社が2022年10月に株式を取得したアスク社ののれんについて減損
損失が発生したことから、前年同期比微増益となった。
通期会社予想に対する進捗
修正後の通期会社予想に対する進捗率は、売上高が75.2%、営業利益が95.2%、経常利益が96.2%、親会社株主に帰属す
る四半期純利益が111.4%であった。
事業環境
世界経済は、地政学的リスクや貿易政策の不確実性の拡大などを背景に減速懸念が強まり、景気回復に一部足踏みがみら
れるものの、全体としては底堅く推移した。一方、米国の追加関税や欧州および中国の景気減速などの影響、中東‧欧州
を中心に継続する地政学リスクなど、景気の下振れリスクが懸念され、先行きは依然として不透明な状況が続いた。日本
経済は、インバウンド需要の拡大や設備投資の持ち直しを背景に緩やかな回復が続く一方、物価高や円安の影響による生
活コストの上昇が消費マインドの下振れ要因となっており、景気の先行きについては引き続き不透明な状況が継続した。
地域別‧業種別売上高
国内売上高は8,213百万円(前年同期比4.9%減)、中国売上高は18,626百万円(同7.9%増)、東南アジア売上高は1,568百
万円(同9.7%増)、欧米他売上高は3,051百万円(同3.4%増)となった。国内は、全業種で不調だが、特に自動車関連の
落ち込みの影響が大きく減収となった。中国は、自動車関連の受注が増加しており増収した。東南アジアは、インドネシ
ア、マレーシア、ベトナムは好調、インドが不調であった。欧米他は、欧州が好調に推移した。
自動車関連は13,359百万円(同5.1%増)、電子部品‧半導体関連は5,400百万円(同3.2%増)、家電‧精密機器関連は
2,880百万円(同0.8%減)、その他は9,820百万円(同4.1%増)となった。FA売上高は2,289百万円(前年同期は2,188百
万円)となった。自動車関連は、中国で受注が好調であった。電子部品‧半導体関連は、スマホの中国市場の復調により
増収となった。家電‧精密機器関連は、市場低迷が継続し減収となった。その他は商社経由の受注が増加し、増収となっ
た。F Aは日本では減収となったが、中国事業での増収幅が貢献し増収となった。
その他
設備投資額は前年同期比132百万円増の876百万円、減価償却費は同18百万円減の865百万円となった。
営業外収益に為替差益57百万円を計上した。
同社は当第3四半期(2025年10-12月)において、2022年10月に取得したアスク社に関し、当初策定した事業計画を下回
って業績が推移していたことから事業計画を見直し、のれんの回収可能額を検討した結果、のれんの減損損失 331百万円
を計上した。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
49
アスク社については、新製品の受注の立ち上がりが遅れたことなどの要因により、事業計画対比で業績が下振れして
いたことからのれんの減損を行った。一方、営業利益段階では黒字を確保できており、今後についても従来通り成⻑
事業として育成を図ると同社は述べている。具体的には、展示会への出展、商社との連携、既存顧客の深耕、営業体
制の整備、FA事業との連携などを進める方針である。
決算発表に併せて、同社は通期連結業績予想を上方修正した(詳細は下記の今期会社予想の項を参照)。
2025年1 2月、同社はBRIGHT MACHINE TOOLS SDN. BHD.(B MT)の全株式を取得し、子会社化した。
2025年12月、同社は、人手不足が進む研究‧分析現場の自動化を促進するため、ラボラトリーオートメーション領域に
本格参入すると発表した。
2025年12月、同社は公式SNSとしてYouTubeチャンネルを開設した。当チャンネルでは、同社グループの持つ精密金属
加工技術や、保有設備、加工工程などを、動画を通じてわかりやすく紹介するほか、サービス紹介ウェビナーや決算説明
会などの情報も発信する。当チャンネルにおいて、2026年1月に北上工場(岩手県北上市)の加工技術および保有設備に
関する動画を公開した。
2025年12月、同社はグループのパーパス「ものづくりによる信頼、真摯な技術、自由な創造力で、次世代の豊かな未来
をカタチづくる」の制作過程を漫画化し企業Webサイトにて公開した。この漫画では、現在多くの企業で策定されている
「パーパス」はどのような目的でつくられているのか、同社グループのパーパスができるまでの過程の紹介、パーパスに
込められた想いをもとに今後の同社グループがどう行動していくかなどがわかりやすく説明されている。
2025年12月、同社は女性活躍推進法に基づく一般事業主行動計画を策定した。同月、同社はユーザビリティ向上のた
め、企業Webサイトを全面リニューアルした。
2025年12月、同社は公式マスコットキャラクター「パンチマン」(商標登録済)を発表した。「パンチマン」は社内公
募および社内投票により決定された(詳細は同社HPを参照)。
2025年10月、同社は2024年10月に締結したミスミグループとの資本業務提携契約に基づく協業の一環として、ミスミグ
ループのミスミ東日本流通センター(神奈川県川崎市)にて物流業務の委託を開始した。この物流協業は、両社に加え、
SBS即配サポート株式会社の3社が連携して推進する「ものづくりB to B事業_共同在庫管理∕輸配送プロジェクト」とし
て、経済産業省の「持続可能な物流を支える物流効率化実証事業(1)物流効率化に資する連携実証事業」にも採択され
た。2026年1月末に実証事業を完了し、物流協業の効果として、倉庫内作業の自動化の推進による作業効率の向上を実現
した。
2026年4月から開始する3ヵ年の次期中期経営計画「VC28」の公表時期については、施策の確度や数値蓋然性を確保する
ため、2026年3月から2026年5月に変更したと同社は述べている。
2026年3月期第2四半期累計期間実績
業績概要
売上高:20,564百万円(前年同期比2.9%増)
営業利益:989百万円(同42.9%増)
経常利益:1,035百万円(同70.8%増)
親会社株主に帰属する中間純利益:559百万円(同163.7%増)
売上高:売上高は20,564百万円(前年同期比2.9%増)となった。日本は、2023年10月の経営合理化後に早期希望退
職対象外の退職者が想定以上に発生した影響が継続しており、採用活動や教育なども含めた体制整備にはもうしばら
く時間を要する状況であること、また、物価高による個人消費の停滞などが継続していることから、前年同期の実績
を下回った。一方、中国においては、自動車関連を中心に受注は好調を維持しており、東南アジア地域、欧米他地域
では積極的な展示会出展や販売代理店との関係強化により、前年同期の実績を上回った。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
50
売上総利益:売上総利益は5,495百万円(前年同期比4.3%増)となった。売上総利益率は26.7%となった(同0.4%ポ
イント上昇)。
販管費:販管費は4,506百万円(前年同期比1.5%減)となった。売上高販管費比率は21.9%となり、同1.0%ポイント
低下した。営業利益率は4.8%となり、同1.3%ポイント上昇した。日本における原材料‧資源価格の高騰や協力工場か
らの仕入れ品の更なる価格上昇、エネルギーコストの高止まりは継続したが、中国での売上増加などでカバーした結
果、営業利益は大幅に増加した。
営業利益の増減分析は、売上高増加が151百万円増(増加要因:中国‧東南アジアを中心とした受注増加。減少要因:
主に日本の自動車関連の受注減少)、原価率改善が74百万円増(同:中国での稼働増による原価率改善。同:日本での
稼働減少および工場の修繕費増加)、販管費減少が70百万円増(同:日本‧中国での間接部門経費の抑制。同:中国の
増収に伴う荷造運搬費増加)となった。
通期会社予想に対する進捗
修正後の通期会社予想に対する進捗率は、売上高が49.3%、営業利益が62.2%、経常利益が63.5%、親会社株主に帰属す
る中間純利益が98.1%であった。
事業環境
世界経済は、地政学的リスクや貿易政策の不確実性の拡大などを背景に減速懸念が強まり、景気回復に一部足踏みがみら
れるものの、全体としては底堅く推移した。一方、米国の関税政策による世界的な景気減速、中国経済の成⻑鈍化の懸
念、中東‧欧州を中心に継続する地政学リスクなど、景気の下振れリスクが懸念され、先行きは依然として不透明な状況
が続いた。日本経済は、インフレーションや円安による物価上昇の影響により個人消費は鈍化しており、実質賃金も低迷
していることから、景気下振れのリスクが継続した。
米国の関税政策の影響では、米国子会社において顧客に価格転嫁を提示する機会が増加しているが、同社全体への影
響は引き続き軽微と同社は述べている。
地域別‧業種別売上高
国内売上高は5,332百万円(前年同期比7.2%減)、中国売上高は12,236百万円(同7.6%増)、東南アジア売上高は1,010百
万円(同6.3%増)、欧米他売上高は1,985百万円(同3.2%増)となった。中国は、自動車関連の好調が継続した。東南ア
ジアは、ベトナム、マレーシアは好調であった。欧米他は、欧州が好調に推移した。
日本では営業体制の整備‧再構築を進めていることで、人手不足の影響が緩和し、営業活動が活性化する傾向にある
と同社は述べている。
ミスミグループとの協業については、日本事業の物流拠点統合については当初の予定通り10月に移転が完了した。次
の協業としては、調達面での最適化のため、商品企画の統合などのプロジェクトを進めていると同社は述べている。
自動車関連は8,929百万円(同5.0%増)、電子部品‧半導体関連は3,547百万円(同4.0%増)、家電‧精密機器関連は
1,902百万円(同2.7%減)、その他は6,185百万円(同1.1%増)となった。自動車関連は、日本は停滞が継続したが、中
国では受注が好調であった。電子部品‧半導体は、スマホが中国市場において復調となった。家電‧精密機器関連は、市
場低迷が継続した。その他は、商社経由の受注が増加した。FA売上高は前年同期並みの1,431百万円(前年同期は1,434
百万円)となった。
その他
決算発表に併せて、同社は通期連結業績予想および配当予想を上方修正した(当期2度目の上方修正。詳細は下記の今期
会社予想の項を参照)。
当第2四半期累計期間の設備投資額は514百万円(前年同期比40百万円増)、減価償却費は574百万円(同19百万円減)と
なった。設備投資は省力化や自動化に関する領域へ投資を行った。設備投資、減価償却費ともおおむね期初計画に沿って
進捗した。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
51
次期中期経営計画の方向性
発表が延期となっている次期中期経営計画「バリュークリエーション2028」については2026年3月頃の発表を予定して
いると同社は述べている。計画の方向性としては、下記のとおりである。
出所:同社資料よりSR社作成
収益構造の改善と業務効率化のための取り組みは、下記のとおりである。
人員効率の向上と労務費率の低減:業務プロセスの簡素化‧統合を進め、組織の合理化を図る
業務の自動化‧省力化:部門間で連携し、既存業務の分析と最適化を継続的に実施する
原価管理強化:内製品原価率の持続的低減(設備稼働率向上、製品コスト改善など)
2026年3月期第1四半期実績
業績概要
売上高:10,171百万円(前年同期比5.3%増)
営業利益:384百万円(同26.7%増)
経常利益:338百万円(同5.6%減)
親会社株主に帰属する四半期純利益:145百万円(同1.4%増)
売上高:売上高は10,171百万円(前年同期比5.3%増)となった。日本においては、2023年10月の経営合理化後に早
期希望退職対象外の退職者が想定外にでた影響が継続しており、体制整備にはもうしばらく時間を要する状況である
こと、物価高による個人消費の停滞などが継続していることから、前年同期を下回る実績となった。一方、中国にお
いては自動車関連を中心に、景気低迷からの脱却の兆しがみられた。東南アジア地域、欧米他地域では積極的な展示
会出展や代理店との関係強化により、前年同期実績を上回った。
売上総利益:売上総利益は2,648百万円(前年同期比4.6%増)となった。売上総利益率は26.0%となった(同0.2%ポ
イント低下)。
販管費:販管費は2,263百万円(前年同期比1.6%増)となった。売上高販管費比率は22.2%となり、増収に伴う物流
費および旅費交通費の増加などにより、同0.8%ポイント低下した。その結果、営業利益率は3.8%となり、同0.6%ポ
イント上昇した。日本における原材料‧資源価格の高騰や協力工場からの仕入れ品の更なる価格上昇、エネルギーコ
ストの高止まりは継続しているものの、中国での売上増加などでカバーした結果、営業利益は増益となった。
営業利益の増減分析は、売上高増加が133百万円増(増加要因:中国‧東南アジアを中心とした受注増加、減少要因:
日本の自動車関連の受注減少)、原価増加が16百万円減(同:中国での稼働増による原価率改善、同:日本での稼働減
少および工場の修繕費増加)、販管費増加が36百万円減(同:間接部門経費の抑制、同:増収に伴う物流費および旅費
交通費増加)となった。
通期会社予想に対する進捗
修正後の通期会社予想に対する進捗率は、売上高が24.7%、営業利益が27.4%、経常利益が25.0%、親会社株主に帰属す
る当期純利益が48.3%であった。
戦略骨子取組みのポイント
既存事業の持続的成⻑
‧原価低減、自動化‧省力化による収益構造改革
‧ROIC向上、財務健全性の確保
‧人財育成、品質‧安全‧環境対応の強化
FA事業の拡大による成⻑
‧FAパーツ〜FA装置の販売強化、営業地域の広域化
‧外部委託先の拡充、M&Aによる事業基盤強化
‧Web活用、展示会、営業支援による装置受注拡大
R&Dによる価値創出
‧精密ブロック、ギア、スピンドル、宇宙関連などの新製品開発
‧硬脆材料‧非金属加工技術の革新
‧中国開発拠点での量産力強化とグローバル市場対応
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
52
事業環境
世界経済は、地政学的リスクや貿易政策の不確実性の拡大などを背景に減速懸念が強まり、景気回復に一部足踏みがみら
れるものの、全体としては底堅く推移した。一方、米国の関税政策による世界的な景気減速、中国経済の成⻑鈍化の懸
念、継続する地政学リスクなど、先行きは不透明な状況が継続した。加えて、国内ではインフレーションや円安による物
価高騰で実質賃金は減少しており、個人消費を中心に内需は停滞した。
引き続き、米国の関税政策による同社への直接的な影響は軽微と同社は述べている。
地域別‧業種別売上高
国内売上高は2,656百万円(前年同期比8.9%減)、中国売上高は6,054百万円(同11.9%増)、東南アジア売上高は489百
万円(同9.9%増)、欧米他売上高は970百万円(同9.0%増)となった。国内は、飲料関連は好調だが、特に自動車関連の
落ち込みの影響が大きく減収となった。中国は、自動車関連の受注が増加しており増収となった。東南アジアは、ベトナ
ム、マレーシアは好調であったが、インドが不調であった。欧米他は、欧州‧米州ともに好調であった。
自動車関連は4,517百万円(同7.3%増)、電子部品‧半導体関連は1,714百万円(同9.2%増)、家電‧精密機器関連は905
百万円(同0.7%減)、その他は3,034百万円(同2.3%増)となった。その他のうちFA売上高は719百万円(同3.3%増)と
なった。自動車関連は、日本は停滞が継続したが、中国では受注が好調であった。電子部品‧半導体は、スマホが中国市
場において復調となった。家電‧精密機器関連は、市場低迷が継続した。その他は、商社経由の受注が増加した。
その他
同社は、当第1四半期決算発表に併せて、当第2四半期累計期間および通期の業績予想、配当予想の修正に関して発表した
(詳細は下記会社予想を参照)。
営業外費用に為替差損105百万円を計上した。
当第1四半期の設備投資額は179百万円(前年同期比30百万円減)、減価償却費は292百万円(同1百万円減)となった。
設備投資額は、省力化‧自動化投資への絞り込みを行ったこともあり、前年同期から減少した。減価償却費は通期会社予
想に沿った進捗となった。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
53
その他の情報
沿革
出所:会社資料よりSR社作成
同社の歴史
同社は1975年に創業者の森久保有司氏(以下森久保氏)が前身となる神庭商会株式会社を設立した。設立当初はプリン
ト基板用金型部品のハイス鋼製プリントピンの製造委託販売を行っていた。製造委託では顧客のニーズに十分に対応でき
ないことから、1977年に社名をパンチ工業株式会社に改め、自社による製造を開始した。当初は森久保氏の実家の一部
に製造設備を置き、社員7〜8名で生産していた。当時、取引の多かった家電業界の業況が好調だったことから増産が続
き、工場の移転を行いながら生産を拡大していった。
事業拡大の大きな転機として、1982年のプラスチック金型用ハイス鋼製エジェクタピンの開発があげられる。当時、電
子‧電気製品メーカーはクロムモリブデン鋼製のSCM3エジェクタピンを使用していたが、精度や耐久性に難があり、品
質向上のニーズがあった。森久保氏はまだ技術的に確立されていなかったハイス鋼を材料としたエジェクタピンの開発に
粘り強く取り組み、試行錯誤を繰り返したが、開発に難航した。特にハイス鋼に折れにくく、しなるような靭性をつける
ためどういった熱処理を行えばよいのかという点が難点だった。そのため金属の専門知識を持つ大学の研究機関に協力を
仰ぎ、金属の知識や熱処理技術を自社に取り込んだ。外部から取り込んだ金属に関する知識や技術、ハイス鋼を使用して
プリントピンを製造した技術‧ノウハウを応用することで世界で初めて、ハイス鋼製のエジェクタピンの標準化と量産化
に成功した。
従来のSCM3エジェクタピンの精度が0.02㎜だったのに対し、同社のハイスエジェクタピンは0.01㎜の寸法精度を実現し
ていた。また、クロムモリブデン鋼と比較し靭性が高く、壊れにくい特性があった。ハイスエジェクタピンは精度と耐久
性が向上した製品だったことから、プラスチック製のテレビフレームやパソコンの機構部品など高い精度を必要とするプ
ラスチック金型部品として、クロムモリブデン鋼の市場を奪っていった。
その後、全国展開のため各地に営業所を開設し、1983年の北上工場、1989年の宮古工場(当時は宮古パンチ工業株式会
社。同社では初めてプレス金型部品の製造を開始)の建設や1991年のプラスチックおよびプレス金型部品の総合カタロ
グの発行など生産規模や体制の整備を進めてきた。1990年には生産コスト低減のため、日本の製造業企業としてはいち
早く中国に進出し現地法人を設立した(当時は半製品製造が中心)。その後、中国国内での工場の増設を進め、同時に現
地での社員教育により技術水準の引き上げを図ったことで、中国国内で完成品を製造することができるようになった。
年月概要
1975年3月東京都品川区において神庭商会株式会社を設立
1977年8月商号をパンチ工業株式会社に変更
1982年8月プラスチック金型用ハイス(高速度工具鋼)エジェクタピンの量産化に成功
1983年11月岩手県北上市に北上工場を設置
1983年12月金型部品の全国販売を開始
1989年5月岩手県宮古市に宮古パンチ工業株式会社を設立(現‧宮古工場)
1990年10月中国遼寧省大連市に盤起工業(大連)有限公司を設立
1996年10月千葉県飯岡町に千葉工場を設置(2001年12月に千葉県旭市に移転)
2006年3月株式会社ピンテックの全株式を譲り受け、100%子会社化
2010年9月インド‧チェンナイにPUNCH INDUSTRY INDIA PVT. LTD. を設立
2011年1月兵庫県加⻄市に兵庫工場を設置
2012年8月マレーシアPANTHER PRECISION TOOLS SDN. BHD.と資本‧業務提携
2012年12月東京証券取引所市場第二部に株式を上場
2013年8月マレーシアPANTHER PRECISION TOOLS SDN. BHD.を完全子会社化
2013年11月インドネシア‧ジャカルタにPT. PUNCH INDUSTRY INDONESIA を設立
2014年3月東京証券取引所市場第一部銘柄に指定
2015年12月ベトナム‧ビンズン省にPUNCH INDUSTRY MANUFACTURING VIETNAM CO. LTD. を設立
2016年11月米国イリノイ州にPUNCH INDUSTRY USA INC. を設立
2022年4月東京証券取引所プライム市場に移行
2022年10月株式会社ASCeの全株式を譲り受け、グループ会社化
2023年10月東京証券取引所スタンダード市場へ移行
2024年3月株式会社ピンテックを解散
2024年8月「パーパス」を策定
2024年10月株式会社ミスミグループ本社と資本業務提携を締結
2025年5月⻑期ビジョン「Vision60」策定
2025年12月
マレーシアBRIGHT MACHINE TOOLS SDN. BHD. (2026年1月にPUNCH INDUSTRY SALES MALAYSIA SDN.BHD. に社名変更)の株式取得(現‧連結子会
社)
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
54
2000年ごろになると中国経済の急速な成⻑と中国のWTO加盟に伴い、中国国内での販売が自由化されたことで中国国内
向けの販売が増加した。中国以外では東南アジアで、2010年にインド、2013年にマレーシア、シンガポール、ベトナム
で現地子会社、インドネシアで合弁会社、2016年に米国に販売子会社を設立した。
スタンダード市場への選択申請
同社は2023年5月、2023年5月1日施行の株式会社東京証券取引所の規則改正に伴い、スタンダード市場への上場の再選
択の機会が得られたことから、取締役会においてスタンダード市場へ選択申請することを決議するとともに、申請を行っ
た。選択理由としては、プライム市場の上場維持基準では流通株式時価総額を充たしていないこと、中期経営計画
「VC2024」については大幅な遅れを余儀なくされており、これまでの遅れのリカバリーと新たな成⻑戦略も含めた計画
のブラッシュアップが必要であり、その実行に経営資源を集中すべきであると考えたためである。
将来、事業拡大とともに流通株式時価総額がプライム市場の基準を充足できる規模になれば、再度プライム市場上場を検
討する可能性があるとSR社は考える。
中期経営計画「バリュークリエーション2024」のブラッシュアップおよび希望退職者の募集、連結子会社の解散
2023年7月、経営環境が厳しさを増す中、中期経営計画「バリュークリエーション2024」の遅れのリカバリーに加え
て、今後の新たな成⻑戦略も含めた計画のブラッシュアップが必要であると考え、中期経営計画「VC2024」のブラッシ
ュアップ(「VC2024 Revival」)および希望退職者の募集、連結子会社の解散(ピンテック社)を発表した。「VC2024
Revival」の最重点施策として「国内事業の再整備」を掲げ、生産拠点‧販売拠点の統廃合と、それに伴う希望退職者の
募集、ピンテック社の解散を含めた経営合理化を行った。
ミスミグループとの資本業務提携および⻑期ビジョン
2024年10月、同社および株式会社ミスミグループ本社は資本業務提携契約を締結した。商品の相互供給などの協業によ
るシナジーを実現することを目指している。また、2025年5月、同社は、創立50周年を迎え、これを機に、次の10年を
見据えたパンチグループ⻑期ビジョン「Vision60」を策定した。10 年後の「ありたい姿」として「脱‧金型部品依存」
を掲げ、事業領域の拡大を図りながら、絶えず変化する社会の多様なニーズに応える企業グループを目指す。
大株主(2026年3月末時点)
出所:同社データよりSR社作成
筆頭株主のエム‧ティ興産株式会社は、創業者である森久保有司氏およびその親族が全株式を保有する資産管理会社であ
る。
大株主の状況所有株式数(株)所有株式数の割合(%)
エム‧ティ興産株式会社3,804,90013.81
株式会社ミスミグループ本社3,000,00010.89
CLEARSTREAM BANKING S.A.2,412,4008.76
立花証券株式会社1,262,6004.58
大畑 雅稔909,7003.30
森久保 哲司673,6002.44
パンチ工業従業員持株会666,4902.42
森久保 有司663,0002.40
JP JPMSE LUX RE JEFFERIES INTL LTD EQ CO650,0002.36
神庭 道子431,0001.56
計14,473,69052.52
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
55
コーポレートガバナンス(2026年6月時点)
出所:会社資料よりSR社作成
SDGs
同社は、サステナビリティ方針を設定している。
2022年7月に、持続可能な社会の実現に向けた取り組みの強化を図るためサステナビリティ委員会を設置した。サステナ
ビリティ委員会は、代表取締役社⻑執行役員CEOを委員⻑とし、サステナビリティに関する基本方針の策定を行う。ま
た、マテリアリティ(重点課題)の特定、マテリアリティごとの活動計画や目標設定ならびにその進捗管理、そしてそれ
らの情報開示に関する事項等の審議および業務指示を行い、定期的に取締役会へ報告‧提案を行う。同委員会配下に、
「二酸化炭素削減」「廃棄物削減」「人権尊重」に関する社内の部門横断チームを組成し、それぞれのタスクの進捗管
理、各マテリアリティへの取り組みの加速を推進する。
同社のマテリアリティ
出所:会社資料よりSR社作成
社会への取り組みとして、職場実習の受入れ、清掃‧美化活動、植樹活動、エコキャップ運動、ベルマーク‧使用済み切
手回収活動などを行う。
組織形態‧資本構成
組織形態監査等委員会設置会社
支配株主-
取締役関係
定款上の取締役員数15名
取締役人数8名
定款上の取締役任期1年
取締役会議⻑社外取締役
社外取締役人数4名
社外取締役のうち独立役員に指定されている人数4名
監査等委員の人数3名
監査等委員のうち社外取締役の人数2名
監査等委員のうち独立役員に指名されている人数2名
その他
取締役へのインセンティブ付与に関する施策の実施状況業績連動報酬制度の導入、その他
ストックオプションの付与対象者-
議決権電子行使プラットフォームへの参加有
招集通知(要約)の英文での提供有
取締役報酬の開示状況個別報酬の開示はしていない
報酬の額またはその算定方法の決定方針の有無有
買収防衛策の導入の有無有
サステナビリティ方針:私たちは、世界のものづくりを支えることを通じて、たゆまぬ成⻑と企業価値の向上を
実現し、社員やサプライチェーンに関わる全ての人々の暮らしと地球環境を守る企業を目指します。
地球環境への配慮
全事業活動にて、CO2排出量削減、廃棄物排出量削減などに取り組み、環境に配慮した製品‧サービス
を提供し、地球環境を大切にする社会づくりに貢献
人権の尊重
パンチグループおよび同社のサプライチェーンに関わる全ての人々の人権を尊重し、公正な社会の実現
に寄与
人的資本への取り組み
全社員が互いの多様性を認め合い、心身ともに安全、健康で生き生きと働き、能力を最大限発揮できる
企業風土と職場環境をつくり、社員の幸せを追求
「製品‧サービス」を通
じた社会への貢献
高度な技術力と品質により安心安全な製品‧サービス提供を継続し、ブランド価値を高め、顧客に選ば
れる企業として世界のものづくりをサポート
コーポレート‧ガバナン
ス
より良いガバナンス体制を構築し、経営の公正性‧透明性の確保と、高い資本効率の実現により、企業
価値を向上
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
56
トップマネジメント
同社の代表取締役社⻑執行役員の森久保哲司氏は創業者の名誉会⻑森久保有司氏の⻑男である。
経歴
出所:会社資料よりSR社作成
従業員
出所:会社資料よりSR社作成
人員構成では、全体の70%程度(2,800名程度)が製造部門に属し、残りは販売‧管理部門に属する。海外従業員が約3
千名と全体の80%程度を占める。新卒採用は国内で多くて20名程度と抑制傾向である。中途採用は退職者の穴埋めで行
う。新卒採用では、人手不足から採用は難しくなってきていると同社は述べている(特に地方の工業高校生徒数の減
少)。
2026年3月、同社は経済産業省および日本健康会議が共同で認定を行う「健康経営優良法人2026(大規模法人部門)」に
2年連続で認定された。
人的資本経営に関する取り組みとして、同社は、DE&I(ダイバーシティ(多様性)‧エクイティ(公平∕公正性)‧イン
クルージョン(包摂性))推進(多様な従業員が強みを発揮でき、働きがいのある組織を目指す)、ウェルビーイング(従
業員が安心‧安全‧健康に働くことのできる環境の提供)、人財開発(自ら考え自発的に行動し、成果に繋げられる人財
の育成)を推進している。
株主還元方針
配当
出所:会社資料よりSR社作成
将来の事業展開と経営体質の強化のために必要な内部留保を確保しつつ、安定かつ継続的に、連結業績ならびに財政状
態、利益水準、配当性向などを総合的に判断して、配当を行っていくことを基本方針としている。
2023年1月、同社は資本政策の基本方針および株主還元方針の見直しを実施し、連結配当性向30%以上、かつ株主資本配
当率(DOE)3%以上を新たに設定した。背景としては、2022年3月期までは単体の利益剰余金が少なかったが、2023年
3月期にグループ会社からの配当を増額し、利益剰余金に余力が生まれてきたことから還元強化に踏み切ったとのことで
ある。近年財務体質が改善傾向にあり、自己資本比率が上昇傾向にあることから、目標とする自己資本比率60%を超えた
場合は、さらなる株主還元や資本効率性の観点から還元強化や自社株買いを検討する可能性があると同社は述べている。
2003年5月同社入社
2005年2月盤起工業(大連)有限公司勤務
2012年11月バリュー‧クリエーション推進室⻑
2013年4月 経営企画室⻑
2015年12月PUNCH INDUSTRY MALAYSIA SDN. BHD.勤務
2016年12月執行役員
2018年6月取締役 上席執行役員 経営戦略統括
2019年4月最高戦略責任者 グループ事業統括
2019年6月代表取締役(現任)副社⻑執行役員
2019年11月社⻑執行役員 最高経営責任者 グループ経営統括(現任)
18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
連結
従業員数(人)4,2984,2824,0204,0063,9793,9233,5753,4633,480
国内1,0471,0621,0621,0291,002981668670676
海外3,2513,2202,9582,9772,9772,9422,9072,7932,804
17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
配当13.016.816.82.02.013.019.519.419.619.6
配当性向20.8%20.5%38.1%-1.2%9.1%13.9%32.2%-58.1%63.2%
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
57
2024年5月、同社は株主資本配当率(DOE)計算方法の修正を行った。従来は、株主資本の期首期末の平均値を分母とし
ていたが、2025年3月期からは株主資本の改善効果を迅速に配当へ反映させるため、期末株主資本のみを分母とする方法
に変更した。
ROE‧ROIC
出所:会社資料よりSR社作成
ROEは当期純利益率の変動に伴い増減する傾向があり安定していない。財務レバレッジ、総資産回転率は比較的安定して
いる。ROEは1 0%以上を目標としている。
ROIC経営‧資本コストや株価を意識した経営
同社は前中期経営計画からROIC経営を導入し、現中期経営計画「VC28」では2029年3月期に資本コストを上回る
ROIC11%以上を目標に企業価値向上を目指すとしている(2026年3月期実績は7.0%。WACCは7%台)。同ROEでは8.0%
以上を目指す(同5.0%)。ROICツリーでは、企業価値向上‧PBR1.0倍以上の策として、ROE向上とPER向上に分解し、
ROE向上ではROIC経営と財務レバレッジ適正化を挙げる。PER向上では成⻑期待の醸成とIR∕S R強化を挙げる。
PBRロジックツリー
出所:同社資料に基づきSR社作成
その他
社名‧ロゴ
出所:会社HP
パンチ工業という社名は、創業の製品であるプリント基板用穴あけパンチの「パンチ」と、活力にあふれた「パンチ」の
効いた会社という意味が込められている。ゲンコツマークは、「商品である金型用パンチ∕ピンと企業としての勢い」を
表現しており、斜線は、「稲妻のごとく業界に新風を送らんとする」意気込みを表現している(会社HPより抜粋)。その
ほかに、「チャレンジ」「創意工夫」「自由闊達」をキーワードとした「パンチスピリット〜創業者精神への回帰〜」と
いう言葉を企業アイデンティティとしている。
17年3月期18年3月期19年3月期20年3月期21年3月期22年3月期23年3月期24年3月期25年3月期26年3月期
自己資本純利益率(ROE)9.8%11.8%6.0%-25.5%4.0%14.2%7.9%-3.1%4.3%3.8%
当期純利益率3.8%4.4%2.3%-1.5%5.2%3.2%-2.1%2.0%
財務レバレッジ2.02.02.02.12.11.91.71.61.51.5
総資産回転率1.31.31.31.21.31.51.41.31.31.3
企業価値向上
PBR1倍以上
ROE向上
ROIC経営
収益性の改善:DXによる業務効率の改善と特注品拡販。海外調達強化と国内外
生産の最適化
財務レバレッジ適正化
財務健全性と株主還元の両立:配当性向‧DOEに基づく安定‧継続配当。機動
的な自己株式取得
PER向上
成⻑期待の醸成
金型部品依存からの脱却:自社の生産効率改善も含めたFA事業の拡大。M&Aに
よる事業領域の拡大
IR∕SR強化
株主との対話の質‧量の向上に向けた取組み:市場評価を高めるための積極的
な情報開示。ESG‧非財務情報を軸としたIR強化
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
58
パーパス
2024年8月、同社はパーパス「ものづくりによる信頼、真摯な技術、自由な創造力で、次世代の豊かな未来をカタチづく
る」を策定した。今後はこのパーパスに基づき、中期経営計画の策定や会社の方針決定を行うと同社は述べている。
なお、パーパス策定に向けて、2024年1月、社内プロジェクトを立ち上げ、さまざまな職種や勤務地から集まった若手‧
中堅社員約20名がプロジェクトメンバーとなり、社内の意見や社会から求められることを集約しながら、当該パーパス
を策定した。「同社らしさ」を表現するために、策定までの過程決定や社員へのインタビュー実施、言語化に至るまでを
すべて社員だけで行うことにこだわり、同社グループの存在価値を社員自らが考え抜いた結果、多くの社員が共感するパ
ーパスが完成したと同社は述べている。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
59
ニュース&トピックス
中期経営計画「バリュークリエーション28」策定に関して発表
2026年5月13日
パンチ工業株式会社は、2026年度から2028年度の3カ年を計画期間とする新‧中期経営計画「バリュークリエーション
28(以下、VC28)」を策定したと発表した。
(リリース文へのリンクはこちら)
「VC28」策定の背景
同社を取り巻く事業環境は、世界的な地政学リスクの高まり、原材料価格や人件費の上昇、為替変動に加え、少子高齢化
を背景とした人財不足や自動化‧省人化ニーズの加速など、大きく変化している。同社はこれまで、金型部品事業を中核
にグローバル展開を進め、安定した事業基盤を構築してきた。一方で、資本効率や収益性の面では改善の余地があるとの
認識のもと、企業価値の持続的向上に向けて、事業構造‧収益構造を進化させる必要性を強く認識している。
⻑期ビジョン「Vision60」と「VC28」との位置づけ
同社は、創業60周年を迎える2034年度のありたい姿を示す⻑期ビジョン「Vision60」を新たに策定し、「脱‧金型部品
依存」をキーワードに、事業領域の拡大と収益構造の高度化を目指す方針を明確にした。中期経営計画「VC28」は、こ
の「Vision60」の実現に向けた最初の中期経営計画であり、「収益性の改善」と「次の成⻑に向けた基盤構築」に集中す
るフェーズとして位置づけている。
基本方針
「V C28」においては、以下の基本方針のもと、経営を推進する。
- 既存事業(金型部品事業)における特注品特化と生産性向上による安定したキャッシュ創出力の強化
- 自動化‧省人化ニーズを背景としたFA事業の育成‧拡大による、第2の収益の柱の確立
- R&Dおよび新事業への取り組みを通じた中⻑期的成⻑機会の創出
- DX推進による業務効率化と固定費構造改革
- ROICを中核指標とした、資本効率を重視する経営の徹底
上記施策を通じて、収益性‧資本効率の改善と持続的な成⻑投資を両立させ、PBR1.0倍超を見据えた企業価値向上を目
指す。
主な経営目標
「V C28」の最終年度(2029年3月期)における主な経営目標(連結)は以下のとおりである。
売上高:50,000百万円
営業利益:3,400百万円
営業利益率:6.8%
ROE:8 .0%以上
ROIC:1 0.0%以上
2026年3月期通期業績予想および配当予想の修正に関して発表
2026年5月11日
パンチ工業株式会社は、2026年3月期通期業績予想および配当予想の修正に関して発表した。
(リリース文へのリンクはこちら)
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
60
通期連結業績予想および配当予想の修正
売上高:42,100百万円(前回公表予想:41,850百万円)
営業利益:2,031百万円(同:1,700百万円)
経常利益:2,201百万円(同:1,860百万円)
親会社株主に帰属する当期純利益:851百万円(同:570百万円)
1株当たり期末配当金:10.43円(同:9.41円)
当第4四半期において、国内事業では前回公表時から想定を上回り受注が回復しつつあることから原価率改善となった。
また海外事業が引き続き堅調に推移したこともあり、前回公表予想を上回る見込みとなった。一方、資本業務提携に伴う
物流統合の進展により商流が大きく変化したことに伴い、棚卸資産や損益に与える影響を慎重に精査する必要があったた
め、業績予想数値の確定および公表に時間を要した。これらの要因は今回の業績上振れに直接寄与したものではないが、
今後の事業運営の効率化や収益性向上に向けた重要な取り組みであると同社は述べている。
配当予想については、同社の配当方針「連結配当性向30%以上、かつ株主資本配当率(DOE)3%以上」に則り、期末配
当予想を1株当たり10.43円に修正し、年間配当予想は前期実績と同額の19.56円となる見込みである。
ミスミグループ本社との物流協業開始並びに効果実証に関して発表
2026年2月16日
パンチ工業株式会社は、株式会社ミスミグループ本社との物流協業開始並びに効果実証に関して発表した。
(リリース文へのリンクはこちら)
ミスミグループとの物流協業
同社は、2025年10月より、ミスミグループのミスミ東日本流通センターにて物流業務の委託を開始した。本取組みは、
2024年10月に締結したミスミグループとの資本業務提携契約に基づく協業の一環である。また、この物流協業は、両社
に加え、SBS即配サポート株式会社の3社が連携して推進する「ものづくりB to B事業_共同在庫管理∕輸配送プロジェク
ト」として、経済産業省の「持続可能な物流を支える物流効率化実証事業(1)物流効率化に資する連携実証事業」にも
採択された。2026年1月末に実証事業を完了し、物流協業の効果として、倉庫内作業の自動化の推進による作業効率の向
上を実現したと同社は述べている。
この物流協業の成果として、業務オペレーションの統合により、トラックの荷待ち‧荷役時間を月間110時間短縮し、10
トントラック月当たり216台分の物流倉庫への来訪台数も削減した。さらに、倉庫内では、棚搬送ロボットや自動計数ピ
ッキングカートなどの自動化設備の活用も進めている。これらの取組みにより、物流効率の向上とコスト削減を実現し
た。
今後は、両社における在庫品の共同購買、商品の相互供給など両社の規模を活かし、コスト競争力の強化を推進する。ま
た、同社の保有する高度な精密加工技術と顧客ニーズへのきめ細かい対応力、ミスミグループの持つ先進的なデジタル技
術とグローバル確実短納期の供給力といった両社の強みを活かし、成⻑する海外市場での連携など、さらなる協業の拡大
も計画すると同社は述べている。
通期業績予想の修正(上方修正)に関して発表
2026年2月13日
パンチ工業株式会社は、通期業績予想の修正に関して発表した。
(リリース文へのリンクはこちら)
通期連結業績予想の修正
売上高:41,850百万円(前回公表予想:41,700百万円)
営業利益:1,700百万円(同:1,590百万円)
経常利益:1,860百万円(同:1,630百万円)
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
61
親会社株主に帰属する当期純利益:570百万円(同:570百万円)
当第3四半期累計期間業績については、国内事業での営業および生産体制の再構築の遅れなどがあったものの、海外事業
が好調に推移し、特に中国事業の自動車関連の受注が、当第1四半期から引き続き好調に推移したこともあり、売上高お
よび営業利益ならびに経常利益を上方修正した。
親会社株主に帰属する当期純利益の通期業績予想数値が据え置きとなるのは、同社が2022年10月に株式を取得したアス
ク社において、のれんの減損損失331百万円を当第3四半期(2025年1 0-12月)に計上したためである。
ファクトリーオートメーション技術でラボラトリーオートメーション領域へ本格参入す
ることに関して発表
2025年12月2日
パンチ工業株式会社は、人手不足が進む研究‧分析現場の自動化を促進するため、ラボラトリーオートメーション領域に
本格参入することに関して発表した。
(リリース文へのリンクはこちら)
同社グループは、装置の構想段階から研究者や分析技術者と伴走し、最適な自動化装置を提案してきた。ファクトリーオ
ートメーション領域で培った装置製造技術や操業50年の金型部品事業で培った高い金属加工技術を生かし、研究‧分析
現場の業務効率化と品質向上を支援すると同社は述べている(詳細はリリースを参照)。
通期業績予想および配当予想の修正に関して発表
2025年11月12日
パンチ工業株式会社は、通期業績予想および配当予想の修正に関して発表した。
(リリース文へのリンクはこちら)
通期連結業績予想および配当予想の修正
売上高:41,700百万円(前回公表予想:41,100百万円)
営業利益:1,590百万円(同:1,400百万円)
経常利益:1,630百万円(同:1,350百万円)
親会社株主に帰属する当期純利益:570百万円(同:300百万円)
1株当たり期末配当金:9.41円(前回予想:9.13円)
当第2四半期累計期間業績については、米州の関税影響を受けて全般的に設備投資需要に慎重な姿勢が見られた一方、主
として海外事業が好調に推移し、特に中国事業の自動車関連の受注が、当第1四半期から引き続き好調に推移したことも
あり、特に利益面において前回予想から大幅な達成となった。
通期業績予想については、当第2四半期累計期間の上振れに加え、想定為替レートを円安方向に修正したことで増収とな
った一方で、国内事業での営業および生産体制の再構築の遅れなども勘案した上で、売上高および利益を上方修正した
(想定為替レート:1人⺠元=20円66銭、1USドル=148円84銭)。なお、親会社株主に帰属する当期純利益の予想数値
が、当上期実績値と比して増額が小幅となるのは、日本事業における減損損失を見込んでいるためである。
配当予想については、同社の配当方針「連結配当性向30%以上、かつ株主資本配当率(DOE)3%以上」に則り、上記の
とおり2026年3月期通期業績予想の修正により、期末配当予想を1株当たり9.41円に修正し、年間配当予想は18.54円(前
回予想から0.28円増)となる見込みである。
BRIGHT MACHINE TOOLS SDN. BHD.の株式の取得(子会社化)に関して発表
2025年10月10日
パンチ工業株式会社は、BRIGHT MACHINE TOOLS SDN. BHD.(以下、BMT)の全株式を取得し、子会社化することにつ
いて決議したと発表した。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
62
(リリース文へのリンクはこちら)
BRIGHT MACHINE TOOLS SDN. BHD.の子会社化
同社の⻑期ビジョン「Vision60」における「既存事業の持続的成⻑」実現のため、東南アジア地域における拡販戦略の一
環として、今般、BMTの全株式を取得することとした。BMTは、1998年に同社グループ製品の取扱開始以降、2012年に
マレーシアでの販売代理店契約を締結しており、同社グループが得意とする精密金型部品の販売ノウハウを蓄積し、豊富
な顧客数や調達力を保持している。
同社によるBMT全株式の取得により、精密金型部品の需要が高く、かつ継続的な成⻑が見込めるマレーシア国内市場にお
いて、自社リソースを更に投入することで市場プレゼンスが高まるとともに、新たな販売チャネルの獲得によって顧客数
並びに売上高の伸⻑が可能になるといったシナジー効果が見込まれる。
BMTの2024年12月期における売上高は233百万円、経常利益は2百万円であった。株式譲渡実行日は2025年11月20日を
予定している。本件株式取得により、海外事業において「既存事業の持続的成⻑」に向けた活動を加速させ、早期のシナ
ジー効果発揮に取組むが、2026年3月期の連結業績に与える影響は軽微と同社は述べている。
パンチ工業6165
Research Coverage Report byShared Research Inc. |https://sharedresearch.jp| 無料登録
63
株式会社シェアードリサーチについて
株式会社シェアードリサーチは今までにない画期的な形で日本企業の基本データや分析レポートのプラットフォーム提供
を目指しています。さらに、徹底した分析のもとに顧客企業のレポートを掲載し随時更新しています。
連絡先
東京都千代田区神田猿楽町2丁目6-10
+81 (0)3 5834-8787
[email protected]
https://sharedresearch.jp
ディスクレーマー
本レポートは、情報提供のみを目的としております。投資に関する意見や判断を提供するものでも、投資の勧誘や推奨を
意図したものでもありません。SR Inc.は、本レポートに記載されたデータの信憑性や解釈については、明示された場合
と黙示の場合の両方につき、一切の保証を行わないものとします。SR Inc.は本レポートの使用により発生した損害につい
て一切の責任を負いません。本レポートの著作権、ならびに本レポートとその他Shared Researchレポートの派生品の作
成および利用についての権利は、SR Inc.に帰属します。本レポートは、個人目的の使用においては複製および修正が許さ
れていますが、配布‧転送その他の利用は本レポートの著作権侵害に該当し、固く禁じられています。S R Inc.の役員およ
び従業員は、SR Inc.の調査レポートで対象としている企業の発行する有価証券に関して何らかの取引を行っており、ま
たは将来行う可能性があります。そのため、SR Inc.の役員および従業員は、該当企業に対し、本レポートの客観性に影響
を与えうる利害を有する可能性があることにご留意ください。
金融商品取引法に基づく表示:本レポートの対象となる企業への投資または同企業が発行する有価証券への投資について
の判断につながる意見が本レポートに含まれている場合、その意見は、同企業からSR Inc.への対価の支払と引き換えに
盛り込まれたものであるか、同企業とSR Inc.の間に存在する当該対価の受け取りについての約束に基づいたものです。