|
Sanwa Holdings Corporation is a manufacturer and distributor of architectural metal products, specializing in high-function openings such as shutters, doors, and windows. The company operates through four main segments: Japan, North America, Europe, and Asia. Its product portfolio includes shutter products, related components, building doors, partition products, stainless steel items, front products, window products, residential doors, exterior products, residential garage doors, automatic doors, and facade products. The group also provides maintenance and service operations for these installations. Key subsidiaries include Sanwa Shutter Industry, Showa Front, Sanwa Tajima, Sanwa Exterior, and Overhead Door Corporation. In Europe, the group operates through the Novoferm group. The company serves commercial, industrial, and residential customers globally, focusing on safety, security, and comfort solutions for building entrances. Summarised from the annual report, fiscal year ended Mar 2026 |
Industry Building Products & Equipment | Homepage sanwa-hldgs.co.jp |
| Sector Industrials | IR page sanwa-hldgs.co.jp/ir | |
|
Tags
shutters, doors, garage doors, automatic doors, facade products, stainless steel products, building metal products, maintenance services, residential construction, commercial construction, Sanwa Shutter Industry, Showa Front, Okinawa Sanwa Shutter, Sanwa Tajima, Sanwa Exterior Niigata Plant, Benix, Sanwa System Wall, Showa Kenzan, Tajima Metal Work, Sanwa Denso Engineering, Hayashi Industry, Suzuki Shutter, Sanwa Facade Lab, Overhead Door Corporation, Novoferm, Sanwa Kenkan (Hong Kong), Anwa Metal Industry, VINA-SANWA COMPANY LIABILITY LTD., Shanghai Baoshan Sanwa Door Industry, Suzuki Iron Gate (Hong Kong), Sanwa Xiya Da (Shanghai) Investment, Sanwa Nuofen Door Industry (Changshu), AUB Limited, Motion Access
|
Press page sanwa-hldgs.co.jp/csr/news |
Metrics
| Valuation | |
|---|---|
| Market cap | ¥ 754.455B |
| Market cap (USD) | $ 4.727B |
| P/E | 13.07 |
| PEG | 0.60 |
| P/BV | 2.12 |
| P/S | 1.13 |
| P/OCF | 12.09 |
| P/FCF | 15.98 |
| Dividend yield | 3.8% |
| Turnover / mcap | — |
| Returns | |
|---|---|
| ROE | 17.7% |
| ROI | 16.5% |
| ROIC | 16.4% |
| Profit margin | 9.0% |
| Growth | |
|---|---|
| Revenue growing | No |
| Profits growing | Yes |
| Revenue up 3y | No |
| Revenue up 5y | No |
| Earnings growth 3y (net profit CAGR) | 21.8% |
| Quality | |
|---|---|
| Profitable | Yes |
| Margin expanding | No |
| Buying back stock | Yes |
| Diluting (TTM) | No |
| Debt/Equity | — |
| Podcast bulls (TTM) | Sign up |
| Podcast bears (TTM) | Sign up |
| Podcast sentiment (TTM) | Sign up |
| Podcast sentiment % (TTM) | Sign up |
| News sentiment (TTM) | 7 |
| Quality score | 16.7% |
| Insiders | |
|---|---|
| Buys, 1w | Sign up |
| Buys, 1m | Sign up |
| Buys, 1y | Sign up |
| Sells, 1w | Sign up |
| Sells, 1m | Sign up |
| Sells, 1y | Sign up |
Sign up to see this company's insider trades
| Figure | FY 2026 | FY 2025 | FY 2024 | FY 2023 | FY 2022 | FY 2021 | FY 2020 | FY 2019 | FY 2018 | FY 2017 | FY 2016 | FY 2015 | FY 2014 | FY 2013 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | 660.712B | 662.38B | 611.107B | 588.159B | 468.956B | 427.061B | 440.161B | 409.99B | 385.673B | 353.922B | 365.615B | 339.045B | 311.957B | 265.913B |
| Net profit | 59.776B | 57.512B | 43.228B | 33.084B | 22.842B | 21.251B | 21.647B | 20.91B | 18.28B | 17.07B | 14.627B | 12.857B | 10.161B | 7.181B |
| Free cash flow | 47.163B | 61.286B | 59.063B | 24.384B | 11.245B | 41.374B | 23.882B | 11.904B | 15.149B | 15.574B | 16.251B | — | — | — |
| Figure | FY 2026 | FY 2025 | FY 2024 | FY 2023 | FY 2022 | FY 2021 | FY 2020 | FY 2019 | FY 2018 | FY 2017 | FY 2016 | FY 2015 | FY 2014 | FY 2013 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Share price | 3.539K | 4.762K | 2.682K | 1.42K | 1.241K | 1.45K | 845.01 | 1.318K | 1.372K | 1.044K | 837.63 | 891.87 | 669.03 | 482.4 |
| Price performance 12m | -0.26 | 0.78 | 0.89 | 0.14 | -0.14 | 0.72 | -0.36 | -0.04 | 0.31 | 0.25 | -0.06 | 0.33 | 0.39 | — |
Filed figures
Lines the statements and their notes report beside the headline figures, read from the filings' XBRL as filed (no restatement applied), with figures computed from one filing's own lines. Cash-flow lines carry their cash direction: an outflow is negative. Each period links to its filing; a figure's period, report date and tag are in its tooltip.
| Figure | Mar 2017 | Mar 2018 | Mar 2019 | Mar 2020 | Mar 2021 | Mar 2022 | Mar 2023 | Mar 2024 | Mar 2025 | Mar 2026 |
|---|---|---|---|---|---|---|---|---|---|---|
| Balance sheet detail | ||||||||||
| Trade receivables (JPY) | 80.8B | 87.7B | 92.1B | 97.7B | 87.3B | 198B | 231B | 238B | 244B | 245B |
| ↳ YoY growth | -1.2% | +8.6% | +5.0% | +6.1% | -10.7% | +126.3% | +17.1% | +3.0% | +2.3% | +0.7% |
| ↳ 5y CAGR | +1.3% | +19.6% | +21.4% | +20.9% | +20.1% | +23.0% | ||||
| Borrowings, current (JPY) | 19.8B | 16.7B | 20.4B | 11.9B | 27.1B | 17.7B | 18.4B | 8.04B | 10.9B | 32.4B |
| Borrowings, non-current (JPY) | 54.9B | 49.3B | 40.8B | 51.8B | 39.1B | 30B | 30.8B | 37.3B | 34.3B | 12.2B |
| Bonds payable (JPY) | 35.1B | 32.1B | 31.5B | 40B | 40B | 20B | 20B | 20B | 20B | 20B |
| Lease liabilities (JPY) | — | — | — | 3.52B | 3.36B | 3.79B | 10.3B | 11.5B | 11.9B | 12.5B |
| Cash and deposits (JPY) | 40.5B | 29.2B | 43B | 47.1B | 76.8B | 52.9B | 63.7B | 95.9B | 125B | 116B |
| Intangible assets (JPY) | 24.2B | 24.5B | 24B | 23.3B | 20.8B | 29.6B | 27.1B | 22.5B | 22.2B | 21.7B |
| Net debt (borrowings + leases - cash) (JPY) | 34.3B | 36.7B | 18.2B | 20.1B | -7.26B | -1.4B | -4.06B | -39.1B | -68.5B | -58.5B |
| Cash flow detail | ||||||||||
| Operating cash flow (JPY) | 23.7B | 26.5B | 24.3B | 32.3B | 50.1B | 20.5B | 34.4B | 72.4B | 76.9B | 61.4B |
| Purchases of property, plant and equipment (JPY) | -8.1B | -11.4B | -12.4B | -8.42B | -8.77B | -9.28B | -10B | -13.4B | -15.7B | -14.2B |
| Change in receivables (cash effect) (JPY) | 741M | -5.88B | -3.1B | 2.04B | 10.7B | -9.95B | -13.2B | 1.12B | 3.52B | 2.83B |
| Change in inventories (cash effect) (JPY) | -631M | -4.18B | -5.35B | -2.16B | 513M | -12.9B | -10.5B | 5.6B | 1.77B | 381M |
| Change in payables (cash effect) (JPY) | -275M | 4.22B | 2.48B | -1.63B | -2.46B | 8.72B | 2.17B | -5.01B | -5.05B | -17.5B |
| Dividends paid (cash effect) (JPY) | -5.72B | -6.35B | -6.97B | -7.39B | -7.51B | -7.51B | -9.72B | -13.7B | -21B | -25.8B |
| Interest paid (cash effect) (JPY) | -537M | -577M | -626M | -745M | -541M | -486M | -403M | -959M | -1.38B | -1.45B |
| Income taxes paid (cash effect) (JPY) | -9.3B | -9.05B | -8.58B | -9.94B | -10.7B | -11.3B | -15.7B | -21B | -20.7B | -20.8B |
| Operating cash flow before change in receivables (JPY) | 22.9B | 32.4B | 27.4B | 30.3B | 39.5B | 30.5B | 47.7B | 71.3B | 73.4B | 58.6B |
| Free cash flow (OCF - PPE - intangibles) (JPY) | 15.6B | 15.1B | 11.9B | 23.9B | 41.4B | 11.2B | 24.4B | 59.1B | 61.3B | 47.2B |
| Income detail | ||||||||||
| Research and development expense (JPY) | 4B | 4.42B | 4.61B | 4.73B | 4.64B | 5.14B | 6.39B | 6.58B | 7.29B | 7.81B |
| ↳ 5y CAGR | +3.7% | +5.2% | +7.6% | +7.4% | +9.1% | +11.0% | ||||
| Total comprehensive income (JPY) | 15.3B | 21.7B | 17.1B | 16.3B | 23.2B | 29.2B | 49B | 61.7B | 77.7B | 75.2B |
| Comprehensive income to owners (JPY) | 15.3B | 21.5B | 17.1B | 16.3B | 23.2B | 29B | 48.7B | 61.3B | 77.2B | 74.6B |
| Provision for credit losses (JPY) | 4M | 203M | 128M | 349M | 386M | 290M | 1.8B | 266M | — | — |
| Credit cost ratio (credit losses / average receivables) (%) | 0.0% | 0.2% | 0.1% | 0.4% | 0.4% | 0.2% | 0.8% | 0.1% | — | — |
| Reported | Jun 29, 2017 | Jun 28, 2018 | Jun 27, 2019 | Jun 25, 2020 | Jun 23, 2021 | Jun 24, 2022 | Jun 26, 2023 | Jun 27, 2024 | Jun 23, 2025 | Jun 22, 2026 |
Sign up to see institutional holdings
Sign UpPodcast Mentions
Sign up to see podcast mentions and sentiment
Sign UpTimely disclosures published on TDnet, newest first, titles as filed in Japanese. The link opens the disclosure on TDnet. Filings with EDINET (periodic reports, extraordinary reports, offerings, holding and buy-back reports), newest first, titles as filed in Japanese. The link opens the filing on EDINET. Press releases from the company's own website, newest first.
三和ホールディングス株式会社 2027 年 3 月期第 2 四半期決算説明会
2026 年 11 月 2 日
イベント概要
[企業名]
三和ホールディングス株式会社
[企業 ID]
5929
[イベント言語]
JPN
[イベント種類]
決算説明会
[イベント名]
2027 年 3 月期第 2 四半期決算説明会
[決算期]
2026 年度第 2 四半期
[日程]
2026 年 11 月 2 日
[ページ数]
33
[時間]
10:00 – 11:00 (合計:60 分、登壇:49 分、質疑応答:11 分)
[開催場所]
インターネット配信
[会場面積]
[出席人数]
[登壇者]
3名 代表取締役社長執行役員社長
髙山
靖司(以下、髙山)
取締役専務執行役員経営企画部門担当
山崎
弘之(以下、山崎)
常務執行役員経営企画部門 コーポレートコミュニケーション部長 新子
雅之(以下、新子)
1
[アナリスト名]*
大和証券
寺岡
秀明
UBS 証券
渡辺
真理子
みずほ証券
中川
義裕
SMBC 日興証券
川嶋
宏樹
ゴールドマン・サックス証券
岡田
さちこ
野村證券
阪部
奨
モルガン・スタンレー MUFG 証券
八木
亮
*質疑応答の中で発言をしたアナリスト、または質問が代読されたアナリストの中で、 SCRIPTS Asia が特定出来たものに限る
2
登壇
新子:皆様、おはようございます。開始時間になりましたので、これより三和ホールディングス株 式会社、2027 年 3 月期第 2 四半期決算および中期経営計画 2027 追補版の説明会を開催させてい ただきます。 本日はご多用のところ、弊社説明会にご出席いただきましてありがとうございます。 本日の進行役は、コーポレートコミュニケーション部の新子でございます。何卒よろしくお願いい たします。 それでは、本日の説明者を紹介させていただきます。弊社代表取締役社長、髙山でございます。 髙山:よろしくお願いします。 新子:弊社取締役専務執行役員経営企画部門担当、山崎でございます。 山崎:よろしくお願いします。 新子:以上 2 名から説明させていただきますので、よろしくお願い申し上げます。 本日の予定は、この後、社長の髙山より、画面に連動しておりますプレゼン資料に沿って説明させ ていただき、その後に質疑応答の時間とさせていただきます。終了の時刻は、11 時を予定してお ります。 なお、ご質問はテキストにて受け付けておりますので、画面左下のご意見・ご質問よりお送りくだ さい。ご質問は、プレゼン中でも送信いただけるようになっております。 それではお待たせしました。髙山社長よろしくお願いいたします。 髙山:ご視聴ありがとうございます。それではご説明させていただきます。 まず、本日お話させていただく内容は、表紙の右側に記載のとおりであります。26 年度上期の実 績、そして 2 点目が通期の予想、そして 3 点目といたしまして中期経営計画 2027 の追補版、以上 の 3 つであります。 中計の追補版、こちらのほうに説明のウェイトを置いてお話をさせていただきたいと思っていま す。
3
まず、それでは上期の実績でありますが、まず、売上高でございます。上期は 3,174 億円というこ とで、前年あるいは予想を上回ることができました。主力市場の日・米・欧とも、市場環境はそれ ほどいいとは言えない状況でございましたが、その影響で数量が減少しております。一方で、売価 転嫁が浸透したことと為替の効果もあって、増収となりました。 為替につきましては、右側に記載させていただいています。ドルが 158.59、ユーロが 184.83 とい うことで、前年公表よりも円安水準で推移したということであります。 セクター別に見てまいりますと、まず日本は、環境がそんなに良くない中でも、気候変動対応商 品、それからメンテ・サービス、こういったものが順調に推移しまして、売価転嫁の着実な浸透も ありまして増収となりました。 アメリカについては、市場の減速、これによる数量の減少の影響が大きかったということ、それか ら第 1 クォーターの際にも触れましたが、一部工場の出荷遅延、オペレーションの問題、こういっ た影響もありまして、現地通貨ベースでは 7.1%の減収ということであります。 欧州につきましては、引き続き市場の回復が遅れておるということでありまして、現地通貨ベース では減収であります。
4
それからアジアにつきましても、華東、それから香港市場の減速によりまして減収となりました。
続いて利益です。 営業利益は、売価転嫁は着実に浸透しましたが、数量減、それから原材料等のコストアップの影響 が大きく、減益となりました。予想にも届かずということであります。営業利益は 293 億円、そ れから当期純利益のほうは 221 億円ということであります。 日本につきましては、売価転嫁の着実な浸透、それから高付加価値商品の拡大等々もありまして、 増益となりました。一方、米州が数量の減少と製造効率の悪化、こういったものがあり大幅な減益 であります。欧州につきましても、数量の減少、それからコストの増、この影響が大きく減益。そ れからアジアについても、華東・香港の不振により減益という結果になりました。
5
続いて、通期の予想に参ります。 まず、売上高につきましては 6,770 億円ということで、期初予想を据え置きます。前期からは 2.5%の増収であります。引き続き数量の減少の影響というのは大きいですが、売価への転嫁と為 替の効果もありまして、これをカバーして 6,770 億円であります。 通期の為替の予想につきましても、この右側に記載のとおりでありまして、ドルは 158 円、ユー ロは 183 円を予想しております。 日本につきましては、市場の回復というのは来期以降になると見られますけれども、上期の施策を 継続して期初予想を据え置き、増収を見込んでおります。一方、米州につきましては、工場のオペ レーションの改善、これによってシェア獲得を見込みまして、下期だけで見たら前年並みまで回復 するだろうと想定しておりますが、通期では、上期の低迷の影響を取り返すまでには至らず、現地 通貨ベースでは、減収予想に修正させていただいております。 また欧州、こちらも下期はやや前年から改善の予想ですが、通期では、上期の遅れを取り戻すには 至らず、通期で前年並み程度の予想にこれも修正させていただくということであります。
6
またアジアについても、華東、それから香港の不振により減収予想に修正ということであります。 ただ為替の効果、それから国内が予想どおりに行っているということで、通期では、連結では据え 置くということであります。
一方、利益であります。 利益のほうは、結論から申しますと連結で 720 億円ということで、公表値 810 億円からは 90 億の 減額修正とさせていただきます。また、親会社株主に帰属する当期純利益につきましては 450 億 円ということで、通期予想の 600 億円からは大きく下方修正ということでありまして、利益は下 方修正であります。 欧米を中心とした数量の問題が、なかなか下期も継続して回復が進まないことが主因であります。 加えて、コストアップが予想以上ということで、このような予想に残念ながら修正させていただき ます。日本につきましては、期初予想を据え置いております。 米州、ここの影響が大きいわけですが、こちらについては、売上と同様、下期はオペレーションの 改善等で前年並みまで回復させるということで思っておりますが、通期ではこのようになるという ことであります。
7
欧州についても。コストアップの影響が大きく減益予想、アジアも、特に華東の不振が大きく、通 期の利益予想は赤字となります。 それから、この純利益の横に記載があるんですけれども、営業利益の減少以上にこの純利益の減少 が非常に大きいということでありますが、こちらについては、欧州およびアジアにおける事業構造 改革費用などにより、特別損失を通期で 74 億円見込んでおると。この影響が大きく、純利益はさ らに大きく下方修正ということに至っております。将来の収益性の向上に向けてしっかりと取り組 んでいきたい、このように考えておる次第であります。
続いて、三和グローバルビジョン 2030 中期経営計画 2027 の追補版、こちらのご説明に移らせて いただきます。 まず、この中計の追補版策定の背景でありますが、当社グループでは、2022 年より三和グローバ ルビジョン 2030 をスタートさせました。最初の中計 2024、こちらのほうは、米州、そして国 内、この主力の二つの事業が牽引して、非常に業績的には順調に推移いたしました。 現在は、2025 年から 27 年の 3 年間を対象とする中期経営計画 2027 に取り組んでおるんですが、 この中計 2027 が、ちょうど半分、1 年半過ぎたところで、環境の変化による海外事業の収益状況
8
の悪化が非常に顕著になっておりまして、なかなか当初の計画のどおりには進まない、乖離が生じ ているという状況にあります。先ほどご説明したような、今期の業績を踏まえてということになり ます。 こういった中で中計のターゲット、経営目標を見直すとともに、現状の課題に対応した事業戦略を しっかりと立てること、それから資本政策・ガバナンス、これも併せて、企業価値向上に向けた取 り組みを強化していこうというような趣旨で、中期経営計画 2027 の追補版を策定いたしました。 追補版の内容は、大きく記載の 4 点であります。 まず業績目標を再設定いたしました。営業利益目標は従来 950 億円、のれん償却前で 1,000 億円 というものを目指しておったんですが、820 から 850 億ということで、利益の水準、ターゲットを 引き下げさせていただいております。 しかしながらこの水準というのは、先ほどご説明しました 2026 年の予想の 720 億円からは回復し ていくと、大きく回復するという想定でありまして、過去最高益は更新していきたい。このような 数値であります。中計のターゲットからは引き下げるんですけれども、今期からは回復していくと いう方向性をお示ししたいということが一つであります。 それから 2 点目、現時点での各事業の課題と対応策の明確化ということであります。本質的にはこ こが一番重要な項目となってくるわけですけれども、特に影響の大きい米州事業におけるオペレー ションの改善とコストの再構築、こういったことを図りながら、海外事業の収益性を改善していき たいと考えております。詳細は、また後ほどお話しさせていただきます。 それから 3 点目、資本構成の最適化であります。 これが少し新規の施策ということになりますが、財務の健全性と適正なレバレッジを活用しながら 資本構成を最適化するということであります。今中計来期は ROE18%以上を必ず達成するととも に、次期中計ではさらに上げていく、20%以上を目指してまいるというような方向性であります。 それから 4 点目が株主還元の強化であります。 これは 3 点目の資本構成とも関係するわけですけれども、この株主還元を従来からずっと強化して きておるんですが、今回さらに強化するということで、DOE15%を目安とする配当方針へ引き上げ まして、これは 26 年度期末配当から適用するというものであります。 また、自己株式の取得を当初計画で 400 億、これは 3 カ年累計ですけれども、400 億円からプラ ス 600 億円を上積みしまして、1,000 億円規模の自己株式取得をやっていこうということでありま す。
9
以上の 4 点が、この追補版のポイントであります。 順を追って詳細に触れてまいりたいと思います。
まず、この位置づけということでありますが、真ん中の中計 2027 をご覧ください。気候変動やデ ジタル化で変化する社会のニーズに応える高機能開口部ソリューションのグローバルリーダーに向 けた基盤を強化・拡充というものであります。この位置づけは従来のとおり変わっておりません が、この追補版では、この戦略のアップデート、今お話しした 4 点の戦略アップデートを行いま す。 そして、業績目標を、先ほども触れましたとおり営業利益 820 から 850 億円、営業利益率が 12%、ROE が 18%以上ということでありまして、資料に記載のとおり、当初中計からは下げるわ けですけれども、2026 年からは大きく改善し、さらに次期中計、あるいは長期ビジョンのターゲ ットであります 2030 年に向けまして、ROE は 20%以上を目指してまいりたい、このような方向 性で進んでまいりたいと考えております。
10
続いて、中計 2027 追補版における基本戦略であります。 グローバルビジョン 2030、あるいは中計の基本方針というものは、上半分は変わっておりません が、この基本戦略、従来五つあったんですけれども、こちらを新たに一つ加えて六つとした上で、 内容を強化、あるいはアップデートしていくというものであります。特にコア事業の強化、日・ 米・欧のコア事業の強化、領域拡大、ここが一番肝となりますので、こちらの内容をしっかりと強 化するということであります。 それから 2 番目、アジア事業の利益を伴う成長、こちらを再構築ということで、少し方向性を変え ております。そして 6 つ目の資本政策の再構築が新規項目ということであります。 以降、この黄色い手のマークが出てまいりますが、これは今回のご説明の中でのポイントと考えて いる部分でありますので、そのようにご理解をいただければと思います。
11
続いて、次ページに参ります。 経営環境の変化ということで、これは先ほど来お話ししているとおりでありますが、経済の環境が 想定していたものと非常に大きく変わってきてしまっているということであります。地政学リスク の高まりや保護主義の拡大、こういったものにより不確実性が増しております。そして、このイン フレ圧力の継続、これが市場の動向ですとか、あるいはコスト、こういったものに影響を与えてお るということでありまして、経営環境は、当初想定したものから大きく変容しております。 日・米・欧の主要なマーケットについて個別に見てまいりますと、まず、日本においては、やはり 大型都市再開発物件、こういったもののピークが当初 25 年あたりと想定しておったんですが、現 状では 28 年以降に後ずれが発生ということであります。 そして、また中東情勢の影響を受けまして、サプライチェーンの混乱と、特に原材料コストが急上 昇しているというのが大きな変化かなということであります。業績自体はそういう中で堅調に行っ ているんですけれども、非常に環境としては想定から変わってきてしまっているということであり まして、左側、非住宅の着工床面積、あるいは住宅の着工戸数といった代表的な指標が載っていま す。当初中計策定時の数字と比べて、現状はかなり数値が悪化しておるということがご確認いただ けると思います。
12
続いて米州であります。ここが一番想定と大きく変わってきているところでありますが、とにかく この住宅市場、こちらが当初は金利が低下していくだろう、回復していくだろう、そういうような 見通しを立てて計画を組んでおりましたが、実際現状は、足元の住宅ローン金利が 7%を超える水 準、非常に高い水準になっているということもありまして、新築・中古ともに大きく落ち込んでお るということでありまして、これはまだ時間がかかるかもしれない、こういうように現状は想定を しております。 非住宅のマーケットにつきましても、関税の影響等々いろいろありまして、なかなか戻ってこない ということであります。具体的な数字を左に書いていますとおり、本当に特に住宅の落ち込みとい うのは顕著であります。これが一番大きな要因なのかなと思います。 それから欧州についても、特にドイツ・フランス・イギリスといった主要市場における住宅のマー ケットの回復が想定よりも遅かったかなということで、ようやく今年度に底打ちかというようなこ とで、ここも想定より遅れておるということがあります。 また一方で、コスト高というのが予想以上に推移しておるということでありまして、こういったよ うなことが、われわれの環境面での計画との乖離を生む一つの要因になっておるということであり ます。 これに対して各事業がどのように対応していくかということが一番重要でありますが、まず、この 中計の六つの基本戦略に沿ってこれからお話しさせていただきます。
13
まず、基本戦略の 1、日本でありますが、日本については、環境が良くない中でも中計目標を前倒 しで達成しております。販売価格の適正化と生産性の向上、これによってしっかりと利益を出して おるということで、営業利益率は 26 年の予想が 13.3%ということでありまして、24 年度から 1 ポ イントの改善、これは中計の目標をも上回る水準ということでありまして、全体としては堅調に進 んでおるということで、いろいろ記載させていただいてはおるんですけども、そんなに大きな課題 はないのかなと思っております。 期ずれによるピークの後ろ倒しというものがあるんですが、これを次期中計以降、しっかりとこの ボリューム増に対応する準備をしていくということと、あとはコストアップというのがやや予想以 上になっていますので、これをしっかりと売価への転嫁を行うことで対応していくということが主 な内容になっています。あとは高付加価値商品やメンテ、これはもっとやっていこうということで あります。
14
続いて米州であります。 米州事業については、とにかくシェアの回復、これを図る。そして収益構造改革プロジェクト、こ れを始動させておるんですけども、この推進によって収益力を向上させるということであります。 24 年度に営業利益率 16.9%であったわけですが、今期の予想は 13.8 と大きく下げる予想となって おります。これを来期は大きく改善させ、中計 2030 に向かってさらに伸ばしていくような方向性 に持っていきたいと考えております。 今期に実施した内容というのが上の箱に書いてあるんですけれども、各種販売施策、それから工場 の統廃合、これは三つの工場の統廃合を実施しております。それから新商品・事業領域の拡大を行 う。それから ERP の導入を順次進める、こういったことは着実に前に進んでおります。しかしな がら、一方で、現状の問題点として記載の 3 点を挙げさせていただきます。 まず製造のオペレーションの混乱であります。これは今期の下方修正の一番の自責要因と捉えてお ります。お話しましたとおり、工場の統廃合ですとか ERP の導入といったさまざまな施策を製造 部門に対して行っておるんですけれども、そういったことの一方で影響もありまして、製造のオペ レーションが混乱した。これによってリードタイムが悪化し、一部顧客離れも起きているというも のであります。まず、これをしっかりと正常化させるということが非常に重要であります。
15
対応策ということで記載させていただいております。一時的な悪化要因というのはもう収束してお ります。これは第 1 クォーターのときにもお話をさせていただきましたけれども、予定どおり収束 しておりまして、今後は生産ラインの最適化・自動化のための設備投資をしっかりと推進していく とともに、何よりもこういった問題を二度と発生させないというようなことで取り組んでまいりま す。 また、ERP については 28 年に完了予定ということですけれども、この今中計、来年までにはほぼ それにめどをつけて、次のステップに進んでいく準備をしていきたい、このように考えておりま す。 2 点目、販売数量の低下であります。これは市場の問題と自責の製造のオペレーションの問題の二 つの要因があります。これに対しては、もうただただシェアを取っていくんだということですけれ ども、具体的にどういうことをやっていくかいうことでありますが、一つは、ドアと開閉機の連携 の販売を強化していこうということであります。 当社は、ドアと開閉機を自社で製造・販売している北米では唯一のメーカーでありまして、そうい った意味では非常に他社に対してここが差別化のポイントであります。ですので、こういった取り 組みを特に住宅市場に対していろいろなチャネルに行っていくということで、ドアおよび開閉機そ れぞれのシェアを獲得していきたい、このように考えております。 それから商業用のドアについては、顧客向けのソリューション営業の拡大ということであります。 商業用・産業用、要は非住宅の分野においても当社の米州の事業というのは非常にさまざまな製品 バリエーションを持っているというのが一つの武器になっていますので、これをしっかり生かして いこうということであります。 それから 3 点目が価格政策。これをより強化していくと。これはなかなか一口で言うと難しいんで すけれども、全体的には値上げ、いろいろなコストが上がっていますので、値上げをしていかなけ ればいけない。一方で、一部、例えば新築の住宅マーケット等では、比較的安い商品に市場がシフ トしているですとかいろいろなことが起きています。こういったことにしっかりと対応していくこ とで、シェアと収益性の確保に努めるということであります。 それから 4 点目、これが M&A を活用した自動ドア事業の成長加速ということであります。米州の 自動ドア事業は、今、非常に順調に進んでいまして、この中計でも、3 社の M&A を行っているな ど積極的に事業の拡大が進んでいます。これを、より加速していこうということであります。 それから問題点の 3 つ目、これがコスト競争力ということであります。非常に数量が大きく減って いる中で生産性が悪化している。これにどう対応していくかいうことでありますが、今年度、収益
16
構造改革プロジェクト、これを始動いたしました。これは従来のコストダウンの延長線上ではな く、外部コンサルを導入・活用しながら、より一段突っ込んだコストダウンをやっていこうと、製 造・調達、それから輸送、こういった分野への取り組みをやっていこうというものであります。 この取り組みというのは今期着手したんですが、今期も一定の成果は出るものの、本格的に成果が 出てくるのは来期ということになりまして、来期は 40 から 50 ミリオンの効果を出していきた い、このように考えています。 これは、その先もいろいろな取り組みを継続してまいるというプロジェクトでありまして、製造だ けではなく、販管費であるとか、製品ラインナップといった分野にも、今後取り組みの範囲を広げ ていく、こういうようなプロジェクトであります。これを開始したということでありまして、こう いったことをしっかりと実行することで、収益の向上・改善を図ってまいります。
続いて、欧州であります。 欧州は、課題として 3 点書かせていただいております。 買収会社の経営効率化の遅れというものがあります。欧州では、従来から M&A に非常に積極的に 取り組んできた中で、市場環境の悪化もあり、一部買収した会社の PMI が遅れているといいます
17
か、経営がやや不安定になっている部分が見受けられます。こういった低採算事業の構造改革を、 まずやらなければいけないということでありまして、具体的には 2 点書いています。イギリスのガ レージドア事業と北欧におけるヒンジドア事業、こちらの経営の改善に努めておるというところで あります。 それから 2 点目がドイツ事業のオペレーションの悪化というのが課題としてあります。欧州の中で も、今、足元が一番悪いのはやはりドイツです。ドイツにおいて数量が伸びない中で、製造のほう も一部うまくいっていない部分があるということで、この製販のところの収益性改善というのが課 題だということでありますので、ここをしっかりと対策を打ってまいるということが 2 点目であり ます。 それから 3 点目は経営の非効率ということでありまして、これは従来から内在していた課題だと認 識しておるんですけれども、やはり環境が悪いとどうしてもこういう部分に、より悪い影響が出て きてしまいます。そういう中で、欧州全体でしっかりと経営していく、もっと効率化していくとい うことが重要だと考えておりますので、そういった各社の連携、各事業の連携をもっと強くしてい くんだということであります。 以上のこの欧米の事業の中身、これが非常に重要なテーマであります。
18
以降、基本戦略の 2 番、ここからは少し簡単に参りますが、アジア事業の利益を伴う成長でありま す。 こちらは、従来私どもは、中国、特に華東事業が一番メインの市場であったんですけれども、華東 事業はある程度構造改革に取り組むということで、少し収益性の改善を優先させて、一方で ASEAN を一つ成長を加速させることで、東アジアと ASEAN を核とする成長戦略に転換していこ うというようなことであります。個々の内容は記載のとおりということであります。
それから基本戦略の③です。防災・環境対応商品とスマート化製品・サービスによる事業拡大であ ります。 ここは、高機能開口部のグローバルリーダーというわれわれのビジョンを実現するには非常に重要 なテーマでありますが、非常に順調に全体的には行っていますので、この 27 年度目標というとこ ろがあるんですけども、防災・環境対応商品合計を 2,440 億に上げております。これは従来の中計 ターゲットが 2,300 億円だったんですけれども、そこから上げております。いろいろな記載のよう な商品を展開することで、こういったテーマをしっかりと推進していきたいと考えています。
19
それから基本戦略の④であります。デジタル化とものづくり革新による生産性向上と能力増強とい うことであります。 これは主に投資をやっていこうということで、設備とデジタル化で 500 億円の設備投資を 3 年累 計でやっていこうということで進んでいますが、これは着実に当初計画どおりに実行できていると いうことでありますので、今後の取り組み等はアップデートさせていただいておりますので、こう いったことに取り組んでいくということであります。
20
それから基本戦略の⑤であります。サステナビリティ経営と人的資本経営の推進ということであり ます。 これは、ものづくり、環境、人、大きな柱の三つの柱で進めておるところですが、ものづくりにつ いては先ほども触れましたとおり、非常に順調に行っています。 それから環境についても、CO2 の削減目標が順調に進捗するなど、全体としては良好に進んでい まして、CDP の評価もいただいておるなど、順調だと理解しております。 また、人についてもいろいろと働き方の改革を推進するとともに、株式報酬の付与等いろいろな施 策を行っております。 また一番下のガバナンスの部分についても、左側にありますとおり、特に取締役会のダイバーシテ ィ、あるいは実効性の向上、こういった施策に具体的に取り組んでおります。 ということで、アップデートのところは、やや駆け足でお話をしましたが、以上のとおりでありま す。
21
最後は基本戦略の⑥ということで、今回新たに追加した資本政策であります。 これが最後になるわけですけれども、まずこのページでは大きな考え方を記載させていただいてお ります。当社グループは 2001 年より SVA というものを導入するなど、資本コストを意識した経 営を比較的早くから実践してきたと自負しておりますが、それを実践しながらも、しっかりと M&A や設備投資、これを成長のために行うことで、高い資本効率と財務の健全性をバランスよく 実現できている、長い目で見たらそういうふうに進んでいると自負しております。 日本では、特に時間をかけて製品・サービスの差別化や高付加価値化、あるいはメンテ・サービス の強化等々によって収益性を改善しておりますし、米州でも M&A を契機とした住宅市場のシェア 拡大や価格戦略、それからコストダウン、こういった取り組みによって大きく利益率が向上してお るということであります。 この結果、中計 2024 の中では、念願の連結の営業利益 10%以上を実現することができましたし、 ROE の水準も比較的高い水準を維持するに至っております。 こういった資本コストを意識した経営をさらに進化させていこうということが、この資本政策の狙 いであります。具体的には下に書いていますとおりですが、収益性の強化、こちらは各事業のとこ
22
ろは今まで申し上げたような内容でして、これによって 2030 年までのフリーキャッシュフロー、 この創出力を向上させるということで収益性の改善に努めてまいります。 一方で分母のほう、資本構成について最適化を今回図るということを行っております。将来のキャ ッシュフローと事業リスクを踏まえた最適資本構成を検証しました。そして、もちろん健全性を維 持しながら適正な財務レバレッジを活用して、また還元、これを積極的に行いながら資本構成を最 適化するというものでありまして、結果的に、自己資本比率 50%というような水準が一つの目安 なのかなということであります。 この分子・分母の改善を進めることで、右側にありますとおり、ROE を今中計で 18%以上、利益 目標はなかなか当初より下げますが、ROE については当初の中計どおりの ROE をしっかりとやっ ていく。 それから次期中計では 20%以上、最低でも 20%を目指してまいるというようなことで、利益の成 長と資本構成の最適化を両輪でやっていこうというようなことであります。
次の 21 ページが、主に株主還元についていろいろ具体的に説明したものであります。
23
更なる企業価値の向上に向けて、従来から株主還元というのは非常にわれわれ意識してきていたん ですが、さらに新たなステージへ参るということでありまして、具体的には配当方針を DOE15% へ引き上げるとともに、自己株式の取得を拡大し、合計した総株主還元を 2,000 億円規模へ拡充す るというものであります。これは当初中計 1,250 億から大幅な増加というものであります。 配当につきましては、この左側にありますとおり、従来から徐々に水準を上げてきておりまして、 現状では DOE10%というのが目安となっておるんですが、これを今期末から 15%、株主資本に対 しての配当率を 15%に上げようというものであります。 これに伴いまして、先週リリースさせていただいておりますが、今期の配当予想につきましては期 末配当を 96 円に増やしまして、年間では 169 円とさせていただくというものでありまして、しっ かりと配当の増加傾向を続けていこうということであります。 したがいまして、来期もさらに今年以上の配当のお支払いができるようにしていきたい、このよう に考えております。 それから右側、総株主還元の推移ということですけれども、まず、自己株式取得の推移のところを ご覧ください。中計 2024 では 3 年で 250 億円の自己株式の取得だったんですが、今中計に入りま して、25 年、26 年と、200 億、200 億を実施いたします。これは今回発表させていただいた 100 億円も追加してということでありますけれども、着実に中計のターゲットを前倒しで自己株式の取 得を進めておるんですが、今回さらに 600 億円をやっていこうと、ですので来期に 600 億円ぐら いをやっていくことといたしまして、3 カ年では 1,000 億円というふうに変えております。 したがいまして、配当のほうが、25 年と 26 年で 274 億、348 億と実施していますので、来期はこ れよりさらに増えるとなると、おそらく 1,000 億円規模になるということであります。加えて自己 株式の取得が、200 億、200 億、600 億ということで、これも合わせて 1,000 億円、合計で 2,000 億円の株主還元をやっていくんだということであります。しっかりと安定的なキャッシュがあって このようなことを併せてやっていくということであります。
24
それから次のページがキャッシュアロケーションです。 これは今まで話した内容を具体的に示しているんですけれども、左側のキャッシュイン、従来はこ の営業キャッシュフローの範囲内で成長投資と株主還元を実施していこうという考え方を持ってお ったんですが、今回変更しているのがこのレバレッジ、あるいは余剰キャッシュを活用して、場合 によっては営業キャッシュフロー以上のキャッシュアウトを実現するために、こういったレバレッ ジを利かしていこうというようなことであります。 右上にありますが、M&A については、今中計 500 億ということを決してやらないと言っているわ けではなくて、これやる場合には有利子負債を活用して投資を実施し投資をしていこうと考えてお りまして、この辺が従来の営業キャッシュフローの範囲内での M&A からの一つの変更点かなとい うところであります。 以上がキャッシュアロケーションということでありまして、着実に成長への投資は実行していくん だというようなものであります。
25
次ページ、これが本日の私からのご説明の最後になります。 しっかりと各地域の収益性の改善、そして事業規模の拡大に取り組みまして、更なる企業価値の向 上に繋げてまいりたいと考えております。右側の図にありますとおり、これは右に ROIC、収益 性、左に事業規模を取っております。日本、それから米州、この二つの事業が、やはり規模・収益 性とも私どもの中心になっておるわけですが、日本については、Stable Growth ということで、着 実に成長を続けていこうというものであります。今後、ボリュームの増も期待できるということも ありますし、着実に成長してまいります。 一方、米州については今は苦戦しておりますが、やはり市場の伸びの可能性や、われわれとしての 収益性の改善の余地を想定すると、これはもう Growth Driver だろうということであります。私ど も三和グループの一つの成長ドライバーとして、30 年に向けてしっかりと改善していきたい、こ のように考えております。 記載させていただいているこの施策は、今までお話したものとさらにその先の実行施策も一部書い ていますが、ERP 導入完成後の製造最適化ですとか、収益構造改革プロジェクトの更なるフェー ズ、こういったものも考慮して、2030 年、大きく改善していこうというものであります。
26
一方、欧州アジアは規模・収益性とも劣りますが、欧州については、まずしっかりと収益性の改善 を優先していきたいということで、WACC の 7%を超える ROIC というのを当面のターゲットとし ていくということであります。 それからアジアについては、将来の期待ということで Future Platform と書いていますけれども、 もちろん赤字ということではもうお話になりませんので、利益を伴いながら成長していくというよ うな事業別の方向性があって、これに対して左側にありますとおり、一部重複しますが、全社の成 長戦略ということで、一つはこのコア事業の強化、特にこれは全事業共通ですが、メンテ・サービ ス、これをしっかりと強化していくと。 メンテ・サービスというのは、当然資本効率的に見ても非常にいい事業なわけですけれども、この メンテナンス・サービスを強化していこうということ。それから 2 点目として、この差別化商品、 高付加価値商品をもっとやっていくんだということであります。こういったことに取り組むことで 高機能開口部のグローバルリーダーへ進んでまいるということであります。 そして、それを支えるべく引き続き M&A による事業拡大を行っていく、それから投資もしっかり やっていくということをここに記載させていただいております。こういったことをやりながら、事 業の拡大・収益性の向上に邁進しながら、先ほどもお話ししました財務戦略、ここを継続的に、今 回お出しした財務戦略を、一つこの財務規律をしっかりと図ってバランスよく図ってまいる。そし てガバナンス、あるいはサステナビリティといった経営の基盤についても向上させていくことで、 事業の拡大と両輪で企業価値の向上に努めてまいりたいと考えております。 今回 26 年度の通期予想を下方修正ということで、これはわれわれとしても非常にじくじたるもの はありますが、一方で中期の対策・方向性をしっかりとお示しさせていただいて、引き続き企業価 値の拡大を図ってまいりたい、このように考えておりますので、今後もご理解とご支援をいただけ ればと思っております。 私からの説明は以上とさせていただきます。
27
質疑応答
新子 [M]:ありがとうございました。 それでは、引き続き質疑応答に移らせていただきます。既にご質問をいくつかいただいておりま す。大和証券の寺岡さんからです。 寺岡 [Q]:中計 2027 追補版で示された米州事業におけるオペレーション改善とコスト再構築につ いて具体的施策を教えてください。 新子 [M]:アメリカの事業につきましては、UBS の渡辺さんやみずほの中川さんからもご質問い ただいております。先ほどご説明を結構させていただきましたけれども、もう少し補足いただくと ころがございましたら、髙山社長、よろしくお願いいたします。 髙山 [A]:ご質問ありがとうございます。資料でいくと 14 ページをご覧いただきながらお聞きい ただければと思います。 まず、オペレーションの改善については、第 1 クォーターでもお話したとおり、マウントホープと ペンサコーラの二つの工場で課題が起きているということでありました。マウントホープにつきま しては、ERP の導入に伴いましてシステムのエラー等が出たということの影響があったというこ とですが、こちらについては、もうエラーも当然潰していまして、もう第 1 クォーターで既に正常 化しております。 それからペンサコーラ工場については、工場の統廃合を実施して、いろいろな幾つかの工場から生 産の移管をペンサコーラにしたんです。これが混乱の背景にあったということですけれども、一番 問題なのは納期遅延です。これがお客さんに非常に迷惑をかけるということでありましたが、これ も、第 1 クォーターでほぼめどをつけて、第 2 クォーターには改善ができておりますので、今後 は、納期の遵守率ですとか、あるいは欠品等を生まないような対策をしながら、しっかりと失った シェアを取り戻していくと考えております。 また、コストについては 14 ページの下にあるとおりですけれども、これはいろいろ先ほどお話し たとおりということではあるんですけれども、とにかく特にこの 27 年度、40 から 50 ミリオンド ルの効果をしっかり出していこうと考えています。さらに、その先のネタも取り組みも行って、28 年度以降ももっと出していきたいと思っていますし、27 年度も、場合によってはこれ以上の施策 の展開というものも、まだまだ来年の話ですのであり得ることかなと思っています。
28
こういったことを、最初は製造スタートですけれども、製造以外のところにまで広げていって、外 部コンサルをうまく活用しながらやっていくというようなことが、この収益構造改革プロジェクト の内容となっております。 私からは以上となります。 新子 [M]:ありがとうございます。SMBC 日興証券の川嶋さんからです。 川嶋 [Q]:資本政策、株主還元策の見直しに当たり、自己資本比率 50%程度を基準にされています が、この 50%程度という目安にされた考え方を教えてください。 新子 [M]:ゴールドマン・サックス証券の岡田さんからです。 岡田 [Q]:中期経営計画のアップデートにおいて営業利益目標が 950 から 850 億円に減額する一 方で ROE 目標を引き上げていらっしゃいます。国内金利は上昇基調にありますが、バランスシー ト構造を変えていく、キャピタルアロケーション等を変更し ROE 目標を達成されていくご方針で しょうか。 新子 [M]:今回の目玉でもある資本構成の再構築についてのご質問だと思います。 山崎専務、ご回答お願いいたします。 山崎 [A]:ご質問ありがとうございます。20 ページをご覧いただきながらと思います。 資本コスト経営という観点で、その最適資本構成をどうするかというのは非常に難しい課題でござ いました。現金水準ですとか成長投資がどのぐらい必要か、あるいは財務規律、株主還元、こうい った観点で数多くのシミュレーションをこなしました。そういう中でこのような結論に至ったわけ でございますが、いわゆる自己資本比率をどのくらいにすべきかというのは、非常にまたこれも難 しい課題でございましたが、そのシミュレーションの中で出てきたというところと、外部の知見等 もアドバイス等もいただきながらいろいろ検討した結果、50%程度に行き着いたところでございま す。 アロケーションの関係で申し上げますと、一部レバレッジも活用しながら資本と負債のバランスの コントロール、この辺も気を遣ったところでございますし、株主還元につきましては、21 ページ の下のほうも見ていただければ分かると思うんですが、配当については、安定的に増やしていくと いうところが重要だと思っておりますので、DOE を 15%に上げるというのも大きな決断ではござ いましたが、配当総額としては、850 億円の予定が 1,000 億円、自己株のほうはいろいろ動かせま すので 1,000 億円と、合計 2,000 億円、こういうような形でしまして、今後も長期的に持続的に成
29
長できるという心象を持ちました上で、このような形にさせていただいたというところでございま す。 私からは以上でございます。 新子 [M]:続きまして、来年度 27 年度の営業利益目標についてというご質問をいただいておりま す。 渡辺 [Q]:27 年度の中期経営計画、営業利益目標は、26 年度比 100 から 130 億円の利益増の目標 となっております。地域別のイメージ、構造改革の現実的な効果があればご教示ください。 新子 [M]:これは UBS 証券の渡辺様から、もうひと方、野村證券の阪部さんからです。 阪部 [Q]:同じようなことですが、営業利益は今期 720 億円から来期 820 から 850 億円に拡大す る計画ですが、計画達成の蓋然性と利益成長のドライバーについてご教示いただきたいということ でございます。 新子 [M]:引き続きまして、山崎専務よろしくお願いします。 山崎 [A]:これは 10 ページをご覧いただけますでしょうか。真ん中に書いてある追補版 2027 年の 姿という意味では来年の姿をイメージしたものですが、正式なガイダンスは来年の 5 月決算発表時 に公表いたしますので、イメージということでご説明させていただきたいと思います。 国内は、13 ページに記載しているとおりですけれども、基本的には安定的に成長するという見方 をしておるところを申し上げます。 それから、米州については次のページですが、マーケットの回復ということを期待はしておりませ ん。すればそれはそれでいいことなんですが、そこはもうできないだろうと。ただし、1 クォータ ーがオペレーションの混乱でコストアップやシェアの低下が相当あったということで、実は 1 クォ ーターの営業利益は、アメリカでは、ドルで言えば 30 ミリオンしか出なかったんです。これはセ カンドクォーターに入りまして 60 ミリオンドル以上出ていますので、その辺のファーストクォー ターで失った部分の回復というのがまず見込めるというところで、加えまして、このページの右下 にある 40 ミリオンから 50 ミリオンドルの削減効果、こういうものを計算していきますと、それ なりの利益増になるだろうと考えております。 欧州については次の 15 ページのとおりでございまして、こちらも構造改革が進んでおりますの で、その辺については確実に営業利益増になる。それからアジアについても少し触れております が、構造改革、それから連結範囲の拡大等も含めまして見込めるというところを合算しまして、 100 から 130 億円程度の増益を見込んだ形にさせていただいているというところでございます。
30
私からは以上です。 新子 [M]:最後、もう一問だけお願いします。 阪部 [Q]:26 年度、今期の営業利益計画、米国・欧州を中心に下方修正された今期の新たな営業 利益計画は、足元までの業績を織り込んでおり決算期にずれがある。海外は特に確度が高い計画と いう理解でよいか。もし、上振れ、下振れのそういう可能性があれば教示いただきたい。 新子 [M]:続きまして、山崎専務よろしくお願いします。 山崎 [A]:これは 7 ページで先ほど説明した数字になりますが、国内については、厳しい環境があ るものの安定的に推移しているのでこういう数字に落ち着くだろうと思います。 欧米、アジアにつきましてはもう既に 12 カ月のうちの 10 カ月が終わっておりますので、その辺 をベースに見通しておりますので、堅い数字とお考えいただければと思っております。とは言いな がら、欧米は 11 月が最盛期ですので、そこを油断せずにこの見通しを達成したいということで頑 張っていきたいと思っております。以上です。 新子 [M]:ありがとうございました。まだ他にもご質問をいただいているんですけれども、ちょう ど時間になってしまいましたので、いったんこれにて質疑応答を終了させていただきます。 それでは、以上をもちまして、三和ホールディングス株式会社、決算説明および中期経営計画追補 版の説明会を終了させていただきます。 本日は、ご多用のところご参加いただきまして、誠にありがとうございました。 [了]
脚注
- 音声が不明瞭な箇所に付いては[音声不明瞭]と記載
- 会話は[Q]は質問、[A]は回答、[M]はそのどちらでもない場合を示す
31
免責事項 本資料で提供されるコンテンツの信憑性、正確性、完全性、最新性、網羅性、適時性等について、 株式会社 JPX 総研(以下、「当社」という)は一切の瑕疵担保責任及び保証責任を負いません。 本資料または当社及びデータソース先の商標、商号は、当社との個別の書面契約なしでは、いかな る投資商品(価格、リターン、パフォーマンスが、本サービスに基づいている、または連動してい る投資商品、例えば金融派生商品、仕組商品、投資信託、投資資産等)の情報配信・取引・販売促 進・広告宣伝に関連して使用をしてはなりません。 本資料を通じて利用者に提供された情報は、投資に関するアドバイスまたは証券売買の勧誘を目的 としておりません。本資料を利用した利用者による一切の行為は、すべて利用者の責任で行ってい ただきます。かかる利用及び行為の結果についても、利用者が責任を負うものとします。 本資料に関連して利用者が被った損害、損失、費用、並びに、本資料の提供の中断、停止、利用不 能、変更及び当社による利用者の情報の削除、利用者の登録の取消し等に関連して利用者が被った 損害、損失、費用につき、当社及びデータソース先は賠償又は補償する責任を一切負わないものと します。なお、本項における「損害、損失、費用」には、直接的損害及び通常損害のみならず、逸 失利益、事業機会の喪失、データの喪失、事業の中断、その他間接的、特別的、派生的若しくは付 随的損害の全てを意味します。 本資料に含まれる全ての著作権等の知的財産権は、特に明示された場合を除いて、当社に帰属しま す。また、本資料において特に明示された場合を除いて、事前の同意なく、これら著作物等の全部 又は一部について、複製、送信、表示、実施、配布(有料・無料を問いません)、ライセンスの付 与、変更、事後の使用を目的としての保存、その他の使用をすることはできません。 本資料のコンテンツは、当社によって編集されている可能性があります。
32
2026年11月6日
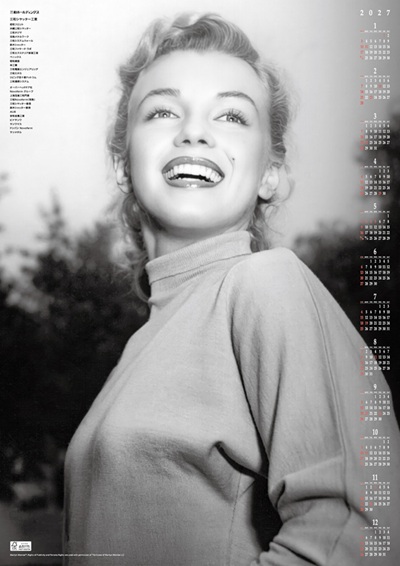
2027年 マリリン・モンローカレンダーをプレゼントいたします
三和グループでは、1979年以来マリリン・モンローのカレンダーを制作し、今回で50作目となります。 マリリン・モンローが他界し、60年以上となりますが、20世紀を代表する女優の一人としていまだに人気は高く、三和グループのカレンダーも毎年好評を博しております。 本カレンダーはA1版(594×841mm)モノクロ基調の印刷です。三和ホールディングス株式会社(本社:東京都新宿区/社長:髙山靖司)では、抽選で100名様に本カレンダーをプレゼントいたします。
■応募方法
はがきに、住所、氏名、年齢、電話番号をご記入のうえ、下記宛先までお送りください。
■宛先
〒163-0478 東京都新宿区西新宿2-1-1 新宿三井ビル52階 三和ホールディングス株式会社 カレンダー係
■締め切り
12月4日(金)到着分まで有効 当選者の発表は、発送をもってかえさせていただきます。
 1.3MB ]




Prompts
Click prompts to add them under the company line, click again to take one out, then copy the result into your AI chat. Shared by Asian Century Stocks and Uncovered Thai Stocks. Thank you.
ETFs Holding Sanwa Holdings Corporation
Exchange-traded funds whose newest published daily portfolio holds one of the company's listings, largest weight first.
| ETF | Weight in ETF | Shares | Market value | As of |
|---|---|---|---|---|
| AVDE | 0.06% | 435,100 | $ 10.82M | Nov 16, 2026 |
| AVIV | 0.05% | 41,800 | $ 1.039M | Nov 16, 2026 |
| DIHP | 0.04% | 115,554 | $ 2.833M | Nov 12, 2026 |
| AVSD | 0.04% | 6,600 | $ 164.123K | Nov 16, 2026 |
| DFIS | 0.04% | 89,797 | $ 2.201M | Nov 12, 2026 |
| DFIC | 0.03% | 198,600 | $ 4.869M | Nov 12, 2026 |
| DXIV | 0.03% | 2,900 | $ 71.094K | Nov 12, 2026 |
| DFSI | 0.03% | 13,400 | $ 328.505K | Nov 12, 2026 |
| DFAX | 0.02% | 109,600 | $ 2.687M | Nov 12, 2026 |
| DFAI | 0.01% | 111,500 | $ 2.733M | Nov 12, 2026 |