EDINET提出書類 株式会社アイル(E05705) 有価証券報告書 【表紙】 【提出書類】 有価証券報告書 【根拠条文】 金融商品取引法第24条第1項 【提出先】 近畿財務局長 【提出日】 2026年10月16日 【事業年度】 第36期(自 【会社名】 株式会社アイル 【英訳名】…
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
【表紙】
【提出書類】
有価証券報告書
【根拠条文】
金融商品取引法第24条第1項
【提出先】
近畿財務局長
【提出日】
2026年10月16日
【事業年度】
第36期(自
【会社名】
株式会社アイル
【英訳名】
IʼLL
【代表者の役職氏名】
代表取締役社長
【本店の所在の場所】
大阪市北区大深町3番1号
【電話番号】
06−6292−1170
【事務連絡者氏名】
総務部長
【最寄りの連絡場所】
大阪市北区大深町3番1号
【電話番号】
06−6292−1170
【事務連絡者氏名】
総務部長
【縦覧に供する場所】
株式会社東京証券取引所
(東京都中央区日本橋兜町2番1号)
2025年8月1日
至
2026年7月31日)
INC.
岩本
山中
山中
哲夫
崇士
崇士
1/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第一部【企業情報】
第1【企業の概況】
1【主要な経営指標等の推移】
(1)連結経営指標等
回次
第32期
第33期
第34期
第35期
第36期
決算年月
2022年7月
2023年7月
2024年7月
2025年7月
2026年7月
売上高
(千円)
12,944,157
15,924,604
17,508,405
19,294,870
20,889,513
経常利益
(千円)
2,121,077
3,571,309
4,285,206
4,767,603
5,607,639
親会社株主に帰属する当
(千円)
期純利益
1,377,907
2,472,202
2,887,564
3,488,354
4,175,960
包括利益
(千円)
1,385,624
2,550,811
2,841,419
3,613,111
4,214,630
純資産額
(千円)
5,715,390
7,740,415
9,680,682
11,286,903
13,863,762
総資産額
(千円)
9,576,837
12,115,327
14,153,941
15,768,982
17,961,865
1株当たり純資産額
(円)
228.31
309.21
386.75
450.94
554.56
1株当たり当期純利益
(円)
55.04
98.76
115.36
141.32
167.01
潜在株式調整後1株当た
り当期純利益
(円)
−
−
−
−
−
自己資本比率
(%)
59.7
63.9
68.4
71.6
77.2
自己資本利益率
(%)
26.7
36.7
33.2
33.3
33.2
株価収益率
(倍)
29.9
26.3
23.4
20.0
13.5
営業活動によるキャッ
シュ・フロー
(千円)
1,134,153
3,073,305
2,637,990
3,366,167
3,455,722
投資活動によるキャッ
シュ・フロー
(千円)
△482,289
△547,415
△712,690
△546,114
△3,509,041
財務活動によるキャッ
シュ・フロー
(千円)
△465,636
△526,212
△901,934
△2,080,908
△1,638,203
現金及び現金同等物の期
(千円)
末残高
3,640,173
5,639,851
6,663,216
7,402,360
5,710,837
820
868
938
1,009
1,076
従業員数
(名)
〔外、平均臨時雇用者
〔−〕
〔−〕
〔−〕
〔−〕
〔−〕
数〕
(注)1 潜在株式調整後1株当たり当期純利益については、潜在株式が存在していないため記載しておりません。
2 1株当たり純資産額の算定上、第36期においては、「株式付与ESOP信託口」が保有する当社株式29,700株
を、期末発行済株式総数から控除する自己株式に含めております。
3 1株当たり当期純利益の算定上、第36期においては「株式付与ESOP信託口」により取得した当社株式(期末
株式数29,700株、期中平均25,773株)を、第35期においては株式需給緩衝信託®により取得及び処分した自
己株式(期末株式数−株、期中平均346,470株)をそれぞれ期中平均株式数の計算において控除する自己株
式に含めております。
4 平均臨時雇用者数は、従業員の総数の100分の10未満であるため、記載を省略しております。
2/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(2)提出会社の経営指標等
回次
第32期
第33期
第34期
第35期
第36期
決算年月
2022年7月
2023年7月
2024年7月
2025年7月
2026年7月
売上高
(千円)
12,599,351
15,517,494
17,106,754
18,837,044
20,410,242
経常利益
(千円)
2,112,650
3,511,598
4,221,427
4,711,853
5,529,375
当期純利益
(千円)
1,375,036
2,443,245
2,826,488
3,452,053
4,125,976
資本金
(千円)
354,673
354,673
354,673
354,673
354,673
発行済株式総数
(株)
25,042,528
25,042,528
25,042,528
25,042,528
25,042,528
純資産額
(千円)
5,529,947
7,447,406
9,372,423
10,817,602
13,305,761
総資産額
(千円)
9,315,855
11,822,607
13,863,611
15,446,219
17,614,296
1株当たり純資産額
(円)
220.90
297.51
374.43
432.19
532.24
18.0
31.0
41.0
50.0
67.0
(8.0)
(11.0)
(16.0)
(20.0)
(32.0)
1株当たり配当額
(うち1株当たり中間配
当額)
(円)
1株当たり当期純利益
(円)
54.93
97.60
112.92
139.85
165.01
潜在株式調整後1株当た
り当期純利益
(円)
−
−
−
−
−
自己資本比率
(%)
59.4
63.0
67.6
70.0
75.5
自己資本利益率
(%)
27.7
37.7
33.6
34.2
34.2
株価収益率
(倍)
30.0
26.6
23.9
20.2
13.7
配当性向
(%)
32.8
31.8
36.3
35.8
40.6
804
852
921
992
1,054
〔−〕
〔−〕
〔−〕
〔−〕
〔−〕
従業員数
〔外、平均臨時雇用者
数〕
(名)
株主総利回り
(%)
116.4
184.8
195.2
207.1
172.4
(比較指標:TOPIX(配当
込み))
(%)
(104.5)
(128.6)
(158.2)
(170.9)
(237.8)
最高株価
(円)
2,066
3,190
4,075
3,320
3,090
最低株価
(円)
1,151
1,600
2,278
1,885
2,120
(注)1
2
3
4
5
6
潜在株式調整後1株当たり当期純利益については、潜在株式が存在していないため記載しておりません。
1株当たり純資産額の算定上、第36期においては、「株式付与ESOP信託口」が保有する当社株式29,700株
を、期末発行済株式総数から控除する自己株式に含めております。
1株当たり当期純利益の算定上、第36期においては「株式付与ESOP信託口」により取得した当社株式(期末
株式数29,700株、期中平均25,773株)を、第35期においては株式需給緩衝信託®により取得及び処分した自
己株式(期末株式数−株、期中平均346,470株)をそれぞれ期中平均株式数の計算において控除する自己株
式に含めております。
平均臨時雇用者数は、従業員の総数の100分の10未満であるため、記載を省略しております。
最高株価及び最低株価は、2022年4月3日以前は東京証券取引所市場第一部におけるものであり、2022年4
月4日以降は東京証券取引所プライム市場におけるものであります。
第36期の1株当たり配当額67.0円のうち、期末配当額35.0円については、2026年10月23日開催予定の定時株
主総会の決議事項となっております。
3/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2【沿革】
年月
概要
1991年2月
オフィスコンピュータの販売及びコンピュータソフトウェアの開発を目的として大阪市福島区に株式
会社アイルを設立
1993年9月
本店を大阪市福島区野田に移転
1996年4月
1998年7月
2000年9月
パソコンスクール事業(現「アイルキャリアカレッジ」)を開始
自社オリジナル販売管理ソフト「STAND-売(スタンド・バイ)」を開発・リリース
求人・求職情報サイト「@ばる」事業を開始
2001年7月
東京都港区新橋に東京本社を開設
2002年4月
2004年10月
2005年8月
大阪本社(本店)を大阪市福島区野田より大阪市北区曽根崎新地に移転
「STAND-売」の後継ソフト「アラジンオフィス」を開発・リリース
「Webドクター」事業を開始
2007年6月
大阪証券取引所ニッポン・ニューマーケット−「ヘラクレス」に上場
2008年8月
2009年3月
名古屋市中区栄に名古屋支店を開設
複数ネットショップ一元管理クラウドサービス「CROSS MALL(クロスモール)」を開発・
2009年10月
2010年10月
2010年12月
2011年8月
2012年9月
2013年4月
2013年7月
2014年9月
2015年8月
2016年3月
2017年6月
2017年10月
2018年6月
2019年7月
2019年11月
2022年4月
2023年10月
2024年8月
リリース
大阪府東大阪市に東大阪支店を開設
大阪証券取引所JASDAQ市場、同取引所ヘラクレス市場及び同取引所NEO市場の各市場の統合
に伴い、「大阪証券取引所JASDAQ市場」に上場
東京都港区芝公園に東京本社を移転
名古屋市中区錦3丁目に名古屋支店を移転
株式会社ウェブベースの発行済株式の100%を取得し、子会社化
福岡市博多区博多駅前に福岡支店を開設
仙台市青葉区中央に仙台支店を開設
ポイント・顧客一元管理クラウドサービス「CROSS POINT(クロスポイント)」を開
発・リリース
大阪証券取引所と東京証券取引所の市場統合に伴い、東京証券取引所JASDAQ(グロース)に
上場
東大阪支店を大阪本社(本店)に統合
名古屋市中区錦1丁目に名古屋支店を移転
大阪市北区大深町に大阪本社(本店)を移転
シビラ株式会社への出資及び資本業務提携を実施
島根県松江市に研究開発施設「アイル松江ラボ」を開設
東京証券取引所市場第二部に市場変更
東京証券取引所市場第一部に指定
求人・求職情報サイト「@ばる」事業を終了
東京証券取引所の市場区分の見直しにより、東京証券取引所の市場第一部からプライム市場に移行
東京都千代田区鍛冶町に「BACKYARD TOKYO」を開設
名古屋支店を名古屋支社に名称変更
4/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
3【事業の内容】
当社グループは、当連結会計年度末において、当社(株式会社アイル)及び連結子会社(株式会社ウェブベース)
から構成されており、中堅・中小企業を主たる顧客対象とし、顧客の抱える経営課題全般に対し、基幹システムの構
築、サポート保守、ネットワーク構築、セキュリティ、コンテンツプロバイダー、ECサイト構築、複数ネットショッ
プ一元管理ソフト、ポイント・顧客一元管理ソフト、Webコンサルティング、人材教育などITを通じたトータルソ
リューションの提供を行っております。顧客の企業力の強化を図るため、「基幹システム(リアル)」と「Webサー
ビス(Web)」の製品・サービスを、単体ではなく「製品群」として相互にリンクさせ、顧客ニーズに合致するだけ
でなくシナジーを生み出す提案を行うことを基本方針としております。
当社グループでは、「基幹システム(リアル)」の主力を基幹業務パッケージ「アラジンオフィス・シリーズ」に
位置付け、「Webサービス(Web)」が提供するWeb商材等を、基幹業務パッケージ及びECサイト等と連携させること
で、経営効率の最適化と企業競争力の向上を図ることを目的としたソリューションの提案及び製品提供を行ってお
り、「リアル」と「Web」の両面から顧客ニーズに合わせた提案を行う戦略を「CROSS-OVER」戦略と称しておりま
す。
各事業の詳細は以下のとおりであります。
(1)システムソリューション事業
当事業は、顧客企業に対し基幹システムに関する設計、開発、ハードウェア保守、システム運用サポート、ネッ
トワーク構築、セキュリティ管理等を、全て当社で提供している主力事業であります。具体的には、当社オリジナ
ルの基幹業務パッケージ「アラジンオフィス・シリーズ」を主力とし、各業種別に特化したバリエーションの充実
を図り、更に、顧客企業の属する業種・業態に適合したシステムとすべくカスタマイズを行っております。販売後
においても、保守・運用のサポートとしての会費を月額で継続的に頂戴しており、単発的なビジネスではなく安定
的・継続的な収益確保を図るストック型ビジネスを重視しております。特に業種別では、鋼材業、ねじ業、ファッ
ション業、食品業、医療機器業をはじめ、それ以外の業種でも、順次システム開発を進めております。また、業種
別パッケージでは、子会社である株式会社ウェブベースとの連携により、ファッション業向けの店舗管理システム
「アラジンショップ」の商品力強化を図っております。加えて、その他業種でも、複数の組合の賛助会員に認めら
れ、繋がりを活用した営業を展開するとともに、業界での最新の情報をシステムに取り入れ製品価値を高めており
ます。
その他、当事業では、顧客企業の人材教育を目的としたIT・OAリテラシー教育、技術者育成、資格取得支援、ビ
ジネススキル等の教育サービスを提供するアイルキャリアカレッジの運営管理も行っております。
(2)Webソリューション事業
当事業は、ECサイト構築、複数ネットショップ一元管理ソフト、ホームページの制作・活用支援等のWeb商材の
提供を行っております。具体的には、基幹システムとWeb系の提案をより効果的に進めるため、クラウドサービス
となる複数ネットショップ一元管理ソフト「CROSS MALL」やポイント・顧客一元管理ソフト「CROSS POINT」等の
Web商材を開発し、これらの商材を起点とし「アラジンオフィス」、「ECサイト」等を連携させた複合提案を行う
ことで、「リアル」と「Web」をつなぐ「オール・ワンストップ」サービスを実現し、顧客企業の経営効率の追求
だけでなく企業競争力の向上に努めております。
また、Webの有効活用が求められる中堅・中小企業において、既存Webサイトの見直しを図り、企業のホームペー
ジ制作・運用に加え、顧客の事業分析・事業戦略コンサルティング、プロモーション、ホームページ制作後のログ
解析結果をもとにした更新・改良等により、企業の販売促進のためにホームページを有効活用する支援業務を展開
しております。これは、企業活動のフロントサイドである「お客様の新規顧客の開拓」を支援するもので、お客様
のWEBサイトの企画・開発、SEM(サーチエンジンマーケティング)から、広告やブランディング支援等をミックス
し提供するサービスであります。
5/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
[事業系統図]
以上述べた事項を事業系統図によって示すと次のとおりであります。
4【関係会社の状況】
名称
住所
(連結子会社)
株式会社ウェブベース
大阪府豊中市
(注)1
2
資本金
(千円)
50,000
議決権の
主要な事業の内容
ファッション業向け
システムの開発販売
所有割合
(%)
100.0
上記関係会社は、有価証券届出書および有価証券報告書を提出しておりません。
上記関係会社は、特定子会社に該当しております。
6/104
関係内容
役員の兼任3名
商材等の仕入先
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第2【事業の状況】
1【経営方針、経営環境及び対処すべき課題等】
当社グループの経営方針、経営環境及び対処すべき課題等は、以下のとおりであります。なお、文中の将来に関す
る事項は、当連結会計年度末現在において当社グループが判断したものであります。
(1)会社の経営の基本方針
当社グループでは、製品単体を提供する時代は終わり、複数の製品やサービスを「製品群」として提供する時代で
あるとの考えから、顧客の経営課題に最適な組み合わせでソリューションを提供する「CROSS-OVER」戦略を基本戦略
としております。
「CROSS-OVER」戦略とは、当社グループが提供する「基幹システム(リアル)」と「Webサービス(Web)」の製
品・サービスを、顧客である中堅・中小企業の企業力強化を目的とし、単体ではなく「製品群」として相互にリンク
させた提案を行うことでシナジーを生み出すアイル独自のビジネスモデルです。当社グループでは、「リアル」と
「Web」をつなぐ「オール・ワンストップ」サービス実現のためには、労働集約型から「知識集約型ビジネスモデ
ル」への転換が必要と考え、そのためには、人材が最も重要な経営資産であると考えております。「企業=人」とい
う企業理念により、強い経営基盤となる社員づくり、当たり前のことを当たり前にする姿勢、本質を見極める思考と
感性、そして社員、一人一人の自律と責任を育む環境、独自の企業風土づくりを経営の基本方針としております。
(2)目標とする経営指標
当社グループは、売上高営業利益率を主要な経営指標と位置付けており、継続的かつ安定的な収益の確保と共に、
事業規模の拡大も図り企業価値の向上を目指しております。売上高営業利益率に関して30%を中長期的な目標と考え
ております。
(3)中長期的な会社の経営戦略
当社グループは、業種・業界の垣根を超えた産業プラットフォームの実現に向け、「CROSS-OVER」戦略を基本とし
た中長期的な視点で、顧客がその企業力強化を図るため実践的かつ効果的なソリューション手法と質の高い付加価値
提案力の追求とストック型ビジネスの強化により、経済環境に左右されない安定的・継続的な収益性の実現を目指し
ていきます。「CROSS-OVER」戦略の実現が、競合他社との差別化を明確にするものであり、競合案件における高い勝
率の要因になるものと考えております。今後も、各事業部の製品・サービスの充実を図り、付加価値提案力と収益力
の強化を目指すと共に、顧客の視点に立った企業の市場価値の創造を追求してまいります。
また、企業課題の改善に対するニーズは多岐にわたっているため、自社開発による製品・ソリューションサービス
の範囲に限らず、関連する周辺製品・サービスについて、当社の「生態系理論」に基づき、ソリューション力及び信
頼性の高いソリューションプロバイダーとの連携によりソリューションの拡充を図っていく計画です。中堅・中小企
業にとってのソリューションは、その効果による企業業績への影響も大きいため、机上の論理ではなく迅速性と有効
性を見据え、より質の高いソリューションの提供を使命とし、中長期的な視点で強化を図ってまいります。
システムソリューション事業及びWebソリューション事業では、基幹システムに関する営業面において「アラジン
オフィス・シリーズ」を主力とし、業種別バリエーションの充実を図ると共に、既存バリエーションについては、各
業種ごとに開発・営業・サポート人員をプロジェクト化し、迅速な商品開発と販売・サポートにおける業種ノウハウ
のストックを図ることで、顧客満足・営業効率・サポート効率を追求してまいります。拡販体制においては、各ビジ
ネスパートナーとの連携を強化し、基幹システムについては「アラジンオフィス・シリーズ」を主力商品とし各業種
別バリエーションの充実と、業種別ノウハウを蓄積することで商品力の強化に努めます。また、当事業では、上記の
基幹システムとWeb系の提案をより効果的に進めるため、クラウドサービスとなる複数ネットショップ一元管理ソフ
ト「CROSS MALL」やポイント・顧客一元管理ソフト「CROSS POINT」等のWeb商材を開発し、これらの商材を起点とし
「アラジンオフィス」、「ECサイト」等を連携させた複合提案を行うことで、「リアル」と「Web」をつなぐ「オー
ル・ワンストップ」サービスを実現し、顧客企業の経営効率の追求だけでなく企業競争力の向上に努めており、他社
との差別化を更に明確にするとともに、新たな拠点展開も視野に入れた地域密着による営業展開を行ってまいりま
す。
ソフトサポート業務面では、プログラムのモジュール化や業種単位での汎用テンプレートを作成、Webを活用した
メンテナンスサービス等の新商材を提供し、迅速な顧客対応による満足度の向上と生産性向上による収益面への貢献
を強化いたします。また、AIを用いたコーディング等、新たな生産性向上施策も行ってまいります。
顧客フォローにおきましては、営業活動から契約後のシステム構築における一連のプロセス管理システムを導入
し、既存顧客のデータベース化と連携することにより顧客情報をタイムリーに把握することでアフターサポートの充
実と正確に顧客ニーズを汲み取り、的確な提案につなげてまいります。
上記取組みの実現のため、各社員のスキルの向上が不可欠であると考えます。テクニカルスキルについては、職種
別層別に基準スキルを設定し、スキルマップ・教育カリキュラム作成に加え、外部講師やセミナーなど、幅広い知見
を取り入れた社員の教育体制の充実に取り組んでまいります。また、当社グループがテクニカルスキル以上に重要視
するヒューマンスキルについても、入社時の新入社員研修から独自の教材・講義内容により継続した人材教育を実施
しております。
(4)経営環境及び会社の対処すべき課題
7/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
当連結会計年度(2025年8月1日〜2026年7月31日)におけるわが国経済は、雇用・所得環境の改善や設備投資の
拡大により、緩やかながらも回復基調にあります。一方で、中東情勢を含む地政学的リスクの高まりや円安を起因と
した物価上昇圧力、AI需要を起因とした半導体の枯渇が継続しており、引き続き注視する必要があります。
このような経営環境のもと、当社グループは、常に顧客視点の立場から「中堅・中小企業の企業価値向上」を目指
し、基幹システムの構築、ハードウェア保守、システム運用サポート、ネットワーク構築、セキュリティ管理、人材
教育、顧客の販売促進を目的とした企業のホームページ制作・運用支援および顧客の事業分析・事業戦略コンサル
ティング、プロモーション、ECサイト構築、複数ネットショップ一元管理ソフト、ポイント・顧客一元管理ソフトの
提供等、顧客への企業力強化のためソリューション・製品を拡充してまいりました。
今後も、更なる企業価値創造を進め収益性の高いビジネスを展開していくため、以下の3項目を最重要課題といた
します。
① 営業戦略の強化
当社グループでは、今後一層の事業展開を図るにあたり、全社的な拡販体制の強化と各営業担当者の商談効率およ
び提案内容の向上を図っていくことが重要な課題と考えております。拡販体制においては、各ビジネスパートナーと
の連携を強化し、基幹システムについては「アラジンオフィス・シリーズ」を主力商品とし各業種別バリエーション
の充実と、業種別ノウハウを蓄積することで商品力の強化に努めます。また、当事業では、上記の基幹システムと
Web連携の提案をより効果的に進めるため、クラウドサービスとなる複数ネットショップ一元管理ソフト「CROSS
MALL」やポイント・顧客一元管理ソフト「CROSS POINT」等のWeb商材を開発し、これらの商材を起点とし「アラジン
オフィス」、「ECサイト」等を連携させた複合提案を行うことで、「リアル」と「Web」をつなぐ「オール・ワンス
トップ」サービスを実現してまいります。更に、顧客企業の経営効率の追求だけでなく企業競争力の向上に努め、他
社との差別化を明確にするとともに、新たな拠点展開も視野に入れた地域密着による営業展開を行ってまいります。
② 開発工程における生産性とシステム品質の向上への取り組み
近年のシステム開発におきましては、顧客からのシステムに対する要望の高度化、システム仕様の複雑化、納期の
短期化等により、品質確保が困難となるとともに開発コストの増加傾向が見られるため、今後一層の開発工程におけ
る生産性とシステム品質の向上が重要な課題であると考えております。プログラムのモジュール化、カスタマイズの
テンプレート化、納品前のプログラムテストの強化継続などによる開発工程のノウハウ蓄積やAIなどの最新技術の積
極的な活用により、更に生産性とシステム品質の向上を図れるよう取り組んでまいります。
③ 「リアル」と「Web」の融合による付加価値の更なる向上
当社グループでは、独自のスタイルである「CROSS-OVER」戦略を市場で推進していくため、「リアル」と「Web」
の両面から、当社グループのソリューション、製品を有機的に結合させ、新たに付加価値の高いトータルソリュー
ションパッケージとして市場に提供することで、「中堅・中小企業の企業価値向上」を目指すとともに、当社グルー
プも高収益体質の確立に取り組んでまいりました。今後もより一層の「CROSS-OVER」戦略の深耕を図り、競合他社と
の「差別化」を強化することで当社グループの事業継続に努めてまいります。
2【サステナビリティに関する考え方及び取組】
当社グループのサステナビリティに関する考え方及び取組については以下のとおりです。なお、文中の将来に関す
る事項は、当連結会計年度末現在において当社グループが判断したものです。
(1)サステナビリティ全般に関するガバナンス及びリスク管理
<認識>
当社グループは、創業以来のポリシーである「FREE,LOVE&DREAM」のもと、気候関連対策や生物多様性の保全を
はじめとした、持続可能な社会の発展を目指した活動は企業にとって重要な使命であり、これらの活動を支える人
材は企業にとって最大の財産であると考えています。また、当社グループの事業として、国内の中堅中小企業DXに
向けたソリューションビジネスを展開しており、クラウド上での24時間365日のサービス提供も拡大していること
から、当社グループ自身の持続的な成長によるサービスの安定供給が社会的な責務であるとも認識しています。
<ガバナンス>
以上の認識から、代表取締役社長をサステナビリティに関する最高責任者とし、取組方針や目標の設定を行うと
ともに、活動状況・目標に対する進捗の監督を行っています。また、サステナビリティ推進と事業運営の実務とを
関連付けるため、代表取締役社長を委員長とした「サステナビリティ推進委員会」を設置しています。当該委員会
は、気候変動対策を含むサステナビリティに関連する重要なリスクと機会を特定するとともに、日々の事業運営に
基づいたGHG(温室効果ガス)排出量削減対策や人材活性化施策展開の実務を担っています。
<リスク管理>
当該委員会には、四半期に1度、取締役会に対する活動状況・目標進捗の報告を義務付けています。2026年10月
16日(有価証券報告書提出日)現在の当社の取締役会は、独立社外取締役6名を含めた15名で構成されており、そ
8/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
れぞれの多様な経験と知見に基づく判断やアドバイスが成されます。加えて、リスク管理委員会からも意見や助言
を受けられる体制となっています。
(2)気候変動対応に関する「戦略」並びに「指標と目標」
①戦略
イ.リスクと機会
気候変動の影響による当社グループ事業の「リスクと機会」を以下のとおり分析しています。
[分析に当たっての期間と影響度の定義]
■リスク/機会の分析期間設定
・短期:1〜3年の中期計画期間
・中期:4年以上10年未満
・長期:10年以上〜2050年
■事業/財務への影響度
・「大」:事業の停止あるいは大幅な縮小/拡大につながる影響がある
・「中」:事業の大幅な縮小・拡大にはつながらないが、影響がある
・「小」:事業及び財務的影響はほとんどない
9/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
<リスク>
<機会>
ロ.GHG排出量削減に向けた取組状況
当社グループは自社開発のパッケージソフトウェアをベースとした情報システムの開発・提供が主力事業であ
るため、GHG排出量は限定的であると認識しています。しかしながら、賃借しているオフィス及びデータセン
ターで電力を使用している状況ではあるため、ビルのオーナー企業に対して電力の再エネ・省エネ転換を要請す
るなどGHG排出量削減に向けた具体的な活動を開始しています。また、2022年7月のTCFD提言への賛同に引き続
き、他社の先行取組事例を研究すべく2023年7月には「気候変動イニシアティブ」へも参画しました。GHG排出
量の現状認識については、継続してScope3を算定(2025年7月期実績は9,342.6t-CO2)し、社員に対する環境
対策意識向上及び今後増えるであろう顧客の脱炭素ニーズに備えるため炭素会計アドバイザー資格の取得を推
奨・補助しています。2026年7月末時点では、炭素会計アドバイザー試験の合格者は7名、級別の延べ合格件数
は11件となっております。
10/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
②指標と目標(※提出会社のみ)
GHG(温室効果ガス)排出量の削減目標
年度
目標
基準年(2021年7月期)
GHG排出量
(Scope1+2)
291.7t-CO2
報告年度実績(2024年7月期)
基準年比△74.6%
74.2t-CO2
報告年度実績(2025年7月期)
基準年比△76.2%
69.5t-CO2
報告年度実績(2026年7月期)
基準年比△78.2%
63.7t-CO2
2030年目標
基準年比で排出量50%以上削減
145.0t-CO2
2050年目標
排出量ネットゼロ
0.0t-CO2
(注)1
GHG排出量については、当社グループとしての具体的な指標及び目標が、現時点では未設定であるため
提出会社のみ算出しております。
2 GHG排出量の算出範囲は、Scope1+Scope2(マーケット基準)となります。
3 Scope1は「燃料消費に伴う直接排出量」、Scope2は「電気・水蒸気・熱の使用に伴う間接排出量」と
なります。
(3)人的資本(人材の多様性の確保を含む)に関する「戦略」並びに「指標と目標」
①戦略
イ.人材戦略の位置づけ
当社グループの事業の柱は、企業顧客の業務効率化に向けたソリューションの提供であり、業界・業務知識に
裏打ちされたコンサルティング力が最大の他社差別化ポイントとなります。その意味において、社員こそがアイ
ルの成長と利益の源泉であるとの思いから、「FREE,LOVE&DREAM」を創業以来のポリシーとして掲げ、社員の成
長を通じて継続的なお客様提供価値の向上を目指すことで、ステークホルダーに利益をもたらし続けられると信
じています。さらに、2025年2月に策定・開示した「人権方針」及び2026年7月に新たに策定・開示した「健康
経営宣言」のもと、多様な人材の尊重と健全な職場環境の確保に取り組むことで、社員一人ひとりが安心して能
力を発揮できる基盤を整備し、持続的な成長につなげてまいります。
ロ.人材の育成に関する方針
<採用戦略>
新卒採用に向けた会社説明会は、会社概要・事業展開の説明以上に、「働くとは・・」「人生を楽しむと
は」といった社会人になることの楽しさとアイルの風土・価値観を代表取締役社長が自ら伝えることに重きを
置いています。IT企業ではありますが、文系・理系関係なく価値観を共有できる人材を採用しています。結
果、当連結会計年度末時点の離職率は2.8%であり、業界内でも最低水準であると自負しています。
IT人材の獲得競争が激化する中、優秀な即戦力エンジニアの増強のため、通年採用も年間を通して実施して
おります。近年は、給与水準よりも、働きやすさや労働環境を評価して入社する人材が増えています。
<教育戦略>
「アイルの常識は業界の非常識」と言われることに誇りを持ち、学問的知識以上に顧客の現場で得られる実
地の知恵を大事にしながら、常に物事の本質を追求する姿勢の浸透を最も重視しています。そのため、外部研
修の受講以上に、現場でのOJTによる人材育成に重きを置いています。新卒採用数を無理に急増させず適度に
増やしているのも、営業/エンジニア現場でOJT可能な人数に絞り込んでいるためです。
11/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ハ.社内環境整備に関する方針
<ガラス張り経営>
社員一人ひとりが経営者感覚を持って仕事に集中するために毎月「月報会議(月次報告会議)」を欠かさず
開催(現在は配信での開催)しております。月報会議では、代表取締役社長自らが「社長所感」を通して、会
社の現状を全社員と共有しています。これは創業から欠かさず行ってきた取組で、会社の業績や将来のビジョ
ン、そして社員の活躍、全てをオープンにすることで、経営者と社員の間に強い信頼感が生まれます。
また、社員は代表取締役社長へ直接メッセージを発信する(メッセージメール)ことができます。日々の取
組の中で思いついたアイディアや会社の仕組みの改善案、顧客の声など現場の声をスムーズに経営トップへ届
けることができます。実例としては、「新ビジネスや顧客満足度の向上」等に関わる会社規模の提案だけでな
く、「会社周辺の飲食店舗の混雑を考慮し、昼休憩の時間帯変更」や、「クールビズ期間限定だったカジュア
ル通勤を、オールシーズン化」等、社員の気持ちを細部に渡り配慮した改善にも活用されています。メッセー
ジメールは意見や提案だけでなく、現場の日常や顧客の様子などを知る機会にもなっており、届いた現場の意
見を戦略へ生かすことで、顧客視点でのサービス展開やスピーディな経営判断に繋がっています。
会社を知り、自分次第で会社を変えることができる、社員のモチベーションアップにもつながる文化でもあ
ります。
<公平・公正な評価制度>
当社は「社員の活躍を正しく評価する」、「実績に反映されないような貢献も評価する」ことを第一に様々
な評価制度を実施しております。
「社長会食・役員会食」・・・毎月、各事業部ごとに好成績を残した社員の自宅へ一流料亭の懐石弁当等を手
配・配送しています。また、四半期に一度、各月で選出された優績者の中で、より好成績を残した社員が会食
参加者にも選出され、社長・役員と一流料亭で食事をしながら最高の時間を共有することができます。「頑
張った社員同士でお互いの仕事を知り高め合う」、「経営陣と現場社員が、会社ではなかなかできない他愛も
ない話や、仕事の奥深い話までじっくりとすることで、コミュニケーションを密にとる」、「一流の店で最上
級のもてなしと料理、大人の作法を知ることで、自らのサービスに生かす」ことを目的としております。
「おきもチップ」・・・普段埋もれている各個人の功績の可視化や、在宅勤務をしていても社員同士で感謝の
気持ちを伝え合えるようにするため「おきもチップ」という制度を導入しています。「おきもチップ」とは、
社員同士が日頃の仕事の成果や行動に感謝・賞賛するメッセージとともに、ポイントを送り合えるWebサービ
ス(Unipos)を利用した取組です。他部署で活躍している(感謝されている)メンバーを知ることができた
り、感謝される行動がどういうことか知ることで、好循環を生み出すことができます。
「ファインプレーカード」・・・仕事の中には、目に見えにくく、なかなか評価されにくい仕事もあります。
そのような、社員同士が表には見えない仲間の貢献を紹介し合うのが「ファインプレーカード(入り札制
度)」です。社員同士の生の声から、入り札賞としてインセンティブが支給されます。陰のファインプレーも
見逃さないための仕組みは、当社ならではの取組です。
また、専門職(営業職、技術職)としての細やかなスキル評価の実施、管理職(マネージャー)としてのマ
ネジメント能力や経験に応じた細やかな評価を実施できるようになっております。
<オフィス環境の刷新による協働・イノベーションの促進>
当社グループが掲げる「CROSS-OVER」戦略を実現し、顧客企業の経営課題に対する最適なソリューションを
提供し続けるためには、部署や職種の垣根を超えた社員同士の活発なコミュニケーションと協働が不可欠で
す。当社は、社員同士の偶発的な対話やコラボレーションを日常的に誘発し、新たなアイディアやイノベー
ションを創出する基盤として、オフィス環境の刷新を推進しております。その一環として、2026年11月に名古
屋支社、2028年3月に東京本社の移転を予定しております。新オフィスにおいては、部署や職種の垣根を超え
て、多様な専門性を持つ社員がよりシームレスに連携できるオープンなコラボレーションスペースを大幅に拡
充する計画です。これにより、「リアル」と「Web」、営業とエンジニアが一体となった当社独自の「製販一
体」の体制をさらに強固なものとし、組織全体の生産性向上と顧客への提供価値(付加価値)の最大化を図っ
てまいります。
12/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ニ.従業員給与等の決定方針
当社では、「企業=人」という経営理念のもと、労働集約型から「知識集約型ビジネスモデル」への転換を進
めており、人材を最も重要な経営資産と位置付けています。この方針と人材戦略を連動させ、社員が安心して中
長期的な成長と顧客価値の向上に集中できるよう、以下のとおり給与等の方針を定めています。
a.評価方針:プロセスとヒューマンスキルの重視
昇格や昇給の評価においては、短期的な数値成果による定量評価だけでなく、顧客現場で培われる「実地の
知恵」や「本質を追求する姿勢」、OJTを通じた後輩育成への貢献など、定性的なプロセス及びヒューマンス
キルを重視しています。組織全体の知識継承や健全な企業風土づくりに貢献した社員を正当に評価し、中長期
的な成長意欲を引き出すインセンティブとしています。
b.給与・賞与:安心感を土台とした持続的成長連動型
基本給や賞与の設計においては、短期的な市場環境や業績変動により給与が大きく乱高下することを避け、
各個人の継続的な能力開発や成長スピードに合わせて着実に昇給・増加する体系としています。この安定した
報酬基盤があるからこそ、社員は目先の売上変動に惑わされず、顧客との長期的な信頼関係の構築やノウハウ
の蓄積に注力することが可能となり、業界内でも最低水準の離職率につながっています。さらに、優秀な成果
を収めた社員に対しては単なる金銭的還元にとどまらず、経営陣との対話の機会(社長会食・役員会食等)を
提供するなど、非金銭的なモチベーション要素も組み合わせることで、社員のエンゲージメント向上と自律的
な挑戦を促す独自の仕組みとして機能させています。
c.多様なキャリアパスを支えるきめ細やかな報酬体系
社員一人ひとりの適性や志向に応じた自律的なキャリア形成を支援するため、マネジメント職を志向する
ルートだけでなく、営業職や技術職としての専門性を極める多様なキャリアパスを用意しています。各職務の
特性やキャリアの段階に応じて、組織を牽引するマネジメント能力や、各分野で発揮される高度な専門スキル
を適正に評価・還元する、独自のきめ細かなランク基準を設定しており、画一的な昇進ルートにとらわれるこ
となく、個々の強みや専門性を最大限に発揮し、適性に合った形で適切に評価・処遇される仕組みを構築して
います。
②指標と目標
当社では、人材の多様性の確保を含む、人的資本の増強に関して、以下の指標を用いております。
指標
目標(2028年7月)
実績(当連結会計年度)
女性管理職比率
13.0%
10.7%
男性社員の育児休業取得率
60.0%
59.1%
(注)
当社グループとしての具体的な指標及び目標が、現時点では未設定であるため提出会社のみ記載してお
ります。
13/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
3【事業等のリスク】
有価証券報告書に記載した事業の状況、経理の状況等に関する事項のうち、経営者が連結会社の財政状態、経営成
績及びキャッシュ・フローの状況に重要な影響を与える可能性があると認識している主要なリスクは、以下のとおり
であります。
なお、以下の記載事項は、当連結会計年度末現在において当社グループが判断したものであり、当社株式の投資に
関するリスクを全て網羅するものではありません。
(1)当社グループ事業の対象について
当社グループは創業以来、中堅・中小企業を主たる顧客対象とし、顧客の抱える経営課題全般に対し、基幹システ
ムの構築、ハードウェア保守、システム運用サポート、ネットワーク構築、セキュリティ、コンテンツプロバイ
ダー、ECサイト構築、複数ネットショップ一元管理ソフト、ポイント・顧客一元管理ソフト、ホームページ活用支
援、ブランディング支援、人材教育などITを通じたトータルソリューションの提供を行っております。
従って、中堅・中小企業を取り巻く経営環境、景気動向等の変動が、当社グループの業績に影響を及ぼす可能性が
あります。また、当社グループが中堅・中小企業のニーズに合致したサービス・商品の提供を継続しえなかった場合
には、当社グループの業績及び事業展開に影響を及ぼす可能性があります。
(2)システムソリューション事業に係るリスクについて
システムソリューション事業における当社グループの主力製品は、自社オリジナルの基幹業務パッケージソフト
ウェアである「アラジンオフィス・シリーズ」であります。近年、企業におけるDX(デジタルトランスフォーメー
ション)推進に伴い、業務パッケージソフトウェア及びクラウド型サービスへのニーズが拡大するとともに、市場競
争は一層激化しております。当社グループでは、継続的な機能強化やAI技術の積極的な導入による付加価値向上に努
めておりますが、競合他社の従来型・クラウド型ソフトウェアの機能強化に加え、先進的なAI技術(生成AI等)を搭
載した競合製品の台頭や普及が急速に進んだ場合、価格競争の過熱やシェア低下等により、当社グループの業績及び
事業展開に影響を及ぼす可能性があります。
(3)Webソリューション事業に係るリスクについて
Webソリューション事業は、自社クラウドサービスである「CROSS MALL」「CROSS POINT」等を起点とする当社基幹
システムや市場の各種サービスとの連携による複合提案を含んでおります。そのため連携サービスの動向や当社サー
ビスを含むシステムトラブル等により、顧客に何らかの損害が生じ損害賠償の対象となった場合には、当社グループ
の業績及び事業展開に影響を及ぼす可能性があります。
(4)システムトラブル等について
当社グループはパソコンやコンピュータシステム、クラウドサービスなど通信ネットワークに依存しており、自然
災害や事故等による通信ネットワークの切断、サイトへの急激なアクセスの集中によるサーバの一時的な作動不能、
電力供給の停止等の予測不可能な様々な要因によってコンピュータシステムがダウンした場合、当社グループの事業
及び業績に影響を与える可能性があります。また、当社グループのコンピュータシステムは、適切なセキュリティ手
段を講じて外部からの不正アクセスを回避するよう努めておりますが、コンピュータウイルスやハッカーの侵入等に
よりシステム障害が生じ、当社グループの事業及び業績に影響を及ぼす可能性があります。
(5)競合他社や技術革新により当社グループのサービスが陳腐化するリスクについて
当社グループが属する情報サービス業界においては、技術革新のスピードが速く、その急激な変化に対応するため
に、開発部門では既存製品の改良及び研究開発に取り組んでおります。しかしながら、AI技術をはじめとした想定以
上の革新により新技術及び新サービスが普及した場合には、当社グループが提供するソフトウェア、サービス等が陳
腐化し、当社グループの業績及び事業展開に影響を及ぼす可能性があります。また、当社グループの競合先との競争
激化による製品価格の引下げや競合他社製品の性能強化が進んだ場合、同様に当社グループの業績及び事業展開に影
響を及ぼす可能性があります。
14/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(6)技術者の人材確保と育成について
当社グループは、新卒採用に加えて継続的に技術者のキャリア採用を行い技術者の育成に努めております。しかし
ながら、技術者の採用需要の高まりにより、キャリア採用で優秀な人材を適切に確保することの困難性が高まってお
ります。当社グループの企業文化や制度が評価され計画通りの採用を継続しておりますが、人材の確保及び育成が計
画通りに進まなかった場合には、当社グループの事業展開に支障が生じ、当社グループの事業成長及び業績に影響を
及ぼす可能性があります。なお、キャリア採用では在宅勤務前提で地方の優秀なエンジニアを採用する取り組みも継
続しており、引き続き優秀な人材確保に努めてまいります。
(7)機密情報の管理について
当社グループでは、事業活動を通じて顧客が保有する取引先情報や個人情報等の機密性の高い情報を取得すること
があります。このような機密性の高い情報を適切に管理するため、ISMS(ISO27001、ISO27017)認証及びプライバ
シーマーク(JISQ15001)を取得し、「情報セキュリティ要領」や「個人情報保護基準」等の社内規程に基づいた情
報管理に関する社内ルールの周知徹底をはかり、継続的な研修活動を実施するなど従業員に対する情報管理体制の強
化に努めるとともに、当社グループに派遣される派遣従業員との間においても「機密情報取扱に関する確認書」を個
別に締結するなど、機密情報の漏洩に対して防止策を講じております。しかしながら、外部からの不正アクセス、シ
ステムの欠陥や障害、機密情報の取り扱いにおける人的過失、従業員の故意等による情報の漏洩、消失、不正利用等
が発生した場合、対応次第では、信用の失墜を招き、更には損害賠償の対象となることも考えられます。そのような
場合には、当社グループの業績及び事業展開に影響を及ぼす可能性があります。
4【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
(1)経営成績等の状況の概要
当連結会計年度における当社グループ(当社及び連結子会社)の財政状態、経営成績及びキャッシュ・フロー(以
下「経営成績等」という。)の状況の概要は次のとおりであります。
①財政状態及び経営成績の状況
当連結会計年度(2025年8月1日〜2026年7月31日)におけるわが国経済は、雇用・所得環境の改善や設備投資の
拡大により、緩やかながらも回復基調にあります。一方で、中東情勢を含む地政学的リスクの高まりや円安を起因と
した物価上昇圧力、AI需要を起因とした半導体の枯渇が継続しており、引き続き注視する必要があります。
国内の情報システム投資については、人手不足への対策とするデジタル技術を活用したビジネス変革を行うDX(デ
ジタルトランスフォーメーション)を中心に活況を呈しています。このような状況のもと、当社グループは、ITの有
効活用が必要な中堅・中小企業顧客の経営課題を解決するための商材を「リアル」と「Web」の両面から開発・提案
し、サポートまで行うことで、顧客の企業力強化を図ることを「CROSS-OVER」戦略とし取り組んでまいりました。
「CROSS-OVER」戦略は、当社グループが提唱してきた独自の提案スタイルで、「リアル」と「Web」それぞれの商材
を複合的に提案することで、顧客の業務効率と販売力強化を実現するものであり、当社グループにとって商談時の競
合力を強化するだけでなく、顧客満足度も向上させるものであります。また、持続的成長を促進するため、営業とSE
を同一組織に配置し相互の連携を強化する製販一体体制を導入しております。これにより、見積時の顧客要件見極め
による案件精度の向上やプロジェクトマネジメント体制の強化、納品品質の向上によるシステム稼働後のアフターサ
ポート工数の削減が図られ、利益体質が強化されてきております。
「リアル」と「Web」それぞれの概況について、「リアル」面では、主力のパッケージソフトウェア「アラジンオ
フィス」の商品力の強化を、業種別に継続して進め、販売面でもパートナー企業との連携に加え、豊富な業種別の導
入事例をもとに顧客毎に最適なシステム活用方法をご提案させていただくことで、販売実績に加えて受注実績も堅調
に推移いたしました。「Web」面では、複数ネットショップ一元管理クラウドサービスである「CROSS MALL」につい
て、新たなネットショップとの連携開発を当連結会計年度においても継続して取り組んでまいりました。今後も引き
続き、複数モールとの連携機能強化を行うとともに、中堅大手市場へのシフトを進めることで、中長期的に販売実績
を伸ばしてまいります。ネットショップと実店舗のポイント・顧客一元管理クラウドサービスである「CROSS
POINT」については、堅調に販売実績が推移いたしました。「BACKYARD™」においては、企業の商品情報管理にかかる
煩雑な業務と負荷を解消する「ITEM PLAN(商品管理プラン)」の提供を開始しています。実店舗・EC、BtoB、
BtoC、D2Cなど販売チャネルの多様化に伴い、販売戦略の複雑性が増している中、チャネルの垣根を超えた商品管理
一元化ニーズが顕在化しております。今後これらのニーズを捉えた営業活動をするとともに、継続した機能追加を進
めてまいります。また、日々変化する利用者ニーズや環境変化に応じて、システム改善を機動的に行うため、当社で
はマイクロサービスアーキテクチャーと呼ばれる技術構成への転換を進めております。マイクロサービスアーキテク
チャーの採用により、開発期間の短縮や他社技術の積極的な取込み・連携強化を実現し、拡張性を確保することで、
より柔軟かつ持続可能な事業基盤の構築を目指しております。両事業ともに、AI技術の発展は事業成長を加速させる
好機と捉えております。中堅企業へのターゲットシフトに伴い高まる個社最適のソリューションニーズに迅速に応え
るべく、AIを活用した開発支援や業務効率化の取り組みを並行して推進しております。具体的には、設計・検証プロ
セスの迅速化、ドキュメント作成やコード補完の自動化など、生産性の向上を図っております。今後もこれらの施策
15/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
を通じて、筋肉質な事業構造の確立とともに、利用者に対してより高品質かつ迅速なサービス提供を実現してまいり
ます。
また、当連結会計年度においても、継続して製品の開発に注力しており、将来における新たな技術開発による市場
競争力向上に向け、研究開発費178,037千円を計上しております。引き続き、将来における市場競争力向上に向け、
島根県松江市の研究開発拠点「アイル松江ラボ」を中心とした研究開発活動の強化に取り組んでまいります。
この結果、当連結会計年度の経営成績は売上高20,889,513千円(前年同期比8.3%増)、営業利益5,565,654千円
(前年同期比15.5%増)、経常利益5,607,639千円(前年同期比17.6%増)、親会社株主に帰属する当期純利益
4,175,960千円(前年同期比19.7%増)となり、当社グループの経営指標である売上高営業利益率は26.6%となりま
した。また、当連結会計年度末の財政状態は、資産合計17,961,865千円、純資産合計13,863,762千円となり、財政状
態の健全性及び長期的な安全性を示す自己資本比率は77.2%となりました。
②キャッシュ・フローの状況
当連結会計年度末における現金及び現金同等物(以下、「資金」という。)は、前連結会計年度末に比べて
1,691,522千円減少し、5,710,837千円となりました。
当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。
(営業活動によるキャッシュ・フロー)
営業活動の結果増加した資金は3,455,722千円(前年同期は3,366,167千円の増加)となりました。これは主に、退
職給付信託の設定額1,000,000千円、売上債権及び契約資産の増加490,682千円等による減少があった一方で、税金等
調整前当期純利益5,607,517千円、減価償却費497,506千円、未払金の増加139,147千円等による増加があったことに
よるものであります。
(投資活動によるキャッシュ・フロー)
投資活動の結果減少した資金は3,509,041千円(前年同期は546,114千円の減少)となりました。これは主に、定期
預金の預入による支出2,200,000千円、差入保証金の差入による支出742,959千円、有形固定資産の取得による支出
395,852千円等によるものであります。
(財務活動によるキャッシュ・フロー)
財務活動の結果減少した資金は1,638,203千円(前年同期は2,080,908千円の減少)となりました。これは主に、配
当金の支払額1,550,168千円、自己株式の取得による支出86,997千円等によるものであります。
③生産、受注及び販売の実績
当社グループは単一セグメントであるため、セグメント情報については記載を省略しております。
事業といたしましては、システムソリューション事業、Webソリューション事業の2事業から構成されており、
「生産、受注及び販売の実績」に関しましては、事業別で開示しております。
イ.生産実績
当社グループのシステムソリューション事業及びWebソリューション事業における主たる業務は、システムの導
入、ECサイト・Webサイトの制作及びそれらの導入後におけるサポート等であります。これらは顧客の注文に応じ
てサービス及びサポートを提供するものであり受注形態は多岐にわたっております。このため、生産という概念が
薄く、生産実績を把握することは困難でありますので、記載を省略しております。
16/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ロ.仕入実績
当連結会計年度の仕入実績については、次のとおりであります。
事
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
業
仕入高(千円)
システムソリューション事業
前年同期比(%)
2,041,695
△8.2
1,747
△45.0
2,043,443
△8.3
Webソリューション事業
合計
ハ.受注実績
当連結会計年度の受注実績については、次のとおりであります。
事
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
業
受注高
(千円)
前年同期比
(%)
受注残高
(千円)
前年同期比
(%)
システムソリューション事業
19,856,350
16.9
5,252,699
38.0
Webソリューション事業
2,505,324
7.4
266,907
10.6
22,361,675
15.7
5,519,606
36.4
合計
ニ.販売実績
当連結会計年度の販売実績については、次のとおりであります。
事
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
業
販売高(千円)
前年同期比(%)
システムソリューション事業
18,409,842
8.4
Webソリューション事業
2,479,671
7.5
20,889,513
8.3
合計
(注)主要な販売先への販売実績については総販売実績の100分の10未満のため記載を省略しております。
(2)経営者の視点による経営成績等の状況に関する分析・検討内容
経営者の視点による当社グループの経営成績等の状況に関する認識及び分析・検討内容は次のとおりであります。
なお、文中の将来に関する事項は、当連結会計年度末現在において判断したものであります。
①重要な会計方針及び見積り
当社グループの連結財務諸表はわが国において一般に公正妥当と認められている会計基準に基づいて作成されてお
ります。これら連結財務諸表の作成に当たって当社グループが採用している重要な会計方針は、「第5 経理の状
況 1 連結財務諸表等 (1)連結財務諸表注記事項(連結財務諸表作成のための基本となる重要な事項)」に
記載のとおりであります。
連結財務諸表作成に当たって用いた会計上の見積り及び当該見積りに用いた仮定のうち、重要なものについては、
「第5 経理の状況 1 連結財務諸表等 (1)連結財務諸表注記事項(重要な会計上の見積り)」に記載のと
おりであります。
なお、連結財務諸表等には将来に対する見積り等が含まれておりますが、これらは当連結会計年度末現在における
当社グループの判断によるものであります。このような将来に対する見積り等は過去の実績や趨勢に基づき可能な限
り合理的に判断したものでありますが、判断時には予期し得なかった事象等の発生により、結果とは異なる可能性が
あります。
②財政状態の分析
(流動資産)
17/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
当連結会計年度末における流動資産は、前連結会計年度末と比べて1,076,431千円増加し、14,292,911千円とな
りました。これは主に、売掛金197,532千円、商品6,082千円等が減少した一方、契約資産688,859千円、現金及び
預金508,477千円、「その他」に含まれる前渡金29,328千円等が増加したことによります。
(固定資産)
当連結会計年度末における固定資産は、前連結会計年度末と比べて1,116,451千円増加し、3,668,954千円となり
ました。これは主に、ソフトウエア141,442千円等が減少した一方、差入保証金728,172千円、繰延税金資産
269,785千円等が増加したことによります。
(流動負債)
当連結会計年度末における流動負債は、前連結会計年度末と比べて620,534千円増加し、3,238,944千円となりま
した。これは主に、買掛金43,466千円等が減少した一方、未払法人税等445,938千円、未払金144,606千円、流動負
債の「その他」に含まれる未払消費税等33,994千円及び未払費用22,731千円等が増加したことによります。
(固定負債)
当連結会計年度末における固定負債は、前連結会計年度末と比べて1,004,511千円減少し、859,157千円となりま
した。これは主に、役員退職慰労引当金63,942千円等が増加した一方、退職給付信託の設定等により退職給付に係
る負債1,070,841千円等が減少したことによります。
(純資産)
当連結会計年度末における純資産は、前連結会計年度末と比べて2,576,859千円増加し、13,863,762千円となり
ました。これは主に、剰余金の配当1,550,877千円、「株式付与ESOP信託口」による自己株式の取得86,801千円に
よる減少があった一方、親会社株主に帰属する当期純利益4,175,960千円等による増加があったことによります。
③経営成績の分析
(売上高)
売上高は、前年同期比8.3%増の20,889,513千円となりました。当連結会計年度は、半導体不足によるハード
ウェア納品遅延があったものの、継続的な大型案件の受注と開発工程の継続した安定進捗による売上高の拡大、
仕入品値上げに伴う顧客提供価格の改定、中堅・中小企業の多様化する働き方への対応によるストック売上高の
積上げ、主力のパッケージソフトウェア「アラジンオフィス」の継続した機能強化に加え、パートナー企業と連
携し豊富な導入事例をもとに顧客ごとに最適なシステム活用方法を提案したこと等により、受注実績が堅調に推
移したことによるものであります。
また、複数ネットショップ一元管理ソフト「CROSS MALL」は、既存の顧客から収集した機能面の要望を反映す
ることで商品力を向上したことに加え、安定した新規顧客の獲得と中堅大手市場へのアプローチ強化、サービス
強化を背景とした月額利用料値上げにより、契約単価が上昇し売上高が増加しました。ネットショップと実店舗
のポイント・顧客一元管理ソフト「CROSS POINT」は、主力のファッション業から対象業種の拡大を進め、新規顧
客の獲得を継続して伸長させたことで、売上高が増加しました。
(売上原価・販売費及び一般管理費・営業利益)
売上原価は、前年同期比3.0%増の8,898,099千円となりました。これは主に、パッケージ機能の拡充、製販一
体による見積精度向上が奏功しているものの、人件費の上昇や一部仕入品の値上げ等が影響したことによりま
す。また、販売費及び一般管理費の人件費の上昇等もあったものの、営業利益は、前年同期比15.5%増の
5,565,654千円となりました。
(営業外収益・営業外費用・経常利益)
営業外収益は、前年同期比44.9%増の42,866千円となりました。これは主に、受取利息17,269千円の増加等に
よります。また、営業外費用は、前年同期比98.9%減の880千円となりました。これは主に、支払手数料73,188千
円の減少等によります。これらにより、経常利益は、前年同期比17.6%増の5,607,639千円となりました。
(特別利益・特別損失・法人税等・親会社株主に帰属する当期純利益)
特別利益は、44千円(前年同期は発生ありません)となりました。これは固定資産売却益44千円の発生によりま
す。特別損失は、前年同期比88.0%減の166千円となりました。これは固定資産除却損1,222千円の減少によりま
す。また、税金等調整前当期純利益は、前年同期比17.7%増の5,607,517千円となり、法人税、住民税及び事業税
や法人税等調整額を差し引いた結果、親会社株主に帰属する当期純利益は、前年同期比19.7%増の4,175,960千円
となりました。
18/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
④資本の財源及び資金の流動性についての分析
イ.資本の財源
当社グループは、運転資金、設備資金等の所要資金につきましては、原則として自己資金で賄うこととしてお
り、M&Aや本社移転等の一時的な資金需要が生じた場合には、主に金融機関による長期借入により資金を調達して
おります。また、機動的かつ安定的な資金を確保するため、取引銀行3行と当座貸越契約を締結しております。
ロ.資金の流動性
資金の流動性についての分析につきましては、「第2 事業の状況 4 経営者による財政状態、経営成績及び
キャッシュ・フローの状況の分析 (1)経営成績等の状況の概要 ②キャッシュ・フローの状況」の項目をご参
照ください。
5【重要な契約等】
該当事項はございません。
6【研究開発活動】
当社グループは、業務システム分野におけるAIを活用したデータ分析や業務の自動化、次世代基幹パッケージの
WEB基盤プラットフォーム検証の研究開発活動を行っております。
当連結会計年度の研究開発状況は次のとおりであります。
(1)業務システム分野におけるAIを活用したデータ分析や業務の自動化
当社グループでは、前期より複数のECモール間で商品カテゴリーを自動的に紐付けるためのカテゴリーマッピン
グ技術の研究開発を進めてきました。今期は、従来手法の課題を踏まえ、生成AIを活用した新たな推論モデルの研
究開発に重点的に取り組みました。従来は、商品名や説明文をベクトル化し、意味的類似度に基づいて最適カテゴ
リーを推定する方式を採用していましたが、複数モール間で階層構造が異なる場合に正解率が実用水準に達しない
という課題が判明しました。これに対し当連結会計年度は、商品名および各モールのカテゴリー階層情報を生成AI
に入力し、最適カテゴリーを推論させる新規スクリプトを開発しました。その結果、従来手法と比較して正解率が
大幅に向上するとともに、生成AIの推論コストを抑制した運用方式を確立しました。本スクリプトは社内サポート
チームでの試験運用を経て、現在は開発チームによる製品組み込みの検討段階へ移行しています。当社グループは
引き続き、EC事業者の業務効率化と商品データ品質向上に資する技術開発を推進し、カテゴリーマッピングの高度
化および関連機能の拡充に向けた研究開発を継続してまいります。
(2)WEB基盤プラットフォーム検証
製品・サービスの競争力強化のため、可用性、性能、拡張性、保守性、移行性、セキュリティといった多角的な
観点から技術検証を継続的に行っております。また、AI技術の積極的な活用により、開発プロセスの効率化と最適
化を推進し、開発コストと期間の削減を実現する見込みです。今後は、これらの成果を活かし、環境負荷にも配慮
しながら、開発スピードと品質の継続的な向上を追求していきます。
これらの取り組みの結果、当連結会計年度におけるグループ全体の研究開発活動の金額は、178,037千円となりま
した。
なお、当社グループは単一セグメントであるため、セグメントによる情報については記載を省略しております。
19/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第3【設備の状況】
1【設備投資等の概要】
当連結会計年度においては、653,855千円の投資をいたしました。その主なものは、自社製品開発254,315千円であ
ります。
2【主要な設備の状況】
(1)提出会社
2026年7月31日現在
帳簿価額(千円)
事業所名
(所在地)
従業員数
(名)
建物及び
構築物
工具、
器具及び
備品
大阪本社
(大阪市北区)
163,057
294,786
295,358
58,027
811,229
484
東京本社
(東京都港区)
184,274
84,174
364,858
81,295
714,602
476
名古屋支社
(名古屋市中区)
16,297
14,826
2,350
−
33,475
77
アイル松江ラボ
(島根県松江市)
302
1,318
−
−
1,620
11
17,029
2,207
−
−
19,236
6
BACKYARD TOKYO
(東京都千代田区)
(注)1
2
3
4
5
ソフト
ウエア
ソフトウエ
ア仮勘定
合計
上記設備の内容は、主として大阪・東京本社内装及びパーティション並びにコンピュータ及びそ
の関連機器、コンピュータ用電源・通信設備等の事務所設備、販売用ソフトウェア等でありま
す。なお、ソフトウエア及びソフトウエア仮勘定には、販売用ソフトウェアに係る投資額も含め
て記載しております。
従業員数には、使用人兼務取締役は含まれておりません。
現在休止中の設備はありません。
当社グループは単一セグメントであるため、セグメント情報に関連付けた記載を行っておりませ
ん。
大阪本社、東京本社、名古屋支社、アイル松江ラボ、BACKYARD TOKYOは賃借物件で、その概要は
以下のとおりです。
事業所名
(所在地)
設備の内容
年間賃借料(千円)
大阪本社
(大阪市北区)
大阪本社建物
266,823
東京本社
(東京都港区)
東京本社建物
165,900
名古屋支社
(名古屋市中区)
名古屋支社建物
14,544
アイル松江ラボ
(島根県松江市)
研究開発拠点建物
5,263
バックヤード専用拠点建物
9,939
BACKYARD TOKYO
(東京都千代田区)
(2)国内子会社
20/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2026年7月31日現在
事業所名
(所在地)
会社名
㈱ウェブベース
本社
(大阪府豊中市)
帳簿価額(千円)
建物及び
構築物
工具、器具
及び備品
ソフトウエ
ア
872
6,250
−
従業員数
(名)
合計
7,122
22
(注)1 上記設備の内容は主として、本社内装及びコンピュータ等であります。
2 従業員数には、取締役、パート社員は含まれておりません。
3 現在休止中の設備はありません。
4 当社グループは単一セグメントであるため、セグメント情報に関連付けた記載を行っておりませ
ん。
5 本社は賃借物件で、その概要は以下のとおりです。
事業所名
(所在地)
本社
(大阪府豊中市)
設備の内容
年間賃借料(千円)
本社建物
5,926
(3)在外子会社
該当事項はありません。
3【設備の新設、除却等の計画】
(1)重要な設備の新設等
投資予定金額
会社名
事業所名
所在地
提出会社
名古屋市
中村区
設備の内容
名古屋支社
移転
総額
(千円)
資金調達
既支払額方法
(千円)
151,159
32,359 自己資金
着手及び完了予定年月
着手
完了
2026.8
2026.11
完成後の
増加能力
−
(注)1 金額には消費税は含まれておりません。
2 当社は、2026年9月7日付「東京本社移転に関するお知らせ」にて公表いたしましたとおり、東京
本社について移転(2028年3月予定)することといたしました。東京本社移転に伴い、設備の新設
を見込んでいますが、昨今の経済情勢の不確実性や施工業者との交渉状況等を鑑み、現時点におけ
る投資予定金額は記載しておりません。
(2)重要な設備の除却等
「2 主要な設備の状況」に記載している提出会社の建物及び構築物等の帳簿価額については、「(1)重要な
設備の新設等」に記載の名古屋支社及び東京本社移転に合わせて一部を償却又は除却する予定です。
21/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第4【提出会社の状況】
1【株式等の状況】
(1)【株式の総数等】
①【株式の総数】
種類
発行可能株式総数(株)
普通株式
60,000,000
計
60,000,000
②【発行済株式】
種類
事業年度末現在発行数(株)
(2026年7月31日)
普通株式
25,042,528
25,042,528
計
上場金融商品取引所名又
は登録認可金融商品取引
業協会名
内容
25,042,528
東京証券取引所
(プライム市場)
単元株式数
100株
25,042,528
―
―
提出日現在発行数(株)
(2026年10月16日)
(注)普通株式は、完全議決権株式であり、権利内容に何ら限定のない当社における標準となる株式であります。
(2)【新株予約権等の状況】
①【ストックオプション制度の内容】
該当事項はありません。
②【ライツプランの内容】
該当事項はありません。
③【その他の新株予約権等の状況】
該当事項はありません。
(3)【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当事項はありません。
(4)【発行済株式総数、資本金等の推移】
年月日
発行済株式
総数増減数
(株)
発行済株式
総数残高
(株)
資本金増減額
(千円)
資本金残高
(千円)
2019年11月1日
12,521,264
25,042,528
−
354,673
(注)株式分割(1:2)によるものであります。
22/104
資本準備金
増減額
(千円)
−
資本準備金
残高
(千円)
319,673
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(5)【所有者別状況】
2026年7月31日現在
株式の状況(1単元の株式数100株)
区分
政府及び
地方公共金融機関
団体
金融商品
取引業者
その他の
法人
外国法人等
個人以外
個人
その他
個人
計
単元未満
株式の状
況(株)
株主数
(人)
−
11
25
26
91
19
3,229
3,401
−
所有株式数
(単元)
−
20,087
1,947
96,857
32,833
204
98,357
250,285
14,028
所有株式数の割合
(%)
−
8.03
0.78
38.69
13.12
0.08
39.30
100
−
(注)自己株式13,074株は、「個人その他」に130単元、「単元未満株式の状況」に74株含まれております。
(6)【大株主の状況】
2026年7月31日現在
氏名又は名称
所有株式数
(株)
住所
発行済株式(自己
株式を除く。)の
総数に対する所有
株式数の割合
(%)
㈲GTホールディング
滋賀県大津市千石台3番8号
8,380,000
33.48
岩本
滋賀県大津市
2,032,000
8.12
滋賀県大津市千石台3番8号
1,280,000
5.11
日本マスタートラスト信託銀行㈱
東京都港区赤坂1丁目8番1号
(信託口)
1,274,400
5.09
鈴木
1,200,000
4.79
哲夫
OLIVE㈱
太一
兵庫県西宮市
アイル社員持株会
大阪市北区大深町3番1号
741,923
2.96
アイル役員持株会
大阪市北区大深町3番1号
512,123
2.05
377,700
1.51
376,700
1.51
375,300
1.50
16,550,146
66.12
NORTHERN TRUST CO.(AVFC)RE
50 BANK STREET CANARY WHARF LONDON E14
NON TREATY CLIENTS ACCOUNT
(常任代理人香港上海銀行東京 5NT, UK
支店 セキュリティーズ・サービ (東京都中央区日本橋3丁目11番1号)
シズ・オペレーションズ)
SIX SIS LTD.
BASLERSTRASSE 100, CH-4600 OLTEN
(常任代理人
決済事業部)
㈱三菱UFJ銀行
SWITZERLAND
(東京都千代田区丸の内1丁目4番5号)
㈱日本カストディ銀行(信託口) 東京都中央区晴海1丁目8番12号
計
−
23/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(7)【議決権の状況】
①【発行済株式】
2026年7月31日現在
区分
株式数(株)
議決権の数(個)
内容
無議決権株式
−
−
−
議決権制限株式(自己株式等)
−
−
−
議決権制限株式(その他)
−
−
−
−
−
完全議決権株式(自己株式等)
普通株式
13,000
完全議決権株式(その他)
普通株式
25,015,500
単元未満株式
普通株式
14,028
−
−
発行済株式総数
25,042,528
−
−
総株主の議決権
−
250,155
単元株式数は100株であります。
250,155
−
(注)1. 「単元未満株式」欄の普通株式には、自己株式74株が含まれております。
2.「完全議決権株式(その他)」の欄の普通株式には、「株式付与ESOP信託口」が保有する当社株式29,700株
(議決権の数297個)が含まれております。
②【自己株式等】
2026年7月31日現在
所有者の氏名又は
名称
所有者の住所
自己名義所有株式
数(株)
株式会社アイル
大阪市北区大深町
3番1号
13,000
計
−
13,000
他人名義所有株式所有株式数の合計
数(株)
(株)
発行済株式総数に
対する所有株式数
の割合(%)
−
13,000
0.05
−
13,000
0.05
(8)【役員・従業員株式所有制度の内容】
(株式付与ESOP信託)
当社は、2025年9月5日開催の取締役会において、当社社員(以下「社員」という。)に対する新たなインセン
ティブプラン(以下「本制度」という。)の導入を決議しました。
①本制度の概要
当社は、社員を対象に、当社の中長期的な業績向上と企業価値増大への貢献意識を高めることを目的として、本
制度を導入します。本制度は、株式付与ESOP(Employee Stock Ownership Plan)信託(以下「ESOP信託」とい
う。)と称される仕組みを採用します。ESOP信託とは、米国のESOP制度を参考にしたインセンティブプランであ
り、ESOP信託が取得した当社株式を一定の要件を充足する社員に交付するものです。
本制度の導入により、社員は当社株式の株価上昇による経済的な利益を収受することができるため、株価を意識
した社員の業務遂行を促すとともに、社員の勤労意欲を高める効果が期待できます。また、ESOP信託の信託財産に
属する当社株式に係る議決権行使は、受益者候補である社員の意思が反映される仕組みであり、社員の経営参画を
促す企業価値向上プランとして有効です。
制度開始日は2025年9月10日としております。
②社員に取得させる予定の株式の総数
29,700株
③ESOP信託による受益権その他の権利を受けることができる者の範囲
社員のうち受益者要件を充足する者
24/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2【自己株式の取得等の状況】
【株式の種類等】
会社法第155条第7号に該当する普通株式の取得
(1)【株主総会決議による取得の状況】
該当事項はありません。
(2)【取締役会決議による取得の状況】
該当事項はありません。
(3)【株主総会決議又は取締役会決議に基づかないものの内容】
区分
株式数(株)
価額の総額(千円)
当事業年度における取得自己株式(注)1.3
35
91
当期間における取得自己株式
−
−
(注)2.3
(注)1.当事業年度における取得自己株式は、単元未満株式の買取り35株によるものであります。
2.当期間における取得自己株式には、2026年10月1日からこの有価証券報告書提出日までの単元未満株式の
買取りによる株式は含まれておりません。
3.当事業年度及び当期間における取得自己株式には、「株式付与ESOP信託口」が保有する株式は含まれてお
りません。
(4)【取得自己株式の処理状況及び保有状況】
当事業年度
区分
引き受ける者の募集を行った取
得自己株式
消却の処分を行った取得自己株
式
合併、株式交換、株式交付、会
社分割に係る移転を行った取得
自己株式
その他(−)
保有自己株式数
当期間
株式数(株)
処分価額の総額
(千円)
株式数(株)
処分価額の総額
(千円)
−
−
−
−
−
−
−
−
−
−
−
−
−
−
−
−
13,074
−
13,074
−
(注)1.当期間における保有自己株式数には、2026年10月1日からこの有価証券報告書提出日までの単元未満株式
の買取りによる株式は含まれておりません。
2.当事業年度及び当期間における保有自己株式数には、「株式付与ESOP信託口」が保有する株式は含まれて
おりません。
25/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
3【配当政策】
当社は、株主の皆様に対する利益還元を経営の重要課題のひとつと位置付けており、業界における競争力を維持・
強化するための内部留保、株主資本利益率の水準、配当性向等を総合的に勘案して成果の配分を行っていくことを基
本方針としておりますが、その中でも配当性向を主要な指標と考えております。連結配当性向は40%を目安に50%を
目標とし、収益力の向上に努めると共に財務体質の強化を図りながら、株主の皆様のご支援に報いるよう努力してま
いる所存でございます。当社は、中間配当及び期末配当の年2回の剰余金の配当を行うこととしており、これらの剰
余金の配当の決定機関は、期末配当については株主総会、中間配当については取締役会であります。
なお、当社は、会社法第454条第5項の規定に基づき、取締役会決議において中間配当を行うことができる旨、定
款で定めております。
当事業年度の配当につきましては、上記方針に基づき1株当たり32円の中間配当を実施し、1株当たり35円の期末
配当を、2026年10月23日開催予定の定時株主総会で決議して実施する予定であります。これにより、当事業年度の連
結配当性向は、40.1%となる予定であります。
内部留保資金につきましては、事業の効率化と事業拡大のための投資等に充当し、なお一層の業容拡大を目指し、
企業体質の強化を図り、積極的な事業展開を行っていくために有効活用してまいりたいと考えております。
当事業年度に係る剰余金の配当は以下のとおりであります。
配当金の総額
(千円)
決議年月日
2026年3月6日
取締役会決議
(注)1
2026年10月23日
定時株主総会決議(予定)(注)2
1株当たりの配当額
(円)
800,943
32.0
876,030
35.0
(注)1.2026年3月6日開催の取締役会決議による配当金の総額には、「株式付与ESOP信託口」が基準日(2026年1月
31日)時点で保有する当社株式29,700株に対する配当金950,400円を含めております。
2.2026年10月23日開催(予定)の定時株主総会決議による配当金の総額には、「株式付与ESOP信託口」が基準日
(2026年7月31日)時点で保有する当社株式29,700株に対する配当金1,039,500円を含めております。
26/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
4【コーポレート・ガバナンスの状況等】
(1)【コーポレート・ガバナンスの概要】
①コーポレート・ガバナンスに関する基本的な考え方
当社は企業価値の持続的な向上と、当社の全てのステークホルダーから信頼を得ることが企業としての使命であ
り、株主に対する責任を果たす上で重要事項であると考えております。そのためには、高い透明性及び公正性を持
ちコンプライアンスを遵守した経営の推進が何よりも重要と認識しております。このような認識のもと、当社では
迅速な意思決定の実行、社内外に対する公正かつ適切な情報開示及び監査体制の充実を図ることで、経営の効率性
を向上させコーポレート・ガバナンスも一層強化し、企業としての社会的責任を果たしたいと考えております。
②企業統治の体制の概要及び当該体制を採用する理由
イ.企業統治の体制の概要
当社は、監査等委員会設置会社制度を採用しており、コーポレート・ガバナンス体制の構築に対し、経営の意思
決定機関である取締役会と、経営の監査機関としての監査等委員会を設けております。2026年10月16日(有価証券
報告書提出日)現在の取締役会は、監査等委員である取締役以外の取締役12名(代表取締役社長岩本哲夫氏、岩本
亮磨氏、尾崎幸司氏、土井正志氏、山本浩孝氏、戸田泰裕氏、宮久保貴義氏、池本任男氏、奥田好秀氏(社外取締
役)、下島文明氏(社外取締役)、正脇久昌氏(社外取締役)、金井路子氏(社外取締役))及び監査等委員であ
る取締役3名(大黒仁士氏、三田与志雄氏(社外取締役)、岩谷博紀氏(社外取締役))の合計15名で構成され、
毎月1回定時取締役会を開催しており経営の基本方針並びに法令で定められた事項やその他経営に関する重要事項
を決定するとともに、取締役会以外の経営会議において各々の専門分野の観点から十分な審議を行った上で、監査
等委員である取締役が参加する取締役会において、さらに議論を深め、意思決定を行っております。
2026年10月16日(有価証券報告書提出日)現在の監査等委員会は、監査等委員である取締役3名(大黒仁士氏
(常勤監査等委員)、三田与志雄氏(社外取締役)、岩谷博紀氏(社外取締役))で構成され、監査等委員である
取締役は、取締役会等の経営執行における重要な会議に出席し意見を述べるとともに、必要に応じて各業務執行組
織に直接聴取を行うなどの方法により、取締役及び業務執行機能の監査を実施しており、会計監査人や内部監査部
門とも連携を図る体制を整えております。
経営会議及び代表取締役を通して、取締役会や経営会議において決定した重要事項について、各事業部の執行役
員及びマネージャーに指示、各事業部のメンバーに対して、その周知を行います。さらに、各事業部の執行役員及
びマネージャーは取締役会、経営会議及び代表取締役の指示に従い営業やサポートに関する戦略について討議し、
代表取締役又は経営会議を通して取締役会に報告や提案を実施しております。さらに、当社独自の月報会議(月次
報告会議)は、月1回開催され、当社の経営戦略を全社員に周知徹底することで、会社の意思決定を迅速に伝え、
スピードある戦術の展開と経営の透明性の向上に役立てております。
27/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ロ.取締役会の活動状況
当事業年度において当社は取締役会を原則として月1回開催しており、個々の取締役会の出席状況については次
のとおりであります。
氏名
開催回数
出席回数
岩本
哲夫
13回
13回
岩本
亮磨
13回
13回
尾崎
幸司
13回
13回
土井
正志
13回
13回
山本
浩孝
13回
13回
戸田
泰裕
13回
13回
宮久保
貴義
13回
13回
池本
任男
13回
13回
奥田
好秀
13回
13回
下島
文明
13回
13回
正脇
久昌
13回
13回
金井
路子
10回
10回
大黒
仁士
13回
13回
三田
与志雄
13回
13回
岩谷
博紀
13回
13回
(注)
金井路子氏は、前年の定時株主総会(2025年10月24日開催)において新たに社外取締役に選任されたた
め、開催回数及び出席回数の記載は他の取締役と異なります。
取締役会における具体的な検討内容は、決算開示に関する事項、当社及び子会社の部門別月次損益に関する事
項、連結及び単体予算並びに中期経営計画に関する事項、組織変更及び人事並びに給与制度改定に関する事項、規
則規程改定に関する事項、短期資金借入に関する事項、投資先企業に関する事項、サステナビリティへの取組に関
する事項、IR活動に関する事項等であります。
ハ.当該体制を採用する理由
当社では、継続的に企業価値の向上を図るため経営の透明性と迅速化が重要な要因であると認識しております。
2026年10月16日(有価証券報告書提出日)現在、取締役会において監査等委員である取締役以外の取締役12名のう
ち4名及び監査等委員である取締役3名のうち2名の合計6名が社外取締役であり、経営の透明性、公正さに対す
る監視を行っております。取締役会は、毎月1回定時取締役会を開催し経営の基本方針等の重要事項を決定すると
ともに、取締役会及び経営会議での決定事項について、各事業部の執行役員及びマネージャー並びに各事業部のメ
ンバーへ迅速な周知を行います。さらに当社独自の月報会議(月次報告会議)においても、経営者が全社員に対し
戦略的方向性及び経営の意思決定を伝えることで、経営の透明性と迅速化の向上に努めております。また、内部監
査につきましては、代表取締役直属の機関として内部監査室(3名)を設置し、社内の業務監査を行い、業務の改
善提案を行うとともに、監査結果を随時代表取締役及び取締役会並びに監査等委員会へ報告することで企業活動の
信頼性の向上に努めております。また、内部監査担当者は監査等委員会及び会計監査人と定期的に情報交換を行い
相互連携を図るとともに、監査等委員会及び会計監査人からの助言等を得て内部監査の充実化を図るなど、企業統
治の体制に対し十分な監査体制を構築するため、上記の体制を採用しております。
28/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(企業統治体制の概要図)
③企業統治に関するその他の事項
イ.内部統制システム
取締役の職務の執行が法令及び定款に適合することを確保するための体制その他会社の業務の適正を確保するため
の体制についての決定内容の概要は以下のとおりであります。
(1).当社及び当社子会社の取締役・使用人の職務の執行が法令・定款に適合することを確保するための体制
職務の執行が、法令、定款並びに社会規範・倫理、社内規程・行動規範・行動指針等に適合することを確保し、
適正かつ健全に行われるためのコンプライアンス体制を構築する。コンプライアンス体制の徹底を図るため、当社
経営管理本部が子会社を含めたグループ全体のコンプライアンス体制の整備と問題点の把握に努める。また、内部
監査担当者は、内部監査規程に基づき、監査等委員会と連携を図り、子会社を含めたグループ全体の職務執行に関
するコンプライアンス遵守状況等について監査し、その内容について当社代表取締役及び当社監査等委員会に報告
する。
(2).取締役の職務の執行に係る情報の保存及び管理に関する体制
ⅰ 当社グループは、取締役の職務の執行に係る情報については「文書管理規程」、その他の社内規程に基づき、
適切・確実に、定められた期間、保存・管理する。
ⅱ 取締役は職務の執行状況を確認するため、ⅰに定める文書を随時閲覧することができるものとする。
(3).当社及び当社子会社の損失の危険の管理に関する規程その他の体制
当社グループは、経営に重大な損失を与えるおそれのあるリスク(コンプライアンス、財務、法務、環境、品
質、災害、情報セキュリティ等)について、規程・ガイドラインの制定、研修の実施、マニュアル作成・配布等を
行うものとする。また、当社グループ全体のリスク状況に関しては当社リスク管理委員会が把握し、その実効性を
確保する。なお、新たに生じた重要なリスクについては当社取締役会においてすみやかに対応責任者となる取締役
を定めるものとする。
(4).当社及び当社子会社の取締役の職務の執行が効率的に行われることを確保するための体制
ⅰ 取締役の役割分担、各部署の職務分掌、指揮命令系統、権限並びに意思決定のルールを職務分掌規程、職務権
限規程等に明確に定め、適切に権限を委譲し効率的に職務を遂行する。取締役会で決議すべき事項及び承認すべき
事項は取締役会規程に定め、その他の重要事項の審議若しくは決定を行う機関として、経営会議や全社会議等を設
置し効率的な運営を図る。また、子会社においてもこれに準拠した体制を構築する。
ⅱ 当社グループは、中期経営計画及び単年度の経営計画に基づき、各部署及び子会社において目標達成に向けて
職務を遂行することとし、毎月開催される当社取締役会において月次業績のレビューを行い、必要に応じて改善
策、目標修正を講ずる。
(5).その他の当社及び子会社からなる企業集団における業務の適正を確保するための体制
当社グループにおける業務の適正と効率化の確保を図るため、「関係会社管理規程」を整備しており、業務執行
を担当する取締役は子会社から定期的に報告を受け、代表取締役又は取締役会に報告し、必要に応じて子会社に対
29/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
し指示・要請を行う体制をとる。また、子会社への監査等委員の派遣及び内部監査室による内部監査の実施等によ
り、当社グループの企業集団としてのリスク管理体制及び法令遵守体制の強化を図る。
(6).監査等委員会の職務を補助すべき取締役及び使用人に関する事項並びに当該取締役及び使用人の他の取締役
からの独立性に関する事項、監査等委員会の当該取締役及び使用人に対する指示の実効性の確保に関する事
項
監査等委員会が職務を補助する使用人を置くことを求めた場合、適宜、専任又は兼任による使用人を置くことと
する。また、監査等委員会の職務を補助する使用人の職務については、取締役からの独立性を確保するものとし、
任命、異動、人事考課などについては、監査等委員会の承認を得た上で決定するものとする。なお、監査等委員会
の職務を補助すべき取締役は置かないものとする。
(7).当社及び当社子会社の取締役及び使用人等が当社監査等委員会に報告するための体制その他監査等委員会へ
の報告に関する体制
当社グループの取締役及び使用人等は、著しい損害を及ぼす事実が発生し、又は発生するおそれがあるとき、信
用を著しく失墜させる事態、内部管理の体制・手続き等に関する重大な欠陥や問題、法令違反等の不正行為や重大
な不当行為等が生じたときは、直ちに書面若しくは口頭にて当社監査等委員会に報告することとする。当社監査等
委員は取締役会のほか、重要な会議に出席することができる。また当社監査等委員会は、必要に応じて、取締役及
び使用人等に対して報告を求めることができ、いつでも、経営会議等各種会議の議事録及び議事資料を自由に閲覧
することができるものとする。また、当社グループは、当該報告を行った取締役及び使用人等に対し、当該報告を
行ったことを理由として、不利な取り扱いを行うことを禁止するものとする。
(8).監査等委員の職務の執行について生ずる費用の前払い又は償還の手続きその他の当該職務の執行について生
ずる費用又は債務の処理に係る方針に関する事項
監査等委員がその職務の執行につき、費用の前払い等を請求したときは、その費用又は債務が当該監査等委員の
職務の執行に必要でないことを証明した場合を除き、これを拒むことはできない。
(9).その他監査等委員会の監査が実効的に行われることを確保するための体制
監査等委員会は、会計監査人、内部監査担当者とそれぞれ定期的に意見・情報交換を行い、連携して監査の実効
性を確保するものとする。また、監査等委員会は職務の遂行に必要と判断したときは、前項に定めのない事項に関
しても、取締役及び使用人並びに会計監査人に対して報告を求めることができることとする。
(10).財務報告の信頼性を確保するための体制
財務報告の信頼性を確保するために内部統制システムを構築し、その仕組みの適正性を継続的に評価すること
で、金融商品取引法に基づく内部統制報告書の信頼性を確保することとする。
(11).反社会的勢力排除に向けた体制
経営管理本部を反社会的勢力対応部署と位置づけ、公益財団法人大阪府暴力追放推進センターへ加盟し、反社会
的勢力の動向に関する情報収集に努めるとともに、所轄警察署、顧問弁護士との連携体制の構築を行うものとす
る。また、「反社会的勢力対応基準」により、取引先の信用調査の実施及び反社会的勢力への対応に関する基準・
要領等を定めるものとする。
ロ.リスク管理体制
リスク管理体制につきましては、経営に重大な損失を与えるおそれのあるリスク(コンプライアンス、財務、法
務、環境、品質、災害、情報セキュリティ、会社存続自体に影響を与えるリスク等)については、それぞれの対応部
署にて、規程・ガイドラインの制定、研修の実施、マニュアル作成・配布等を行うものとしております。また、全社
的組織横断的リスク状況に関しては代表取締役をそれぞれの委員長とするリスク管理委員会とサステナビリティ推進
委員会が情報収集を行い、予防及び対処法の検討を行っており、重要性・緊急性の高いリスクについては、適宜に取
締役会で報告することで、その実効性を確保しております。なお、法律上や税務等の企業経営に係る重要な問題で専
門的な判断を必要とする場合には、顧問弁護士及び顧問税理士から適宜アドバイスを受ける体制を取っております。
ハ.子会社の業務の適正を確保するための体制整備の状況
当社グループにおける業務の適正と効率化の確保を図るため、「関係会社管理規程」を整備しており、業務執行を
担当する取締役は子会社から定期的に報告を受け、代表取締役又は取締役会に報告し、必要に応じて子会社に対し指
示・要請を行う体制を取っております。
また、子会社への監査等委員の派遣及び内部監査室による内部監査の実施等により、当社グループの企業集団とし
てのリスク管理体制及び法令遵守体制の強化を図っております。
30/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ニ.取締役の定数
当社の取締役(監査等委員である取締役を除く。)は15名以内、また監査等委員である取締役は5名以内とする旨
を定款に定めております。
ホ.取締役の選任の決議要件
当社は、取締役の選任決議について、議決権を行使することができる株主の議決権の3分の1以上を有する株主が
出席し、その議決権の過半数をもって行う旨、また累積投票によらない旨を定款に定めております。
ヘ.取締役及び会計監査人の責任免除
当社は、取締役及び会計監査人の責任免除について、取締役及び会計監査人が職務の遂行にあたり期待される役割
を十分に発揮できるようにするため、会社法第426条第1項の規定により、任務を怠ったことによる取締役(取締役
であった者を含む。)及び会計監査人(会計監査人であった者を含む。)の損害賠償責任を法令の限度において、取
締役会の決議によって免除することができる旨を定款に定めております。
ト.取締役及び会計監査人の責任限定
当社と取締役(業務執行取締役等である者を除く。)及び会計監査人は会社法第427条第1項の規定に基づき、同
法第423条第1項の損害賠償責任を限定する契約を締結しております。当該契約に基づく損害賠償の責任の限度額
は、法令が規定する額としております。
チ.役員等賠償責任保険契約の内容の概要
当社は、当社及び子会社の取締役、監査役を被保険者として、会社法第430条の3第1項に規定する役員等賠償責
任保険契約を保険会社との間で締結しており、その保険料を全額当社が負担しております。本契約においては、被保
険者が当社及び子会社の取締役、監査役としての業務につき行った行為(不作為を含む。)に起因して損害賠償請求
がなされたことにより、被保険者が損害賠償金及び争訟費用を負担することで被る損害が填補されます。
なお、被保険者が私的な利益又は便宜の供与を違法に得たことや被保険者の犯罪行為に起因する損害等は補償対象
外とすることにより、当社及び子会社の取締役、監査役の職務の執行の適正性が損なわれないようにするための措置
を講じております。
リ.株主総会の特別決議要件
当社は、会社法第309条第2項に定める株主総会の特別決議要件について、議決権を行使することができる株主の
議決権の3分の1以上を有する株主が出席し、その議決権の3分の2以上をもって行う旨を定款で定めております。
これは、株主総会における特別決議の定足数を緩和することにより、株主総会の円滑な運営を行うことを目的とする
ものであります。
ヌ.自己株式の取得
当社は、自己の株式の取得について、経済情勢の変化に対応して財務政策等の経営諸施策を機動的に遂行すること
を可能とするため、会社法第165条第2項の規定に基づき、取締役会の決議によって市場取引等により自己の株式を
取得することができる旨を定款に定めております。
ル.中間配当
当社は、会社法第454条第5項の規定に基づき、取締役会決議において中間配当を行うことができる旨を定款で定
めております。これは、株主への利益還元を機動的に行うことを目的とするものであります。
31/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(2)【役員の状況】
① 役員一覧
イ.2026年10月16日(有価証券報告書提出日)現在の当社の役員の状況は、以下のとおりです。
男性 14名
女性
役職名
取締役社長
(代表取締役)
1名
(役員のうち女性の比率 6.7%)
氏名
岩
本
哲
生年月日
夫
1955年8月4日生
略歴
1979年4月
㈱大塚商会入社
1990年11月
同社退職
1991年2月
当社設立
1991年2月
当社
任期
所有株式数
(株)
(注)3 2,032,000
代表取締役社長
就任(現任)
2008年4月
㈱富士通マーケティング(現
2011年10月
富士通Japan㈱)入社
同社退職
2011年11月
当社入社
当社経営企画室部長就任
2012年4月
2012年8月
当社
当社
執行役員就任
システムソリューション
事業部パートナー推進
部長就任
2013年10月
取締役副社長
SX本部長
兼
経営企画本部長
岩
本
亮
磨
1986年3月8日生
兼
CROSS事業部管掌
当社
当社
取締役就任
パートナー推進本部長
2014年5月
就任
㈱ウェブベース
2014年8月
当社
ビジネスパートナー推進
本部長就任
2015年8月
当社
2019年8月
当社
ビジネスパートナー推進
統括本部長就任
経営企画本部長
2023年10月
2024年8月
当社
当社
就任(現任)
常務取締役就任
CROSS事業部管掌
2024年10月
当社
(現任)
取締役副社長
2026年8月
当社
1995年4月
当社入社
2007年8月
当社
東京システムソリューシ
ョン営業部長就任
2007年10月
当社
執行役員就任
2008年10月
当社
取締役就任
2010年8月
当社
営業本部長就任
2011年8月
㈱ウェブベース
2011年10月
(現任)
当社常務取締役就任
2012年8月
当社
2014年8月
当社
2016年4月
当社
専務取締役就任(現任)
2019年8月
当社
システムソリューション
取締役就任
(注)3
96,000
(注)3
151,200
就任(現任)
専務取締役
システムソリューション
事業部管掌
尾
崎
幸
司
1973年1月4日生
SX本部長就任(現任)
取締役就任
システムソリューション
事業部長就任
システム営業統括本部長
就任
事業部管掌(現任)
32/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
役職名
氏名
生年月日
略歴
1996年4月
2008年10月
任期
所有株式数
(株)
(注)3
132,000
(注)3
135,200
当社入社
当社 システムソリューション
事業部システムサポート
部長就任
常務取締役
システムソリューション
事業部管掌
2010年5月
土
井
正
志
1974年1月6日生
当社
当社
取締役就任
システムサポート本部長
就任
2013年10月
当社
常務取締役就任(現任)
2017年8月
当社
システムサポート統括
本部長就任
2019年8月
当社
システムソリューション
事業部管掌(現任)
1996年4月
2009年10月
当社入社
当社 システムソリューション
事業部Webソリューショ
ン部長就任
常務取締役
CROSS事業部長
山
本
浩
孝
1972年7月19日生
2010年5月
2010年10月
当社
当社
執行役員就任
取締役就任
2012年8月
当社
Webソリューション事業
部長就任
2014年8月
2015年8月
当社
当社
ASP事業部長就任
クラウド事業部長就任
2016年8月
当社
CROSS事業部長
兼 WEBソリューション
2017年8月
当社
2018年10月
当社
1993年7月
1996年2月
1996年8月
2000年7月
2000年8月
太平洋總業サービス㈱入社
同社退職
道家税理士事務所入所
同事務所退職
㈱イッコー(現 Jトラスト㈱)
2001年8月
2001年8月
入社
同社退職
藤原合同会計事務所(現 TFG税
2002年11月
2002年12月
理士法人)入所
同事務所退職
㈱フジオフードシステム(現
事業部長就任
CROSS事業部長
就任(現任)
取締役
経営管理本部長
戸
田
泰
裕
1972年11月24日生
2005年10月
2005年10月
2008年7月
2008年7月
2008年10月
2009年2月
2011年8月
2011年10月
常務取締役就任(現任)
㈱フジオフードグループ本社)
入社
同社退職
夢の街創造委員会㈱(現㈱出 (注)3
前館)入社
同社退職
当社入社
当社経営管理本部長
就任(現任)
当社執行役員就任
㈱ウェブベース 監査役就任
2024年5月
当社取締役就任(現任)
㈱ウェブベース 取締役就任
2025年4月
(現任)
同社経営管理事業本部副本部長
就任
同社経営管理事業本部長
就任(現任)
33/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
役職名
取締役
経営管理本部
人事部長
氏名
宮
久
保
生年月日
貴
義 1972年5月30日生
略歴
1995年4月
2011年4月
当社入社
当社経営管理本部人事部長
2014年4月
当社
2014年8月
当社
経営管理本部人事総務
部長就任
2014年10月
2016年4月
当社
当社
内部監査室長就任
経営管理本部人事総務
2017年10月
当社
取締役就任(現任)
2024年8月
当社
経営管理本部人事部長
任期
所有株式数
(株)
就任
執行役員就任
(注)3
20,000
(注)3
部長就任
就任(現任)
1990年4月
1996年3月
三菱電機関西コンピュータシス
テム㈱(現三菱電機デジタル
イノベーション㈱)入社
同社退職
1996年3月
㈱帝人システムテクノロジー
(現 インフォコム㈱)入社
2000年9月
同社退職
2000年10月
2004年5月
㈱ジークス入社
同社退職
2004年6月
2005年4月
㈱ナスピア入社
同社退職
2005年4月
夢の街創造委員会㈱(現㈱出
前館)入社
取締役
CROSS事業部
CROSS開発部長
2005年8月
2008年5月
2008年6月
池
本
任
男
1967年4月28日生
2008年10月
2009年3月
2013年8月
2014年8月
2015年8月
2016年8月
同社取締役就任
同社取締役退任
当社入社
当社情報システム部長就任
当社開発本部長就任
当社執行役員就任
当社 Webソリューション
事業部Webシステム開発
部長就任
当社 ASP事業部ASPサービス
開発部長就任
当社 クラウド事業部
クラウド開発部長就任
当社 CROSS開発部長
兼 WEBソリューション
2017年8月
当社
開発部長就任
CROSS事業部CROSS研究
開発室長就任
2018年10月
当社
当社
取締役就任(現任)
CROSS事業部CROSS開発
2019年8月
部長就任(現任)
34/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
役職名
氏名
生年月日
略歴
1978年4月
小西六写真工業㈱(現 コニカ
1988年9月
ミノルタ㈱)入社
朝日麦酒㈱(現 アサヒグループ
2010年3月
ホールディングス㈱)入社
アサヒビール㈱執行役員財務部
2011年7月
長就任
アサヒグループホールディング
任期
所有株式数
(株)
ス㈱執行役員財務部門ゼネラル
マネジャー兼アサヒマネジメン
2013年3月
取締役
奥
田
好
秀
トサービス㈱専務取締役就任
アサヒグループホールディング
ス㈱取締役兼執行役員兼アサヒ (注)3
プロマネジメント㈱代表取締役
1956年1月3日生
2015年3月
400
社長就任
アサヒグループホールディング
ス㈱常務取締役兼常務執行役員
兼アサヒプロマネジメント㈱代
2017年3月
表取締役社長就任
アサヒグループホールディング
ス㈱専務取締役兼専務執行役員
就任
取締役
下
島
文
明
1953年1月10日生
2019年3月
2021年10月
同社常勤監査役就任
1976年4月
富士通㈱入社
2006年4月
同社関西営業本部長就任
2007年6月
2009年6月
2010年4月
2013年6月
同社経営執行役就任
同社経営執行役常務就任
同社執行役常務就任
富士通フロンテック㈱代表取締
(注)3
役社長就任
同社常任顧問就任
同社顧問就任
㈱東邦システムサイエンス
社外取締役就任
2017年6月
2018年6月
2020年6月
正
脇
久
昌
当社
1982年4月
㈱住友銀行(現㈱三井住友銀
1959年2月7日生
2013年4月
2016年4月
2021年7月
2021年10月
取締役
金
井
路
子
1975年1月10日生
社外取締役就任(現任)
2021年10月
2001年4月
2008年4月
2012年4月
取締役
当社
社外取締役就任(現任)
行)入行
同行財務企画部グループ長就任
同行財務開発室長就任
同行理事財務企画部部付部長就
任
(注)3
三井住友ファイナンス&リース
㈱執行役員経理部長就任
同社常務執行役員就任
同社顧問就任
当社
㈱エルコンパス入社
1999年2月
2003年2月
2014年2月
㈱インデックス入社
㈱ディー・エヌ・エー入社
㈱グロースエンジン
代表取締役就任(現任)
タビオ㈱社外取締役就任
(現任)
2025年10月
35/104
当社
社外取締役就任(現任)
1997年7月
2021年5月
社外取締役就任(現任)
(注)3
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
役職名
氏名
取締役
大
(常勤監査等委員)
黒
任期
所有株式数
(株)
(注)4
185,600
(注)4
2017年7月
京都大学大学院法学研究科附属 (注)4
法政実務交流センター協力研究
員就任
米国ニューヨーク州弁護士登録
2017年10月
当社
2022年6月
員)就任(現任)
元気寿司㈱(現㈱Genki Global
生年月日
仁
士
1965年6月9日生
略歴
1989年4月
1991年1月
㈱大塚商会入社
同社退職
1991年2月
2010年1月
当社入社
当社内部監査室長就任
2011年8月
当社
経営管理本部人事総務
部長就任
2012年4月
2014年10月
当社
当社
執行役員就任
常勤監査役就任
2015年10月
当社
取締役(常勤監査等委
2024年5月
㈱ウェブベース
員)就任(現任)
監査役就任
(現任)
取締役
(監査等委員)
三
田
与
志
雄 1973年11月7日生
2000年10月
朝日監査法人(現有限責任 あ
2004年4月
2008年6月
ずさ監査法人)入所
公認会計士登録
有限責任 あずさ監査法人退職
2008年7月
三田公認会計士事務所開設
所長就任(現任)
2017年10月
あすなろ監査法人
代表社員就任(現任)
2017年10月
当社
社外取締役(監査等委
2023年12月
員)就任(現任)
㈱アドバンスクリエイト
社外監査役就任(現任)
2007年12月
弁護士登録
2007年12月
2011年2月
2011年2月
2014年4月
2016年7月
2016年8月
西村あさひ法律事務所入所
同事務所退職
北浜法律事務所入所
京都大学法科大学院非常勤講師
北浜法律事務所退職
岩谷・村本・山口法律事務所
パートナー弁護士就任(現任)
取締役
(監査等委員)
岩
谷
博
紀
1982年2月7日生
2017年4月
社外取締役(監査等委
Dining Concepts)
社外取締役
就任(現任)
計
(注)1
2
3
4
5
6
2,752,400
奥田好秀、下島文明、正脇久昌、金井路子、三田与志雄及び岩谷博紀は、社外取締役であります。なお、当
社は、6氏を東京証券取引所の定めに基づく独立役員として届け出ております。
当社の監査等委員会については以下のとおりであります。
委員長大黒仁士、委員三田与志雄、岩谷博紀
なお、大黒仁士は、常勤の監査等委員であります。常勤の監査等委員を選定している理由は、常勤の監査等
委員による高度な情報収集力により、実効性の高い監査活動が可能となるからであります。
2025年10月24日開催の定時株主総会終結の時から1年間。
2025年10月24日開催の定時株主総会終結の時から2年間。
専務取締役尾崎幸司の戸籍上の表記は、熊谷幸司であります。
取締役副社長岩本亮磨は、取締役社長岩本哲夫の長男であります。
36/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
7
当社は、経営環境の変化に迅速かつ的確な対応をするため、取締役会の意思決定機能、監督機能を高めると
ともに、執行責任の明確化と機動的で質の高い業務執行に専念できる経営体制を構築するため、執行役員制
度を導入しております。執行役員は、以下の6名で構成されております。
地位
氏名
担当
執
行
役
員
溝
口
孝
史
首都圏システム事業部長
執
行
役
員
垣
谷
次
郎
関西システム事業部長兼東海システム事業部長
執
行
役
員
中
村
光
徳
システムソリューション事業担当
執
行
役
員
上
田
英
知
CROSS事業マネジメント部長
執
行
役
員
藤
田
敏
行
テクニカルソリューション本部長
執
行
役
員
佐
藤
典
代
ソリューションマネジメント本部長
37/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ロ.2026年10月23日開催予定の定時株主総会の議案(決議事項)として、「取締役(監査等委員である取締役を
除く。)10名選任の件」を上程しており、当該決議が承認可決されますと、当社の役員の状況及びその任期
は、以下のとおりとなる予定です。
なお、役員の役職等については、当該定時株主総会の直後に開催が予定される取締役会の決議事項の内容
(役職等)を含めて記載しております。
男性 12名
女性
役職名
代表取締役
社長執行役員
1名
(役員のうち女性の比率 7.7%)
氏名
岩
本
哲
生年月日
夫
1955年8月4日生
略歴
任期
1979年4月
㈱大塚商会入社
1990年11月
同社退職
1991年2月
当社設立
1991年2月
当社
代表取締役社長就任
2026年10月
当社
代表取締役社長執行役員
所有株式数
(株)
(注)3 2,032,000
就任(現任)
2008年4月
㈱富士通マーケティング(現
富士通Japan㈱)入社
取締役
副社長執行役員
SX本部長
兼
経営企画本部長
兼
CROSS事業部管掌
2011年10月
2011年11月
同社退職
当社入社
2012年4月
当社
当社
経営企画室部長就任
執行役員就任
2012年8月
当社
システムソリューション
事業部パートナー推進
2013年10月
当社
当社
岩
本
亮
磨
1986年3月8日生
2014年5月
2014年8月
部長就任
取締役就任
パートナー推進本部長
就任
2019年8月
㈱ウェブベース 取締役就任
(注)3
当社 ビジネスパートナー推進
本部長就任
当社 ビジネスパートナー推進
統括本部長就任
当社経営企画本部長
2023年10月
2024年8月
当社
当社
就任(現任)
常務取締役就任
CROSS事業部管掌
2024年10月
2026年8月
2026年10月
当社
(現任)
取締役副社長就任
当社
当社
SX本部長就任(現任)
取締役副社長執行役員
1995年4月
当社入社
2007年8月
当社
東京システムソリューシ
ョン営業部長就任
2007年10月
当社
執行役員就任
2008年10月
当社
取締役就任
2010年8月
当社
営業本部長就任
2011年8月
㈱ウェブベース
2011年10月
(現任)
当社常務取締役就任
2012年8月
当社
2014年8月
当社
2016年4月
当社
システムソリューション
事業部長就任
システム営業統括本部長
就任
専務取締役就任
2019年8月
当社
システムソリューション
2026年10月
当社
事業部管掌(現任)
取締役専務執行役員
2015年8月
96,000
就任(現任)
取締役
専務執行役員
システムソリューション
事業部管掌
尾
崎
幸
司
1973年1月4日生
取締役就任
就任(現任)
38/104
(注)3
151,200
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
役職名
氏名
生年月日
略歴
1996年4月
当社入社
2008年10月
当社
2010年5月
当社
土
井
正
志
1974年1月6日生
事業部管掌
所有株式数
(株)
(注)3
132,000
システムソリューション
事業部システムサポート
部長就任
取締役就任
当社
システムサポート本部長
就任
2013年10月
2017年8月
当社
当社
常務取締役就任
システムサポート統括
2019年8月
当社
本部長就任
システムソリューション
2026年10月
当社
1996年4月
2009年10月
当社入社
当社 システムソリューション
事業部Webソリューショ
ン部長就任
当社執行役員就任
当社取締役就任
当社 Webソリューション事業
部長就任
当社 ASP事業部長就任
(注)3
当社 クラウド事業部長就任
当社 CROSS事業部長
兼 WEBソリューション
取締役
常務執行役員
システムソリューション
任期
事業部管掌(現任)
取締役常務執行役員
就任(現任)
2010年5月
2010年10月
2012年8月
取締役
常務執行役員
CROSS事業部長
山
本
浩
孝
1972年7月19日生
2014年8月
2015年8月
2016年8月
2017年8月
当社
事業部長就任
CROSS事業部長
2018年10月
2026年10月
当社
当社
就任(現任)
常務取締役就任
取締役常務執行役員
135,200
就任(現任)
取締役
上席執行役員
経営管理本部長
戸
田
泰
裕
1993年7月
1996年2月
太平洋總業サービス㈱入社
同社退職
1996年8月
2000年7月
道家税理士事務所入所
同事務所退職
2000年8月
㈱イッコー(現 Jトラスト㈱)
2001年8月
2001年8月
入社
同社退職
藤原合同会計事務所(現 TFG税
2002年11月
2002年12月
理士法人)入所
同事務所退職
㈱フジオフードシステム(現
2005年10月
2005年10月
㈱フジオフードグループ本社)
入社
同社退職
夢の街創造委員会㈱(現㈱出
2008年7月
2008年7月
2008年10月
前館)入社
同社退職
当社入社
当社経営管理本部長
2009年2月
2011年8月
2011年10月
2024年5月
就任(現任)
当社執行役員就任
㈱ウェブベース 監査役就任
当社取締役就任
㈱ウェブベース 取締役就任
2025年4月
(現任)
同社経営管理事業本部副本部長
就任
同社経営管理事業本部長
2026年10月
就任(現任)
当社取締役上席執行役員
1972年11月24日生
就任(現任)
39/104
(注)3
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
役職名
氏名
生年月日
略歴
1978年4月
小西六写真工業㈱(現 コニカ
1988年9月
ミノルタ㈱)入社
朝日麦酒㈱(現 アサヒグループ
任期
所有株式数
(株)
ホールディングス㈱)入社
2010年3月
アサヒビール㈱執行役員財務部
長就任
2011年7月
アサヒグループホールディング
ス㈱執行役員財務部門ゼネラル
マネジャー兼アサヒマネジメン
トサービス㈱専務取締役就任
2013年3月
取締役
奥
田
好
秀
1956年1月3日生
2015年3月
アサヒグループホールディング
ス㈱取締役兼執行役員兼アサヒ (注)3
プロマネジメント㈱代表取締役
社長就任
400
アサヒグループホールディング
ス㈱常務取締役兼常務執行役員
兼アサヒプロマネジメント㈱代
表取締役社長就任
2017年3月
取締役
下
島
文
明
1953年1月10日生
アサヒグループホールディング
ス㈱専務取締役兼専務執行役員
2019年3月
就任
同社常勤監査役就任
2021年10月
当社
1976年4月
富士通㈱入社
2006年4月
2007年6月
2009年6月
同社関西営業本部長就任
同社経営執行役就任
同社経営執行役常務就任
2010年4月
2013年6月
同社執行役常務就任
富士通フロンテック㈱代表取締
2017年6月
役社長就任
同社常任顧問就任
2018年6月
2020年6月
同社顧問就任
㈱東邦システムサイエンス
社外取締役就任(現任)
(注)3
社外取締役就任
取締役
取締役
正
金
脇
井
久
路
昌
子
2021年10月
当社
1982年4月
㈱住友銀行(現㈱三井住友銀
2001年4月
行)入行
同行財務企画部グループ長就任
2008年4月
2012年4月
同行財務開発室長就任
同行理事財務企画部部付部長就
2013年4月
任
(注)3
三井住友ファイナンス&リース
2016年4月
㈱執行役員経理部長就任
同社常務執行役員就任
1959年2月7日生
1975年1月10日生
社外取締役就任(現任)
2021年7月
2021年10月
同社顧問就任
1997年7月
㈱エルコンパス入社
1999年2月
2003年2月
2014年2月
㈱インデックス入社
㈱ディー・エヌ・エー入社
㈱グロースエンジン
2021年5月
代表取締役就任(現任)
タビオ㈱社外取締役就任
当社
社外取締役就任(現任)
(現任)
2025年10月
40/104
当社
社外取締役就任(現任)
(注)3
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
役職名
氏名
取締役
大
(常勤監査等委員)
黒
任期
所有株式数
(株)
(注)4
185,600
(注)4
2017年7月
京都大学大学院法学研究科附属 (注)4
法政実務交流センター協力研究
員就任
米国ニューヨーク州弁護士登録
2017年10月
当社
2022年6月
員)就任(現任)
元気寿司㈱(現㈱Genki Global
生年月日
仁
士
1965年6月9日生
略歴
1989年4月
1991年1月
㈱大塚商会入社
同社退職
1991年2月
2010年1月
当社入社
当社内部監査室長就任
2011年8月
当社
経営管理本部人事総務
部長就任
2012年4月
2014年10月
当社
当社
執行役員就任
常勤監査役就任
2015年10月
当社
取締役(常勤監査等委
2024年5月
㈱ウェブベース
員)就任(現任)
監査役就任
(現任)
取締役
(監査等委員)
三
田
与
志
雄 1973年11月7日生
2000年10月
朝日監査法人(現有限責任 あ
2004年4月
2008年6月
ずさ監査法人)入所
公認会計士登録
有限責任 あずさ監査法人退職
2008年7月
三田公認会計士事務所開設
所長就任(現任)
2017年10月
あすなろ監査法人
代表社員就任(現任)
2017年10月
当社
社外取締役(監査等委
2023年12月
員)就任(現任)
㈱アドバンスクリエイト
社外監査役就任(現任)
2007年12月
弁護士登録
2007年12月
2011年2月
2011年2月
2014年4月
2016年7月
2016年8月
西村あさひ法律事務所入所
同事務所退職
北浜法律事務所入所
京都大学法科大学院非常勤講師
北浜法律事務所退職
岩谷・村本・山口法律事務所
パートナー弁護士就任(現任)
取締役
(監査等委員)
岩
谷
博
紀
1982年2月7日生
2017年4月
社外取締役(監査等委
Dining Concepts)
社外取締役
就任(現任)
計
(注)1
2
3
4
5
6
2,732,400
奥田好秀、下島文明、正脇久昌、金井路子、三田与志雄及び岩谷博紀は、社外取締役であります。なお、当
社は、6氏を東京証券取引所の定めに基づく独立役員として届け出る予定であります。
当社の監査等委員会については以下のとおりであります。
委員長大黒仁士、委員三田与志雄、岩谷博紀
なお、大黒仁士は、常勤の監査等委員であります。常勤の監査等委員を選定している理由は、常勤の監査等
委員による高度な情報収集力により、実効性の高い監査活動が可能となるからであります。
2026年10月23日開催の定時株主総会終結の時から1年間。
2025年10月24日開催の定時株主総会終結の時から2年間。
取締役専務執行役員尾崎幸司の戸籍上の表記は、熊谷幸司であります。
取締役副社長執行役員岩本亮磨は、代表取締役社長執行役員岩本哲夫の長男であります。
41/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
7
②
当社は、経営環境の変化に迅速かつ的確な対応をするため、従来より執行役員制度を導入しておりました
が、経営の意思決定・監督機能と業務執行機能をより明確に分離することで、コーポレート・ガバナンスの
実効性を高めるとともに、機動的かつ効率的な業務遂行力をさらに強化することを目的として、執行役員制
度を変更いたしました。なお、制度変更後の執行役員は13名で、上記の取締役を兼務する者以外の執行役員
は以下のとおりであります。
地位
氏名
担当
上席執行役員
宮久保貴義
経営管理本部人事部長
上席執行役員
池
本
任
男
CROSS事業部 CROSS開発部長
上席執行役員
溝
口
孝
史
首都圏システム事業部長
執
行
役
員
垣
谷
次
郎
関西システム事業部長兼東海システム事業部長
執
行
役
員
上
田
英
知
CROSS事業マネジメント部長
執
行
役
員
藤
田
敏
行
テクニカルソリューション本部長
執
行
役
員
佐
藤
典
代
ソリューションマネジメント本部長
社外役員の状況
2026年10月16日(有価証券報告書提出日)現在の当社の社外取締役は6名、うち監査等委員である社外取締
役は2名であります。それぞれ社外取締役は東京証券取引所の定めに基づく独立役員としての公正・中立な
立場を保持しているものと判断し、独立役員として届け出ております。
社外取締役奥田好秀氏は、大手飲料メーカーにおいて、最高財務責任者(CFO)を務めたことをはじめとし
て、総務・法務・人事・IT・監査などの様々な分野に精通し、企業経営者としての幅広い経験及びデジタルト
ランスフォーメーションに関する高い見識を有しております。同氏の豊富な経営経験者としての知識や経験を
活かし、取締役会等の重要な会議での発言や、当社のデジタルトランスフォーメーション事業活動の推進への
助言及びコンプライアンス等への対応を含めた当社のガバナンス機能の強化を期待しております。同氏は当社
経営への助言や業務執行に対する適切な監督に貢献していただくために選任しております。なお、同氏は当社
の株式を400株所有しておりますが、その他に同氏と当社の間には資本関係、取引関係、その他利害関係はあ
りません。
社外取締役下島文明氏は、大手コンピュータメーカー出身で業界事情や最先端のICT技術にも明るく、金
融・流通・公共分野にも精通し、企業経営者としての幅広い経験と高い見識を有しております。同氏の豊富な
経営経験者としての知識や経験を活かし、取締役会等の重要な会議での発言による当社の持続的成長と企業価
値向上への貢献や、当社の経営計画の進捗等の適切な監督を期待しております。同氏は当社経営への助言や業
務執行に対する適切な監督に貢献していただくために選任しております。なお、同氏と当社の間には資本関
係、取引関係、その他利害関係はありません。
社外取締役正脇久昌氏は、大手金融機関における長年の経営に関する経験、税理士としての豊富な知識と経
験があり、更には財務会計基準機構の企業会計基準諮問会議委員を務めたこともあり、財務・会計に関する高
い見識を有しております。同氏の豊富な財務・会計に関する知識や経験を活かし、取締役会等の重要な会議で
の発言による当社の経理部門全般の強化を期待しております。同氏は当社経営への助言や業務執行に対する適
切な監督に貢献していただくために選任しております。なお、同氏と当社の間には資本関係、取引関係、その
他利害関係はありません。
社外取締役金井路子氏は、インターネット事業の分野で長年活躍されてきた優れた経歴の持ち主であり、現
在は同分野のコンサルティング会社を経営されています。同氏の豊富な経営経験者としての知識や経験を活か
し、取締役会等の重要な会議での発言による当社の持続的な事業成長と企業価値向上への貢献を期待しており
ます。同氏は当社経営への助言や業務執行に対する適切な監督に貢献していただくために選任しております。
なお、同氏と当社の間には資本関係、取引関係、その他利害関係はありません。加えて、同氏は株式会社グロ
ースエンジンの代表取締役及びタビオ株式会社の社外取締役を兼任しておりますが、当社と当該会社との間に
重要な取引その他の関係はありません。
監査等委員である社外取締役三田与志雄氏は、公認会計士、税理士として豊富な知識と経験及び企業の財
務・会計に精通した豊富な経験を有しております。また、同氏は豊富な財務・会計に関する知識や経験を活か
し、当社の社外取締役として業務執行に対する監督等適切な役割を果たしております。同氏は社外役員となる
こと以外の方法で会社経営に関与された経験はありませんが、今後も継続して専門的知見に基づき業務執行に
対する適切な監査・監督等に貢献していただくために選任しております。なお、同氏と当社の間には資本関
係、取引関係、その他利害関係はありません。加えて、同氏は株式会社アドバンスクリエイトの社外監査役を
兼任しておりますが、当社と当該会社との間に重要な取引その他の関係はありません。
監査等委員である社外取締役岩谷博紀氏は、弁護士として豊富な知識と経験及び企業法務に精通した豊富な
経験を有しております。また、同氏は豊富な企業法務に関する知識や経験を活かし、当社の社外取締役として
業務執行に対する監督等適切な役割を果たしております。同氏は社外役員となること以外の方法で会社経営に
関与された経験はありませんが、今後も継続して専門的知見に基づき業務執行に対する適切な監査・監督等に
42/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
貢献していただくために選任しております。なお、同氏と当社の間には資本関係、取引関係、その他利害関係
はありません。加えて、同氏は株式会社Genki Global Dining Conceptsの社外取締役を兼任しておりますが、
当社と当該会社との間に重要な取引その他の関係はありません。
③
社外取締役又は監査等委員である社外取締役による監督又は監査と内部監査、監査等委員会監査及び会計監査
との相互連携並びに内部統制部門との関係
当社は、社外取締役又は監査等委員である社外取締役が、経営の意思決定機能と執行役員による業務執行を管
理監督する取締役会に対し、経営執行における重要な会議に出席し意見を述べることで、客観性及び中立性が確
保された経営監視体制が機能していると考えております。また、当社は、有限責任 あずさ監査法人と監査契約
を締結しており、期中を通じて会計監査を実施し、監査等委員会と会計監査人は、随時相互に情報交換及び連携
して監査を行っております。加えて、代表取締役直轄の部門として内部監査室を設置しており、経営組織の整備
状況、業務運営の準拠性及び効率性を検討、評価、報告することにより経営の合理化効率化に努めております。
更に、監査等委員である取締役、会計監査人及び内部監査部門が定期的に情報交換を行うことで、相互連携を図
る体制を整えております。
43/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(3)【監査の状況】
①監査等委員会監査の状況
イ.組織、人員及び手続き
当社の監査等委員会は、常勤監査等委員である取締役1名と監査等委員である社外取締役2名を含む3名で構成
されており、常勤監査等委員を委員長としております。監査等委員である取締役は、社内の業務監査のほか、取締
役会等の経営執行における重要な会議に出席し意見を述べるとともに、必要に応じて各業務執行組織に直接聴取を
行うなどの方法により、取締役及び業務執行機能の監査を行うことで、企業の合法性、信頼性維持のための監査体
制を構築しております。社外取締役の2名は独立役員の要件を満たしており、三田与志雄氏は公認会計士・税理士
の資格を有し財務会計に関する高い知見を持っております。岩谷博紀氏は弁護士の資格を有し会社法務に関する高
い知見を持っており、取締役会をはじめ社内の重要会議への出席、関連資料の閲覧及び部門長への質問等を適宜行
うことにより、公正・中立な立場から取締役の職務執行について監視強化を図っております。
また、当社では監査等委員のうち1名が常勤監査等委員であることから、現在、監査等委員会の職務を補助すべ
き使用人を設けておりません。ただし、監査等委員会は、会社の経営の基本方針、会社が対処すべき課題及び会社
を取り巻くリスク等を確認するために、監査等委員会の職務を補助すべき使用人の確保を可能としています。な
お、監査等委員会の職務を補助すべき取締役は置かないものとしています。さらに監査等委員会は会計監査人及び
内部監査部門と定期的に情報交換を行うことで相互連携を図る体制を整えております。
ロ.監査等委員の活動状況
当事業年度は監査等委員会を合計13回開催し、各監査等委員である取締役の出席状況は次のとおりであります。
氏名
開催回数
出席回数
大黒
仁士
13回
13回
三田
与志雄
13回
13回
岩谷
博紀
13回
13回
監査等委員会における具体的な検討内容として、監査計画策定、内部統制システムの整備・運用状況の確認、監
査報告書の作成、会計監査人の再任に関する評価、会計監査人の報酬等に関する同意、監査等委員である取締役以
外の取締役の選任等・報酬等に関する意見形成、サステナビリティ推進委員会の報告事項の確認等があります。
また、常勤監査等委員が監査等委員会により選定監査等委員に選任されており、取締役(監査等委員である取締
役を除く。)、執行役員及び使用人からの職務の執行に関する事項の報告、重要な決裁書類等の閲覧などにより、
情報の収集と監査等委員会における情報の共有に努めております。これらの活動を通して得られた情報について
は、監査等委員会で共有され、中立、公平かつ効率的な監査のベースとして活用され、監査意見を形成しておりま
す。また、非常勤の監査等委員は、幅広い見識と豊富な経験を活用して、独立・中立の立場から客観的に監査意見
を表明するとともに、取締役会並びに監査等委員会において忌憚のない意見を述べております。
②内部監査の状況
内部監査につきましては、業務執行組織から独立し代表取締役直属の機関として内部監査室(3名)で組織され
ております。内部監査室は当社及びグループ会社を対象とした内部監査計画を作成し、それに則り社内の諸業務の
遂行状況をコンプライアンス遵守の観点や社内諸規程等に対する準拠性と企業倫理及び内部統制の有効性等の観点
から監査を行っております。監査結果及び指摘事項につきましては、随時、代表取締役及び取締役会並びに監査等
委員会へ報告するとともに被監査部門に対しても説明を行うと同時に業務の改善提案を行い、改善状況についても
内部監査の中で継続して確認しております。また内部監査及び内部統制の実効性を高め、かつ全体としての内部監
査及び内部統制の質的向上と連携及び相互補完を図るため、内部監査室、監査等委員会、会計監査人のそれぞれが
定期的に打合せを行い、相互の情報交換、意見交換等を行うことで、相互の連携強化並びに監査の実効性及び効率
性の向上に努めております。
③会計監査の状況
イ.監査法人の名称
有限責任 あずさ監査法人
ロ.継続監査期間
22年間
44/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ハ.業務を執行した公認会計士
指定有限責任社員・業務執行社員
指定有限責任社員・業務執行社員
鈴木
江﨑
重久
真護
ニ.監査業務に係る補助者の構成
公認会計士
14名
その他
19名
ホ.監査法人の選定方針と理由
当社は、当社の監査を実施するために必要かつ適切な水準で専門的な知識と技能を有し、当社の業務内容に
対応して効率的な監査業務を実施することができる審査体制が整備されていること、監査日数、監査期間及び
具体的な監査実施要領並びに監査費用が合理的かつ妥当であること、さらに監査実績などにより総合的に判断
し、会計監査人を選定しております。
ヘ.監査等委員会による監査法人の評価
当社の監査等委員会は、監査法人に対して評価を行っており、同法人による会計監査は、従前から適正に行
われていることを確認しております。また、監査等委員会は会計監査人の再任に関する確認決議をしており、
その際には日本監査役協会が公表する「会計監査人の評価及び選定基準策定に関する監査役等の実務指針」に
基づき、総合的に評価しております。
④監査報酬の内容等
イ.監査公認会計士等に対する報酬
前連結会計年度
区分
当連結会計年度
監査証明業務に基づ
く報酬(千円)
非監査業務に基づく
報酬(千円)
監査証明業務に基づ
く報酬(千円)
非監査業務に基づく
報酬(千円)
40,163
−
44,514
−
連結子会社
−
−
−
−
計
40,163
−
44,514
−
提出会社
ロ.監査公認会計士等と同一のネットワークに属する組織に対する報酬(イ.を除く)
前連結会計年度及び当連結会計年度において、該当事項はありません。
ハ.その他重要な監査証明業務に基づく報酬の内容
前連結会計年度及び当連結会計年度において、該当事項はありません。
ニ.監査報酬の決定方針
当社の監査公認会計士等に対する監査報酬の決定方針は、監査法人から提示を受けた監査報酬見積額に対し
て内容の説明を受け、監査報酬が適正か吟味し両者協議の上、監査等委員会での同意のもと決定しておりま
す。
ホ.監査等委員会が監査報酬に同意した理由
監査等委員会は、会計監査人の監査計画の内容、会計監査の職務遂行状況及び報酬見積額の算出根拠などが
適切であるかどうかについて必要な検証を行った上で、会計監査人の報酬等の額について同意の判断をいたし
ました。
45/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(4)【役員の報酬等】
①役員の報酬等の額又はその算定方法の決定に関する方針に係る事項
当社の役員の報酬につきましては、2021年10月28日開催の第31回定時株主総会において、取締役(監査等委員で
ある取締役を除く。以下「取締役」という。本項①及び次項②において同じ。)の報酬等の額を年額400,000千円
以内(うち社外取締役分50,000千円以内)とすることについて承認をいただいております。当該株主総会終結時点
の員数は11名(うち社外取締役3名)です。また、2015年10月29日開催の第25回定時株主総会において、監査等委
員である取締役の報酬等の額を年額40,000千円以内とすることについて承認をいただいております。当該株主総会
終結時点の監査等委員である取締役の員数は3名です。
当社は、2021年2月5日開催の取締役会において、取締役の個人別の報酬等の内容に係る決定方針を決議してお
ります。取締役の個人別の報酬等の内容に係る決定方針の内容は次のとおりです。
イ.基本方針
当社の取締役の報酬等は月額定額報酬を基本とする年俸制とし、報酬の設定に関しては、各期の業績、配当、従
業員の賞与水準、取締役の貢献度及び過去の支給実績などを総合的に勘案して決定するものとする。
ロ.個人別の報酬等の額の決定に関する方針(報酬等を与える時期又は条件の決定に関する方針を含む。)
当社の取締役の報酬等の決定方法は、株主総会において取締役会へ報酬決定権限が委任されている。ただし、公
平性・中立性の観点より、取締役会決議に基づき、個人別の具体的な報酬を決定するために専務取締役である尾崎
幸司氏及び人事担当取締役である宮久保貴義氏を報酬決定の責任者として委任する。専務取締役と人事担当取締役
は各取締役の役職、職責、職務執行の内容及び各期の業績、配当、従業員の賞与水準等を勘案し、役員規程に基づ
き、各取締役の報酬の原案を作成するものとする。なお、報酬は役員規程の規定に従い月額定額報酬として支給す
るものとする。
ハ.取締役の個人別の報酬等の内容についての決定に関する事項(その他個人別の報酬等についての決定に関する
重要な事項を含む。)
作成された取締役の報酬の原案は客観性を担保するため、監査等委員である社外取締役により、取締役の報酬の
原案の作成過程に関する妥当性についての監査を経て、取締役会へ最終報告を行い決定するものとする。
なお、退職時に支給される退職慰労金については、株主総会の決議に基づき支給を行う。個人別の具体的な金額
については、算出基準及び功労金の加算等を定めた役員退職金規程に基づき、取締役会の決議により、支給金額を
決定するものとする。
②当該事業年度に係る取締役の個人別の報酬等の内容が当該方針に沿うものであると取締役会が判断した理由
当社においては、取締役の報酬等の決定に関する方針に記載のとおり、取締役会の委任決議に基づき、専務取締
役である尾崎幸司氏及び人事担当取締役である宮久保貴義氏が各取締役の報酬の原案を作成しており、作成された
取締役の報酬の原案は客観性を担保するため、監査等委員である社外取締役である三田与志雄氏、岩谷博紀氏によ
り、取締役の報酬の原案の作成過程に関する妥当性についての監査を経て、取締役会へ最終報告を行い決定する当
該プロセスを経たその内容は決定方針に沿うものと判断しております。
なお、監査等委員である取締役の報酬等については、監査等委員の協議にて報酬額等の額の算定を行っておりま
す。
また、当社の役員が受ける報酬は、固定報酬のみであり、業績連動報酬制度は導入しておりません。
46/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
③役員区分ごとの報酬等の総額、報酬等の種類別総額及び対象となる役員の員数
報酬等の総額
(千円)
役員区分
報酬等の種類別の総額(千円)
固定報酬
業績連動報酬
退職慰労金
左記のうち、
非金銭報酬等
対象となる
役員の員数
(人)
取締役
(監査等委員を除く)
(社外取締役を除く)
309,296
254,496
54,800
8
取締役(監査等委員)
(社外取締役を除く)
17,446
16,104
1,342
1
社外役員
37,802
37,802
6
(注)当連結会計年度末における当社の役員の員数は、取締役15名であります。
④報酬等の総額が1億円以上である者の報酬等の総額等
報酬等の種類別の額(千円)
氏名
岩本
哲夫
報酬等の総額
(千円)
122,397
役員区分
会社区分
固定報酬
取締役
提出会社
⑤使用人兼務取締役の使用人分給与のうち重要なもの
該当事項はありません。
47/104
92,375
業績連動
報酬
退職慰労金
左記のうち、
非金銭報酬等
30,022
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(5)【株式の保有状況】
①投資株式の区分の基準及び考え方
当社は、保有目的が純投資目的である投資株式と純投資目的以外の目的である投資株式の区分について、以下
のとおり考えております。純投資目的とは、専ら株式の価値の変動又は株式に係る配当によって利益を受けるこ
とを目的とする場合であり、純投資目的以外とは、事業戦略上の必要性などを考慮して、中長期的な観点から当
社グループの企業価値向上に資することを目的とする場合であります。
なお、当社は、純投資目的である投資株式については原則保有せず、純投資目的以外の目的である投資株式に
ついては、当社グループの企業価値向上に資すると判断した場合に限り保有いたします。
②保有目的が純投資目的以外の目的である投資株式
イ.保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内
容
当社が保有する株式は非上場株式であるため、記載を省略しております。
ロ.投資株式のうち保有目的が純投資目的以外のものであるものの銘柄数及び貸借対照表計上額の合計額
銘柄数
(銘柄)
貸借対照表計上額の
合計額(千円)
非上場株式
1
46,716
非上場株式以外の株式
−
−
(当事業年度において株式数が増加した銘柄)
該当事項はありません。
(当事業年度において株式数が減少した銘柄)
該当事項はありません。
ハ.特定投資株式及びみなし保有株式の銘柄ごとの株式数、貸借対照表計上額等に関する情報
該当事項はありません。
③保有目的が純投資目的である投資株式
該当事項はありません。
48/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
5【従業員の状況等】
(1)【人材戦略に関する基本方針等】
当社グループの人材戦略は、「第2 事業の状況 2 サステナビリティに関する考え方及び取組 (3)
人的資本(人材の多様性の確保を含む)に関する「戦略」並びに「指標と目標」 ①戦略」に記載のとおりで
あります。
また、当社における従業員の給与その他の給付の額及び内容の決定に関する方針については、「第2 事業
の状況 2 サステナビリティに関する考え方及び取組 (3)人的資本(人材の多様性の確保を含む)に関
する「戦略」並びに「指標と目標」 ①戦略 ニ.従業員給与等の決定方針」に記載のとおりであります。
(2)【従業員の状況】
①連結会社の状況
2026年7月31日現在
従業員数(名)
1,076
(注)1
2
従業員数は就業人員(常用の契約社員等を含んでおります。)であります。
当社グループにおける平均臨時雇用者数は、従業員の総数の100分の10未満であるため、記載を省略し
ております。
3 当社グループは単一セグメントであるため、セグメントによる情報については記載を省略しておりま
す。
②提出会社の状況
2026年7月31日現在
従業員数(名)
平均年齢(歳)
1,054
34.8
平均勤続年数(年) 平均年間給与(円)
8.9
6,531,504
平均年間給与の
対前事業年度増減率
(%)
0.2
(注)1
2
3
平均年間給与は、賞与及び基準外賃金を含んでおります。
従業員数は就業人員(常用の契約社員等を含んでおります。)であります。
提出会社における平均臨時雇用者数は、従業員の総数の100分の10未満であるため、記載を省略してお
ります。
4 当社は単一セグメントであるため、セグメントによる情報については記載を省略しております。
③労働組合の状況
労働組合は結成されておりませんが、労使関係は円満に推移しております。
④使用人その他の従業員のみを対象とした役員・従業員株式所有制度の内容
当社は、使用人その他の従業員のみを対象とした役員・従業員株式所有制度を導入しております。当該役員・
従業員株式所有制度の内容については、「1 株式等の状況 (8)役員・従業員株式所有制度の内容」に記載
のとおりであります。
49/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
⑤管理的地位にある労働者に占める女性労働者の割合、男性労働者の育児休業取得率及び労働者の男女の賃金の額
の差異
イ.提出会社
当事業年度
労働者の男女の賃金の額の差異(%)(注)1
管理的地位にある労働者
に占める女性労働者の割
合(%)(注)1
男性労働者の育児休業
取得率(%)(注)2
10.7
59.1
補足説明
全労働者
うち正規雇用
労働者
うちパート・
有期労働者
76.9
67.7
74.7
(注)3
(注)1
「女性の職業生活における活躍の推進に関する法律」(平成27年法律第64号)の規定に基づき算出した
ものであります。
2 「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律」(平成3年法律第76号)
の規定に基づき、「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律施行規
則」(平成3年労働省令第25号)第71条の6第2号における育児休業等及び育児目的休暇の取得割合を
算出したものであります。
3 「労働者の男女の賃金の額の差異」について、賃金制度・体系において性別による差異はありません。
男女の賃金の差異は主に男女間の管理職比率及び雇用形態の差異並びに勤務時間が短い女性労働者が多
いことによるものです。
ロ.連結子会社
当事業年度
名称
株式会社ウェブベース
管理的地位に
ある労働者に
占める女性労
働者の割合
(%)
(注)1
0.0
男性労働者労働者の男女の賃金の額の差異(%)(注)1
の育児休業
補足説明
取得率
うち正規雇
うちパート・
(%)
全労働者
用労働者
有期労働者
(注)2
0.0
60.7
(注)1
60.7
−
(注)3
(注)4
「女性の職業生活における活躍の推進に関する法律」(平成27年法律第64号)の規定に基づき算出した
ものであります。
2 「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律」(平成3年法律第76号)
の規定に基づき、「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律施行規
則」(平成3年労働省令第25号)第71条の6第2号における育児休業等及び育児目的休暇の取得割合を
算出したものであります。
3 「労働者の男女の賃金の額の差異」について、賃金制度・体系において性別による差異はありません。
男女の賃金の差異は主に男女間の管理職比率の差異によるものです。
4 「労働者の男女の賃金の額の差異」について「うちパート・有期労働者」の「−」は、対象となる労働
者がいないことを示しております。
50/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第5【経理の状況】
1
連結財務諸表及び財務諸表の作成方法について
(1)当社の連結財務諸表は、「連結財務諸表の用語、様式及び作成方法に関する規則」(昭和51年大蔵省令第28号)
に基づいて作成しております。
(2)当社の財務諸表は、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号)に基づ
いて作成しております。
2
監査証明について
当社は、金融商品取引法第193条の2第1項の規定に基づき、連結会計年度(2025年8月1日から2026年7月31日
まで)の連結財務諸表及び事業年度(2025年8月1日から2026年7月31日まで)の財務諸表について、有限責任 あ
ずさ監査法人により監査を受けております。
3
連結財務諸表等の適正性を確保するための特段の取組について
当社は、連結財務諸表等の適正性を確保するための特段の取組を行っております。具体的には、会計基準等の内容
を適切に把握し、連結財務諸表等の適正性を確保できる体制を整備するため、公益財団法人財務会計基準機構へ加入
しております。また、監査法人等の主催する研修への参加や会計専門誌の定期購読等を行っております。
51/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
1【連結財務諸表等】
(1)【連結財務諸表】
①【連結貸借対照表】
(単位:千円)
前連結会計年度
(2025年7月31日)
資産の部
流動資産
現金及び預金
受取手形
売掛金
契約資産
有価証券
商品
仕掛品
その他
貸倒引当金
流動資産合計
固定資産
有形固定資産
建物及び構築物
減価償却累計額
建物及び構築物(純額)
工具、器具及び備品
減価償却累計額
工具、器具及び備品(純額)
有形固定資産合計
無形固定資産
ソフトウエア
ソフトウエア仮勘定
その他
無形固定資産合計
投資その他の資産
投資有価証券
差入保証金
繰延税金資産
その他
貸倒引当金
投資その他の資産合計
固定資産合計
資産合計
52/104
当連結会計年度
(2026年7月31日)
7,402,360
41,408
2,823,808
2,365,985
99,840
187,559
9,618
294,843
△8,944
13,216,479
7,910,837
40,764
2,626,275
3,054,844
99,490
181,477
9,215
376,689
△6,684
14,292,911
493,095
△108,376
384,718
625,948
△461,016
164,931
549,650
510,933
△129,101
381,832
908,000
△504,457
403,543
785,376
803,924
77,634
1,739
883,298
662,482
139,322
1,739
803,544
146,436
485,047
436,267
56,955
△5,152
1,119,553
2,552,502
15,768,982
46,716
1,213,219
706,053
119,987
△5,943
2,080,033
3,668,954
17,961,865
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(単位:千円)
前連結会計年度
(2025年7月31日)
負債の部
流動負債
買掛金
未払金
預り金
未払法人税等
契約負債
賞与引当金
製品保証引当金
株式給付引当金
資産除去債務
その他
流動負債合計
固定負債
退職給付に係る負債
役員退職慰労引当金
資産除去債務
その他
固定負債合計
負債合計
純資産の部
株主資本
資本金
資本剰余金
利益剰余金
自己株式
株主資本合計
その他の包括利益累計額
退職給付に係る調整累計額
その他有価証券評価差額金
その他の包括利益累計額合計
純資産合計
負債純資産合計
53/104
当連結会計年度
(2026年7月31日)
643,065
309,716
45,396
719,360
111,135
121,900
13,759
−
−
654,076
2,618,410
599,599
454,322
50,598
1,165,298
83,811
131,600
14,957
13,957
13,996
710,802
3,238,944
1,123,898
495,842
239,959
3,967
1,863,669
4,482,079
53,057
559,785
243,385
2,929
859,157
4,098,102
354,673
319,673
10,443,866
△10,449
11,107,764
354,673
319,673
13,068,949
△97,342
13,645,954
179,441
△302
179,138
11,286,903
15,768,982
218,157
△349
217,807
13,863,762
17,961,865
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
②【連結損益計算書及び連結包括利益計算書】
【連結損益計算書】
(単位:千円)
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
売上高
売上原価
売上総利益
販売費及び一般管理費
営業利益
営業外収益
受取利息
受取手数料
補助金収入
その他
営業外収益合計
営業外費用
支払利息
為替差損
支払手数料
その他
営業外費用合計
経常利益
特別利益
固定資産売却益
特別利益合計
特別損失
固定資産除却損
特別損失合計
税金等調整前当期純利益
法人税、住民税及び事業税
法人税等調整額
法人税等合計
当期純利益
親会社株主に帰属する当期純利益
54/104
当連結会計年度
(自 2025年8月1日
至 2026年7月31日)
※1 19,294,870
※1 20,889,513
8,635,613
※2,※3 10,659,256
※2,※3 11,991,414
5,840,412
4,818,844
6,425,760
5,565,654
4,180
17,676
5,388
2,345
29,590
21,450
17,698
3,180
537
42,866
7,370
152
73,292
16
80,831
4,767,603
705
70
104
−
880
5,607,639
−
※4 44
−
44
※5 1,388
※5 166
1,388
4,766,214
1,248,883
28,976
1,277,859
3,488,354
3,488,354
166
5,607,517
1,719,123
△287,565
1,431,557
4,175,960
4,175,960
8,898,099
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
【連結包括利益計算書】
(単位:千円)
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
当連結会計年度
(自 2025年8月1日
至 2026年7月31日)
当期純利益
その他の包括利益
退職給付に係る調整額
その他有価証券評価差額金
その他の包括利益合計
3,488,354
4,175,960
124,739
16
※ 124,756
38,716
△46
※ 38,669
包括利益
(内訳)
親会社株主に係る包括利益
非支配株主に係る包括利益
3,613,111
4,214,630
3,613,111
−
4,214,630
−
55/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
③【連結株主資本等変動計算書】
前連結会計年度(自 2024年8月1日
至
2025年7月31日)
(単位:千円)
株主資本
資本金
当期首残高
資本剰余金
354,673
利益剰余金
319,673
8,962,032
自己株式
株主資本合計
△10,080
9,626,300
当期変動額
剰余金の配当
親会社株主に帰属する当期
純利益
△1,106,733
△1,106,733
3,488,354
3,488,354
自己株式の取得
自己株式の処分
△899,787
利益剰余金から資本剰余金
への振替
△3,931,619
△3,931,619
3,931,250
3,031,462
899,787
△899,787
1,481,834
△369
1,481,464
354,673
319,673
10,443,866
△10,449
11,107,764
株主資本以外の項目の当期
変動額(純額)
当期変動額合計
当期末残高
その他の包括利益累計額
当期首残高
退職給付に係る調整
累計額
その他有価証券評価
差額金
その他の包括利益累
計額合計
54,701
△319
54,381
純資産合計
9,680,682
当期変動額
剰余金の配当
△1,106,733
親会社株主に帰属する当期
純利益
3,488,354
自己株式の取得
△3,931,619
自己株式の処分
3,031,462
利益剰余金から資本剰余金
への振替
株主資本以外の項目の当期
変動額(純額)
124,739
16
124,756
124,756
当期変動額合計
124,739
16
124,756
1,606,220
当期末残高
179,441
△302
179,138
11,286,903
56/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
当連結会計年度(自
2025年8月1日
至
2026年7月31日)
(単位:千円)
株主資本
資本金
当期首残高
資本剰余金
354,673
利益剰余金
319,673
10,443,866
自己株式
△10,449
株主資本合計
11,107,764
当期変動額
剰余金の配当
親会社株主に帰属する当期
純利益
△1,550,877
△1,550,877
4,175,960
4,175,960
自己株式の取得
△86,892
△86,892
株主資本以外の項目の当期
変動額(純額)
当期変動額合計
当期末残高
2,625,082
△86,892
2,538,189
354,673
319,673
13,068,949
△97,342
13,645,954
その他の包括利益累計額
当期首残高
退職給付に係る調整
累計額
その他有価証券評価
差額金
その他の包括利益累
計額合計
179,441
△302
179,138
純資産合計
11,286,903
当期変動額
剰余金の配当
△1,550,877
親会社株主に帰属する当期
純利益
4,175,960
自己株式の取得
△86,892
株主資本以外の項目の当期
変動額(純額)
38,716
△46
38,669
38,669
当期変動額合計
38,716
△46
38,669
2,576,859
当期末残高
218,157
△349
217,807
13,863,762
57/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
④【連結キャッシュ・フロー計算書】
(単位:千円)
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
営業活動によるキャッシュ・フロー
税金等調整前当期純利益
減価償却費
賞与引当金の増減額(△は減少)
貸倒引当金の増減額(△は減少)
製品保証引当金の増減額(△は減少)
退職給付に係る負債の増減額(△は減少)
退職給付信託の設定額
役員退職慰労引当金の増減額(△は減少)
株式給付引当金の増減額(△は減少)
株式報酬費用
受取利息及び受取配当金
支払利息
株式需給緩衝信託手数料
固定資産売却益
固定資産除却損
売上債権及び契約資産の増減額(△は増加)
棚卸資産の増減額(△は増加)
仕入債務の増減額(△は減少)
契約負債の増減額(△は減少)
未払金の増減額(△は減少)
未払費用の増減額(△は減少)
預り金の増減額(△は減少)
その他
小計
利息及び配当金の受取額
利息の支払額
法人税等の支払額
営業活動によるキャッシュ・フロー
投資活動によるキャッシュ・フロー
定期預金の預入による支出
有形固定資産の取得による支出
有形固定資産の売却による収入
投資有価証券の取得による支出
有価証券の償還による収入
無形固定資産の取得による支出
差入保証金の差入による支出
差入保証金の回収による収入
その他
投資活動によるキャッシュ・フロー
財務活動によるキャッシュ・フロー
自己株式の処分による収入
自己株式の取得による支出
配当金の支払額
その他
財務活動によるキャッシュ・フロー
現金及び現金同等物の増減額(△は減少)
現金及び現金同等物の期首残高
現金及び現金同等物の期末残高
58/104
当連結会計年度
(自 2025年8月1日
至 2026年7月31日)
4,766,214
390,716
10,200
5,851
△1,987
66,879
−
60,302
−
13,632
△4,180
7,370
73,292
−
1,388
△805,248
95,689
△3,369
54,169
△103,447
28,819
2,624
△45,526
4,613,392
4,180
△7,370
△1,244,036
3,366,167
5,607,517
497,506
9,700
△1,469
1,198
△14,321
△1,000,000
63,942
13,957
−
△21,450
705
−
△44
166
△490,682
6,484
△43,466
△27,323
139,147
22,731
5,202
△37,359
4,732,141
11,425
△705
△1,287,139
3,455,722
−
△53,519
−
△100,000
−
△372,568
△20,137
132
△21
△546,114
△2,200,000
△395,852
167
−
100,000
△270,604
△742,959
254
△45
△3,509,041
2,985,990
△3,935,550
△1,106,421
△24,927
△2,080,908
739,143
6,663,216
※1 7,402,360
−
△86,997
△1,550,168
△1,038
△1,638,203
△1,691,522
7,402,360
※1 5,710,837
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
【注記事項】
(連結財務諸表作成のための基本となる重要な事項)
1.連結の範囲に関する事項
(1)連結子会社の数
1社
連結子会社の名称
株式会社ウェブベース
(2)主要な非連結子会社の名称等
該当事項はありません。
2.持分法の適用に関する事項
該当事項はありません。
3.連結子会社の事業年度等に関する事項
連結子会社の事業年度の末日は、連結決算日と一致しております。
4.会計方針に関する事項
(1)重要な資産の評価基準及び評価方法
① 有価証券
その他有価証券
市場価格のない株式等以外のもの
時価法(評価差額は全部純資産直入法により処理、売却原価は、移動平均法により計算)を採用
しております。
市場価格のない株式等
移動平均法による原価法を採用しております。
②
棚卸資産
商品
個別法による原価法(貸借対照表価額については、収益性の低下に基づく簿価切り下げの方法)
を採用しております。
仕掛品
個別法による原価法(貸借対照表価額については、収益性の低下に基づく簿価切り下げの方法)
を採用しております。
(2)重要な減価償却資産の減価償却の方法
① 有形固定資産
定率法を採用しております。ただし、1998年4月1日以降取得の建物(建物附属設備を除く)並びに
2016年4月1日以降取得の建物附属設備及び構築物については、定額法を採用しております。
なお、主な耐用年数は以下のとおりであります。
建物及び構築物
3〜50年
工具、器具及び備品
2〜20年
② 無形固定資産
自社利用のソフトウェア
社内における利用可能期間(5年)に基づく定額法を採用しております。
市場販売目的のソフトウェア
見込販売収益に基づく償却額と見込販売可能期間(3年)に基づく均等配分額とを比較し、いず
れか大きい額を計上する方法を採用しております。
59/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(3)重要な引当金の計上基準
① 貸倒引当金
売上債権等の貸倒れによる損失に備えるため、一般債権については、貸倒実績率により、貸倒懸念債
権等特定の債権については、個別に回収可能性を勘案し、回収不能見込額を計上しております。
② 賞与引当金
従業員の賞与の支給に備えるため、支給見込額のうち当連結会計年度の負担に属する額を計上してお
ります。
③ 製品保証引当金
製品の無償補修費用に備えるため、過去の実績率に基づく将来発生見込額を計上しております。
④ 役員退職慰労引当金
役員の退職慰労金の支給に備えて、役員退職慰労金内規に基づく期末要支給額を計上しております。
⑤ 株式給付引当金
従業員に対する将来の当社株式の交付に備えるため、株式付与ESOP信託の株式交付規程に基づき、従
業員に割り当てられたポイントに応じた株式の交付見込額を計上しております。
(4)退職給付に係る会計処理の方法
① 退職給付見込額の期間帰属方法
退職給付債務の算定にあたり、退職給付見込額を当連結会計年度末までの期間に帰属させる方法につ
いては、給付算定式基準によっております。
② 数理計算上の差異の費用処理方法
数理計算上の差異は、各連結会計年度の発生時における従業員の平均残存勤務期間以内の一定の年数
(3年)による定額法により按分した額をそれぞれ発生の翌連結会計年度から費用処理をしておりま
す。
(5)重要な収益及び費用の計上基準
① カスタマイズ、導入支援等
カスタマイズ、導入支援等から生じる収益は、ソフトウェア受託開発契約等による基幹業務システム
に関する設計や開発、導入支援によるものです。これらは一定の期間にわたり履行義務が充足されると
判断し、履行義務の充足に係る進捗度を見積り、当該進捗度に基づき収益を一定の期間にわたり認識し
ております。進捗度の見積りの方法は、見積り総原価に対する発生原価の割合で算出しております。
② ライセンス、ハード機器等
ライセンス、ハード機器等の販売から生じる収益は、ライセンス、ハード機器等の顧客への引き渡し
をもって、履行義務が充足されるものと判断し、当該時点で顧客との契約において約束された金額に基
づいて収益を認識しております。
③ サービス利用、システム保守
サービス利用、システム保守から生じる収益は、クラウドサービスの提供業務や保守等の役務提供に
よるものです。これらは日常又は反復的なサービスであり、当該履行義務が時の経過にわたり充足され
ると判断し、契約期間に応じて顧客との契約において約束された金額を按分して収益を認識しておりま
す。
④ その他
オフィス関連商品等の販売業務を行っております。これらの取引のうち、代理人に該当すると判断し
たものについては、顧客から受け取る対価の総額から仕入先等に支払う額を控除した純額で収益を認識
しております。
いずれの契約も、通常の支払期日は、概ね検収完了月もしくは役務提供月の翌月末支払いであり、重大な
金融要素は含まれていません。
(6)連結キャッシュ・フロー計算書における資金の範囲
手許現金、随時引き出し可能な預金及び容易に換金可能であり、かつ、価値の変動について僅少なリス
クしか負わない取得日から3ヶ月以内に償還期限の到来する短期投資からなっております。
(7)その他連結財務諸表作成のための重要な事項
株式付与ESOP信託口の会計処理
株式付与ESOP信託口により取得した当社株式は、「自己株式」として会計処理しております。
60/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(重要な会計上の見積り)
(ソフトウェア受託開発契約等に係る進捗度に基づく収益認識における原価総額の見積り)
1.当連結会計年度の連結財務諸表に計上した金額
(単位:千円)
前連結会計年度
当連結会計年度
進捗度に基づき収益を認識した金額
7,060,004
8,358,485
上記のうち、仕掛中案件に係る売上高
2,308,144
2,764,933
2.識別した項目に係る重要な会計上の見積りの内容に関する情報
ソフトウェア受託開発契約等に係る収益の算定の基礎となる進捗度の見積方法は、見積り総原価に対
する発生原価の割合で算出しております。
見積り総原価は、受託契約案件それぞれが業種の特性や顧客の要望等により異なるため個別に判断を
行う必要があり、一定の不確実性が伴います。過去の実績等を考慮して算定していますが、顧客と合意
した品質の確保や仕様変更、開発体制の変更等の当初予見し得なかった事象により、当連結会計年度末
の仕掛中案件について見積り総原価が見直された場合には、翌連結会計年度の損益に影響を与える可能
性があります。
(未適用の会計基準等)
・「リースに関する会計基準」(企業会計基準第34号 2024年9月13日企業会計基準委員会)
・「リースに関する会計基準の適用指針」(企業会計基準適用指針第33号 2024年9月13日企業会計基準
委員会)等
1.概要
企業会計基準委員会において、日本基準を国際的に整合性のあるものとする取組みの一環として、借
手の全てのリースについて資産及び負債を認識するリースに関する会計基準の開発に向けて、国際的な
会計基準を踏まえた検討が行われ、基本的な方針として、IFRS第16号の単一の会計処理モデルを基礎と
するものの、IFRS第16号の全ての定めを採り入れるのではなく、主要な定めのみを採り入れることによ
り、簡素で利便性が高く、かつ、IFRS第16号の定めを個別財務諸表に用いても、基本的に修正が不要と
なることを目指したリース会計基準等が公表されました。
借手の会計処理として、借手のリースの費用配分の方法については、IFRS第16号と同様に、リースが
ファイナンス・リースであるかオペレーティング・リースであるかにかかわらず、全てのリースについ
て使用権資産に係る減価償却費及びリース負債に係る利息相当額を計上する単一の会計処理モデルが適
用されます。
2.適用予定日
2028年7月期の期首から適用します。
3.当該会計基準等の適用による影響
「リースに関する会計基準」等の適用による連結財務諸表に与える影響額については、現時点で評価
中であります。
(表示方法の変更)
該当事項はありません。
61/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(追加情報)
(株式付与ESOP信託)
当社は、2025年9月に、当社の中長期的な業績向上と企業価値増大への貢献意識を高めることを目的とし
て、当社社員(以下「社員」という。)に対する新たなインセンティブプラン(以下「本制度」という。)
を導入しております。
1.取引の概要
本制度は、株式付与ESOP(Employee Stock Ownership Plan)信託(以下「ESOP信託」という。)と称
される仕組みを採用しております。ESOP信託とは、米国のESOP制度を参考にしたインセンティブプランで
あり、ESOP信託が取得した当社株式を一定の要件を充足する社員に交付するものです。本制度の導入によ
り、社員は当社株式の株価上昇による経済的な利益を収受することができるため、株価を意識した社員の
業務遂行を促すとともに、社員の勤労意欲を高める効果が期待できます。また、ESOP信託の信託財産に属
する当社株式に係る議決権行使は、受益者候補である社員の意思が反映される仕組みであり、社員の経営
参画を促す企業価値向上プランとして有効です。
2.信託に残存する自社の株式
信託に残存する当社株式を、信託における帳簿価額(付随費用の金額を除く。)により、純資産の部に
自己株式として計上しております。当該自己株式の帳簿価額及び株式数は、当連結会計年度末において、
86,801千円、29,700株であります。
(退職給付信託の設定)
当社は、2026年7月に、退職給付信託を設定し、現金及び預金1,000,000千円を拠出しました。これによ
り、退職給付に係る負債が同額減少しております。
(連結貸借対照表関係)
当座貸越契約
当社グループは、機動的かつ安定的な資金を確保するため、取引銀行3行と当座貸越契約を締結しており
ます。当連結会計年度末における当該契約に基づく借入未実行残高等は次のとおりであります。
前連結会計年度
(2025年7月31日)
当座貸越極度額の総額
借入実行残高
差引額
当連結会計年度
(2026年7月31日)
1,500,000千円
−
1,500,000千円
−
1,500,000
1,500,000
(連結損益計算書関係)
※1 顧客との契約から生じる収益
売上高については、顧客との契約から生じる収益及びそれ以外の収益を区分して記載しておりません。顧
客との契約から生じる収益の金額は、連結財務諸表「注記事項(収益認識関係)1.顧客との契約から生じ
る収益を分解した情報」に記載しております。
※2
販売費及び一般管理費のうち主要な費目及び金額は次のとおりであります。
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
給与手当
当連結会計年度
(自 2025年8月1日
至 2026年7月31日)
2,360,108千円
7,997
2,602,536千円
賞与
648,727
746,502
賞与引当金繰入額
63,490
75,201
退職給付費用
76,764
41,774
役員退職慰労引当金繰入額
60,302
63,942
−
5,871
貸倒引当金繰入額
株式給付引当金繰入額
62/104
△236
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
※3
一般管理費に含まれる研究開発費の総額は次のとおりであります。
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
当連結会計年度
(自 2025年8月1日
至 2026年7月31日)
92,565千円
※4
固定資産売却益の内容は次のとおりであります。
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
工具、器具及び備品
※5
178,037千円
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
−千円
44千円
固定資産除却損の内容は次のとおりであります。
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
工具、器具及び備品
ソフトウエア
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
401千円
987
166千円
−
(連結包括利益計算書関係)
※ その他の包括利益に係る組替調整額並びに法人税等及び税効果額
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
退職給付に係る調整額:
当期発生額
226,925千円
組替調整額
170,450千円
△43,788
△113,930
法人税等及び税効果調整前
183,137
56,519
法人税等及び税効果額
△58,397
△17,803
退職給付に係る調整額
124,739
38,716
当期発生額
20
△70
組替調整額
その他有価証券評価差額金:
−
−
法人税等及び税効果調整前
20
△70
法人税等及び税効果額
△3
23
その他有価証券評価差額金
16
△46
124,756
38,669
その他の包括利益合計
63/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(連結株主資本等変動計算書関係)
前連結会計年度(自 2024年8月1日至 2025年7月31日)
1.発行済株式の種類及び総数並びに自己株式の種類及び株式数に関する事項
当連結会計年度期
首株式数(株)
当連結会計年度増
加株式数(株)
当連結会計年度減
少株式数(株)
当連結会計年度末
株式数(株)
25,042,528
−
−
25,042,528
25,042,528
−
−
25,042,528
11,419
1,251,620
1,250,000
13,039
11,419
1,251,620
1,250,000
13,039
発行済株式
普通株式
合計
自己株式
普通株式
(注)1.2
合計
(注)1
普通株式の自己株式の株式数の増加は、単元未満株式の買取り120株、特定譲渡制限付株式の無償
取得1,500株および株式需給緩衝信託®による取得1,250,000株によるものであります。
2 普通株式の自己株式の株式数の減少は、株式需給緩衝信託®による処分によるものであります。
2.新株予約権及び自己新株予約権に関する事項
該当事項はありません。
3.配当に関する事項
(1)配当金支払額
配当金の総額
(千円)
(決議)
株式の種類
2024年10月25日
定時株主総会
普通株式
625,777
2025年3月7日
取締役会
普通株式
500,591
1株当たり
配当額(円)
基準日
効力発生日
25.0
2024年
7月31日
2024年
10月28日
20.0
2025年
1月31日
2025年
4月11日
(注)2025年3月7日開催の当社取締役会決議による配当金の総額には、株式需給緩衝信託®が基準日
時点で保有する当社株式981,800株に対する配当金を含めております。
(2)基準日が当連結会計年度に属する配当のうち、配当の効力発生日が翌連結会計年度となるもの
(決議)
株式の種類
配当金の総額
(千円)
配当の原資
1株当たり
配当額(円)
基準日
効力発生日
2025年10月24日
定時株主総会
普通株式
750,884
利益剰余金
30.0
2025年
7月31日
2025年
10月27日
64/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
当連結会計年度(自 2025年8月1日至 2026年7月31日)
1.発行済株式の種類及び総数並びに自己株式の種類及び株式数に関する事項
当連結会計年度期
首株式数(株)
当連結会計年度増
加株式数(株)
当連結会計年度減
少株式数(株)
当連結会計年度末
株式数(株)
25,042,528
−
−
25,042,528
25,042,528
−
−
25,042,528
13,039
29,735
−
42,774
13,039
29,735
−
42,774
発行済株式
普通株式
合計
自己株式
普通株式
(注)
合計
(注)自己株式の株式数増加29,700株は「株式付与ESOP信託口」により取得したもの、35株は単元未満株式の
買取りによるものであります。また、「株式付与ESOP信託口」が所有する当社株式が、当連結会計年度
末株式数に29,700株含まれております。
2.新株予約権及び自己新株予約権に関する事項
該当事項はありません。
3.配当に関する事項
(1)配当金支払額
配当金の総額
(千円)
(決議)
株式の種類
2025年10月24日
定時株主総会
普通株式
750,884
2026年3月6日
取締役会
普通株式
800,943
1株当たり
配当額(円)
基準日
効力発生日
30.0
2025年
7月31日
2025年
10月27日
32.0
2026年
1月31日
2026年
4月10日
(注)2026年3月6日開催の当社取締役会決議による配当金の総額には、「株式付与ESOP信託口」が基準日時
点で保有する当社株式29,700株に対する配当金950,400円を含めております。
(2)基準日が当連結会計年度に属する配当のうち、配当の効力発生日が翌連結会計年度となるもの
2026年10月23日開催予定の定時株主総会の議案として、次のとおり付議する予定です。
(決議)
株式の種類
配当金の総額
(千円)
配当の原資
1株当たり
配当額(円)
基準日
効力発生日
2026年10月23日
定時株主総会
普通株式
876,030
利益剰余金
35.0
2026年
7月31日
2026年
10月26日
(注)2026年10月23日開催予定の定時株主総会において決議予定の配当金の総額には、「株式付与ESOP信託
口」が基準日時点で保有する当社株式29,700株に対する配当金1,039,500円を含めております。
65/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(連結キャッシュ・フロー計算書関係)
※1 現金及び現金同等物の期末残高と連結貸借対照表に掲記されている科目の金額との関係
前連結会計年度
2024年8月1日
2025年7月31日)
(自
至
現金及び預金勘定
預入期間が3か月を超える定期預金
7,402,360千円
−
現金及び現金同等物
7,402,360
2
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
7,910,837千円
△2,200,000
5,710,837
重要な非資金取引の内容
重要な資産除去債務の計上額は、次のとおりであります。
前連結会計年度
2024年8月1日
2025年7月31日)
(自
至
資産除去債務の額
−千円
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
14,905千円
(リース取引関係)
(借主側)
1.ファイナンス・リース取引
該当事項はありません。
2.オペレーティング・リース取引
オペレーティング・リース取引のうち解約不能のものに係る未経過リース料
(単位:千円)
前連結会計年度
(2025年7月31日)
当連結会計年度
(2026年7月31日)
1年内
261,789
357,616
1年超
1,228,396
4,184,064
合計
1,490,185
4,541,681
(金融商品関係)
1.金融商品の状況に関する事項
(1)金融商品に対する取組方針
当社グループは、事業運営上必要な設備投資計画に照らして、当該必要資金以外の一時的な余資を安全
性の高い金融資産に限定して運用しております。また、資金調達については銀行借入による方針でありま
す。
(2)金融商品の内容及びそのリスク
営業債権である受取手形及び売掛金は、顧客の信用リスクに晒されております。
有価証券及び投資有価証券は、債券及び業務上の関係を有する企業の株式であり、これらは市場価格の
変動リスクや発行体の信用リスクに晒されております。
差入保証金は、事務所の賃貸借契約に係るものであり、契約先の信用リスクに晒されております。
営業債務である買掛金及び未払金は、そのほとんどが2ヶ月以内の支払期日であります。借入金は、
主に設備投資等に係る資金調達を目的としたものであります。営業債務及び借入金は、流動性リスクに
晒されております。
(3)金融商品に係るリスク管理体制
当社グループは、債権・債務管理規程に従い、営業債権については管理部門が個別に回収期日及び残高
を管理し、回収期日の大幅な遅延が懸念される取引相手の早期把握を図っております。
当社グループは、管理部門が月次で資金繰状況を管理するとともに、手許流動性を一定水準以上維持
することにより、流動性リスクを管理しております。
当社グループは、有価証券及び投資有価証券については、定期的に時価や発行体の財務状況等を把握
し、保有状況を継続的に見直しております。
66/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2.金融商品の時価等に関する事項
連結貸借対照表計上額、時価及びこれらの差額については、次のとおりであります。
前連結会計年度(2025年7月31日)
(単位:千円)
連結貸借対照表
計上額
時価
差額
有価証券
99,840
99,840
−
投資有価証券
99,720
99,720
−
差入保証金
485,047
158,245
△326,801
資産計
684,607
357,805
△326,801
当連結会計年度(2026年7月31日)
(単位:千円)
連結貸借対照表
計上額
有価証券
時価
差額
99,490
99,490
−
差入保証金
1,227,798
797,217
△430,580
資産計
1,327,288
896,707
△430,580
(※)1
(※)2
(※)3
(※)4
現金及び預金は現金であること、及び預金は短期間で決済され時価が帳簿価額に近似すること
から、記載を省略しております。
受取手形、売掛金、買掛金、未払金、預り金、未払法人税等は短期間で決済され時価が帳簿価
額に近似することから、記載を省略しております。
差入保証金には1年以内回収予定の差入保証金を含めております。
市場価格のない株式等は時価開示の対象とはしておりません。当該金融商品の連結貸借対照表
計上額は以下のとおりであります。
(単位:千円)
区分
前連結会計年度
当連結会計年度
投資有価証券
その他有価証券(非上場株式)
67/104
46,716
46,716
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(注)1 金銭債権及び満期のある有価証券の連結決算日後の償還予定額
前連結会計年度(2025年7月31日)
(単位:千円)
現金及び預金
1年以内
1年超
5年以内
5年超
10年以内
7,402,360
−
−
−
41,408
−
−
−
2,823,808
−
−
−
100,000
100,000
−
−
−
6,061
−
463,306
10,367,577
106,061
−
463,306
受取手形
売掛金
10年超
有価証券及び投資有価証券
その他有価証券のうち満
期があるもの
債券(その他)
差入保証金(※)
合計
(※)償還期日を明確に把握出来ないもの(15,679千円)については、償還予定額に含めておりませ
ん。
当連結会計年度(2026年7月31日)
(単位:千円)
現金及び預金
1年以内
1年超
5年以内
5年超
10年以内
7,910,837
−
−
−
40,764
−
−
−
2,626,275
−
−
−
100,000
−
−
−
19,331
113,043
630,471
448,726
10,697,209
113,043
630,471
448,726
受取手形
売掛金
10年超
有価証券
その他有価証券のうち満
期があるもの
債券(その他)
差入保証金(※)
合計
(※)償還期日を明確に把握出来ないもの(16,225千円)については、償還予定額に含めておりませ
ん。
(注)2 有利子負債の連結決算日後の返済予定額
前連結会計年度(2025年7月31日)
該当事項はありません。
当連結会計年度(2026年7月31日)
該当事項はありません。
68/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
3.金融商品の時価のレベルごとの内訳等に関する事項
金融商品の時価を、時価の算定に用いたインプットの観察可能性及び重要性に応じて、以下の3つのレベ
ルに分類しております。
レベル1の時価:観察可能な時価の算定に係るインプットのうち、活発な市場において形成される当該時価
の算定の対象となる資産又は負債に関する相場価格により算定した時価
レベル2の時価:観察可能な時価の算定に係るインプットのうち、レベル1のインプット以外の時価の算定
に係るインプットを用いて算定した時価
レベル3の時価:観察できない時価の算定に係るインプットを使用して算定した時価
時価の算定に重要な影響を与えるインプットを複数使用している場合には、それらのインプットがそれぞ
れ属するレベルのうち、時価の算定における優先順位が最も低いレベルに時価を分類しております。
(1)時価で連結貸借対照表に計上している金融商品
前連結会計年度(2025年7月31日)
(単位:千円)
時価
区分
レベル1
有価証券及び投資有価証
券
レベル2
−
レベル3
199,560
合計
−
199,560
当連結会計年度(2026年7月31日)
(単位:千円)
時価
区分
レベル1
有価証券
レベル2
−
レベル3
99,490
合計
−
99,490
(2)時価で連結貸借対照表に計上している金融商品以外の金融商品
前連結会計年度(2025年7月31日)
(単位:千円)
時価
区分
レベル1
差入保証金
レベル2
−
レベル3
158,245
合計
−
158,245
当連結会計年度(2026年7月31日)
(単位:千円)
時価
区分
レベル1
差入保証金
レベル2
−
797,217
レベル3
合計
−
797,217
(注)時価の算定に用いた評価技法及び時価の算定に係るインプットの説明
有価証券及び投資有価証券
日本証券業協会が公表する公社債店頭売買参考統計値に基づき算定しており、レベル2に分類しており
ます。
差入保証金
これらの時価は、一定の期間ごとに分類し、償還すると見込まれる期間に対応する国債の利回り等、適
切な指標に基づく利率を基に割引現在価値法により算定しており、レベル2に分類しております。
69/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(有価証券関係)
1.その他有価証券
前連結会計年度(2025年7月31日)
(単位:千円)
連結貸借対照表計上額
が取得原価を超えない
もの
種類
連結貸借対照表計上額
債券
199,560
200,000
△440
199,560
200,000
△440
合計
取得原価
差額
(注)非上場株式(連結貸借対照表計上額46,716千円)については、市場価格のない株式等であることか
ら、記載しておりません。
当連結会計年度(2026年7月31日)
(単位:千円)
連結貸借対照表計上額
が取得原価を超えない
もの
種類
連結貸借対照表計上額
債券
99,490
100,000
△510
99,490
100,000
△510
合計
取得原価
差額
(注)非上場株式(連結貸借対照表計上額46,716千円)については、市場価格のない株式等であることか
ら、記載しておりません。
2.売却したその他有価証券
前連結会計年度(2025年7月31日)
該当事項はありません。
当連結会計年度(2026年7月31日)
該当事項はありません。
3.償還したその他有価証券
前連結会計年度(2025年7月31日)
該当事項はありません。
当連結会計年度(2026年7月31日)
(単位:千円)
種類
債券
合計
償還額
100,000
100,000
償還益の合計額
償還損の合計額
−
−
−
−
(デリバティブ取引関係)
当社グループは、デリバティブ取引を全く行っておりませんので、該当事項はありません。
(退職給付関係)
前連結会計年度(自 2024年8月1日至 2025年7月31日)
1.採用している退職給付制度の概要
当社グループは確定給付型の制度として退職一時金制度を採用しております。
また当社は、上記制度に加えて、2012年8月1日より確定拠出年金制度を採用しております。
なお、連結子会社は、退職給付に係る負債及び退職給付費用の計算に、退職給付に係る期末自己都合要支
給額を退職給付債務とする方法を用いた簡便法を適用しております。
70/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2.確定給付制度
(1) 退職給付債務の期首残高と期末残高の調整表
退職給付債務の期首残高
1,240,157 千円
勤務費用
115,370
利息費用
14,708
数理計算上の差異の発生額
△ 226,925
退職給付の支払額
△ 19,411
退職給付債務の期末残高
1,123,898
(注)簡便法を採用している連結子会社の退職給付費用は「勤務費用」に計上しております。
(2) 年金資産の期首残高と期末残高の調整表
該当事項はありません。
(3) 退職給付債務及び年金資産の期末残高と連結貸借対照表に計上された退職給付に係る負債及び退職給付
に係る資産の調整表
非積立型制度の退職給付債務
1,123,898 千円
連結貸借対照表に計上された負債と資産の純額
1,123,898
退職給付に係る負債
1,123,898
連結貸借対照表に計上された負債と資産の純額
1,123,898
(4) 退職給付費用及びその内訳項目の金額
勤務費用
115,370 千円
利息費用
14,708
△ 43,788
数理計算上の差異の費用処理額
確定給付制度に係る退職給付費用
86,290
(注)簡便法を採用している連結子会社の退職給付費用は「勤務費用」に計上しております。
(5) 退職給付に係る調整額
退職給付に係る調整額に計上した項目(法人税等及び税効果控除前)の内訳は次のとおりであります。
未認識数理計算上の差異
183,137 千円
(6) 退職給付に係る調整累計額
退職給付に係る調整累計額に計上した項目(法人税等及び税効果控除前)の内訳は次のとおりでありま
す。
△ 261,957 千円
未認識数理計算上の差異
(7) 年金資産に関する事項
該当事項はありません。
(8) 数理計算上の計算基礎に関する事項
当連結会計年度末における主要な数理計算上の計算基礎
割引率
2.40%
予想昇給率
2.82%
(注)1.割引率は加重平均で表し、予想昇給率は幾何平均の値で表しております。
2.当連結会計年度の期首時点の計算において適用した割引率は1.19%でありましたが、期末
時点において割引率の再検討を行った結果、割引率の変更により退職給付債務の額に重要
な影響を及ぼすと判断し、割引率を2.40%に変更しております。
3.確定拠出制度
当社の確定拠出制度への要拠出額は、75,018千円であります。
71/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
当連結会計年度(自 2025年8月1日至 2026年7月31日)
1.採用している退職給付制度の概要
当社グループは確定給付型の制度として退職一時金制度を採用しております。
なお、当社は、退職一時金制度に係る退職給付債務に対応するため、退職給付信託を設定しております。
また当社は、上記制度に加えて、2012年8月1日より確定拠出年金制度を採用しております。
なお、連結子会社は、退職給付に係る負債及び退職給付費用の計算に、退職給付に係る期末自己都合要支
給額を退職給付債務とする方法を用いた簡便法を適用しております。
2.確定給付制度
(1) 退職給付債務の期首残高と期末残高の調整表
退職給付債務の期首残高
1,123,898 千円
勤務費用
96,630
利息費用
26,826
数理計算上の差異の発生額
△ 174,416
退職給付の支払額
△ 23,848
退職給付債務の期末残高
1,049,090
(注)簡便法を採用している連結子会社の退職給付費用は「勤務費用」に計上しております。
(2) 年金資産の期首残高と期末残高の調整表
年金資産の期首残高
− 千円
退職給付信託の設定額
1,000,000
数理計算上の差異の発生額
△ 3,966
年金資産の期末残高
996,033
(3) 退職給付債務及び年金資産の期末残高と連結貸借対照表に計上された退職給付に係る負債及び退職給付
に係る資産の調整表
積立型制度の退職給付債務
1,041,898 千円
年金資産
△ 996,033
45,865
非積立型制度の退職給付債務
7,192
連結貸借対照表に計上された負債と資産の純額
53,057
退職給付に係る負債
53,057
連結貸借対照表に計上された負債と資産の純額
53,057
(4) 退職給付費用及びその内訳項目の金額
勤務費用
96,630 千円
利息費用
26,826
期待運用収益
−
△ 113,930
数理計算上の差異の費用処理額
確定給付制度に係る退職給付費用
9,526
(注)簡便法を採用している連結子会社の退職給付費用は「勤務費用」に計上しております。
(5) 退職給付に係る調整額
退職給付に係る調整額に計上した項目(法人税等及び税効果控除前)の内訳は次のとおりであります。
未認識数理計算上の差異
56,519 千円
72/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(6) 退職給付に係る調整累計額
退職給付に係る調整累計額に計上した項目(法人税等及び税効果控除前)の内訳は次のとおりでありま
す。
△ 318,477 千円
未認識数理計算上の差異
(7) 年金資産に関する事項
①
年金資産の主な内訳
年金資産合計に対する主な分類ごとの比率は、次のとおりであります。
国内債券
53%
国内株式
19%
外国債券
6%
外国株式
19%
その他国内資産
3%
合計
100%
(注)年金資産は、退職一時金制度に対して設定した退職給付信託であります。
②
長期期待運用収益率の設定方法
年金資産の長期期待運用収益率を決定するため、現在及び予想される年金資産の配分と、年金資産を
構成する多様な資産からの現在及び将来期待される長期の収益率を考慮しております。
(8) 数理計算上の計算基礎に関する事項
当連結会計年度末における主要な数理計算上の計算基礎
割引率
3.62%
長期期待運用収益率
3.00%
予想昇給率
2.84%
(注)1.割引率は加重平均で表し、予想昇給率は幾何平均の値で表しております。
2.当連結会計年度の期首時点の計算において適用した割引率は2.40%でありましたが、期末
時点において割引率の再検討を行った結果、割引率の変更により退職給付債務の額に重要
な影響を及ぼすと判断し、割引率を3.62%に変更しております。
3.確定拠出制度
当社の確定拠出制度への要拠出額は、80,132千円であります。
(ストック・オプション等関係)
該当事項はありません。
73/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(税効果会計関係)
1.繰延税金資産及び繰延税金負債の発生の主な原因別の内訳
前連結会計年度
(2025年7月31日)
繰延税金資産
未払事業税
賞与引当金
未払金
未払賞与
未払費用
退職給付に係る負債
役員退職慰労引当金
減価償却費
資産除去債務
49,890千円
37,301
3,882
13,478
11,060
354,069
157,040
13,275
75,587
14,638
その他
繰延税金資産小計
評価性引当額
730,225
△232,743
繰延税金資産合計
497,482
繰延税金負債
資産除去費用
△61,214
繰延税金負債合計
△61,214
繰延税金資産の純額
436,267
当連結会計年度
(2026年7月31日)
繰延税金資産
未払事業税
賞与引当金
未払金
未払賞与
未払費用
退職給付に係る負債
役員退職慰労引当金
株式給付引当金
減価償却費
資産除去債務
66,530千円
41,454
5,034
29,841
13,165
331,979
177,471
4,396
6,116
81,075
22,866
その他
繰延税金資産小計
評価性引当額
779,931
△10,834
繰延税金資産合計
769,096
繰延税金負債
資産除去費用
△63,043
繰延税金負債合計
△63,043
繰延税金資産の純額
706,053
(注)当連結会計年度において、当社の繰延税金資産の回収可能性を判断する際の企業分類の見直しを行っ
たことにより、繰延税金資産から控除された額(評価性引当額)は前連結会計年度と比較して
221,908千円減少しております。主な内容は、役員退職慰労引当金及び資産除去債務に係る評価性引
当額の減少であります。
74/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2.法定実効税率と税効果会計適用後の法人税等の負担率との間に重要な差異があるときの、当該差異の原因
となった主要な項目別の内訳
前連結会計年度
(2025年7月31日)
法定実効税率
30.6%
(調整)
交際費等永久に損金に算入されない項目
住民税均等割
評価性引当額の増減
賃上げ促進税制税額控除
連結子会社との税率差異
税率変更による期末繰延税金資産の増額修正
0.4
0.0
0.5
△4.2
0.1
△0.4
その他
△0.3
税効果会計適用後の法人税等の負担率
26.8
当連結会計年度
(2026年7月31日)
法定実効税率
30.6%
(調整)
交際費等永久に損金に算入されない項目
住民税均等割
評価性引当額の増減
賃上げ促進税制税額控除
0.3
0.0
△4.0
△1.4
連結子会社との税率差異
0.1
△0.1
その他
税効果会計適用後の法人税等の負担率
25.5
(企業結合等関係)
該当事項はありません。
75/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(資産除去債務関係)
資産除去債務のうち連結貸借対照表に計上しているもの
1.当該資産除去債務の概要
事業所建物等の不動産賃貸借契約に伴う原状回復義務等であります。
2.当該資産除去債務の金額の算定方法
使用見込期間を取得から19〜50年と見積り、割引率は0.433〜3.967%を使用して資産除去債務の金額を
計算しております。
3.当該資産除去債務の総額の増減
前連結会計年度
(自 2024年8月1日
至 2025年7月31日)
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
期首残高
見積りの変更による増加額
時の経過による調整額
資産除去債務の履行による減少額
237,489千円
−
2,470
−
239,959千円
14,905
2,516
−
期末残高
239,959
257,382
4.当該資産除去債務の金額の見積りの変更
当連結会計年度において、名古屋支社の不動産賃貸借契約に伴う原状回復義務として計上していた資産
除去債務について、名古屋支社移転の決定に伴い資産除去債務の見積りの変更を行いました。見積りの変
更による増加額7,607千円を変更前の資産除去債務残高に加算しております。なお、当該見積りの変更に
伴う当連結会計年度の営業利益、経常利益及び税金等調整前当期純利益への影響は軽微であります。
当連結会計年度において、大阪本社の不動産賃貸借契約に伴う原状回復義務として計上していた資産除
去債務について、定期的な見直しに伴い資産除去債務の見積りの変更を行いました。見積りの変更による
増加額7,298千円を変更前の資産除去債務残高に加算しております。なお、当該見積りの変更に伴う当連
結会計年度の営業利益、経常利益及び税金等調整前当期純利益への影響はありません。
(賃貸等不動産関係)
該当事項はありません。
76/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(収益認識関係)
1.顧客との契約から生じる収益を分解した情報
当社グループは単一セグメントでありますが、事業といたしましては、システムソリューション事業、
Webソリューション事業の2事業から構成されており、顧客との契約から生じる収益を分解した情報に関し
ましては、事業別で開示しております。
前連結会計年度(自 2024年8月1日至 2025年7月31日)
財又はサービスの種類別に分解した顧客との契約から生じる収益は以下のとおりであります。
(単位:千円)
システム
Webソリューション事業
合計
ソリューション事業
フロー型商材
ライセンス・カスタマイズ、
導入支援等
7,705,657
ハード機器等
119,508
7,825,166
3,009,295
4,378
3,013,674
71,882
64,896
136,779
6,202,264
2,116,985
8,319,249
16,989,100
2,305,769
19,294,870
その他
ストック型商材
サービス利用、システム保守
顧客との契約から生じる収益
収益認識の時期別に分解した顧客との契約から生じる収益は以下のとおりであります。
(単位:千円)
システム
Webソリューション事業
合計
ソリューション事業
一時点で移転される
財・サービス
一定の期間にわたり移転される
財・サービス
顧客との契約から生じる収益
3,846,340
69,275
3,915,615
13,142,760
2,236,494
15,379,254
16,989,100
2,305,769
19,294,870
当連結会計年度(自 2025年8月1日至 2026年7月31日)
財又はサービスの種類別に分解した顧客との契約から生じる収益は以下のとおりであります。
(単位:千円)
システム
Webソリューション事業
合計
ソリューション事業
フロー型商材
ライセンス・カスタマイズ、
導入支援等
9,061,952
ハード機器等
93,243
9,155,195
2,321,386
2,608
2,323,994
58,864
64,919
123,784
6,967,638
2,318,900
9,286,539
18,409,842
2,479,671
20,889,513
その他
ストック型商材
サービス利用、システム保守
顧客との契約から生じる収益
収益認識の時期別に分解した顧客との契約から生じる収益は以下のとおりであります。
(単位:千円)
システム
Webソリューション事業
合計
ソリューション事業
一時点で移転される
財・サービス
一定の期間にわたり移転される
財・サービス
顧客との契約から生じる収益
3,176,961
67,528
3,244,489
15,232,881
2,412,143
17,645,024
18,409,842
2,479,671
20,889,513
2.顧客との契約から生じる収益を理解するための基礎となる情報
収益を理解するための基礎となる情報は、「(連結財務諸表作成のための基本となる重要な事項)4.会
計方針に関する事項 (5)重要な収益及び費用の計上基準」に記載のとおりであります。
77/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
3.顧客との契約に基づく履行義務の充足と当該契約から生じるキャッシュ・フローとの関係並びに当連結会
計年度末において存在する顧客との契約から翌連結会計年度以降に認識すると見込まれる収益の金額及び
時期に関する情報
(1)契約資産及び契約負債の残高等
(単位:千円)
前連結会計年度
当連結会計年度
顧客との契約から生じた債権(期首残高)
2,621,579
2,865,217
顧客との契約から生じた債権(期末残高)
2,865,217
2,667,040
契約資産(期首残高)
1,804,374
2,365,985
契約資産(期末残高)
2,365,985
3,054,844
契約負債(期首残高)
56,965
111,135
契約負債(期末残高)
111,135
83,811
契約資産は、主に受注制作のソフトウェア等の一定の期間にわたり充足される履行義務について、未
請求の受注制作の対価に対する当社及び連結子会社の権利に関するものであります。契約資産は、対価
に対する当社及び連結子会社の権利が無条件になった時点で顧客との契約から生じた債権に振り替えら
れます。当該契約に関する対価は、契約条件に従って請求し、受領しております。
契約負債は、契約条件に基づき顧客から受け取った前受金に関するものであります。契約負債は、収
益の認識に伴い取り崩されます。
当連結会計年度に認識された収益の額のうち期首現在の契約負債残高に含まれていた額は、108,607
千円(前連結会計年度は54,825千円)であります。
また、契約資産の増減は、主として進捗度に応じて認識した収益の計上(契約資産の増加)と、売上
債権への振替(契約資産の減少)により生じたものであります。契約負債の増減は、主として前受金の
受け取り(契約負債の増加)と収益の認識(契約負債の減少)により生じたものであります。なお、当
連結会計年度における契約資産残高の重要な変動は、受注金額の増加等に伴う期末時点での仕掛中案件
の増加によるものです。
過去の期間に充足(又は部分的に充足)した履行義務から、当連結会計年度に認識した収益の額は△
14,329千円(前連結会計年度は△36,896千円)であります。
(2)残存履行義務に配分した取引価格
当社及び連結子会社では、残存履行義務に配分した取引価格の注記にあたって実務上の便法を適用し、
当初に予想される契約期間が1年以内の契約について注記の対象に含めていません。また、顧客との契約
から生じる対価の中に、取引価格に含まれていない重要な金額はありません。残存履行義務に配分した取
引価格の総額及び収益の認識が見込まれる期間は、以下のとおりであります。
(単位:千円)
前連結会計年度
当連結会計年度
1年以内
1,189,311
2,204,525
1年超
44,521
88,888
合計
1,233,833
2,293,414
78/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(セグメント情報等)
【セグメント情報】
当社グループは単一セグメントのため、記載を省略しております。
【関連情報】
前連結会計年度(自 2024年8月1日
1.製品及びサービスごとの情報
至
2025年7月31日)
(単位:千円)
システム
ソリューション事業
外部顧客への売上高
Webソリューション事業
16,989,100
2,305,769
合計
19,294,870
2.地域ごとの情報
(1)売上高
本邦以外の外部顧客への売上高が連結損益計算書の売上高の10%未満であるため、記載を省略してお
ります。
(2)有形固定資産
本邦以外に所在している有形固定資産がないため、該当事項はありません。
3.主要な顧客ごとの情報
外部顧客への売上高のうち、特定の顧客への売上高で連結損益計算書の売上高の10%以上を占めるもの
が存在しないため、記載を省略しております。
当連結会計年度(自 2025年8月1日
1.製品及びサービスごとの情報
至
2026年7月31日)
(単位:千円)
システム
ソリューション事業
外部顧客への売上高
Webソリューション事業
18,409,842
2,479,671
合計
20,889,513
2.地域ごとの情報
(1)売上高
本邦以外の外部顧客への売上高が連結損益計算書の売上高の10%未満であるため、記載を省略してお
ります。
(2)有形固定資産
本邦以外に所在している有形固定資産がないため、該当事項はありません。
3.主要な顧客ごとの情報
外部顧客への売上高のうち、特定の顧客への売上高で連結損益計算書の売上高の10%以上を占めるもの
が存在しないため、記載を省略しております。
【報告セグメントごとの固定資産の減損損失に関する情報】
前連結会計年度(自 2024年8月1日至 2025年7月31日)
該当事項はありません。
当連結会計年度(自 2025年8月1日
該当事項はありません。
至
2026年7月31日)
79/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
【報告セグメントごとののれんの償却額及び未償却残高に関する情報】
前連結会計年度(自 2024年8月1日至 2025年7月31日)
該当事項はありません。
当連結会計年度(自 2025年8月1日
該当事項はありません。
至
2026年7月31日)
【報告セグメントごとの負ののれん発生益に関する情報】
前連結会計年度(自 2024年8月1日至 2025年7月31日)
該当事項はありません。
当連結会計年度(自 2025年8月1日
該当事項はありません。
至
2026年7月31日)
【関連当事者情報】
関連当事者との取引
前連結会計年度(自 2024年8月1日至 2025年7月31日)
連結財務諸表提出会社の役員及び個人主要株主等
種類
役員
主要株主
会社等の名
称又は氏名
議決権等の
所有(被所
有)割合
(%)
関連当事者との
関係
取引の内容
取引金額
(千円)
科目
期末残高
(千円)
岩本
被所有
直接8.12
間接38.61
当社代表取締役
自己株式の
取得(注)
3,931,250
−
−
哲夫
取引条件及び取引条件の決定方針等
(注)自己株式の取得は、株式需給緩衝信託®のスキームを利用した取得取引であり、東京証券取引
所の立会外終値取引(ToSTNeT-2)により取得しております。
当連結会計年度(自 2025年8月1日
該当事項はありません。
至
2026年7月31日)
80/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(1株当たり情報)
前連結会計年度
2024年8月1日
2025年7月31日)
(自
至
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
1株当たり純資産額
450.94円
554.56円
1株当たり当期純利益
141.32円
167.01円
(注)1
2
3
潜在株式調整後1株当たり当期純利益については、潜在株式が存在していないため記載しておりませ
ん。
「株式付与ESOP信託口」が保有する当社株式を、1株当たり純資産額の算定上、期末発行済株式総数
から控除する自己株式に含めております(前連結会計年度−株、当連結会計年度29,700株)。また、
1株当たり当期純利益の算定上、前連結会計年度においては株式需給緩衝信託®により取得及び処分
した当社株式(期末株式数−株、期中平均346,470株)を、当連結会計年度においては「株式付与
ESOP信託口」により取得した当社株式(期末株式数29,700株、期中平均25,773株)を、それぞれ期中
平均株式数の計算において控除する自己株式に含めております。
1株当たり純資産額の算定上の基礎は、以下のとおりであります。
前連結会計年度
(2025年7月31日)
純資産の部の合計額(千円)
当連結会計年度
(2026年7月31日)
11,286,903
13,863,762
−
−
普通株式に係る期末の純資産額(千円)
11,286,903
13,863,762
1株当たり純資産額の算定に用いられた期末の普
通株式の数(株)
25,029,489
24,999,754
純資産の部の合計額から控除する金額(千円)
4
1株当たり当期純利益の算定上の基礎は、以下のとおりであります。
前連結会計年度
2024年8月1日
2025年7月31日)
(自
至
親会社株主に帰属する当期純利益(千円)
当連結会計年度
2025年8月1日
2026年7月31日)
(自
至
3,488,354
4,175,960
−
−
普通株式に係る親会社株主に帰属する当期純利
益(千円)
3,488,354
4,175,960
普通株式の期中平均株式数(株)
24,683,396
25,003,709
普通株主に帰属しない金額(千円)
(重要な後発事象)
該当事項はありません。
81/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
⑤【連結附属明細表】
【社債明細表】
該当事項はありません。
【借入金等明細表】
該当事項はありません。
【資産除去債務明細表】
本明細表に記載すべき事項が連結財務諸表規則第15条の23に規定する注記事項として記載されているため、
資産除去債務明細表の記載を省略しております。
(2)【その他】
当連結会計年度における半期情報等
中間連結会計期間
当連結会計年度
売上高(千円)
10,360,750
20,889,513
税金等調整前中間(当期)
純利益(千円)
2,850,123
5,607,517
親会社株主に帰属する中間(当期)
純利益(千円)
1,956,104
4,175,960
78.22
167.01
1株当たり中間(当期)
純利益(円)
(注)1株当たり中間(当期)純利益の算定上、当連結会計年度においては「株式付与ESOP
信託口」が保有する当社株式(期末株式数29,700株、期中平均25,773株)を、中間連結
会計期間においては同株式(中間期末株式数29,700株、期中平均21,910株)をそれぞ
れ期中平均株式数の計算において控除する自己株式に含めております。
82/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2【財務諸表等】
(1)【財務諸表】
①【貸借対照表】
(単位:千円)
前事業年度
(2025年7月31日)
資産の部
流動資産
現金及び預金
受取手形
売掛金
契約資産
有価証券
商品
仕掛品
前渡金
前払費用
その他
貸倒引当金
流動資産合計
固定資産
有形固定資産
建物
減価償却累計額
建物(純額)
工具、器具及び備品
減価償却累計額
工具、器具及び備品(純額)
有形固定資産合計
無形固定資産
ソフトウエア
ソフトウエア仮勘定
その他
無形固定資産合計
投資その他の資産
投資有価証券
関係会社株式
破産更生債権等
繰延税金資産
差入保証金
その他
貸倒引当金
投資その他の資産合計
固定資産合計
資産合計
83/104
当事業年度
(2026年7月31日)
6,706,776
41,408
2,791,935
2,320,948
99,840
187,220
9,618
7,343
282,785
1,641
△8,880
12,440,639
7,162,976
40,764
2,586,241
3,030,554
99,490
182,624
9,215
36,671
311,279
25,281
△6,630
13,478,470
491,843
△107,255
384,588
599,110
△439,647
159,462
544,050
508,843
△127,882
380,960
877,439
△480,125
397,313
778,274
803,924
77,634
1,449
883,009
662,567
139,322
1,449
803,340
146,436
383,601
5,152
515,989
480,862
51,631
△5,152
1,578,520
3,005,580
15,446,219
46,716
383,601
5,943
801,382
1,209,034
113,476
△5,943
2,554,211
4,135,826
17,614,296
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(単位:千円)
前事業年度
(2025年7月31日)
負債の部
流動負債
買掛金
未払金
未払費用
未払法人税等
未払消費税等
契約負債
預り金
賞与引当金
製品保証引当金
株式給付引当金
資産除去債務
流動負債合計
固定負債
退職給付引当金
役員退職慰労引当金
資産除去債務
固定負債合計
負債合計
純資産の部
株主資本
資本金
資本剰余金
資本準備金
資本剰余金合計
利益剰余金
その他利益剰余金
繰越利益剰余金
利益剰余金合計
自己株式
株主資本合計
評価・換算差額等
その他有価証券評価差額金
評価・換算差額等合計
純資産合計
負債純資産合計
84/104
当事業年度
(2026年7月31日)
630,387
303,267
343,173
711,888
298,791
70,430
42,946
121,900
13,759
−
−
2,536,545
579,480
441,803
365,166
1,146,173
333,662
83,132
47,871
131,600
14,957
13,957
13,996
3,171,801
1,379,250
472,862
239,959
2,092,072
4,628,617
364,342
529,005
243,385
1,136,733
4,308,535
354,673
354,673
319,673
319,673
319,673
319,673
10,154,006
10,154,006
△10,449
10,817,905
12,729,105
12,729,105
△97,342
13,306,110
△302
△302
10,817,602
15,446,219
△349
△349
13,305,761
17,614,296
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
②【損益計算書】
(単位:千円)
(自
至
前事業年度
2024年8月1日
2025年7月31日)
売上高
売上原価
売上総利益
販売費及び一般管理費
営業利益
営業外収益
受取利息
受取配当金
受取手数料
補助金収入
その他
営業外収益合計
営業外費用
支払利息
為替差損
支払手数料
営業外費用合計
経常利益
特別損失
固定資産除却損
特別損失合計
税引前当期純利益
法人税、住民税及び事業税
法人税等調整額
法人税等合計
当期純利益
当事業年度
2025年8月1日
2026年7月31日)
18,837,044
8,423,972
10,413,071
※1 5,667,574
20,410,242
8,698,239
11,712,003
※1 6,222,581
4,745,497
5,489,421
3,831
17,673
5,388
2,258
47,171
19,357
−
17,694
3,180
602
40,834
7,370
152
73,292
80,815
4,711,853
705
70
104
880
5,529,375
※3 1,388
※3 166
1,388
4,710,465
1,241,257
17,154
1,258,412
3,452,053
166
5,529,208
1,688,602
△285,369
1,403,232
4,125,976
※2 18,020
85/104
(自
至
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
【売上原価明細書】
(自
至
区分
注記
番号
前事業年度
2024年8月1日
2025年7月31日)
(自
至
構成比
(%)
金額(千円)
当事業年度
2025年8月1日
2026年7月31日)
金額(千円)
Ⅰ
期首商品棚卸高
275,023
187,220
Ⅱ
当期商品仕入高
2,194,268
2,005,051
Ⅲ
当期製造原価
1
労務費
2
経費
※1
当期総製造費用
期首仕掛品棚卸高
合計
他勘定振替高
期末仕掛品棚卸高
※2
3,729,066
57.5
4,059,159
58.5
2,758,399
42.5
2,883,346
41.5
6,487,465
100.0
6,942,505
100.0
17,857
9,618
6,505,322
6,952,123
353,803
254,315
9,618
合計
6,141,900
9,215
6,688,592
8,611,192
8,880,863
Ⅳ
期末商品棚卸高
187,220
182,624
Ⅴ
当期売上原価
8,423,972
8,698,239
(注)※1
構成比
(%)
主な内訳は次のとおりであります。
項目
(自
至
前事業年度
2024年8月1日
2025年7月31日)
(自
至
当事業年度
2025年8月1日
2026年7月31日)
外注費(千円)
1,887,769
1,828,772
賃借料(千円)
241,269
240,395
減価償却費(千円)
351,294
446,368
※2
他勘定振替高の内訳は次のとおりであります。
項目
(自
至
前事業年度
2024年8月1日
2025年7月31日)
ソフトウエア仮勘定(千円)
353,803
(原価計算の方法)
当社の原価計算は、個別原価計算による実際原価計算であります。
86/104
(自
至
当事業年度
2025年8月1日
2026年7月31日)
254,315
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
③【株主資本等変動計算書】
前事業年度(自 2024年8月1日
至
2025年7月31日)
(単位:千円)
株主資本
資本剰余金
利益剰余金
資本金
その他利益剰余金
資本準備金
その他資本剰余金資本剰余金合計
利益剰余金合計
繰越利益剰余金
当期首残高
354,673
319,673
−
319,673
8,708,474
8,708,474
剰余金の配当
△1,106,733
△1,106,733
当期純利益
3,452,053
3,452,053
当期変動額
自己株式の取得
自己株式の処分
利益剰余金から資本剰
余金への振替
△899,787
△899,787
899,787
899,787
△899,787
△899,787
株主資本以外の項目の
当期変動額(純額)
当期変動額合計
当期末残高
−
−
−
−
1,445,532
1,445,532
354,673
319,673
−
319,673
10,154,006
10,154,006
株主資本
自己株式
当期首残高
△10,080
評価・換算差額等
株主資本合計
その他有価証券評評価・換算差額等
価差額金
合計
9,372,742
△319
△319
純資産合計
9,372,423
当期変動額
剰余金の配当
△1,106,733
△1,106,733
当期純利益
3,452,053
3,452,053
自己株式の取得
△3,931,619
△3,931,619
△3,931,619
自己株式の処分
3,931,250
3,031,462
3,031,462
−
−
利益剰余金から資本剰
余金への振替
株主資本以外の項目の
当期変動額(純額)
当期変動額合計
当期末残高
16
16
16
△369
1,445,162
16
16
1,445,179
△10,449
10,817,905
△302
△302
10,817,602
87/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
当事業年度(自
2025年8月1日
至
2026年7月31日)
(単位:千円)
株主資本
資本剰余金
利益剰余金
資本金
その他利益剰余金
資本準備金
資本剰余金合計
利益剰余金合計
繰越利益剰余金
当期首残高
354,673
319,673
319,673
10,154,006
10,154,006
剰余金の配当
△1,550,877
△1,550,877
当期純利益
4,125,976
4,125,976
当期変動額
自己株式の取得
株主資本以外の項目の
当期変動額(純額)
当期変動額合計
当期末残高
−
−
−
2,575,098
2,575,098
354,673
319,673
319,673
12,729,105
12,729,105
株主資本
自己株式
当期首残高
△10,449
評価・換算差額等
株主資本合計
その他有価証券評評価・換算差額等
価差額金
合計
10,817,905
△302
△302
純資産合計
10,817,602
当期変動額
剰余金の配当
△1,550,877
△1,550,877
当期純利益
4,125,976
4,125,976
△86,892
△86,892
自己株式の取得
△86,892
株主資本以外の項目の
当期変動額(純額)
△46
△46
△46
当期変動額合計
△86,892
2,488,205
△46
△46
2,488,159
当期末残高
△97,342
13,306,110
△349
△349
13,305,761
88/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
【注記事項】
(重要な会計方針)
1 有価証券の評価基準及び評価方法
子会社株式
移動平均法による原価法を採用しております。
その他有価証券
市場価格のない株式等以外のもの
時価法(評価差額は全部純資産直入法により処理、売却原価は、移動平均法により計算)を採用してお
ります。
市場価格のない株式等
移動平均法による原価法を採用しております。
2
棚卸資産の評価基準及び評価方法
(1)商品
個別法による原価法(貸借対照表価額については、収益性の低下に基づく簿価切り下げの方法)を採
用しております。
(2)仕掛品
個別法による原価法(貸借対照表価額については、収益性の低下に基づく簿価切り下げの方法)を採
用しております。
3
減価償却資産の減価償却の方法
(1)有形固定資産
定率法を採用しております。ただし、1998年4月1日以降取得の建物(建物附属設備を除く)並びに
2016年4月1日以降取得の建物附属設備及び構築物については、定額法を採用しております。
なお、主な耐用年数は以下のとおりであります。
建物
3〜50年
工具、器具及び備品
2〜20年
(2)無形固定資産
① 自社利用のソフトウェア
社内における利用可能期間(5年)に基づく定額法を採用しております。
② 市場販売目的のソフトウェア
見込販売収益に基づく償却額と見込販売可能期間(3年)に基づく均等配分額とを比較し、いずれ
か大きい額を計上する方法を採用しております。
4
引当金の計上基準
(1)貸倒引当金
売上債権等の貸倒れによる損失に備えるため、一般債権については、貸倒実績率により、貸倒懸念債
権等特定の債権については、個別に回収可能性を勘案し、回収不能見込額を計上しております。
(2)賞与引当金
従業員の賞与の支給に備えるため、支給見込額のうち当事業年度の負担に属する額を計上しておりま
す。
(3)製品保証引当金
製品の無償補修費用に備えるため、過去の実績率に基づく将来発生見込額を計上しております。
(4)退職給付引当金
従業員の退職給付に備えるため、当事業年度末における退職給付債務及び年金資産の見込額に基づき
計上しております。
① 退職給付見込額の期間帰属方法
退職給付債務の算定にあたり、退職給付見込額を当事業年度末までの期間に帰属させる方法につい
ては、給付算定式基準によっております。
② 数理計算上の差異の費用処理方法
数理計算上の差異は各事業年度の発生時における従業員の平均残存勤務期間以内の一定の年数(3
年)による定額法により按分した額をそれぞれ発生の翌事業年度から費用処理をしております。
(5)役員退職慰労引当金
役員の退職慰労金の支給に備えて、役員退職慰労金内規に基づく期末要支給額を計上しております。
(6)株式給付引当金
従業員に対する将来の当社株式の交付に備えるため、株式付与ESOP信託の株式交付規程に基づき、従
業員に割り当てられたポイントに応じた株式の交付見込額を計上しております。
5 収益及び費用の計上基準
(1)カスタマイズ、導入支援等
89/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
カスタマイズ、導入支援等から生じる収益は、ソフトウェア受託開発契約等による基幹業務システム
に関する設計や開発、導入支援によるものです。これらは一定の期間にわたり履行義務が充足されると
判断し、履行義務の充足に係る進捗度を見積り、当該進捗度に基づき収益を一定の期間にわたり認識し
ております。進捗度の見積りの方法は、見積り総原価に対する発生原価の割合で算出しております。
(2)ライセンス、ハード機器等
ライセンス、ハード機器等の販売から生じる収益は、ライセンス、ハード機器等の顧客への引き渡し
をもって、履行義務が充足されるものと判断し、当該時点で顧客との契約において約束された金額に基
づいて収益を認識しております。
(3)サービス利用、システム保守
サービス利用、システム保守から生じる収益は、クラウドサービスの提供業務や保守等の役務提供に
よるものです。これらは日常又は反復的なサービスであり、当該履行義務が時の経過にわたり充足され
ると判断し、契約期間に応じて顧客との契約において約束された金額を按分して収益を認識しておりま
す。
(4)その他
オフィス関連商品等の販売業務を行っております。これらの取引のうち、代理人に該当すると判断し
たものについては、顧客から受け取る対価の総額から仕入先等に支払う額を控除した純額で収益を認識
しております。
いずれの契約も、通常の支払期日は、概ね検収完了月もしくは役務提供月の翌月末支払いであり、重大
な金融要素は含まれておりません。
6
その他財務諸表作成のための基礎となる事項
(1)退職給付に係る会計処理
退職給付に係る未認識数理計算上の差異の未処理額の会計処理の方法は、連結財務諸表におけるこれ
らの会計処理の方法と異なっております。
(2)株式付与ESOP信託口の会計処理
株式付与ESOP信託口により取得した当社株式は、「自己株式」として会計処理しております。
(重要な会計上の見積り)
(ソフトウェア受託開発契約等に係る進捗度に基づく収益認識における原価総額の見積り)
1.当事業年度の財務諸表に計上した金額
(単位:千円)
前事業年度
当事業年度
進捗度に基づき収益を認識した金額
6,929,163
8,231,460
上記のうち、仕掛中案件に係る売上高
2,267,202
2,742,851
2.識別した項目に係る重要な会計上の見積りの内容に関する情報
ソフトウェア受託開発契約等に係る収益の算定の基礎となる進捗度の見積方法は、見積り総原価に対
する発生原価の割合で算出しております。
見積り総原価は、受託契約案件それぞれが業種の特性や顧客の要望等により異なるため個別に判断を
行う必要があり、一定の不確実性が伴います。過去の実績等を考慮して算定していますが、顧客と合意
した品質の確保や仕様変更、開発体制の変更等の当初予見し得なかった事象により、当事業年度末の仕
掛中案件について見積り総原価が見直された場合には、翌事業年度の損益に影響を与える可能性があり
ます。
90/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(追加情報)
株式付与ESOP信託および退職給付信託の設定に関する注記については、連結財務諸表「注記事項(追加情
報)」に同一の内容を記載しているため、注記を省略しております。
(貸借対照表関係)
当社は、機動的かつ安定的な資金を確保するため、取引銀行3行と当座貸越契約を締結しております。当事
業年度末における当該契約に基づく借入未実行残高等は次のとおりであります。
前事業年度
(2025年7月31日)
当座貸越極度額の総額
借入実行残高
差引額
当事業年度
(2026年7月31日)
1,500,000千円
−
1,500,000千円
−
1,500,000
1,500,000
(損益計算書関係)
※1 販売費及び一般管理費のうち主要な費目及び金額は、次のとおりであります。
(自
至
前事業年度
2024年8月1日
2025年7月31日)
給料及び手当
(自
至
当事業年度
2025年8月1日
2026年7月31日)
2,309,714千円
647,347
2,525,636千円
745,602
賞与引当金繰入額
63,490
75,201
減価償却費
35,745
46,134
賞与
貸倒引当金繰入額
7,965
△225
退職給付費用
74,107
41,567
役員退職慰労引当金繰入額
53,169
56,142
−
5,871
44.4%
55.6%
44.6%
55.4%
株式給付引当金繰入額
おおよその割合
販売費
一般管理費
※2
関係会社との取引に係るものが次のとおり含まれております。
(自
至
前事業年度
2024年8月1日
2025年7月31日)
関係会社からの受取配当金
※3
(自
至
18,020千円
当事業年度
2025年8月1日
2026年7月31日)
−千円
固定資産除却損の内容は次のとおりであります。
(自
至
前事業年度
2024年8月1日
2025年7月31日)
(自
至
当事業年度
2025年8月1日
2026年7月31日)
工具、器具及び備品
401千円
166千円
ソフトウエア
987
−
(有価証券関係)
前事業年度(2025年7月31日)
子会社株式(貸借対照表計上額383,601千円)は、市場価格のない株式等であることから、記載しており
ません。
当事業年度(2026年7月31日)
子会社株式(貸借対照表計上額383,601千円)は、市場価格のない株式等であることから、記載しており
ません。
91/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
(税効果会計関係)
1.繰延税金資産及び繰延税金負債の発生の主な原因別の内訳
前事業年度
(2025年7月31日)
繰延税金資産
未払事業税
賞与引当金
製品保証引当金
未払事業所税
未払金
未払賞与
未払費用
退職給付引当金
役員退職慰労引当金
減価償却費
資産除去債務
49,214千円
37,301
4,210
5,989
3,882
13,478
11,060
434,313
148,951
13,275
75,587
4,592
その他
繰延税金資産小計
評価性引当額
801,859
△224,654
繰延税金資産合計
577,204
繰延税金負債
資産除去費用
△61,214
繰延税金負債合計
△61,214
繰延税金資産の純額
515,989
当事業年度
(2026年7月31日)
繰延税金資産
未払事業税
賞与引当金
製品保証引当金
未払事業所税
未払金
未払賞与
未払費用
退職給付引当金
役員退職慰労引当金
株式給付引当金
減価償却費
資産除去債務
64,280千円
41,454
4,711
6,500
5,034
29,841
13,165
429,768
166,636
4,396
6,116
81,075
11,445
その他
繰延税金資産小計
評価性引当額
864,426
−
繰延税金資産合計
864,426
繰延税金負債
資産除去費用
△63,043
繰延税金負債合計
△63,043
繰延税金資産の純額
801,382
(注)当事業年度において、回収可能性を判断する際の企業分類の見直しを行ったことにより、繰延税金資
産から控除された額(評価性引当額)は前事業年度と比較して224,654千円減少しております。主な
内容は、役員退職慰労引当金及び資産除去債務に係る評価性引当額の減少であります。
92/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
2.法定実効税率と税効果会計適用後の法人税等の負担率との間に重要な差異があるときの、当該差異の原因
となった主要な項目別の内訳
前事業年度
(2025年7月31日)
法定実効税率
30.6%
(調整)
交際費等永久に損金に算入されない項目
受取配当金等永久に益金に算入されない項目
評価性引当額の増減
住民税均等割
賃上げ促進税制税額控除
税率変更による期末繰延税金資産の増額修正
0.4
△0.1
0.5
0.0
△4.2
△0.4
△0.1
その他
税効果会計適用後の法人税等の負担率
26.7
当事業年度
(2026年7月31日)
法定実効税率
30.6%
(調整)
交際費等永久に損金に算入されない項目
評価性引当額の増減
住民税均等割
賃上げ促進税制税額控除
0.3
△4.1
0.0
△1.4
△0.1
その他
税効果会計適用後の法人税等の負担率
25.4
(企業結合等関係)
該当事項はありません。
(収益認識関係)
顧客との契約から生じる収益を理解するための基礎となる情報は、連結財務諸表「注記事項(収益認識関
係)」に同一の内容を記載しているため、注記を省略しております。
(重要な後発事象)
該当事項はありません。
93/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
④【附属明細表】
【有形固定資産等明細表】
当期末減価
償却累計額
当期償却額
又は償却累
(千円)
計額
(千円)
当期増加額
(千円)
建物
491,843
16,999
−
508,843
127,882
20,627
380,960
工具、器具及び備品
599,110
364,329
86,000
877,439
480,125
126,312
397,313
有形固定資産計
1,090,954
381,329
86,000
1,386,283
608,008
146,939
778,274
4,428,818
205,868
−
4,634,687
3,972,119
347,225
662,567
77,634
254,315
192,626
139,322
−
−
139,322
商標権
608
−
−
608
608
−
−
その他
1,449
−
−
1,449
−
−
1,449
4,508,510
460,183
192,626
4,776,067
3,972,727
347,225
803,340
資産の種類
当期減少額当期末残高
(千円)
(千円)
差引当期末
残高
(千円)
当期首残高
(千円)
有形固定資産
無形固定資産
ソフトウエア
ソフトウエア仮勘定
無形固定資産計
(注)当期増加額のうち主なものは次のとおりであります。
工具、器具及び備品
増加額
自社利用サーバー
188,866 千円
工具、器具及び備品
増加額
取引先用セキュリティ機器
80,921 千円
工具、器具及び備品
増加額
社員用コンピュータ
56,727 千円
ソフトウエア
増加額
販売用開発ソフトウェア
137,975 千円
ソフトウエア
増加額
自社利用開発ソフトウェア
54,651 千円
ソフトウエア仮勘定
増加額
自社製品開発
254,315 千円
【引当金明細表】
区分
当期首残高
(千円)
当期減少額
(目的使用)
(千円)
当期増加額
(千円)
当期減少額
(その他)
(千円)
当期末残高
(千円)
貸倒引当金
14,032
8,510
1,399
8,569
12,573
賞与引当金
121,900
131,600
121,900
−
131,600
製品保証引当金
13,759
14,957
13,759
−
14,957
役員退職慰労引当金
472,862
56,142
−
−
529,005
−
13,957
−
−
13,957
株式給付引当金
(注)貸倒引当金の「当期減少額(その他)」欄の金額は、主に洗替による取崩額であります。
(2)【主な資産及び負債の内容】
連結財務諸表を作成しているため、記載を省略しております。
(3)【その他】
該当事項はありません。
94/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第6【提出会社の株式事務の概要】
事業年度
8月1日から7月31日まで
定時株主総会
事業年度終了後3ヶ月以内
基準日
7月31日
剰余金の配当の基準日
1月31日、7月31日
1単元の株式数
100株
単元未満株式の買取り
取扱場所
株主名簿管理人
(特別口座)
大阪市中央区北浜四丁目5番33号
三井住友信託銀行株式会社証券代行部
(特別口座)
東京都千代田区丸の内一丁目4番1号
三井住友信託銀行株式会社
取次所
―
買取手数料
株式の売買の委託に係る手数料相当額として別途定める金額
公告掲載方法
当会社の公告方法は、電子公告とする。ただし、事故その他やむを得ない事由によって電
子公告による公告をすることができない場合は、日本経済新聞に掲載して行う。
公告掲載URL
株主に対する特典
https://www.ill.co.jp
該当事項はありません。
95/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第7【提出会社の参考情報】
1【提出会社の親会社等の情報】
当社は、金融商品取引法第24条の7第1項に規定する親会社等はありません。
2【その他の参考情報】
当事業年度の開始日から有価証券報告書提出日までの間に次の書類を提出しております。
(1)有価証券報告書及びその添付
書類並びに確認書
事業年度
(第35期)
自
至
2024年8月1日
2025年7月31日
2025年10月17日
近畿財務局長に提出。
(2)内部統制報告書及びその添付
書類
事業年度
(第35期)
自
至
2024年8月1日
2025年7月31日
2025年10月17日
近畿財務局長に提出。
(3)半期報告書及び確認書
(第36期中)
自
至
2025年8月1日
2026年1月31日
2026年3月13日
近畿財務局長に提出。
(4)臨時報告書
企業内容等の開示に関する内閣府令第19条第2項
第9号の2(株主総会における議決権行使結果)
の規定に基づく臨時報告書であります。
96/104
2025年10月24日
近畿財務局長に提出。
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
第二部【提出会社の保証会社等の情報】
該当事項はありません。
97/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
独立監査人の監査報告書及び内部統制監査報告書
2026年10月16日
株式会社アイル
取締役会
御中
有限責任 あずさ監査法人
大阪事務所
指定有限責任社員
公認会計士
業務執行社員
鈴
木
重
久
指定有限責任社員
公認会計士
業務執行社員
江
﨑
真
護
<連結財務諸表監査>
監査意見
当監査法人は、金融商品取引法第193条の2第1項の規定に基づく監査証明を行うため、「経理の状況」に掲げられて
いる株式会社アイルの2025年8月1日から2026年7月31日までの連結会計年度の連結財務諸表、すなわち、連結貸借対照
表、連結損益計算書、連結包括利益計算書、連結株主資本等変動計算書、連結キャッシュ・フロー計算書、連結財務諸表
作成のための基本となる重要な事項、その他の注記及び連結附属明細表について監査を行った。
当監査法人は、上記の連結財務諸表が、我が国において一般に公正妥当と認められる企業会計の基準に準拠して、株式
会社アイル及び連結子会社の2026年7月31日現在の財政状態並びに同日をもって終了する連結会計年度の経営成績及び
キャッシュ・フローの状況を、全ての重要な点において適正に表示しているものと認める。
監査意見の根拠
当監査法人は、我が国において一般に公正妥当と認められる監査の基準に準拠して監査を行った。監査の基準における
当監査法人の責任は、「連結財務諸表監査における監査人の責任」に記載されている。当監査法人は、我が国における職
業倫理に関する規定(社会的影響度の高い事業体の財務諸表監査に適用される規定を含む。)に従って、会社及び連結子
会社から独立しており、また、監査人としてのその他の倫理上の責任を果たしている。当監査法人は、意見表明の基礎と
なる十分かつ適切な監査証拠を入手したと判断している。
監査上の主要な検討事項
監査上の主要な検討事項とは、当連結会計年度の連結財務諸表の監査において、監査人が職業的専門家として特に重要
であると判断した事項である。監査上の主要な検討事項は、連結財務諸表全体に対する監査の実施過程及び監査意見の形
成において対応した事項であり、当監査法人は、当該事項に対して個別に意見を表明するものではない。
98/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
ソフトウェア開発契約における収益認識に係る原価総額の見積りの合理性
監査上の主要な検討事項の内容及び決定理由
監査上の対応
株式会社アイルは、ソフトウェアのカスタマイズ・導入
支援等のサービス(以下「ソフトウェア開発」という。)
を提供している。注記事項(重要な会計上の見積り)に記
載のとおり、これらのサービスに係る収益のうち、一定の
期間にわたり充足される履行義務について、当連結会計年
度において計上した売上高は8,358,485千円であり、連結
売上高の40.0%を占めている。また、このうち当連結会計
年度末において仕掛中の案件に係る売上高は2,764,933千
円であり、連結売上高の13.2%を占めている。
注記事項「(連結財務諸表作成のための基本となる重要
な事項) 4.会計方針に関する事項 (5)重要な収益及
当監査法人は、ソフトウェア開発契約における収益認識
に係る原価総額の見積りの合理性を評価するため、主に以
下の手続を実施した。
(1)内部統制の評価
ソフトウェア開発契約における原価総額の見積りに関連
する内部統制の整備及び運用状況の有効性を評価した。
(2)原価総額の見積りの合理性の評価
ソフトウェア開発契約における原価総額の見積りの合理性
を検討するため、主に以下の手続を実施した。
●当期に完了した案件について、当期首時点の見積原価総
額と実績確定額の差異原因を分析し、経営者による原価
総額の見積りの精度を評価した。
●当期末において進行中の案件について、サンプリングに
より案件を抽出し、主に以下の手続を実施することによ
り、原価総額の見積りの合理性を評価した。
・当期末における実績原価の発生状況について各案件の
責任者に質問するとともに、工程表等の関連資料の閲
覧により、残タスク、開発スケジュール、顧客との協
議内容等を確認し、開発遅延、不具合、仕様変更、開
発体制の変更等の有無を把握した。
・案件開始時からの見積原価総額の変動内容について、
各案件の責任者に対して質問したうえで、案件別原価
管理資料等を閲覧し、上記で把握した案件の開発状況
が当期末の見積原価総額に反映されていることを確認
した。
・期末日後に完了した案件については、当期末の見積
原価総額と実績確定額との差異を確認し、当期末の見
積原価総額に反映すべき事象の有無を検討した。
び費用の計上基準 ①カスタマイズ、導入支援等」に記載
のとおり、株式会社アイルは、一定の期間にわたり充足さ
れる履行義務について、履行義務の充足に係る進捗度に基
づいて収益を一定の期間にわたって認識している。当該進
捗度の見積りは、実績原価が見積原価総額に占める割合と
して算定されている。
ソフトウェア開発契約は、顧客の基幹システムの設計及
び開発、ECサイト構築等を提供するものであり、顧客の属
する業種、業態に適合したソフトウェアとすべくカスタマ
イズを行っている。ソフトウェア開発契約においては、顧
客からの要望の高度化、システム仕様の複雑化、納期の短
期化の傾向があり、顧客と合意した品質の確保や仕様変更
のための追加対応、開発体制の変更等により、契約時の想
定から開発工数が変動する可能性がある。各案件における
開発後の変動工数の見積りについては、個別に判断を行う
必要があり、不確実性を伴うため、これらに対する経営者
の判断が原価総額の見積りに重要な影響を及ぼす。
以上から、当監査法人は、ソフトウェア開発契約におけ
る収益認識に係る原価総額の見積りの合理性が、当連結会
計年度の連結財務諸表監査において特に重要であり、監査
上の主要な検討事項に該当すると判断した。
その他の記載内容
その他の記載内容は、有価証券報告書に含まれる情報のうち、連結財務諸表及び財務諸表並びにこれらの監査報告書以
外の情報である。経営者の責任は、その他の記載内容を作成し開示することにある。また、監査等委員会の責任は、その
他の記載内容の報告プロセスの整備及び運用における取締役の職務の執行を監視することにある。
当監査法人の連結財務諸表に対する監査意見の対象にはその他の記載内容は含まれておらず、当監査法人はその他の記
載内容に対して意見を表明するものではない。
連結財務諸表監査における当監査法人の責任は、その他の記載内容を通読し、通読の過程において、その他の記載内容
と連結財務諸表又は当監査法人が監査の過程で得た知識との間に重要な相違があるかどうか検討すること、また、そのよ
うな重要な相違以外にその他の記載内容に重要な誤りの兆候があるかどうか注意を払うことにある。
当監査法人は、実施した作業に基づき、その他の記載内容に重要な誤りがあると判断した場合には、その事実を報告す
ることが求められている。
その他の記載内容に関して、当監査法人が報告すべき事項はない。
連結財務諸表に対する経営者及び監査等委員会の責任
経営者の責任は、我が国において一般に公正妥当と認められる企業会計の基準に準拠して連結財務諸表を作成し適正に
表示することにある。これには、不正又は誤謬による重要な虚偽表示のない連結財務諸表を作成し適正に表示するために
経営者が必要と判断した内部統制を整備及び運用することが含まれる。
連結財務諸表を作成するに当たり、経営者は、継続企業の前提に基づき連結財務諸表を作成することが適切であるかど
うかを評価し、我が国において一般に公正妥当と認められる企業会計の基準に基づいて継続企業に関する事項を開示する
必要がある場合には当該事項を開示する責任がある。
監査等委員会の責任は、財務報告プロセスの整備及び運用における取締役の職務の執行を監視することにある。
99/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
連結財務諸表監査における監査人の責任
監査人の責任は、監査人が実施した監査に基づいて、全体としての連結財務諸表に不正又は誤謬による重要な虚偽表示
がないかどうかについて合理的な保証を得て、監査報告書において独立の立場から連結財務諸表に対する意見を表明する
ことにある。虚偽表示は、不正又は誤謬により発生する可能性があり、個別に又は集計すると、連結財務諸表の利用者の
意思決定に影響を与えると合理的に見込まれる場合に、重要性があると判断される。
監査人は、我が国において一般に公正妥当と認められる監査の基準に従って、監査の過程を通じて、職業的専門家とし
ての判断を行い、職業的懐疑心を保持して以下を実施する。
・不正又は誤謬による重要な虚偽表示リスクを識別し、評価する。また、重要な虚偽表示リスクに対応した監査手続を立
案し、実施する。監査手続の選択及び適用は監査人の判断による。さらに、意見表明の基礎となる十分かつ適切な監査
証拠を入手する。
・連結財務諸表監査の目的は、内部統制の有効性について意見表明するためのものではないが、監査人は、リスク評価の
実施に際して、状況に応じた適切な監査手続を立案するために、監査に関連する内部統制を検討する。
・経営者が採用した会計方針及びその適用方法の適切性、並びに経営者によって行われた会計上の見積りの合理性及び関
連する注記事項の妥当性を評価する。
・経営者が継続企業を前提として連結財務諸表を作成することが適切であるかどうか、また、入手した監査証拠に基づ
き、継続企業の前提に重要な疑義を生じさせるような事象又は状況に関して重要な不確実性が認められるかどうか結論
付ける。継続企業の前提に関する重要な不確実性が認められる場合は、監査報告書において連結財務諸表の注記事項に
注意を喚起すること、又は重要な不確実性に関する連結財務諸表の注記事項が適切でない場合は、連結財務諸表に対し
て除外事項付意見を表明することが求められている。監査人の結論は、監査報告書日までに入手した監査証拠に基づい
ているが、将来の事象や状況により、企業は継続企業として存続できなくなる可能性がある。
・連結財務諸表の表示及び注記事項が、我が国において一般に公正妥当と認められる企業会計の基準に準拠しているかど
うかとともに、関連する注記事項を含めた連結財務諸表の表示、構成及び内容、並びに連結財務諸表が基礎となる取引
や会計事象を適正に表示しているかどうかを評価する。
・連結財務諸表に対する意見表明の基礎となる、会社及び連結子会社の財務情報に関する十分かつ適切な監査証拠を入手
するために、連結財務諸表の監査を計画し実施する。監査人は、連結財務諸表の監査に関する指揮、監督及び査閲に関
して責任がある。監査人は、単独で監査意見に対して責任を負う。
監査人は、監査等委員会に対して、計画した監査の範囲とその実施時期、監査の実施過程で識別した内部統制の重要な
不備を含む監査上の重要な発見事項、及び監査の基準で求められているその他の事項について報告を行う。
監査人は、監査等委員会に対して、独立性についての我が国における職業倫理に関する規定を遵守したこと、並びに監
査人の独立性に影響を与えると合理的に考えられる事項、及び阻害要因を除去するための対応策を講じている場合又は阻
害要因を許容可能な水準にまで軽減するためのセーフガードを適用している場合はその内容について報告を行う。
監査人は、監査等委員会と協議した事項のうち、当連結会計年度の連結財務諸表の監査で特に重要であると判断した事
項を監査上の主要な検討事項と決定し、監査報告書において記載する。ただし、法令等により当該事項の公表が禁止され
ている場合や、極めて限定的ではあるが、監査報告書において報告することにより生じる不利益が公共の利益を上回ると
合理的に見込まれるため、監査人が報告すべきでないと判断した場合は、当該事項を記載しない。
<内部統制監査>
監査意見
当監査法人は、金融商品取引法第193条の2第2項の規定に基づく監査証明を行うため、株式会社アイルの2026年7月
31日現在の内部統制報告書について監査を行った。
当監査法人は、株式会社アイルが2026年7月31日現在の財務報告に係る内部統制は有効であると表示した上記の内部統
制報告書が、我が国において一般に公正妥当と認められる財務報告に係る内部統制の評価の基準に準拠して、財務報告に
係る内部統制の評価結果について、全ての重要な点において適正に表示しているものと認める。
監査意見の根拠
当監査法人は、我が国において一般に公正妥当と認められる財務報告に係る内部統制の監査の基準に準拠して内部統制
監査を行った。財務報告に係る内部統制の監査の基準における当監査法人の責任は、「内部統制監査における監査人の責
任」に記載されている。当監査法人は、我が国における職業倫理に関する規定(社会的影響度の高い事業体の財務諸表監
査に適用される規定を含む。)に従って、会社及び連結子会社から独立しており、また、監査人としてのその他の倫理上
の責任を果たしている。当監査法人は、意見表明の基礎となる十分かつ適切な監査証拠を入手したと判断している。
内部統制報告書に対する経営者及び監査等委員会の責任
経営者の責任は、財務報告に係る内部統制を整備及び運用し、我が国において一般に公正妥当と認められる財務報告に
係る内部統制の評価の基準に準拠して内部統制報告書を作成し適正に表示することにある。
監査等委員会の責任は、財務報告に係る内部統制の整備及び運用状況を監視、検証することにある。
100/104
EDINET提出書類
株式会社アイル(E05705)
有価証券報告書
なお、財務報告に係る内部統制により財務報告の虚偽の記載を完全には防止又は発見することができない可能性があ
る。
内部統制監査における監査人の責任
監査人の責任は、監査人が実施した内部統制監査に基づいて、内部統制報告書に重要な虚偽表示がないかどうかについ
て合理的な保証を得て、内部統制監査報告書において独立の立場から内部統制報告書に対する意見を表明することにあ
る。
監査人は、我が国において一般に公正妥当と認められる財務報告に係る内部統制の監査の基準に従って、監査の過程を
通じて、職業的専門家としての判断を行い、職業的懐疑心を保持して以下を実施する。
・内部統制報告書における財務報告に係る内部統制の評価結果について監査証拠を入手するための監査手続を実施する。
内部統制監査の監査手続は、監査人の判断により、財務報告の信頼性に及ぼす影響の重要性に基づいて選択及び適用さ
れる。
・財務報告に係る内部統制の評価範囲、評価手続及び評価結果について経営者が行った記載を含め、全体としての内部統
制報告書の表示を検討する。
・内部統制報告書における財務報告に係る内部統制の評価結果に関する十分かつ適切な監査証拠を入手するために、内部
統制の監査を計画し実施する。監査人は、内部統制報告書の監査に関する指揮、監督及び査閲に関して責任がある。監
査人は、単独で監査意見に対して責任を負う。
監査人は、監査等委員会に対して、計画した内部統制監査の範囲とその実施時期、内部統制監査の実施結果、識別した
内部統制の開示すべき重要な不備、その是正結果、及び内部統制の監査の基準で求められているその他の事項について報
告を行う。
監査人は、監査等委員会に対して、独立性についての我が国における職業倫理に関する規定を遵守したこと、並びに監
査人の独立性に影響を与えると合理的に考えられる事項、及び阻害要因を除去するための対応策を講じている場合又は阻
害要因を許容可能な水準にまで軽減するためのセーフガードを適用している場合はその内容について報告を行う。
<報酬関連情報>
当監査法人及び当監査法人と同一のネットワークに属する者に対する、会社及び子会社の監査証明業務に基づく報酬及
び非監査業務に基づく報酬の額は、「提出会社の状況」に含まれるコーポレート・ガバナンスの状況等 (3)【監査の状
況】に記載されている。
利害関係
会社及び連結子会社と当監査法人又は業務執行社員との間には、公認会計士法の規定により記載すべき利害関係はな
い。


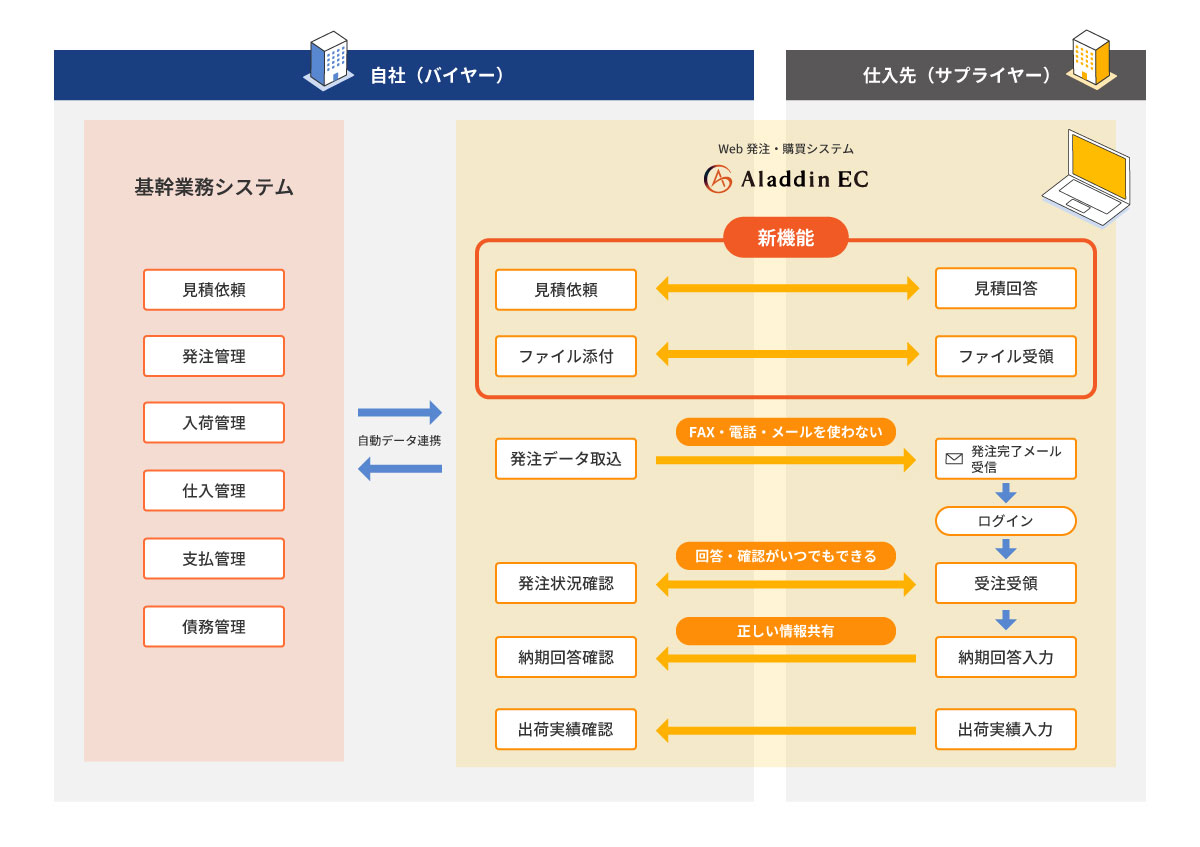
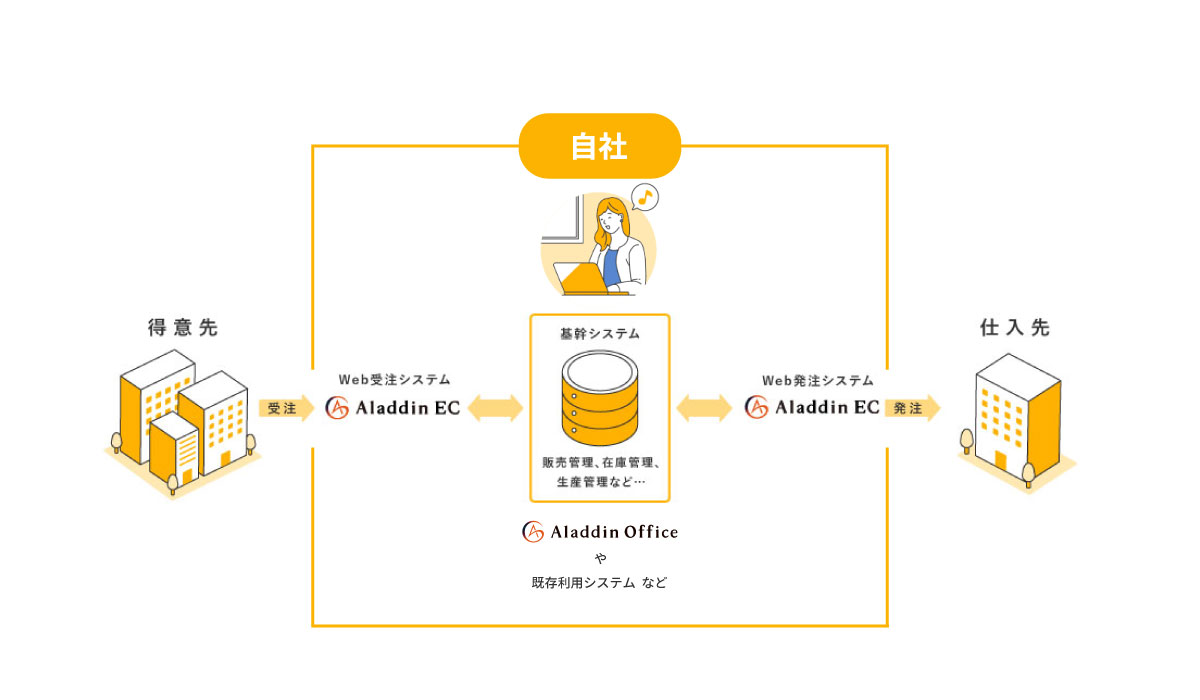
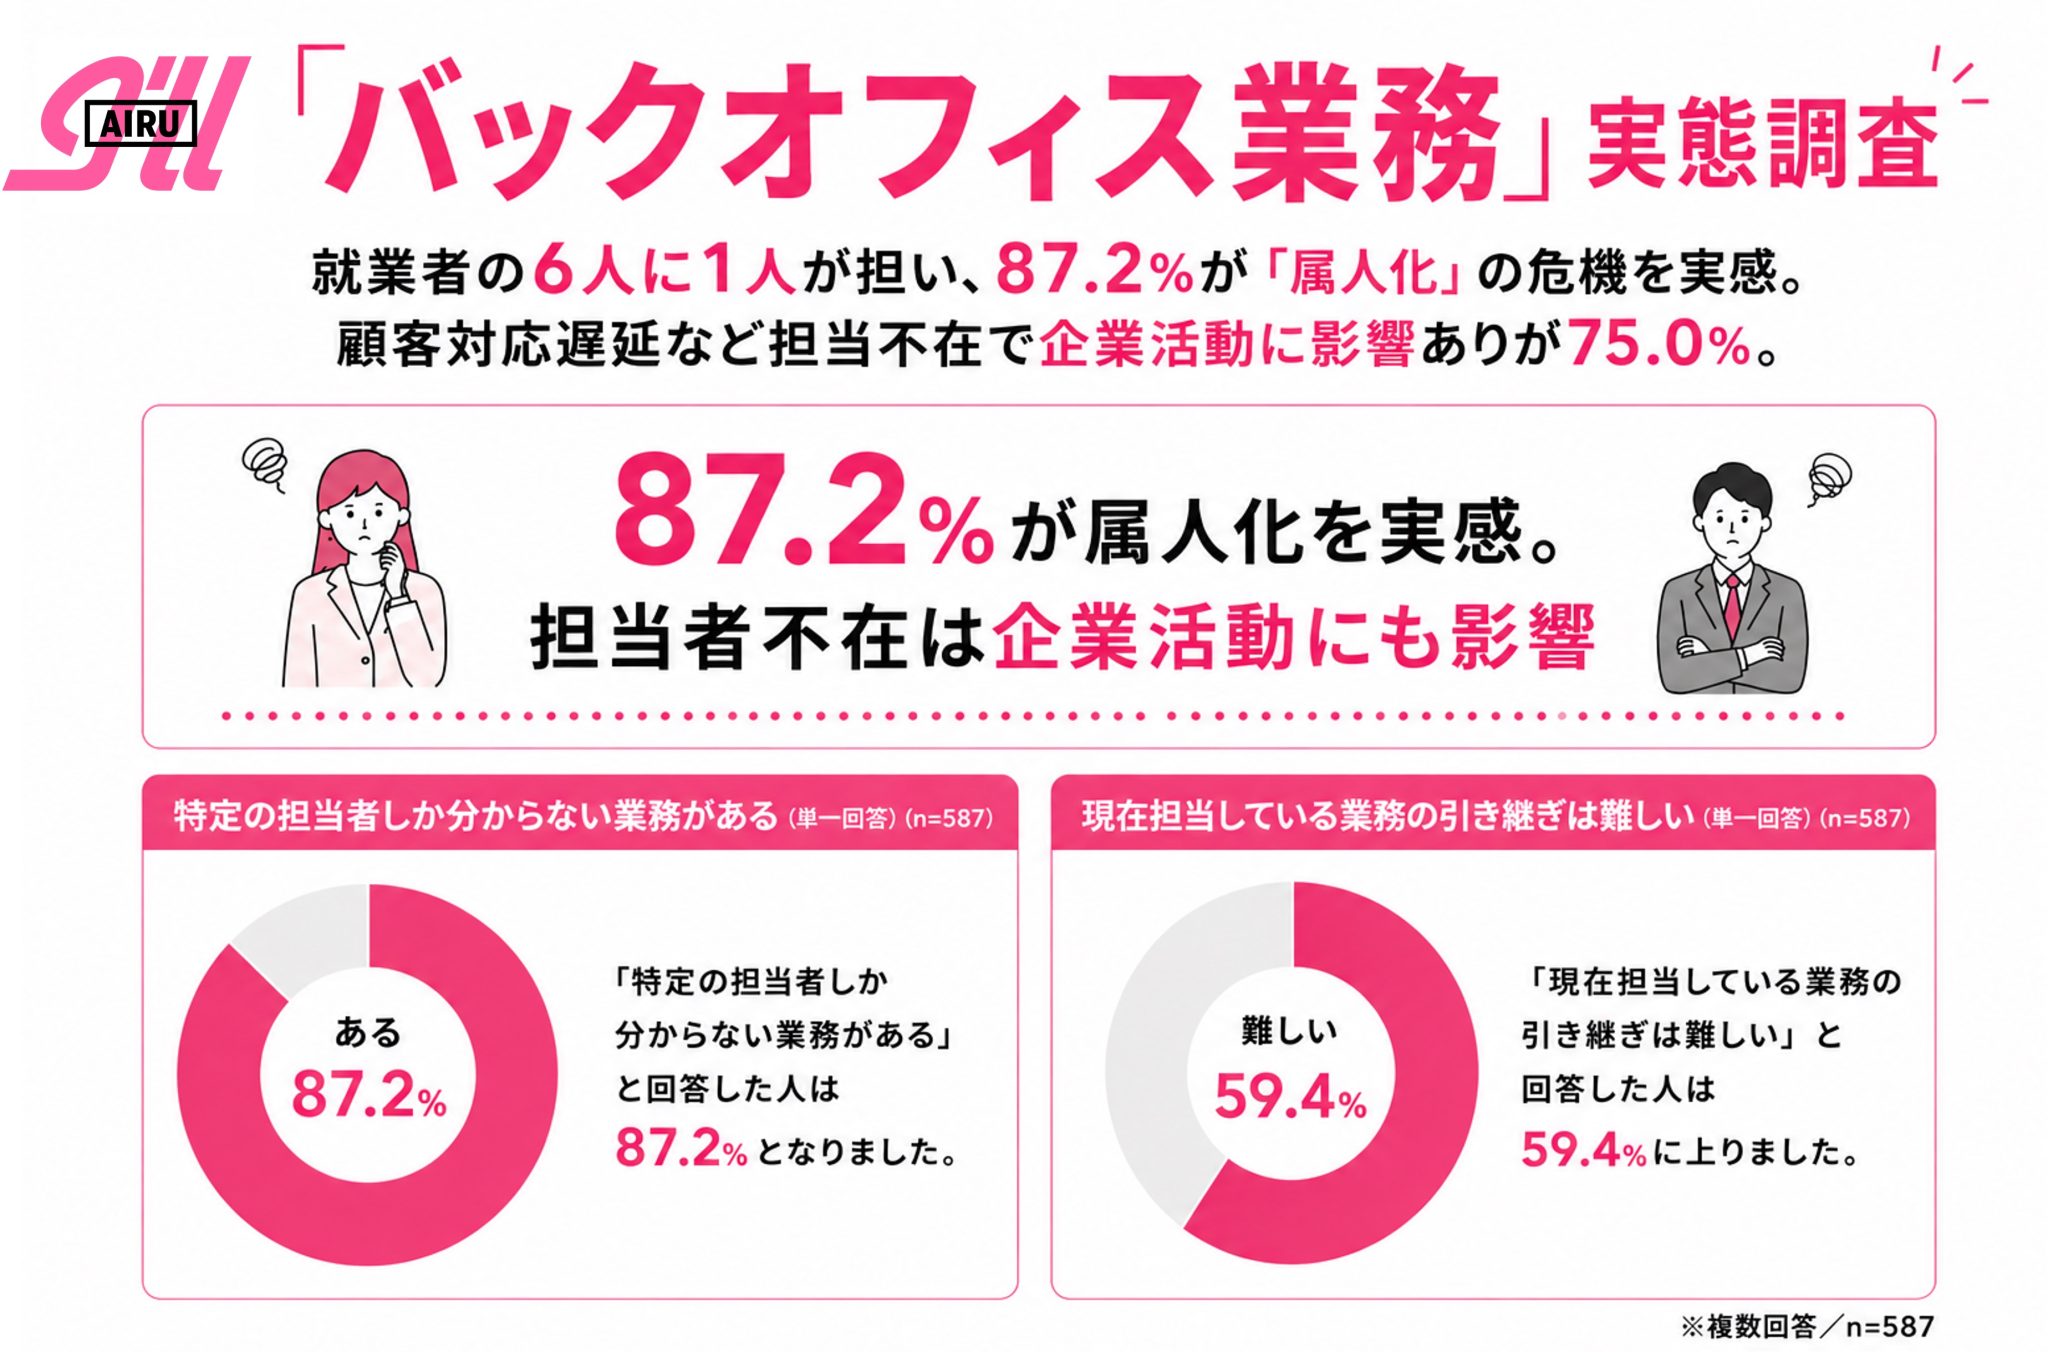
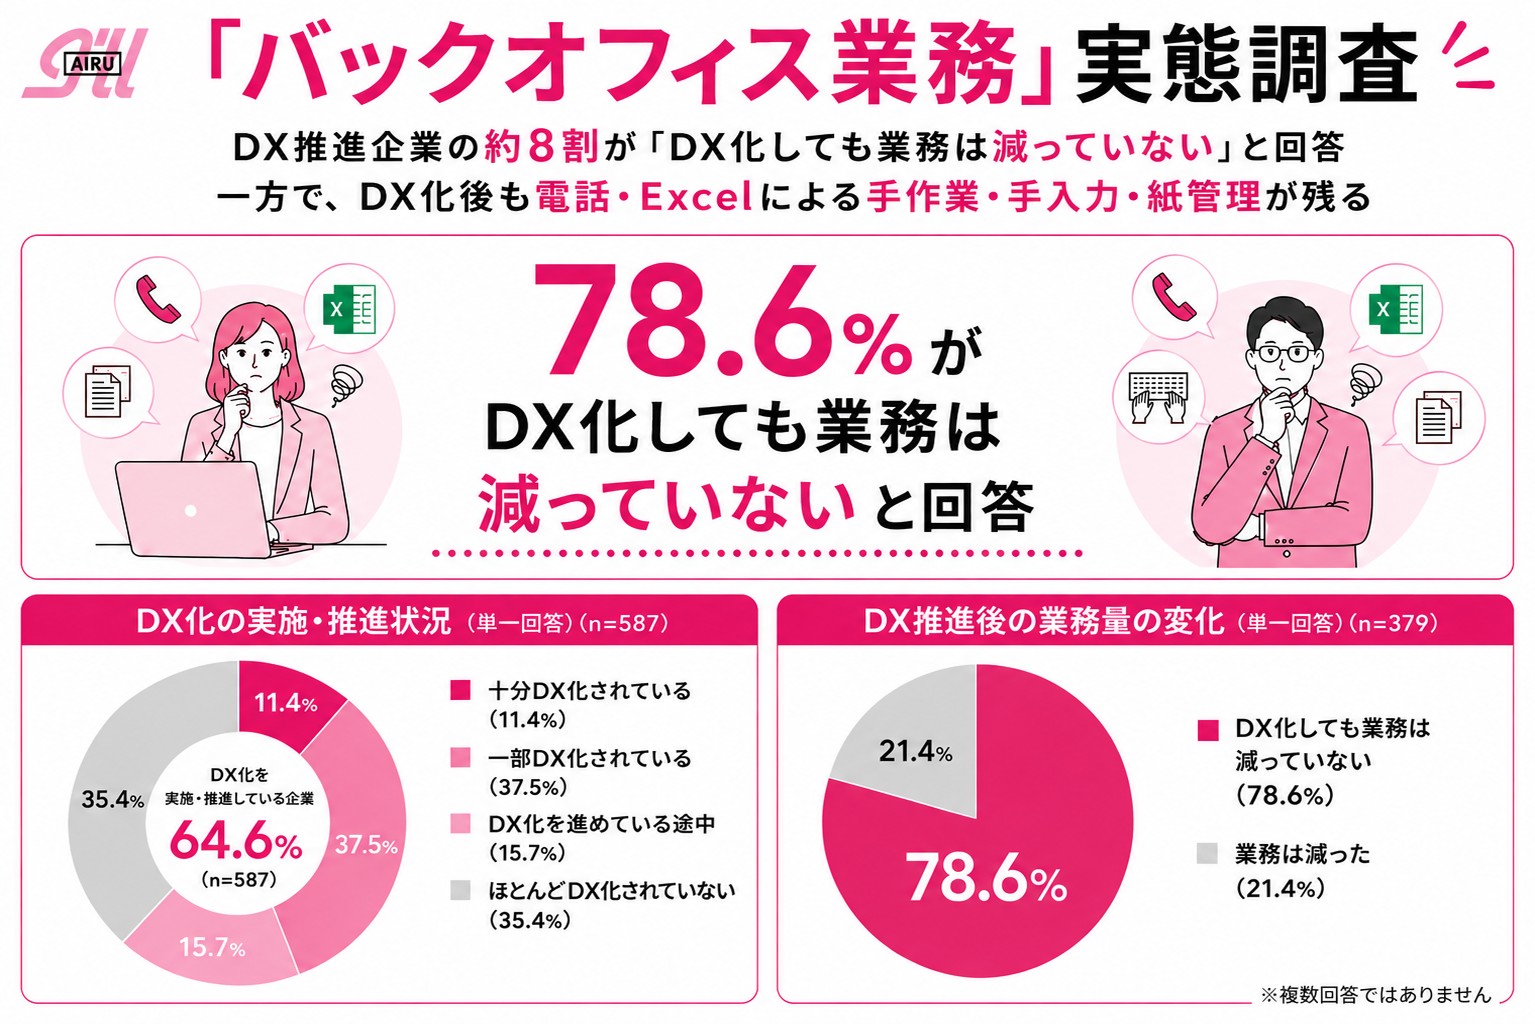

 自社マーケットプレイス(自社モール)の運営において、モールを運営する事業者と出店企業のいずれにおいても、既存環境と異なる「一元管理の難しさ」が参入の大きな障壁になっているといったご相談を多くいただきます。
 システムをご利用中の様子
 左から、アイル吉田、髙橋、パイン今井氏、アイル広渡