2026年11月期第2四半期(中間期) 決算説明資料 2026年6月30日 目次 外部環境認識 2026年11月期第2四半期決算概要 東京建物との資本業務提携(2026年5月13日公表資料再掲) 2026年11月期業績予想 株価に対する当社認識 株主等との対話の実施状況(よくある質問)…
2026年11月期第2四半期(中間期)
決算説明資料
2026年6月30日
目次
外部環境認識
2026年11月期第2四半期決算概要
東京建物との資本業務提携(2026年5月13日公表資料再掲)
2026年11月期業績予想
株価に対する当社認識
株主等との対話の実施状況(よくある質問)
APPENDIX
①
②
③
④
中期経営計画の骨子
中期経営計画の進捗データ集
市場環境
事業内容
中期経営計画の詳細は別紙「FY24-26 中期経営計画 “Find the Value 2026”」をご参照ください
財務データをまとめたFact Bookを公開しております、詳細な数値確認にご活用ください
Copyright ©
Starmica Holdings All Rights Reserved
2
本日お話ししたいこと
2026年11月期
第2四半期
決算概要
P.7~
東京建物株式会社との
資本業務提携
P.14~
売上高・利益ともにQ2累計では過去最高
売上高:434億円、営業利益:68億円、経常利益:63億円、当期純利益:43億円
5月発表の上方修正後の業績予想に対する進捗は極めて良好
売上高進捗率:48.7%、営業利益進捗率:65.2%、当期純利益進捗率:72.2%
既存株主へ配慮しながら、総額65億円を調達
第三者割当による調達額:65.6億円(希薄化率11.00%、プレミアム4.57%)
当社グループ及び東京建物の経営リソースを相互に活用し、
包括的な業務提携を推進
売上高・利益ともに過去最高額の連続更新を目指す
2026年11月期
業績予想
P.19~
株価に対する
当社認識
P.29~
売上高:891億円、営業利益:104億円、経常利益:87億円、
当期純利益:60億円、EPS成長率(単年、FY2025-2026):+34.7%
配当性向30%を目安にFY2026の配当予想を引上げ(5月)
DPS修正後予想:51.0円(FY2025実績+14.0円、+37.8%)
不動産セクターは一時的な調整局面の中、
当社の強固なファンダメンタルズに対し市場評価の向上余地を認識
PBR:1.4倍、ROE:17.1%、PER:9.3倍
安定的かつ高い利益成長と模倣困難なビジネスモデルの評価により、PER15~25xへ
Copyright ©
Starmica Holdings All Rights Reserved
3
0
外部環境認識
Copyright ©
Starmica Holdings All Rights Reserved
当社グループの外部環境認識及び
リスク管理
2026年4月以降の不動産セクターは、株価の一時的な調整局面
当社グループの良好なファンダメンタルズは継続しており、評価向上余地を認識
FY2026 Q1末以降の株価推移・当社グループの外部環境認識及びリスク管理
株価推移
(2026年2月27日=100とした指数)
当社グループの
外部環境認識及び
リスク管理
主要
指標
*1
当社
東証プライム不動産セクター平均 *1
120
100
Q1決算への評価
みずほ証券
100 新規カバレッジ
上方修正
配当予想引上げ
東京建物との資本業務提携
住設機器納期遅延
業績への影響
リリース
93
TOTO社
受注停止報道
80
87
中古マンション取引鈍化/価格下落懸念
日銀金融政策決定会合への注視
10年国債利回りは2.7%を突破
長期金利上昇懸念
中東情勢緊迫化への懸念
中古マンション価格/取引停滞への懸念
消費者マインド:
賃料と比較した割安感等を背景に引続き旺盛
借入コスト:
金利スワップを活用しコスト増加インパクト
を抑制
約4,200戸の豊富な保有物件から安定的に
商品を供給可能
リノベプランの調整や「OCその他*2」とし
ての販売等、新築にはできない商品化及び
販売方法の選択肢が豊富
当社の商品は販売価格2億円以下の実需層
向け物件であり、成約率は高水準を維持
リノベマンション事業(販売)総利益率
19.3%及び販売日数94日と、収益性と効
率性とを両立、停滞の兆候は見られない
EPS成長率
ROE
(消費者の買控え/借入コスト増加リスク)
CAGR, FY23-26(予)
+28.2%
(資材納期遅延による成長率鈍化リスク)
17.1%
FY26(予)
2026年5月末時点で東証プライムに上場の47社の騰落率を単純平均し当社算出
Copyright ©
*2 オーナーチェンジ物件として購入し、賃貸中のまま販売
Starmica Holdings All Rights Reserved
(売行きの鈍化/収益性悪化リスク)
PER*3
9.3x
FY26(予)
*3 2026年5月29日終値1,551円及び予想EPS167.62円より算出
5
(参考)
2026年4月以降の株価騰落率
4月からのセクター安に加え5月後半の大型株の下げ等が影響し、当社株価は下落
個社として業績は好調であり、利益成長率は他社を圧倒
東証プライム不動産セクターにおけるレジデンス主業各社の株価騰落率及びEPS成長率
中古戸建
リノベーション
+0.0%
▲4.0%
株価騰落率
2026年4月10日
vs.
2026年5月29日
中古戸建リノベーション
一棟再生
一棟再生
投資用マンション・
アパート開発
投資用マンション・アパート開発
マンション
ディベロッパー
パワービルダー
マンションディベロッパー
パワービルダー
総合
ディベロッパー
▲8.0%
▲7.7%
▲10.9%
▲11.3%
▲12.8%
▲16.0%
<中古住宅系(N=4)>
EPS成長率
当社
▲3.2%
▲3.3%
▲12.0%
YoY, FY0~FY+1(e)
当社
総合ディベロッパー
<新築住宅系(N=25)>
▲14.2%
<当社グループ>
利益成長率は他の企業群の
平均値を大幅に上回る
<
+8.5%
+20.9%
<
+34.7%
(出所)Buffet Code、各企業の公開情報等より当社作成、EPS成長率は作成時点で入手可能な数値(当社は実績値及び2026年6月30日公表のFY2026予想値)より算出
Copyright ©
Starmica Holdings All Rights Reserved
6
1
2026年11月期第2四半期決算概要
Copyright ©
Starmica Holdings All Rights Reserved
損益計算書(PL) 【1/3】
主要項目
売上高・利益ともにQ2累計では過去最高
5月発表の上方修正後の業績予想に対する進捗は極めて良好
連結PL(主要項目)
(億円)
FY25
Q2累計
FY26
Q2累計
営業利益の推移(億円)
FY26
修正後予想*
前年
同期比
Q1
進捗率
Q2
Q3
Q4
104.4
(予)
100 .0
売上高
337.2 434.2
891.6 +28.8%
48.7%
-
0
-
0
売上総利益
61.6
97.3
168.9 +57.8%
57.6%
73.1
70. 0
14.7
60.9
55.2
- 0
販売費・一般管理費
21.4
29.2
64.4 +35.9%
68.0
104.4 +69.5%
9.6
45.3%
50. 0
13.5
営業利益
40.1
65.2%
35.4
63.6
87.7 +79.2%
72.5%
2026年5月13日公表の上方修正後の予想値
24.3
43.5
Copyright ©
60.3 +79.2%
Starmica Holdings All Rights Reserved
72.2%
16.7
7.8
12.5
14.4
-
0
-
0
当期純利益
10.0
18.1
33.1
-
0
-
0
経常利益
48.4
20.9
16.4
17.1
16.3
34.9
23.0
13.5
12.3
FY23
FY24
0.0
FY22
FY25
FY26
8
損益計算書(PL) 【2/3】
売上高及び売上総利益(セグメント別)
リノベマンション事業(売買)の大幅増益が最高益を牽引
中期経営計画の事業戦略がビジネスモデルの構造変化として結実、利益規模を底上げ
連結売上高及び売上総利益(セグメント別)
(億円)
FY25
Q2累計
FY26
Q2累計
セグメント別売上総利益推移(億円)
100 .0
前年同期比
337.2
434.2
+28.8%
リノベマンション事業
328.4
410.7
+25.1%
うち賃貸
23.5
23.4
▲0.2%
うち売買
304.9
387.2
+27.0%
売上高
- 0
4.2
13.7
9.7
+114.9%
61.6
97.3
+57.8%
リノベマンション事業
56.4
86.7
+53.7%
うち賃貸
12.1
12.1
▲0.3%
うち売買*1
44.2
74.6
+68.6%
売上総利益
8.6
アドバイザリー
- 0
+223.0%
4.5
アドバイザリー事業
インベストメント
-
0
-
0
インベストメント事業
97.3
1.8
55.6
2.7
- 0
45.7
2.7
50.4
1.9
5.5
61.6
1.7
3.4
リノベマンション(売買)
74.6
1.7
1.8
+5.1%
アドバイザリー事業
3.4
8.6
+151.1%
- 0
40.8
44.2
31.3
30.5
11.6
12.4
- 0
12.1
評価損を含む(FY2025 Q2累計:▲0.3億円、FY2026 Q2累計:▲0.1億円)
Copyright ©
12.1
12.1
リノベマンション(賃貸)*3
総利益率
51.8%
0.0
FY22 Q2 FY23 Q2 FY24 Q2 FY25 Q2 FY26 Q2
*2
*1
19.3%
-
0
-
0
インベストメント事業
総利益率*2
*3
評価損(FY2026 Q2累計:▲0.1億円)は含まずに算出
FY2023以降、長期保有物件に対する減価償却を実施(原価計上)
Starmica Holdings All Rights Reserved
9
損益計算書(PL) 【3/3】
営業利益増減分析
オーナーチェンジ物件*1への回帰や都市部の中~高価格帯物件販売が増益のドライバー
営業利益の増減(対前年同期)
FY25
Q2累計
主な増減要因
リノベマンション事業(賃貸)
営業利益:
40.1億円
積極的な販売活動に伴う賃貸中戸数*2の変動
(FY25 Q2末:3,153戸→FY26 Q2末:3,130戸、▲0.0億円)
リノベマンション事業(売買)※詳細次頁
リノベマンション事業
(賃貸)
リノベマンション事業
(売買)
▲0.0億円
売
上
総
利
益
+30.3億円
インベストメント事業
及び
アドバイザリー事業
+5.2億円
販売費・一般管理費
販
▲7.7億円管
費
FY26
Q2累計
OCリノベ3:回転期間短縮の施策が奏功し販売戸数・利益率ともに拡大
(FY25 Q2累計:17.9億円→FY26 Q2累計: 39.5億円、+21.5億円)
OCその他4:前年同期のファンド組成(116戸)分の剥落等
(FY25 Q2累計:9.0億円→FY26 Q2累計:7.5億円、▲1.4億円)
空室リノベ*5:高価格帯物件への取組み等により販売戸数・利益率ともに拡大
(FY25 Q2累計:15.3億円→FY26 Q2累計:24.4億円、+9.0億円)
その他売上総利益
インベストメント事業
- 一棟物件売却益の計上等
(FY25 Q2累計:1.7億円、FY26 Q2累計:1.8億円、+0.0億円)
アドバイザリー事業
- 仲介手数料の増加・コンサルティングにおけるスポット報酬等
( FY25 Q2累計:3.4億円、FY26 Q2累計:8.6億円、+5.2億円)
販売費・一般管理費
人件費
(FY25 Q2累計:▲11.0億円→FY26 Q2累計:▲12.5億円、▲1.5億円)
消費税
(FY25 Q2累計:▲4.1億円→FY26 Q2累計:▲8.2億円、▲4.0億円)
その他
(FY25 Q2累計:▲6.2億円→FY26 Q2累計:▲8.3億円、▲2.1億円)
営業利益:68.0億円
*1 入居者(賃借人)がいたままの状態で売買される収益物件以降のページにて「OC」と表記する場合有
*3 オーナーチェンジ物件として購入し、賃借人の退去後にリノベーション等を実施して販売
Copyright ©
*2 各期末時点の保有戸数のうち、賃借人が居住中であり賃料等の収受が発生している物件の戸数
*4 オーナーチェンジ物件として購入し、賃貸中のまま販売
Starmica Holdings All Rights Reserved
*5 空室で購入し、リノベーション等を実施して販売
10
(参考)
リノベマンション事業売上総利益内訳
構造的なビジネスモデルの進化による販売戸数増加に加え、都市部戦略の成果により
販売価格及び総利益率は上昇
リノベマンション事業(売買)売上総利益*1の内訳
+67.6%
70.0
74.7億円
3.2
7.5
内訳詳細(前年同期実績対比の増減)
その他*2
OCその他
(ファンド組成による
売却分を含む)
販売戸数
=
125戸
(▲54.9%)
販売価格
総利益率
(▲2.9%)
(+11.8pt)
24.7百万円
24.6%
前年同期のファンド組成(116戸)分が剥落し戸数は減少
割安感のある物件を販売し、総利益率が大幅に上昇
60.0
44.5億円
2.1
9.0
50.0
40.0
39.5
OCリノベ
YoY +
30.0
=
119.5%
17.9
15.3
24.4
FY25 Q2累計
*1
空室リノベ
YoY +
0.0
FY26 Q2累計
評価損(FY2026 Q2累計実績:▲0.1億円)は含まずに算出
販売価格
343戸
41.9百万円
(+45.3%)
=
59.0%
416戸
(+14.0%)
27.4%
(+5.7pt)
販売価格
総利益率
(+22.6%)
(+1.4pt)
50.2百万円
11.7%
都市部の高価格帯物件の販売を加速し、
順調に販売戸数及び販売価格は向上
*2 配当益等、物件販売時に計上される利益に帰属しないもの
Copyright ©
(+19.8%)
総利益率
OC回転期間短縮の施策により販売戸数の増加は継続
都市部の販売物件が増加し、価格及び総利益率を押上げ
販売戸数
20.0
10.0
販売戸数
Starmica Holdings All Rights Reserved
11
貸借対照表(BS)
上期では過去最高の戸数を購入し、販売用不動産を積上げ(詳細後述)
第三者割当による65億円の増資分はQ3のBSに反映され、自己資本比率は上昇見込み
連結BS(主要項目)
(億円)
流動資産
FY25 期末
販売用不動産増減*3
FY26 Q2末
前期末比
1,108
1,305
+17.8%
うち現金及び預金
34
49
+45.1%
うち販売用不動産*1
1,050
1,232
+17.3%
45
55
+19.9%
総資産
1,154
1,361
+17.9%
流動負債
122
141
+16.1%
固定負債
735
881
+19.9%
自己資本
296
336
+13.7%
25.6%
24.7%
▲0.9pt
固定資産
自己資本比率
*2
*1
保有中の全ての中古分譲マンション(入居者の有無、販売状況を問わない)及び一棟収益物件
Copyright ©
*3
+1,167戸
▲884戸
+501億円
▲318億円
3,893戸
4,176戸
1,050億円
1,232億円
FY25 期末
購入等 *2
販売
リノベーション等に伴う簿価増加分も含む
戸数はリノベマンション事業として売買した中古分譲マンションの集計値
Starmica Holdings All Rights Reserved
FY26 Q2末
12
中期経営計画の進捗
各戦略のトピックス
各戦略に従った施策を遂行しており、進捗は良好(詳細はAPPENDIX参照)
中期経営計画の各戦略におけるトピックス
<戦略>
オーナーチェンジ物件へ
の回帰
事業戦略
都市部シェアの向上
販売事業期間短縮
<トピックス>
<FY2026上期実績及びYoY増減>
OC物件の購入戸数比率
58.8%
+6.0pt
OC物件の販売戸数比率
52.9%
▲5.5pt
都市部の購入戸数比率
71.5%
+2.6pt
商品化日数
94日
+5日
販売日数
94日
▲15日
OC事業期間短縮
OC回転期間
購入アクセルに伴う残高増加を織込んだ
短縮の見通し(▲16~18ヵ月)へ向け、施策は順調
ファンド化推進
ファンド組成
DBJとの協業による第2号案件を準備中
財務戦略
IR戦略
販売用不動産への投資額
機関投資家・アナリスト1on1面談件数
日次売買代金
Copyright ©
Starmica Holdings All Rights Reserved
501億円
+51.3%
108回(国内+海外)
1.3x
3.2億円/日(6ヵ月平均)
2.8x
13
2026年5月13日発表から
変更なし
2
東京建物株式会社との資本業務提携
詳細は2026年5月13日公表の適時開示及び補足説明資料をご参照ください。
Copyright ©
Starmica Holdings All Rights Reserved
東京建物株式会社との資本業務提携
【1/3】サマリー
現中計以降の更なる飛躍へ向け65.6億円を調達し、経営基盤を強化
当社グループ及び東京建物の経営リソースを相互に活用し、包括的な業務提携を推進
資本提携の概要
提携先
目的
資本提携
今後検討を加速する業務提携
東京建物株式会社
現中計以降の次期成長フェーズに向けた
経営基盤の強化
東京建物の経営リソース注入による
今後の成長戦略の加速
第三者割当増資による65.6億円の増資
相対取引を用いた株式の売出し
Copyright ©
1
一棟リノベーション
2
高価格帯物件における共同事業
3
人材交流によるリフォームスキル獲得
4
東京建物不動産販売との連携強化
(取引機会の最大化)
5
建替・再開発事業における協業
Starmica Holdings All Rights Reserved
15
東京建物株式会社との資本業務提携
【2/3】既存株主へ配慮した資金調達
希薄化インパクトを抑えながら、プレミアム設定により既存株主へ配慮し、
総額65.6億円を調達
資金調達の概要
(参考)第三者割当増資の発行価格及び当社株価
<新株発行と売出しを組合わせ、希薄化の影響を最小化>
<プレミアムを設定し、既存株主の経済的価値の流出を防止>
価格(円)
プレミアム率(%)
発行価格
1,716
5月12日終値
1,641
4.57%
直近1ヵ月平均株価
1,666
3.00%
直近3ヵ月平均株価
1,655
3.69%
直近6ヵ月平均株価
1,494
14.86%
第三者割当増資
調達額
:65.6億円
株式の種類:普通株式
株式数
:3,823,100株
希薄化率 :11.00%
東京建物
合計13.74%
(本件増資及び売出し考慮後)*
を取得
株式の売出し
株式の種類:普通株式
株式数
:1,390,200株
売出方法 :市場外での相対取引
による譲渡
*
希薄化の影響を
最小化
発行済株式総数(自己株式を除く)34,114,957株に、本第三者割当増資により増加する発行済株式数3,823,100株を加えた37,938,057株に対する割合
Copyright ©
Starmica Holdings All Rights Reserved
16
東京建物株式会社との資本業務提携
【3/3】業務提携内容
当社グループ及び東京建物グループが有する経営リソースを相互に活用し、
中期経営計画で掲げる成長戦略を加速
当社グループの中期経営計画と今後の成長に向けた課題
1
バルク案件獲得の積極化
都市部シェアの向上
課題
高価格帯のシェア向上
リフォーム構造改革
課題
Q:品質・企画力向上/C:コスト上昇耐性
D:生産能力拡大
販売事業期間短縮(規律のある在庫管理)
課題
販売チャネルの多様化
一棟リノベーション
マンション管理
建物診断~再生能力
高価格帯物件における
共同事業検討
「Brillia」ブランド
2
3
人材交流による
リフォームスキル獲得
4
物件企画能力
環境配慮技術
住宅設備等の調達力
東京建物不動産販売
との連携強化
顧客基盤
情報ネットワーク
建替・再開発事業に
おける協業
中長期にわたる
プロジェクトマネジメント能力
(取引機会の最大化)
5
ファンド化の推進(OC出口戦略強化)
課題
シナジーによる成長戦略の加速
オーナーチェンジ物件への回帰
課題
業務提携内容
東京建物グループが有する
スキル・資産・リソース
ファンドスキームを活用した事業拡大/
新規領域の取組
Copyright ©
Starmica Holdings All Rights Reserved
17
EPSへの影響
希薄化インパクトを上回る上方修正により、FY2026の予想EPSは大幅に増加
単年のEPS成長率は+34.7%となる見通し
2026年5月13日発表の上方修正・増資の発表に伴うFY2026予想EPSの増減
(単位:円)
YoY
34.7%
180
180 .00
167.62
170
170 .00
160
160 .00
150
149.58
150 .00
大幅な上方修正により
希薄化インパクトを上回る
140
140 .00
130 .00
124.40
130
120
120 .00
110
110 .00
100 .00
100
FY2025実績
希薄化・上方修正前
修正前
(2026年3月31日時点)
希薄化
希薄化
インパクト
上方修正による
上方修正
押上げ効果
希薄化・上方修正反映後
修正後
(2026年5月13日時点)
FY2026(予)
Copyright ©
Starmica Holdings All Rights Reserved
18
更新
3
2026年11月期業績予想
2026年5月13日公表の上方修正については、適時開示及び補足説明資料をご参照ください。
Copyright ©
Starmica Holdings All Rights Reserved
2026年11月期予想サマリー
売上高・利益ともに過去最高額の連続更新を目指す
各段階利益でYoY+30+%の成長となる見込み
FY26 業績予想(5月修正後)
売上高 891億円
売上総利益 168億円
営業利益 104億円
経常利益 87億円
YoY +28.9%
YoY +37.6%
YoY +42.9%
当期純利益 60億円
YoY +44.1%
FY26 Q2末時点で予測される期中平均株式数に基づき再計算
YoY +42.5%
EPS 167.62円
YoY +34.7%
CAGR(FY23-26) +28.2%
Copyright ©
Starmica Holdings All Rights Reserved
ROE 17.1%
20
中期経営計画の見通し
計数目標及び定量目標
利益成長及び効率性改善を両立し、中計目標の達成は射程圏内
FY26 計数目標
(現時点での見通し)
事業戦略
売上高 891億円
営業利益 104億円
財務戦略
IR
戦略
当期純利益 60億円
定量目標
目標値
現時点での着地見通し/目安
ROE
12.0+%
17.1%(FY26)
営業利益率
10.0+%
11.7%(FY26)
EPS成長率
+14.0+%(FY23-26 CAGR)
販売事業期間
▲1.5ヵ月(FY23 vs. FY26)
OC回転期間*2
▲18ヵ月(FY23 vs. FY26)
販売用不動産残高
1,000+億円
1,200~1,300億円程度
自己資本比率
25.0+%
26~28%程度
株主資本コスト
(モニタリング指標)
N/A
変更なし
総還元性向
40.0%
変更なし
PBR
1.0x
変更なし
28.2%*1(FY23-26 CAGR)
変更なし
▲
16~18ヵ月
(FY23 vs. FY26)
*1 FY26 Q2末時点で予測される期中平均株式数に基づき再計算
*2 オーナーチェンジ物件として購入した物件の棚卸資産回転期間(=期末販売用不動産残高/売上高)
Copyright ©
Starmica Holdings All Rights Reserved
21
(参考)
FY2026下期以降の成長への重点施策
現中計期間を通じ、現行の事業戦略は過去最高の業績を牽引
伸び代である重点施策に注力し、中長期の利益成長への蓋然性を追求
5つの事業戦略に対する、現時点での中計期間を通じた進捗評価及びFY2026下期の重点施策
現時点の進捗評価及び実績
下期及びFY2027以降の成長へ向けた重点施策
○
市場データ活用強化による、案件獲得能力向上
複数のバルク購入案件の獲得
金利上昇局面を前提とした購入目線の再整理
現中計で多様化した出口戦略を活かした、
購入対象物件の裾野拡大
都市部シェアの向上
◎
中~高価格帯物件の購入戸数及び割合の増加
市場価格上昇や消費者ニーズを捉えた、
価格帯/エリア別アセットアロケーション最適化
リフォーム構造改革
△
高価格帯物件向けのリノベーションプラン策定
全社的な仕様の標準化プロジェクト進行中
事業拡大を前提とした施工キャパシティ強化
各物件のプランに応じたコスト管理手法の開発
◎
管理ツール高度化や人材配置見直しによる、
規律ある事業期間管理の定着
データを活用した販売戦略の一層の高度化
○
「OCその他」としての販売戸数の大幅増加
日本政策投資銀行と協同した流動化ファンド組成
(FY2025)
「OCその他」潜在顧客とのタッチポイント増加
流動化ファンドの新スキーム及びプレーヤー開拓
オーナーチェンジ
物件への回帰
販売事業期間短縮
(規律のある在庫管理)
ファンド化の推進
(OC出口戦略強化)
Copyright ©
Starmica Holdings All Rights Reserved
22
購入戸数の見通し
FY2026もOC物件への回帰を継続しながら購入戸数を拡大
特に需要の強い首都圏および関西圏の物件購入に注力
購入戸数及びOC物件の戸数比率
FY2025
購入戸数(エリア別)
FY2026(予)
首都圏
購入戸数
関西圏
他エリア
2,100戸
約
1,641戸
期初計画:1,800戸
→修正後:約
2,100戸
300~400戸
1,641戸
329戸
430戸
OC物件の戸数比率
53%
550~650戸
期初計画:約52%
→修正後:約
57%
882戸
FY2025
Copyright ©
Starmica Holdings All Rights Reserved
首都圏及び
関西圏の
戸数を拡大
1,100~1,200戸
FY2026(予)
23
(参考)
リノベマンション事業売上総利益内訳
構造的なビジネスモデルの進化による販売戸数増加に加え、都市部戦略の成果により
販売価格及び総利益率は上昇
リノベマンション事業(売買)売上総利益*1の内訳
+45.0%
129.4億円
140.0
4.1
14.9
120.0
内訳詳細(前年同期実績対比の増減)
その他*2
OCその他
(ファンド組成による
売却分を含む)
販売戸数
=
3.4
14.1
80.0
66.7
OCリノベ
YoY +
60.0
39.6
27.3百万円
(+17.5%)
総利益率
11.0%
(▲0.3pt)
回転期間と収益性のバランスを意識し、
戸数・価格・総利益率をコントロール
89.2億円
100.0
496戸
(▲7.6%)
販売価格
=
68.4%
販売戸数
販売価格
587戸
42.8百万円
(+33.1%)
(+13.0%)
総利益率
26.5%
(+2.8pt)
OC回転期間短縮の施策により販売戸数の増加は継続
都市部の販売物件が増加し、価格及び総利益率を押上げ
40.0
販売戸数
31.9
20.0
43.5
空室リノベ
YoY +
0.0
FY25実績
*1
評価損は含まずに算出
36.3%
FY26修正後予想
*2 配当益等、物件販売時に計上される利益に帰属しないもの
Copyright ©
=
787戸
(+6.1%)
販売価格
総利益率
(+21.8%)
(+0.5pt)
52.2百万円
10.6%
都市部の高価格帯物件の販売を加速し、
販売戸数及び販売価格の向上を見込む
Starmica Holdings All Rights Reserved
24
(参考)
中東情勢緊迫化の影響【1/2】
FY2026下期の販売予定物件は大部分が着工済みの空室在庫であり、
蓋然性の高い販売見通し
保有物件のビジネスフロー別分解(FY2026 Q2末時点)
4,176戸
保有物件全体:
Q3/Q4に退去する物件
リノベーション準備~工事中:
523戸
主にFY2027以降の販売を想定
379戸
主にQ4の販売を想定
3,130戸
販売契約済み:
144戸
主にQ3の販売を想定
1,046戸
賃貸中:
空室在庫*:
▲
▲
FY2026下期の販売見通し
(OCその他)
FY2026下期の販売見通し
(OCリノベ+空室リノベ)
リノベーション工事を伴わない、
中古マンション特有の販売方法
機動的な販売が可能
販売見通しの1.7倍に相当する十分な空室在庫数が確保されており、蓋然性の高い計画と認識
378戸
販売中:
618戸
現況空室の状態である物件(オーナーチェンジで購入した物件のうち賃借人の退去後である物件及び空室として購入した物件)
Copyright ©
Starmica Holdings All Rights Reserved
25
(参考)
中東情勢緊迫化の影響【2/2】
現時点で全社の工事進捗は平常通りであり、主要住設機器も概ね通常通り入荷予定
一時的な流通目詰まりは発生したが、商品仕様の調整等により業績への影響を最小化
4~5月にかけては一部の物件/部材におい
て納期遅延・納期未定が発生したものの、
6月中旬にはほぼ解消
全社レベルの工事進捗としては平常時と
概ね同様であり、販売に支障をきたす事態
は発生していない
規律ある商品化/施工管理
迅速な発注プロセス
リノベーション工事の
稼働状況
4~6月にかけてのリノベーション工事の稼働状況及び資材調達
プランニングの効率化と平準化、工事申請等の
オペレーション改善により鍵受領~着工までの日数を
短縮
コロナ禍の経験も踏まえ、リノベーション
工事の全工程に影響する全断リスクは小さ
いと分析
周辺資材
一部の周辺資材について、流通在庫の一時
的な遅延が報告されていたが、工期の大き
な遅延につながる事例はほぼ無し
リノベーション工事に使用する資材のごく
一部であり、同品質の代替品調達等で対応
可能
Copyright ©
柔軟なリノベーションプランの
調整
住設機器調達
主要住設機器
調達先の切替え等を臨機応変に実施し、
安定的な調達を維持することができた
Starmica Holdings All Rights Reserved
基本方針として、通常通りの高品質なリノベーション
を維持
内装の状態の良い一部の物件に限り、既存の資材を活
かしたリノベーションプランの活用等、中古マンショ
ン特有の商品化プランも選択肢
26
キャピタルアロケーションポリシー
資本コストを大きく上回るROE・成長率に鑑み、資金を成長投資へ優先的に割当
増資により調達した資金を充当しながら、現中計期間以降も積極的に成長投資を拡大
前提
ROE
<
株主資本コスト
企業価値の最大化
今後3年間のキャッシュフロー
2
Cash-in
1
3
Cash-out
成長投資を優先
5つの基本ポリシー
成長投資
1
ROE向上、株主資本コストの
適正水準維持により、企業価値及びエクイ
ティスプレッド*1の最大化を目指す
→
900億円程度へ
自己資本比率を注視しつつ、
低コストでの借入を図る
投資枠を拡大
5月発表の増資分を
充当しながら
成長投資を一層拡大
628
700
3
521
500
409
4
4
5
*1
800億円程度(期初計画)
110 0
900
新たな価値を創造するため、
成長投資を優先
純利益
販売用不動産への投資額(億円)
130 0
2
借入による
資金調達
期待成長率
成長投資後の余剰資金について、
安定配当・増配を継続
▼
配当
▼
自社株買い
エクイティスプレッド=ROE-株主資本コスト
300
100
5
PBR 1.0x割れ等割安と判断する
場合、機動的に自社株買いを行い、
総還元性向40% / EPS成長14%を目指す
Copyright ©
-100
FY23
Starmica Holdings All Rights Reserved
FY24
FY25
FY26
FY27
・・・
FY28
FY29
現中計期間
27
株主還元
配当性向30%を目安にFY2026の配当予想を引上げ(5月)
安定配当・増配を意識した直接的な還元を強化
1株当たり配当金(DPS)の推移
(単位:円)
前期比
51.0
+37.8%
- 0
5月修正予想:+6.0円
37.0
- 0
安定配当・増配を継続
- 0
期初予想
:45.0円
-
0
-
0
0.0
0.0
Copyright ©
Starmica Holdings All Rights Reserved
28
4
株価に対する当社認識
Copyright ©
Starmica Holdings All Rights Reserved
FY2026上期トピックス【1/3】
売買代金の増加
国内外の投資家への認知拡大により、日次売買代金は一段上の水準へ底上げ
中計期間における日次売買代金及び投資家等との面談件数の変化
FY2024上期
FY2024下期
FY2025上期
FY2025下期
FY2026上期
4.0
3.2億円
3.0
日次売買代金
(6ヵ月平均)*
2.5億円
2.0
1.0
0.8億円
0.7億円
1.1億円
0.0
機関投資家・アナリスト
1 on 1面談
(国内+海外)
*
Bloombergより当社作成
H1
H2
H1
H2
H1
44回
60回
84回
98回
108回
Copyright ©
Starmica Holdings All Rights Reserved
30
FY2026上期トピックス【2/3】
株主基盤の拡大
積極的なIR活動により株主基盤を拡大、今後の中長期的な流動性向上及び株価形成を促進
中期保有層(1年以上3年未満)も着実に増加、安定株主としての継続保有を期待
中計期間における株主数の推移(保有期間別)
3年以上
1年以上3年未満
1年未満
8,186
8,314
3,614
3,644
新規投資家を獲得し、
株主の入替りが進む
9,0 00
8,0 00
7,0 00
6,785
6,585
6,161
6,0 00
2,416
2,112
1,597
978
1,142
1,557
1,650
1,811
安定株主としての継続
保有を期待
3,391
3,331
3,007
2,922
2,859
強固な岩盤株主層が
定着
2024年5月31日
H1末
2024年11月30日
H2末
2025年5月31日
H1末
2025年11月30日
H2末
2026年5月31日
H1末
5,0 00
4,0 00
3,0 00
2,0 00
1,0 00
0
FY2024
Copyright ©
FY2025
Starmica Holdings All Rights Reserved
FY2026
31
FY2026上期トピックス【3/3】
海外資金の獲得
積極的な海外NDR(欧州/アジア)が結実し、海外機関投資家の持株比率が上昇
直近1年間における持株比率*1の変化
海外投資家
国内機関投資家等
国内個人投資家
代表者
資本業務提携先*2
2.2%
2.2%
2.2%
36.3%
35.6%
35.9%
13.5%
15.8%
15.4%
29.3%
25.3%
23.0%
18.7%
21.1%
23.5%
2025年5月31日
H1末
2025年11月30日
H2末
2026年5月31日
H1末
100 %
90%
70%
個人投資家他
80%
60%
50%
40%
20%
機関投資家
30%
10%
積極的なIR活動により
海外機関投資家の
持株比率は増加
0%
*1
自己株式を控除して算出
*2
FY2025
日本政策投資銀行(DBJ)
Copyright ©
Starmica Holdings All Rights Reserved
FY2026
32
株価に対する当社認識【1/4】
株価推移
中計期間直前のFY2023期末と比較して株価は3倍に上昇し、上場来高値を更新
成長期待に支えられ、一時的な調整局面を経て一層の株価上昇を期待
FY2023期末以降の株価推移
(単位:円)
2026年4月8日
2,000
上場来高値
高値:1,846円
終値:1,839円
1,600
1,200
2023年11月30日
607円
配当予想の引上げ
(FY2024予想)
欧州IR訪問
上方修正
(FY2024予想)
上方修正・配当予想
引上げ及び東京建物
との資本業務提携
上方修正及び
配当予想の引上げ
(FY2025予想)
配当予想の引上げ
(FY2025予想)
配当予想の引上げ
中期経営計画の
(FY2025予想)
上方修正
FY2025
2026年5月29日
1,551円
FY2026
11/30
12/13
12/26
1/12
1/25
2/7
2/21
3/6
3/19
4/2
4/15
4/26
5/14
5/27
6/7
6/20
7/3
7/17
7/30
8/13
8/26
9/6
9/20
10/4
10/18
10/31
11/14
11/27
12/10
12/23
1/9
1/23
2/5
2/19
3/5
3/18
4/1
4/14
4/25
5/13
5/26
6/6
6/19
7/2
7/15
7/29
8/12
8/25
9/5
9/19
10/3
10/17
10/30
11/13
11/27
12/10
12/23
1/8
1/22
2/4
2/18
3/4
3/17
3/31
4/13
4/24
5/13
5/26
FY2024
アジア
IR訪問
欧州・アジア
IR訪問
欧州IR訪問
中期経営計画
発表
800
400
3.0x
FY2026業績予想発表
11月
2023年
2月
5月
8月
11月
2月
2024年
5月
8月
2025年
Copyright ©
Starmica Holdings All Rights Reserved
11月
5月
2月
2026年
33
(参考)
相対パフォーマンス
当社株価は底値が切上がり、FY2025以来TOPIXやセクター平均をアウトパフォーム
2026年4月以降、不動産セクターは一時的な調整局面と認識
株価推移(指数、2023年11月30日=100)
300
250
256
200
167
150
131
TOPIX
東証プライム
不動産セクター平均*
100
100
2024年
2025年
2026年5月末時点で東証プライムに上場の47社の騰落率を単純平均し当社算出、2023年11月30日と各月末最終営業日の終値との比較
Copyright ©
Starmica Holdings All Rights Reserved
5月
5月
4月
3月
2月
2月
1月
11月
12月
11月
10月
8月
8月
9月
FY2026
7月
6月
5月
5月
4月
3月
2月
2月
11月
1月
12月
11月
10月
9月
8月
8月
7月
6月
5月
5月
4月
3月
2月
2月
1月
12月
11月
2023年
*
FY2025
FY2024
11月
50
2026年
34
株価に対する当社認識【2/4】
PBR要素分解
ROEは向上しているが、PERはセクター平均を下回る
当社の強固なファンダメンタルズに対し、市場評価の向上余地を認識
PBRの要素分解
PBR
ROE
=
1.4x
当社
17.1%
東証プライム不動産セクター平均
当社
2.2x
21.0%
1.9x
18.0%
直近5期の推移
1.4x
1.1x
東証プライム不動産セクター平均
17.1%
FY23
FY24
FY25
18.0x
15.0%
15.0x
12.0%
12.0x
セクター平均を
大幅に上回る高水準
8.6%
FY22
東証プライム不動産セクター平均
21.0x
9.0%
FY21
当社
11.8%
1.0x
0.7x
9.3x
17.2x
15.4x
1.5x
1.6x
1.3x
PER
×
6.0%
FY26
FY26
(予)
FY21
FY22
FY23
FY24
FY25
FY26
FY26
(予)
10.2x
9.0x
9.3x
6.0x
FY21
(出所)株式会社日本取引所グループ「規模別・業種別PER・PBR(連結・単体)一覧」「決算短信集計結果」 FY2022以前は東証一部の集計値を使用、FY2026のROE集計結果は未公表
FY2026の当社PBR・ROE及びPERの予想値は、FY2026 Q2末の株価及び2026年5月31日時点で予想されるEPS及びBPS等により算出
Copyright ©
Starmica Holdings All Rights Reserved
向上
余地
FY22
FY23
FY24
FY25
FY26
FY26
(予)
35
株価に対する当社認識【3/4】
高い利益成長とPER(評価)の
ギャップ
- リノベーションマンションを主業とするプライム上場企業は当社グループのみ
- 安定的かつ高い利益成長と模倣困難なビジネスモデルの評価により、PER15~25xへ
東証プライム不動産セクターにおけるレジデンス主業各社の成長率及び評価
PER(x)
G社
25.0
M社
20.0
M社
K社
M社
S社
目指す姿:
成長性と独自性が適正評価された状態
(各カテゴリートップ並みのPER 15x超へ)
L社
15.0
10.0
当社グループ
(FY26 Q2末)
5.0
0.0
不動産セクター
のPER集中帯
(7~12x程度)
市況感応度の高い開発型や収益不動産
領域と当社のポジショニングは異なるが、
現状評価は同水準に留まる
0
グループ名
EPS成長率
(FY-5~FY0)の
中央値
1
マンション
ディベロッパー
2
戸建
パワービルダー
3
総合
ディベロッパー
4
一棟マンション
再生
5
中古戸建
リノベーション
投資用
6
マンション・
アパート開発
+4.9%
+8.5%
+8.8%
+10.3%
+15.0%
+16.1%
(出所)Buffet Code、IR Bank、各企業の公開情報等より当社作成、PERは2025年11月28日時点の
終値及び作成時点で入手可能な予想EPS(当社は2026年6月30日公表のFY2026予想値)より算出
Copyright ©
7
中古マンション
リノベーション*
+21.3%
(当社グループ)
8
EPS
成長率
高
中古マンションリノベーションを主業とする東証プライム上場企業は当社グループのみと分析し、
スタンダード市場の企業も含めてプロット、EPS成長率+21.3%は当社グループの実績値
Starmica Holdings All Rights Reserved
36
株価に対する当社認識【4/4】
NAVベースでの評価
P/NAV 1.0xを通過点として、更なる企業価値向上を志向
利益や含み益の積上げにより、P/NAV 1.0xの水準は今後も上昇する見通し
1株当たりNAV1(税引後含み益を考慮した時価純資産)及び株価2
(単位:円)
1株当たり純資産
税引後1株当たり含み益
株価
約
1,8 00.00
1,770円
P/NAV 1.0x
1,551
1,6 00.00
株価
(FY26 Q2末:1,551円)
利益や含み益の積上げにより、
P/NAV 1.0xの水準は
今後も上昇する見通し
1,4 00.00
1,2 00.00
PBR 1.0x
1,0 00.00
800 .00
NAV
(Net Asset
Value)
含み益
(税引後)
+
簿価純資産
600 .00
400 .00
200 .00
0.0 0
FY16
*1
FY17
FY18
FY19
FY20
FY21
FY22
FY23
FY24
FY25
1株当たりNAV=(税引後含み益(当社公表の各期末時点の含み益×(1-実効税率))+各期末時点の簿価純資産)/各期末時点の株式数(自己株式を除く)
FY2026の推計値は現時点で予測可能な期末の含み益及び純資産を用いて算出
Copyright ©
Starmica Holdings All Rights Reserved
FY26
FY26
(予)
*2
各期末時点の終値
37
(参考)含み益の増減【1/2】
増減の考え方
400
販売活動によって、含み益*1のうち3割程度を実現
物件購入と保有物件の評価額上昇によって、含み益は71億円増加
含み益の期中増減
350
+67億円
300
250
+101億円
▲97億円
200
150
268億円
339億円
期中に実現した割合*2:
36.4%
≒97億円/268億円
100
50
0
1
FY24期末の
含み益
*1
*2
2
期中の販売による
含み益の実現分
(減少)
3
期中の購入による
増加分
含み益(保有物件の合計値) = 保有物件の時価総額 – 販売用不動産残高 – 想定販売コスト(仲介手数料・リノベーションコスト等)
期中に実現した割合 = 期中の販売による減少分(実現)/ 前期末の含み益
Copyright ©
Starmica Holdings All Rights Reserved
4
時価評価による
増減分
5
FY25期末の
含み益
38
(参考)含み益の増減【2/2】
時系列推移
含み益が期中に実現する割合は安定して年間3割程度
バランスシート回転が高まり、FY2025は実現した割合が増加
直近10年間に実現された含み益(億円)
バランスシートの回転を高め、
FY24期末の含み益の36%を実現
45. 0%
180
41.0%
- 0%
160
36.4%
32.1%
140
31.7%
- 0%
28.2%
120
100
23.9%
25.2%
24.2%
28.1%
- 0%
(10年平均)
-
0%
-
0%
60
- 0%
97
85
40
20
28
29
34
54
71
72
- 0%
47
期中の販売による
含み益の実現分
5.0 %
0.0 %
0
FY16
*
29.5%
24.0%
80
23
期中に
実現した割合*:
FY17
FY18
FY19
FY20
期中に実現した割合 = 期中の販売による減少分(実現)/ 前期末の含み益
Copyright ©
FY21
FY22
FY23
Starmica Holdings All Rights Reserved
FY24
FY25
39
5
株主等との対話の実施状況(よくある質問)
Copyright ©
Starmica Holdings All Rights Reserved
Q
A
株主等との対話の実施状況【1/6】*
NEW!
▲
特定の超高額マンション
における取引鈍化や価格下落が
指摘されているが、
実需の価格帯の取引は
今後も堅調に推移するのか?
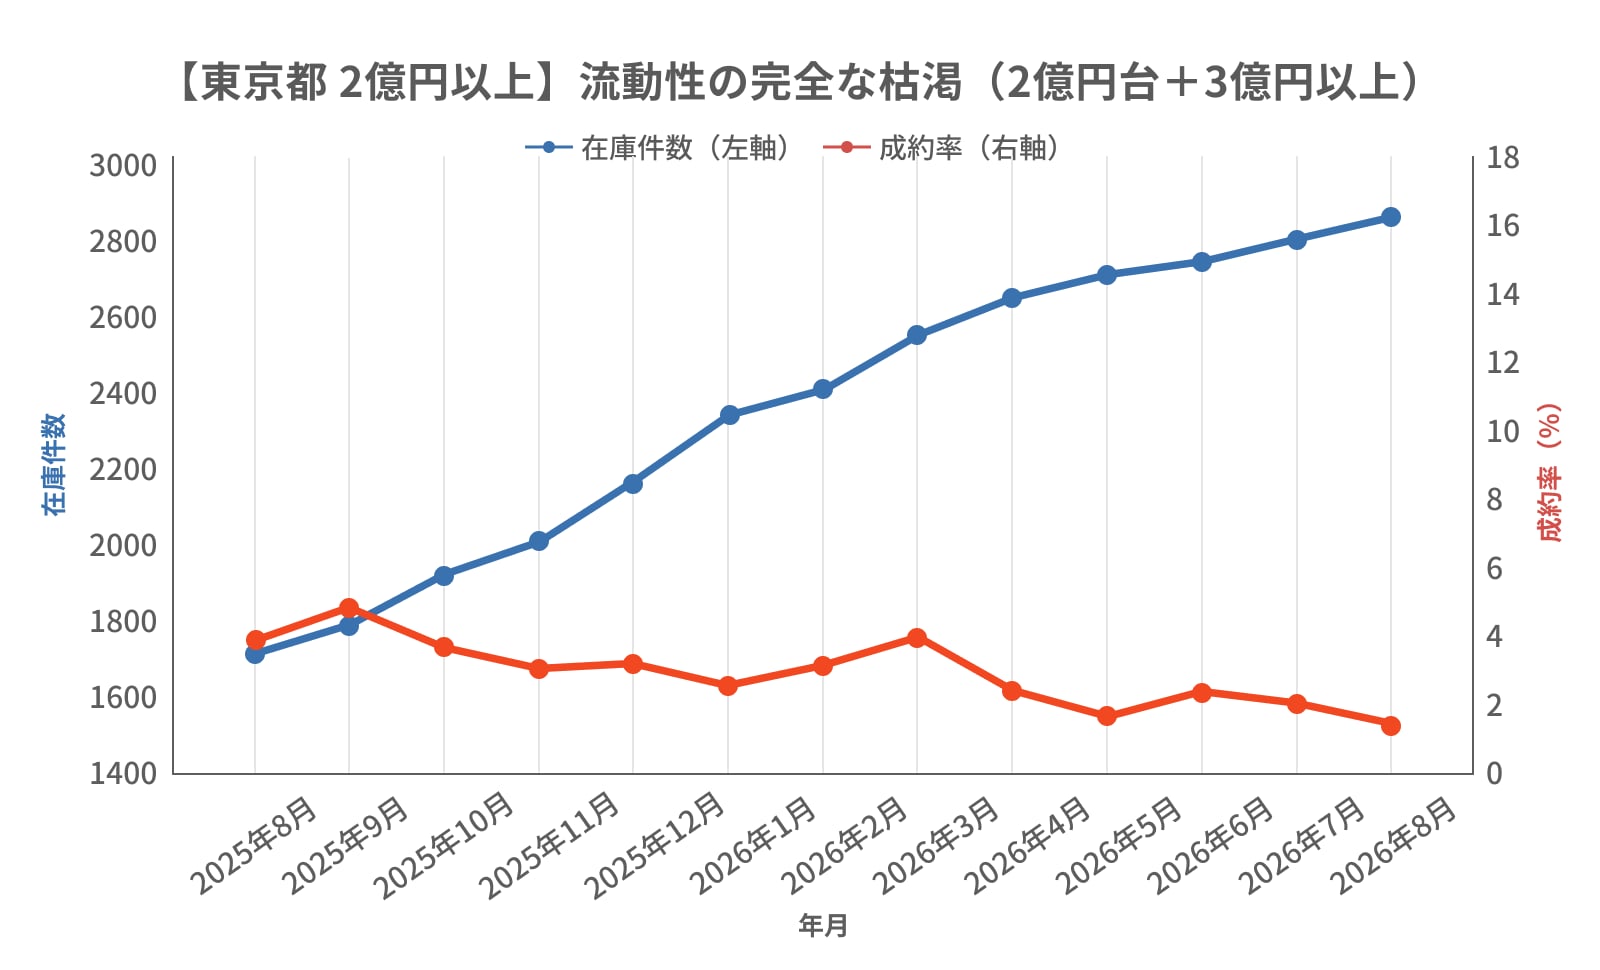
「超高価格帯」において、新築転売等の投機的な動きの物件は足元で弱含み
- 一部の超高価格帯物件における新築直後の投機的な取引の落着きを、中古マンション市場全体の値下がり
と指摘されるケースがある
- 「値上がり目的」で購入する層の購買力は投資資金や海外マネーに依存
- 投機市場は過熱感が終息した場合供給過剰に陥りやすく、事例の物件においては足元で成約坪単価が下落
実需層向けの「高価格帯」は今後も堅調に推移すると予想
- 当社が取扱う高価格帯物件は、住宅ローンを利用した実需層の購入がメイン
- 結婚・出産・子供の進学などのライフイベントと連動した「居住目的」の需要が底堅く、超高価格帯の投
機的な売買動向に左右されず堅調に推移すると予想
- 自己居住用物件は、突発的な供給過多により需給が崩れる懸念が少なく、市場としての安定性が高い
事例:東京都の中古マンションの成約坪単価推移
坪単価(万円)
4,000
超高価格帯物件
(新築転売)
3,000
東京都港区、2025年築
投機的な取引の落着き
による弱含み
2,000
(分譲価格)
高価格帯物件
1,000
0
6月
9月
12月
3月
6月
9月
12月
3月
6月
2023年
2024年
2025年
- 機関投資家・個人投資家・アナリスト・報道関係者の皆様との質疑応答のうち、特に関心が高かった事項につき、要点を記載
(出所) (公財)東日本不動産流通機構「REINS」及び東京カンテイ「分譲価格リスト」より当社作成
Copyright ©
9月
Starmica Holdings All Rights Reserved
12月
3月
東京都中央区、1998年築
底堅い実需に支えられた
需給バランス
2026年
41
Q
A
株主等との対話の実施状況【2/6】*1
▲
高価格帯物件の購入層は?
多様な資金計画を背景に、高価格帯も広範な実需層の取得圏内
- 高価格帯(1~2億円)物件における共有名義での購入割合は約40%であり、ペアローン等を活用して
購買力を高めていることを示唆
- 現金購入者比率も約36%と相対的に高く、現金で購入する(≒住宅ローンを利用しない)層も存在
- 購入者の平均年齢は1億円以下の購入層と変わらず、比較的若い高所得者層から手厚い自己資金を原資と
するシニア層まで広く購入者が分布
価格帯別の購入者傾向*2
項目
共有名義
割合
現金購入者
比率*3
年齢
(平均値)
高価格帯物件購入者のペルソナ*4
1億円以下
19.2%
29.1%
46.6歳
1~2億円
<
<
項目
40.0%
パワー
カップル
経営者
47.2歳
定年退職
済みの
夫婦
機関投資家・個人投資家・アナリスト・報道関係者の皆様との質疑応答のうち、
特に関心が高かった事項につき、要点を記載
*2 当社グループのFY2025~FY2026 Q1販売実績に基づき作成
*1
700万円
年代
:30代
世帯年収:2,500万円
2,500万円
*3
*4
Copyright ©
年代
:30代
世帯年収:1,600万円
900万円
35.6%
≒
年代及び世帯年収
年代
:70代
世帯年収:無
資金計画
融資比率:100%
(頭金 :無)
年収倍率:8倍
借入期間:45年
融資比率:65%
(頭金 :5,000万円)
年収倍率:4倍
借入期間:35年
融資比率:0%
持家の売却資金等を
原資に現金購入
住宅ローンを利用せずに購入した購入者の割合
当社グループの販売実績に基づき作成したイメージであり、特定の購入者を指すものではない
Starmica Holdings All Rights Reserved
42
Q
A
株主等との対話の実施状況【3/6】*
▲
住宅ローン金利や不動産価格の
上昇により、消費者の需要は
低下しないのか?
旺盛な需要は今後も継続すると予想
短期プライムレート(変動金利型住宅ローンのベース金利)の上昇幅は緩やかであり、
金融機関も積極的な融資を継続
日本の住宅ローン利用者は約80%が短期プライムレート連動の変動金利を選択する(現状の適用金利は1.0%程度が
大半)が、ベース金利である短期プライムレートの水準は2%程度
日本は2024年以降利上げを経験し、直近では2026年6月の金融政策決定会合での政策金利引上げに伴う短期プライ
ムレートの上昇が予想されているが、上昇程度は緩やかであり、急激な金利上昇は想定しづらい
金融機関は貸出残高の増強を背景に貸倒れの少ない住宅ローンへの積極的な融資を継続しており、
直近約20年間、住宅ローン残高は安定的に増加
住宅購入者はペアローンや返済期間35年超の住宅ローンを活用し住宅を購入
不動産価格の上昇に際し、新規の住宅ローン利用者の約40%(若年層においては約70%)はペアローンや収入合算を
活用し借入額を増額
住宅ローン金利や不動産価格の上昇を経験した足元の金融環境で住宅ローンを借りる場合であっても、0.7%までの税
額控除により実質的な金利負担は軽減されていることに加え、返済期間35年超のローンの活用等により、
住宅ローン利用者は月次返済額の抑制が可能
なお、当社の主要な販売物件の価格は同業他社や地方の戸建再販事業者のものよりも高く、
共働き世帯やシニアの二次取得層など、比較的資金計画にゆとりのある層がターゲット
日本では住宅ローン金利の
急激な上昇は想定しづらい
新規の住宅ローン利用者は
ペアローンや収入合算を活用
返済期間35年超の住宅ローンを活用し、
月次の返済額を抑制
<短期プライムレート(≒日本の変動金利型住宅ローンの
ベース金利)の利上げ程度は、海外に比べ緩やか>
<約40%の住宅ローン利用者がペアローン又は
収入合算を活用、若年層での割合は約70% >
<返済期間35年超の住宅ローンを選択することで、
金利上昇や借入額増加の場合も月次返済額は横ばい>
6.000%
固定金利
日本は2024年以降利上げを経験して
いるが、上昇程度は緩やか
0.000%
ペアローン/収入合算を利用した
利用率94%
短期プライムレート
(変動金利型住宅ローンの
ベース金利)
変動金利
利用率79%
50代~
25.9%
40代
24.3%
30代
住宅ローン利用者のうち、返済期間
35年超のローンを利用した割合:
約
30年固定金利
4.000%
2.000%
40%
住宅ローン利用者のうち、
ペアローン/収入合算を利用した割合:
8.000%
利用していない
約
26%
住宅ローン月次返済額のシミュレーション:
期間 :35年間
金利 :0.4%
借入額:4,000万円
期間 :50年間(+15年間)
金利 :1.0% (+0.6%)
借入額:4,800万円
(+800万円)
41.9%
20代
月次返済額:
67.1%
0%
10%
20%
70
20代の約
30%
40%
50%
60%
70%
%が利用
80%
90%
100 %
10万円
≒
月次返済額:
10万円
機関投資家・個人投資家・アナリスト・報道関係者の皆様との質疑応答のうち、特に関心の高かった事項につき、要点を記載
(出所)住宅金融支援機構「住宅ローン利用者の実態調査」(2025年4月調査)及び「業態別の住宅ローン新規貸出額及び貸出残高の推移」、The Federal Housing Finance Agency “New Residential Mortgage Statistics”、Federal Home Loan
Mortgage Corporation ”Primary Mortgage Market Survey”、日本銀行「長・短期プライムレート(主要行)の推移」、住宅保証機構株式会社「返済額の試算」(住宅ローン月次返済額のシミュレーションは元利均等返済・変動金利型にて当社試算)
Copyright ©
Starmica Holdings All Rights Reserved
43
Q
A
株主等との対話の実施状況【4/6】*
- 事業開始以来、買い手の少ないファミリータイプのオーナーチェンジ物件のパイオニアとして
不動産仲介会社と強固な情報ネットワークを構築
- 年間約5.4万戸分の中古マンションの売買情報を収集し、各期の購入目標を達成するための情報収集は
十分にできているものと評価
▲
物件購入を安定して継続
できている要因は?
情報ネットワーク:業界のパイオニアとして高度な情報収集力
オペレーション :仕組化による迅速な業務遂行
- 査定・現地調査から契約・決済に至る各工程での手間のかかる業務を内製化し仕組化
- 仕入部門及び関連部署の正社員数は約120名と少人数でありながら、年間1,600戸超の購入契約・決済を
安定実施
ファイナンス
:過去実績に基づく長期借入の実現
- 累計約15,000件の販売実績を裏付けに、これまで多様なファイナンス手法を検討、長期での借入を実現
- 現在約50の金融機関から800億円超の資金を調達、迅速で安定した資金決済が可能
物件購入フロー(イメージ)
物件精査
3~5%
程度
購入
*
機関投資家・個人投資家・アナリスト・報道関係者の皆様との質疑応答のうち、特に関心の高かった事項につき、要点を記載
Copyright ©
Starmica Holdings All Rights Reserved
約1,600戸/年
ファイナ
ンス
購入検討
オペレーション
約54,000戸/年
情報ネットワーク
情報入手
44
Q
A
株主等との対話の実施状況【5/6】*1
成長投資としての物件購入が営業キャッシュフロー上はマイナスに作用する
保有する物件は購入方法を問わずバランスシート上は棚卸資産(販売用不動産)に計上
販売を上回るペースで戦略的に購入を行っており、営業キャッシュフローはマイナス傾向
当社の購入する物件は、購入から販売までを短期間で回転させる空室物件と、退去まで賃貸収益を
生みながら保有し、結果的に事業期間が長期に亘るケースもあるOC物件とに大別される
OC物件の購入に先行投資としての性格があることを踏まえ、仮に投資活動として整理すると、
連結キャッシュフローの「販売用不動産の増減」のうち、OC物件等の増減分については
投資キャッシュフローに切出して考えることができる
OC物件購入を投資と捉えた仮定上のキャッシュフローを考え得る
▲
営業キャッシュフローが
マイナス傾向である理由は?
FY26は増資分65億円の投資等の積極的な物件購入によりマイナスを見込むが、
FY27以降の仮定上の営業キャッシュフローはプラスとなる見込み
FY26上期の仮定上の営業キャッシュフローは概ね収支均衡、下期は空室物件購入を積極的に進める計画であり、
通期の仮定上の営業キャッシュフローは一時的なマイナスを予想
空室物件の販売価格上昇は今後も継続し、購入・販売価格のギャップが縮小するFY27以降はプラスとなる見込み
連結キャッシュフロー
FY26 Q2累計
営業キャッシュフロー
FY26 Q2累計
仮定上の営業キャッシュフロー
▲138.1億円
▲0.8億円
税金等調整前当期純利益
63.6億円
▲182.1億円
空室物件の増減*2
▲44.8億円
▲19.6億円
他
▲19.6億円
税金等調整前当期純利益
63.6億円
販売用不動産の増減*2
他
投資キャッシュフロー
▲2.1億円
仮定上の投資キャッシュフロー
▲139.4億円
オーナーチェンジ物件等の増減*2,3
▲137.3億円
他
▲2.1億円
財務キャッシュフロー
*1
(参考)仮定上のキャッシュフロー
財務キャッシュフロー
155.6億円
155.6億円
借入等による資金調達
163.1億円
借入等による資金調達
163.1億円
配当金支払
▲7.4億円
配当金支払
▲7.4億円
自己株式取得
自己株式取得
機関投資家・個人投資家・アナリスト・報道関係者の皆様との質疑応答のうち、
特に関心が高かった事項につき、要点を記載
Copyright ©
*2
*3
キャッシュフロー上のマイナスは購入額が販売額を上回り、不動産残高が増加したことを表す
一棟物件の増減を含む
Starmica Holdings All Rights Reserved
45
株主等との対話の実施状況【6/6】*
金利スワップを活用し、金利変動による業績へのインパクトを軽減
(Tiborをベースとする変動金利借入残高の約60%を固定化)
▲
Q
日本経済のインフレにより、
ビジネスモデルに起きた変化は?
▲
金利上昇による借入コストの
増加には、十分な備えがあるか?
賃料相場上昇を捉えバランスシート回転向上に着手し、収益性及び効率性が向上
更新
A
(FY2026上期の役職員の入社人数新卒:13名、中途:21名)
人材が定着しやすい組織風土及び環境整備に注力
▲
AX/DX推進は当社の業務を
どのように変えるか?
▲
従業員採用は順調に
進んでいるか?
事業拡大に合わせた従業員数拡大へ向け、新卒・中途ともに採用活動は順調
効率化や質の向上を目指して業務へ組込み、改善へ向けたPDCAを実践中
機関投資家・個人投資家・アナリスト・報道関係者の皆様との質疑応答のうち、特に関心の高かった事項につき、要点を記載
Copyright ©
Starmica Holdings All Rights Reserved
46
2026年1月13日発表から
変更なし
APPENDIX
①中期経営計画の骨子
開示済資料からの抜粋となります。
詳細は「FY24-26 中期経営計画 “Find the Value 2026”」及び「2025年11月期決算説明資料」を
ご参照ください。
Copyright ©
Starmica Holdings All Rights Reserved
事業戦略
5つの戦略を軸に持続的な成長及び企業価値向上を実現する
企業価値向上
収益性
1
オーナーチェンジ
物件への回帰
オーナーチェンジ購入比率
を引き上げ
2
効率性
都市部シェアの向上
地方都市進出から大都市圏
に再びリソース投下
3
リフォーム構造改革
4 販売事業期間*1短縮
(規律のある在庫管理)
専門部署を設立し、
抜本的な見直しを図る
収益性を維持しながら早期
に販売を行う仕組みの構築
5
ファンド化の推進
(OC出口戦略強化)
多様なスキーム/収益機会
獲得を検討し、第2の矢と
して事業育成を目指す
戦略骨子:競争優位性のあるオーナーチェンジ物件の取得を通じた持続的・安定的な成長
*1
販売事業期間=賃借人退去もしくは空室物件の購入決済から売却決済(引渡し)までの日数/リノベーション工事期間を含む
Copyright ©
Starmica Holdings All Rights Reserved
48
効率性の改善(OC回転期間短縮)
空室回転期間は高価格帯物件の購入が販売用不動産残高を押上げ、一時的に鈍化
OC回転期間はファンド化の推進等の出口戦略の多角化により、FY25において劇的に改善
棚卸資産回転期間(=期末販売用不動産残高/売上高)の見通し
リノベマンション事業(売買)全体
OC回転期間
空室回転期間
OC回転期間の短縮をキードライバーとして、
売買全体の効率性を向上させる
FY25は二度のファンド組成や賃貸中の状態
での売却を積極化し、回転期間は劇的に改善
FY26においても現行戦略を継続し、
一層の短縮を目指す
FY25は高価格帯物件の購入戸数が増加し
回転期間は一時的に鈍化
FY26は前期購入した高価格帯物件の売却が
進み、FY23と同程度の水準となる見通し
(ヵ月)
60. 0
-
0
-
0
50.2
-
0
-
0
48.2
-
0
-
0
(ヵ月)
-
0
-
0
34.1
-
0
-
0
23.8
23.4
20.6
-
0
-
0
32.1
- 0
18.8
18.9
20. 0
-
0
-
0
(ヵ月)
- 0
▲18ヵ月
-
0
-
0
5.0
0.0
0.0
8.0
6.9
8.2
7.7
FY25
FY26
5.0
0.0
FY23
FY24
FY25
FY26
FY23
Copyright ©
FY24
FY25
Starmica Holdings All Rights Reserved
FY26
FY23
FY24
49
重点施策:
区分マンション流動化ファンド
ファンドの継続的な組成や大型化等により、ファンド全体での残高積上げを目指す
各案件組成時の物件売却益に加え、安定収益としてのリターン増加を期待
ファンド残高の積上がり及び当社収益の増加イメージ
30,000,000
25,000,000
前期までの組成案件の残高
期中組成案件の残高
各期末時点の
ファンド残高
*1
FY2026組成予定分:
50+億円(目安)
20,000,000
15,000,000
継続的な組成・規模拡大により
全案件の合計残高は増加
2025年5月及び9月
組成分
10,000,000
5,000,000
・・・
0
FY2024末
FY2025末
FY2026末
ファンド組成及び運営による
当社グループへのリターン
*2
5億円
・・・
残高積上げにより
ファンドからのリターン(配当、手数料等)
も増加
FY2023
*1
*2
▲
FY2023末
FY2024
FY2025
FY2026
当社グループの期末日(11月末日)時点において各ファンドが保有している物件の、組成時に当社グループからファンドへ販売した価格(税込)の合計値を記載
配当益(リノベマンション事業へ計上)、管理手数料・仲介手数料(アドバイザリー事業へ計上)等
Copyright ©
Starmica Holdings All Rights Reserved
50
APPENDIX
②中期経営計画の進捗データ集
Copyright ©
Starmica Holdings All Rights Reserved
事業戦略のトピックス【1/4】
オーナーチェンジ物件への回帰
オーナーチェンジ物件の戸数比率は購入・販売とも通期計画を上回る水準で推移
購入戸数構成
オーナーチェンジ
物件の戸数比率
180 0
52.8%
160 0
140 0
OC・空室のバランスを
保ちながら物件を購入
販売戸数構成
58.8%
良好な利益進捗や増資等を背
景に、OC物件を中心に購入
戸数を拡大
通期計画:57%(目安)
1,167
120 0
OC購入戸数
600
90%
52.9%
2025年5月組成のファンド
への販売116戸を含む
退去数の増加等によりOC
物件の販売進捗は良好
通期計画:58%(目安)
- 0%
160 0
80%
140 0
120 0
- 0%
873
- 0%
(単位:戸)
60%
100 0
50%
878
884
30. 0%
686
800
58.4%
180 0
70%
(単位:戸)
100 0
オーナーチェンジ
物件の戸数比率
100 %
800
うちファンド向け販売
116戸
40%
461
OC*1販売戸数
600
513
468
- 0%
30%
400
400
20%
空室購入戸数
200
412
- 0%
481
空室*2販売戸数
200
10%
0
0%
FY25
FY25 上期
H1
365
416
0
FY26
FY26 上期
H1
0.0 %
FY25
FY25 上期
H1
FY26
FY26 上期
H1
オーナーチェンジ物件として購入し、賃借人の退去後にリノベーション等を実施して販売
もしくは賃貸中(入居者が居住中であり賃貸収益が発生している状態)のまま販売
*2 空室(入居者のいない状態)で購入し、リノベーション等を実施して販売
*1
Copyright ©
Starmica Holdings All Rights Reserved
52
事業戦略のトピックス【2/4】
都市部シェアの向上
都市部での物件購入に注力し、上期の購入戸数比率は70%超
底堅い需要に裏打ちされ、都市部の中古マンションはより高く早く売却
都市部1と非都市部2の購入戸数
都市部
都市部1と非都市部2の販売実績の比較(FY26上期実績)
非都市部
非都市部
x1.9
1,167
1,2 00
+6.3pt
333
1,0 00
873
都市部
800
272
▲13日
600
戸数比率
71.5%
834
400
601
200
0
FY25
FY25 上期
H1
FY26
FY26 上期
H1
*1 都市部:当社の支店が所在する都市(東京都は23区対象)
*3 売却開始日~売却契約日までの所要日数
戸当たりの
戸あたり粗利
売上総利益
粗利率
総利益率
*3
販売日数
*2 非都市部:当社が売買した物件が所在する地域のうち、都市部以外のもの
Copyright ©
Starmica Holdings All Rights Reserved
53
(参考)
大型バルク案件の販売進捗
過去最大のバルク案件として計137戸*1を単一案件で購入(2024年3月)
FY2026 Q2末時点で累計95戸を販売済
案件概要
保有戸数の推移
1.晴海アイランドトリトンスクエア
ビュータワー
所在地:東京都中央区
137
71
当社購入:
戸
(総戸数:624戸)
95戸
70戸
▲
累計販売戸数:
2.ヒルズ久が原1番館
所在地:東京都大田区
26
当社購入:
戸
(総戸数:216戸)
3.パークハイツ小豆沢
所在地:東京都板橋区
24
当社購入:
戸
(総戸数:271戸)
67
合計:
137戸
42
4.山王ガーデンハイツ
所在地:東京都大田区
10
当社購入:
戸
(総戸数:132戸)
5.桜丘フラット
所在地:東京都世田谷区
*1
内訳:オーナーチェンジ130戸、空室7戸
25戸
▲
購入時
6
FY26 Q2末
FY26期末
FY27期末
(FY24 Q2)
当社購入:
戸
(総戸数:226戸)
実績
*2
Copyright ©
FY25期末
推計値*2
FY2026 Q2末時点の販売実績及び保有物件の賃貸借契約の状況等から当社推計
Starmica Holdings All Rights Reserved
54
事業戦略のトピックス【3/4】
販売事業期間短縮
(規律のある在庫管理)
データとロジックを重視した在庫管理が定着し、販売事業期間が順調に短縮
販売事業期間
鍵受領
着工
(賃借人退去
/購入決済)
115
120
実績推移
110
100
101
販売
開始
完工
113
販売
契約
商品化日数
販売日数
リノベーション
販売
<商品化日数の推移>
(日)
<販売日数の推移>
160
132
150
94
92
86
89
93
94
140
130
115
120
110
90
100
80
70
工事品質を維持改善しながら
主に鍵受領着工までの日数短縮により改善
140
(日)
149
119
長期化物件の処分に伴い
平均販売日数が伸長
販売
決済
122
109
103
94
戦略施策の成果により
在庫の質が改善され短縮
90
80
70
60
60
取組内容
FY22 FY22 FY23
FY23 FY23
FY23 FY24
FY24 FY24
FY24 FY25
FY25 FY25
FY25 FY26
FY26
上期
下期
上期
下期
上期
下期
上期
下期
上期
H1
H2
H1
H2
H1
H2
H1
H2
H1
FY22 FY22
FY22 FY23 FY23 FY24 FY24 FY25 FY25
FY22
FY25 FY26
FY26
上期
下期
上期
下期
上期
下期
上期
下期
上期
H1
H2
H1
H2
H1
H2
H1
H2
H1
物件の状態と消費者ニーズに応じ、収益性と効率性
双方の観点から最適なリノベーションプランを選択
プランニングの効率化と平準化、工事申請等の
オペレーション改善により鍵受領~着工までの日数
を短縮
長期化/損失計上物件のデータ分析等のPDCAに
基づき、流動性の高い物件の仕入を推進
過去の販売実績や周辺の競合在庫等のデータを活用
した販売計画の策定及び在庫状況の可視化による
規律ある在庫管理を推進
Copyright ©
Starmica Holdings All Rights Reserved
55
事業戦略のトピックス【4/4】
OC回転期間の短縮
上期はファンド組成がなく残高先行であるが、販売価格上昇により売上高を拡大
ファンド組成を含む多様な出口戦略により、通期の目標値へ向け回転期間をコントロール
オーナーチェンジ物件の販売進捗
KPI
FY25上期
実績
FY26上期
実績
OC販売用不動産残高
808.4億円
955.5億円
+147.0億円
153.2億円
174.8億円
+14.1%
29.8百万円
37.3百万円
+25.1%
513戸
468戸
▲45戸
(上期末の時点残高)
O
C
棚
卸
資
産
回
転
期
間
前年同期比
÷
OC売上高*
(リノベマンション事業(売買))
販売価格*
×
販売戸数*
- オーナーチェンジ物件として購入し、賃貸中のまま販売した物件及び賃借人の退去後にリノベーション等を実施して販売した物件の集計値
Copyright ©
Starmica Holdings All Rights Reserved
56
財務戦略のトピックス
積極的な成長投資
キャピタルアロケーションポリシーに従い、成長投資として販売用不動産への投資を拡大
進行期は65億円の増資を背景に物件購入を加速、年間計画に対しハイペースで進捗
販売用不動産への投資額*(億円)
FY26(予)
900億円
程度
100 0
900
800
628
700
521
600
446
500
400
285
300
347
501
409
FY26
上期
200
100
0
FY20
*
簿価増加分
FY21
FY22
Copyright ©
FY23
Starmica Holdings All Rights Reserved
FY24
FY25
FY26 上期
H1
FY26
57
IR戦略のトピックス
株主等との対話強化
投資家等からのフィードバックを活用しながら、資本コストや株価を意識した経営を推進
内容
FY26上期実績
前年同期比
トピック等
決算説明会
2回
1回
FY25決算説明会を実施(1月)
FY26 Q1決算説明会を実施(3月、アーカイブ動画)
1回
KabuBerry主催IRセミナーに登壇
(2月、アーカイブ動画)
三菱UFJモルガン・スタンレー証券協賛の
IRセミナーに登壇(5月、資料)
個人投資家向けセミナー
2回
▲
機関投資家・アナリスト
1 on 1面談(国内)
61回
±
0回
みずほ証券によるセルサイドカバレッジ開始(3月)
既存投資家延べ53社、新規投資家8社と面談を実施
機関投資家
1 on 1面談(海外)
47回
24回
既存投資家延べ35社、新規投資家12社と面談を実施
4月に香港及びシンガポールを訪問し、
14件の1on1面談を実施、7月にも再訪予定
Copyright ©
Starmica Holdings All Rights Reserved
58
更新
APPENDIX
①市場環境
Copyright ©
Starmica Holdings All Rights Reserved
人口動態の変化
日本の人口は減少していくが、都市部の減少はかなり緩やか
当社の主要展開エリアにおける世帯数は、横ばいで推移する見込み
当社の主要展開エリア
日本の人口・世帯数の推移及び将来推計(2020年を100としたとき)
<人口の推移(指数)>
<世帯数の推移(指数)>
全国
全国
主要展開エリア(都道府県)
主要展開エリア(都道府県)
主要展開エリア(都市)
主要展開エリア(都市)
105.0
105.0
100.0
100.0
95.0
100.0
96.3
91.2
90.0
主要展開エリア(都道府県)
東京都
神奈川県
北海道
埼玉県
宮城県
85.0
大阪府
愛知県
札幌市
横浜市
さいたま市
福岡県
仙台市
大阪市
名古屋市
95.0
90.0
87.9
99.5
93.3
91.1
85.0
兵庫県
主要展開エリア(都市)
東京23区
100.0
神戸市
80.0
80.0
75.0
75.0
70.0
70.0
福岡市
(出所)国勢調査、国立社会保障・人口問題研究所「日本の地域別将来人口推計」「日本の世帯数将来推計」より当社作成
Copyright ©
Starmica Holdings All Rights Reserved
60
賃貸との比較(住宅ローン動向)
住宅ローン返済額は賃料と比較して割安感があり、持家を選択する世帯が増加
賃料と比較して、「割安」な月額支出
過去約25年間で「持家比率」が徐々に上昇
<FY2025当社販売物件
<持家率及び家賃・地代を支払っている世帯の割合>
「借りる」場合*1
ローンを組んで「買う」場合*2
首都圏
12.8万円
11.0万円
70.0%
関西圏
11.9万円
8.8万円
65.0%
6.1万円
60.0%
(賃料)
*1
*2
月額支出の比較>
地方都市
9.0万円
ファミリータイプ
足元の賃料相場の上昇は、
ファミリータイプのマンションにおいて顕著
150 .00
140 .00
66.5%
55.0%
<マンション賃料インデックス(東京23区、2009年1月~3月=100)>
シングルタイプ
家賃・地代を支払っている世帯の割合
56.2%
FY2025当社販売物件より平均した金額
FY2025当社販売物件を購入すると仮定し、元利均等、40年返済、金利0.8%で試算
160 .00
持家率
(元本・利息)
50.0%
45.0%
140
39.4%
40.0%
130 .00
128
120 .00
100
35.0%
110 .00
30.1%
30.0%
100 .00
-
00
-
00
2009 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
(出所)
マンション賃料インデックス(アットホーム株式会社、株式会社三井住友トラスト基礎研究所)を元に
当社作成、シングルタイプ:18㎡以上30㎡未満、ファミリータイプ:60㎡以上100㎡未満
Copyright ©
25.0%
2000 2003 2006 2009 2012 2015 2018 2021 2024
(出所)総務省統計局「家計調査」における「勤労者世帯」の統計調査表より当社作成
Starmica Holdings All Rights Reserved
61
中古マンション市場【1/3】
長期トレンド
新築住宅は希少化・高額化する一方、中古住宅は価格・件数ともに拡大
流動性・資産価値の高い中古マンションは中古戸建の市場成長を上回る
首都圏の住宅市場規模(成約件数×金額、2005年vs.2025年)
<2005年>
マンション
<2025年>
戸建
マンション
新築
新築
3.4兆円
4.3兆円
中古
中古
20年間で
0.5兆円
9.9兆円
0.3兆円
2.0兆円
▲
5.6兆円
戸建
4.3xに拡大
2.5兆円
0.8兆円
9.7兆円
全体:
全体:
(出所)(公財)東日本不動産流通機構「年報マーケットウォッチ」、株式会社不動産経済研究所「全国マンション市場動向」、国土交通省「住宅着工統計」より当社作成
Copyright ©
Starmica Holdings All Rights Reserved
62
中古マンション市場【2/3】
新築マンションとの比較
今後も首都圏の中古マンション需要は底堅く、中長期的な拡大市場であると予想
2016年以降、中古マンション成約戸数は新築マンションを逆転
新築に比べ、中古マンションの価格は手頃
<首都圏マンション年間成約戸数の推移(件)>
<首都圏マンション平均成約価格(万円)>
新築マンション
中古マンション成約戸数
中古マンション成約戸数
新築マンション発売戸数
中古マンション
84,148
9,182
85,000
75,000
65,000
49,114
55,000
逆転
45,000
約3,900万円
4,108
5,200
35,000
28,039
21,962
25,000
2,107
(出所)株式会社不動産経済研究所「全国マンション市場動向」及び「全国新築分譲マンション
(出所)(公社)全国宅地建物取引業協会連合会不動産総合研究所「不動産市場動向データ集年次レポート 」
市場動向」、(公財)東日本不動産流通機構「月例速報 Market Watch」より当社作成
株式会社不動産経済研究所「首都圏マンション市場動向」
2025年のデータは、宅地建物取引業法施行規則の改正に伴うシステム改修の影響を受けている可能性があります
(公財)東日本不動産流通機構「月例速報 Market Watch」より当社作成
Copyright ©
Starmica Holdings All Rights Reserved
・・・
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2012
2011
2010
2009
2008
2007
2006
2005
・・・
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2012
2011
2010
2009
2008
2007
2006
2005
15,000
63
中古マンション市場【3/3】
短期トレンド
足元の中古マンション成約戸数は高水準を継続しており、今後も堅調に推移すると予想
当社主要展開エリアにおける中古マンション成約戸数(戸)
2023年
2024年
2025年
2026年
2023年
2024年
(出所)(公財)東日本不動産流通機構「月例速報 Market Watch」より当社作成
*2 京都府、大阪府、兵庫県
東京都、千葉県、神奈川県、埼玉県
2025年
*1
Copyright ©
Starmica Holdings All Rights Reserved
0
5
月
11
月
2026年
2023年
*3
2
月
5
月
8
月
2024年
北海道、宮城県、福岡県
11
月
2
月
5
月
8
月
2025年
11
月
2
月
5月
2
月
3月
11
月
1月
8
月
9月
5
月
11月
2
月
7月
11
月
5月
8
月
3月
5
月
1月
2
月
9月
11
月
11月
0
7月
5
月
5月
2
月
5月
3月
11
月
1月
9月
8
月
11月
5
月
7月
2
月
5月
3月
11
月
1月
9月
8
月
11月
5
月
7月
5月
2
月
3月
11
月
1月
11月
0
5月
1,000
3月
1,000
3月
1,000
1月
2,000
9月
2,000
11月
2,000
7月
3,000
5月
3,000
3月
3,000
1月
4,000
11月
4,000
9月
4,000
7月
5,000
5,000
5月
5,000
増加トレンド
継続
3月
6,000
1月
6,000
11月
6,000
<その他主要営業エリア*3>
1月
<関西圏*2>
11月
<首都圏*1>
5
月
2026年
64
リノベーションマンション市場【1/2】
当社グループのマンション供給能力
リノベーションマンション市場のリーディングカンパニーである当社グループの販売戸数
は新築マンションディベロッパーの供給戸数に匹敵
新築マンション売主グループ別供給戸数(2025年)vs. 当社グループ販売戸数(FY2025、中古マンション)
1
O社
2
N社
3
S社
2,414
4
M社
2,350
5
T社
6,597
3,190
1,751
1,721
当社(FY25)
6
T社
1,708
7
A社
1,698
8
M社
1,646
9
H社
1,587
10
D社
1,581
0
1,000
2,000
FY2025(2024年12月~2025年11月)において、
1,721戸の中古マンションを供給
マンションディベロッパーの新築マンション供給能力に匹敵
3,000
4,000
5,000
6,000
(出所)株式会社不動産経済研究所「全国マンション市場動向」より当社作成、異なる事業領域を比較した参考資料であり当社グループの直接的な競合関係を表すものではない
Copyright ©
Starmica Holdings All Rights Reserved
7,000
(単位:戸)
65
リノベーションマンション市場【2/2】
市場の成長性
リノベーションマンション市場(≒中古マンション買取再販市場)は二桁成長が
期待できる有望セグメント
全国の中古マンション買取再販の市場規模(推計値)
中古マンション市場全体
中古マンション買取再販
約5兆円
5,000,000
4,500,000
4,000,000
成長率
(CAGR, 2025-2030)
3,500,000
約3兆円
10+%
3,000,000
2,500,000
1.8
3.2
兆円
兆円
2,000,000
買取再販シェア
65+%
1,500,000
1,000,000
500,000
0
2020
2021
2022
2023
2024
2025
2026
2027
2028
2029
2030
(出所)株式会社矢野経済研究所「2025年版中古住宅・リノベーション市場の徹底研究」、国土交通省「不動産情報ライブラリ」及び当社グループ保有物件の価格推移等より当社推計
Copyright ©
Starmica Holdings All Rights Reserved
66
APPENDIX
②事業内容
Copyright ©
Starmica Holdings All Rights Reserved
事業ポートフォリオの基本方針
リノベマンション事業をコア事業と位置づけ、グループ全体で収益最大化を目指す
グループ全体の
事業戦略策定・経営管理
リノベ
マンション事業
リノベマンション
売買等
リノベマンション
売買仲介
売買
区分マンションの売買
スター・マイカ物件の
仲介
賃貸
区分マンションの賃貸
インベストメント事業
アドバイザリー事業
不動産賃貸管理業
投資用不動産
売買・賃貸管理
プライベート
バンキング
(投資助言業)
スター・マイカ物件の
仲介
スター・マイカ物件の
賃貸管理
収益不動産の売買・
賃貸/事業投資
スター・マイカ物件の
賃貸管理
外部顧客向け
売買仲介
Copyright ©
ファンド物件の
賃貸管理
Starmica Holdings All Rights Reserved
外部投資家物件の賃貸管理
投資用不動産の仲介
投資顧問
XXX:外部収益
XXX:内部収益
68
コア事業(全体図)
社会に価値を生み出すバリューチェーン
購入
保有
■ ファミリータイプの
オーナーチェンジ物件をメインで取得
■ 賃借人の自然退去まで物件を保有
■ 一般的に流通しにくい物件の売買市場を創出
不動産の流動性向上に貢献
■ 当社グループでの賃貸管理により、
賃借人の快適な暮らしをサポート
■ 良質なリノベーションマンションを
全国主要都市で供給
■ 古くなった物件を短期間で高品質な
住まいへバリューアップ
■ 多様化する消費者のニーズに応えた
商品設計
■ 「まだ使えるものを残す」
環境にも十分配慮した施工
販売
リノベーション
Copyright ©
Starmica Holdings All Rights Reserved
69
スター・マイカの投資姿勢を表す
5つのキーワード
1
一室単位の中古マンション売買
2
“オーナーチェンジ物件*”中心
3
ファミリータイプの物件
4
5
*
出口の手堅い物件へのポートフォリオ投資により、確実性高く収益を生み出す
主要都市圏に分散した
物件ポートフォリオ
価格差に注目した”裁定取引”
賃料収受によるストック収入
需要の底堅い
実需層向け物件
都市部の物件へ注力
新築でも中古でもない
リノベーション
入居者(賃借人)がいたままの状態で売買される収益物件
Copyright ©
Starmica Holdings All Rights Reserved
70
参入障壁
高い参入障壁により競合優位性を確保
参入障壁
当社の強み
情報
ネットワーク
年間
オペレーション
5万戸分超の
売買情報を収集
3,300戸超の
年間
売買取引を安定実施
ファイナンス
約
50行の
金融機関から
800億円超を
借入
Copyright ©
Starmica Holdings All Rights Reserved
71
コア事業(ステークホルダー)
購入及び販売は一般消費者との取引がメイン
オペレーションは内製化と外部委託とのバランスを取り、効率的な運営を実現
年間5万件を超える情報を取得
不動産仲介会社経由した個人から
の購入が過半
法人からの直接購入も一部あり
首都圏中心にグループ内の賃貸管
理子会社による管理が過半
地方物件等一部は外部賃貸管理
会社に管理委託
購入
保有
リノベーションプラン・仕様の
作成、竣工時検査などの商品品質
に関わる業務は自社内で完結
リノベーション協力会社へ
施工を委託
不動産仲介会社を経由した実需層
への販売がメイン
仲介子会社経由の販売も
全体の3割超
リノベーション
販売
スター・マイカ・グループ
不動産
仲介会社
リノベーション協力会社
(元請け)
賃貸管理会社
当社
WEBsite
当社WEBsite
個人
賃借人
法人
中古マンション所有者(売主)
不動産
仲介会社
個人
法人
Copyright ©
大工
工事
Starmica Holdings All Rights Reserved
内装
工事
・・・
実需層
投資家層
中古マンション所有者(買主)
72
事業ヒストリー
主力のリノベマンション事業において、売買・保有戸数を増加させ、
中古マンション市場の拡大をリード
<リノベマンション事業
取引戸数の推移(戸)>
< 確立期 >
< 創業期 >
< 拡大期~安定成長期 >
保有戸数積上げでビジネスモデルを強化、
事業を安定化
ビジネスモデルで個性を発揮、
創業6期目でIPO
営業エリア展開や空室購入戦略、
売買戸数を急速に増加
プライム市場に移行、神戸支店開設(2022年)
4,5 00
2,0 00
名古屋営業所、仙台支店、福岡支店、札幌支店を開設(2018~2020年)
3,893
1,721
1,8 00
4,0 00
1,641
1,6 00
3,5 00
東証1部指定(2017年)
1,4 00
3,0 00
さいたま支店開設(2016年)
1,2 00
2,5 00
大阪支店を開設(2013年)
1,0 00
2,0 00
横浜支店を開設(2011年)
IPO(2006年)
800
1,5 00
600
1,0 00
400
500
200
0
0
FY01
FY02
FY03
FY04
FY05
FY06
FY07
FY08
FY09
FY10
FY11
FY12
購入戸数
Copyright ©
FY13
FY14
FY15
販売戸数
Starmica Holdings All Rights Reserved
FY16
FY17
FY18
FY19
FY20
FY21
FY22
FY23
FY24
FY25
保有戸数
73
業績の安定性
金融危機を最小限の減益で乗り越えた、不況期に真価を発揮するビジネスモデル
リーマンショック時(2007~2010)の営業利益額の推移(指数、2007年=100)
当社
東証プライム不動産セクター平均(対象:32社)
最小限の減益で
金融ショックを乗越え
100
100
89
90
86
74
80
70
60
50
40
30
20
20
10
14
10
0
2007
2008
2009
2025年2月時点で東証プライムに上場している不動産セクターの企業(全50社)より、業績データを取得可能な企業を抽出、当社作成
Copyright ©
Starmica Holdings All Rights Reserved
2010
74
保有物件ポートフォリオ
1戸単位での積上げにより、十分に分散されたポートフォリオ
築年別
残高構成比*1
平成20年~
平成10年~
昭和56年~
~昭和55年
11.2%
19.7%
19.1%
33.4%
方針
平成元年~
11.9%
26.5%
23.8%
40㎡未満
40㎡~
80㎡~
100㎡~
地域別
60㎡~
2.6%
2.9%
18.9%
17.8%
55.5%
54.6%
34.4%
8.4%
11.4%
FY24期末
FY25期末
32.4年
平均
専有面積別
32.7年
リノベーションによるバリューアッ
プが見込める築年帯を中心に購入
旧耐震物件については、管理状況や
耐震性能、住宅ローン動向を注視し
購入比率をコントロール
21.2%
22.7%
1.9%
2.1%
FY24期末
FY25期末
67.5㎡
67.4㎡
ファミリータイプを中心に購入
各エリアの住宅購入者のニーズに合
わせて商品ラインナップの多様化・
拡充を図る
東京都
他首都圏
他支店エリア
他
関西圏
13.4%
1.1%
0.9%
12.4%
20.5%
22.0%
21.7%
21.4%
43.2%
43.4%
FY24期末
FY25期末
大都市圏へ営業リソース投下し拡大
を図る
各エリア内においては、流動性の高
い都市部でのシェア獲得に注力
*1 残高構成はFY2025期末時点の購入価格比による
*2 築年数は各期末時点の平均築年数
Copyright ©
Starmica Holdings All Rights Reserved
75
会社概要*
(2026年5月31日現在)
会社名
スター・マイカ・ホールディングス株式会社
代表者
代表取締役
設立
1998年7月24日
事業内容
リノベマンション事業、インベストメント事業及びアドバイザリー事業を展開する
グループ全体の経営戦略、経営管理等
上場
2019年6月1日
市場
東証プライム(証券コード
自己資本
336億円
グループ会社
スター・マイカ株式会社、スター・マイカ・アセットマネジメント株式会社、
スター・マイカ・レジデンス株式会社、スター・マイカ・プロパティ株式会社、
スター・マイカ・アセット・パートナーズ株式会社
事業所
本社(東京都港区)、札幌支店(札幌市中央区)、仙台支店(仙台市青葉区)、横浜支店(横浜市神奈川区)、
大阪支店(大阪市北区)、福岡支店(福岡市中央区)
主要取引銀行
三菱UFJ銀行、あおぞら銀行、みずほ銀行、三井住友銀行、りそな銀行、三井住友信託銀行他
監査法人
太陽有限責任監査法人
役職員
255名
水永政志
特段の注記がない限り、当社グループ全体の情報となります
2975)
Copyright ©
Starmica Holdings All Rights Reserved
76
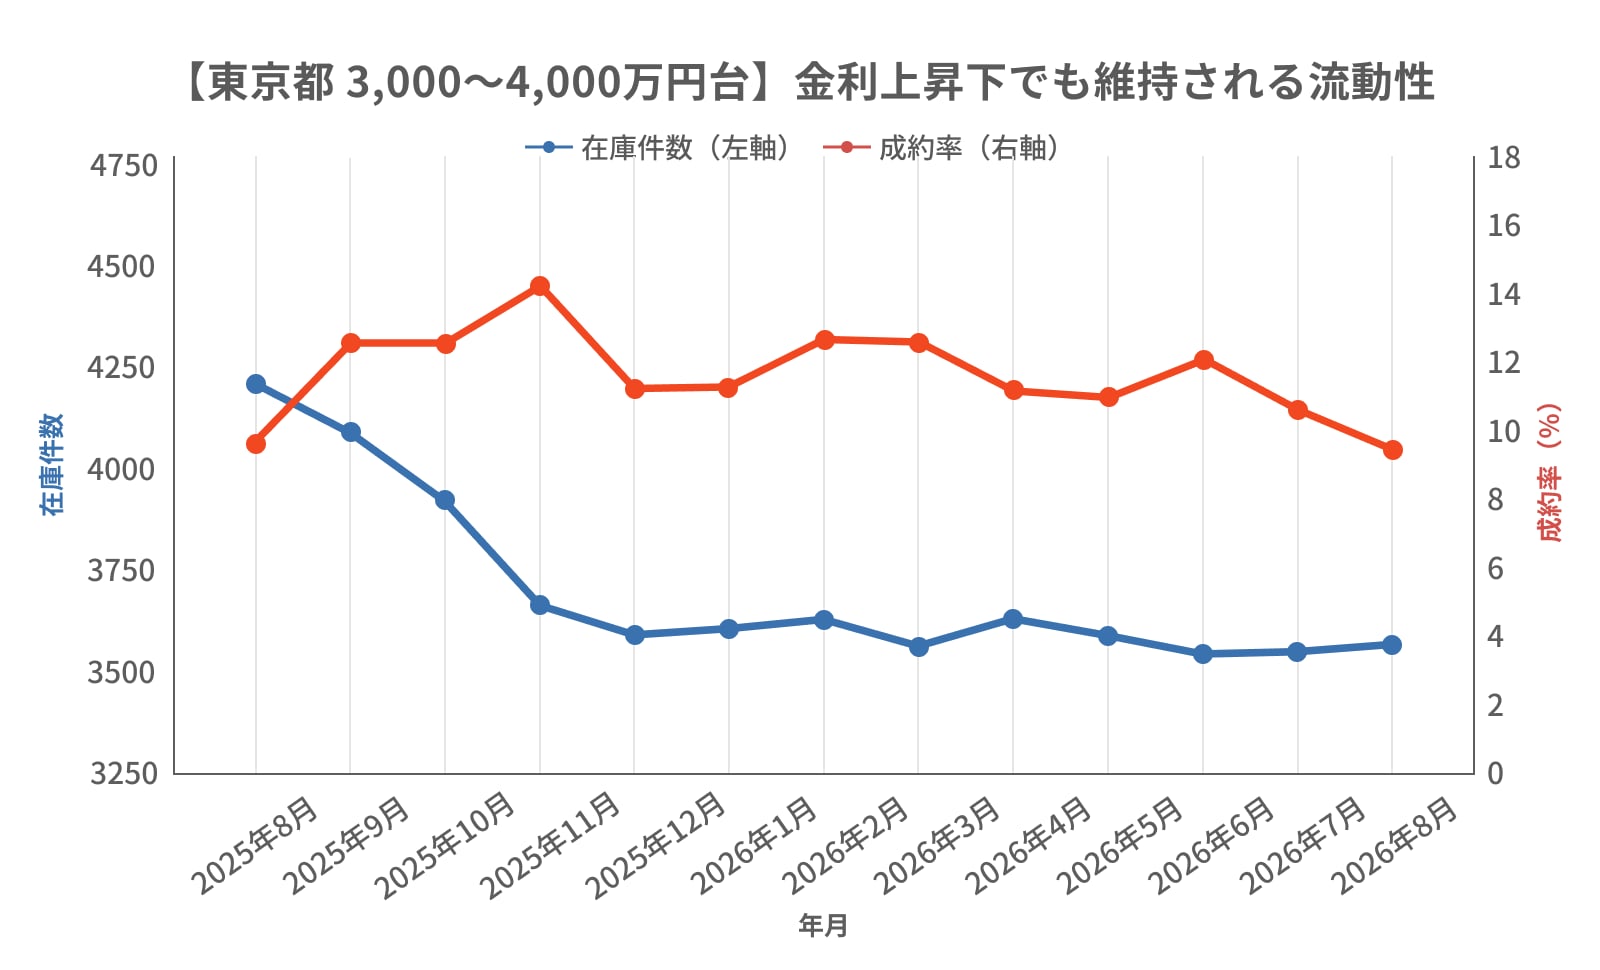
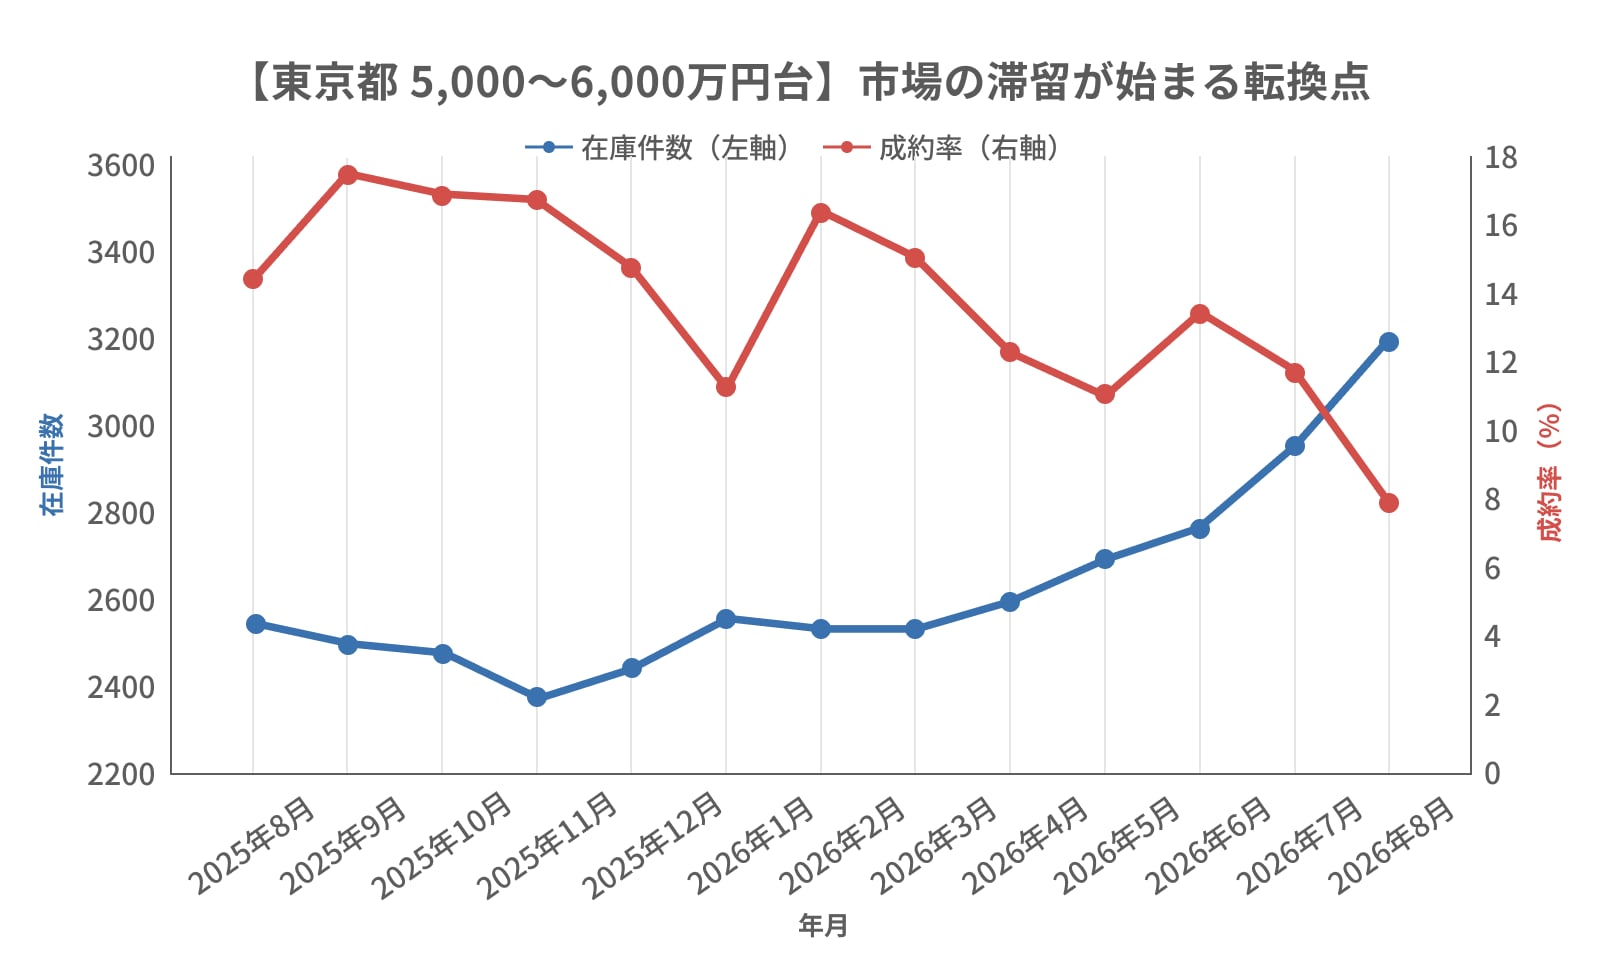
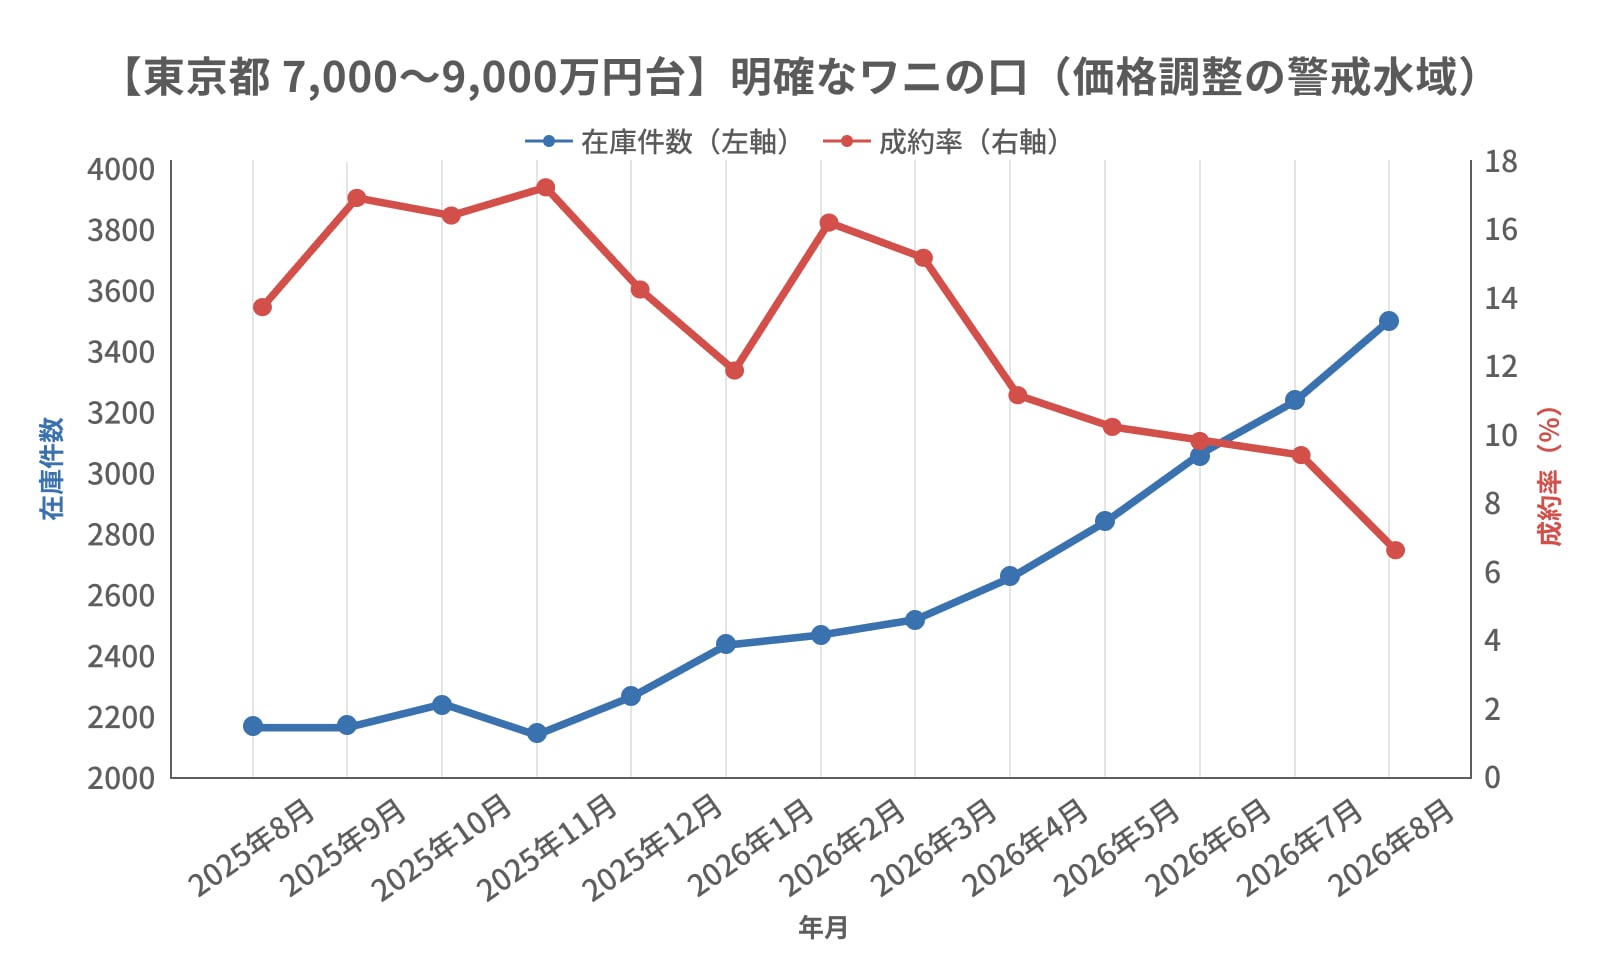
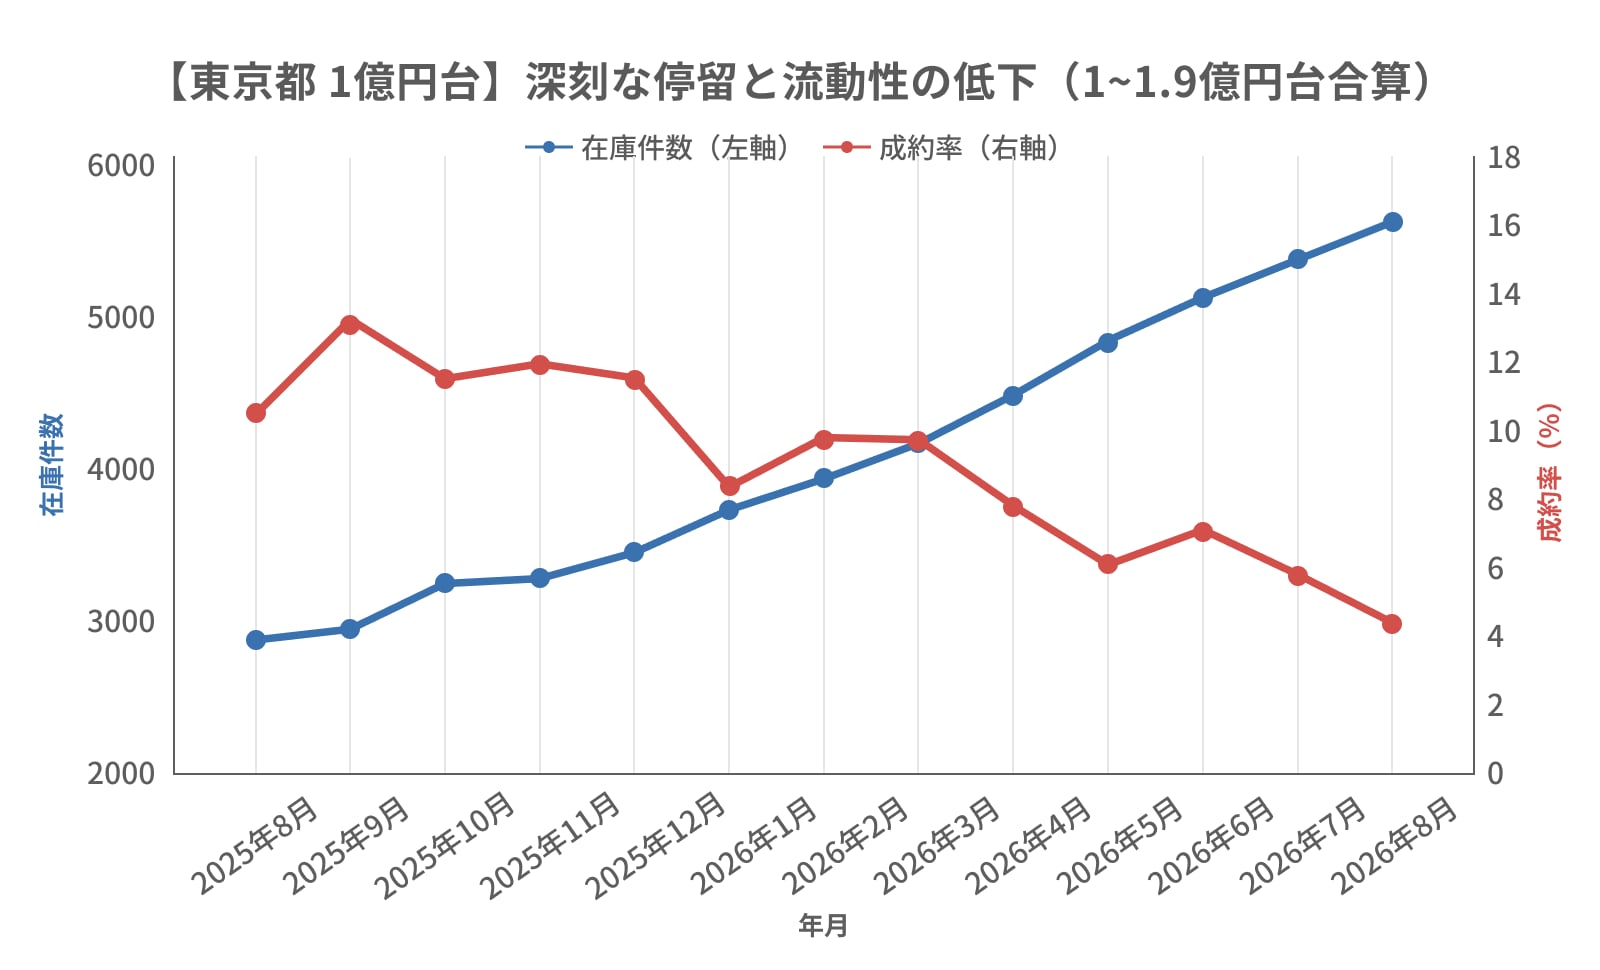

 東京都は**資金確保(20.8%)や相続(16.7%)**が目立ちます。一方でマンション価格の高騰に伴い購入コストが上昇しており、買い替え・住み替えは10.4%と比較的低くなっています。
 大阪府は**資金確保(26.3%)と市況(21.1%)**のように、好相場をきっかけにした利益確定の売却が約半数を占めましたが、住み替えも一定の割合があります。
 神奈川県は**買い替え・住み替え(25.0%)と市況(25.0%)**が並びました。好相場を追い風に住み替える人が多く、実需と利益確定のニーズがバランスよく混在しているエリアです。
 都市開発が続く福岡市周辺は住み替え需要に加え、相続時の資産分割や税金対策を見据えた現金化ニーズが目立ちます。
 札幌市・仙台市周辺は同じ傾向を示し、**買い替え・住み替え(46.2%)**がトップとなるなど、 実需目的のマンション売却が約半数を占めます。
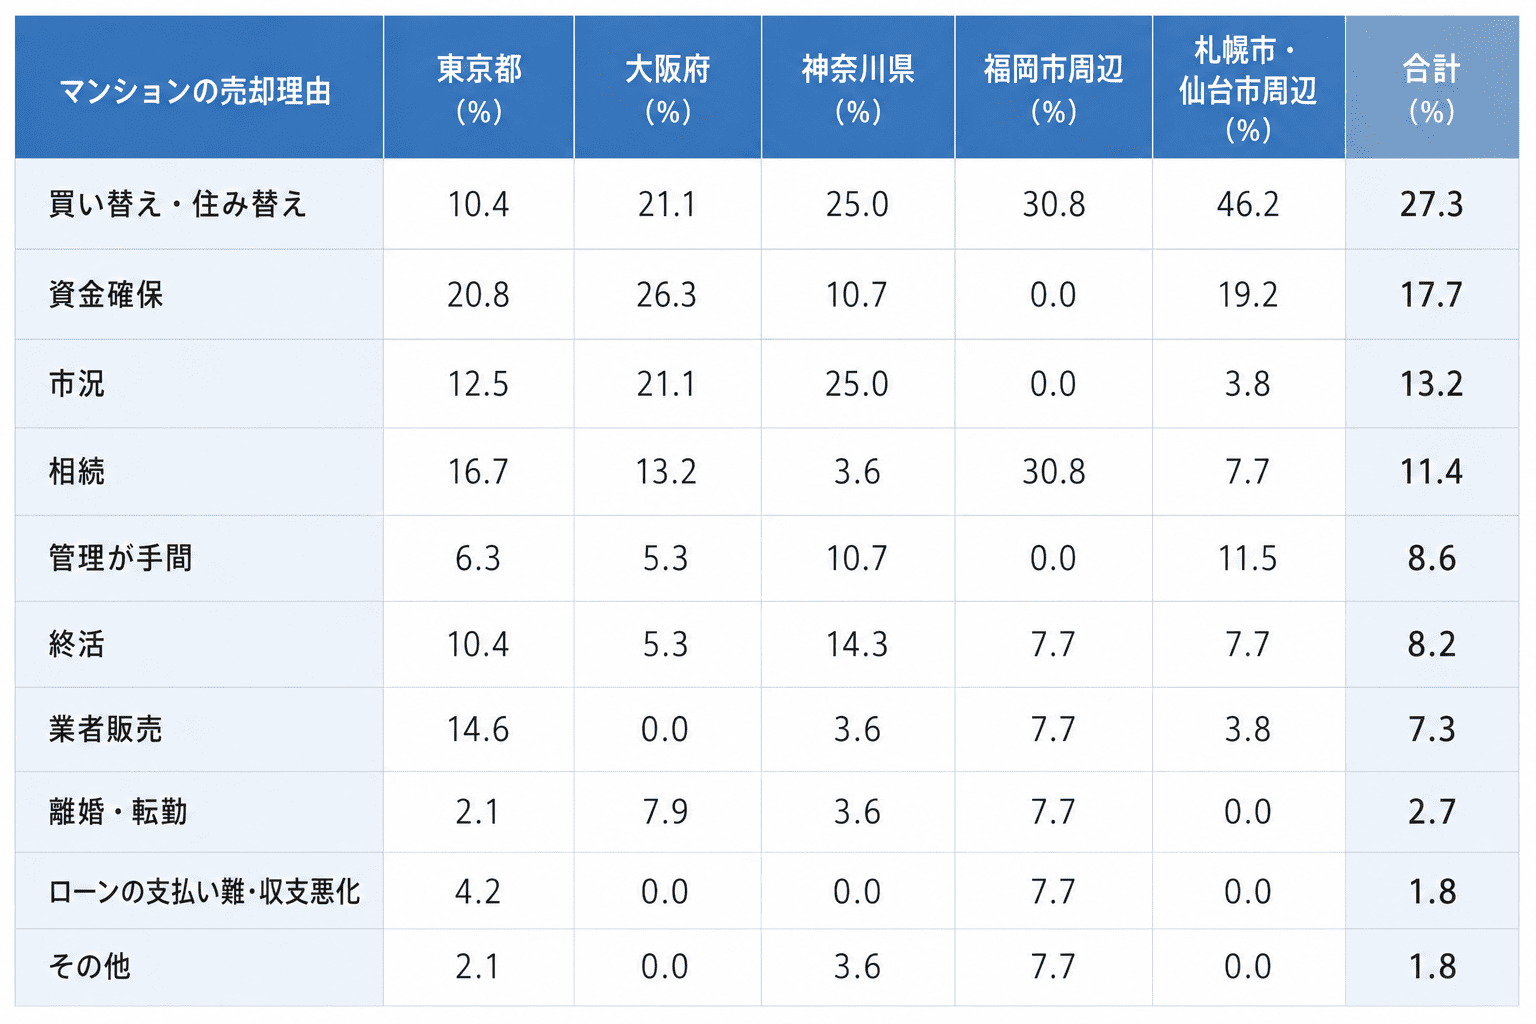 ※複数回答あり、各数値は四捨五入しているため、構成比の合計が100%にならない場合があります