変更報告書(笠原 健治)
Bull 0
Bear 0
Routine
2121
Fiscal year ends March
Quarters are offset from the calendar — Q1 is Apr–Jun
|
MIXI, Inc. is a digital entertainment and lifestyle services company operating through four main business segments. The digital entertainment segment focuses on providing games for smart devices, generating revenue primarily from user service fees. The sports segment involves the management of professional sports teams and the operation of social betting services domestically and internationally, earning income from event revenues and ticket sales commissions. The lifestyle segment offers internet-based services integrated into daily life, monetized through user subscriptions and corporate advertising fees. Additionally, the investment segment engages in equity investments in startups and venture capital firms, deriving returns from dividends and other investment income. The company operates a group structure comprising 32 consolidated subsidiaries and four equity-method affiliates to support these diverse business activities. Summarised from the annual report, fiscal year ended Mar 2026 |
Industry Electronic Gaming & Multimedia | Homepage mixi.co.jp |
| Sector Communication Services | IR page mixi.co.jp | |
|
Tags
mobile gaming, social betting, sports team management, lifestyle services, venture capital, digital entertainment
|
Press page mixi.co.jp/news |
Metrics
| Valuation | |
|---|---|
| Market cap | ¥ 254.592B |
| Market cap (USD) | $ 1.591B |
| P/E | 10.95 |
| PEG | 0.22 |
| P/BV | 1.27 |
| P/S | 1.27 |
| P/OCF | 6.31 |
| P/FCF | 7.99 |
| Dividend yield | 3.2% |
| Turnover / mcap | — |
| Returns | |
|---|---|
| ROE | 9.3% |
| ROI | 7.4% |
| ROIC | 6.3% |
| Profit margin | 10.1% |
| Growth | |
|---|---|
| Revenue growing | Yes |
| Profits growing | No |
| Revenue up 3y | Yes |
| Revenue up 5y | No |
| Earnings growth 3y (net profit CAGR) | 49.6% |
| Quality | |
|---|---|
| Profitable | Yes |
| Margin expanding | No |
| Buying back stock | Yes |
| Diluting (TTM) | No |
| Debt/Equity | — |
| Podcast bulls (TTM) | Sign up |
| Podcast bears (TTM) | Sign up |
| Podcast sentiment (TTM) | Sign up |
| Podcast sentiment % (TTM) | Sign up |
| News sentiment (TTM) | 19 |
| Quality score | 22.2% |
| Insiders | |
|---|---|
| Buys, 1w | Sign up |
| Buys, 1m | Sign up |
| Buys, 1y | Sign up |
| Sells, 1w | Sign up |
| Sells, 1m | Sign up |
| Sells, 1y | Sign up |
Sign up to see this company's insider trades
| Figure | FY 2026 | FY 2025 | FY 2024 | FY 2023 | FY 2022 | FY 2021 | FY 2020 | FY 2019 | FY 2018 | FY 2017 | FY 2016 | FY 2015 | FY 2014 | FY 2013 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | 171.369B | 154.847B | 146.868B | 146.867B | 118.099B | 119.319B | 112.171B | 144.032B | 189.094B | 207.161B | 208.799B | 112.918B | 12.155B | 12.632B |
| Net profit | 17.27B | 17.601B | 7.082B | 5.161B | 10.262B | 15.692B | 10.724B | 26.521B | 41.788B | 59.867B | 61.022B | 32.966B | -227M | 1.654B |
| Free cash flow | 9.495B | 20.993B | 5.72B | 13.788B | -208M | 29.874B | 7.858B | 14.348B | 48.315B | 40.622B | 68.461B | — | — | — |
| Figure | FY 2026 | FY 2025 | FY 2024 | FY 2023 | FY 2022 | FY 2021 | FY 2020 | FY 2019 | FY 2018 | FY 2017 | FY 2016 | FY 2015 | FY 2014 | FY 2013 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Share price | 2.534K | 3.295K | 2.67K | 2.373K | 2.208K | 2.769K | 1.57K | 2.565K | 3.928K | 5.345K | 4.182K | 4.871K | 326.01 | 326.01 |
| Price performance 12m | -0.23 | 0.23 | 0.13 | 0.07 | -0.2 | 0.76 | -0.39 | -0.35 | -0.27 | 0.28 | -0.14 | 13.94 | 0 | — |
Filed figures
Lines the statements and their notes report beside the headline figures, read from the filings' XBRL as filed (no restatement applied), with figures computed from one filing's own lines. Cash-flow lines carry their cash direction: an outflow is negative. Each period links to its filing; a figure's period, report date and tag are in its tooltip.
| Figure | Mar 2017 | Mar 2018 | Mar 2019 | Mar 2020 | Mar 2021 | Mar 2022 | Mar 2023 | Mar 2024 | Mar 2025 | Mar 2026 |
|---|---|---|---|---|---|---|---|---|---|---|
| Balance sheet detail | ||||||||||
| Trade receivables (JPY) | 16.2B | 11.7B | 9.4B | 14.3B | 11.7B | 23.2B | 27.5B | 26.5B | 31.6B | 31.6B |
| ↳ YoY growth | +25.0% | -27.6% | -19.9% | +51.6% | -17.9% | +97.8% | +18.6% | -3.7% | +19.5% | >-0.01% |
| ↳ 5y CAGR | -2.0% | +7.4% | +18.6% | +23.0% | +17.3% | +22.0% | ||||
| Borrowings, current (JPY) | — | — | 66M | 671M | 1.02B | 645M | 912M | 1.09B | 1.87B | 4.93B |
| Borrowings, non-current (JPY) | — | — | 616M | 2.95B | 7.91B | 7.48B | 6.87B | 6.34B | 10.6B | 40.2B |
| Cash and deposits (JPY) | 134B | 156B | 144B | 125B | 150B | 119B | 119B | 106B | 111B | 112B |
| Intangible assets (JPY) | 8.95B | 391M | 5.89B | 22.5B | 23.3B | 21.9B | 19.4B | 17B | 14.8B | 60.6B |
| Net debt (borrowings + leases - cash) (JPY) | — | — | -144B | -122B | -141B | -111B | -111B | -98.5B | -98.2B | -66.4B |
| Cash flow detail | ||||||||||
| Operating cash flow (JPY) | 41.3B | 50B | 18.1B | 17.8B | 34.7B | 3.1B | 15.8B | 9.18B | 27.5B | 19.3B |
| Purchases of property, plant and equipment (JPY) | -606M | -1.33B | -3.51B | -9.38B | -4.11B | -3.31B | -1.96B | -2.99B | -6.48B | -9.79B |
| Purchases of intangible assets (JPY) | -46M | -331M | -253M | -553M | -688M | -588M | -586M | -468M | — | — |
| Change in receivables (cash effect) (JPY) | -3.28B | 4.48B | 2.39B | -4.37B | 2.55B | 272M | -2.49B | 522M | -2.57B | -1.41B |
| Change in inventories (cash effect) (JPY) | -221M | -362M | 355M | 117M | 99M | -461M | 215M | -54M | -44M | — |
| Dividends paid (cash effect) (JPY) | -11.1B | -12.2B | -8.97B | -8.66B | -8.29B | -8.13B | -8.09B | -7.88B | -7.65B | -8.38B |
| Share buybacks (cash effect) (JPY) | -20.3B | -10.2B | -10.1B | — | — | -7.52B | 0.00 | -7.52B | -7.48B | -9.5B |
| Interest paid (cash effect) (JPY) | 0.00 | 0.00 | 0.00 | -10M | -28M | -59M | -59M | -53M | -106M | -464M |
| Income taxes paid (cash effect) (JPY) | -43.6B | -24.9B | -20.9B | -2.17B | -1.22B | -9.88B | -5.03B | -8.25B | -1.94B | -11.8B |
| Operating cash flow before change in receivables (JPY) | 44.6B | 45.5B | 15.7B | 22.2B | 32.1B | 2.83B | 18.2B | 8.66B | 30B | 20.7B |
| Free cash flow (OCF - PPE - intangibles) (JPY) | 40.6B | 48.3B | 14.3B | 7.86B | 29.9B | -796M | 13.2B | 5.72B | 21B | 9.5B |
| Income detail | ||||||||||
| Research and development expense (JPY) | — | 635M | 1M | — | — | — | — | 29M | 61M | 74M |
| ↳ 5y CAGR | +96.1% | |||||||||
| Total comprehensive income (JPY) | 59.8B | 41.8B | 27.2B | 10.4B | 16.4B | 9.73B | 6.05B | 7.22B | 20.4B | 19B |
| Comprehensive income to owners (JPY) | 59.8B | 41.8B | 27.2B | 10.4B | 16.4B | 9.81B | 5.31B | 7.36B | 20.4B | 19.7B |
| Provision for credit losses (JPY) | — | — | — | — | — | — | 1.13B | 131M | 135M | — |
| Credit cost ratio (credit losses / average receivables) (%) | — | — | — | — | — | — | 4.5% | 0.5% | 0.5% | — |
| Segments | ||||||||||
| Digital Entertainment Business · Segment revenue (JPY) | — | — | — | 102B | 101B | 91.2B | 104B | 98.8B | 94.1B | 83.9B |
| ↳ YoY growth | -1.4% | -9.3% | +14.4% | -5.3% | -4.8% | -10.8% | ||||
| Digital Entertainment Business · Segment operating income (JPY) | — | — | — | 33.5B | 44.8B | 38.8B | 43.5B | 38.5B | 44.3B | 43.1B |
| Investment Business · Segment revenue (JPY) | — | — | — | — | — | 3.93B | 2.02B | 1.47B | 5.7B | 4.44B |
| ↳ YoY growth | -48.5% | -27.2% | +287.0% | -22.1% | ||||||
| Investment Business · Segment operating income (JPY) | — | — | — | — | — | 1.46B | 553M | 105M | 1.98B | 1B |
| Lifestyle Business · Segment revenue (JPY) | — | 13.1B | 5.43B | 4.95B | 6.03B | 8.38B | 11.7B | 13.4B | 14.8B | 17.2B |
| ↳ YoY growth | -58.7% | -8.7% | +21.7% | +38.9% | +39.3% | +15.0% | +10.3% | +16.0% | ||
| Lifestyle Business · Segment operating income (JPY) | — | 1.64B | -1.69B | -675M | -398M | -71M | -84M | -682M | -128M | 876M |
| Sports Business · Segment revenue (JPY) | — | — | — | 5.18B | 12.7B | 18.5B | 28.6B | 32.9B | 40.2B | 65.8B |
| ↳ YoY growth | +145.3% | +45.7% | +54.8% | +14.9% | +22.1% | +63.8% | ||||
| Sports Business · Segment operating income (JPY) | — | — | — | -2.77B | -5.35B | -5.15B | -1.1B | -125M | 2B | 5.09B |
| Reported | Jun 28, 2017 | Jun 27, 2019 | Jun 29, 2020 | Jun 28, 2021 | Jun 28, 2021 | Jun 22, 2023 | Jun 22, 2023 | Jun 27, 2024 | Jun 27, 2025 | Jun 19, 2026 |
Sign up to see institutional holdings
Sign UpPodcast Mentions
Sign up to see podcast mentions and sentiment
Sign UpTimely disclosures published on TDnet, newest first, titles as filed in Japanese. The link opens the disclosure on TDnet. Filings with EDINET (periodic reports, extraordinary reports, offerings, holding and buy-back reports), newest first, titles as filed in Japanese. The link opens the filing on EDINET. Press releases from the company's own website, newest first.
決算説明資料 2026年10月30日 2027年3月期第2四半期決算説明会資料NEW PDF
Bull 2
Bear 0
Results
本日はお忙しい中、決算説明会にご参加いただきまして、誠にありがとうございます。 代表取締役社⾧の木村です。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
2
本日は2ページに記載のアジェンダに沿って、ご説明します。
エグゼクティブサマリー
スポーツ
• PointsBet社の新規連結とチャリ・ロト社の好調で売上高YoY78.1%増、国内ベッティングの増益やFC東京 の移籍金収入、前年同期の買収一時費用の減少によりEBITDAは黒字化
ライフスタイル
• みてね注力領域やminimoの好調で売上高はYoY13.3%増、minimo及びみてねの増収によりEBITDAは YoY354.0%増益
デジタルエンターテインメント
• モンスターストライクのARPU増加により売上高YoY22.7%増、増収及びコスト効率化によりEBITDAは YoY53.8%増益
業績予想及び中期ビジョンの進捗
• 上期業績は通期業績予想に対して順調に進捗 • 中期ビジョンは国内の主要事業が好調に進捗。課題領域には実績ある人材を投入し改善中 • AI活用で開発を高速化し、今期中に新規サービスを複数本リリース予定。中期ビジョンのアップサイドに
3
3ページをご覧ください。 エグゼクティブサマリーです。 詳細はこれよりご説明します。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
4
4ページをご覧ください。 まずは財務状況についてCFOの島村よりご説明します。
連結損益計算書(四半期)
単位:百万円
FY2026/Q2 (2025年7月-9月)
FY2027/Q2 (2026年7月-9月)
増減率 (YoY)
売上高
36,105
48,947
+35.6%
EBITDA
5,749
10,368
+80.3%
営業利益
4,537
7,153
+57.7%
経常利益
5,191
6,417
+23.6%
親会社株主に 帰属する 当期純利益
3,487
4,053
+16.2% 5
CFOの島村です。5ページをご覧ください。 四半期連結損益計算書です。 Q2の決算は、 売上高 489億円 EBITDA 103億円 営業利益 71億円 経常利益 64億円 当期純利益 40億円 と、前年同期比増収増益となりました。 売上高は、PointsBet社の新規連結に加え、デジタルエンターテインメントが好調に推 移したことにより、前年同期比35.6%の増収となりました。 EBITDAは、デジタルエンターテインメントがけん引し、前年同期比80.3%の増益と なっています。 なお、営業利益の増益率がEBITDAを下回った要因は、PointsBet社の買収に伴うのれん 等の償却費が増加したためです。 また、経常利益以下は、為替差損等の計上により、増益幅が縮小しています。
連結業績(四半期推移)
単位:百万円
60,000
50,000
40,000
30,000
20,000
10,000
0
売上高 EBITDA
Q1
30,087 3,914
Q2
FY2025
38,733 7,195
Q3
41,532 9,533
Q4
44,494 11,051
Q1
31,323 3,839
Q2
FY2026
36,105 5,749
Q3
48,996 8,374
Q4
54,944 13,213
Q1
FY2027
47,073 8,637
Q2
48,947 10,368
6
6ページをご覧ください。 連結業績の四半期推移です。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
7
7ページをご覧ください。 これより各セグメント別の事業状況をご説明します。
セグメント売上・EBITDA推移 売上高は、PointsBet社の新規連結やチャリ・ロト社の好調により、YoY78.1%増収 EBITDAは、国内のベッティング事業の増益やFC東京の移籍金収入に加え、前年同期に発生した
PointsBet社買収に伴う一時費用の減少により、黒字化
観戦
YoY
単位:百万円
+78.1%
24,000 19,000
観戦
14,000 ベッティング
9,000
ベッティング
4,000 ▲1,000 売上高 EBITDA
FY2025
Q1
Q2
8,583 ▲160
9,653 879
FY2026
Q3
Q4
Q1
Q2
10,157 395
11,811 885
11,143 604
10,834 ▲163
FY2027
Q3
Q4
Q1
20,400 1,477
23,471 3,169
21,673 1,258
Q2
19,298 1,481
*FC東京の決算期を1月期から6月期へ変更したため、FY27Q1に2~6月分の実績を計上しています
8ページをご覧ください。 スポーツの振り返りとなります。 売上高は、前年同期比78.1%増の192億円となりました。 増収の主な要因は、PointsBet社の新規連結に加え、チャリ・ロト社の包括受託運営及 び車券販売が伸⾧したことによるものです。 EBITDAは、14億円の黒字に転換しました。 国内のベッティング事業の増益やFC東京の移籍金収入の寄与に加え、前年同期において PointsBet社買収に伴う一時費用約8億円を計上していることによるものです。
8
観戦事業の状況 • ドイツのブンデスリーガ所属の「ボルシア ドルトムント」との親善試合を8月に開催
• B.LEAGUE PREMIER 2026-27シーズンが9月 に開幕
• 世界有数の強豪クラブとの対戦機会を通じ、 クラブ価値のさらなる向上を図る
• B.PREMIER移行に伴い平日開催が増加した ものの、入場者数は高い水準を維持
©FC TOKYO
9
9ページをご覧ください。 観戦事業の状況です。 FC東京は、ドイツの「ボルシア ドルトムント」との親善試合を開催しました。 世界有数の強豪クラブとの対戦を通じて、チームの競技力とクラブ価値のさらなる向上 を図ります。 千葉ジェッツは、9月に新リーグB.PREMIERにて新たなシーズンを迎えました。 平日の試合が増えるなかでも、多くのお客様にご来場いただいています。
ベッティング事業
主要サービス売上高推移
ベッティング事業の売上高は、PointsBet社が加わりYoY88.9%増収(新規連結影響を除きYoY21.1%増収) 国内はチャリ・ロト社とネットドリーマーズ社の車券販売が伸⾧ 前年同期未連結のPointsBet社は、豪州の規制対応強化等の影響により、上期前年同期比で減収 YoY
+88.9% (
) YoY
▲0.1% YoY
+36.3% YoY
+27.0%
Q1
Q2
FY2025
Q3
Q4
Q1
Q2
FY2026
Q3
Q4
Q1
FY2027
Q2
10ページをご覧ください。 ベッティング事業の主要サービス売上高の推移です。 売上高は、PointsBet社の新規連結及び チャリ・ロト社とネットドリーマーズ社の伸⾧により、前年同期比88.9%増と大幅な増 収となりました。 新規連結影響を除くと、前年同期比21.1%増となっています。 なお、PointsBet社は、豪州での規制対応の強化などにより、上期は前年同期比減収と なりました。 利用者数は伸びており、現地の体制を強化して立て直しを進めています。 TIPSTARの売上高は、前年同期比0.1%の減少となりました。 マーケティング規制を踏まえ、新規ユーザーの獲得に向けた投資を抑えているためで す。 利益は出しやすい状況ですが、売上の伸びを回復させることが課題です。 具体的な取り組みを、次のページでご説明します。
10
TIPSTARの状況 • 10月より初のIPコラボを実施。モンスターストライク等で培ったIPコラボのノウハウを横展開 • ソーシャル機能と連動し、ユーザー同士のコミュニケーションが活発化。ユーザー獲得を狙い、さら なる成⾧を目指す タイムラインにコメント付きで 共有できる的中演出
観戦チャットで使える コラボ限定スタンプ
多彩な演出が楽しめる ソーシャルゲーム感
11
11ページをご覧ください。 TIPSTARの状況をご説明します。 TIPSTARは、10月より初のIPコラボとなる「ウルトラティップスター」を開始しまし た。 モンスターストライク等で培ったノウハウを活用し、ユーザー層と親和性の高いIPとの コラボを展開しています。 タイムラインや観戦チャットといったソーシャル機能にもコラボ要素を取り入れ、人気 IPをきっかけに、友人を誘い合って利用が広がることを目指しています。 今後は、IPコラボなどを通じてユーザー層を広げ、TIPSTARの成⾧につなげていきま す。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
12
12ページをご覧ください。 ライフスタイルについてご説明します。
セグメント売上・EBITDA推移 売上高は、みてね注力領域やminimoの好調により、YoY13.3%増収 EBITDAは、minimoやみてねの増収により、YoY354.0%増益
YoY
単位:百万円
+13.3%
7,000 6,000 5,000 4,000 3,000
YoY
+354.0%
2,000 1,000 0 ▲1,000 売上高 EBITDA
FY2025
Q1
Q2
2,736 ▲301
2,719 ▲211
FY2026
Q3
Q4
Q1
Q2
5,942 1,008
3,397 ▲623
3,505 ▲69
3,589 141
FY2027
Q3
Q4
Q1
5,598 1,079
4,465 ▲275
4,363 261
Q2
4,066 644
13ページをご覧ください。 売上高は前年同期比13.3%増の40億円、EBITDAは354.0%増の6.4億円となりました。 増収・増益の主な要因は、みてねの注力領域とminimoの成⾧です。 両事業の状況は、次のページでご説明します。
13
ライフスタイルセグメントの状況 みてねの商材別売上構成推移(Q2)
minimoの売上高推移
注力領域はYoY23.0%増収
Q2売上高YoY+30.1%と高成⾧が継続
GPSに加え、ファミリーパートナーなどの広告が 伸⾧
他社との連携施策やタイアップを通じて、売上のさ らなる拡大を目指す YoY
+30.1%
Q3以降の施策
YoY
+22.4% YoY
+23.0%
Q2 FY25
Q2 FY26
Q2 FY27
注力領域
その他
GPS
写真プリント
プレミアムプラン
広告
FY25Q2
FY26Q2
FY27Q2
14
14ページをご覧ください。 ライフスタイルセグメントの状況です。 みてねの注力領域の売上高は、前年同期比23.0%の増収となりました。 GPSに加え、ファミリーパートナーなどの広告が伸びています。 今後は、広告などのデジタル商材を中心に、売上を伸ばしていく方針です。 minimoは、価格改定の効果もあり、前年同期比30.1%の増収となりました。 今後は、ABEMAの人気番組とのタイアップや、美容予約アプリ「Nailie Beauty」との 共同プロジェクトを通じて、売上の拡大を目指します。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
15
15ページをご覧ください。 デジタルエンターテインメントについてご説明します。
セグメント売上・EBITDA推移 売上高は、モンスターストライクのARPUが増加し、YoY22.7%増収 EBITDAは増収に加えコスト効率化により、YoY53.8%増益
単位:百万円
35,000 YoY
30,000
+22.7%
25,000 YoY
20,000
+53.8%
15,000 10,000 5,000 0 売上高 EBITDA
FY2025
Q1
Q2
18,135 7,890
22,004 8,284
FY2026
Q3
Q4
Q1
Q2
25,316 12,303
28,626 15,807
16,076 7,801
19,615 8,770
FY2027
Q3
Q4
Q1
21,992 10,477
26,204 16,000
19,532 10,881
Q2
24,071 13,489
16ページをご覧ください。 売上高は、前年同期比22.7%増の240億円となりました。 モンスターストライクは、リアルイベントや人気IPとのコラボによりARPUが上昇し、 増収となりました。 EBITDAは、前年同期比で53.8%増の134億円となりました。 増収に加え、国内モンストのコスト効率化が進んだことが主な要因です。
16
モンスターストライクの状況 ARPUは、リアルイベントやIPコラボが奏功し、前年同期比で増加 MAUは、人気IPコラボ等が復帰・新規ユーザーの呼び込みに貢献し、YoY微減にとどまる 7月
8月
9月
10月
人気IPとのコラボ
17
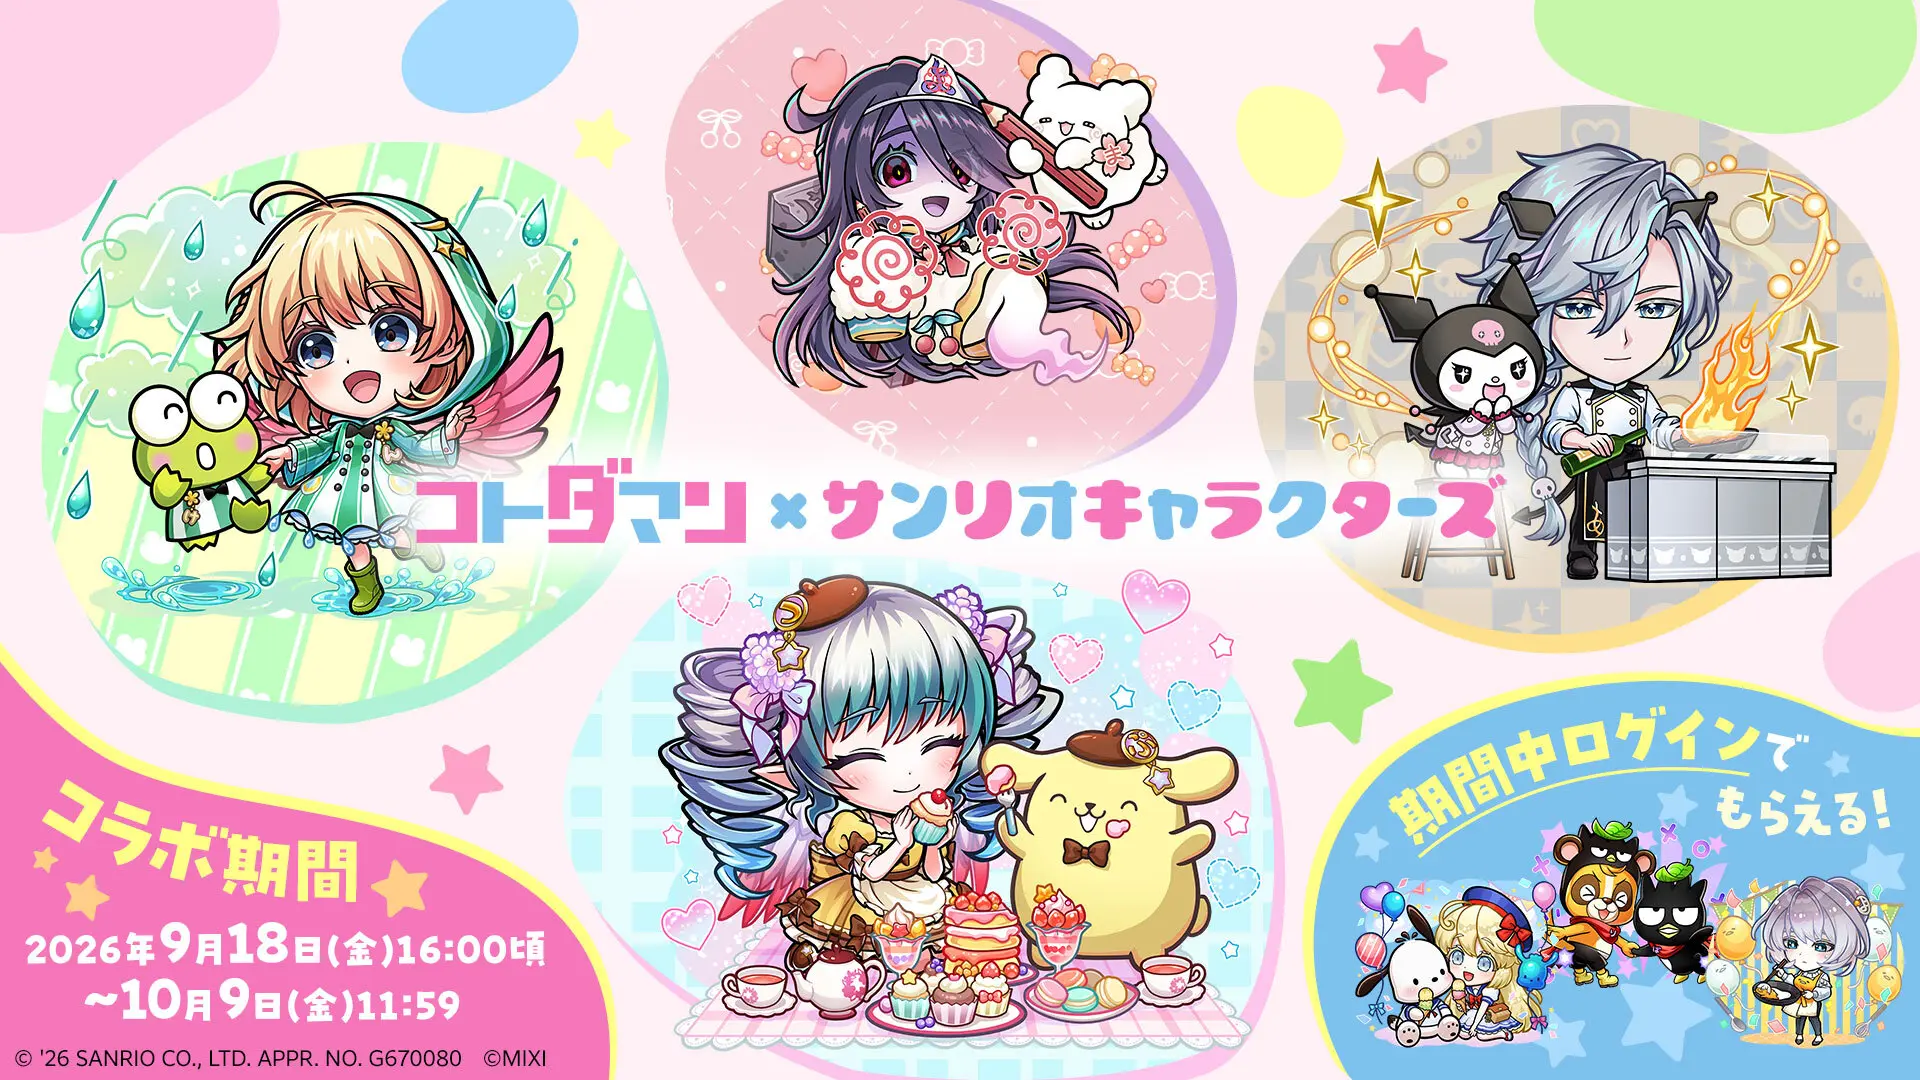
17ページをご覧ください。 モンスターストライクの状況です。 ARPUは、リアルイベント「DREAMDAZE IV」で発表した自社キャラクターの強化や、 人気IPとのコラボが好評だったことを受け、前年同期を上回りました。 MAUは、人気IPとのコラボなどを通じて、ユーザーの復帰や新規ユーザーの獲得が進 み、前年同期比で微減にとどまりました。 ユーザーに継続して遊んでいただけるよう、引き続きUI/UXの改善を進めています。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
18
18ページをご覧ください。 投資についてご説明します。
投資セグメントの状況 売上・EBITDA推移
運用の状況
• NAV*¹は純投下資本の約2.4倍 58,341
単位:百万円
単位:百万円
2,500 2,000
約2.4倍
1,500 1,000 25,680
500
1,946
0
▲3,471
▲121
分配・売却 による減少
その他*²
24,034
▲500 ▲1,000
売上高 EBITDA
FY2026
Q1
Q2
582 ▲39
2,055 1,505
FY2027
Q3
Q4
Q1
999 ▲81
803 ▲382
1,502 860
Q2
1,511 26
純投下資本 FY2026 Q4末
出資による増加
純投下資本 FY2027 Q2末
NAV
*¹NAV = 時価の計算においては、未上場株式については直近のファイナンス価格を時価(投資の減損を認識した場合には、 次回ファイナンスまでは当該減損後の簿価を時価とみなす)とし、VCファンド出資についてはNAV(Net Asset Value)を時 価として試算しています *²その他は、直接投資の集計基準の変更等に伴う調整額です
19
19ページをご覧ください。 投資セグメントの状況です。 保有株式の売却や投資先ファンドの損益取込により、売上高は15億円、EBITDAは0.2億 円となりました。 Q2末の純投下資本は240億円で、総資産の8.2%にあたります。 引き続き、総資産の10%以内で管理していきます。 NAVは583億円で、純投下資本の約2倍以上の水準をキープしています。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
20
20ページをご覧ください。 まず、業績予想に対する進捗状況についてご説明します。
業績予想に対する進捗状況 上期業績は通期業績予想に対して順調に進捗 1株当たり年間配当予想は155円(中間60円、期末95円)で変更なし 通期業績予想
単位:百万円
売上高
96,020
EBITDA
19,005
営業利益
12,582
親会社株主に 帰属する 当期純利益
9,878
51.9%
185,000
60.3%
64.5%
39.5%
31,500
19,500
25,000
21
21ページをご覧ください。 通期業績予想に対する、上期の進捗をご説明します。 上期の売上高は960億円、EBITDAは190億円となりました。 通期予想に対する進捗率は、売上高が51.9%、EBITDAが60.3%、営業利益が64.5%と、 順調に進んでいます。 当期純利益の進捗率が低いのは、通期予想に、下期のビットバンク社株式売却の影響を 織り込んでいるためです。 通期業績予想は、現時点では据え置きます。 モンスターストライクなどの商戦期が年末年始に集中しており、その成果を見極め判断 します。 配当予想にも変更はありません。中間配当60円、年間155円を予定しています。 ここからは木村より、中期ビジョンの進捗をご説明します。
中期ビジョン「We-Timeエコノミーにおける成⾧戦略」の全体像
2030年代初頭財務目標 指標 売上高 トップ ライン
効率性
重点投資領域*1 売上高成⾧率(年平均)
セグメントごとの目標売上高 目標水準
FY26 実績 (参考)
3,000 億円
1,713 億円
10 %
—
優先指標 EBITDAマージン
20 %
18 %
重点投資領域 EBITDA構成比*2
60 %
11 %
優先指標 ROE
15 %
9.6 %
スポーツ
目標水準 1,200億円~
• 国内ソーシャルベッティングの拡大 • PointsBet社とともにソーシャルベッティングをグローバルで実現 • 観戦事業のさらなる収益改善/ブランディング活用
ライフスタイル
目標水準 400億円~
• みてね経済圏を拡大し、デジタル商材への注力により収益性強化 • 海外におけるみてね事業規模の拡大と早期収益化
デジタルエンターテインメント
目標水準 900億円~
• 国内におけるモンストの利益水準維持 • 日本発IPと連携した海外市場の開拓
*1:全社数値からモンスト国内・台湾・香港・マカオ・その他(全社コスト等)を抜いた合計 *2:重点投資領域のEBITDA合計÷事業セグメントEBITDA合計
※中期ビジョンの詳細はAppendix 44P~56Pに再掲
22
木村です。 22ページをご覧ください。中期ビジョンの全体像です。 我々は、家族や友人、仲間と共に楽しむ「We-Timeエコノミー」を軸に事業を成⾧さ せ、2030年代初頭での目標達成を目指しています。 モンスターストライクの収益基盤を維持しながら、スポーツやライフスタイルを次の利 益の柱へ育て、事業全体の収益力を高めていく計画です。
中期ビジョンに対する進捗状況 • 国内の主要事業は好調に推移。今後の重点課題は海外事業 • 今期中に新規サービスを複数本リリース予定。中期ビジョンのアップサイドに スポーツ
国内ベッティング 好調
上期増収増益 TIPSTARはIPコラボ開始
好調
ライフスタイル
デジタルエンターテインメント
国内みてね
国内モンスト
デジタル商材が伸び Q1、Q2ともに黒字
好調
上期増収増益 収益性もYoYで向上
課題と打ち手
課題と打ち手
課題と打ち手
海外ベッティング(PointsBet社)
海外みてね
海外モンスト(STRIKE WORLD)
課題:豪州での規制対応の強化などで、 事業進捗が計画を下回る 打ち手:国内でソーシャルベッティング をけん引した人材を現地へ投入。国内の 知見で差別化し、挽回を図る
課題:利用者数は伸びる一方、アクティ ブ化と国ごとに合わせた収益化は途上 打ち手:アクティブ率の改善と国ごとに 合わせた収益化施策を並行して進める
課題:現バージョンの受容性が低い。爽 快感や引っ張る楽しさが伝わらない設計 打ち手:上級執行役員の指揮のもと、こ の点を改修。年内をめどに反映
アップサイド
AI活用で開発を高速化し、今期中に新規サービスを複数本リリース予定 23
23ページをご覧ください。 中期ビジョンの進捗と、各事業の課題及び対応です。 国内の主要事業は順調で、ベッティングとモンスターストライクが増収増益、みてねも デジタル商材の伸⾧でQ1、Q2ともに黒字となりました。 TIPSTARもIPコラボを行い再成⾧の兆しが見えてきました。 今後の重点課題は海外事業です。 PointsBet社は、豪州での規制対応強化などで計画を下回っています。 国内でソーシャルベッティングをけん引した人材を現地へ投入し、国内の知見で差別化 と挽回を図ります。 海外みてねは、利用者数は伸びている一方で、アクティブ化と国ごとに合わせた収益化 は途上です。 アクティブ率の改善と、国ごとの収益化施策を並行して進めます。 海外モンストは、インドで公開した初期版が、ユーザーに十分に受け入れられていると は言えない状況です。 引っ張る楽しさや爽快感が伝わる設計へ、兼吉上級執行役員の指揮のもと改修し、年内 をめどに反映します。 さらに、中期ビジョンの計画外の上振れ要因として、AIネイティブな開発体制により今 期中に複数の新規サービスをリリースする予定です。 次のページでご説明します。
AIネイティブな開発体制 実績あるエース人材×AI活用の少人数開発体制「Small Pods」を設置。複数の新規サービスを並 行して手掛け、短期間でリリースできる体制が整う
AIネイティブな少人数の開発チーム 「Small Pods」とは
Small Podsの狙い
AIネイティブな少人数開発体制を社内に 複数設置
高品質に数多く
実績ある エース人材
短期間でリリース
AI活用
=
新しい 開発体制
実績のあるエース人材が複数本のサービスに 並行して携わる
少人数で判断も早く、短期間でのリリースが可能
今期中に新規サービスを複数本リリース予定 ※ AI活用に伴うセキュリティ対策も並行して強化
24
24ページをご覧ください。 当社は、AIネイティブな少人数の開発チーム「Small Pods」を社内に複数立ち上げまし た。 この体制では、実績のあるエース人材が、AIを前提とした全く新しい進め方で開発して います。 これにより、エース人材が現在並行して複数の開発を進め、高品質なサービスを短期間 でリリースすることを目指しています。
最後に、本日のまとめです。 上期は業績予想に対して順調に進捗し、中期ビジョンの達成に向けても、確かな手応え を得ています。 今後も、既存事業の成⾧に加え、AIを活用した新たなサービスの創出に取り組んでいき ます。 さて、こうした挑戦を支えるのが、安心してサービスをご利用いただける事業基盤で す。 サイバー攻撃や情報漏えいのリスクが高まるなか、お客様の情報とサービスの安定運営 を守ることは、成⾧を続けるうえで欠かせません。 当社では、セキュリティ管理を経営の最重要課題の一つと位置づけ、グループ各社や委 託先を含めた体制の強化を進めています。 新たな価値を生み出す挑戦と、その土台となる信頼の積み重ね。 この両方を大切にしながら、持続的な成⾧と企業価値の向上を目指してまいります。 引き続き、ご支援を賜りますようお願い申し上げます。 本日は、ご清聴ありがとうございました。
財務状況 事業状況 スポーツ ライフスタイル デジタルエンターテインメント 投資
業績予想及び中期ビジョンの進捗 Appendix
26
売上原価(四半期推移)
単位:百万円
20,000 18,000 16,000 14,000 12,000 10,000 8,000 6,000 4,000 2,000 0
FY2025
FY2026
FY2027
Q1
Q2
Q3
Q4
Q1
Q2
Q3
Q4
Q1
Q2
外注費 開発人件費 コンテンツ費用
5,955 1,234 188
7,020 1,303 162
8,539 1,327 165
7,238 1,491 113
6,125 1,373 158
6,404 1,418 132
11,536 1,378 130
10,747 1,604 133
10,933
9,864
1,479
1,563
138
126
減価償却費 賃借料 仕入 その他
213
285
294
311
271
267
274
270
207
203
985 538 971
982 548 2,862
1,169 381 614
1,051 634 2,215
977 984 1,416
991 561 1,504
1,136 455 1,921
1,155 2,178 2,269
1,395
1,286
991
584
1,868
2,564
27
販管費(四半期推移) 単位:百万円
30,000 25,000 20,000 15,000 10,000 5,000 0 Q1
Q2
広告宣伝費
5,857 3,325
外注費 人件費
FY2025
Q3
Q4
Q1
Q2
6,905 4,831
7,134 4,892
6,930 4,679
4,117 4,181
1,157
1,118
1,616
2,311
3,096
3,056
3,097
3,495
支払地代家賃
786
807
874
減価償却費
566 334
576 359
584 359
決済手数料
のれん償却額
FY2026
FY2027
Q3
Q4
Q1
4,538 6,151
4,965 9,089
4,732 7,965
3,880 6,780
3,910 7,910
Q2
1,680
2,269
1,840
2,238
1,684
1,894
3,385
3,374
4,475
4,749
5,175
4,530
876
874
871
891
896
892
884
792 364
561 316
615 316
2,192 673
2,395 714
2,275 712
2,261 737
租税公課
154
293
250
326
145
246
280
453
311
352
その他
1,933
1,657
1,947
2,091
2,075
1,905
2,533
2,619
2,916
3,121
*PointsBet社のPPA確定に伴い、FY2026Q3・Q4の減価償却費及びのれん償却額の数値を遡及修正しています。
28
セグメント別
売上原価・販管費内訳
単位:百万円
Q1
Q2
外注費(原価)
5,955
スポーツ ライフスタイル デジタルエンターテインメント
FY2025
Q3
Q4
Q1
Q2
7,020
8,539
7,238
6,125
3,370
3,545
3,877
3,639
538
633
2,113
958
2,031
2,822
2,535
15
19
Q1
Q2
広告宣伝費(販管費)
3,325
スポーツ(観戦)
FY2026
FY2027
Q3
Q4
Q1
6,404
11,536
10,747
10,933
9,864
3,830
3,595
7,580
7,071
8,281
6,929
569
728
1,550
1,062
624
561
2,620
1,711
2,075
2,397
2,602
2,023
2,370
12
19
14
5
8
11
4
2
Q3
Q4
Q1
Q2
Q3
Q4
Q1
4,831
4,892
4,679
4,181
6,151
9,089
7,965
6,780
7,910
146
59
158
244
147
77
137
219
215
117
スポーツ(ベッティング)
1,047
1,079
1,361
1,544
1,722
1,993
4,677
4,777
3,867
3,790
ライフスタイル
445
378
533
582
485
527
586
686
588
451
デジタルエンターテインメント
1,649
3,287
2,819
2,285
1,802
3,522
3,663
2,236
2,061
3,393
36
27
20
22
24
31
24
45
47
158
全社・投資 単位:百万円
全社・投資
FY2025
*FY2027Q2より、財務ヒストリカルデータで当該内容も確認できるようになっています。
FY2026
Q2
FY2027
Q2
29
セグメント別
売上高・調整後 EBITDA
減価償却費及びのれん償却額を考慮しないセグメント利益(EBITDA) 単位:百万円
FY2026 (2025年7月-2025年9月)
FY2027 (2026年7月-2026年9月)
増減率
19,298 1,481
+78.1%
4,066 644
+13.3% +354.0%
24,071 13,489
+22.7% +53.8%
1,511 26
▲26.5% ▲98.2%
(YoY)
スポーツ事業
売上高 セグメント利益(EBITDA)
10,834 ▲ 163
売上高 セグメント利益(EBITDA)
3,589 141
売上高 セグメント利益(EBITDA) 売上高 セグメント利益(EBITDA)
ライフスタイル事業
デジタルエンターテインメント事業
19,615 8,770 2,055 1,505
投資事業
30
連結貸借対照表/キャッシュ・フロー計算書 単位:百万円
FY2026 (2025年9月末)
FY2027 (2026年9月末)
差異の主な要因
流動資産
155,470
177,549
現金及び預金の増加及び会計方針変更に 伴う営業投資有価証券の増加等
固定資産
102,066
117,059
総資産
257,536
294,609
流動負債
52,197
44,050
固定負債
22,948
50,787
⾧期借入金の増加等
純資産
182,390
199,770
FY2026 (2025年4月-2025年9月)
FY2027 (2026年4月-2026年9月)
差異の主な要因
営業活動によるCF
▲4,082
16,971
税引前利益の増加及び 法人税等の支払額の減少等
投資活動によるCF
▲30,262
▲14,957
子会社株式の取得による支出の減少等
財務活動によるCF
11,129
▲3,508
短期借入金の純増額の減少等
現金及び現金同等物の期末残高
85,290
109,571
*PointsBet社のPPA確定に伴い、2025年9月末の連結貸借対照表の数値を遡及修正しています。
31
チャリロト・TIPSTAR
業績拡大に向けた市場分析
チャリロト:市場のオンライン化による伸⾧
TIPSTAR:新規マーケットの創出
• オンライン化により競輪市場全体が拡大
• スマホゲームのノウハウを使った新サービス
友人と一緒に楽しむことでもっと楽しく、お 得に!
• 新型コロナウイルスの影響で無観客開催が
増加し、オンライン化が加速
単位:億円
14,000 12,000
84.6%
10,000 8,000 6,000
11,235
4,000
7,301
9,678
5,473
2,000 0
8,551
1,447 1,455 1,552 1,744
2,066 2,418
2,696
3,063 3,626
2011年 2012年 2013年 2014年 2015年 2016年 2017年 2018年 2019年 2020年 2021年 2022年 2023年 2024年
インターネット販売(電話販売を含む)
その他
出所:経済産業省製造産業局車両室、公益財団法人JKAの広報KEIRIN等
32
競輪事業の関係図
25%)
粗収入( 投票額の
社会還元
(機械振興・公共振興)
補助金
JKA
選手
競技実施業務委託 交付金(売上の約1.9%)
(開催)
出場契約・賞金
顧客
(的中者)
販 売 委 託 ネット販売事業
競輪場運営 受託事業者
etc.
地方公共団体
75%)
払戻金(投票額の
場運営委託
指導・監督
経済産業省
33
MIXI GROUPにおける競輪場運営状況
形態
競輪場
施設所有
富山競輪場
施設所有・再整備・包括運営
伊東温泉競輪場
包括運営・再整備 (一部施設所有)
玉野競輪場
包括運営
高松競輪場
包括運営
小松島競輪場
包括運営・再整備 (一部施設所有)
広島競輪場
新玉野競輪場
新広島競輪場
34
PointsBet社M&Aに伴うのれん、償却費について
FY2026 Q4 再掲
PointsBet社のPPAが確定 117M AUD(約11,423百万円*)を、4年償却のソフトウェアとして認識。償却費は一時的に増加 FY30Q3より償却額は大幅に減少
■のれん・無形資産の内訳
(単位:百万豪ドル)
科目
金額
償却年数
のれん(豪州・カナダ)計
169.4
12
無形資産計
273.4
ソフトウェア
117.1
4
商標権(豪州)
56.9
19
顧客関連資産(豪州)
88.0
11
顧客関連資産(カナダ)
11.4
14
合計
442.8
■償却額推移 (単位:百万豪ドル)
4年でソフトウェア 償却は終了 PLインパクト半減
FY26 FY27 FY28 FY29 FY30 FY31
⋯
FY36 FY37 FY38 FY39 FY40
⋯
FY43 FY44 FY45
27.6
⋯
25.9
⋯
3.0
55.2
55.2
55.2
40.6
25.9
21.9
10.9
3.8
3.4
3.0
1.5
*2025年9月22日時点レートにて計算
35
「家族アルバム みてね」利用者数推移 一定水準のアクティブ比率を維持しながら、海外ユーザーは引き続き伸⾧ 2026年9月末時点で、海外は43.3%、また全体の2割程度が北米 単位:人 35,000,000
国内
30,000,000
海外
2026年5月
3,000万人突破
25,000,000
20,000,000
15,000,000
10,000,000
5,000,000
0
2015年4月
(サービス開始)
2026年9月
36
「モンスターストライク」利用者数推移
6,600万人突破
単位:人 70,000,000
国内
海外(台湾、香港・マカオ)
60,000,000
50,000,000
40,000,000
30,000,000
台湾
20,000,000
10,000,000
提供開始
(2014年5月)
香港・マカオ 提供開始
(2015年3月)
0
- 利用者数には、同一端末で重複ダウンロードされた数は含んでおりません
- 2020年2月の中国版終了に伴い、2017年8月以降の中国版のダウンロード数を削除しております。
- 2026年8月に世界累計利用者数が 6,600万人を突破
37
投資セグメントの状況 単位:百万円
2,500 2,000 1,500 1,000 500 0 ▲500 ▲1,000
売上高 EBITDA
FY2025
Q1
Q2
614 288
4,338 2,119
FY2026
Q3
Q4
Q1
Q2
99 178
643 ▲604
582 ▲39
2,055 1,505
FY2027
Q3
Q4
Q1
999 ▲81
803 ▲382
1,502 860
Q2
1,511 26
38
四半期別売上高・EBITDA推移 売上高推移
EBITDA推移
単位:百万円 180,000 170,000
単位:百万円
Q1
Q2
Q3
Q4
171,369 154,847
160,000 150,000
146,867
146,868
31,022
29,207
140,000 130,000 120,000 110,000
31,323
100,000
34,711
34,761
80,000
48,996 39,067
41,240
10,000
29,866
8,000
30,000 37,887
42,065
41,658
44,494
54,944
FY2022
3,914
23,497 22,073
6,992
FY2023
FY2024
FY2025
FY2026
0
3,839
7,195
5,749
3,314 6,774
2,628 8,374 7,736
4,126 8,991 3,300
6,000 4,000
31,176
9,533
9,817
7,653
7,006
FY2022
FY2023
2,000
10,000 0
14,000 12,000
41,532
40,000
20,000
31,694
16,000
70,000
50,000
22,000
18,000
25,746
60,000
Q4
6,710
20,000
90,000
Q3
28,000
24,000
38,733
Q2
29,482
26,000 36,105
28,529
Q1
30,000
30,087
122,030
32,000
FY2024
11,051
FY2025
13,213
FY2026
40
株主還元について • FY2027より、連結配当性向40%または株主資本配当率(DOE)5%を目安に配当を行う
配当金推移 160円
147
147
155
155.2%
140.0%
140円 121 120円
120
120 110
77
100円
110
110
110
91 57
60
80円
55
55
55
55
55
95 65
60
47.0%
46.0%
100.0% 80.0% 60.0%
52.8% 34.3%
20.0%
120.0%
110
78.7%
77.3%
59
40円
120
110.3%
82
60円
160.0%
70
20円
56
64
60
55
55
55
55
55
55
60
FY2020
FY2021
FY2022
FY2023
FY2024
FY2025
FY2026
40.4%
20.0%
22.7%
23
20.0%
20.1%
FY2015
FY2016
FY2017
40.0%
60
0円
0.0% FY2018
FY2019
FY2027 (予想)
中間配当金
期末配当金
配当性向
41
配当予想の修正
FY2027 Q1 再掲
FY2027の1株当たり年間配当予想は、配当性向40%を基準に、155円へ増配を見込む Q3に予定するビットバンク社の株式売却に伴い、中間配当60円、期末配当95円を予定
1株当たり配当金(円) 155 110
FY2023
110
FY2024
120
FY2025
120
FY2026
30
今回増額分
125
期初時点 年間配当予想
FY2027 (予想)
42
従業員数推移(正社員)
単位:人
全社・投資その他
2,500
デジタルエンターテインメント
ライフスタイル
スポーツ
2,000 1,500 1,000 500 0 Q1
Q2
スポーツ
500
FY2025
Q3
Q4
Q1
Q2
510
507
503
524
FY2026
FY2027
Q3
Q4
Q1
814
827
839
875
891
Q2
ライフスタイル
239
239
248
266
279
278
282
288
285
288
デジタルエンターテインメント
378
376
399
411
422
424
424
423
451
457
全社・投資その他
556
547
537
537
566
573
574
566
549
543
- FY2026 Q2よりPointsBet社を連結しました
*FY2027Q2より、財務ヒストリカルデータで当該内容も確認できるようになっています。
43
FY2026 Q4 再掲
44
AI時代で価値が高まる「We-Time」 「We-Time」の価値が高まる要素 AIによる「余暇時間」の創出 AIが仕事や家事を効率化し、「We-Time」に費やす余暇が増加
FY2026 Q4 再掲
「We-Timeエコノミー」全体像 グローバルで市場規模は
10兆~15兆ドル規模(当社推計) 日常
「信頼」に基づく消費の拡大(We-Timeとしての消費機会拡大)
社会関係の維持
日常的な交流
AIで情報が氾濫するほど信頼できる相手との会話や推奨が消費 の起点となり「誰かと一緒に」楽しむ消費機会が拡大
ビジネス社交/ 地域コミュニティ等
SNS/飲食・会合等
義務的・ 慣習的
「共体験」のプレミアム化 1人の時間が安く手軽に満たされるほど、誰かと感情を共有 する体験の希少性が高まり、「特別な価値」となる
内発的・ ポジティブ
儀礼・節目
プレミアム体験
冠婚葬祭/ギフト等
観戦・ライブ/旅行/ テーマパーク等
非日常
45
「We-Timeエコノミー」におけるMIXIの勝ち筋
FY2026 Q4 再掲
MIXI の勝ち筋 優れたコンテンツ 口コミで広がる 口コミだから低コスト 友だちと遊ぶから続ける みんなでやるから、続けたくなる 共体験で利用意欲・エンゲージメントを高める みんなでの盛り上がりが利用や消費を後押し
高利益率の事業の実現 (全盛期のSNS「mixi」は40%超の利益率、モンスターストライクは60%超の利益率) 46
FY2026 Q4 再掲
47
スポーツセグメント
FY2026 Q4 再掲
FY26にPointsBet社がグループイン、 売上の大幅増を実現(FY27より通期で計上) さらなる成⾧ポテンシャル 売上(億円)
800 600 400 200 0
買収と新規事業立ち上 げによる非連続な成⾧ の実現
目標水準1,200億円~ *売上成⾧イメージ
目標実現に向けた成⾧戦略 • 新たなベッティング体験(ソーシャルベッティング)の拡大 • PointsBet社とともにソーシャルベッティングをグローバルで実現 • 観戦事業のさらなる収益改善/ブランディング活用 48
ライフスタイルセグメント
FY2026 Q4 再掲
自社での新規事業立ち上げを軸に、 買収事業を含めた経済圏を形成
さらなる成⾧ポテンシャル
売上(億円)
150 100 50 0
目標水準400億円~ *売上成⾧イメージ
目標実現に向けた成⾧戦略 • みてね経済圏を拡大し、デジタル商材への注力により収益性強化 • 海外におけるみてね事業規模の拡大と早期収益化 49
デジタルエンターテインメントセグメント
FY2026 Q4 再掲
さらなる成⾧ポテンシャル 売上(億円)
1,000
目標水準900億円~
500 0
*売上成⾧イメージ
目標実現に向けた成⾧戦略
• 国内におけるモンストの利益水準維持 • 日本発IPと連携した海外市場の開拓 50
FY2026 Q4 再掲
51
2030年代初頭財務目標
FY2026 Q4 再掲
効率性(EBITDAマージン、ROE)の向上を優先しつつ、トップライン向上を目指す
ト ッ プ ラ イ ン
指標
FY26 実績
目標水準
売上高
1,713 億円
3,000 億円
重点投資領域*1 売上高成⾧率(年平均) 優先指標
EBITDAマージン 効 率 性
重点投資領域 EBITDA構成比*2 優先指標
ROE
10 % 18 %
20 %
11 %
60 %
9.6 %
15 %
目標実現に向けた基本方針 ソーシャルベッティングやみてねの成⾧ を加速することにより、FY26の2倍水準 の売上高を目指す
スポーツ、ライフスタイルの利益構成比 を上げることで、全社の収益性を改善
利益水準の向上と財務レバレッジの改善 により実現 *1:全社数値からモンスト国内・台湾・香港・マカオ・その他(全社コスト等)を抜いた合計 *2:重点投資領域のEBITDA合計÷事業セグメントEBITDA合計
52
キャピタルアロケーション方針
FY2026 Q4 再掲
事業ポートフォリオマネジメント方針に基づく事業投資やM&Aを行うことで、利益の最大化を目指す 利益成⾧による増配を目指す キャピタルリソース
アロケーション 事 業 投 資
安定事業からのCF
集中投資事業 安定収益事業 成⾧期待事業
株主還元
現預金/借入金
機 動 的 成 ⾧ 資 金
M&A 事業投資 安全資金
考え方
• 事業ポートフォリオマネジメント方針 に基づき成⾧可能性が高い事業に多く 配分
• 利益成⾧局面における適切な株主還元
• M&Aに積極投資 • 営業CFを超えて投資をすべき期待事業が 創出された場合にも備える 53
事業ポートフォリオマネジメントの考え方
FY2026 Q4 再掲
事業ポートフォリオマネジメントの考え方に基づき、資本効率性を踏まえ動的な資源配分を行う
売 上 高 成 ⾧ 率
成⾧期待事業
集中投資事業
次の集中投資事業候補とし て、段階的に投資を行う
成⾧のポテンシャルが高く、 次の経営の柱となる事業に育 成するため、積極的な投資を 行う
MIXIの事業ポートフォリオは ・売上高成⾧率(成⾧性) ・資本コスト超過マージン (資本コストに対する収益性)の 2軸でマッピングし、各ハードルレートを 基準に4つのステージで管理
要改善事業
安定収益事業
事業の取捨選択を含め、動的な資源配分を実施
規模が停滞・縮小傾向且つ収 益性が低迷。改善が見込まれ ない場合は撤退も視野に検討
適切な水準の自己再投資により 高い収益性を実現するととも に、他事業の成⾧原資を提供
- 資本コスト超過マージンは、EBITDAマー ジンと、WACCより算出した目標EBITDA マージン(ハードルレート)との差分とし て定義
資本コスト超過マージン* 一定期間にわたり評価指標が改善されない場合、「再編・撤退検討 プロセス」へ移行。事業撤退や売却を含めた意思決定を行う
WACC:6.18% 株主資本コスト:7.40%
※共に2026年3月末時点
54
株主還元方針
FY2026 Q4 再掲
株主資本水準の適正化が進み、3年平均ROEは株主資本コストを上回る水準に到達。 今後の利益成⾧局面への移行を踏まえ、配当性向の引き上げを行うことで、株主還元を強める 利益水準
下降局面
上昇局面
これまでの方針
今後の方針
株主配当 配当性向20%または株主資本配当率(DOE)5%を 目安とする
株主配当 配当性向40%または株主資本配当率(DOE)5%を 目安とする
その他方針 消却は5%を上限に実施 自社株買いは必要に応じて機動的に実行
その他方針 変更なし 55
ガバナンス強化について
FY2026 Q4 再掲
指名・報酬委員会の委員⾧に独立社外取締役を選任するなどガバナンス面の強化を行うとともに、 取締役は中期ビジョンと連動した報酬設定とすることで、中期ビジョン実現に向けた規律を強化
指名・報酬委員会運営基盤の強化
実施済み
2025年6月、指名・報酬委員会の委員⾧に独立社外取締役を選任。業務執行取締役の評価・選定にお ける客観性を強化。年間計画に基づく委員会の開催のほか、月次の委員⾧-事務局定例も実施。 取締役会に対しては中間報告(10月)・総括報告(4月)を実施し、活動の透明性を確保
取締役の指名・評価を中心としたガバナンスの強化
実施済み
取締役人材要件の見直し、IDP(育成計画)の策定フローなど取締役指名関連の制度を改定。 また、社外役員を含めた「ピアレビュー」の仕組みを導入するなど、関連する諸制度を大幅刷新
報酬制度の変革による株主の皆さまとの利害一致*
推進中
取締役報酬ポリシーの策定をはじめ、中期ビジョンと強く連動させる新制度(STI/LTI双方の業績連 動)の導入や変動報酬比率の引き上げ、マルス・クローバック条項の新規導入等を指名・報酬委員会 として諮問し、必要な機関決定を経て制度化を進める予定 *2026年6月の株主総会への付議を予定
56
マテリアリティの特定 当社は企業活動・ステークホルダーへのインパクトという視点から企業活動を通して実践するテーマとして、8つのマテリアリティ を設定しました。コミュニケーションサービスを生み出す企業として、人・地域・社会のつながりの創出とイノベーションの促進を 価値創造の源泉とするとともに、健全なサービス運営に真摯に取り組んでまいります。また、情報セキュリティとプライバシー・多 様な人材の活躍・ガバナンスという経営基盤の強化・改善を推進してまいります。
事業機会 コミュニケーションの場と機会の創出 イノベーションの促進 地域社会との共栄
リスク 健全なITサービスの運営 安全・安心なスポーツ等イベントの運営
全社・コーポレート 情報セキュリティとプライバシー ダイバーシティ、エクイティ&インクルージョン ガバナンス強化
57
サステナビリティの取り組み MIXIでは、サステナビリティに積極的に取り組んでおります コーポレートサイトにサステナビリティに関する情報を掲載しております
健康経営の取り組み MIXIではサステナビリティの一環として、 健康経営に取り組んでおります。 より魅力的なサービスを提供し、従業員の エンゲージメントや企業価値を高めるため に、一人ひとりが心身ともに健康な状態 で、高いパフォーマンスを発揮できる環境 を整備することが重要であると考えます。 今後も世の中の変化や会社の成⾧ととも に、従業員やそのご家族の幸せをもたらす 健康経営施策を推進してまいります。
https://mixi.co.jp/sustainability/
https://mixi.co.jp/sustainability/ social/employee/ 58
会社概要 会社名
株式会社MIXI(MIXI, Inc.)
設立
1999年6月3日
資本金
9,698百万円
所在地
〒150-6136 東京都渋谷区渋谷2-24-12 渋谷スクランブルスクエア 36階 代表取締役社⾧ 上級執行役員 CEO 取締役上級執行役員
役員構成
取締役上級執行役員 取締役上級執行役員
社外取締役
藤田明久
島村恒平
社外取締役
渡瀬 ひろみ
村瀬龍馬
社外取締役
河合俊明
笠原健治
常勤監査役(社外)西村裕一郎
木村弘毅
常勤監査役(社外)平尾智是
従業員数 発行済株式数
上田望美
社外監査役
髙山清子
(2026年9月末日現在) (2026年9月末日現在)
2,179名(連結・正社員のみ) 68,530,850株 笠原健治
大株主
社外監査役
(2026年9月末日現在) 48.78%
日本マスタートラスト信託銀行株式会社(信託口)
8.98%
株式会社日本カストディ銀行(信託口)
2.34%
木村弘毅
2.25%
THE BANK OF NEW YORK MELLON 140044
1.92%
(2026年9月末日現在)
59
本説明会及び資料に記載された業績見通し等に関する内容は、発表日時点での当社の判断に基づくもので、 その情報の正確性を保証するものではありません 様々な要因の変化により、実際の業績と異なる可能性があることをご了承ください







Prompts
Click prompts to add them under the company line, click again to take one out, then copy the result into your AI chat. Shared by Asian Century Stocks and Uncovered Thai Stocks. Thank you.
MIXI, Inc. (ticker 2121), listed in Japan.
Copied
ETFs Holding MIXI, Inc.
Exchange-traded funds whose newest published daily portfolio holds one of the company's listings, largest weight first.
| ETF | Weight in ETF | Shares | Market value | As of |
|---|---|---|---|---|
| NERD | 1.16% | 6,700 | $ 170.802K | Nov 17, 2026 |
| AVDV | 0.09% | 650,600 | $ 16.685M | Nov 16, 2026 |
| AVDS | 0.03% | 5,000 | $ 128.228K | Nov 16, 2026 |
| DFIS | 0.01% | 29,599 | $ 739.512K | Nov 12, 2026 |
| DXIV | 0.01% | 700 | $ 17.489K | Nov 12, 2026 |
| DFAX | 0.00% | 13,900 | $ 347.283K | Nov 12, 2026 |
| DFIC | 0.00% | 11,900 | $ 297.314K | Nov 12, 2026 |
| DFSI | 0.00% | 800 | $ 19.987K | Nov 12, 2026 |
| AVDE | 0.00% | 26,900 | $ 689.866K | Nov 16, 2026 |
| AVSD | 0.00% | 100 | $ 2,564.56 | Nov 16, 2026 |