Pilier 3_30 septembre 2026 - Crédit Agricole S.A. et Groupe Crédit Agricole
Bull 0
Bear 0
Routine
|
Crédit Agricole S.A. is a French banking group operating as a mutualist and cooperative institution. The group provides universal banking services, including retail banking, corporate banking, and investment banking, to individuals, agricultural sectors, businesses, professionals, and local authorities. Key subsidiaries include Amundi for asset management, Crédit Agricole Assurances for insurance, CACEIS for custody services, and CAWL for payment solutions. The group serves markets in France and Europe, with a significant presence in Germany through Crédit Agricole Deutschland and the acquisition of IKB Deutsche Industriebank. It offers products such as ETFs, tokenized funds, and e-commerce payment integrations, partnering with entities like PrestaShop and Edmond de Rothschild. Summarised from the company's own disclosures, fiscal year ended Mar 2026 |
Industry Banks - Diversified | Homepage credit-agricole.com |
| Sector Financial Services | IR page presse.credit-agricole.com/credit-agricole-assurances-realise-un-premier-investissement-de-100-meur-dans-un-fonds-damundi-tokenise-en-collaboration-avec-caceis | |
|
Tags
retail banking, corporate banking, investment banking, asset management, insurance, custody services, payment solutions, agricultural finance, mutualist banking, cooperative banking, Amundi, Crédit Agricole Assurances, CACEIS, CAWL, Crédit Agricole Deutschland, IKB Deutsche Industriebank, Amundi Immobilier, Amundi Funds Cash EUR, PrestaShop, Edmond de Rothschild
|
Press page — |
Metrics
| Valuation | |
|---|---|
| Market cap | € 55.197B |
| Market cap (USD) | $ 61.003B |
| P/E | 7.80 |
| PEG | 0.85 |
| P/BV | 0.64 |
| P/S | 0.65 |
| P/OCF | 2.90 |
| P/FCF | — |
| Dividend yield | 6.2% |
| Turnover / mcap | — |
| Returns | |
|---|---|
| ROE | 8.4% |
| ROI | 8.2% |
| ROIC | 9.4% |
| Profit margin | 8.4% |
| Growth | |
|---|---|
| Revenue growing | No |
| Profits growing | No |
| Revenue up 3y | No |
| Revenue up 5y | No |
| Earnings growth 3y (net profit CAGR) | 9.2% |
| Quality | |
|---|---|
| Profitable | Yes |
| Margin expanding | Yes |
| Buying back stock | No |
| Diluting (TTM) | — |
| Debt/Equity | — |
| Podcast bulls (TTM) | Sign up |
| Podcast bears (TTM) | Sign up |
| Podcast sentiment (TTM) | Sign up |
| Podcast sentiment % (TTM) | Sign up |
| News sentiment (TTM) | 42 |
| Quality score | 23.5% |
| Insiders | |
|---|---|
| Buys, 1w | Sign up |
| Buys, 1m | Sign up |
| Buys, 1y | Sign up |
| Sells, 1w | Sign up |
| Sells, 1m | Sign up |
| Sells, 1y | Sign up |
| Figure | FY 2025 | FY 2024 | FY 2023 | FY 2022 | FY 2021 | FY 2020 | FY 2019 | FY 2018 | FY 2017 | FY 2015 | FY 2014 | FY 2013 | FY 2012 | FY 2011 | FY 2010 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | 84.708B | 92.354B | 85.776B | 43.184B | 36.625B | 34.213B | 35.663B | 32.839B | — | 31.836B | 30.239B | — | — | 3.45B | 3.165B |
| Net profit | 7.074B | 7.087B | 6.348B | 5.437B | 5.844B | 2.692B | 4.844B | 4.4B | 3.649B | 6.043B | 4.92B | 5.141B | 61.46M | 144.245M | 77.526M |
Filed figures
Lines the statements and their notes report beside the headline figures, read from the filings' XBRL as filed (no restatement applied), with figures computed from one filing's own lines. Cash-flow lines carry their cash direction: an outflow is negative. Each period links to its filing; a figure's period, report date and tag are in its tooltip.
| Figure | Dec 2018 | Dec 2019 | Dec 2020 | Dec 2021 | Dec 2022 | Dec 2023 | Dec 2024 | Dec 2025 |
|---|---|---|---|---|---|---|---|---|
| Balance sheet detail | ||||||||
| Cash and deposits (EUR) | 74.2B | 90.8B | 151B | 160B | 156B | — | — | — |
| Intangible assets (EUR) | — | 3.16B | 3.2B | 3.26B | 3.2B | 3.14B | 3.41B | 3.42B |
| Cash flow detail | ||||||||
| Operating cash flow (EUR) | — | 6.84B | 57.3B | 10.9B | 594M | -36.5B | -15.9B | 19B |
| Dividends paid (cash effect) (EUR) | — | -2.35B | -109M | -2.79B | -464M | -465M | -3.76B | -3.92B |
| Share buybacks (cash effect) (EUR) | — | — | — | -1.06B | — | — | — | — |
| Income taxes paid (cash effect) (EUR) | — | -1.06B | -1.85B | -1.7B | -1.23B | -1.26B | -1.19B | -1.92B |
| Income detail | ||||||||
| Total comprehensive income (EUR) | — | 7.13B | 2.46B | 6.41B | -322M | 7.58B | 8.63B | 7B |
| Comprehensive income to owners (EUR) | — | 6.46B | 2.01B | 5.33B | -1.15B | 6.65B | 7.55B | 6.05B |
| Reported | Mar 24, 2021 | Mar 24, 2021 | Mar 24, 2021 | Mar 24, 2022 | Mar 27, 2023 | Mar 22, 2024 | Mar 24, 2025 | Mar 27, 2026 |
Podcast Mentions
Regulated information filed with the AMF (info-financiere.gouv.fr), newest first, titles as filed. Voting-rights totals, own-share transactions, threshold crossings and availability notices are left out. The link opens the filed document. Press releases from the company's own website, newest first.
Franchissement de seuils
Bull 0
Bear 0
Routine
CREDIT AGRICOLE SA: Q3 and 9M Results : STRONG RESULTS, ACCELERATED GROWTH IN EUROPE
Bull 2
Bear 0
Results
Télécharger .xlsx (672 ko)
Bull 0
Bear 0
Routine
Intro
| Quarterly Series |
CASA stated
| FY-20 | |||||||||||||||||||||||||||||||||||
| CRÉDIT AGRICOLE S.A. QUARTERLY SERIES - STATED EARNINGS | |||||||||||||||||||||||||||||||||||
| Crédit Agricole S.A. | |||||||||||||||||||||||||||||||||||
| Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | ||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | Contrôle Cumul | Contrôle Cumul proforma | T1-25 | T2-25 | T3-25 | T4-25 | 2025 | |||
| Revenues | 6,121 | 6,676 | 6,343 | 6,040 | 25,180 | 6,806 | 6,796 | 6,487 | 7,092 | 27,181 | 7,256 | 6,935 | 7,006 | 6,836 | 6,850 | 6,598 | 6,966 | 6,876 | 28,079 | 27,245 | 6,994 | 7,363 | 7,092 | +3.5% | +3.3% | TRUE | TRUE | (322) | (170) | (252) | (90) | (834) | |||
| Operating expenses | (3,841) | (3,214) | (3,376) | (3,710) | (14,141) | (3,669) | (3,621) | (3,689) | (3,917) | (14,895) | (3,991) | (3,991) | (3,700) | (3,700) | (3,837) | (3,837) | (4,100) | (4,100) | (15,628) | (15,628) | (3,981) | (3,870) | (3,928) | +2.4% | +4.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | (0) | |||
| o/w SRF | (513) | 4 | 0 | 0 | (509) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 2,280 | 3,461 | 2,967 | 2,330 | 11,039 | 3,137 | 3,175 | 2,799 | 3,175 | 12,286 | 3,266 | 2,944 | 3,306 | 3,136 | 3,013 | 2,761 | 2,867 | 2,777 | 12,451 | 11,617 | 3,013 | 3,493 | 3,164 | +5.0% | +1.3% | TRUE | TRUE | (322) | (170) | (252) | (90) | (834) | |||
| Cost of risk | (374) | (534) | (429) | (440) | (1,777) | (400) | (424) | (433) | (594) | (1,850) | (413) | (413) | (441) | (441) | (489) | (489) | (629) | (629) | (1,973) | (1,973) | (547) | (466) | (585) | +19.6% | +6.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | (0) | |||
| Equity affiliates | 86 | 27 | 23 | 61 | 197 | 43 | 47 | 42 | 62 | 194 | 47 | 149 | 30 | 172 | 29 | 119 | (633) | 46 | (527) | 486 | 242 | 153 | 105 | x3,7 | ns | TRUE | TRUE | 103 | 141 | 91 | 679 | 1,014 | |||
| Net income on other assets | 4 | 29 | 69 | (17) | 85 | (6) | 15 | (4) | (9) | (4) | 1 | 1 | 455 | 455 | 1 | 1 | (5) | (5) | 452 | 452 | (3) | (10) | 343 | x373,1 | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 2 | 2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 1,996 | 2,983 | 2,630 | 1,937 | 9,546 | 2,773 | 2,814 | 2,404 | 2,634 | 10,625 | 2,900 | 2,681 | 3,350 | 3,321 | 2,553 | 2,392 | 1,599 | 2,188 | 10,402 | 10,582 | 2,706 | 3,170 | 3,027 | +18.6% | -2.1% | TRUE | TRUE | (219) | (28) | (161) | 589 | 180 | |||
| Tax | (521) | (677) | (633) | (369) | (2,201) | (610) | (704) | (476) | (681) | (2,472) | (827) | (786) | (541) | (574) | (606) | (593) | (376) | (378) | (2,349) | (2,330) | (790) | (874) | (706) | +16.5% | -4.9% | TRUE | TRUE | 41 | (33) | 13 | (2) | 19 | |||
| Net gain/(loss) from held-for-sale operations | 2 | 4 | 2 | (10) | (3) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | (0) | (0) | (0) | (0) | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 1,476 | 2,309 | 1,999 | 1,558 | 7,343 | 2,163 | 2,110 | 1,928 | 1,953 | 8,153 | 2,073 | 1,895 | 2,809 | 2,748 | 1,947 | 1,799 | 1,223 | 1,811 | 8,053 | 8,252 | 1,916 | 2,296 | 2,321 | +19.2% | -1.2% | TRUE | TRUE | (178) | (62) | (148) | 587 | 199 | |||
| Non-controlling interests | (250) | (269) | (251) | (224) | (995) | (259) | (282) | (262) | (264) | (1,067) | (249) | (249) | (420) | (420) | (111) | (111) | (199) | (199) | (979) | (979) | (241) | (245) | (330) | x3 | -8.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 1,226 | 2,040 | 1,748 | 1,334 | 6,348 | 1,903 | 1,828 | 1,666 | 1,689 | 7,087 | 1,824 | 1,646 | 2,390 | 2,328 | 1,836 | 1,688 | 1,025 | 1,612 | 7,074 | 7,274 | 1,676 | 2,051 | 1,991 | +8.4% | -0.2% | TRUE | TRUE | (178) | (62) | (148) | 587 | 199 | |||
| Asset gathering (AG) - Asset management, insurance & wealth management | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 1,746 | 1,732 | 1,656 | 1,555 | 6,688 | 1,789 | 1,944 | 1,870 | 2,045 | 7,648 | 2,058 | 2,058 | 1,970 | 1,970 | 1,866 | 1,866 | 2,105 | 2,105 | 8,000 | 8,000 | 1,960 | 2,207 | 2,026 | +8.6% | +4.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (721) | (715) | (718) | (726) | (2,880) | (754) | (813) | (868) | (930) | (3,365) | (936) | (936) | (864) | (864) | (969) | (969) | (979) | (979) | (3,747) | (3,747) | (919) | (920) | (902) | -6.9% | +11.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (6) | (0) | 0 | 0 | (6) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 1,024 | 1,017 | 937 | 828 | 3,808 | 1,035 | 1,131 | 1,002 | 1,116 | 4,284 | 1,123 | 1,123 | 1,106 | 1,106 | 897 | 897 | 1,127 | 1,127 | 4,253 | 4,253 | 1,040 | 1,287 | 1,124 | +25.3% | -0.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (1) | (0) | (0) | (4) | (5) | (3) | (2) | (13) | (11) | (29) | (11) | (11) | (7) | (7) | (9) | (9) | (12) | (12) | (38) | (38) | (18) | (2) | (7) | -23.8% | +31.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 22 | 27 | 24 | 29 | 102 | 29 | 33 | 33 | 29 | 123 | 28 | 28 | 58 | 58 | 52 | 52 | 64 | 64 | 201 | 201 | 144 | 81 | 70 | +36.3% | +63.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | (5) | (5) | (10) | (8) | (12) | (3) | (0) | (23) | (0) | (0) | 453 | 453 | (1) | (1) | (0) | (0) | 451 | 451 | 0 | (0) | 348 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 1,046 | 1,045 | 956 | 848 | 3,894 | 1,053 | 1,150 | 1,019 | 1,133 | 4,355 | 1,139 | 1,139 | 1,610 | 1,610 | 940 | 940 | 1,178 | 1,178 | 4,867 | 4,867 | 1,166 | 1,366 | 1,536 | +63.5% | +11.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (232) | (246) | (221) | (173) | (872) | (220) | (283) | (157) | (315) | (973) | (352) | (352) | (249) | (249) | (192) | (192) | (258) | (258) | (1,052) | (1,052) | (339) | (366) | (298) | +55.0% | +8.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 1 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 814 | 799 | 736 | 675 | 3,024 | 834 | 867 | 862 | 819 | 3,381 | 787 | 787 | 1,361 | 1,361 | 747 | 747 | 920 | 920 | 3,815 | 3,815 | 827 | 1,000 | 1,238 | +65.7% | +12.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (115) | (123) | (114) | (130) | (483) | (117) | (131) | (135) | (124) | (506) | (107) | (107) | (261) | (261) | (88) | (88) | (127) | (127) | (583) | (583) | (127) | (135) | (214) | x2,4 | +15.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 698 | 676 | 621 | 546 | 2,541 | 716 | 736 | 728 | 695 | 2,875 | 680 | 680 | 1,100 | 1,100 | 660 | 660 | 792 | 792 | 3,232 | 3,232 | 700 | 865 | 1,024 | +55.2% | +12.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||
| AG / Insurance (CA Assurances) | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 711 | 668 | 643 | 521 | 2,543 | 722 | 774 | 635 | 715 | 2,845 | 727 | 727 | 790 | 790 | 675 | 675 | 795 | 795 | 2,987 | 2,987 | 704 | 862 | 704 | +4.3% | +5.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (82) | (74) | (81) | (75) | (312) | (91) | (88) | (85) | (77) | (341) | (96) | (96) | (87) | (87) | (103) | (103) | (141) | (141) | (426) | (426) | (108) | (115) | (100) | -2.5% | +25.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 630 | 593 | 562 | 447 | 2,231 | 631 | 686 | 550 | 638 | 2,504 | 632 | 632 | 703 | 703 | 572 | 572 | 654 | 654 | 2,561 | 2,561 | 596 | 747 | 604 | +5.5% | +2.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | 1 | (0) | (0) | 0 | 1 | (0) | 2 | (0) | (6) | (4) | (0) | (0) | (0) | (0) | (0) | (0) | 1 | 1 | (0) | (0) | (0) | (0) | 0 | ns | -100.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | 0 | (0) | (0) | (0) | (0) | 0 | (0) | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | (0) | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 631 | 593 | 561 | 447 | 2,233 | 631 | 688 | 550 | 632 | 2,500 | 631 | 631 | 703 | 703 | 572 | 572 | 655 | 655 | 2,561 | 2,561 | 596 | 747 | 604 | +5.6% | +2.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (138) | (142) | (131) | (79) | (490) | (123) | (179) | (51) | (218) | (572) | (189) | (189) | (143) | (143) | (107) | (107) | (121) | (121) | (561) | (561) | (172) | (215) | (110) | +2.4% | -1.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 493 | 452 | 430 | 367 | 1,742 | 507 | 509 | 498 | 414 | 1,929 | 442 | 442 | 560 | 560 | 465 | 465 | 534 | 534 | 2,000 | 2,000 | 424 | 532 | 494 | +6.3% | +3.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (19) | (19) | (19) | (32) | (89) | (14) | (14) | (21) | 3 | (44) | (3) | (3) | (2) | (2) | 0 | 0 | (2) | (2) | (8) | (8) | (2) | (3) | (2) | ns | -83.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 474 | 433 | 411 | 335 | 1,653 | 494 | 495 | 478 | 418 | 1,884 | 439 | 439 | 557 | 557 | 465 | 465 | 531 | 531 | 1,992 | 1,992 | 422 | 529 | 492 | +5.9% | +5.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | ||||||||||||||||||||||||||||
| AG / Asset management (Amundi) | 0 | 0 | 0 | 0 | 0 | ||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 773 | 803 | 760 | 786 | 3,122 | 804 | 864 | 838 | 901 | 3,406 | 892 | 892 | 771 | 771 | 797 | 797 | 881 | 881 | 3,342 | 3,342 | 814 | 913 | 890 | +11.6% | -1.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (434) | (439) | (433) | (435) | (1,741) | (449) | (471) | (466) | (506) | (1,890) | (496) | (496) | (429) | (429) | (530) | (530) | (480) | (480) | (1,936) | (1,936) | (467) | (467) | (465) | -12.2% | +2.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (3) | (0) | 0 | 0 | (3) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 340 | 364 | 326 | 351 | 1,381 | 355 | 393 | 372 | 395 | 1,516 | 396 | 396 | 341 | 341 | 267 | 267 | 401 | 401 | 1,406 | 1,406 | 348 | 446 | 424 | +58.8% | -7.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (1) | (2) | (1) | 1 | (3) | (0) | (5) | (2) | (3) | (10) | (4) | (4) | (2) | (2) | (1) | (1) | (2) | (2) | (9) | (9) | (3) | (1) | (2) | +87.2% | -11.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 22 | 27 | 24 | 29 | 102 | 29 | 33 | 33 | 29 | 123 | 28 | 28 | 58 | 58 | 52 | 52 | 64 | 64 | 201 | 201 | 144 | 81 | 70 | +36.3% | +63.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | (2) | (3) | (5) | 0 | 0 | 0 | (0) | 0 | (0) | (0) | 453 | 453 | (0) | (0) | 1 | 1 | 453 | 453 | (0) | (0) | 349 | ns | x3567,4 | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 361 | 389 | 348 | 378 | 1,476 | 383 | 421 | 403 | 421 | 1,629 | 419 | 419 | 850 | 850 | 317 | 317 | 464 | 464 | 2,051 | 2,051 | 489 | 526 | 841 | x2,7 | +25.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (83) | (91) | (80) | (89) | (342) | (88) | (95) | (92) | (80) | (356) | (145) | (145) | (95) | (95) | (77) | (77) | (126) | (126) | (442) | (442) | (151) | (124) | (171) | x2,2 | +24.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 278 | 298 | 268 | 289 | 1,134 | 295 | 325 | 312 | 341 | 1,274 | 275 | 275 | 755 | 755 | 241 | 241 | 338 | 338 | 1,609 | 1,609 | 337 | 403 | 670 | x2,8 | +26.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (91) | (97) | (90) | (95) | (373) | (98) | (108) | (104) | (115) | (424) | (92) | (92) | (249) | (249) | (81) | (81) | (118) | (118) | (539) | (539) | (114) | (123) | (201) | x2,5 | +27.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 187 | 201 | 178 | 195 | 760 | 197 | 218 | 208 | 226 | 849 | 183 | 183 | 506 | 506 | 160 | 160 | 220 | 220 | 1,070 | 1,070 | 223 | 280 | 469 | x2,9 | +26.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| AG / Wealth management (CA Indosuez Wealth) | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 261 | 262 | 253 | 247 | 1,023 | 264 | 307 | 397 | 430 | 1,397 | 439 | 439 | 409 | 409 | 394 | 394 | 429 | 429 | 1,671 | 1,671 | 441 | 432 | 433 | +9.8% | +19.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (205) | (202) | (204) | (217) | (828) | (214) | (255) | (317) | (347) | (1,134) | (344) | (344) | (348) | (348) | (336) | (336) | (358) | (358) | (1,385) | (1,385) | (345) | (339) | (336) | +0.1% | +22.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (3) | (0) | 0 | 0 | (3) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 55 | 60 | 49 | 31 | 195 | 50 | 52 | 80 | 82 | 264 | 95 | 95 | 61 | 61 | 58 | 58 | 71 | 71 | 286 | 286 | 96 | 94 | 96 | +66.0% | +8.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (2) | 2 | 1 | (5) | (4) | (2) | 1 | (11) | (3) | (15) | (6) | (6) | (5) | (5) | (7) | (7) | (12) | (12) | (30) | (30) | (14) | (1) | (5) | -32.3% | +95.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | (0) | (0) | (3) | (2) | (5) | (8) | (12) | (3) | (0) | (23) | (0) | (0) | 0 | 0 | (0) | (0) | (1) | (1) | (1) | (1) | 0 | (0) | (0) | -82.9% | -94.5% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 54 | 62 | 47 | 23 | 186 | 39 | 41 | 66 | 79 | 225 | 89 | 89 | 57 | 57 | 51 | 51 | 59 | 59 | 255 | 255 | 82 | 92 | 91 | +80.8% | +13.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (11) | (14) | (10) | (5) | (39) | (8) | (8) | (14) | (16) | (46) | (18) | (18) | (11) | (11) | (9) | (9) | (11) | (11) | (49) | (49) | (16) | (27) | (17) | +99.3% | +5.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 1 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 42 | 50 | 38 | 18 | 148 | 31 | 33 | 52 | 63 | 179 | 70 | 70 | 46 | 46 | 42 | 42 | 48 | 48 | 206 | 206 | 66 | 65 | 74 | +77.1% | +14.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (5) | (7) | (5) | (3) | (20) | (6) | (9) | (10) | (12) | (37) | (12) | (12) | (10) | (10) | (7) | (7) | (7) | (7) | (36) | (36) | (10) | (10) | (11) | +60.4% | -3.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 37 | 43 | 32 | 15 | 127 | 25 | 24 | 42 | 51 | 142 | 58 | 58 | 36 | 36 | 35 | 35 | 41 | 41 | 170 | 170 | 55 | 56 | 63 | +80.5% | +19.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| French retail banking - LCL | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 936 | 959 | 996 | 959 | 3,850 | 954 | 979 | 979 | 960 | 3,872 | 963 | 963 | 976 | 976 | 982 | 982 | 1,023 | 1,023 | 3,945 | 3,945 | 1,042 | 1,102 | 1,149 | +16.9% | +1.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w HPSP | 0 | 0 | 52 | 6 | 58 | 2 | 1 | 0 | 0 | 3 | 0 | 0 | (1) | (1) | 1 | 1 | 1 | 1 | 1 | 1 | 0 | 0 | 0 | -100.0% | -69.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (650) | (548) | (589) | (654) | (2,441) | (602) | (591) | (608) | (647) | (2,448) | (625) | (625) | (597) | (597) | (638) | (638) | (664) | (664) | (2,524) | (2,524) | (668) | (654) | (695) | +9.0% | +3.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (50) | 6 | 0 | 0 | (44) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 287 | 411 | 407 | 305 | 1,410 | 351 | 389 | 371 | 313 | 1,424 | 338 | 338 | 380 | 380 | 345 | 345 | 359 | 359 | 1,421 | 1,421 | 374 | 448 | 454 | +31.6% | -0.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (66) | (69) | (70) | (96) | (301) | (119) | (95) | (82) | (78) | (373) | (92) | (92) | (95) | (95) | (92) | (92) | (132) | (132) | (410) | (410) | (112) | (123) | (128) | +39.6% | +9.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | (0) | 2 | 18 | 0 | 21 | 2 | 2 | 0 | 1 | 5 | 1 | 1 | 1 | 1 | 2 | 2 | (0) | (0) | 4 | 4 | 0 | (5) | 1 | -41.4% | -34.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 221 | 345 | 355 | 209 | 1,130 | 234 | 296 | 290 | 236 | 1,056 | 247 | 247 | 286 | 286 | 255 | 255 | 227 | 227 | 1,015 | 1,015 | 262 | 321 | 327 | +28.3% | -4.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (63) | (76) | (79) | (39) | (256) | (53) | (65) | (66) | (44) | (229) | (112) | (112) | (69) | (69) | (70) | (70) | (70) | (70) | (321) | (321) | (112) | (72) | (81) | +16.6% | +40.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 159 | 269 | 277 | 170 | 874 | 181 | 231 | 224 | 192 | 827 | 135 | 135 | 218 | 218 | 185 | 185 | 157 | 157 | 694 | 694 | 150 | 249 | 245 | +32.7% | -16.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (7) | (12) | (12) | (8) | (39) | (8) | (10) | (10) | (9) | (37) | (6) | (6) | (10) | (10) | (8) | (8) | (7) | (7) | (31) | (31) | (7) | (11) | (11) | +32.4% | -16.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 151 | 257 | 264 | 162 | 835 | 173 | 220 | 214 | 183 | 790 | 129 | 129 | 208 | 208 | 177 | 177 | 150 | 150 | 663 | 663 | 143 | 238 | 234 | 0 | 0 | 0 | 0 | 0 | |||||||
| o/w HPSP | 0 | 0 | 37 | 4 | 41 | 1 | 1 | 0 | 0 | 2 | 0 | 0 | (1) | (1) | 1 | 1 | 1 | 1 | 1 | 1 | 0 | 0 | 0 | ||||||||||||
| International retail banking (IRB) | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 969 | 982 | 1,024 | 974 | 3,949 | 1,057 | 1,027 | 1,006 | 969 | 4,059 | 1,025 | 1,025 | 1,007 | 1,007 | 997 | 997 | 998 | 998 | 4,027 | 4,027 | 1,041 | 1,046 | 1,000 | +0.3% | -0.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (524) | (503) | (504) | (627) | (2,158) | (505) | (555) | (519) | (568) | (2,148) | (515) | (515) | (520) | (520) | (504) | (504) | (636) | (636) | (2,175) | (2,175) | (515) | (534) | (511) | +1.4% | +1.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (40) | (0) | 0 | 0 | (40) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 445 | 479 | 520 | 347 | 1,791 | 552 | 472 | 486 | 401 | 1,911 | 511 | 511 | 487 | 487 | 493 | 493 | 361 | 361 | 1,852 | 1,852 | 526 | 513 | 489 | -0.8% | -3.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (114) | (127) | (121) | (102) | (464) | (82) | (72) | (59) | (100) | (313) | (66) | (66) | (61) | (61) | (76) | (76) | (128) | (128) | (332) | (332) | (71) | (55) | (63) | -17.6% | +6.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 1 | (0) | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | 1 | 2 | 3 | (0) | 0 | 0 | 0 | 0 | (0) | (0) | 0 | 0 | (0) | (0) | 0 | 0 | 0 | 0 | (0) | 0 | 0 | ns | +48.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 332 | 353 | 401 | 246 | 1,332 | 470 | 400 | 427 | 302 | 1,599 | 444 | 444 | 426 | 426 | 417 | 417 | 234 | 234 | 1,520 | 1,520 | 455 | 458 | 426 | +2.4% | -4.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (98) | (103) | (118) | (103) | (422) | (142) | (117) | (176) | (101) | (535) | (137) | (137) | (129) | (129) | (126) | (126) | (40) | (40) | (431) | (431) | (163) | (163) | (154) | +22.7% | -19.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 2 | 3 | 2 | (10) | (3) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | (0) | (0) | (0) | (0) | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 236 | 252 | 285 | 134 | 906 | 328 | 283 | 252 | 201 | 1,063 | 308 | 308 | 297 | 297 | 291 | 291 | 194 | 194 | 1,089 | 1,089 | 292 | 295 | 272 | -6.4% | +2.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (58) | (55) | (60) | (31) | (204) | (71) | (55) | (58) | (43) | (227) | (62) | (62) | (59) | (59) | (58) | (58) | (34) | (34) | (213) | (213) | (63) | (60) | (62) | +5.4% | -6.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 178 | 197 | 225 | 103 | 703 | 257 | 228 | 194 | 158 | 836 | 246 | 246 | 238 | 238 | 232 | 232 | 160 | 160 | 876 | 876 | 230 | 234 | 211 | -9.3% | +4.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| IRB Italy | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 761 | 760 | 783 | 714 | 3,018 | 775 | 784 | 764 | 733 | 3,056 | 777 | 777 | 767 | 767 | 759 | 759 | 751 | 751 | 3,054 | 3,054 | 798 | 802 | 788 | +3.8% | -0.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (412) | (397) | (394) | (499) | (1,702) | (382) | (439) | (398) | (442) | (1,660) | (384) | (384) | (398) | (398) | (383) | (383) | (511) | (511) | (1,675) | (1,675) | (386) | (411) | (389) | +1.7% | +0.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (40) | (0) | 0 | 0 | (40) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 349 | 363 | 389 | 214 | 1,316 | 393 | 345 | 366 | 292 | 1,396 | 394 | 394 | 370 | 370 | 376 | 376 | 240 | 240 | 1,379 | 1,379 | 411 | 391 | 399 | +6.0% | -1.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (61) | (89) | (84) | (96) | (330) | (61) | (61) | (48) | (76) | (246) | (56) | (56) | (45) | (45) | (57) | (57) | (113) | (113) | (272) | (272) | (52) | (44) | (50) | -12.9% | +10.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 1 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | 1 | 2 | 3 | 0 | 0 | 0 | 0 | 0 | (0) | (0) | 0 | 0 | 0 | 0 | 1 | 1 | 1 | 1 | (0) | 0 | 0 | ns | x4,7 | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 289 | 275 | 306 | 121 | 990 | 332 | 284 | 319 | 216 | 1,150 | 337 | 337 | 325 | 325 | 319 | 319 | 128 | 128 | 1,108 | 1,108 | 359 | 347 | 349 | +9.5% | -3.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (83) | (82) | (93) | (38) | (296) | (100) | (87) | (108) | (72) | (366) | (107) | (107) | (103) | (103) | (99) | (99) | (30) | (30) | (339) | (339) | (121) | (123) | (124) | +25.0% | -7.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 205 | 193 | 213 | 83 | 694 | 232 | 197 | 211 | 144 | 784 | 230 | 230 | 222 | 222 | 219 | 219 | 98 | 98 | 770 | 770 | 238 | 224 | 225 | +2.4% | -1.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (46) | (43) | (47) | (19) | (155) | (52) | (44) | (47) | (33) | (176) | (52) | (52) | (50) | (50) | (49) | (49) | (23) | (23) | (174) | (174) | (53) | (50) | (51) | +2.3% | -1.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 160 | 150 | 166 | 64 | 540 | 180 | 153 | 164 | 112 | 608 | 178 | 178 | 172 | 172 | 170 | 170 | 75 | 75 | 596 | 596 | 184 | 174 | 174 | +2.5% | -2.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| Other IRB entities | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 208 | 222 | 241 | 260 | 931 | 283 | 243 | 242 | 236 | 1,003 | 248 | 248 | 240 | 240 | 238 | 238 | 247 | 247 | 973 | 973 | 243 | 244 | 212 | -10.8% | -3.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (112) | (106) | (110) | (128) | (456) | (124) | (116) | (122) | (126) | (488) | (131) | (131) | (123) | (123) | (122) | (122) | (125) | (125) | (501) | (501) | (128) | (123) | (122) | +0.4% | +2.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 96 | 116 | 131 | 132 | 475 | 159 | 127 | 120 | 110 | 515 | 117 | 117 | 117 | 117 | 117 | 117 | 121 | 121 | 472 | 472 | 115 | 121 | 90 | -22.4% | -8.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (53) | (38) | (36) | (6) | (134) | (21) | (11) | (11) | (24) | (67) | (10) | (10) | (16) | (16) | (19) | (19) | (16) | (16) | (60) | (60) | (19) | (11) | (13) | -32.0% | -10.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | (0) | 0 | 0 | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | 0 | (0) | 0 | (0) | (0) | 0 | 0 | 0 | (0) | (0) | 0 | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | 0 | (0) | +18.4% | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 43 | 78 | 95 | 126 | 341 | 138 | 116 | 109 | 86 | 448 | 107 | 107 | 101 | 101 | 98 | 98 | 105 | 105 | 412 | 412 | 96 | 110 | 78 | -20.7% | -8.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (14) | (22) | (25) | (65) | (126) | (43) | (30) | (68) | (29) | (169) | (30) | (30) | (26) | (26) | (26) | (26) | (10) | (10) | (93) | (93) | (42) | (40) | (30) | +13.9% | -45.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 2 | 3 | 2 | (10) | (3) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | (0) | (0) | (0) | (0) | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 30 | 59 | 71 | 51 | 212 | 96 | 86 | 41 | 57 | 279 | 77 | 77 | 75 | 75 | 71 | 71 | 95 | 95 | 319 | 319 | 55 | 70 | 48 | -33.4% | +14.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (12) | (12) | (12) | (12) | (49) | (19) | (11) | (11) | (10) | (51) | (10) | (10) | (9) | (9) | (9) | (9) | (11) | (11) | (39) | (39) | (9) | (10) | (11) | +22.7% | -22.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 18 | 47 | 59 | 38 | 163 | 77 | 75 | 30 | 46 | 228 | 67 | 67 | 66 | 66 | 63 | 63 | 84 | 84 | 280 | 280 | 46 | 60 | 37 | -41.3% | +22.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | ||||||||||||||||||||||||||||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| Specialised financial services (SFS) | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 672 | 1,162 | 883 | 880 | 3,597 | 846 | 889 | 869 | 915 | 3,520 | 868 | 868 | 881 | 881 | 883 | 883 | 908 | 908 | 3,540 | 3,540 | 867 | 898 | 874 | -1.1% | +0.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (402) | (427) | (424) | (449) | (1,701) | (454) | (443) | (437) | (447) | (1,780) | (474) | (474) | (438) | (438) | (447) | (447) | (470) | (470) | (1,829) | (1,829) | (477) | (484) | (472) | +5.6% | +2.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (31) | 2 | 0 | 0 | (29) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 270 | 735 | 460 | 431 | 1,896 | 392 | 447 | 433 | 468 | 1,740 | 395 | 395 | 442 | 442 | 436 | 436 | 437 | 437 | 1,710 | 1,710 | 389 | 414 | 401 | -8.0% | -1.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (158) | (304) | (224) | (184) | (870) | (219) | (211) | (223) | (306) | (958) | (249) | (249) | (235) | (235) | (278) | (278) | (313) | (313) | (1,076) | (1,076) | (278) | (272) | (295) | +5.9% | +12.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 74 | 11 | 5 | 40 | 130 | 30 | 29 | 23 | 43 | 125 | 36 | 36 | (13) | (13) | (9) | (9) | (99) | (99) | (85) | (85) | 1 | (22) | (56) | x6,4 | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | (1) | 26 | 57 | (11) | 71 | (0) | (1) | (2) | (9) | (12) | 0 | 0 | 1 | 1 | 1 | 1 | (4) | (4) | (3) | (3) | (3) | (1) | (1) | ns | -75.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 12 | 12 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 184 | 468 | 298 | 288 | 1,237 | 203 | 265 | 231 | 196 | 895 | 182 | 182 | 194 | 194 | 150 | 150 | 21 | 21 | 547 | 547 | 110 | 118 | 49 | -67.0% | -38.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (34) | (143) | (77) | (53) | (306) | (42) | (54) | (42) | (49) | (187) | (12) | (12) | (58) | (58) | (31) | (31) | (21) | (21) | (123) | (123) | (17) | (45) | (19) | -38.2% | -34.5% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | (0) | 0 | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 150 | 325 | 220 | 235 | 931 | 161 | 210 | 189 | 147 | 708 | 170 | 170 | 136 | 136 | 119 | 119 | 0 | 0 | 424 | 424 | 94 | 74 | 30 | -74.6% | -40.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (23) | (21) | (17) | (18) | (79) | (19) | (23) | (17) | (24) | (82) | (21) | (21) | (22) | (22) | (22) | (22) | (28) | (28) | (92) | (92) | (23) | (22) | (21) | -3.1% | +11.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 127 | 304 | 204 | 217 | 852 | 142 | 187 | 172 | 124 | 625 | 148 | 148 | 114 | 114 | 97 | 97 | (27) | (27) | 333 | 333 | 71 | 52 | 9 | -90.4% | -46.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| SFS / Consumer credit | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 510 | 981 | 707 | 690 | 2,889 | 669 | 695 | 678 | 722 | 2,764 | 683 | 683 | 697 | 697 | 695 | 695 | 705 | 705 | 2,780 | 2,780 | 683 | 696 | 676 | -2.7% | +0.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (293) | (333) | (330) | (350) | (1,305) | (355) | (343) | (338) | (347) | (1,382) | (370) | (370) | (339) | (339) | (344) | (344) | (339) | (339) | (1,392) | (1,392) | (365) | (371) | (364) | +5.9% | +0.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (16) | 2 | 0 | 0 | (13) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 217 | 649 | 377 | 341 | 1,585 | 315 | 352 | 340 | 375 | 1,382 | 313 | 313 | 358 | 358 | 351 | 351 | 366 | 366 | 1,388 | 1,388 | 318 | 324 | 312 | -11.0% | +0.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (147) | (285) | (206) | (170) | (808) | (199) | (191) | (201) | (286) | (877) | (225) | (225) | (228) | (228) | (252) | (252) | (283) | (283) | (988) | (988) | (254) | (249) | (254) | +0.8% | +12.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 74 | 14 | 5 | 41 | 134 | 32 | 31 | 25 | 45 | 133 | 38 | 38 | 9 | 9 | (7) | (7) | (104) | (104) | (64) | (64) | 1 | (22) | (55) | x7,5 | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | (3) | 26 | 57 | (2) | 78 | (1) | (0) | (2) | (1) | (4) | 0 | 0 | 1 | 1 | (0) | (0) | (2) | (2) | (0) | (0) | (3) | (0) | (1) | x6,5 | -98.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 12 | 12 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 142 | 404 | 233 | 221 | 1,000 | 147 | 192 | 162 | 132 | 633 | 126 | 126 | 140 | 140 | 91 | 91 | (22) | (22) | 335 | 335 | 62 | 52 | 2 | -97.6% | -47.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (22) | (122) | (67) | (35) | (246) | (29) | (38) | (27) | (35) | (129) | 2 | 2 | (38) | (38) | (14) | (14) | (15) | (15) | (65) | (65) | (8) | (31) | (7) | -54.2% | -49.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 120 | 282 | 166 | 186 | 754 | 118 | 155 | 135 | 97 | 504 | 128 | 128 | 103 | 103 | 77 | 77 | (37) | (37) | 270 | 270 | 55 | 22 | (4) | ns | -46.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (23) | (21) | (18) | (18) | (79) | (19) | (23) | (17) | (24) | (82) | (21) | (21) | (22) | (22) | (22) | (22) | (28) | (28) | (92) | (92) | (23) | (22) | (21) | -3.1% | +11.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 97 | 262 | 149 | 168 | 675 | 99 | 132 | 118 | 74 | 422 | 106 | 106 | 81 | 81 | 55 | 55 | (65) | (65) | 178 | 178 | 32 | (0) | (25) | ns | -57.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| SFS / Leasing and factoring | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 162 | 180 | 177 | 189 | 708 | 177 | 194 | 192 | 193 | 756 | 185 | 185 | 183 | 183 | 189 | 189 | 202 | 202 | 760 | 760 | 183 | 202 | 198 | +4.7% | +0.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (109) | (94) | (94) | (99) | (397) | (99) | (100) | (99) | (100) | (398) | (104) | (104) | (99) | (99) | (103) | (103) | (131) | (131) | (437) | (437) | (112) | (113) | (108) | +4.9% | +9.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (15) | (0) | 0 | 0 | (15) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 53 | 86 | 82 | 90 | 311 | 78 | 94 | 93 | 93 | 358 | 82 | 82 | 84 | 84 | 85 | 85 | 72 | 72 | 323 | 323 | 71 | 90 | 89 | +4.4% | -9.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (12) | (19) | (18) | (14) | (63) | (19) | (20) | (22) | (20) | (81) | (24) | (24) | (7) | (7) | (26) | (26) | (31) | (31) | (88) | (88) | (23) | (23) | (41) | +55.2% | +7.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | (3) | 0 | (2) | (4) | (2) | (2) | (2) | (2) | (8) | (2) | (2) | (22) | (22) | (1) | (1) | 5 | 5 | (20) | (20) | 0 | 0 | (1) | -25.5% | x2,7 | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 2 | (0) | (0) | (8) | (7) | 0 | (0) | 0 | (8) | (8) | 0 | 0 | (1) | (1) | 1 | 1 | (3) | (3) | (3) | (3) | (0) | (1) | (0) | ns | -63.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 43 | 64 | 64 | 66 | 237 | 57 | 72 | 69 | 64 | 262 | 56 | 56 | 54 | 54 | 59 | 59 | 43 | 43 | 212 | 212 | 48 | 66 | 47 | -19.5% | -18.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (12) | (21) | (10) | (17) | (60) | (13) | (17) | (15) | (14) | (59) | (14) | (14) | (21) | (21) | (17) | (17) | (6) | (6) | (57) | (57) | (9) | (14) | (13) | -24.4% | -2.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | (0) | 0 | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 31 | 42 | 54 | 49 | 176 | 44 | 55 | 54 | 50 | 203 | 42 | 42 | 33 | 33 | 42 | 42 | 38 | 38 | 155 | 155 | 39 | 52 | 35 | -17.6% | -23.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (0) | (0) | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | (0) | (0) | (0) | (0) | 0 | 0 | (0) | (0) | (0) | (0) | (0) | -97.8% | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 30 | 42 | 55 | 49 | 176 | 44 | 55 | 54 | 50 | 203 | 42 | 42 | 33 | 33 | 42 | 42 | 38 | 38 | 155 | 155 | 39 | 52 | 35 | -17.6% | -23.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||
| Large customers (LC) - Corporate and investment banking, asset servicing | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||
| Revenues | 2,051 | 1,906 | 1,888 | 1,935 | 7,779 | 2,266 | 2,223 | 2,054 | 2,108 | 8,651 | 2,408 | 2,408 | 2,224 | 2,224 | 2,099 | 2,099 | 2,152 | 2,152 | 8,883 | 8,883 | 2,358 | 2,343 | 2,297 | +9.4% | +2.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w loan hedges and DVA | (32) | (16) | 1 | 8 | (39) | 7 | 42 | 3 | (24) | 28 | (4) | (4) | (4) | (4) | (6) | (6) | (6) | (6) | (20) | (20) | 0 | 0 | 0 | -100.0% | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (1,435) | (1,036) | (1,139) | (1,209) | (4,819) | (1,297) | (1,204) | (1,240) | (1,298) | (5,039) | (1,360) | (1,360) | (1,257) | (1,257) | (1,246) | (1,246) | (1,309) | (1,309) | (5,171) | (5,171) | (1,318) | (1,289) | (1,308) | +5.0% | +2.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (314) | 2 | 0 | 0 | (312) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 616 | 869 | 748 | 726 | 2,960 | 969 | 1,019 | 814 | 810 | 3,612 | 1,048 | 1,048 | 967 | 967 | 853 | 853 | 843 | 843 | 3,712 | 3,712 | 1,040 | 1,054 | 989 | +15.9% | +2.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (36) | (32) | (13) | (39) | (120) | 33 | (39) | (19) | (93) | (117) | 25 | 25 | (20) | (20) | (37) | (37) | (96) | (96) | (127) | (127) | (49) | (16) | (50) | +35.5% | +8.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w legal risk, not allocated | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 4 | 7 | 6 | 5 | 21 | 4 | 10 | 6 | 7 | 27 | 6 | 6 | 10 | 10 | 7 | 7 | 7 | 7 | 29 | 29 | 8 | 9 | 0 | -98.0% | +10.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 5 | 0 | (2) | (1) | 2 | 0 | 2 | (0) | (1) | 1 | 0 | 0 | 0 | 0 | (1) | (1) | (1) | (1) | (1) | (1) | 0 | (5) | 1 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 589 | 844 | 739 | 691 | 2,864 | 1,006 | 993 | 800 | 723 | 3,523 | 1,078 | 1,078 | 958 | 958 | 822 | 822 | 754 | 754 | 3,613 | 3,613 | 999 | 1,042 | 940 | +14.3% | +2.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (183) | (174) | (203) | (129) | (690) | (235) | (248) | (234) | (166) | (883) | (305) | (305) | (149) | (149) | (269) | (269) | (105) | (105) | (827) | (827) | (276) | (259) | (264) | -2.0% | -6.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 406 | 670 | 536 | 562 | 2,174 | 772 | 745 | 566 | 557 | 2,640 | 774 | 774 | 810 | 810 | 553 | 553 | 649 | 649 | 2,786 | 2,786 | 724 | 783 | 676 | +22.3% | +5.5% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (29) | (48) | (48) | (37) | (162) | (50) | (51) | (46) | (45) | (192) | (50) | (50) | (58) | (58) | 69 | 69 | (11) | (11) | (51) | (51) | (13) | (14) | (10) | ns | -73.7% | TRUE | TRUE | ||||||||
| Net income Group share | 376 | 622 | 488 | 525 | 2,011 | 722 | 694 | 520 | 512 | 2,448 | 723 | 723 | 752 | 752 | 622 | 622 | 638 | 638 | 2,735 | 2,735 | 711 | 769 | 666 | +7.1% | +11.7% | TRUE | TRUE | ||||||||
| o/w loan hedges and DVA | (23) | (11) | 0 | 6 | (28) | 5 | 31 | 2 | (17) | 21 | (3) | (3) | (3) | (3) | (4) | (4) | (4) | (4) | 21 | 21 | 0 | 0 | 0 | ||||||||||||
| LC / Corp. & invest. banking | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 1,691 | 1,535 | 1,415 | 1,460 | 6,101 | 1,758 | 1,706 | 1,531 | 1,573 | 6,568 | 1,887 | 1,887 | 1,705 | 1,705 | 1,582 | 1,582 | 1,609 | 1,609 | 6,783 | 6,783 | 1,812 | 1,780 | 1,748 | +10.4% | +3.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w loan hedges and DVA | (32) | (16) | 1 | 8 | (39) | 7 | 42 | 3 | (24) | 28 | (4) | (4) | (4) | (4) | (6) | (6) | (6) | (6) | (20) | (20) | 0 | 0 | 0 | -100.0% | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (1,154) | (808) | (806) | (848) | (3,616) | (923) | (839) | (864) | (902) | (3,528) | (992) | (992) | (895) | (895) | (887) | (887) | (926) | (926) | (3,700) | (3,700) | (964) | (949) | (947) | +6.8% | +4.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (270) | (1) | 0 | 0 | (271) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 537 | 727 | 609 | 611 | 2,485 | 835 | 867 | 667 | 671 | 3,040 | 895 | 895 | 810 | 810 | 696 | 696 | 683 | 683 | 3,083 | 3,083 | 848 | 831 | 801 | +15.1% | +1.4% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (36) | (30) | (14) | (32) | (111) | 37 | (30) | (14) | (86) | (93) | 24 | 24 | (19) | (19) | (29) | (29) | (72) | (72) | (97) | (97) | (32) | (5) | (48) | +63.4% | +3.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w legal risk, not allocated | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 1 | 0 | 1 | (0) | 2 | 0 | (0) | 2 | 0 | 0 | 3 | 3 | 0 | 0 | (0) | (0) | 3 | 3 | 0 | 0 | (0) | ns | +51.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | (0) | 0 | 0 | 0 | 2 | 0 | 1 | 3 | 0 | 0 | (0) | (0) | (0) | (0) | 0 | 0 | 0 | 0 | 0 | (5) | 2 | ns | -95.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 502 | 697 | 596 | 580 | 2,375 | 872 | 841 | 653 | 586 | 2,952 | 919 | 919 | 793 | 793 | 666 | 666 | 611 | 611 | 2,989 | 2,989 | 816 | 821 | 754 | +13.3% | +1.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (162) | (136) | (181) | (99) | (578) | (205) | (209) | (195) | (139) | (748) | (256) | (256) | (120) | (120) | (231) | (231) | (71) | (71) | (677) | (677) | (233) | (205) | (216) | -6.6% | -9.5% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 340 | 561 | 415 | 481 | 1,797 | 667 | 632 | 457 | 447 | 2,204 | 663 | 663 | 673 | 673 | 435 | 435 | 541 | 541 | 2,312 | 2,312 | 584 | 617 | 539 | +23.8% | +4.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (8) | (14) | (10) | (11) | (43) | (16) | (15) | (11) | (10) | (52) | (15) | (15) | (15) | (15) | (10) | (10) | (11) | (11) | (51) | (51) | (13) | (14) | (10) | +4.4% | -2.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 332 | 547 | 405 | 470 | 1,754 | 651 | 618 | 446 | 437 | 2,152 | 648 | 648 | 659 | 659 | 425 | 425 | 529 | 529 | 2,261 | 2,261 | 571 | 603 | 528 | +24.3% | +5.1% | TRUE | TRUE | ||||||||
| o/w loan hedges and DVA | (23) | (11) | 0 | 6 | (28) | 5 | 31 | 2 | (17) | 21 | (3) | (3) | (3) | (3) | (4) | (4) | (4) | (4) | 21 | 21 | 0 | 0 | 0 | ||||||||||||
| o/w. Financing activities | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 758 | 775 | 753 | 862 | 3,148 | 834 | 822 | 808 | 899 | 3,363 | 870 | 870 | 845 | 845 | 830 | 830 | 887 | 887 | 3,431 | 3,431 | 817 | 847 | 889 | +7.1% | +2.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w loan hedges | (24) | (1) | (2) | 2 | (24) | 2 | 5 | (1) | 2 | 8 | (0) | (0) | (1) | (1) | (2) | (2) | (0) | (0) | (4) | (4) | 0 | 0 | 0 | -100.0% | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (468) | (334) | (347) | (368) | (1,517) | (384) | (353) | (356) | (376) | (1,470) | (410) | (410) | (376) | (376) | (369) | (369) | (384) | (384) | (1,539) | (1,539) | (404) | (390) | (403) | +9.1% | +4.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (95) | 1 | 0 | 0 | (94) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 290 | 441 | 406 | 493 | 1,631 | 449 | 468 | 452 | 523 | 1,893 | 460 | 460 | 469 | 469 | 461 | 461 | 503 | 503 | 1,892 | 1,892 | 412 | 457 | 486 | +5.5% | -0.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (22) | (72) | (29) | (1) | (124) | 36 | (38) | (6) | (88) | (96) | 19 | 19 | (12) | (12) | (27) | (27) | (76) | (76) | (97) | (97) | (15) | 7 | (67) | x2,5 | +0.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w legal risk, not allocated | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 1 | 0 | 1 | (0) | 2 | 0 | (0) | 2 | 0 | 0 | 3 | 3 | 0 | 0 | (0) | (0) | 3 | 3 | 0 | 0 | (0) | ns | +51.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | (0) | 0 | 0 | 0 | 2 | 0 | 1 | 3 | 0 | 0 | 0 | 0 | (0) | (0) | 0 | 0 | 0 | 0 | 0 | (5) | 2 | ns | -94.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 268 | 369 | 378 | 493 | 1,508 | 485 | 435 | 446 | 436 | 1,802 | 479 | 479 | 460 | 460 | 434 | 434 | 426 | 426 | 1,798 | 1,798 | 397 | 459 | 421 | -2.9% | -0.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (74) | (97) | (117) | (10) | (299) | (105) | (117) | (128) | (104) | (454) | (129) | (129) | (70) | (70) | (143) | (143) | (56) | (56) | (398) | (398) | (116) | (115) | (123) | -13.8% | -12.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 193 | 272 | 261 | 483 | 1,210 | 380 | 317 | 318 | 332 | 1,348 | 349 | 349 | 390 | 390 | 291 | 291 | 370 | 370 | 1,400 | 1,400 | 281 | 344 | 298 | +2.5% | +3.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (5) | (7) | (6) | (10) | (28) | (9) | (7) | (8) | (7) | (31) | (8) | (8) | (8) | (8) | (7) | (7) | (7) | (7) | (30) | (30) | (6) | (7) | (5) | -26.3% | -2.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 189 | 265 | 255 | 472 | 1,182 | 371 | 310 | 311 | 325 | 1,317 | 341 | 341 | 381 | 381 | 284 | 284 | 363 | 363 | 1,370 | 1,370 | 275 | 337 | 293 | +3.2% | +4.0% | TRUE | TRUE | ||||||||
| o/w loan hedges | (17) | (1) | (1) | 1 | (18) | 1 | 4 | (1) | 1 | 6 | (0) | (0) | (1) | (1) | (2) | (2) | (0) | (0) | 6 | 6 | 0 | 0 | 0 | ||||||||||||
| o/w. Capital markets & investment banking | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 933 | 760 | 662 | 598 | 2,953 | 925 | 884 | 723 | 673 | 3,205 | 1,017 | 1,017 | 860 | 860 | 752 | 752 | 723 | 723 | 3,351 | 3,351 | 995 | 934 | 858 | +14.1% | +4.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w DVA | (8) | (15) | 2 | 6 | (15) | 5 | 37 | 4 | (26) | 20 | (4) | (4) | (3) | (3) | (4) | (4) | (6) | (6) | (16) | (16) | 0 | 0 | 0 | -100.0% | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (686) | (474) | (459) | (480) | (2,099) | (538) | (485) | (508) | (526) | (2,058) | (582) | (582) | (519) | (519) | (517) | (517) | (542) | (542) | (2,160) | (2,160) | (559) | (559) | (544) | +5.1% | +5.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (175) | (2) | 0 | 0 | (177) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 247 | 286 | 203 | 118 | 854 | 386 | 399 | 215 | 147 | 1,147 | 435 | 435 | 341 | 341 | 235 | 235 | 181 | 181 | 1,191 | 1,191 | 436 | 374 | 314 | +33.9% | +3.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (13) | 42 | 15 | (31) | 12 | 1 | 8 | (8) | 3 | 3 | 5 | 5 | (7) | (7) | (2) | (2) | 4 | 4 | (0) | (0) | (16) | (12) | 19 | ns | ns | FALSE | FALSE | 0 | 0 | 0 | 0 | 0 | |||
| o/w legal risk, not allocated | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 0 | 0 | 0 | 0 | 0 | 0 | 0 | (0) | 0 | 0 | 0 | 0 | (0) | (0) | 0 | 0 | 0 | 0 | (0) | (0) | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 234 | 328 | 217 | 87 | 867 | 387 | 407 | 207 | 150 | 1,151 | 440 | 440 | 333 | 333 | 232 | 232 | 185 | 185 | 1,191 | 1,191 | 419 | 362 | 333 | +43.4% | +3.5% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (87) | (39) | (64) | (89) | (279) | (100) | (92) | (68) | (35) | (295) | (126) | (126) | (50) | (50) | (88) | (88) | (15) | (15) | (279) | (279) | (117) | (90) | (93) | +5.1% | -5.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 147 | 289 | 153 | (2) | 587 | 287 | 315 | 139 | 115 | 856 | 314 | 314 | 284 | 284 | 144 | 144 | 170 | 170 | 912 | 912 | 303 | 272 | 240 | +66.8% | +6.5% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (4) | (7) | (4) | (1) | (15) | (7) | (7) | (4) | (3) | (21) | (7) | (7) | (6) | (6) | (3) | (3) | (4) | (4) | (20) | (20) | (7) | (6) | (5) | +73.7% | -3.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 143 | 282 | 149 | (2) | 572 | 280 | 307 | 136 | 112 | 835 | 307 | 307 | 277 | 277 | 141 | 141 | 166 | 166 | 891 | 891 | 296 | 266 | 235 | +66.7% | +6.8% | TRUE | TRUE | ||||||||
| o/w DVA | (6) | (11) | 2 | 4 | (11) | 4 | 27 | 3 | (19) | 15 | (3) | (3) | (2) | (2) | (3) | (3) | (4) | (4) | 15 | 15 | 0 | 0 | 0 | ||||||||||||
| Asset servicing | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 360 | 371 | 472 | 475 | 1,678 | 508 | 517 | 523 | 535 | 2,083 | 522 | 522 | 519 | 519 | 516 | 516 | 543 | 543 | 2,100 | 2,100 | 546 | 563 | 549 | +6.4% | +0.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (281) | (229) | (333) | (360) | (1,203) | (375) | (365) | (376) | (396) | (1,511) | (368) | (368) | (361) | (361) | (359) | (359) | (383) | (383) | (1,471) | (1,471) | (354) | (340) | (361) | +0.7% | -2.6% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w SRF | (44) | 2 | 0 | 0 | (42) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 79 | 142 | 139 | 114 | 475 | 134 | 152 | 147 | 139 | 572 | 153 | 153 | 158 | 158 | 157 | 157 | 160 | 160 | 629 | 629 | 192 | 223 | 188 | +19.5% | +10.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Cost of risk | (0) | (2) | 1 | (7) | (9) | (3) | (9) | (5) | (7) | (24) | 1 | 1 | (0) | (0) | (8) | (8) | (24) | (24) | (31) | (31) | (17) | (11) | (2) | -73.0% | +27.1% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 4 | 7 | 5 | 5 | 20 | 4 | 8 | 6 | 7 | 25 | 6 | 6 | 7 | 7 | 7 | 7 | 7 | 7 | 27 | 27 | 8 | 9 | 0 | -97.9% | +7.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income on other assets | 5 | 0 | (2) | (1) | 2 | (0) | 0 | (0) | (2) | (2) | (0) | (0) | 0 | 0 | (0) | (0) | (1) | (1) | (1) | (1) | (0) | 0 | (1) | x2,1 | -47.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 87 | 147 | 143 | 111 | 489 | 134 | 152 | 147 | 137 | 571 | 160 | 160 | 165 | 165 | 156 | 156 | 143 | 143 | 624 | 624 | 183 | 220 | 185 | +18.8% | +9.3% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Tax | (22) | (38) | (22) | (30) | (112) | (30) | (39) | (39) | (27) | (134) | (49) | (49) | (29) | (29) | (38) | (38) | (34) | (34) | (150) | (150) | (43) | (55) | (48) | +25.7% | +11.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 65 | 109 | 122 | 81 | 377 | 105 | 113 | 109 | 110 | 436 | 111 | 111 | 136 | 136 | 118 | 118 | 109 | 109 | 474 | 474 | 140 | 166 | 138 | +16.5% | +8.5% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Non-controlling interests | (21) | (34) | (38) | (26) | (119) | (34) | (36) | (35) | (35) | (140) | (35) | (35) | (43) | (43) | 79 | 79 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | ns | -100.0% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 44 | 75 | 83 | 55 | 257 | 71 | 77 | 74 | 75 | 296 | 75 | 75 | 93 | 93 | 197 | 197 | 109 | 109 | 474 | 474 | 140 | 166 | 138 | -30.1% | +59.9% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||
| Corporate centre (CC) | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | (253) | (66) | (103) | (262) | (683) | (107) | (267) | (290) | 95 | (570) | (67) | (389) | (51) | (221) | 23 | (229) | (220) | (310) | (315) | (1,149) | (273) | (234) | (253) | ns | -44.6% | TRUE | TRUE | (322) | (170) | (252) | (90) | (834) | |||
| o/w issuer spreads | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w HPSP | 0 | 0 | 230 | 5 | 236 | (0) | (2) | 0 | 0 | (2) | 0 | 0 | (29) | (29) | 5 | 5 | 3 | 3 | (21) | (21) | 0 | 0 | 0 | -100.0% | x11 | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Operating expenses | (110) | 15 | (2) | (44) | (141) | (56) | (15) | (17) | (28) | (116) | (81) | (81) | (25) | (25) | (34) | (34) | (41) | (41) | (181) | (181) | (84) | 12 | (40) | +19.0% | +56.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | (0) | |||
| o/w SRF | (72) | (6) | 0 | 0 | (77) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | (363) | (51) | (105) | (306) | (825) | (163) | (283) | (307) | 67 | (685) | (148) | (470) | (76) | (246) | (11) | (263) | (261) | (351) | (496) | (1,330) | (357) | (222) | (293) | x26,6 | -27.5% | TRUE | TRUE | (322) | (170) | (252) | (90) | (834) | |||
| Cost of risk | 1 | (2) | (2) | (14) | (17) | (11) | (5) | (37) | (6) | (59) | (21) | (21) | (24) | (24) | 2 | 2 | 53 | 53 | 10 | 10 | (19) | 3 | (43) | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| o/w legal risk, not allocated | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | (14) | (19) | (12) | (12) | (58) | (20) | (25) | (19) | (17) | (82) | (22) | 80 | (24) | 117 | (21) | 70 | (605) | 74 | (673) | 340 | 89 | 85 | 90 | ns | x8,2 | TRUE | TRUE | 103 | 141 | 91 | 679 | 1,014 | |||
| Net income on other assets | 0 | 0 | (0) | (3) | (3) | 0 | 24 | 0 | (0) | 23 | 0 | 0 | 0 | 0 | 0 | 0 | (0) | (0) | (0) | (0) | 0 | 0 | (6) | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | (9) | (9) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | (376) | (71) | (119) | (345) | (911) | (194) | (289) | (363) | 44 | (803) | (191) | (410) | (125) | (153) | (30) | (191) | (814) | (225) | (1,160) | (979) | (287) | (134) | (252) | x8,5 | +44.5% | TRUE | TRUE | (219) | (28) | (161) | 589 | 180 | |||
| Tax | 88 | 65 | 65 | 128 | 346 | 82 | 63 | 199 | (7) | 336 | 92 | 133 | 113 | 80 | 82 | 95 | 118 | 116 | 405 | 424 | 117 | 31 | 111 | +35.0% | +20.3% | TRUE | TRUE | 41 | (33) | 13 | (2) | 19 | |||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | (287) | (6) | (55) | (217) | (565) | (112) | (226) | (164) | 37 | (466) | (99) | (277) | (12) | (73) | 52 | (96) | (696) | (109) | (755) | (556) | (170) | (103) | (141) | ns | +61.9% | TRUE | TRUE | (178) | (62) | (148) | 587 | 199 | |||
| Non-controlling interests | (17) | (10) | 0 | (1) | (28) | 5 | (12) | 4 | (19) | (22) | (3) | (3) | (10) | (10) | (4) | (4) | 9 | 9 | (9) | (9) | (9) | (3) | (13) | x3 | -60.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | (305) | (16) | (55) | (218) | (593) | (107) | (238) | (161) | 18 | (488) | (102) | (280) | (22) | (84) | 48 | (100) | (688) | (100) | (764) | (564) | (179) | (106) | (154) | ns | +56.5% | TRUE | TRUE | (178) | (62) | (148) | 587 | 199 | |||
| o/w issuer spreads | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||||||||||
| o/w HPSP | 0 | 0 | 171 | 4 | 175 | (0) | (1) | 0 | 0 | (1) | 0 | 0 | (21) | (21) | 4 | 4 | 2 | 2 | (1) | (1) | 0 | 0 | 0 |
CASA Actual vs Consensus
| CRÉDIT AGRICOLE S.A. QUARTERLY SERIES | ||||||||||
| Crédit Agricole S.A. | ||||||||||
| ACTUAL | Actual vs. Consensus | CONSENSUS | ||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 7,092 | +0.9% | +64 | 14 | 7,028 | 7,027 | 7,188 | 6,893 | ||
| Operating expenses | (3,928) | -0.2% | +7 | 14 | (3,935) | (3,938) | (3,844) | (4,030) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 3,164 | +2.3% | +71 | 14 | 3,093 | 3,104 | 3,167 | 3,010 | ||
| Cost of risk | (585) | +9.4% | -50 | 14 | (535) | (531) | (472) | (624) | ||
| o/w legal risk, not allocated | 0 | n.m. | ||||||||
| Equity affiliates | 105 | -34.0% | -54 | 14 | 159 | 157 | 200 | 94 | ||
| Net income on other assets | 343 | -0.0% | -0 | 14 | 343 | 350 | 353 | 302 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 3,027 | -1.1% | -33 | 14 | 3,060 | 3,071 | 3,211 | 2,888 | ||
| Tax | (706) | -3.8% | +28 | 14 | (734) | (739) | (603) | (836) | ||
| Net gain/(loss) from held-for-sale operations | 0 | -53.8% | -0 | 13 | 0 | 0 | 2 | 0 | ||
| Net income | 2,321 | -0.2% | -5 | 14 | 2,326 | 2,334 | 2,455 | 2,175 | ||
| Non-controlling interests | (330) | +0.2% | -1 | 14 | (330) | (330) | (295) | (370) | ||
| Net income Group share | 1,991 | -0.3% | -6 | 14 | 1,997 | 2,001 | 2,105 | 1,865 | ||
| Asset gathering (AG) - Asset management, insurance & wealth management | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 2,026 | -1.3% | -27 | 14 | 2,053 | 2,050 | 2,117 | 1,977 | ||
| Operating expenses | (902) | -2.8% | +26 | 14 | (928) | (927) | (903) | (952) | ||
| o/w SRF | 0 | n.m. | ||||||||
| Gross operating income | 1,124 | -0.1% | -1 | 14 | 1,125 | 1,133 | 1,165 | 1,067 | ||
| Cost of risk | (7) | -12.1% | +1 | 14 | (7) | (7) | 0 | (18) | ||
| Equity affiliates | 70 | -10.7% | -8 | 14 | 79 | 80 | 100 | 50 | ||
| Net income on other assets | 348 | +1.6% | +6 | 14 | 343 | 350 | 350 | 300 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 1,536 | -0.2% | -3 | 14 | 1,539 | 1,547 | 1,580 | 1,482 | ||
| Tax | (298) | -14.7% | +51 | 14 | (349) | (342) | (274) | (404) | ||
| Net gain/(loss) from held-for-sale operations | 0 | -100.0% | -0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income | 1,238 | +4.1% | +48 | 14 | 1,190 | 1,188 | 1,249 | 1,147 | ||
| Non-controlling interests | (214) | -6.4% | +15 | 14 | (229) | (227) | (203) | (280) | ||
| Net income Group share | 1,024 | +6.6% | +63 | 14 | 961 | 966 | 1,003 | 867 | ||
| AG / Insurance (CA Assurances) | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 704 | -0.9% | -6 | 14 | 710 | 708 | 740 | 658 | ||
| Operating expenses | (100) | -10.4% | +12 | 14 | (112) | (111) | (94) | (129) | ||
| Gross operating income | 604 | +0.9% | +6 | 14 | 598 | 600 | 630 | 549 | ||
| Cost of risk | 0 | n.m. | +0 | 14 | 0 | 0 | 2 | 0 | ||
| Equity affiliates | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income on other assets | (0) | n.m. | -0 | 12 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 604 | +1.1% | +7 | 13 | 597 | 594 | 630 | 549 | ||
| Tax | (110) | -22.7% | +32 | 13 | (142) | (139) | (110) | (168) | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Net income | 494 | +8.6% | +39 | 13 | 455 | 454 | 487 | 426 | ||
| Non-controlling interests | (2) | -51.0% | +2 | 13 | (4) | (3) | 0 | (15) | ||
| Net income Group share | 492 | +9.1% | +41 | 13 | 451 | 451 | 485 | 421 | ||
| AG / Asset management (Amundi) | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 890 | -0.9% | -8 | 14 | 898 | 896 | 925 | 872 | ||
| Operating expenses | (465) | -1.7% | +8 | 14 | (473) | (472) | (463) | (487) | ||
| o/w SRF | 0 | n.m. | ||||||||
| Gross operating income | 424 | -0.1% | -1 | 14 | 425 | 427 | 453 | 406 | ||
| Cost of risk | (2) | -3.0% | +0 | 14 | (2) | (3) | 0 | (5) | ||
| Equity affiliates | 70 | -11.1% | -9 | 13 | 79 | 80 | 100 | 50 | ||
| Net income on other assets | 349 | +1.6% | +6 | 14 | 343 | 350 | 350 | 300 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 841 | -0.3% | -3 | 13 | 844 | 844 | 871 | 823 | ||
| Tax | (171) | -8.9% | +17 | 13 | (188) | (176) | (144) | (241) | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 12 | 0 | 0 | 0 | 0 | ||
| Net income | 670 | +2.1% | +14 | 13 | 656 | 671 | 695 | 597 | ||
| Non-controlling interests | (201) | -5.2% | +11 | 13 | (212) | (210) | (182) | (263) | ||
| Net income Group share | 469 | +5.6% | +25 | 13 | 444 | 453 | 481 | 335 | ||
| AG / Wealth management (CA Indosuez Wealth) | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 433 | -2.5% | -11 | 14 | 444 | 444 | 499 | 421 | ||
| Operating expenses | (336) | -1.9% | +7 | 14 | (343) | (343) | (318) | (389) | ||
| o/w SRF | 0 | n.m. | ||||||||
| Gross operating income | 96 | -4.7% | -5 | 14 | 101 | 99 | 128 | 82 | ||
| Cost of risk | (5) | -3.2% | +0 | 14 | (5) | (4) | 0 | (15) | ||
| Equity affiliates | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income on other assets | (0) | n.m. | -0 | 12 | 0 | 0 | 1 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 91 | -3.8% | -4 | 13 | 95 | 94 | 120 | 82 | ||
| Tax | (17) | -15.3% | +3 | 13 | (20) | (20) | (16) | (30) | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Net income | 74 | -0.8% | -1 | 13 | 75 | 73 | 90 | 66 | ||
| Non-controlling interests | (11) | -6.0% | +1 | 13 | (12) | (12) | (7) | (18) | ||
| Net income Group share | 63 | +0.2% | +0 | 13 | 63 | 63 | 76 | 50 | ||
| French retail banking - LCL | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 1,149 | +5.0% | +55 | 14 | 1,094 | 1,101 | 1,126 | 1,030 | ||
| o/w HPSP | 0 | n.m. | ||||||||
| Operating expenses | (695) | +1.8% | -12 | 14 | (683) | (684) | (618) | (702) | ||
| o/w SRF | 0 | n.m. | ||||||||
| Gross operating income | 454 | +10.3% | +42 | 14 | 411 | 412 | 437 | 377 | ||
| Cost of risk | (128) | +5.6% | -7 | 14 | (121) | (121) | (105) | (132) | ||
| Equity affiliates | 0 | n.m. | 0 | 14 | 0 | 0 | 0 | 0 | ||
| Net income on other assets | 1 | x 2,5 | +1 | 14 | 0 | 0 | 2 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 327 | +12.5% | +36 | 14 | 290 | 289 | 328 | 247 | ||
| Tax | (81) | -0.2% | +0 | 14 | (81) | (82) | (64) | (95) | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income | 245 | +17.4% | +36 | 14 | 209 | 205 | 240 | 183 | ||
| Non-controlling interests | (11) | -8.6% | +1 | 14 | (12) | (9) | (8) | (47) | ||
| Net income Group share | 234 | +19.0% | +37 | 14 | 197 | 195 | 229 | 151 | ||
| International retail banking (IRB) | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 1,000 | -3.6% | -37 | 14 | 1,037 | 1,034 | 1,061 | 1,015 | ||
| Operating expenses | (511) | -3.4% | +18 | 14 | (529) | (523) | (510) | (549) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 489 | -3.7% | -19 | 14 | 508 | 507 | 537 | 479 | ||
| Cost of risk | (63) | -21.4% | +17 | 14 | (80) | (80) | (55) | (108) | ||
| Equity affiliates | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income on other assets | 0 | x 7,8 | +0 | 13 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 12 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 426 | -0.4% | -2 | 14 | 428 | 428 | 475 | 376 | ||
| Tax | (154) | +9.7% | -14 | 14 | (141) | (141) | (118) | (169) | ||
| Net gain/(loss) from held-for-sale operations | 0 | +83.4% | +0 | 13 | 0 | 0 | 1 | 0 | ||
| Net income | 272 | -5.3% | -15 | 14 | 288 | 287 | 315 | 257 | ||
| Non-controlling interests | (62) | +1.4% | -1 | 14 | (61) | (60) | (56) | (70) | ||
| Net income Group share | 211 | -7.1% | -16 | 14 | 227 | 228 | 253 | 200 | ||
| IRB Italy | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 788 | -0.4% | -3 | 13 | 791 | 790 | 809 | 774 | ||
| Operating expenses | (389) | -3.8% | +15 | 13 | (405) | (398) | (390) | (425) | ||
| o/w SRF | 0 | n.m. | ||||||||
| Gross operating income | 399 | +3.2% | +12 | 13 | 386 | 388 | 411 | 356 | ||
| Cost of risk | (50) | -17.2% | +10 | 13 | (60) | (60) | (44) | (80) | ||
| Equity affiliates | 0 | n.m. | 0 | 12 | 0 | 0 | 0 | 0 | ||
| Net income on other assets | 0 | x 1632 | +0 | 12 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 349 | +7.1% | +23 | 13 | 326 | 326 | 366 | 276 | ||
| Tax | (124) | +15.7% | -17 | 12 | (107) | (105) | (88) | (130) | ||
| Net gain/(loss) from held-for-sale operations | 0 | -100.0% | -0 | 11 | 0 | 0 | 0 | 0 | ||
| Net income | 225 | +2.4% | +5 | 12 | 219 | 220 | 239 | 188 | ||
| Non-controlling interests | (51) | +1.5% | -1 | 12 | (50) | (49) | (44) | (60) | ||
| Net income Group share | 174 | +2.7% | +5 | 12 | 170 | 171 | 185 | 144 | ||
| Other IRB entities | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 212 | -13.1% | -32 | 13 | 245 | 245 | 252 | 235 | ||
| Operating expenses | (122) | -1.5% | +2 | 13 | (124) | (124) | (120) | (128) | ||
| Gross operating income | 90 | -25.1% | -30 | 13 | 121 | 121 | 129 | 111 | ||
| Cost of risk | (13) | -34.4% | +7 | 13 | (19) | (20) | (11) | (28) | ||
| Equity affiliates | 0 | n.m. | 0 | 12 | 0 | 0 | 0 | 0 | ||
| Net income on other assets | (0) | n.m. | -0 | 12 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 78 | -23.5% | -24 | 13 | 102 | 100 | 109 | 95 | ||
| Tax | (30) | -16.5% | +6 | 12 | (36) | (36) | (29) | (47) | ||
| Net gain/(loss) from held-for-sale operations | 0 | x 2,8 | +0 | 10 | 0 | 0 | 0 | 0 | ||
| Net income | 48 | -27.6% | -18 | 12 | 66 | 67 | 70 | 60 | ||
| Non-controlling interests | (11) | -0.7% | +0 | 12 | (11) | (10) | (8) | (16) | ||
| Net income Group share | 37 | -33.0% | -18 | 12 | 55 | 55 | 61 | 47 | ||
| Specialised financial services (SFS) | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 874 | -1.9% | -17 | 14 | 890 | 892 | 900 | 866 | ||
| Operating expenses | (472) | -1.1% | +5 | 14 | (478) | (479) | (456) | (499) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 401 | -2.7% | -11 | 14 | 412 | 407 | 440 | 396 | ||
| Cost of risk | (295) | +7.8% | -21 | 14 | (273) | (274) | (246) | (296) | ||
| Equity affiliates | (56) | x 5,9 | -46 | 14 | (9) | (15) | 15 | (22) | ||
| Net income on other assets | (1) | n.m. | -1 | 13 | 0 | 0 | 1 | (1) | ||
| Change in value of goodwill | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 49 | -61.9% | -80 | 14 | 129 | 127 | 172 | 103 | ||
| Tax | (19) | -41.9% | +14 | 14 | (33) | (32) | (24) | (45) | ||
| Net gain/(loss) from held-for-sale operations | 0 | -100.0% | -0 | 13 | 0 | 0 | 1 | 0 | ||
| Net income | 30 | -68.7% | -66 | 14 | 97 | 95 | 133 | 72 | ||
| Non-controlling interests | (21) | +36.9% | -6 | 14 | (15) | (13) | (4) | (39) | ||
| Net income Group share | 9 | -88.5% | -72 | 14 | 81 | 81 | 109 | 61 | ||
| SFS / Consumer credit | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 676 | -2.6% | -18 | 12 | 694 | 696 | 700 | 683 | ||
| Operating expenses | (364) | -0.9% | +3 | 12 | (367) | (366) | (347) | (385) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 312 | -4.5% | -15 | 12 | 327 | 328 | 352 | 310 | ||
| Cost of risk | (254) | +0.7% | -2 | 12 | (252) | (251) | (239) | (271) | ||
| Equity affiliates | (55) | x 5,1 | -44 | 12 | (11) | (15) | 10 | (22) | ||
| Net income on other assets | (1) | n.m. | -1 | 11 | 0 | 0 | 1 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 2 | -96.5% | -61 | 12 | 64 | 60 | 103 | 39 | ||
| Tax | (7) | -60.1% | +10 | 12 | (17) | (15) | (10) | (26) | ||
| Net gain/(loss) from held-for-sale operations | 0 | -100.0% | -0 | 11 | 0 | 0 | 0 | 0 | ||
| Net income | (4) | n.m. | -52 | 12 | 47 | 44 | 80 | 25 | ||
| Non-controlling interests | (21) | +62.8% | -8 | 12 | (13) | (11) | (4) | (25) | ||
| Net income Group share | (25) | n.m. | -60 | 12 | 34 | 32 | 64 | 18 | ||
| SFS / Leasing & factoring | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 198 | +0.6% | +1 | 12 | 196 | 198 | 204 | 172 | ||
| Operating expenses | (108) | -1.6% | +2 | 12 | (110) | (111) | (105) | (114) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 89 | +3.5% | +3 | 12 | 86 | 88 | 93 | 65 | ||
| Cost of risk | (41) | +70.2% | -17 | 12 | (24) | (23) | (21) | (29) | ||
| Equity affiliates | (1) | x 2,5 | -1 | 11 | (0) | 0 | 4 | (5) | ||
| Net income on other assets | (0) | x 4,7 | -0 | 11 | (0) | 0 | 0 | (1) | ||
| Change in value of goodwill | 0 | n.m. | 0 | 10 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 47 | -23.7% | -15 | 12 | 62 | 65 | 69 | 40 | ||
| Tax | (13) | -18.2% | +3 | 12 | (15) | (16) | (10) | (19) | ||
| Net gain/(loss) from held-for-sale operations | 0 | -100.0% | -0 | 10 | 0 | 0 | 0 | 0 | ||
| Net income | 35 | -25.5% | -12 | 12 | 46 | 49 | 52 | 30 | ||
| Non-controlling interests | (0) | -100.0% | +0 | 12 | (0) | 0 | 0 | (0) | ||
| Net income Group share | 35 | -25.5% | -12 | 12 | 46 | 49 | 52 | 30 | ||
| Large customers (LC) - Corporate & investment banking, asset servicing | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 2,297 | +3.8% | +84 | 14 | 2,212 | 2,199 | 2,371 | 2,147 | ||
| o/w loan hedges and DVA | 0 | |||||||||
| Operating expenses | (1,308) | +2.5% | -31 | 14 | (1,277) | (1,266) | (1,240) | (1,421) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 989 | +5.7% | +53 | 14 | 936 | 930 | 1,042 | 887 | ||
| Cost of risk | (50) | +8.0% | -4 | 14 | (46) | (52) | (15) | (66) | ||
| o/w legal risk, not allocated | 0 | |||||||||
| Equity affiliates | 0 | -97.4% | -5 | 14 | 5 | 7 | 8 | 0 | ||
| Net income on other assets | 1 | x 358 | +1 | 14 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 940 | +5.1% | +45 | 14 | 894 | 887 | 980 | 838 | ||
| Tax | (264) | +17.4% | -39 | 14 | (225) | (226) | (199) | (246) | ||
| Net gain/(loss) from held-for-sale operations | 0 | -100.0% | -0 | 13 | 0 | 0 | 1 | 0 | ||
| Net income | 676 | +0.9% | +6 | 14 | 670 | 661 | 756 | 626 | ||
| Non-controlling interests | (10) | -7.0% | +1 | 14 | (11) | (11) | (9) | (13) | ||
| Net income Group share | 666 | +1.1% | +7 | 14 | 659 | 650 | 744 | 613 | ||
| LC - Corporate & investment banking | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 1,748 | |||||||||
| o/w loan hedges and DVA | 0 | |||||||||
| Operating expenses | (947) | |||||||||
| o/w SRF | 0 | |||||||||
| Gross operating income | 801 | |||||||||
| Cost of risk | (48) | |||||||||
| o/w legal risk, not allocated | 0 | |||||||||
| Equity affiliates | (0) | |||||||||
| Net income on other assets | 2 | |||||||||
| Change in value of goodwill | 0 | |||||||||
| Pre-tax income | 754 | |||||||||
| Tax | (216) | |||||||||
| Net gain/(loss) from held-for-sale operations | 0 | |||||||||
| Net income | 539 | |||||||||
| Non-controlling interests | (10) | |||||||||
| Net income Group share | 528 | |||||||||
| o/w. Financing activities | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 889 | +4.5% | +38 | 14 | 851 | 846 | 916 | 825 | ||
| o/w loan hedges | 0 | |||||||||
| Operating expenses | (403) | +5.5% | -21 | 14 | (382) | (378) | (376) | (399) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 486 | +3.4% | +16 | 14 | 470 | 468 | 517 | 447 | ||
| Cost of risk | (67) | +71.4% | -28 | 14 | (39) | (41) | (15) | (62) | ||
| o/w legal risk, not allocated | 0 | |||||||||
| Equity affiliates | (0) | n.m. | -0 | 13 | 0 | 0 | 1 | 0 | ||
| Net income on other assets | 2 | n.m. | +2 | 13 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 421 | -1.6% | -7 | 13 | 428 | 426 | 455 | 397 | ||
| Tax | (123) | +17.2% | -18 | 13 | (105) | (104) | (95) | (127) | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 12 | 0 | 0 | 0 | 0 | ||
| Net income | 298 | -7.7% | -25 | 13 | 323 | 322 | 355 | 295 | ||
| Non-controlling interests | (5) | -28.1% | +2 | 13 | (7) | (7) | (5) | (8) | ||
| Net income Group share | 293 | -7.2% | -23 | 13 | 316 | 317 | 348 | 287 | ||
| o/w. Capital markets & investment banking | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 858 | +7.8% | +62 | 14 | 796 | 786 | 860 | 755 | ||
| o/w DVA | 0 | n.m. | 0 | |||||||
| Operating expenses | (544) | +1.3% | -7 | 14 | (537) | (530) | (513) | (591) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 314 | +21.4% | +55 | 14 | 259 | 253 | 344 | 227 | ||
| Cost of risk | 19 | n.m. | +23 | 14 | (4) | (3) | 0 | (12) | ||
| o/w legal risk, not allocated | 0 | |||||||||
| Equity affiliates | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income on other assets | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 333 | +31.2% | +79 | 13 | 254 | 253 | 344 | 222 | ||
| Tax | (93) | +34.4% | -24 | 13 | (69) | (71) | (56) | (81) | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 12 | 0 | 0 | 0 | 0 | ||
| Net income | 240 | +30.7% | +56 | 13 | 184 | 182 | 265 | 151 | ||
| Non-controlling interests | (5) | +31.6% | -1 | 13 | (4) | (4) | (4) | (5) | ||
| Net income Group share | 235 | +30.7% | +55 | 13 | 180 | 177 | 260 | 147 | ||
| LC - Asset servicing | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | 549 | -2.8% | -16 | 14 | 565 | 560 | 625 | 532 | ||
| Operating expenses | (361) | +0.9% | -3 | 14 | (358) | (352) | (337) | (431) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | 188 | -9.1% | -19 | 14 | 207 | 207 | 243 | 181 | ||
| Cost of risk | (2) | -32.0% | +1 | 14 | (3) | 0 | 0 | (12) | ||
| Equity affiliates | 0 | -96.6% | -4 | 12 | 4 | 6 | 8 | 0 | ||
| Net income on other assets | (1) | n.m. | -1 | 12 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | 185 | -11.7% | -25 | 13 | 210 | 212 | 239 | 181 | ||
| Tax | (48) | -6.1% | +3 | 13 | (51) | (52) | (42) | (58) | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 11 | 0 | 0 | 0 | 0 | ||
| Net income | 138 | -13.5% | -21 | 13 | 159 | 159 | 181 | 137 | ||
| Non-controlling interests | (0) | n.m. | -0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income Group share | 138 | -13.5% | -21 | 13 | 159 | 159 | 181 | 137 | ||
| Corporate centre (CC) | ||||||||||
| Stated | Stated vs. MEAN | MEAN | MEDIAN | MAX | MIN | |||||
| €m | Q3-26 | (%) | €m | # | 3T26 | 3T26 | 3T26 | 3T26 | ||
| Revenues | (253) | -2.0% | +5 | 14 | (258) | (260) | (200) | (310) | ||
| o/w issuer spreads | 0 | |||||||||
| o/w HPSP | 0 | |||||||||
| Operating expenses | (40) | -2.0% | +1 | 14 | (41) | (40) | (30) | (60) | ||
| o/w SRF | 0 | |||||||||
| Gross operating income | (293) | -2.4% | +7 | 14 | (300) | (299) | (250) | (364) | ||
| Cost of risk | (43) | x 7,2 | -37 | 14 | (6) | (7) | 18 | (20) | ||
| o/w legal risk, not allocated | 0 | |||||||||
| Equity affiliates | 90 | +6.8% | +6 | 14 | 84 | 88 | 125 | 31 | ||
| Net income on other assets | (6) | n.m. | -6 | 14 | 0 | 0 | 0 | 0 | ||
| Change in value of goodwill | 0 | n.m. | 0 | 12 | 0 | 0 | 0 | 0 | ||
| Pre-tax income | (252) | +13.5% | -30 | 14 | (222) | (225) | (142) | (261) | ||
| Tax | 111 | +16.6% | +16 | 14 | 95 | 92 | 177 | 50 | ||
| Net gain/(loss) from held-for-sale operations | 0 | n.m. | 0 | 13 | 0 | 0 | 0 | 0 | ||
| Net income | (141) | +11.2% | -14 | 14 | (127) | (133) | (54) | (183) | ||
| Non-controlling interests | (13) | x 6,3 | -11 | 14 | (2) | (5) | 50 | (13) | ||
| Net income Group share | (154) | +19.2% | -25 | 14 | (129) | (131) | (62) | (195) |
GCA stated
| CRÉDIT AGRICOLE GROUP QUARTERLY SERIES - STATED EARNINGS | |||||||||||||||||||||||||||||||||||
| Crédit Agricole Group | |||||||||||||||||||||||||||||||||||
| Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | Proforma Banco BPM | ||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2025 Stated | FY-2025 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | Contrôle Cumul | Contrôle Cumul proforma | T1-25 | T2-25 | T3-25 | T4-25 | 2025 | |||
| Revenues | 8,927 | 9,546 | 9,249 | 8,769 | 36,492 | 9,525 | 9,507 | 9,213 | 9,817 | 38,060 | 10,048 | 9,726 | 9,808 | 9,638 | 9,731 | 9,479 | 9,971 | 9,881 | 39,558 | 38,724 | 10,000 | 10,880 | 10,497 | +10.7% | +3.9% | TRUE | TRUE | (322) | (170) | (252) | (90) | (834) | |||
| Operating expenses | (5,909) | (5,227) | (5,265) | (5,682) | (22,084) | (5,589) | (5,687) | (5,590) | (5,863) | (22,729) | (5,992) | (5,992) | (5,872) | (5,872) | (5,787) | (5,787) | (5,917) | (5,917) | (23,568) | (23,568) | (6,033) | (6,143) | (5,934) | +2.5% | +3.7% | TRUE | TRUE | 0 | 0 | 0 | 0 | (0) | |||
| o/w SRF | (626) | 6 | 0 | 0 | (620) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Gross operating income | 3,018 | 4,319 | 3,984 | 3,088 | 14,408 | 3,936 | 3,819 | 3,623 | 3,954 | 15,332 | 4,056 | 3,734 | 3,936 | 3,766 | 3,944 | 3,692 | 4,054 | 3,964 | 15,990 | 15,156 | 3,967 | 4,737 | 4,564 | +23.6% | +4.3% | TRUE | TRUE | (322) | (170) | (252) | (90) | (834) | |||
| Cost of risk | (548) | (938) | (693) | (762) | (2,941) | (651) | (872) | (801) | (867) | (3,191) | (735) | (735) | (840) | (840) | (869) | (869) | (1,009) | (1,009) | (3,452) | (3,452) | (960) | (862) | (1,014) | +16.7% | +8.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | (0) | |||
| o/w legal risk, not allocated | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Equity affiliates | 108 | 46 | 37 | 73 | 263 | 68 | 74 | 61 | 80 | 283 | 75 | 177 | 56 | 198 | 50 | 140 | (603) | 76 | (423) | 591 | 271 | 183 | 117 | -16.2% | ns | TRUE | TRUE | 103 | 141 | 91 | 679 | 1,014 | |||
| Net income on other assets | 4 | 33 | 69 | (19) | 88 | (7) | (7) | (5) | (20) | (39) | 4 | 4 | 452 | 452 | (0) | (0) | (19) | (19) | 437 | 437 | 27 | (11) | 342 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Change in value of goodwill | 0 | 0 | 0 | 2 | 2 | 0 | 0 | 0 | 4 | 4 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | -97.8% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Pre-tax income | 2,581 | 3,460 | 3,397 | 2,382 | 11,821 | 3,347 | 3,014 | 2,877 | 3,150 | 12,388 | 3,399 | 3,180 | 3,604 | 3,576 | 3,125 | 2,963 | 2,424 | 3,013 | 12,552 | 12,732 | 3,305 | 4,047 | 4,009 | +35.3% | +1.3% | TRUE | TRUE | (219) | (28) | (161) | 589 | 180 | |||
| Tax | (711) | (772) | (810) | (455) | (2,748) | (755) | (762) | (587) | (784) | (2,888) | (1,041) | (1,000) | (615) | (648) | (745) | (732) | (616) | (618) | (3,018) | (2,998) | (1,021) | (1,080) | (958) | +30.9% | +4.5% | TRUE | TRUE | 41 | (33) | 13 | (2) | 19 | |||
| Net gain/(loss) from held-for-sale operations | 2 | 4 | 2 | (10) | (3) | 0 | 0 | 0 | 0 | 0 | (0) | (0) | 0 | 0 | (0) | (0) | (0) | (0) | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income | 1,872 | 2,692 | 2,588 | 1,918 | 9,071 | 2,592 | 2,252 | 2,291 | 2,366 | 9,500 | 2,358 | 2,180 | 2,990 | 2,928 | 2,379 | 2,231 | 1,807 | 2,395 | 9,535 | 9,734 | 2,284 | 2,967 | 3,051 | +36.7% | +0.4% | TRUE | TRUE | (178) | (62) | (148) | 587 | 199 | |||
| Non-controlling interests | (204) | (211) | (204) | (194) | (813) | (208) | (224) | (211) | (217) | (860) | (193) | (193) | (352) | (352) | (63) | (63) | (173) | (173) | (781) | (781) | (187) | (189) | (271) | x4,3 | -9.2% | TRUE | TRUE | 0 | 0 | 0 | 0 | 0 | |||
| Net income Group share | 1,669 | 2,481 | 2,384 | 1,724 | 8,258 | 2,384 | 2,028 | 2,080 | 2,149 | 8,640 | 2,165 | 1,987 | 2,638 | 2,577 | 2,316 | 2,168 | 1,634 | 2,222 | 8,754 | 8,953 | 2,097 | 2,778 | 2,780 | +28.2% | +1.3% | TRUE | TRUE | (178) | (62) | (148) | 587 | 199 | |||
| French retail banking - Regional Banks (100%) | |||||||||||||||||||||||||||||||||||
| €m | Q1-23 Stated | Q2-23 Stated | Q3-23 Stated | Q4-23 Stated | FY-2023 Stated | Q1-24 Stated | Q2-24 Stated | Q3-24 Stated | Q4-24 Stated | FY-2024 Stated | Q1-25 Stated | Q1-25 Stated | Q2-25 Stated | Q2-25 Stated | Q3-25 Stated | Q3-25 Stated | Q4-25 Stated | Q4-25 Stated | FY-2024 Stated | FY-2024 Stated | Q1-26 Stated | Q2-26 Stated | Q3-26 Stated | Q3/Q3 | 2025/2024 | ||||||||||
| Revenues | 3,333 | 3,353 | 3,345 | 3,227 | 13,259 | 3,314 | 3,255 | 3,266 | 3,276 | 13,110 | 3,352 | 3,352 | 3,364 | 3,364 | 3,422 | 3,422 | 3,774 | 3,774 | 13,912 | 13,912 | 3,628 | 3,975 | 3,969 | +16.0% | +6.1% | TRUE | TRUE | ||||||||
| o/w HPSP | 0 | 0 | 118 | 74 | 192 | 41 | 22 | 0 | 0 | 63 | 0 | 0 | (16) | (16) | 0 | 0 | 0 | 0 | (16) | (16) | 0 | 0 | 0 | ns | ns | TRUE | TRUE | ||||||||
| Operating expenses | (2,554) | (2,446) | (2,328) | (2,485) | (9,813) | (2,484) | (2,560) | (2,409) | (2,503) | (9,956) | (2,530) | (2,530) | (2,690) | (2,690) | (2,434) | (2,434) | (2,598) | (2,598) | (10,252) | (10,252) | (2,607) | (2,743) | (2,534) | +4.1% | +3.0% | TRUE | TRUE | ||||||||
| o/w SRF | (113) | 2 | 0 | 0 | (111) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | ||||||||
| Gross operating income | 779 | 907 | 1,018 | 742 | 3,446 | 830 | 694 | 857 | 773 | 3,155 | 822 | 822 | 674 | 674 | 988 | 988 | 1,176 | 1,176 | 3,660 | 3,660 | 1,021 | 1,232 | 1,436 | +45.3% | +16.0% | TRUE | TRUE | ||||||||
| Cost of risk | (172) | (405) | (254) | (321) | (1,152) | (247) | (444) | (364) | (263) | (1,319) | (319) | (319) | (397) | (397) | (376) | (376) | (379) | (379) | (1,471) | (1,471) | (408) | (387) | (420) | +11.8% | +11.6% | TRUE | TRUE | ||||||||
| o/w legal risk, not allocated | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | |||||||||
| Equity affiliates | 7 | 0 | 1 | (0) | 9 | 5 | 2 | 0 | 1 | 8 | 6 | 6 | 1 | 1 | 0 | 0 | 11 | 11 | 17 | 17 | 7 | 5 | (4) | ns | x2,3 | TRUE | TRUE | ||||||||
| Net income on other assets | 1 | 4 | 0 | (1) | 5 | 2 | 1 | 0 | (2) | 1 | 3 | 3 | 1 | 1 | (1) | (1) | (3) | (3) | (1) | (1) | 29 | (3) | 0 | ns | ns | TRUE | TRUE | ||||||||
| Change in value of goodwill | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 4 | 4 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | -97.8% | TRUE | TRUE | ||||||||
| Pre-tax income | 616 | 507 | 765 | 420 | 2,308 | 589 | 253 | 493 | 513 | 1,849 | 511 | 511 | 278 | 278 | 611 | 611 | 804 | 804 | 2,205 | 2,205 | 649 | 847 | 1,012 | +65.5% | +19.3% | TRUE | TRUE | ||||||||
| Tax | (196) | (93) | (178) | (85) | (551) | (147) | (44) | (122) | (110) | (423) | (170) | (170) | (96) | (96) | (160) | (160) | (232) | (232) | (659) | (659) | (228) | (209) | (258) | +61.6% | +55.7% | TRUE | TRUE | ||||||||
| Net gain/(loss) from held-for-sale operations | 0 | 0 | (0) | (0) | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ns | ns | TRUE | TRUE | ||||||||
| Net income | 420 | 413 | 587 | 336 | 1,756 | 442 | 209 | 371 | 404 | 1,425 | 341 | 341 | 182 | 182 | 451 | 451 | 572 | 572 | 1,546 | 1,546 | 421 | 638 | 753 | +66.9% | +8.5% | TRUE | TRUE | ||||||||
| Non-controlling interests | 0 | (0) | (0) | 0 | (0) | (0) | (1) | (1) | (1) | (2) | 0 | 0 | (0) | (0) | (0) | (0) | (1) | (1) | (2) | (2) | 1 | (4) | 3 | ns | -21.0% | TRUE | TRUE | ||||||||
| Net income Group share | 420 | 413 | 587 | 336 | 1,756 | 442 | 208 | 371 | 403 | 1,423 | 341 | 341 | 182 | 182 | 451 | 451 | 571 | 571 | 1,545 | 1,545 | 421 | 634 | 756 | +67.6% | +8.5% | ||||||||||
| o/w HPSP | 0 | 0 | 88 | 55 | 142 | 30 | 17 | 0 | 0 | 47 | 0 | 0 | (12) | (12) | 0 | 0 | 0 | 0 | (12) | (12) | 0 | 0 | 0 |
Capital
| CAPITAL : KEY FIGURES AND RATIOS (1) | |||||||||||||||
| Crédit Agricole S.A. | |||||||||||||||
| €bn | 2023-03-31 | 2023-06-30 | 2023-09-30 | 2023-12-31 | 2024-03-31 | 2024-06-30 | 2024-09-30 | 2024-12-31 | 2025-03-31 | 31/06/2025 | 2025-09-30 | 2025-12-31 | 2026-03-31 | 2026-06-30 | 2026-09-30 |
| Regulatory capital after adjustements | |||||||||||||||
| Common Equity Tier 1 | 42.7 | 43.6 | 45.2 | 46 | 46.5 | 46.2 | 47.2 | 48.5 | 49.1 | 48.3 | 48.2 | 49.3 | 49.2 | 49.0 | 48.7 |
| Additional T1 | 7.4 | 7.4 | 7.5 | 5.7 | 7.1 | 7.1 | 5.9 | 7.3 | 8.7 | 8.3 | 8.4 | 7.9 | 7.9 | 7.8 | 8.5 |
| Tier 1 capital | 50.2 | 50.9 | 52.7 | 51.3 | 53.6 | 53.4 | 53.1 | 55.8 | 57.8 | 56.6 | 56.5 | 57.2 | 57.1 | 56.8 | 57.2 |
| Tier 2 capital | 15.7 | 15.3 | 16.2 | 15.4 | 16.4 | 16.9 | 16.7 | 16.4 | 16.8 | 15.7 | 15.3 | 15.0 | 16.0 | 16.1 | 15.7 |
| Total capital | 65.9 | 66.2 | 68.9 | 66.7 | 70.0 | 70.3 | 69.8 | 72.2 | 74.6 | 72.3 | 71.8 | 72.2 | 73.1 | 72.9 | 72.9 |
| RWAs | |||||||||||||||
| Credit risk (incl. clearing houses) | 316.0 | 321.5 | 328.0 | 331.0 | 335.7 | 340.8 | 345.0 | 356.7 | 325.7 | 328.6 | 336.5 | 343.7 | 350.3 | 354.6 | 353.3 |
| Credit Value Adjustment (CVA) | 4.4 | 5.2 | 5.1 | 5.2 | 5.1 | 4.7 | 4.9 | 4.9 | 10.6 | 9.1 | 8.7 | 8.4 | 9.2 | 8.7 | 8.3 |
| Market risk | 10.9 | 12.8 | 12.4 | 12.7 | 11.7 | 12.7 | 11.4 | 11.7 | 12.8 | 12.4 | 12.8 | 12.1 | 13.5 | 11.7 | 12.8 |
| Operational risk | 36.8 | 37.5 | 38.5 | 38.6 | 40.2 | 40.9 | 41.0 | 42.0 | 55.6 | 55.6 | 55.6 | 55.0 | 59.6 | 59.9 | 59.9 |
| Total RWAs | 368.1 | 377.0 | 383.9 | 387.5 | 392.7 | 399.2 | 402.3 | 415.2 | 404.7 | 405.7 | 413.6 | 419.2 | 432.6 | 434.8 | 434.2 |
| Solvency ratios | |||||||||||||||
| Common Equity Tier 1 ratio | 11.6% | 11.6% | 11.8% | 11.8% | 11.8% | 11.6% | 11.7% | 11.7% | 12.1% | 11.9% | 11.7% | 11.8% | 11.4% | 11.3% | 11.2% |
| Tier 1 ratio | 13.6% | 13.5% | 13.7% | 13.2% | 13.6% | 13.4% | 13.2% | 13.4% | 14.3% | 14.0% | 13.7% | 13.6% | 13.2% | 13.1% | 13.2% |
| Total solvency ratio | 17.9% | 17.6% | 17.9% | 17.2% | 17.8% | 17.6% | 17.3% | 17.4% | 18.4% | 17.8% | 17.4% | 17.2% | 16.9% | 16.8% | 16.8% |
| Crédit Agricole Group | |||||||||||||||
| €bn | 2023-03-31 | 2023-06-30 | 2023-09-30 | 2023-12-31 | 2024-03-31 | 2024-06-30 | 2024-09-30 | 2024-12-31 | 2025-03-31 | 31/06/2025 | 2025-09-30 | 2025-12-31 | 2026-03-31 | 2026-06-30 | 2026-09-30 |
| Regulatory capital after adjustements | |||||||||||||||
| Common Equity Tier 1 | 102.9 | 104.7 | 106.0 | 106.9 | 108.2 | 108.8 | 110.3 | 112.2 | 113.0 | 114.1 | 115.7 | 115.6 | 117.7 | 118.5 | 119.0 |
| Additional T1 | 7.4 | 7.3 | 7.5 | 5.7 | 7.1 | 7.2 | 5.9 | 7.3 | 8.7 | 8.4 | 8.5 | 8.0 | 8.0 | 8.1 | 8.8 |
| Tier 1 capital | 110.3 | 112.1 | 113.5 | 112.6 | 115.3 | 116.0 | 116.3 | 119.5 | 121.7 | 122.5 | 124.1 | 123.6 | 125.7 | 126.6 | 127.8 |
| Tier 2 capital | 16.5 | 16.0 | 17.0 | 16.2 | 17.2 | 17.6 | 17.5 | 17.3 | 17.7 | 16.6 | 16.3 | 16.5 | 17.4 | 17.6 | 17.1 |
| Total capital | 126.8 | 128.1 | 130.4 | 128.9 | 132.5 | 133.6 | 133.8 | 136.9 | 139.4 | 139.1 | 140.4 | 140.1 | 143.1 | 144.2 | 144.9 |
| RWAs | |||||||||||||||
| Credit risk (incl. clearing houses) | 507.8 | 515.8 | 525.2 | 528.8 | 536.3 | 544.7 | 553.7 | 569.9 | 533.0 | 542.6 | 552.7 | 558.9 | 576.0 | 577.5 | 576.7 |
| Credit Value Adjustment (CVA) | 4.4 | 5.2 | 5.1 | 5.2 | 5.1 | 4.8 | 5.0 | 5.1 | 10.7 | 9.9 | 8.7 | 8.5 | 9.3 | 8.8 | 8.4 |
| Market risk | 11.4 | 13.3 | 12.9 | 13.3 | 12.2 | 13.3 | 11.9 | 12.2 | 13.3 | 13.0 | 13.4 | 12.5 | 14.1 | 12.6 | 13.9 |
| Operational risk | 60.7 | 61.5 | 62.2 | 62.5 | 64.2 | 64.9 | 65.2 | 66.1 | 83.5 | 83.5 | 83.5 | 82.8 | 88.7 | 88.9 | 88.9 |
| Total RWAs | 584.3 | 595.8 | 605.5 | 609.9 | 617.8 | 627.7 | 635.9 | 653.4 | 640.6 | 649.0 | 658.3 | 662.7 | 688.2 | 687.8 | 687.9 |
| Solvency ratios | |||||||||||||||
| Common Equity Tier 1 ratio | 17.6% | 17.6% | 17.5% | 17.5% | 17.5% | 17.3% | 17.4% | 17.2% | 17.3% | 17.3% | 17.3% | 17.3% | 17.1% | 17.2% | 17.3% |
| Tier 1 ratio | 18.9% | 18.8% | 18.7% | 18.5% | 18.7% | 18.5% | 18.3% | 18.3% | 18.7% | 18.6% | 18.6% | 18.5% | 18.3% | 18.4% | 18.6% |
| Total solvency ratio | 21.7% | 21.5% | 21.5% | 21.1% | 21.4% | 21.3% | 21.0% | 21.0% | 21.5% | 21.1% | 21.0% | 20.9% | 20.8% | 21.0% | 21.1% |
| (1) Before 1st January 2025: CRR2 phased-in ratios; after 1st January 2025: CRR3 phased-in ratios |
trimestre et des 9 premiers mois 2026
Bull 5
Bear 0
Results
Montrouge, le 30 octobre 2026
1/36 RÉSULTATS ÉLEVÉS, ACCÉLÉRATION DU DÉVELOPPEMENT EN EUROPE
CREDIT AGRICOLE S.A. GROUPE CREDIT AGRICOLE En m€ T3 2026 Var. T3/T3 T3 2026 Var.T3/T3 Revenus 7 092 +7,5% 10 497 +10,7% Charges -3 928 +2,4% -5 934 +2,5% Résultat Brut d’Exploitation 3 164 +14,6% 4 564 +23,6% Coût du risque -585 +19,6% -1 014 +16,7% RNPG 1 991 +11,0% 1
2 780 +23,0% 1 COEX 55,4% -2,8 pp 56,5% -4,5 pp RÉSULTATS TRIMESTRIELS ÉLEVÉS
- Hausse des revenus (+7,5%) et fort effet ciseaux positif (+5,1 pp)
- Coût du risque maîtrisé (Groupe Crédit Agricole : 31 points de base sur encours ; Crédit Agricole S.A. : 39 points de base sur encours)
- Rentabilité stable et élevée avec un retour sur fonds propres tangibles de 14,2% SOLIDITÉ FINANCIÈRE
- Faible impact de l’environnement de marché sur la solvabilité (Ratio CET1 du Groupe Crédit Agricole à 17,3% ; Crédit Agricole S.A. à 11,2%)
- Équilibres de liquidité solides (réserves de liquidité du Groupe Crédit Agricole à 491 Md€) ACTIVITÉ SOUTENUE, ACCÉLÉRATION DE LA CONQUÊTE DIGITALE
- Conquête de 1,8 m de nouveaux clients depuis le début de l’année
- Accélération de la transformation digitale des parcours bancaires pour les particuliers et les professionnels
- Activité dynamique sur les métiers de gestion de l’épargne et des assurances et en banque de financement et d’investissement ; production de crédit toujours très dynamique en Italie, ralentissement du crédit habitat en France et environnement du marché automobile toujours très défavorable pour les activités de la mobilité ACCELERATION DU DEVELOPPEMENT EN EUROPE
- Lancement de CA Deutschland, banque universelle en Allemagne, et poursuite du déploiement de CA Savings, plateforme digitale d’épargne européenne
- Projet d’acquisition de la banque IKB, acteur de référence du financement du Mittelstand allemand
- Lancement de CA Capital Naturel, nouveau métier dédié à la préservation, la régénération et la valorisation des écosystèmes ; premières initiatives sur la filière Forêts
- Lancement de CA AI, l’entreprise IA du Groupe, et partenariat avec Mistral et Prisme.ai
1 Evolutions du RNPG retraitées des impacts suivants : plus-value liée à la déconsolidation d’Amundi US (+304 m€ et +307 m€ pour CASA et GCA respectivement au T2-2025) ; annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander pour +79 m€ au T3-25 ; plus- value liée à l’introduction en bourse de SBI FM (+205 m€ et +210 m€ pour CASA et GCA respectivement au T3-2026)
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026 Montrouge, le 30 octobre 2026
2/36
Eric Vial,
Président de la SAS Rue La Boétie et Président du Conseil d’administration de Crédit Agricole S.A.
« À quoi sert notre solidité ? À répondre présent quand nos clients en ont le plus besoin : les agriculteurs confrontés aux difficultés, les clients touchés par les incendies, les professionnels dont l’outil de travail a été dégradé. Être là dans les moments difficiles, agir concrètement aux côtés de nos clients et des territoires : c’est toute l’utilité de notre modèle de banque universelle de proximité ».
Olivier Gavalda, Directeur général de Crédit Agricole S.A.
« Nous publions une performance opérationnelle élevée ce trimestre et poursuivons le déploiement de notre plan stratégique ACT 2028. Nous accélérons notre développement en Europe avec la création de CA Deutschland et le projet d’acquisition de IKB, acteur de référence du financement du Mittelstand allemand. Avec la création de CA Capital Naturel, nous conjuguons préservation de la nature et création de valeur économique, en nous appuyant sur les expertises et l’ancrage territorial du Groupe. Enfin, le lancement opérationnel de CA Artificial Intelligence et nos partenariats avec Mistral et Prisme.ai nous permettent d’accélérer notre transformation et de contribuer à l’émergence d’un écosystème européen performant, au service de notre autonomie stratégique ».
Ce communiqué de presse commente les résultats de Crédit Agricole S.A. ainsi que ceux du Groupe Crédit Agricole, qui regroupe les entités de
Crédit Agricole S.A. et les Caisses régionales de Crédit Agricole, lesquelles détiennent 62,8% de Crédit Agricole S.A.
Toutes les données financières sont désormais systématiquement présentées en publié, pour les résultats du Groupe Crédit Agricole, de Crédit Agricole
S.A. et des métiers, tant pour le compte de résultat que pour les ratios de rentabilité.
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
3/36
Groupe Crédit Agricole
Activité du Groupe
L’activité commerciale du Groupe reste soutenue ce trimestre dans l’ensemble de ses métiers, avec une
dynamique de conquête de clientèle de très bon niveau. Sur le troisième trimestre 2026, le Groupe enregistre
ainsi 573 000 nouveaux clients en banque de proximité, dont 429 000 en France et 144 000 à l’international
(Italie, Pologne, Égypte et Ukraine), portant ainsi le total de conquête à 1,8 million de nouveaux clients sur les
neuf premiers mois de l’année 2026.
Le Groupe accélère sa transformation digitale avec les lancements des offres L by LCL pour les particuliers
(après le lancement de L by LCL pro en janvier 2026) et pro by CA ainsi que l’entrée en relation 100% digital
pour les majeurs et les mineurs en Caisses Régionales. BforBank se positionne en plateforme digitale recentrée
sur l’épargne et poursuit sa rentabilisation, et Crédit Agricole Italia affiche 38% d’acquisition digitale sur la
conquête du trimestre.
Au 30 septembre 2026, en banque de détail, l’encours de collecte bilan atteint 848 milliards d’euros, en
progression de +1,1% sur un an en France et en Italie (+0,9% pour les Caisses régionales et LCL, et +2,1% en
Italie). Les encours de crédits s’élèvent à 907 milliards d’euros, en hausse de +2,0% sur un an sur ces mêmes
zones (+1,9% pour les Caisses régionales et LCL, et +3,2% en Italie). En France, la production de crédits
habitat ralentit de -4% par rapport au troisième trimestre 2025 dans le contexte de hausse des taux. Sur le
segment des entreprises, l’activité est globalement en hausse, de +4% par rapport à la même période en 2025,
et contrastée selon les réseaux. En Italie, la production est dynamique, en hausse de +17% sur un an, portée
par les entreprises (+26%) et la poursuite de la reprise du crédit habitat (+9%) dans un marché concurrentiel.
En gestion d’actifs, la collecte nette atteint un niveau élevé (+46 milliards d’euros hors transferts d’une partie
du mandat avec une grande institution pour la JV indienne SBI FM), portée par les actifs moyen-long terme, et
équilibrée entre clients institutionnels et retail. En assurance, la collecte brute épargne/retraite s’élève à 9,4
milliards d’euros (+5% par rapport au troisième trimestre 2025). La collecte nette s’élève à +3,2 milliards
d’euros, équilibrée entre Euro et UC. En assurance dommage, la performance est tirée par les évolutions
tarifaires, les effets périmètre et la croissance du portefeuille à 18,3 millions de contrats à fin septembre 2026
(+6,4%
2
sur un an). Au total, les encours sous gestion du pôle gestion d’actifs et assurances atteignent 3 299
milliards d’euros (+10,9% sur un an), dont 2 579 milliards d’euros en gestion d’actifs, 396 milliards d’euros en
assurance-vie et 324 milliards d’euros en gestion de fortune.
Chez CAPFM, le marché automobile est toujours très défavorable et pèse sur l’activité de revente des véhicules
d’occasion, l’activité sur la location courte durée est en baisse sensible. Pour les activités de CAL&F, le crédit-
bail enregistre une hausse de la production de +3,8% par rapport au troisième trimestre 2025, portée en France
par les énergies renouvelables et à l’international par l’intégration de Merca Leasing. En affacturage, la
production est en forte progression en France, et affiche une bonne performance en Italie et en Espagne.
La dynamique est toujours bien orientée ce trimestre pour le pôle Grande Clientèle. Les revenus de la Banque
de financement et d’investissement augmentent de +10,4% par rapport au troisième trimestre 2025 et atteignent
1 748 millions d’euros. Les revenus de la Banque de Marché et d’Investissement sont en hausse à 858 millions
d’euros (+14,1% par rapport au troisième trimestre 2025), tirés par la banque d’investissement (+42,4%) grâce à une
excellente performance des activités structurés actions et ECM. La performance de FICC (+8,3%) bénéficie d’un bon
dynamisme commercial tirant profit du contexte de hausse de taux. Les revenus de la Banque de Financement
s’établissent à 889 millions d’euros (+7,1% par rapport au troisième trimestre 2025) tirés par la banque commerciale
sur l’ensemble des activités Corporate and Leveraged Finance et sur les activités de Transaction Banking (Trade
Finance et Cash Management).
2 A périmètre constant : +2,6% sur le portefeuille dommages
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
4/36
Enfin, les services financiers aux institutionnels maintiennent un niveau élevé d’encours conservés (6 161
milliards d’euros) et administrés (3 829 milliards d’euros), soutenu par la conquête de nouveaux clients et des
effets marché favorables. Les volumes de règlement-livraison sont en forte hausse dans un contexte 2026 de
volatilité accrue. Un projet d’extension du partenariat d’Asset Servicing au Luxembourg avec Edmond de
Rothschild est annoncé.
Crédit Agricole Savings
En avril 2026, Crédit Agricole a lancé Crédit Agricole Savings en Allemagne, première étape de son développement,
suivie en septembre du lancement de l’application, puis en octobre de l’extension dans deux pays européens,
Belgique et Pays-Bas.
Crédit Agricole Deutschland
En octobre 2026, Crédit Agricole lance Crédit Agricole Deutschland, une nouvelle banque universelle destinée aux
particuliers en Allemagne, qui s’appuie sur plus de 70 ans de présence du Groupe dans le pays et sur une base
existante d’environ un million de clients. Conçue selon une approche digitale enrichie par l’intelligence artificielle et
complétée par un accompagnement humain, elle propose dans un premier temps des services de banque au
quotidien et une offre centrée sur l’épargne.
Lancement de Crédit Agricole Capital Naturel
Crédit Agricole affirme son positionnement dans le domaine du capital naturel avec la création de Crédit Agricole
Capital Naturel, nouveau métier dédié à la préservation, la régénération et la valorisation du capital naturel.
La forêt en sera la première verticale opérationnelle, avec deux initiatives majeures à l’échelle européenne :
- une prise de participation majoritaire dans EcoTree, acteur français de référence de la gestion durable des forêts et présent dans cinq pays européens. Avec une base de 100 000 clients particuliers et 2 000 entreprises, EcoTree gère aujourd’hui durablement plus de 1 600 hectares d’écosystèmes forestiers. Cette acquisition permettra à Crédit Agricole Capital Naturel de proposer aux entreprises et aux particuliers une offre complète d’expertise, d’ingénierie et de services dans le domaine forestier,
- le lancement du fonds « Amundi Arbora Nova » destiné aux investisseurs institutionnels, avec l’ambition de mobiliser à terme 200 millions d’euros pour des projets de restauration et de reforestation en France et en Europe. La création de Crédit Agricole Capital Naturel s’inscrit pleinement dans le Plan Moyen Terme ACT 2028, qui prévoit le déploiement par le Groupe d’une initiative stratégique consacrée au capital naturel et destinée à couvrir l’ensemble de sa chaîne de valeur. À terme, Crédit Agricole Capital Naturel entend élargir son offre pour accompagner les clients du Groupe sur d’autres enjeux liés au changement climatique et à la préservation des ressources naturelles, notamment l’eau, la biodiversité ou les sols.
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
5/36 Résultats du Groupe Au troisième trimestre 2026, le résultat net part du Groupe du Groupe Crédit Agricole ressort à 2 780 millions d’euros, en hausse de +28,2% par rapport au troisième trimestre 2025, bénéficiant d’une forte progression du résultat brut d’exploitation (+23,6%). Retraité de l’annulation des intérêts minoritaires au titre du rachat des minoritaires de Santander (+79 m€ au T3-25) et de la plus-value liée à l’introduction en bourse de SBI FM (+210 m€ au T3-2026), la hausse du résultat net part du Groupe s’élève à +23,0%.
Résultats consolidés du Groupe Crédit Agricole au T3 et au 9M 2026 En m€ T3-26 T3-25 ∆ T3/T3
9M-26 9M-25 ∆ 9M/9M Produit net bancaire 10 497 9 479 +10,7%
31 378 28 843 +8,8% Charges d'exploitation (5 934) (5 787) +2,5%
(18 110) (17 651) +2,6% Résultat brut d'exploitation 4 564 3 692 +23,6% 13 268 11 192 +18,5% Coût du risque de crédit (1 014) (869) +16,7% (2 836) (2 443) +16,1% Sociétés mises en équivalence 117 140 (16,2%) 572 515 +11,0% Gains ou pertes sur autres actifs 342 (0) ns 358 456 (21,6%) Variation de valeur des écarts d'acquisition - 0 ns
- 0 ns Résultat avant impôt 4 009 2 963 +35,3%
11 361 9 720 +16,9% Impôt (958) (732) +30,9% (3 059) (2 380) +28,5% Rés. net des activ. arrêtées ou en cours de cession 0 (0) ns 0 0 ns Résultat net 3 051 2 231 +36,7% 8 302 7 339 +13,1% Intérêts minoritaires (271) (63) x 4,3 (648) (608) +6,6% Résultat net part du Groupe 2 780 2 168 +28,2%
7 654 6 732 +13,7% Coefficient d'exploitation (%) 56,5% 61,0% -4,5 pp
57,7% 61,2% -3,5 pp
Au troisième trimestre 2026, le produit net bancaire s’élève à 10 497 millions d'euros, en hausse de +10,7%
par rapport au troisième trimestre 2025, bénéficiant d’une très forte hausse de la marge d’intermédiation des
caisses régionales (+41% par rapport au troisième trimestre 2025). Les charges d’exploitation s’établissent à
-5 934 millions d’euros, en hausse de +2,5% sur un an, permettant d’afficher un effet ciseau positif de +8,2
points de pourcentage. Ainsi, le résultat brut d’exploitation s’élève à 4 564 millions d’euros, en hausse de
+23,6% par rapport au troisième trimestre 2025 avec un coefficient d’exploitation à 56,5%, en amélioration
de -4,5 points de pourcentage par rapport au troisième trimestre 2025.
Le coût du risque de crédit s’élève à -1 014 millions d’euros, en augmentation de +16,7% par rapport au
troisième trimestre 2025. Il se décompose en une dotation nette de -761 millions d’euros correspondant au coût
du risque avéré (niveau 3) et une dotation nette de -213 millions d’euros sur les encours sains (niveau 1 et 2). A
noter, également, une dotation nette de -39 millions d’euros sur les risques autres. Les niveaux de
provisionnement ont été déterminés en tenant compte de plusieurs scénarios économiques pondérés, et en
appliquant des ajustements forfaitaires sur des portefeuilles sensibles. Les scénarios économiques pondérés du
troisième trimestre 2026 sont restés inchangés par rapport au deuxième trimestre avec un scénario central (PIB
à +0,9% en France en 2026, +0,9% en 2027), un scénario défavorable (PIB à +0,3% en France en 2026 et -0,6%
en 2027) et un scénario adverse (PIB à -1,2% en France en 2026 et -1,5% en 2027). Le
coût du risque sur encours
3
atteint 31 points de base sur quatre trimestres glissants et 32 points de base
3 Le coût du risque sur encours (en points de base) sur quatre trimestres glissants est calculé sur la base du coût du risque des quatre derniers trimestres auquel est rapporté la moyenne des encours de début de période des quatre derniers trimestres
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
6/36
en vision trimestrielle annualisée
4
(respectivement en dégradation de 1 point de base et 4 points de base par
rapport au deuxième trimestre 2026).
Le résultat avant impôt s’établit à 4 009 millions d'euros, en hausse de +35,3% par rapport au troisième
trimestre 2025. Il intègre la contribution des sociétés mises en équivalence pour 117 millions d’euro. La
charge d’impôt est de -958 millions d’euros, en hausse de +30,9% sur la période.
Le résultat net avant intérêts minoritaires s’établit à 3 051 millions d’euros, en progression de +36,7% sur
un an. Les intérêts minoritaires augmentent de 208 millions d’euros en raison de l’effet base lié à l’annulation
des intérêts minoritaires au titre de la reprise des minoritaires de Santander au troisième trimestre 2025, et à la
plus-value liée à l’introduction en bourse de SBI FM ce trimestre.
Sur les neuf premiers mois 2026, le résultat net part du Groupe est de 7 654 millions d'euros, contre 6 732
millions d'euros sur les neuf premiers mois 2025, soit une hausse de +13,7% et de +15,9% retraité de la plus-
value liée à la déconsolidation d’Amundi US (+307 m€ au T2-2025), et de la plus-value liée à l’introduction en
bourse de SBI FM (+210 m€ au T3-2026).
Le
produit net bancaire s’élève à 31 378 millions d’euros
, en hausse de
+8,8%
sur les neuf premiers mois 2026
par rapport aux neuf premiers mois 2025.
Les
charges d’exploitation
s’élèvent à -18 110 millions d’euros, en hausse de +2,6 % par rapport aux neuf premiers
mois 2025
.
Le coefficient d’exploitation
s’établit à 57,7% en amélioration de -3,5 points de pourcentage sur
un an.
Le
résultat brut d’exploitation
atteint ainsi 13 268 millions d’euros, en hausse de +18,5 % par rapport aux
neufs premiers mois 2025.
Le coût du risque sur les neuf premiers mois 2026 s’élève à -2 836 millions d’euros, dont -345 millions d’euros
de coût du risque sur encours sains (niveau 1 et 2), -2 381 millions d’euros de coût du risque avéré (niveau 3)
et -110 millions d’euros de risques autres, soit une hausse de +16,1% par rapport aux neuf premiers mois 2025.
Au 30 septembre 2026, les indicateurs de risque confirment la qualité de l’actif du Groupe Crédit Agricole
et du niveau de couverture de ses risques. Le taux de créances douteuses demeure bas à 2,3%
5
. Le stock
de provisions s’élève à 23,2 milliards d’euros à fin septembre 2026 (dont 13,3 milliards pour les Caisses
régionales), dont 41% de provisions sur encours sains (47% pour les Caisses régionales). La gestion prudente
de ce stock de provisions permet au Groupe Crédit Agricole de présenter un taux de couverture global des
créances douteuses élevé à 78,9%
5
à fin septembre 2026.
Le résultat net sur autres actifs s’établit à 358 millions sur les neuf premiers mois 2026, intégrant la plus-
value liée à l’introduction en bourse de SBI FM, contre 456 millions d’euros sur les neuf premiers mois 2025 qui
intégrait la plus-value liée à la déconsolidation d’Amundi US. Le résultat avant impôt, activités cédées et
minoritaires ressort en hausse de +16,9%, à 11 361 millions d’euros. La charge d’impôt s’élève à -3 059
millions d’euros, en hausse de +28,5 %.
Le résultat net avant minoritaires affiche ainsi une hausse de +13,1%. Les intérêts minoritaires
s’établissent à - 648 millions d’euros sur les neuf premiers mois 2026, soit une hausse de +6,6%.
4 Le coût du risque sur encours (en point de base) annualisé est calculé sur la base du coût du risque du trimestre multiplié par quatre auquel est rapporté l’encours de début de période du trimestre 5 Le taux de créances douteuses et le taux de couverture du Groupe Crédit Agricole estimés après la cession des dossiers ayant fait l’objet de la migration technique s’élèvent respectivement à 2,3% et 79,6% à fin septembre 2026
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
7/36
Caisses régionales
La conquête brute s’établit à +317 000 nouveaux clients sur le trimestre. La part des clients utilisant les outils
digitaux est en hausse. Les parts de marché de crédit (total crédits) s’élèvent à 23% (à fin juillet 2026, source Banque
de France), en hausse de +0,3 point de pourcentage par rapport à juillet 2025. La production de crédit est en
légère baisse de -0,8% par rapport au troisième trimestre 2025, en lien avec le repli sur le crédit habitat (-1,3%)
dans un marché en ralentissement. Le taux moyen à la production des crédits habitat atteint 3,20%
6
. Le taux global
du stock sur l’ensemble des crédits s’améliore de +19 points de base sur un an. Les encours de crédits atteignent
668 milliards d’euros à fin septembre 2026, en hausse de +2,1% sur un an et en progression sur tous les marchés.
Les encours de collecte affichent une hausse de +2,9% sur un an pour atteindre 958 milliards d’euros à fin
septembre 2026. Cette croissance est portée tant par les encours de collecte bilan, qui atteignent 615 milliards
d’euros (+1% sur un an), que par les encours de collecte hors-bilan, qui atteignent 343 milliards d’euros (+6,5% sur
un an), bénéficiant d’une collecte dynamique sur l’assurance-vie. La part de marché de la collecte bilan est stable
par rapport à l’année dernière et s’élève à 20,4% (Source Banque de France, données à fin juillet 2026, soit -0,1
point de pourcentage par rapport à juillet 2025). Le taux d’équipement sur l’assurance dommage
7
s’établit à
45,1% à fin septembre 2026 et poursuit sa progression (+0,5 point par rapport à septembre 2025). Concernant les
moyens de paiement, le nombre de cartes est en hausse de +3,2% sur un an, tout comme la part des cartes haut
de gamme dans le stock qui augmente de 3,1 points de pourcentage sur un an, et représente désormais 21,7% du
total des cartes.
Au troisième trimestre 2026, le produit net bancaire consolidé des Caisses régionales, y compris dividende
SAS Rue La Boétie, atteint 3 930 millions d’euros, +15,5% par rapport au troisième trimestre 2025. Les revenus
sont portés par une forte hausse de la marge d’intermédiation (+41% T3/T3) et des commissions en progression. La
hausse des charges d’exploitation est liée à l’augmentation des charges de personnel. Le coefficient
d’exploitation est en amélioration de -7 points de pourcentage par rapport au troisième trimestre 2025. Le coût du
risque, dans la tendance des trimestres précédents, atteint -420 millions d’euros. Le coût du risque sur encours
(en trimestre annualisé) augmente légèrement à 25 points de base, en hausse de +2 points de base par rapport au
deuxième trimestre 2026. Le résultat net consolidé des Caisses régionales s’élève à 745 millions d’euros, en
hausse de 63,9% par rapport au troisième trimestre 2025.
La contribution des Caisses régionales au résultat net part du Groupe s’élève à 756 millions d’euros au
troisième trimestre 2026 (x1,7 par rapport au troisième trimestre 2025).
Sur les neuf premiers mois 2026, le produit net bancaire y compris dividende SAS Rue La Boétie est en hausse (+12,2%) par rapport aux neuf premiers mois 2025. Les charges d’exploitation progressent de +2,8% et le résultat brut d’exploitation est par conséquent en hausse de +27,4% sur les neuf premiers mois. Enfin, avec un coût du risque à -1 221 millions, le résultat net part du groupe des Caisses régionales y compris dividende SAS Rue La Boétie s’élève à 4 095 millions d’euros, en hausse de +29% par rapport aux neuf premiers mois 2025. Enfin la contribution des Caisses régionales aux résultats du Groupe Crédit Agricole aux neuf premiers mois 2026 s’élève à 1 812 millions d’euros (x2 par rapport aux neuf premiers mois 2025), avec un produit net bancaire à 11 573 millions d’euros (+14%) et un coût du risque à -1 215 millions d’euros (+11%).
6 Taux de crédits moyen sur les réalisations mensuelles pour la période juillet à août 2026 7 Taux d’équipement - Assurances automobile, MRH, santé, juridique, tous mobiles/portables ou GAV
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
8/36 Crédit Agricole S.A. Résultats
Le Conseil d’administration de Crédit Agricole S.A., réuni sous la présidence de Eric Vial le 29 octobre 2026, a examiné les comptes du troisième trimestre et des neuf premiers mois 2026.
Résultats consolidés de Crédit Agricole S.A. au T3 et au 9M 2026 En m€ T3-26 T3-25 ∆ T3/T3
9M-26 9M-25 ∆ 9M/9M Produit net bancaire 7 092 6 598 +7,5% 21 449 20 369 +5,3% Charges d'exploitation (3 928) (3 837) +2,4%
(11 779) (11 528) +2,2% Résultat brut d'exploitation 3 164 2 761 +14,6%
9 670 8 841 +9,4% Coût du risque de crédit (585) (489) +19,6%
(1 598) (1 344) +18,9% Sociétés mises en équivalence 105 119 (12,2%)
500 440 +13,7% Gains ou pertes sur autres actifs 343 1 ns 330 457 (27,8%) Variation de valeur des écarts d'acquisition
-
- ns - - ns Résultat avant impôt 3 027 2 392 +26,6% 8 903 8 394 +6,1% Impôt (706) (593) +19,0% (2 369) (1 953) +21,3% Rés. net des activ. arrêtées ou en cours de cession 0 (0) ns 0 0 ns Résultat net 2 321 1 799 +29,0% 6 534 6 442 +1,4% Intérêts minoritaires (330) (111) x 3 (816) (780) +4,6% Résultat net part du Groupe 1 991 1 688 +17,9% 5 718 5 662 +1,0% Coefficient d'exploitation (%) 55,4% 58,2% -2,8 pp
54,9% 56,6% -1,7 pp
Au troisième trimestre 2026, le résultat net part du Groupe de Crédit Agricole S.A. ressort à
1 991 millions d’euros, soit une hausse de +17,9% par rapport au troisième trimestre 2025. Retraité des
impacts liés à l’annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander (+79 m€
au T3-25) et à la plus-value liée à l’introduction en bourse de SBI FM
8
(+205 m€ au T3-2026), la hausse du
résultat net part du Groupe s’élève à +11,0%.
Le produit net bancaire atteint 7 092 millions d’euros, en hausse de +7,5% par rapport au troisième trimestre 2025.
Les charges d’exploitation s’élèvent à -3 928 millions d’euros, en hausse de +2,4% sur la période permettant
d’afficher un effet ciseau positif de +5,1 points de pourcentage. Hors effets de base
9
, effet périmètre et coûts
d’intégration
10
, l’évolution des charges récurrentes
11
s’élève à +3,2%. Le résultat brut d’exploitation s’établit à 3
164 millions d’euros, en hausse de +14,6% par rapport au troisième trimestre 2025.
Le coût du risque est en dotation nette de -585 millions d’euros, en hausse de +19,6% par rapport au troisième
trimestre 2025. Il se décompose en une dotation nette sur encours douteux (niveau 3) de -483 millions d’euros
(contre une dotation nette de -490 millions d’euros au troisième trimestre 2025) et une dotation nette sur encours
sains (niveaux 1 et 2) de -97 millions d’euros (contre une reprise nette de +19 millions d’euros au troisième trimestre
2025). A noter, également, une dotation nette de -4 millions d’euros sur les risques autres (contre une dotation nette
de -18 millions d’euros au troisième trimestre 2025). Les niveaux de provisionnement ont été déterminés en tenant
compte de plusieurs scénarios économiques pondérés, et en appliquant des ajustements forfaitaires sur des
portefeuilles sensibles. Les scénarios économiques pondérés du troisième trimestre 2026 sont restés inchangés
8
Plus-value SBI FM au T3-26 : 349 m€ en gain et perte sur autres actifs, -53 m€ en impôts et -91 m€ en minoritaires, soit 205 m€ en résultat net part
du Groupe
9
Effets de base : charges de restructuration Amundi -80 m€ au T3-25 et éléments non-récurrents CAI +34m€ au T3-25 et +13 m€ au T3-26
10
Effet périmètre et coûts d’intégration T3/T3 : -28 m€
11
Evolution des charges récurrentes T3-26/T3-25 : frais de personnel +79 m€ dont +54m€ de provisions pour rémunération variables, +41 m€
d’investissements IT et +3 m€ d’autres charges
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
9/36
par rapport au deuxième trimestre avec un scénario central (PIB à +0,9% en France en 2026, +0,9% en 2027),
un scénario défavorable (PIB à +0,3% en France en 2026 et -0,6% en 2027) et un scénario adverse (PIB à -1,2%
en France en 2026 et -1,5% en 2027). Au troisième trimestre 2026, le coût du risque sur encours atteint
39 points de base sur quatre trimestres glissants
12
et 39 points de base en vision trimestrielle annualisée
13
(soit une
dégradation de 1 point de base et de 7 points de base par rapport au deuxième trimestre 2026).
Au 30 septembre 2026, les indicateurs de risque confirment la qualité des actifs de Crédit Agricole S.A. et du
niveau de couverture de ses risques. Le taux de créances douteuses demeure bas à 2,5%
15
, stable sur le
trimestre. Le taux de couverture
14
, élevé, à 67,0%, est en hausse de +1,4 point de pourcentage sur le trimestre. Le
stock total de provisions s’établit à 9,9 milliards d’euros pour Crédit Agricole S.A., en hausse de 2,1% par rapport
à fin juin 2026. Sur ce stock de provisions, 33,0% sont liées au provisionnement des encours sains.
La contribution des sociétés mises en équivalence ressort à +105 millions d’euros au troisième trimestre 2026
contre +119 millions d’euros. Le résultat avant impôt, activités cédées et minoritaires ressort ainsi en hausse
de +26,6%, à 3 027 millions d'euros. La charge d’impôt est en hausse de -113 millions d’euros sur le trimestre
à -706 millions d’euros. Le résultat net avant minoritaires est en hausse de +29,0%, et s’établit à 2 321
millions d’euros. Les intérêts minoritaires s’établissent à -330 millions d’euros au troisième trimestre 2026,
intégrant les minoritaires liés à la plus-value SBI FM, et en forte hausse en comparaison à un troisième trimestre
2025 qui intégrait l’annulation des intérêts minoritaires de Santander dans CACEIS.
Sur les neuf premiers mois 2026, le résultat net part du Groupe publié est de 5 718 millions d'euros, contre
5 662 millions d'euros sur les neuf premiers mois 2025, soit une hausse de +1,0%. Retraité des impacts liés à la
plus-value liée à la déconsolidation d’Amundi US (+304 m€ au T2-2025), et à la plus-value liée à l’introduction
en bourse de SBI FM
15
(+205 m€ au T3-2026), la hausse du résultat net part du Groupe s’élève à +2,9%.
Le produit net bancaire augmente de +5,3% par rapport aux neufs premiers mois 2025 et les charges d’exploitation
sont en hausse de +2,2%. Le coefficient d’exploitation s’établit ainsi à 54,9% sur les neuf premiers mois, en amélioration
de -1,7 point de pourcentage par rapport à celui des neuf premiers mois 2025. Le résultat brut d’exploitation atteint
ainsi 9 670 millions d’euros, en hausse de +9,4% par rapport aux 9 premiers mois 2025. Le coût du risque affiche une
hausse de +18,9% sur la période, s’établissant à -1 598 millions d'euros contre -1 344 millions d'euros sur les 9 premiers
au premiers mois 2025. La contribution des sociétés mises en équivalence ressort à 500 millions d’euros sur les
neuf premiers mois 2026 en hausse de +60 millions d’euros par rapport aux neuf premiers mois 2025, soit +13,7%.
Le résultat net sur autres actifs est de 330 millions d’euros sur les neuf premiers mois 2026, intégrant la plus-
value liée à l’introduction en bourse de SBI FM, contre 457 millions d’euros sur les neuf premiers mois 2025 qui
intégrait la plus-value liée à la déconsolidation d’Amundi US. Le résultat avant impôt, activités cédées et
minoritaires ressort ainsi en hausse de +6,1%, à 8 903 millions d'euros. La charge d’impôt est de -2 369
millions d’euros à comparer à -1 953 millions d’euros sur les neuf premiers mois 2025. Le
résultat net avant minoritaires est en hausse de +1,4%, et s’établit à 6 442 millions d’euros. Les intérêts
minoritaires s’établissent à -780 millions d’euros sur les neuf premiers mois 2026, en hausse de +4,6% par
rapport aux neuf premiers mois 2025.
Le RoTE
16
, calculé sur la base d’un RNPG annualisé
17
, de charges IFRIC, d’impacts de la surtaxe sur l’IS
linéarisés sur l’année, net des coupons annualisés d’Additional Tier 1 (retour sur fonds propres part du Groupe
hors incorporels) et net de l’impact de change sur les AT1 remboursés, et retraité de l’ensemble des éléments
volatils comptabilisés en capitaux propres (dont réserves latentes), atteint 14,2% sur les neuf premiers mois
2026, en baisse de -0,2 point de pourcentage par rapport aux neufs premiers mois 2025.
12 Le coût du risque sur encours (en points de base) sur quatre trimestres glissants est calculé sur la base du coût du risque des quatre derniers trimestres auquel est rapporté la moyenne des encours de début de période des quatre derniers trimestres 13 Le coût du risque sur encours (en points de base) annualisé est calculé sur la base du coût du risque du trimestre multiplié par quatre auquel est rapporté l’encours de début de période du trimestre. 14 Taux de provisionnement calculé avec au dénominateur les encours en « stage 3 », et au numérateur la somme des provisions enregistrées en ‘’stages’’ 1, 2 et 3 15 Plus-value SBI FM au T3-26 : 349 m€ en gain et perte sur autres actifs, -53 m€ en impôts et -91 m€ en minoritaires, soit 205 m€ en résultat net part du Groupe 16 Voir détails du calcul du RoTE (retour sur fonds propres hors incorporels) en Annexes 17 Le RNPG annualisé correspond à l’annualisation du RNPG (T1x4 ; S1x2 ; 9Mx4/3) en retraitant chaque période des impacts IFRIC, des effets de la surtaxe sur l’IS
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
10/36
Analyse de l’activité et des résultats des pôles et métiers
de Crédit Agricole S.A.
Activité du pôle Gestion de l’épargne et Assurances
A fin septembre 2026, les encours du pôle Gestion de l’épargne et Assurances (GEA) s’établissent à 3 299 milliards
d’euros, en hausse de +325 milliards d’euros sur un an (soit +10,9%), grâce à une collecte nette positive sur tous les
métiers.
L’activité en assurances (Crédit Agricole Assurances) est dynamique au troisième trimestre 2026 avec un chiffre
d’affaires global s’élevant à 12,4 milliards d’euros, en augmentation de +5,6%
18
par rapport au troisième trimestre
2025.
En Epargne/Retraite, au troisième trimestre 2026, le chiffre d’affaires atteint 9,4 milliards d’euros, en hausse de
+5% sur un an, porté par la France avec le succès du nouveau contrat Oriance 100% digital (lancé le 23 février dans
les Caisses régionales), et les offres de participation aux bénéfices (PAB) préférentielles sur versements euro. La
dynamique sur la collecte brute s’observe tant sur les fonds en euros (+5,3%) que sur les unités de compte (+3,4%).
Le taux d’unités de compte dans la collecte brute
19
est de 34,6%. La collecte nette s’élève à +3,2 milliards d’euros,
et est composée de +1,4 milliard d’euros sur les fonds en euros et de +1,8 milliard d’euros en unités de compte.
Les encours (épargne, retraite et prévoyance obsèques) poursuivent leur hausse et s’établissent à 395,8 milliards
d’euros (+29,0 milliards d’euros sur un an, soit +7,9%). La part des unités de compte dans les encours est de 31,6%,
en baisse de -0,4 point de pourcentage par rapport à fin juin 2026, mais en hausse de +0,5 point par rapport à
décembre 2025.
En Assurance dommages, le chiffre d’affaires s’établit à 1,5 milliard d’euros au troisième trimestre 2026, en hausse
de +8,9%
20
par rapport au troisième trimestre 2025. Le portefeuille atteint 18,3 millions de contrats à fin septembre
2026 (soit +6,4%
21
sur un an). L’équipement des clients particuliers dans les banques du Groupe Crédit Agricole continue de progresser sur un an, à la fois dans les Caisses régionales (45,3%, soit +0,7 point), chez LCL (29,1%, soit +0,5 point), et chez CA Italia (21,2%, soit +0,6 point). Enfin, le ratio combiné à fin septembre 2026 s’établit à 97,2% 22 , en hausse de +1,8 point de pourcentage sur un an, en lien avec la forte sinistralité climatique depuis le début de l’année (tempêtes, sécheresse, récolte, orages-grêles, incendies). En prévoyance/ emprunteur/ assurances collectives, le chiffre d’affaires du troisième trimestre 2026 s’établit à 1,5 milliard d’euros en hausse de +8,2% 23 par rapport au troisième trimestre 2025. La prévoyance individuelle est en progression de +15,1% 24 , en lien avec la hausse du capital moyen assuré. Les assurances collectives sont en hausse de +11,9% par rapport au troisième trimestre 2025). Enfin, l’emprunteur affiche une croissance de +4,6% 25 . En Gestion d’actifs (Amundi), les encours gérés par Amundi restent stables sur le trimestre à 2 579 milliards d’euros à fin septembre 2026, impactés par les transferts d’une partie d’un gros institutionnel géré par la JV indienne SBI FM et par un effet marché négatif (-21 milliards d’euros, lié à la hausse des taux). Ils progressent sur l’année de +11,3%. Les encours bénéficient d’un niveau de collecte élevé 26 sur le trimestre (+46 milliards d’euros, hors transferts d’une partie du mandat avec une grande institution pour la JV indienne SBI FM). Par classes d’actifs, et hors entreprises associées (JVs/Victory Capital/ICG) la collecte nette est tirée par la collecte nette moyen-long terme de +42 milliards d’euros, équilibrée entre les ETF (+17 milliards d’euros) et la gestion active (+14 milliards d’euros) toujours tirée par les stratégies taux / crédits et la gestion diversifiée.
18 A périmètre constant (hors PiùVera Assicurazioni et PiùVera Protezione), le chiffre d’affaires total augmente de +4,8% 19 En normes locales 20 A périmètre constant (hors PiùVera Assicurazioni), la hausse du chiffre d’affaires est de +6,1% 21 A périmètre constant, (hors PiùVera Assicurazioni), le volume du portefeuille est en hausse de +2,6% par rapport à fin septembre 2025 22 Ratio combiné dommages en France (Pacifica) y.c actualisation et hors désactualisation, net de réassurance : (sinistralité + frais généraux + commissions) / primes brutes acquises. Ratio non actualisé : 100,1% (+2,5 pp sur un an) 23 A périmètre constant (hors PiùVera Assicurazioni et PiùVera Protezione), la hausse du chiffre d’affaires est de +4,4% 24 A périmètre constant (hors PiuVera Protezione), la hausse du chiffre d’affaires est de +13,2% 25 A périmètre constant (hors PiùVera Assicurazioni et PiùVera Protezione), la variation du chiffre d’affaires est de -0,9% 26 Hors transferts d’une partie d’un mandat institutionnel géré par la JV indienne SBI FM, à marge négligeable
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
11/36
Par types de clients, la collecte nette est positive sur le Retail, les institutionnels et les entreprises associées. Sur le
Retail (+21,2 milliards d’euros), elle bénéficie de la poursuite du fort dynamisme en Distribution tiers (+20 milliards
d’euros), qui compense largement la décollecte de -4 milliards d’euros sur les réseaux Unicredit. Sur les
institutionnels, la collecte nette s’élève à +19,1 milliards d’euros au troisième trimestre et à +0,6 milliard d’euros
auprès des assureurs de Crédit Agricole et Société Générale. Enfin le segment des entreprises associées affiche
une collecte nette
27
de +4,7 milliards d’euros sur la période, avec une forte collecte de Victory Capital.
En Gestion de fortune, les encours gérés s’établissent au total (CA Indosuez Wealth Management et Banque privée
de LCL) à 324 milliards d’euros à fin septembre 2026 et sont en augmentation de +12% par rapport à septembre
2025 et en hausse de +8,9% par rapport à décembre 2025.
Les encours Indosuez Wealth Management à fin septembre 2026 s’établissent à 256 milliards d’euros en hausse
de +2,8% par rapport à fin juin 2026, grâce à un niveau élevé de collecte nette (+2,1 milliards d’euros), et à un effet
périmètre de +4,1 milliards d’euros (intégration des encours associés au rôle de Management Company pour des
fonds de clients privés ou professionnels).
Par rapport à fin septembre 2025, les encours sont en augmentation de +30 milliards d’euros, soit +13,2%, grâce à
une collecte nette positive, l’impact des effets de périmètre (reprise des actifs sous gestion de BNPP Monaco pour
+1,4 milliards d’euros au premier trimestre 2026, intégration sur le troisième trimestre 2026 de +4,1 milliards d’euros
(rôle de Management Company pour des fonds de clients privés ou professionnels) et un effet marché et change
favorable sur la période).
Résultats du pôle Gestion de l’épargne et Assurances
Au troisième trimestre 2026 le pôle GEA réalise un produit net bancaire de 2 026 millions d’euros, en hausse de
+8,6% par rapport au troisième trimestre 2025. Les charges baissent de -6,9% et s’établissent à -902 millions
d’euros et le résultat brut d’exploitation s’établit ainsi à 1 124 millions d’euros, soit +25,3% par rapport au troisième
trimestre 2025. Le coefficient d’exploitation du troisième trimestre 2026 s’élève à 44,5%, en amélioration
de - 7,4 points de pourcentage par rapport à la même période en 2025. Les sociétés mises en équivalence
affichent une contribution de 70 millions d’euros, à comparer à 52 millions d’euros au troisième trimestre 2025, en
lien notamment avec les contributions de Victory Capital pour 26 millions d’euros et ICG pour 13 millions d’euros. Le
résultat net sur autres actifs s’élève à 348 millions d’euros ce trimestre, contre -0,8 millions d’euros au troisième
trimestre 2025, et intègre la plus-value liée à la cession de la participation dans SBI FM. En conséquence, le résultat
avant impôt est en hausse de +63,5% et s’élève à 1 536 millions d’euros au troisième trimestre 2026. Le résultat
net part du Groupe enregistre une hausse de +55,2% pour atteindre 1 024 millions d’euros.
Sur les neuf premiers mois 2026, le pôle GEA réalise un produit net bancaire de 6 193 millions d’euros, en hausse
de +5,1% par rapport aux neufs premiers mois 2025. Les charges augmentent de +4,2%. Ainsi le coefficient
d’exploitation s’élève à 44,3%, en amélioration de -2,7 point de pourcentage par rapport aux neufs premiers mois
2025. Le résultat brut d’exploitation s’établit à 3 452 millions d’euros, en hausse de +10,4% par rapport aux neuf
premiers mois 2025. Les sociétés mises en équivalence affichent une contribution de 296 millions d’euros contre
une contribution de 137 millions d’euros sur les neuf premiers mois 2025 sur le métier de la gestion d’actifs. Cette
progression est en lien notamment avec la contribution des joint-ventures d’Amundi, la contribution de Victory Capital
et la nouvelle contribution d’ICG. Le résultat net sur autres actifs s’élève à 348 millions d’euros à fin septembre
2026, intégrant la plus-value liée à l’introduction en bourse de SBI FM, contre 452 millions d’euros à fin septembre
2025, qui intégrait la plus-value liée à la déconsolidation d’Amundi US. L’impôt s’établit à 1 003 millions d’euros, et
est en hausse de +26,4%. Le résultat net part du Groupe du pôle GEA et s’établit à 2 589 millions d’euros, en
hausse de +6,1% par rapport aux neuf premiers mois 2025.
Sur les neuf premiers mois 2026, le pôle GEA contribue à hauteur de 42% au résultat net part du Groupe des pôles
métiers de Crédit Agricole S.A. et à hauteur de 28% aux revenus (hors AHM).
Au 30 septembre 2026, les fonds propres alloués au pôle s’élèvent à 16,4 milliards d’euros dont 13,2 milliards d’euros
sur les Assurances, 2,3 milliards d’euros sur la Gestion d’actifs et 0,9 milliard d’euros sur la Gestion de fortune. Les
27 Hors transferts d’une partie d’un mandat institutionnel géré par la JV indienne SBI FM, à marge négligeable
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
12/36
emplois pondérés du pôle sont de 54,9 milliards d’euros dont 25,4 milliards d’euros sur les Assurances, 21,0 milliards
d’euros sur la Gestion d’actifs et 8,5 milliards d’euros sur la Gestion de fortune.
Résultats Assurances
Au troisième trimestre 2026, le produit net bancaire des assurances atteint 704 millions d’euros, en hausse
de +4,3% par rapport au troisième trimestre 2025. Les revenus bénéficient de l’entrée en périmètre des entités
italiennes PiùVera Assicurazioni et PiùVera Protezione au quatrième trimestre 2025. L’impact de ces deux
entités est de +15 millions d’euros sur le trimestre. Cette progression est soutenue par l’activité
Epargne/Retraite permettant d’absorber les impacts liés aux évènements climatiques du trimestre (sécheresse,
récolte, orages-grêles, incendies). Les revenus du trimestre se composent notamment de 560 millions d’euros
sur l’épargne retraite et prévoyance obsèques
28
, 73 millions d’euros sur la protection des personnes
29
et 70
millions d’euros sur le dommage
30
.
La CSM (Contractual Service Margin) s’établit à 27,9 milliards d’euros à fin septembre 2026, en hausse de +1,3%
par rapport à fin décembre 2025. Elle bénéficie d’une contribution des affaires nouvelles supérieure à l’allocation de
CSM, tandis que l’évolution des conditions de marchés financiers impacte défavorablement la réévaluation du stock.
Les charges non attribuables du trimestre s’établissent à -100 millions d’euros, en baisse de -2,5% par rapport
au troisième trimestre 2025. Le résultat brut d’exploitation atteint 604 millions d’euros, en hausse de +5,5%
par rapport au troisième trimestre 2025. Le résultat net avant impôt est identique au résultat brut d’exploitation.
La charge d’impôt s’élève à -110 millions d’euros, en hausse de +2,4% comparée au troisième trimestre 2025.
Le résultat net part du Groupe s’établit à 492 millions d’euros, en hausse de +5,9% par rapport au troisième
trimestre 2025.
Le produit net bancaire de l’assurance sur les neuf premiers mois 2026 atteint 2 270 millions d’euros, en
hausse de +3,5% par rapport aux neuf premiers mois 2025. Les charges non attribuables s’établissent à - 323
millions d’euros, en hausse de +13,1%. Le coefficient d’exploitation s’établit ainsi à 14,2%, en deçà du
plafond cible fixé par le Plan Moyen Terme de 15%. Le résultat brut d’exploitation est de 1 947 millions
d’euros, +2,1% par rapport aux neuf premiers mois 2025. La charge d’impôt s’élève à 497 millions d’euros, en
hausse de +13,0% sur la période. Le résultat net part du Groupe atteint 1 443 millions d’euros, en diminution
de -1,2% par rapport aux neuf premiers mois 2025.
Les Assurances contribuent à hauteur de 23% au résultat net part du Groupe des pôles métiers de Crédit
Agricole S.A. (hors pôle AHM) à fin septembre 2026 et de 10% à leurs revenus (hors pôle AHM).
Résultats Gestion d’actifs
Au troisième trimestre 2026, le produit net bancaire atteint 890 millions d’euros et affiche une hausse de +11,6%
par rapport au troisième trimestre 2025. Les commissions nettes de gestion progressent de +13,1% sur un an,
portées par la hausse des encours grâce à l’effet marché et au dynamisme de la collecte cumulée. Les revenus
d’Amundi Technology progressent de +16,5% par rapport au troisième trimestre 2025. Les charges d’exploitation
s’élèvent à -465 millions d’euros, en baisse de -12,2% par rapport au troisième trimestre 2025. Hors provision liée
au plan d’optimisation des coûts de restructuration au T3-25 pour -80 millions d’euros, les charges sont en hausse
de +3,5%. Le coefficient d’exploitation s’améliore à 52,3%, de 4,1 points de pourcentage par rapport au troisième
trimestre 2025. Le résultat brut d’exploitation s’établit à 424 millions d’euros, en hausse de +58,8% par rapport au
troisième trimestre 2025. La contribution des sociétés mises en équivalence reprend la contribution des joint-
ventures d’Amundi (32 millions d’euros, en baisse de -6% due à la cession de 10% de la participation dans SBI FM
et à la baisse de la roupie indienne), la contribution de Victory Capital (26 millions d’euros, qui bénéficie de la
réalisation de synergies), et la nouvelle contribution d’ICG (13 millions d’euros). Elle s’établit à 70 millions d’euros.
Le résultat net sur autres actifs s’élève à 349 millions d’euros ce trimestre, et intègre la plus-value liée à la cession
d’une partie de la participation dans SBI FM (296 millions d’euros net d’impôt). En conséquence, le résultat avant
impôt s’élève à 841 millions d’euros, multiplié par 2,7 par rapport au troisième trimestre 2025. La charge d’impôt
28 Montants d’allocation de CSM, de loss component et de Risk Adjustment (RA), et d’écarts d’expérience nets de réassurance, notamment 29 Montants d’allocation de CSM, de loss component et de RA, et d’écarts d’expérience nets de réassurance notamment 30 Net du coût de la réassurance, y compris résultat financier
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
13/36
s’établit à -171 millions d’euros, à comparer à -77 millions d’euros au troisième trimestre 2025. Les intérêts
minoritaires s’élèvent à -201 millions d’euros sur le trimestre. Le résultat net part du Groupe s’établit à 469 millions
d’euros, multiplié par 2,9 par rapport au troisième trimestre 2025.
Sur les neuf premiers mois 2026, le produit net bancaire est en hausse à 2 617 millions d’euros (+6,4%). Les
charges d’exploitation sont en baisse de -3,9% pour s’élever à -1 399 millions d’euros. Le coefficient
d’exploitation est de 53,4%, en amélioration de -5,7 points par rapport aux neuf premiers mois 2025. Ainsi, le
résultat brut d’exploitation est en hausse de +21,3% par rapport aux neuf premiers mois 2025. Le résultat
des sociétés mises en équivalence atteint 296 millions d’euros, contre 137 millions d’euros sur les neuf
premiers mois 2025 reflétant notamment les impacts de la première consolidation d’ICG au premier trimestre
2026, ainsi que sa contribution à partir du deuxième trimestre 2026. Le résultat net sur autres actifs s’élève à
348 millions d’euros, contre 452 millions d’euros à fin septembre 2025, qui intégrait la plus-value liée au partenariat
avec Victory Capital sur le deuxième trimestre 2025. Les intérêts minoritaires s’élèvent à -438 millions d’euros sur
les neuf premiers mois 2026. Finalement, le résultat net part du Groupe s’établit à 972 millions d’euros, en
hausse de +14,4%.
La Gestion d’actifs contribue à hauteur de 16% au résultat net part du Groupe des pôles métiers de Crédit
Agricole S.A. (hors pôle AHM) à fin septembre 2026 et 12% de leurs revenus.
Résultats Gestion de fortune
31
Au troisième trimestre 2026, le produit net bancaire de la gestion de fortune s’établit à 433 millions d’euros, en
progression de +9,8% par rapport au troisième trimestre 2025. Il est en forte hausse de +7,9% hors effet de base
liée à la réorganisation des activités de marché au T3 2025, bénéficiant des intégrations récentes
32
, ainsi que de
la croissance des commissions sur encours et de la marge d’intérêt. Les charges du trimestre atteignent -336
millions d’euros, en hausse de +0,1% par rapport au troisième trimestre 2025, fort effet ciseaux positif bénéficiant
notamment de la baisse des coûts d’intégration
33
et d’un bon contrôle général des charges. Le coefficient
d’exploitation du troisième trimestre 2026 s’établit à 76,8% hors coûts d’intégration, en amélioration de 2,8 points
de pourcentage par rapport à la même période en 2025. Le résultat brut d’exploitation atteint 96 millions d’euros,
en forte hausse de +66,0% par rapport au troisième trimestre 2025. La charge d’impôt s’élève à 17 millions au
troisième trimestre 2026 contre 9 millions d’euros au troisième trimestre 2025, en lien avec celle du résultat avant
impôt (+80,8% sur la période). Le résultat net part du Groupe atteint 63 millions d’euros, en hausse significative de
+80,5% par rapport au troisième trimestre 2025.
Sur les neuf premiers mois 2026, le produit net bancaire du métier gestion de fortune est en augmentation de
+5,2% par rapport aux neuf premiers mois 2025, bénéficiant notamment d’une activité soutenue. Les charges
sont en baisse de -0,7%. A noter la baisse des coûts d’intégration liés à Degroof Petercam sur les neuf premiers
mois 2026 comparé aux neuf premiers mois 2025. Le résultat brut d’exploitation augmente ainsi de +33,4%
pour s’établir à 286 millions d’euros. La charge d’impôt s’élève à 60 millions d’euros, en progression de +59,0%
sur la période. Le résultat net part du Groupe s’établit à 174 millions d’euros sur les neuf premiers mois 2026, et
progresse de +35,0% par rapport aux neuf premiers mois 2025. L’objectif de résultat net part du Groupe additionnel
de +150 à +200 millions d’euros en 2028 à la suite de l’intégration de Degroof Petercam est confirmé et le taux
d’avancement de synergies réalisées s’élève à environ 50%.
La Gestion de fortune contribue à hauteur de 3% au résultat net part du Groupe des pôles métiers de Crédit
Agricole S.A. (hors pôle AHM) à fin septembre 2026 et 6% de leurs revenus (hors pôle AHM).
31 Périmètre Indosuez Wealth Management 32 Effets périmètre lié à l’acquisition Banque Thaler et à la reprise du portefeuille BNPP à Monaco : c.+9 m€ en PNB et c. -6 m€ en charges 33 Coûts d’intégration T3-26 Degroof Petercam : -4,0 m€ vs -22,5 m€ au T3-25
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
14/36
Activité du pôle Grandes clientèles
Le pôle Grandes Clientèles affiche une bonne activité au troisième trimestre 2026, avec une bonne performance de
la Banque de financement et d’investissement et une bonne dynamique d’activité dans les Services financiers
aux institutionnels.
Au troisième trimestre 2026, les revenus de la Banque de financement et d’investissement sont en hausse à
1 748 millions d’euros, soit +10,4% par rapport au troisième trimestre 2025. L’activité Banque de Marché et
d’Investissement est en hausse à 857 millions d’euros, soit +14,1% par rapport au troisième trimestre 2025. Ces
revenus élevés sont tirés par la banque d’investissement (+42,4%) grâce à une excellente performance des activités
structurés actions et ECM (dans un contexte de marché très porteur au troisième trimestre). La performance de FICC
est en hausse (+8,3%) avec un bon dynamisme commercial tirant profit du contexte de hausse de taux, notamment
sur les activités de couverture. Les revenus de la Banque de Financement s’établissent à 889 millions d’euros soit
+7,1% par rapport au troisième trimestre 2025, tirés par la banque commerciale (+10,2%) sur l’ensemble des activités
Corporate and Leveraged Finance et sur les activités de Transaction Banking (Trade Finance et Cash Management).
CACIB affiche la position de #2 sur les Green, Social & Sustainable bonds en EUR
34
et #4 sur les All bonds in EUR
Worldwide
35
, et confirme son bon positionnement sur les crédits syndiqués (#2 en France
35
et #2 en EMEA
35
). La
VaR réglementaire moyenne s’établit à 8,9 millions d’euros sur le troisième trimestre 2026, dans un contexte de
tensions et d’incertitudes géopolitiques, et légèrement en baisse par rapport au deuxième trimestre 2026 à 10,4
millions d’euros. Elle demeure à un niveau reflétant la gestion prudente des risques.
Pour les Services financiers aux institutionnels, la croissance des encours par rapport au troisième trimestre 2025
bénéficie de la conquête de nouveaux clients et d’effets marché favorables. Par rapport au deuxième trimestre 2026,
la croissance des encours est en légère baisse en lien avec le contexte de marché sur le troisième trimestre.
Les encours conservés affichent ainsi une baisse de -0,5% à fin septembre 2026 par rapport à fin juin 2026 et une
hausse de +8,1% par rapport à fin septembre 2025, pour atteindre 6 161 milliards d’euros. Les encours administrés
sont en baisse de -1,1% sur le trimestre et en hausse de +7,2% sur un an, atteignant 3 829 milliards d’euros à fin
septembre 2026. Les volumes de règlement-livraison sont en progression de +18% par rapport au troisième
trimestre 2025, principalement tirés par la France, le Luxembourg et l’Allemagne. Progression significative dans le
contexte 2026 de volatilité accrue.
Coté actifs digitaux, deux événements importants à signaler : CACEIS a rejoint la plateforme FARO (consortium
stable coins USD). Par ailleurs, crédit Agricole Assurances a investi 100 millions d’euros dans un fonds Amundi
tokenisé avec CACEIS.
Le 6 octobre 2026 : CACEIS et Edmond de Rothschild ont annoncé le projet d’extension de leur partenariat
d’Asset Servicing au Luxembourg.
Résultats pôle Grandes clientèles Le produit net bancaire du pôle Grandes clientèles affiche un troisième trimestre 2026 à 2 297 millions d’euros, en hausse de +9,4% par rapport au troisième trimestre 2025. Les charges d’exploitation s’établissent à 1 308 millions d’euros, en hausse de +5,0% par rapport au troisième trimestre 2025. Ainsi le résultat brut d’exploitation du pôle est en hausse de +15,9% par rapport au troisième trimestre 2025 à 989 millions d’euros. Le pôle enregistre une dotation du coût du risque de -50 millions d’euros, à comparer à une dotation de provisions de -37 millions d’euros au troisième trimestre 2025. Le résultat avant impôts s’élève à 940 millions d’euros au troisième trimestre 2026, en hausse de +14,3% par rapport au troisième trimestre 2025, et la charge d’impôt s’élève à -264 millions d’euros. Le résultat net atteint 676 millions d’euros, en progression de +22,3% sur la période. Enfin, le résultat net part du Groupe atteint 666 millions d’euros au troisième trimestre 2026, en augmentation de +7,1% par rapport au troisième trimestre 2025 qui intégrait l’annulation des intérêts minoritaires de Santander (+79 millions d’euros) dont Crédit Agricole S.A. a
34
Bloomberg en EUR
35
Refinitiv LSEG
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
15/36
finalisé l’acquisition au troisième trimestre 2025. Hors cet effet de base, le résultat net part du Groupe est en
hausse de +22,6%.
Sur les neuf premiers mois 2026, le produit net bancaire du pôle Grandes Clientèles s’établit à un niveau record
à 6 998 millions d’euros, soit +4,0% par rapport aux neuf premiers mois 2025. Les charges d’exploitation
progressent de +1,4% par rapport aux neuf premiers mois 2025 à 3 915 millions d’euros. Ainsi le résultat brut
d’exploitation des neuf premiers mois 2026 s’élève à 3 083 millions d’euros, en hausse de +7,5% par rapport aux
neuf premiers mois 2025. Le coût du risque des neuf premiers mois 2026 est en dotation nette de -116 millions
d’euros, à comparer à une dotation de -32 millions d’euros sur les neuf premiers mois 2025. Ainsi, la contribution
du métier au résultat net part du Groupe publié s’établit à 2 146 millions d’euros, en hausse de +2,3% par rapport
aux neuf premiers mois 2025.
Le pôle contribue à hauteur de 35% au résultat net part du Groupe des pôles métiers de Crédit Agricole S.A. (hors
pôle AHM) à fin septembre 2026 et de 32% aux revenus hors AHM.
Au 30 septembre 2026, les fonds propres alloués au pôle s’élèvent à 16,0 milliards d’euros et les emplois
pondérés du pôle sont de 145,2 milliards d’euros.
Résultats Banque de financement et d’investissement
Au troisième trimestre 2026, le produit net bancaire de la Banque de financement et d’investissement
s’élève à 1 748 millions d’euros, soit +10,4%, par rapport au troisième trimestre 2025, et atteint un niveau record
pour un troisième trimestre. Les charges d’exploitation s’établissent à -947 millions d’euros en augmentation
de +6,8%, en raison d’une hausse des rémunérations variables, du développement de l’activité des métiers et
des charges IT. Le résultat brut d’exploitation augmente de +15,1% par rapport au troisième trimestre 2025
et s’établit ainsi à +801 millions d’euros. Le coefficient d’exploitation atteint 54,2% sur le trimestre, en
amélioration de 1,9 point de pourcentage sur la période. Le coût du risque s’élève à -48 millions d’euros (à
comparer à un coût du risque de -29 millions d’euros au troisième trimestre 2025), un niveau toujours bas,
impacté ce trimestre par la hausse des provisions S1/S2 reflétant une gestion prudente des notations sur
certains dossiers. Enfin, le résultat avant impôt du troisième trimestre 2026 s’élève à 754 millions d’euros, en
hausse de +13,3% par rapport au troisième trimestre 2025. La charge d’impôts est de -216 millions d’euros ce
trimestre (à comparer à -231 millions d’euros au troisième trimestre 2025). Finalement, le
résultat net part du Groupe enregistre une forte hausse de +24,3% pour s’établir à 528 millions d’euros au
troisième trimestre 2026.
Sur les neuf premiers mois 2026, le produit net bancaire est en hausse de +3,2% par rapport aux neuf
premiers mois 2025 pour s’établir à 5 340 millions d’euros, et atteint un niveau record sur la période. Les
charges d’exploitation augmentent de +3,1% compte tenu de la hausse des rémunérations variables et
l’impact des investissements IT pour accompagner le développement des métiers, Ainsi, le résultat brut
d’exploitation à 2 480 millions d’euros, en hausse de +3,3% par rapport aux neuf premiers mois 2025. Le coût
du risque enregistre une dotation nette de -85 millions d’euros sur les neuf premiers mois 2026, contre une
dotation nette de -25 millions d’euros sur la même période 2025. La charge d’impôts est de -653 millions
d’euros sur les neuf premiers mois 2026 (à comparer à -607 millions d’euros en 2025). Finalement, le
résultat net part du Groupe s’établit à 1 703 millions d’euros sur les neuf premiers mois 2026, en baisse de
- 1,7% sur la période. Les RWA sont en hausse de +1,9 milliard d’euros par rapport au T2 à 133,3 milliards d’euros. Les titrisations synthétiques représentent 2,4 milliards d’euros de libération de RWA sur les neuf premiers mois 2026.
Résultats Services financiers aux institutionnels Au troisième trimestre 2026, le produit net bancaire des Services financiers aux institutionnels s’établit à 549 millions d’euros, en hausse de +6,4% par rapport au troisième trimestre 2025, tiré par les commissions sur encours et sur les activités de flux. La marge nette d’intérêt est également en hausse. Les charges d’exploitation sont maîtrisées à 361 millions d’euros (+0,7%), bénéficiant du plein effet des synergies et de la fin des coûts
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
16/36 d’intégration d’ISB 36 dans les services financiers aux institutionnels. Le résultat brut d’exploitation affiche ainsi une progression de +19,5% et s’établit à 188 millions d’euros au troisième trimestre 2026. Le coefficient d’exploitation est en nette amélioration et s’élève à 65,7%, en baisse de -3,8 points de pourcentage par rapport à la même période en 2025. Le coût du risque enregistre une dotation de -2 millions d’euros contre une dotation de -8 millions d’euros au troisième trimestre 2025. Les sociétés mises en équivalence sont nulles ce trimestre, contre 7 millions au troisième trimestre 2025 en raison d’un gel de la contribution des entités en cours de cession au 30 juin 2026 au titre d’IFRS5 (Uptevia/Latam). Le résultat avant impôt est en hausse de +18,8% et s’élève à 185 millions d’euros au troisième trimestre 2026. Le résultat net est en hausse de +16,5% à 138 millions d’euros. Le résultat net part du Groupe enregistre une baisse de -30,1% à 138 millions d’euros en comparaison à un troisième trimestre 2025 qui intégrait l’annulation des intérêts minoritaires de Santander pour +79 millions d’euros. Hors cet effet de base, le résultat net part du Groupe de CACEIS affiche une hausse de +17%. Le produit net bancaire des neuf premiers mois 2026 est en hausse de +6,5% par rapport aux neuf premiers mois 2025, porté par la hausse des commissions sur les encours et sur les activités de flux ; la marge d’intérêt est en hausse sur la période. Les charges d’exploitation sont en baisse de -3,1% principalement grâce au plein effet des synergies ISB et à la fin des coûts d’intégrations au titre de l’acquisition des activités de ISB (-21 millions d’euros sur les neuf premiers mois 2025). Le résultat brut d’exploitation est en hausse de +28,8% par rapport aux neuf premiers mois 2025. Le coefficient d’exploitation est en nette amélioration et s’élève à 63,6%, en baisse de -6,3 points par rapport aux neuf premiers mois 2025. Le coût du risque enregistre une dotation de -31 millions d’euros en raison de dotations aux provisions pour risque juridique sur le premier semestre 2026. Le résultat avant impôt est en hausse de 22,4% et s’élève à 589 millions d’euros sur la période. Finalement, la contribution du métier au résultat net part du Groupe sur les neuf premiers mois 2026 s’établit à 443 millions d’euros, en progression de +21,5% par rapport aux neuf premiers mois 2025.
Activité Services financiers spécialisés
La production commerciale de Crédit Agricole Personal Finance & Mobility (CAPFM) atteint 12,3 milliards
(+2,5% par rapport au troisième trimestre 2025). Elle est portée aussi bien par la mobilité que par le financement
personnel. Le taux client moyen à la production
37
est en hausse, avec +15 points de base par rapport au
second trimestre 2026. Les encours gérés de CAPFM s’établissent ainsi à 124,9 milliards d’euros à fin
septembre 2026, en hausse équilibrée entre les 3 secteurs : les réseaux du Groupe (LCL et Caisses
Régionales), la mobilité (Crédit Agricole Auto Bank et Joint-Venture Auto) et le financement personnel. Enfin,
les encours consolidés s’élèvent à 67,3 milliards d’euros à fin septembre 2026, en baisse de -0,9% par rapport
à fin septembre 2025, et stable par rapport à fin juin 2026. L’environnement du marché automobile est toujours
très défavorable et pèse sur l’activité de revente de véhicules d’occasion, tandis que l’activité de location courte
durée connaît une baisse sensible.
La production commerciale de Crédit Agricole Leasing & Factoring (CAL&F) est en hausse de +4,3% par
rapport au troisième trimestre 2025 sur le crédit-bail, portée en France porté par les énergies renouvelables qui
compense le recul du crédit-bail mobilier, légère hausse du crédit bail immobilier, progression à l’international
bénéficiant de l’intégration de Merca Leasing (depuis le quatrième trimestre 2025). Les encours de crédit-bail
sont en hausse de +6,3% sur un an, à la fois en France (+4,6%) et à l’international (+12,6%) et intègrent depuis
le quatrième trimestre 2025 les encours de Merca Leasing. Ils s’élèvent à 22,3 milliards d’euros à fin septembre
2026 (dont 17,2 milliards d’euros en France et 5,1 milliards d’euros à l’international). La production
commerciale en affacturage affiche une hausse de +52,6% par rapport au troisième trimestre 2025 portée
par le démarrage de plusieurs contrats significatifs en comparaison du T3-25. Les encours d’affacturage à fin
septembre 2026 sont en progression de +8,5% par rapport à fin septembre 2025, et le chiffre d’affaires factoré
progresse de +5,2% par rapport à la même période.
36 Coûts d’intégration ISB : -7,3 m€ au T3-25 37 Hors JV Automobiles
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
17/36
Résultat services financiers spécialisés
Au troisième trimestre 2026, le produit net bancaire du pôle Services financiers spécialisés s’élève à 874
millions d’euros au troisième trimestre 2026, en baisse de -1,1% par rapport au troisième trimestre 2025. Les
charges s’élèvent à -472 millions d’euros, en hausse de +5,6% par rapport au troisième trimestre 2025. Le
coefficient d’exploitation s’établit à 54,1% en hausse de +3,5 points de pourcentage par rapport à la même
période en 2025. Le résultat brut d’exploitation
s’établit ainsi à 401 millions d’euros, en baisse de -8,0% par rapport au troisième trimestre 2025. Le coût du risque s’élève à -295 millions d’euros, il est en hausse de +5,9% par rapport au troisième trimestre 2025. Le résultat des sociétés mises en équivalence s’élève à -56 millions d’euros, en baisse en comparaison au troisième trimestre 2025 qui s’élevait à -9 millions d’euros. Le résultat avant impôt du pôle atteint 49 millions d’euros, en baisse par rapport au troisième trimestre 2025 qui s’élevait à 150 millions d’euros (-67,0%). Le résultat net part du groupe atteint 9 millions d’euros, en baisse de -90,4% en comparaison avec le troisième trimestre 2025 qui s’élevait à 97 millions d’euros. Sur les neuf premiers mois 2026, le produit net bancaire du pôle Services financiers spécialisés s’élève à 2 638 millions d’euros et progresse de +0,2% comparé aux neuf premiers mois 2025. Les charges d’exploitation augmentent de +5,5% comparé aux neuf premiers mois 2025 à -1 434 millions d’euros. Le résultat brut d’exploitation s’établit ainsi à 1 204 millions d’euros, en baisse de -5,4% par rapport aux neufs premiers mois 2025. Le coefficient d’exploitation s’élève à 54,4%, soit +2,7 points de pourcentage par rapport à la même période en 2025. Le coût du risque augmente de +10,8% par rapport à la même période 2025, à -845 millions d’euros. La contribution des sociétés mises en équivalence est en forte baisse à -77 millions d’euros par rapport à la même période en 2025 (contribution de +14 millions d’euros). Le résultat net part du Groupe du pôle atteint 132 millions d’euros, en baisse de -63,3% par rapport à la même période en 2025.
Le pôle contribue à hauteur de 2% au résultat net part du Groupe des pôles métiers de Crédit Agricole S.A. (hors pôle AHM) à fin septembre 2026 et de 12% aux revenus hors AHM. Au 30 septembre 2026, les fonds propres alloués au pôle s’élèvent à 8,9 milliards d’euros et les emplois pondérés du pôle sont de 80,7 milliards d’euros.
Résultats Financement Personnel et Mobilité
Au troisième trimestre 2026, le produit net bancaire de CAPFM atteint 676 millions d’euros, en baisse de
-2,7% par rapport au troisième trimestre 2025. L’effet prix favorable sur le financement personnel ne compense
pas la dégradation du marché automobile sur la mobilité : baisse des marges sur véhicules d’occasion pour
Crédit Agricole Auto Bank / Drivalia et baisse sensible de l’activité de location courte durée de Drivalia.
Les charges s’établissent à -364 millions d’euros en hausse de +5,9% en accompagnement du développement
de l’activité, et incluant des investissements sur les projets Crédit Agricole Deutschland et Crédit Agricole
Savings (c. -6 millions d’euros au troisième trimestre 2026). Le résultat brut d’exploitation s’établit ainsi à 312
millions d’euros, en baisse de -11,0% par rapport au troisième trimestre 2025. Le coefficient d’exploitation
s’élève à 53,8%, soit +4,3 points de pourcentage par rapport à la même période en 2025. Le coût du risque
s’établit à -254 millions d’euros, en hausse de +0,8% par rapport au troisième trimestre 2025 ; le risque avéré
en France est stable à un niveau élevé au troisième trimestre 2026 par rapport au deuxième trimestre 2026, en
hausse sur certaines entités internationales. Le coût du risque sur encours s’établit ainsi à 145 points de
base
38
, stable par rapport au deuxième trimestre 2026. Le taux de créances douteuses atteint 5,1% et le taux
de couverture atteint 69,1% à fin septembre 2026, respectivement en hausse de +0,4 et baisse -2,2 point de
pourcentage par rapport à fin juin 2026. Le résultat des sociétés mises en équivalence s’élève à -55 millions
d’euros au troisième trimestre 2026 contre -7 millions d’euros au troisième trimestre 2025, impacté par la baisse
des marges sur véhicules d’occasion de Leasys, dont la contribution est de -55 millions d’euros au troisième
trimestre 2026. Le résultat avant impôt est en forte baisse à 2 millions d’euros contre 91 millions d’euros au
troisième trimestre 2025. Le résultat net part du Groupe est négatif, à -25 millions d’euros contre 55 millions
d’euros au troisième trimestre 2025.
38 CDR/encours annualisés : coût du risque du trimestre multiplié par 4, auquel est rapporté l’encours de début de période du trimestre
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
18/36 Sur les neuf premiers mois 2026, le produit net bancaire de CAPFM atteint 2 055 millions d’euros, en baisse de -1% par rapport aux neuf premiers mois 2025, bénéficiant d’effets volumes et prix positifs sur le financement personnel ne permettant pas de compenser la dégradation du marché automobile sur la mobilité (baisse des marges sur les véhicules d’occasion pour Crédit Agricole Auto Bank / Drivalia et baisse de l’activité de location courte durée). Les charges s’établissent à -1 101 millions d’euros, en hausse de +4,5% par rapport aux neuf premiers mois 2025. Elles intègrent les investissements sur les projets stratégiques dont notamment Crédit Agricole Deutschland et Crédit Agricole Savings pour c. -16,5 millions d’euros pour les neuf premiers mois 2026. Le résultat brut d’exploitation s’établit ainsi à 954 millions d’euros, en baisse de - 6,6%. Le coefficient d’exploitation s’élève à 53,6%, soit +2,8 points de pourcentage par rapport à la même période en 2025. Le coût du risque augmente de +7,4% par rapport aux neufs premiers mois 2025, à -758 millions d’euros, en lien notamment avec une dotation pour provision juridique (crédit auto UK) pour +17 millions d’euros, l’augmentation du risque avéré en France dans un contexte d’environnement économique défavorable aux activités de crédit à la consommation et des effets modèles négatifs. La contribution des sociétés mises en équivalence est en forte baisse à -76 millions d’euros sur les neuf premiers mois 2026 contre +39 millions d’euros pour les neuf premiers mois 2025, impactés notamment par la baisse des marges sur véhicules d’occasion chez Leasys. Le résultat net part du Groupe atteint 7 millions d’euros sur les neuf premiers mois 2026 contre 243 millions d’euros sur la même période en 2025.
Résultats Leasing & Affacturage Au troisième trimestre 2026, le produit net bancaire de CAL&F atteint 198 millions d’euros, en hausse de +4,7% par rapport au troisième trimestre 2025, bénéficiant de l’intégration de Merca Leasing 39 sur le crédit-bail et par la hausse des taux favorable à l’affacturage, compensant la pression sur les marges. Les charges d’exploitation s’établissent à -108 millions d’euros, elles sont en hausse de +2,1% hors intégration de Merca Leasing 39 . Le coefficient d’exploitation s’établit à 54,9%, stable par rapport au troisième trimestre 2025. Le résultat brut d’exploitation atteint 89 millions d’euros, en hausse de +4,4% par rapport au troisième trimestre 2025. Le coût du risque s’élève à -41 millions d’euros sur le trimestre, il est en hausse notamment sur les provisions S1/S2 en lien avec des effets ratings. Le coût du risque sur encours s’élève à 42 points de base 38 , en hausse de +18 points de base rapport au second trimestre 2026. Le résultat des sociétés mises en équivalence s’élève à -1 million d’euros au troisième trimestre 2026 en ligne avec le troisième trimestre 2025. Le résultat avant impôt atteint 47 millions d’euros, en baisse de -19,5% par rapport à la même période en 2025. Le résultat net part du Groupe atteint 35 millions d’euros, en baisse de -17,6% par rapport au troisième trimestre 2025. Sur les neuf premiers mois 2026, le produit net bancaire est en hausse de +4,7% par rapport aux neuf premiers mois 2025 à 583 millions d’euros porté par la croissance des volumes de l’affacturage et bénéficiant de l’intégration de Merca Leasing 40 sur le crédit-bail. Les charges d’exploitation sont en hausse de +8,9% à -333 millions d’euros en lien avec des investissement IT en France et à l’international pour le développement des plateformes de leasing et d’affacturage, ainsi que l’intégration de Merca Leasing 40 . Ainsi, le résultat brut d’exploitation est en baisse de -0,5% par rapport aux neuf premiers mois 2025 pour atteindre 250 millions d’euros. Le coefficient d’exploitation s’établit à 57,1%, soit +2,2 points de pourcentage par rapport aux neuf premiers mois 2025. Le coût du risque est en hausse de +52,4% sur la même période en raison d’un dossier spécifique. La contribution des sociétés mises en équivalence est à -1 million d’euros sur les neuf premiers mois 2026 en comparaison à -26 millions d’euros sur les neuf premiers mois de l’année 2025, qui intégrait une dépréciation de goodwill au premier semestre 2025. Enfin, le résultat net part du Groupe s’élève à 125 millions d’euros, en hausse de +7,0% par rapport aux neuf premiers mois 2025.
39 Effet périmètre Merca Leasing T3-26 : +6,5m€ en PNB ; -2,9m€ en charges ; -0,7m€ en coût du risque 40 Effet périmètre Merca Leasing 9m-26 : +20,1m€ en PNB ; -7,9m€ en charges ; -2,7m€ en coût du risque
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
19/36
Activité de la Banque de proximité Crédit Agricole S.A.
Activité Banque de proximité en France
Au troisième trimestre 2026, la conquête brute de LCL atteint environ 75 000 nouveaux clients, elle bénéficie
de la progression de l’acquisition digitale (c. 40% de la conquête des professionnels réalisée via l’offre L by LCL
pro).
La production de crédits est de 7,9 milliards d’euros (-4% par rapport au troisième trimestre 2025). La production
reste dynamique sur les entreprises (+10%), mais en recul sur l’habitat dans un marché en ralentissement (-
13%).
Le taux moyen à la production des prêts habitats s’établit à 3,23%, en hausse de +1 point de base par rapport
au deuxième trimestre 2026 et +25 points de base sur un an. Le taux du stock des crédits habitat poursuit son
amélioration à 1,96%, en hausse de +3 points de base sur le trimestre et de +13 points de base sur un an.
Le taux d’équipement en assurances automobile, MRH, santé, juridique, tous mobiles/portables ou GAV
progresse de +0,3 point de pourcentage sur un an pour s’établir à 28,9% à fin septembre 2026.
Les encours de crédits s’établissent à 174,9 milliards d’euros à fin septembre 2026, stable sur le trimestre et
en hausse de +1,2% sur un an (dont +1% sur les crédits habitats, +2,3% sur les crédits aux professionnels,
+1,4% sur les crédits aux entreprises). Les encours de collecte s’établissent à 275,6 milliards d’euros à fin
septembre 2026, en hausse de +7,2% sur un an. Les ressources hors-bilan, incluant l’intégration de Milleis pour
11,7 milliards d’euros, sont portées par une collecte nette positive toujours tirée par l’assurance-vie. L’épargne
de bilan est stable (DAT en légère baisse sur un an, part des DAV stable).
Activité Banque de proximité en Italie
Au troisième trimestre 2026, la conquête brute de CA Italia atteint environ 47 000 nouveaux clients dont 38%
d’acquisition en ligne.
Les encours de crédit de CA Italia à fin septembre 2026 s’établissent à 64,1 milliards d’euros, en hausse de
+3,2% par rapport à fin septembre 2025, tirés par le marché des entreprises (y compris PME), dont les encours
augmentent de +6,8% et le marché des particuliers avec la hausse des encours de +2,8% sur la période. Le
taux du stock sur les crédits au troisième trimestre 2026 progresse par rapport au deuxième trimestre 2026
(+12pb).
La production de crédits est dynamique ce trimestre, en hausse de +17% par rapport au troisième trimestre
2025, portée par l’ensemble des segments, en particulier +26% sur les entreprises et +9% sur l’habitat dans un
marché concurrentiel.
Les encours de collecte à fin septembre 2026 s’élèvent à 125,5 milliards d’euros, en hausse de +3,5% par
rapport à fin septembre 2025 ; la collecte bilan progresse de +2,1% grâce à une gestion dynamique de la
collecte pour soutenir la croissance des crédits. Enfin, la collecte hors bilan augmente de +5,1% sur la même
période et bénéficie de progression de l’épargne gérée et un effet marché positif.
Le taux d’équipement en assurances automobile, MRH, santé, juridique, tous mobiles/portables ou GAV est de
21,2% chez CA Italia, en hausse de +0,6 point de pourcentage par rapport au troisième trimestre 2025.
Activité Banque de proximité à l’international hors Italie
Pour les Banques de proximité à l’international hors Italie, les encours de crédit s’établissent à 8,1 milliards
d’euros à fin septembre 2026, +9,0% par rapport à fin septembre 2025 (+12,2% à change constant). Les
encours de collecte s’élèvent à 12,6 milliards d’euros, en hausse de +7,3% (+10,7% à change constant) sur la
même période.
En Pologne, les encours de crédit augmentent de +5,2% par rapport à fin septembre 2025 (+7,6% à change
constant), en particulier sur les crédits à la consommation et l’habitat. La collecte globale est en hausse de
+5,7% (+8,1% à change constant), tirée par la collecte hors-bilan. La production de crédit en Pologne est à
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
20/36 nouveau en forte hausse ce trimestre, +34,2% par rapport au troisième trimestre 2025 (+35,8% change constant). La conquête brute en Pologne atteint 54 000 nouveaux clients ce trimestre. En Égypte, l’activité commerciale est dynamique sur le crédit à la consommation et sur les entreprises. Les encours de crédit augmentent de +14,7% sur un an (+20,3% à change constant). Sur la même période, la collecte bilan est en hausse de +15,7% (+21,3% à change constant). En Ukraine, les encours de crédit augmentent de +32,4% (+39,1% à change constant) et la collecte bilan progresse de 5,6% (+10,9% à change constant) sur un an. La production de crédit est dynamique (+18,3% sur un an), en particulier sur le crédit à la consommation et les entreprises. La liquidité affiche un excédent net de collecte sur les crédits de la Pologne, de l’Égypte et de l’Ukraine s’élevant à +3,5 milliards d’euros au 30 septembre 2026.
Résultats Banque de proximité en France
Au troisième trimestre 2026 le produit net bancaire de LCL atteint un plus haut niveau à 1 149 millions d’euros,
en croissance de +17% par rapport au troisième trimestre 2025. La marge nette d’intérêt affiche un rebond sur la
période (+18% hors Milleis
41
), tirée par la baisse du coût des ressources et un repricing progressif des crédits. La
hausse des commissions (+14% et +8% hors effet périmètre Milleis) est notamment portée par la bonne
dynamique sur l’épargne et les moyens de paiement.
Les charges sont en hausse de +9% et stable hors effet périmètre Milleis
41
et plan de transformation « Energies
2030 »
42
. Le coefficient d’exploitation s’établit à 60,5% (-4,4 point de pourcentage par rapport au troisième
trimestre 2025) et à 57,5% hors plan de transformation. Le résultat brut d’exploitation est par conséquent en
progression de +32%, à 454 millions d’euros.
Le coût du risque est en hausse (+40% par rapport au troisième trimestre 2025) et s’établit à -128 millions
d’euros. Le coût du risque sur encours en vision annualisée est en légère hausse par rapport au deuxième
trimestre 2026, à 29 points de base, avec une stabilité du risque avéré sur les entreprises. Le taux de couverture
reste toujours à un niveau élevé et s’établit à 57,8% à fin septembre 2026. Le taux de créances douteuses atteint
2,4% à fin septembre 2026.
Finalement, le résultat net avant impôt s’établit à 327 millions d’euros, en hausse de +28% par rapport au
troisième trimestre 2025, et le résultat net part du Groupe croît de +33% sur la période.
Sur les neuf premiers mois 2026, les revenus de LCL sont en hausse de +13% par rapport aux neuf premiers
mois 2025 et atteignent 3 292 millions d’euros. La marge nette d’intérêt affiche un rebond sur la période (+17%).
Les commissions sont en hausse de +9% (+5% hors Milleis) par rapport aux neuf premiers mois 2025, en
particulier sur l’assurance et valeurs mobilières. Les charges sont en croissance de +8% sur la période et le
coefficient d’exploitation s’établit à 61,3% (-2,4 point de pourcentage par rapport aux neuf premiers mois
2025). Le résultat brut d’exploitation s’accroit de +20% et le coût du risque est en hausse de +31%.
Finalement, la contribution du métier au résultat net part du Groupe atteint 615 millions d’euros (+20% par
rapport aux neuf premiers mois 2025).
Le métier contribue à hauteur de 10% au résultat net part du Groupe des pôles métiers de Crédit Agricole S.A.
(hors pôle AHM) à fin septembre 2026 et de 15% aux revenus hors AHM.
Au 30 septembre 2026, les fonds propres alloués au métier s’élèvent à 6,6 milliards d’euros et les emplois
pondérés du pôle sont de 59,8 milliards d’euros.
41 Effet périmètre Milleis, intégration au 30 avril 2026 : +36m€ en PNB ; -35 m€ en charges 42 Plan de transformation « Energies 2030 » : -67 m€ au 9M-26 versus -95 m€ attendu pour l’année 2026
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
21/36 Résultats Banque de proximité à l’international 43
Au troisième trimestre 2026, les revenus de la Banque de proximité à l’international s’établissent à
1 000 millions d’euros, stable par rapport au troisième trimestre 2025 (+1,1% à change constant). Les charges
d’exploitation s’élèvent à -511 millions d’euros, en hausse modérée de +1,4% (+2,0% à change constant). Par
conséquent, le résultat brut d’exploitation s’établit à 489 millions d’euros, en légère baisse de -0,8% sur la
période (+0,1% à cours constant). Le coût du risque atteint -63 millions d’euros, en baisse de -17,6% sur la
période (-17,1 % à cours constant). Finalement, le résultat net part du Groupe pour CA Italia, CA Egypte,
CA Pologne et CA Ukraine s’élève à 211 millions d’euros, en baisse de -9,3% sur la période (et -8,1% à cours
constant) et intègre l’impact de la hausse du taux d’impôt en Italie
44
, Pologne
45
et Ukraine
46
, ainsi qu’un élément
non-récurrent impactant les revenus du troisième trimestre 2026 de CA Polska.
Sur les neuf premiers mois 2026, les revenus de de la Banque de proximité à l’international progressent de
+1,9% pour s’établir à 3 087 millions d’euros (+2,8% à change constant). Les charges d’exploitation s’élèvent
à -1 559 millions d’euros, en hausse de +1,3% (+1,5% à change constant) par rapport neuf premiers mois 2025.
Le résultat brut d’exploitation s’établit à 1 528 millions d’euros, en hausse de +2,5% (+4,2% à change
constant). Le coût du risque est en baisse de -7,1% sur la période (-6,2% à change constant) à -189 millions
d’euros. Finalement, le résultat net part du Groupe de la Banque de proximité à l’international s’établit à
675 millions d’euros, en baisse de -5,8% par rapport aux neuf premiers mois 2025 (+1,8% à cours constant) et
intégrant l’impact de la hausse du taux d’impôt en Italie, Pologne et Ukraine, ainsi qu’un élément exceptionnel
sur CA Polska.
Au 30 septembre 2026,
le capital alloué
au pôle Banque de Proximité à l’International s’élève à 5,8 milliards
d’euros et les
emplois pondérés
sont de 52,9 milliards d’euros.
Résultats Italie
Au troisième trimestre 2026, les revenus de Crédit Agricole Italia s’établissent à 788 millions d’euros, en
hausse de +3,8% par rapport au troisième trimestre 2025, grâce à la hausse de la marge nette d’intérêts (+4,5%)
bénéficiant de l’amélioration des marges et un effet volume positif et la hausse des commissions (+4,4%) tant
pour l’épargne gérée que pour les commissions bancaires. Les charges d’exploitation sont maîtrisées et
s’établissent à -389 millions d’euros, en hausse de +1,7% par rapport au troisième trimestre 2025, permettant
ainsi de générer un effet ciseaux positif de +2,1 points de pourcentage, et en baisse de -3,5% sur la période
hors éléments non-récurrents
47
. Le résultat brut d’exploitation s’établit ainsi à 399 millions d’euros, +6,0%
par rapport au troisième trimestre 2025. Le coefficient d’exploitation s’élève à 49,4%, en amélioration de -1
point de pourcentage par rapport à la même période en 2025. Le coût du risque s’élève à -50 millions d’euros,
en baisse de -12,9% par rapport au troisième trimestre 2025. Le coût du risque sur encours
48
s’établit à 31
points de base, en légère hausse sur le trimestre et la qualité des actifs se maintient à de bons niveaux avec le
taux de créances douteuses à 2,6% ; le taux de couverture s’élève à 86,0%. Ainsi, le résultat net part du
Groupe s’établit ainsi à 174 millions d’euros, +2,5% par rapport au troisième trimestre 2025, et intègre un impact
défavorable de -13 millions d’euros
44
au titre de l’augmentation du taux d’impôts
des banques et des intermédiaires financiers en Italie en 2026. Sur les neuf premiers mois 2026, les revenus de Crédit Agricole Italia augmentent de +3,7% pour s’établir à 2 387 millions d’euros. Les charges d’exploitation s’élèvent à -1 186 millions d’euros, +1,9% sur la période. Ainsi, le résultat brut d’exploitation s’établit à 1 201 millions d’euros, +5,4% par rapport aux neuf premiers mois 2025. Le coût du risque s’établit à -147 millions d’euros, en baisse de -7,9% sur la même période. Finalement, le résultat net part du Groupe s’établit à 532 millions d’euros (+2,3%), et intègre un impact
43 Au 30 septembre 2026 ce périmètre inclut les entités de CA Italia, CA Polska, CA Egypte et CA Ukraine 44 Italie Loi de Bilan 2026 : augmentation de 2 points de pourcentage du taux d’imposition des entreprises portant le taux d'impôt IRAP pour les banques et les intermédiaires financiers à 6,65% contre 4,65% avant 45 Pologne : taux d’impôts 2026 à 30% vs. 19% en 2025 46 Ukraine : taux d’impôts 2026 à 50% vs. 25% en 2025 47 Eléments non-récurrents : +34m€ au T3-25 ; +13 m€ au T3-26 48 Coût du risque sur encours (en pb trimestre annualisé)
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
22/36 défavorable de -36 millions d’euros 44 au titre de l’augmentation du taux d’impôts des banques et des intermédiaires financiers en Italie en 2026. Au 30 septembre 2026, les fonds propres alloués au métier s’élèvent à 4,6 milliards d’euros et les emplois pondérés sont de 41,6 milliards d’euros.
Résultats Banque de proximité à l’international - hors Italie Au troisième trimestre 2026, les revenus de la Banque de proximité à l’international hors Italie s’établissent à 212 millions d’euros, en baisse de -10,8% (-7,9% à cours constant) par rapport au troisième trimestre 2025. Les revenus en Pologne baissent de -24.9% par rapport au troisième trimestre 2025 (-23,6% à change constant), impacté par un élément exceptionnel ce trimestre, ainsi que la baisse des commissions. Les revenus en Égypte progressent de +9,9% (+15.1% à change constant) portés par la marge nette d’intérêts grâce aux volumes, ainsi que la hausse des commissions, grâce à l’activité retail. Les charges d’exploitation de la Banque de proximité à l’international hors Italie s’élèvent à -122 millions d’euros, stables (+0,4%) par rapport au troisième trimestre 2025 (+2,9% à change constant). Le coefficient d’exploitation se dégrade de +6,4 points de pourcentage à 57,4% à fin septembre 2026. Le résultat brut d’exploitation s’établit à 90 millions d’euros, en baisse de -22,4% (-19,7% à change constant). Le coût du risque est à un niveau faible à -12 millions d’euros, contre -19 millions d’euros au troisième trimestre 2025, soit une baisse principalement portée par la Pologne. Finalement, la contribution de la Banque de proximité à l’international hors Italie au résultat net part du Groupe est de 37 millions d’euros, en baisse de -41,3% (-38,2% à change constant), et intègre l’impact de la hausse du taux d’impôt en Pologne 49 et Ukraine 50 , ainsi qu’un élément exceptionnel sur CA Polska. Sur les neuf premiers mois 2026, les revenus de la Banque de proximité à l’international hors Italie s’établissent à 700 millions d’euros, stables (-3,6% à change constant) par rapport aux neuf premiers mois 2025 (-0,2% à change constant). Les charges d’exploitation baissent de -0,5% sur la période (+2,1% à change constant) et s’élèvent à -373 millions d’euros. Le coefficient d’exploitation est de 53,3% à fin septembre 2026, en dégradation de +1,7 point de pourcentage par rapport aux neuf premiers mois 2025. Le résultat brut d’exploitation s’établit à 327 millions d’euros, en baisse de -6,9% (-2,6% à change constant) sur la même période. Le coût du risque s’établit à -42 millions d’euros, en baisse de -4,6% (-5,2% à change constant). Finalement, la contribution de la Banque de proximité à l’international hors Italie au résultat net part du Groupe est de 143 millions d’euros (-27,1% sur la période et -23,1% à change constant) et intègre l’impact de la hausse du taux d’impôt en Pologne 49 et Ukraine 50 , ainsi qu’un élément exceptionnel sur CA Polska. Au 30 septembre 2026, le pôle Banque de proximité dans son ensemble contribue à hauteur de 21% au résultat net part du Groupe des pôles métiers de Crédit Agricole S.A. (hors AHM) et de 29% aux revenus hors AHM. Au 30 septembre 2026, les fonds propres alloués au pôle s’élèvent à 12,4 milliards d’euros. Les emplois pondérés du pôle sont de 112,7 milliards d’euros.
49 Pologne : taux d’imposition 2026 à 30% vs. 19% en 2025 50 Ukraine : taux d’imposition 2026 à 50% vs. 25% en 2025
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
23/36
Résultat Activités hors métiers
Le résultat net part du Groupe des activités hors métiers s’établit à -154 millions d’euros au troisième trimestre
2026 en baisse de -54 millions d’euros par rapport au troisième trimestre 2025. La contribution du pôle
Activités hors métiers s’analyse en distinguant la contribution « structurelle » (-150 millions d’euros) des autres
éléments (-4 millions d’euros ce trimestre).
La contribution de la composante « structurelle » (-150 millions d’euros) est en baisse de -9 millions d’euros par
rapport au troisième trimestre 2025 et se décompose en trois types d’activités :
- La contribution des activités et fonctions d’organe central de Crédit Agricole S.A. entité sociale atteint
-225 millions d’euros au troisième trimestre 2026, en amélioration de +6 millions d’euros. - La contribution des métiers non rattachés aux pôles métiers, comme CACIF (Private equity), CA Immobilier, CATE et BforBank intégrés en mise en équivalence, et autres participations (dont Banco BPM) s’élève à +73 millions d’euros au troisième trimestre 2026, en baisse de -10 millions d’euros par rapport au troisième trimestre
- Elle intègre ce trimestre une contribution par mise en équivalence de Banco BPM de 106 millions d’euros, en hausse de +16 millions d’euros, impactée par la hausse de la participation à 29,3%, la performance de Banco BPM et la prise en compte de l’amortissement du PPA 51 avec effet rattrapage du premier et du deuxième trimestre pour -60 millions d’euros. Elle intègre également une contribution de -25 millions d’euros chez Foncaris en lien avec le renforcement des overlays sur certains portefeuilles et des effets rating impactant son coût du risque.
- Enfin, la contribution des activités support du Groupe s’élève à +2 millions d’euros ce trimestre, en baisse de -4 millions d’euros par rapport troisième trimestre 2025. La contribution des « autres éléments » s’élève à -4 millions d’euros, en baisse de -45 millions d’euros par rapport au troisième trimestre 2025. Sur les neuf premiers mois 2026, le résultat net part du Groupe sous-jacent du pôle AHM s’élève à -439 millions d’euros, en hausse de +25 millions d’euros, par rapport aux neuf premiers mois 2025. La composante structurelle contribue à hauteur de -475 millions d’euros et les autres éléments du pôle enregistrent une contribution de +36 millions d’euros sur la période. La contribution de la composante « structurelle » est en hausse de +20 millions d’euros comparé aux neuf premiers mois 2025 et se décompose en trois types d’activités :
- Les activités et fonctions d’organe central de Crédit Agricole S.A. entité sociale. Cette contribution atteint -757 millions d’euros Sur les neuf premiers mois 2026, en hausse de +74 millions d’euros par rapport aux neuf premier mois 2025 ;
- Les métiers non rattachés aux pôles métiers, comme CACIF (Private equity), CA Immobilier et BforBank, et autres participations : leur contribution, à +270 millions d’euros Sur les neuf premiers mois 2026, est en baisse de -42 millions d’euros par rapport aux neuf premiers mois 2025 ;
- Les fonctions support du Groupe : leur contribution est de +13 millions d’euros sur les neuf premiers mois 2026 en baisse de -12 millions d’euros comparé à 2025. La contribution des « autres éléments » est en hausse de +5 millions d’euros comparé aux neuf premiers mois
Au 30 septembre 2026, les emplois pondérés sont de 40,6 milliards d’euros.
51 -20m€ chaque trimestre jusque fin 2029 au titre de notre participation jusqu’à 19,8%. Un PPA supplémentaire sera amorti à partir de 2027, en lien avec l’augmentation de la participation dans Banco BPM de 19,8% à 29,3%
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
24/36 Solidité financière
Le Groupe Crédit Agricole dispose du meilleur niveau de solvabilité parmi les banques systémiques européennes.
Les ratios de capital du Groupe Crédit Agricole demeurent nettement supérieurs aux exigences réglementaires.
Au 30 septembre 2026, le ratio Common Equity Tier 1 (CET1) du Groupe s’établit à 17,3%, offrant un coussin
confortable de 6,9 points de pourcentage au-dessus du minimum réglementaire.
Sur le trimestre, le ratio CET1 progresse de +0,1 point de pourcentage. Cette évolution reflète principalement :
- Un impact positif de +27 points de base lié à la génération organique du capital, qui correspond au résultat net part du Groupe, et intègre la croissance organique des métiers ;
- Un effet négatif de -8 points de base lié à la distribution, incluant les coupons AT1 ;
- Un impact défavorable de -13 points de base lié aux opérations de fusions-acquisitions, éléments des réserves latentes (OCI) et autres éléments, dont -10 points de base lié à la variation des OCI et -3 points de base lié à l’augmentation de capital réservée aux salariés et le rachat d’action associé à cette opération.
Crédit Agricole S.A., en sa qualité d’organe central du Groupe Crédit Agricole, bénéficie pleinement du mécanisme interne de solidarité légal ainsi que de la flexibilité de circulation du capital au sein du Groupe Crédit Agricole. Au 30 septembre 2026, le ratio Common Equity Tier 1 (CET1) de Crédit Agricole S.A. s’établit à 11,2 %, soit un excédent de 2,4 points de pourcentage par rapport à l’exigence réglementaire. Sur le trimestre, l’évolution du ratio CET1 reflète plusieurs facteurs :
- Il bénéficie d’un impact positif de +34 points de base lié à la génération organique du capital, qui correspond au résultat net part du Groupe, et intègre la croissance organique des métiers ;
- Un effet négatif de -22 points de base lié à la distribution incluant les coupons AT1 52 ;
- Un impact défavorable de -17 points de base lié aux opérations de fusions-acquisitions, éléments des réserves latentes (OCI) et autres éléments, dont -13 points de base lié à la variation des OCI et -4 points de base lié à l’augmentation de capital réservée aux salariés et le rachat d’action associé à cette opération. A fin septembre 2026, les emplois pondérés de Crédit Agricole S.A. s'élèvent à 434 milliards d'euros, en légère baisse de -0,6 milliard d'euros par rapport à fin juin 2026. Cette stabilité sur le trimestre résulte principalement de la croissance contenue des métiers, à hauteur de +1,9 milliard d'euros, incluant la contribution positive du résultat de l’assurance à l’évolution de la valeur de mise en équivalence (+1,4 milliard d'euros), compensée par des effets favorables liés aux opérations de fusions-acquisitions et aux impacts méthodologiques, ainsi que la baisse de la valeur de mise en équivalence de l'assurance liée à la variation des réserves latentes. Les emplois pondérés du Groupe Crédit Agricole s'établissent à 688 milliards d'euros à fin septembre 2026, stables sur le trimestre pour les mêmes raisons que Crédit Agricole S.A.
52 Incluant les coupons AT1 (-3 pb) et le dividende anticipé selon un taux de distribution de 50%
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
25/36 Structure financière du Groupe Crédit Agricole
Groupe Crédit Agricole
Crédit Agricole S.A.
30/09/26 30/06/26 Exigences 30/09/26
30/09/26 30/06/26 Exigences 30/09/26 Ratio CET1 53
17,3% 17,2% 10,4%
11,2% 11,3% 8,8% Ratio Tier1 53
18,6% 18,4% 12,2%
13,2% 13,1% 10,6% Ratio global 53
21,1% 21,0% 14,7%
16,8% 16,8% 13,0% Emplois pondérés (Mds€)
688 688
434 435
Ratio de levier
5,5% 5,5% 3,75%
3,7% 3,7% 3,0% Exposition de levier (Mds€)
2 309 2 287
1 551 1 528
Ratio TLAC (% RWA)
53,54
27,9% 27,3% 22,9%
Ratio TLAC (% LRE) 54
8,3% 8,2% 6,75%
Ratio MREL subordonné (% RWA) 53
27,9% 27,3% 21,2%
Ratio MREL subordonné (% LRE)
8,3% 8,2% 6,17%
Ratio MREL total (% RWA) 53
32,2% 31,6% 26,8%
Ratio MREL total (% LRE)
9,6% 9,5% 6,17%
Distance au seuil de déclenchement des restrictions aux distributions (Mds€) 55
41 41
11 11
Au niveau de Crédit Agricole S.A., la distance au seuil de déclenchement des restrictions aux distributions est la distance au seuil de déclenchement du MMD 55 , à savoir 244 points de base, soit 11 milliards d’euros de capital CET1 au 30 septembre 2026. Crédit Agricole S.A. n’est soumis ni à l’exigence de L-MMD (distance à l’exigence de coussin de ratio de levier) ni au M-MMD (distance aux exigences de MREL). Au niveau du Groupe Crédit Agricole, la distance au seuil de déclenchement des restrictions aux distributions est la distance au seuil de déclenchement du L-MMD au 30 septembre 2026. Le Groupe Crédit Agricole dispose ainsi d’une marge de sécurité de 178 points de base au-dessus du seuil de déclenchement du L-MMD, soit 41 milliards d’euros de capital Tier 1. Au 30 septembre 2026, le Groupe Crédit Agricole présente des ratios TLAC et MREL bien au-delà des exigences 54 . Le Groupe Crédit Agricole dispose ainsi d’une marge de sécurité de 500 points de base au-dessus du seuil de déclenchement du M-MMD, soit 34 milliards d’euros de capital CET1. A cette date, la distance au seuil de déclenchement du M-MMD correspond à la distance entre le ratio TLAC et l’exigence correspondante. L’objectif du Plan à Moyen Terme 2028 est de conserver un ratio TLAC du Groupe Crédit Agricole d’environ 27% des RWA hors dette senior préférée éligible.
Le Groupe Crédit Agricole et Crédit Agricole S.A. ont été notifiés par la Banque Centrale Européenne (BCE)
des exigences de capital au titre du Pilier 2 (P2R) applicables à partir du 1er janvier 2027, soit 1,85% pour le
groupe Crédit Agricole et 1,75% pour Crédit Agricole S.A.
Le Groupe Crédit Agricole devra ainsi respecter un ratio CET1 d’au moins 10,44% à compter du 1er janvier
2027, incluant les exigences au titre du Pilier 1 et du Pilier 2, complétées de l’exigence globale de coussins de
fonds propres en vigueur (coussin de conservation de 2,5%, coussin applicable aux établissements
d’importance systémique mondiale (G-SIB) de 1,5%, coussin contra-cyclique estimé à 0,80% et coussin pour
le risque systémique estimé à 0,09%). Crédit Agricole S.A. devra respecter à compter du 1er janvier 2027 un
ratio CET1 d’au moins 8,85%, incluant les exigences au titre du Pilier 1 et du Pilier 2, complétées de l’exigence
globale de coussins de fonds propres en vigueur (coussin de conservation de 2,5%, coussin contra-cyclique
estimé à 0,72% et coussin pour le risque systémique estimé à 0,14%).
53
Exigence SREP applicable au 30 septembre 2026, y compris l’exigence combinée de coussins de fonds propres incluant pour (a) le Groupe Crédit
Agricole un coussin de conservation de 2,5%, un coussin G-SIB de 1,5% (applicable depuis le 1
er
janvier 2026 suite à la notification reçue de
l’ACPR le 27 novembre 2024), le coussin contracyclique fixé à 0,80%, ainsi que le coussin pour le risque systémique de 0,09% et (b) pour Crédit
Agricole S.A. un coussin de conservation de 2,5%, le coussin contracyclique fixé à 0,71% ainsi que le coussin pour le risque systémique de 0,14%.
54
Dans le cadre de l’analyse annuelle de sa résolvabilité, le Groupe Crédit Agricole a choisi de continuer à renoncer à la possibilité prévue par l’article
72ter(3) de CRR d’utiliser de la dette senior préférée pour le respect du TLAC en 2026.
55
En cas de non-respect de l’exigence globale de coussins de fonds propres. Les éléments distribuables de l’entité Crédit Agricole S.A. s’établissent
à 45,5 milliards d’euros incluant 32,4 milliards d’euros de réserves distribuables et 13,1 milliards d’euros de primes d’émission au 31 décembre
2025.
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
26/36
Liquidité et Refinancement
L’analyse de la liquidité est réalisée à l’échelle du Groupe Crédit Agricole.
Les dépôts clientèle, diversifiés et granulaires, s’élèvent à 1 192 milliards d’euros au 30 septembre 2026,
affichant une progression de +16 milliards d’euros versus juin 2026.
Les réserves de liquidité du Groupe, en valeur de marché et après décote
56
, s’élèvent à 491 milliards
d’euros au 30 septembre 2026, en hausse de 16 milliards d’euros par rapport au 30 juin 2026.
Elles couvrent plus de deux fois la dette court terme nette des actifs de trésorerie.
Cette variation des réserves de liquidité s’explique principalement par :
- La hausse des dépôts en Banques Centrales pour +15 milliards d’euros
- La hausse du portefeuille titres (HQLA et non-HQLA) pour +7 milliards d’euros ;
- La baisse des actifs mobilisés en Banques Centrales et non encombrés pour -6 milliards d’euros, liée à la baisse des titrisations auto-souscrites pour -2 milliards d’euros et à la baisse des créances éligibles Banque Centrale pour -4 milliards d’euros. Le Groupe Crédit Agricole a par ailleurs poursuivi ses efforts afin de maintenir les réserves immédiatement disponibles (après recours au financement BCE). Les actifs non-HQLA éligibles en Banques Centrales après décote s’élèvent à 123 milliards d’euros. Le Bilan de Liquidité du Groupe, à 1 796 milliards d’euros au 30 septembre 2026, fait apparaître un excédent des ressources stables sur emplois stables de 205 milliards d’euros, en hausse de +21 milliards d’euros sur le trimestre. La dette long terme s’élève à 351 milliards d’euros au 30 septembre 2026, en hausse de +9 milliards d’euros par rapport à fin juin 2026. Elle comprend :
- Les dettes seniors collatéralisées à hauteur de 104 milliards d’euros, en hausse de +3 milliards d’euros;
- Les dettes seniors préférées à hauteur de 178 milliards d’euros, en hausse de +4 milliards d’euros ;
- Les dettes seniors non préférées pour 48 milliards d’euros, en hausse de +3 milliards d’euros ;
- Et des titres Tier 2 s’élevant à 21 milliards d’euros, en baisse de -1 milliard d’euros.
Les établissements de crédit sont assujettis à un seuil sur le ratio LCR, fixé à 100% depuis le 1er janvier 2018.
Au 30 septembre 2026, les ratios LCR moyen (calculés sur 12 mois glissants) s’élèvent respectivement
à 136% pour le Groupe Crédit Agricole (soit un excédent de 85 milliards d’euros) et 141% pour Crédit
Agricole S.A. (soit un excédent de 82 milliards d’euros). A noter que le ratio LCR du Groupe Crédit Agricole
est supérieur à l’objectif du Plan à Moyen Terme 2028 de 110% à 130%.
Par ailleurs, au 30 juin 2026, les ratios NSFR du Groupe Crédit Agricole et de Crédit Agricole S.A. s’élevaient respectivement à 120% et 115%.
56 Les titres composant les réserves de liquidité sont valorisés après décote d'un stress idiosyncratique à partir du mois de décembre 2024 (stress systémique précédemment) afin de représenter au mieux la valeur de liquéfaction des titres en cas de stress de liquidité.
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
27/36 Le Groupe continue de suivre une politique prudente en matière de refinancement à moyen long terme, avec un accès très diversifié aux marchés, en termes de base investisseurs et de produits. Au 30 octobre 2026, les principaux émetteurs du Groupe ont levé sur le marché l’équivalent de 32,7 milliards d’euros 57
de dette à moyen long terme, dont 73% émis par Crédit Agricole S.A.
On note notamment les montants suivants pour les émetteurs du Groupe hors Crédit Agricole S.A. :
o Crédit Agricole Assurances a émis deux Tier 2 Bullet avec une échéance en décembre 2036 et
décembre 2038 pour un total de 1,5 milliard d’euros (750 millions d’euros chacune) et 750 millions
d’euro en RT1 Perpétuel NC 10,75 ans ;
o Crédit Agricole Personal Finance & Mobility a émis :
▪ 650 millions d’euros en émission EMTN à travers l’entité Crédit Agricole Auto Bank
(CAAB) ;
▪ 1,46 milliard d’euros en émission EMTN à travers l’entité Leasys ;
▪ 1,64 milliard d’euros de titrisations à travers l’entité Agos ;
▪ 200 millions d’euros de titrisations à travers l’entité Leasys ;
▪ 800 millions d’euros de titrisations à travers l’entité Credibom.
o Crédit Agricole Leasing & Factoring a émis 0,5 milliard d’euros de titrisations à travers l’entité
Lixxbail S.A. ;
o Crédit Agricole Italie a émis en format senior collatéralisé pour un total de 1 milliard d’euros ;
o Crédit Agricole next bank (Suisse) a émis deux tranches en format senior collatéralisé pour un total
de 200 millions de francs suisses dont 100 millions en format Green bond.
Au 30 octobre 2026, Crédit Agricole S.A. a levé sur le marché l’équivalent de 23,2 milliards d’euros
57,58
.
La banque a levé l’équivalent de 23,2 milliards d’euros, dont 11,6 milliards d’euros en dette senior non préférée
et 2,0 milliards d’euros en dette Tier 2, ainsi que 2,8 milliards d’euros de dette senior préférée et 6,7 milliards
d’euros de dette senior collatéralisée à fin octobre. Le financement est diversifié en formats et en devises avec
notamment :
o 3,5 milliards d’euros
59
;
o 6,89 milliards de dollars américains (5,9 milliards d’euros équivalent) ;
o 1,40 milliard de livres sterling (1,6 milliard d’euros équivalent) ;
o 221 milliards de yen japonais (1,2 milliard d’euros équivalent) ;
o 0,72 milliard de dollars singapouriens (0,5 milliard d’euros équivalent) ;
o 3,1 milliards de dollars australiens (1,6 milliard d’euros équivalent) ;
o 0,57 milliard de francs suisses
59
(0,6 milliard d’euros équivalent) ;
o 0,85 milliard de dollars canadiens (0,5 milliard d’euros équivalent) ;
o 6 milliards de yuans chinois (0,8 milliard d’euros équivalent).
A noter que Crédit Agricole S.A. a réalisé 79%
59
de son refinancement en devises hors euros à fin octobre
2026.
Le plan de financement MLT de marché
58
2026 est fixé à 18 milliards d’euros, dont 6 milliards d'euros de dette
senior préférée ou senior collatéralisée et 12 milliards d'euros de dette senior non préférée ou Tier 2.
De plus, Crédit Agricole S.A. a émis le 17 septembre 2026 un AT1 Perpétuel NC5 ans pour 750 millions d’euros
au taux initial de 6,4%.
Ce plan de refinancement a été réalisé à 129% au 30 octobre 2026 avec :
o 6,7 milliards d’euros équivalent de dette senior collatéralisée ;
o 2,8 milliards d'euros équivalent de dette senior préférée ;
o 11,6 milliards d'euros équivalent de dette senior non préférée ;
o 2,0 milliards d'euros équivalent de dette Tier 2.
57 Montant brut avant rachats et amortissements
58 Hors émission AT1 59 Hors émissions senior collatéralisées
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
28/36 Annexe 1 – Groupe Crédit Agricole : résultats par pôle
Groupe Crédit Agricole – Résultats par pôle T3-2026 et T3-2025
T3-26 En m€ CR LCL BPI GEA SFS GC AHM Total
Produit net bancaire
3 969 1 149 1 026 2 036 874 2 296 (852) 10 497
Charges d'exploitation
(2 534) (695) (531) (902) (472) (1 308) 508 (5 934)
Résultat brut d'exploitation
1 436 454 495 1 134 401 988 (344) 4 564
Coût du risque
(420) (128) (65) (7) (295) (50) (49) (1 014)
Sociétés mises en équivalence
(4) - - 70 (56) 0 106 117
Gains ou pertes nets sur autres actifs
0 1 0 348 (1) 1 (8) 342
Résultat avant impôt
1 012 327 429 1 546 49 939 (294) 4 009
Impôts
(258) (81) (155) (300) (19) (264) 120 (958)
Rés. net des activités abandonnées
-
- 0 - - - - 0 Résultat net 753 245 275 1 245 30 676 (174) 3 051 Intérêts minoritaires 3 (0) (42) (203) (21) 2 (9) (271) Résultat net part du Groupe 756 245 232 1 042 9 678 (183) 2 780
T3-25 60
En m€ CR LCL BPI GEA SFS GC AHM Total
Produit net bancaire
3 422 982 1 020 1 844 883 2 099 (772) 9 479
Charges d'exploitation
(2 434) (638) (524) (969) (447) (1 246) 471 (5 787)
Résultat brut d'exploitation
988 345 496 876 436 853 (301) 3 692
Coût du risque
(376) (92) (77) (9) (278) (37) 0 (869)
Sociétés mises en équivalence
-
-
- 52 (9) 7 91 140 Gains ou pertes nets sur autres actifs (1) 2 (0) (1) 1 (1) (0) (0) Résultat avant impôt 611 255 418 918 150 822 (211) 2 963 Impôts (160) (70) (126) (187) (31) (269) 110 (732) Rés. net des activités abandonnées
-
-
- (0) - - - - (0) Résultat net 451 185 292 731 119 553 (100) 2 231 Intérêts minoritaires (0) (0) (40) (83) (22) 79 2 (63) Résultat net part du Groupe 451 185 253 649 97 632 (98) 2 168
60 T3-25 est en vision pro forma (Banco BPM mis en équivalence à 20,1%)
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
29/36 Groupe Crédit Agricole – Résultats par pôle 9M-2026 et 9M-2025 9M-26 En m€ CR LCL BPI GEA SFS GC AHM Total
Produit net bancaire
11 573 3 292 3 163 6 189 2 638 6 998 (2 475) 31 378
Charges d'exploitation
(7 884) (2 017) (1 622) (2 742) (1 434) (3 915) 1 503 (18 110)
Résultat brut d'exploitation
3 689 1 276 1 541 3 447 1 204 3 083 (972) 13 268
Coût du risque
(1 215) (363) (195) (27) (845) (116) (77) (2 836)
Sociétés mises en équivalence
7 - - 296 (77) 17 328 572
Gains ou pertes nets sur autres actifs
27 (4) 0 348 (5) (4) (5) 358
Résultat avant impôt
2 508 909 1 346 4 064 278 2 981 (726) 11 361
Impôts
(696) (266) (481) (1 003) (81) (799) 266 (3 059)
Rés. net des activités abandonnées
-
- 0 - - - - 0 Résultat net 1 812 644 865 3 062 197 2 182 (460) 8 302 Intérêts minoritaires (1) (0) (126) (452) (66) 3 (6) (648) Résultat net part du Groupe 1 812 643 739 2 610 132 2 185 (467) 7 654
9M-25 61
En m€ CR LCL BPI GEA SFS GC AHM Total
Produit net bancaire 10 138 2 922 3 099 5 861 2 632 6 730 (2 539) 28 843 Charges d'exploitation (7 654) (1 860) (1 600) (2 768) (1 359) (3 862) 1 453 (17 651) Résultat brut d'exploitation 2 484 1 062 1 499 3 093 1 273 2 868 (1 086) 11 192 Coût du risque (1 092) (278) (206) (26) (762) (32) (47) (2 443) Sociétés mises en équivalence 7 - - 137 14 22 335 515 Gains ou pertes nets sur autres actifs 3 4 (0) 448 2 (0) 0 456 Résultat avant impôt 1 401 788 1 294 3 652 526 2 858 (799) 9 720 Impôts (427) (250) (393) (786) (102) (723) 300 (2 380) Rés. net des activités abandonnées - - 0 - - - - 0 Résultat net 974 537 900 2 866 424 2 136 (499) 7 339 Intérêts minoritaires (1) (0) (122) (431) (64) 0 10 (608) Résultat net part du Groupe 974 537 778 2 436 360 2 136 (489) 6 732
61 9M-25 est en vision pro forma (Banco BPM mis en équivalence à 20,1%)
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
30/36 Annexe 2 – Crédit Agricole S.A. : Résultats par pôle
Crédit Agricole S.A. – Résultats par pôle, T3-26 et T3-25 T3-26 En m€ GEA GC SFS BP (LCL) BPI AHM Total
Produit net bancaire 2 026 2 297 874 1 149 1 000 (253) 7 092 Charges d'exploitation (902) (1 308) (472) (695) (511) (40) (3 928) Résultat brut d'exploitation 1 124 989 401 454 489 (293) 3 164 Coût du risque (7) (50) (295) (128) (63) (43) (585) Sociétés mises en équivalence 70 0 (56) - - 90 105 Gains ou pertes nets sur autres actifs 348 1 (1) 1 0 (6) 343 Résultat avant impôt 1 536 940 49 327 426 (252) 3 027 Impôts (298) (264) (19) (81) (154) 111 (706) Rés. net des activités abandonnées
-
-
-
- 0 - 0 Résultat net 1 238 676 30 245 272 (141) 2 321 Intérêts minoritaires (214) (10) (21) (11) (62) (13) (330) Résultat net part du Groupe 1 024 666 9 234 211 (154) 1 991
-
-
T3-25 62
En m€ GEA GC SFS BP (LCL) BPI AHM Total
Produit net bancaire 1 866 2 099 883 982 997 (229) 6 598 Charges d'exploitation (969) (1 246) (447) (638) (504) (34) (3 837) Résultat brut d'exploitation 897 853 436 345 493 (263) 2 761 Coût du risque (9) (37) (278) (92) (76) 2 (489) Sociétés mises en équivalence 52 7 (9) - - 70 119 Gains ou pertes nets sur autres actifs (1) (1) 1 2 (0) 0 1 Résultat avant impôt 940 822 150 255 417 (191) 2 392 Impôts (192) (269) (31) (70) (126) 95 (593) Rés. net des activités abandonnées
-
-
-
- (0) - (0) Résultat net 747 553 119 185 291 (96) 1 799 Intérêts minoritaires (88) 69 (22) (8) (58) (4) (111) Résultat net part du Groupe 660 622 97 177 232 (100) 1 688
-
-
62 T3-25 est en vision pro forma (Banco BPM mis en équivalence à 20,1%)
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
31/36 Crédit Agricole S.A. – Résultats par pôle, 9M-26 et 9M-25 9M-26 En m€ GEA GC SFS BP (LCL) BPI AHM Total
Produit net bancaire 6 193 6 998 2 638 3 292 3 087 (760) 21 449 Charges d'exploitation (2 742) (3 915) (1 434) (2 017) (1 560) (112) (11 779) Résultat brut d'exploitation 3 452 3 083 1 204 1 276 1 528 (872) 9 670 Coût du risque (27) (116) (845) (363) (189) (59) (1 598) Sociétés mises en équivalence 296 17 (77) - - 264 500 Gains ou pertes nets sur autres actifs 348 (4) (5) (4) 0 (6) 330 Résultat avant impôt 4 069 2 981 278 909 1 339 (673) 8 903 Impôts (1 003) (799) (81) (266) (480) 259 (2 369) Rés. net des activités abandonnées
Résultat net 3 066 2 182 197 644 859 (415) 6 534 Intérêts minoritaires (477) (36) (66) (29) (184) (24) (816) Résultat net part du Groupe 2 589 2 146 132 615 675 (439) 5 718
9M-25 63
En m€ GEA GC SFS BP (LCL) BPI AHM Total
Produit net bancaire 5 894 6 731 2 632 2 922 3 030 (839) 20 369 Charges d'exploitation (2 768) (3 862) (1 359) (1 860) (1 539) (140) (11 528) Résultat brut d'exploitation 3 126 2 868 1 273 1 062 1 490 (979) 8 841 Coût du risque (26) (32) (762) (278) (204) (43) (1 344) Sociétés mises en équivalence 137 22 14 - - 267 440 Gains ou pertes nets sur autres actifs 452 (0) 2 4 (0) (0) 457 Résultat avant impôt 3 689 2 859 526 788 1 287 (754) 8 394 Impôts (794) (723) (102) (250) (392) 308 (1 953) Rés. net des activités abandonnées
-
-
-
- 0 - 0 Résultat net 2 895 2 136 424 537 895 (447) 6 442 Intérêts minoritaires (456) (40) (64) (24) (179) (17) (780) Résultat net part du Groupe 2 440 2 097 360 513 716 (464) 5 662
-
-
63 9M-25 est en vision pro forma (Banco BPM mis en équivalence à 20,1%)
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
32/36 Annexe 3 – Données par action
Crédit Agricole S.A. – Bénéfice par action, actif net par action et RoTE
(en m€)
T3-2026 T3-2025
9M-26 9M-25
Résultat net part du Groupe 1 991 1 836 5 718 6 050
- Intérêts sur AT1 y compris frais d’émission, avant IS (118) (139) (376) (409)
- Impact change sur AT1 remboursé 0 53 3 56 RNPG attribuable aux actions ordinaires [A] 1 873 1 750 5 345 5 697 Nombre d'actions moyen, hors titres d'auto-détention (m) [B] 3 024 3 037
3 025 3 028 Résultat net par action [A]/[B] 0,62 € 0,58 € 1,77 € 1,88 €
(en m€)
30/09/2026 30/09/2025 Capitaux propres - part du Groupe
79 818 77 698
- Emissions AT1
(8 770) (8 564)
- Réserves latentes OCI - part du Groupe
3 468 2 871 Actif net non réévalué (ANC) attrib. aux actions ord. [D]
74 516 72 005
- Écarts d’acquisition & incorporels - part du Groupe (**)
(20 846) (19 257) ANC tangible non réévalué (ANT) attrib. aux actions ord. [E]
53 671 52 748 Nombre d'actions, hors titres d'auto-détention (fin de période, m) [F]
3 025 3 048 ANC par action, après déduction du dividende à verser (€) [D]/[F]
24,6 € 23,6 € ANT par action, après déduction du dividende à verser (€) [G]=[E]/[F]
17,7 € 17,3 € ** y compris les écarts d'acquisition dans les participations ne donnant pas le contrôle
(en m€)
9M-26 9M-25 Résultat net part du Groupe [K]
5 718 6 050 RNPG annualisé [N]
7 637 8 045 Intérêts sur AT1 y compris frais d’émission, avant IS, impact change, annualisés [O]
-498 -489 Résultat ajusté [P] = [N]+[O]
7 139 7 556 AN tangible moyen non réévalué attrib. aux actions ordin. (1) [J]
50 436 49 167 ROTE publié ajusté (%) (2) = [P] / [J]
14,2% 15,4% (3)
(1) Moyenne de l’ANC tangible non réévalué attribuable aux actions ordinaires calculée entre les bornes 31/12/2025 et
30/09/2026 (ligne [E]). Capitaux propres moyens part du Groupe retraités des intangibles, de l’ensemble des réserves
latentes, du stock de dettes AT1 et du projet de distribution de dividende sur le résultat en cours.
(2) ROTE calculé sur la base de capitaux propres tangibles retraités de l’ensemble des réserves latentes
(3) ROTE proforma Banco BPM à 14,4% au 9M-25
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
33/36 Indicateurs Alternatifs de Performance 64
ANC Actif net comptable (non réévalué)
L’actif net comptable non réévalué correspond aux capitaux propres part du Groupe duquel ont été
retraités le montant des émissions AT1, des réserves latentes liées aux valorisations par capitaux
propres recyclables et du projet de distribution de dividende sur résultat annuel.
ANPA Actif Net Par Action - ANTPA Actif net tangible par action
L’actif net par action est une des méthodes de calcul pour évaluer une action. Il correspond à l’Actif net
comptable rapporté au nombre d’actions en circulation en fin de période hors titres d’autocontrôle.
L’actif net tangible par action correspond à l’actif net comptable retraité des actifs incorporels et écarts
d’acquisition, rapporté au nombre d’actions en circulation en fin de période hors titres d’autocontrôle.
BNPA Bénéfice Net Par Action
C’est le résultat net part du groupe de l’entreprise, net des intérêts sur la dette AT1, rapporté au nombre
moyen d’actions en circulation hors titres d’autocontrôle. Il indique la part de bénéfice qui revient à
chaque action (et non pas la part du bénéfice distribué à chaque actionnaire qu’est le dividende). Il peut
diminuer, à bénéfice total inchangé, si le nombre d’actions augmente.
Coefficient d’exploitation
Le coefficient d’exploitation est un ratio calculé en divisant les charges par le produit net bancaire ; il
indique la part de produit net bancaire nécessaire pour couvrir les charges.
Coût du risque sur encours
Le coût du risque sur encours est calculé en rapportant la charge du coût du risque (sur quatre trimestres
glissants) aux encours de crédit (sur une moyenne des quatre derniers trimestres, début de période).
Le coût du risque sur encours peut également être calculé en rapportant la charge annualisée du coût
du risque du trimestre aux encours de crédit début de trimestre. De manière similaire, le coût du risque
de la période peut être annualisé et rapporté à la moyenne encours début de période.
Depuis le premier trimestre 2019, les encours pris en compte sont les encours de crédit clientèle, avant
déduction des provisions.
Le mode de calcul de l’indicateur est spécifié lors de chaque utilisation de l’indicateur.
Créance douteuse
Une créance douteuse est une créance en défaut. Un débiteur est considéré en situation de défaut
lorsqu’au moins une des deux conditions suivantes est satisfaite :
- un arriéré de paiement significatif généralement supérieur à 90 jours sauf si des circonstances particulières démontrent que l’arriéré est dû à des causes non liées à la situation du débiteur ;
- l’entité estime improbable que le débiteur s’acquitte intégralement de ses obligations de crédit sans
qu’elle ait recours à d’éventuelles mesures telles que la réalisation d’une sûreté.
Créance dépréciée
Une créance dépréciée est une créance ayant fait l’objet d’une provision pour risque de non-
remboursement.
Taux de couverture des créances dépréciées (ou douteux)
Ce taux rapporte les encours de provisions aux encours de créances clientèles brutes dépréciées. Taux des créances dépréciées (ou douteux)
64 Les IAP sont des indicateurs financiers non présentés dans les comptes ou définis dans les normes comptables et utilisés dans le cadre de la communication financière, comme le RNPG ou le ROTE, à titre d’exemples. Ils sont utilisés pour faciliter la compréhension de la performance réelle de la société. Chaque IAP est rapproché dans sa définition à des données comptables.
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
34/36
Ce taux rapporte les encours de créances clientèle brutes dépréciées sur base individuelle, avant
provisions, aux encours de créances clientèle brutes totales.
RNPG Résultat net part du Groupe
Le résultat net correspond au bénéfice ou à la perte de l’exercice (après impôt sur les sociétés). Le
résultat net part du Groupe est égal à ce résultat diminué de la quote-part revenant aux actionnaires
minoritaires des filiales consolidées globalement.
RNPG attribuable aux actions ordinaires
Le Résultat net part du Groupe attribuable aux actions ordinaires correspond au résultat net part du
Groupe duquel ont été déduits les intérêts sur la dette AT1 y compris les frais d’émissions avant impôt.
RoTE Retour sur fonds propres tangibles - Return on Tangible Equity
Le RoTE (Return on Tangible Equity) est une mesure de la rentabilité sur fonds propres tangibles, elle
rapporte le RNPG annualisé, hors dépréciation d’immobilisation incorporelles et écart d’acquisition et
nets des coupons AT1, aux Capitaux propres moyens part du Groupe retraités des intangibles, des
réserves latentes, du stock de dettes AT1 et du projet de distribution en N+1.
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
35/36
Avertissement
L’information financière de Crédit Agricole S.A. et du Groupe Crédit Agricole pour le troisième trimestre et les neuf
premiers mois de 2026 est constituée de ce communiqué de presse, des slides de présentation, disponibles sur le
site https://www.credit-agricole.com/finance/publications-financieres .
Cette présentation peut comporter des informations prospectives du Groupe, fournies au titre de l’information sur les
tendances. Ces données ne constituent pas des prévisions au sens du règlement délégué UE 2019/980 du 14 mars
2019 (chapitre 1, article 1,d).
Ces éléments sont issus de scenarios fondés sur un certain nombre d’hypothèses économiques dans un contexte
concurrentiel et réglementaire donné. Par nature, ils sont donc soumis à des aléas qui pourraient conduire à la non-
réalisation des projections et résultats mentionnés. De même, les informations financières reposent sur des
estimations notamment lors des calculs de valeur de marché et des montants de dépréciations d’actifs.
Le lecteur doit prendre en considération l’ensemble de ces facteurs d’incertitudes et de risques avant de fonder son
propre jugement.
Normes applicables et comparabilité Les chiffres présentés au titre de la période de neuf mois close au 30 septembre 2026 ont été établis en conformité avec le référentiel IFRS tel qu’adopté par l’Union européenne et applicable à cette date, et avec la réglementation prudentielle en vigueur à ce jour. Ces informations financières ne constituent pas des états financiers pour une période intermédiaire, tels que définis par la norme IAS 34 « Information financière intermédiaire » et n’ont pas été auditées Note : Les périmètres de consolidation des groupes Crédit Agricole S.A. et Crédit Agricole n’ont pas changé de façon matérielle depuis le dépôt auprès de l’AMF du Document d’enregistrement universel 2025 de Crédit Agricole S.A. La somme des valeurs contenues dans les tableaux et analyses peut différer légèrement du total en raison de l’absence de gestion des arrondis. NB : toutes les données financières sont désormais systématiquement présentées en publié, pour les résultats du Groupe Crédit Agricole, de Crédit Agricole S.A. et des métiers, tant pour le compte de résultat que pour les ratios de rentabilité. L’ensemble des données au 30 septembre 2025 est exprimé en vision pro forma, avec Banco BPM consolidé par mise en équivalence à 20,1%. Tous les chiffres détaillés sont disponibles dans les séries trimestrielles publiées avec les slides de présentation.
COMMUNIQUE DE PRESSE – 3 ème trimestre et des 9 premiers mois 2026
36/36 Agenda financier 25 novembre 2026 Workshop CAA 4 février 2027 Publication des résultats du quatrième trimestre et de l’année 2026 30 avril 2027 Publication des résultats du premier trimestre 2027 26 mai 2027 Assemblée générale 2027 30 juillet 2027 Publication des résultats du deuxième trimestre et du premier semestre 2027 29 octobre 2027 Publication des résultats du troisième trimestre et des neuf mois 2027
Titre présentation
Bull 5
Bear 0
Results
RÉSULTATS DU 3 E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
2 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 Agir chaque jour dans l’intérêt de nos clients et de la société Olivier GAVALDA RÉSULTATS DU3 E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
3
RÉSULTATS DU 3
E
TRIMESTRE ET DES 9 MOIS 2026
COMMERÇANTS &
PROFESSIONNELS
▪Accompagnement personnalisé
Mobilisation des équipes localement pour
évaluer les besoins et accélérer les
démarches.
▪Solutions pour protéger la
trésorerie
Aménagements d’échéances et financements
adaptés selon les situations.
▪Reprise d’activité facilitée
Démarches d’assurance simplifiées,
remplacement des TPE et exonération de
commissions monétiques.
CLIENTS
SINISTRÉS PAR LES INCENDIES
▪Mesures d’urgence pour les
clients
Moratoire sur les crédits immobiliers et à la
consommation, et avance de trésorerie
« Coup de pouce ».
▪Fonds de solidarité de 2 M€
Soutien au rééquipement des services de
secours dans les territoires les plus
touchés.
▪Soutien aux entreprises et sur le
terrain
Avances de trésorerie, suspensions de
remboursements, allègement des frais et
mobilisation de collaborateurs volontaires
de la Sécurité Civile
AGRICULTEURS
▪1,5 Md€ mobilisés
Pour répondre aux besoins des
exploitations touchées par les aléas
climatiques.
▪Financement de l’adaptation climatique
«Coup de Pouce Adaptation Climatique
Agri-Viti », «Prêt Coups-Durs Agri-Viti» et
adaptation des échéances selon les
conséquences subies.
▪Soutien du renouvellement des
générations
Coup de Pouce PTZ Installation Agri-Viti.
MOBILISÉS AUX CÔTÉS DE NOS CLIENTS
4 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 ACTIVITÉ SOUTENUE Évolution des revenus trimestriels de Crédit Agricole S.A. (Mds€) Toutes les variations sont exprimées en comparaison à un T3-25 et 9M-25 en vision pro forma (Banco BPM mis en équivalence à 20,1%) (1) Hors transferts d’une partie du mandat avec une grande institution pour la JV indienne SBI FM GROUPE CRÉDIT AGRICOLE CRÉDIT AGRICOLE S.A. Revenus 10,5 Mds€ +10,7% T3/T3 Revenus 7,1 Mds€ +7,5% T3/T3 Collecte nette Amundi +46 Mds€ (1) Chiffre d’affaires Assurances 12 Mds€ +6% T3/T3 Conquête clients France, Italie, Autres 1,8 million nouveaux clients sur 9M-26 Production de crédits en banque de détail France, Italie et Pologne 36 Mds€ stable T3/T3 Sources Refinitiv / Bloomberg Banque de Financement et d’Investissement #2 Green, Social & Sustainable bonds EUR #4 All bonds in EUR Worldwide #2 Crédits syndiqués – France 4,6 4,8 5,0 5,2 5,5 5,3 6,3 6,5 6,6 7,1 T3-17T3-18T3-19T3-20T3-21T3-22T3-23T3-24T3-25T3-26 Passage à IFRS 17 à partir de 2023 T3-25 pro forma Banco BPM
5 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 RÉSULTATS TIRÉS PAR UNE FORTE HAUSSE DU RBE (1) Evolutions du RNPG retraitées des impacts suivants : annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander pour +79 m€ au T3-25 ; plus-value liée à l’introduction en bourse de SBI FM (+205 m€ et +210 m€ pour CASA et GCA resp. au T3-2026) GROUPE CRÉDIT AGRICOLE CRÉDIT AGRICOLE S.A. Résultat brut d’exploitation 4,6 Mds€ +23,6% T3/T3 Résultat brut d’exploitation 3,2 Mds€ +14,6% T3/T3 Résultat net 2,8 Mds€ +23,0% T3/T3 (1) Résultat net 2,0 Mds€ +11,0% T3/T3 (1)
6 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 UN MODÈLE DE BANQUE UNIVERSELLE GAGE DE SOLIDITÉ ■Niveau de capital■Qualité de l’actif GROUPE CRÉDIT AGRICOLE GROUPE CRÉDIT AGRICOLE GROUPE CRÉDIT AGRICOLE Coût du risque sur encours Taux de créances douteuses Stock de provisions Taux de couverture 31 pb23,2 Mds€ 2,3%
Stable vs T2-26 79,6% +0,1 pp vs T2-26 CET 1 17,3% +6,9 pp vs exigence SREP Réserves de liquidité 491 Mds€ Dépôts clientèle 1 192 Mds€ Ratio LCR 136% ■Profil de liquidité
7
RÉSULTATS DU 3
E
TRIMESTRE ET DES 9 MOIS 2026
▪Lancements
LEADER EN EUROPE
ACT 2028 : ACCÉLÉRATION DES DÉVELOPPEMENTS
Banque de proximité
▪Acquisition
LEADER DES TRANSITIONS
▪Lancement
▪Démarche “AI for All”
Plateforme d’épargne
Allemagne en avril, Belgique et
Pays-Bas en octobre, Espagne en
décembre
▪Partenariat avec Mistral et Prisme.ai
Acteur de référence du financement
du Mittelstand allemand
EU
Acquisition d’un acteur de
référence dans la gestion des
forêts
EU
LEADER DES NOUVELLES
TECHNOLOGIES
AI
Fonds dédié à la restauration,
à la régénération et à la
valorisation des écosystèmes
forestiers
Amundi
Arbora Nova
8 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 Agir chaque jour dans l’intérêt de nos clients et de la société Clotilde L’ANGEVIN RÉSULTATS DU 3 E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
9
RÉSULTATS DU 3
E
TRIMESTRE ET DES 9 MOIS 2026
GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A.
ACTIVITÉ SOUTENUE
Total : 125 (+2,4%)
Financement personnel : 49 (+2,6%)
Mobilité : 50 (+1,6%)
Réseaux CA : 25 (+3,7%)
Encours gérés
crédit à la
consommation
(Mds€)
•Conquête : 1,8 m de nouveaux clients sur 9M-26
•Accélération de la transformation digitale :
•LCL : après L by LCL pro, lancement de l’offre L by LCL pour les particuliers
•Caisses Régionales : lancement de pro by CA et de l’entrée en relation 100%
digital pour les majeurs et pour les mineurs
•BforBank : plateforme digitale recentrée sur l’épargne et rentabilisation
•CA Italia : 38% d’acquisition digitale sur la conquête
•Banque de proximité en France : ralentissement du crédit habitat (-4%) dans le
contexte de hausse des taux, activité auprès des entreprises globalement en
hausse (+4%) contrastée selon les réseaux
•Italie : production de crédit dynamique (+17%) tirée par les entreprises (+26%) et la
poursuite de la reprise sur l’habitat (+9%) dans un marché concurrentiel
•Assurances : chiffre d’affaires T3 record grâce au dynamisme de l’ensemble des
activités, part de marché de 20% sur la collecte brute en Epargne/Retraite en
France ; collecte nette +3,2 Mds€ équilibrée entre Euro et UC
•Gestion d’actifs : collecte nette élevée (+46 Mds€ hors transferts d’une partie du
mandat avec une grande institution pour la JV indienne SBI FM) portée par les actifs
MLT, équilibrée entre clients institutionnels et retail
•CAPFM : marché automobile toujours très défavorable pesant sur l’activité de
revente des véhicules d’occasion, baisse sensible sur la location courte durée
•BFI : activité record, très bonne performance sur les activités taux (FICC +8,3%) et
structurés actions ainsi qu’en banque de financement
•CACEIS : encours conservés et administrés élevés, hausse des volumes de
règlement-livraison. Projet de partenariat avec E. de Rothschild au Luxembourg
2 Green, Social & Sustainable bonds EUR
4 All bonds in EUR Worldwide
2 Crédits syndiqués en France
2 Crédits syndiqués - EMEA
Sources Refinitiv / Bloomberg Variations sept 26 / sept 25 Encours conservés et administrés (Mds€) AuC : 6 161 (+8,1%) AuA : 3 828 (+7,2%) Total : 848 (+1,1%) France : (CR + LCL) : 782 (+0,9%) Italie : 66 (+2,1%) Collecte au bilan banque de détail (Mds€) Total : 3 299 (+10,9%) Assurance-vie : 396 (+7,9%) Gestion d’actifs : 2 579 (+11,3%) Gestion de fortune : 324 (+11,8%) Encours sous gestion (Mds€) Assurance Dommages : 18,3 M (+6,4%)Nombre de contrats Total : 573 K France : 429 K Italie : 47 K Autres : 97 K Nouveaux clients en Banque de proximité T3-26 Total : 907 (+2,0%) France : (CR + LCL) : 843 (+1,9%) Italie : 64 (+3,2%) Encours de crédit banque de détail (Mds€)
10 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 GROUPE CRÉDIT AGRICOLE 2
168 2
780
147
145
23 +1 019
92 T3-25 Proforma Produit net bancaire Charges d’exploitation Coût du risque Mise en équivalence Autres T3-26 RÉSULTATS DU GROUPE SOLIDES
Résultats tirés par la croissance du RBE, fort rebond de la MNI en banque de proximité en France Évolution T3/T3 du RNPG par ligne du compte de résultat (m€) Coût du risque sur encours Taux de créances douteuses 31 pb +1 pb T3/T2 2,3% Stable T3/T2 Stock de provisions Taux de couverture 23,2 Mds€ 79,6% +0,1 pp T3/T2 +23,6% Résultat brut d’exploitation +23,0% (1) -381 m€ hors plus- value SBI FM (AMUNDI) et effet de base (minoritaires de CACEIS) (1) Evolution du RNPG retraitée de l’annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander (+79 m€ au T3-25) et de la plus-value liée à l’introduction en bourse de SBI FM (+210 m€ au T3- 2026)
11 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 CRÉDIT AGRICOLE S.A. REVENUS DE CRÉDIT AGRICOLE S.A. ÉLEVÉS ET EN CROISSANCE Évolution des revenus par pôle T3/T3 (m€) GEA : Gestion de l’épargne et Assurances ; GC : Grandes clientèles ; SFS : Services financiers spécialisés ; BP : Banques de proximité ; AHM : Activités hors métier 6 598 7 092 -10 -24 +160 +198 +170 T3-25 proforma GEAGCSFSBPAHMT3-26 Revenus tirés par le dynamisme de l’activité en gestion de l’épargne et en grande clientèle, et bénéficiant du fort rebond de la marge d’intérêt en France. Métier de la mobilité impacté par l’environnement de marché automobile dégradé +7,5%
12 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 CRÉDIT AGRICOLE S.A. EFFET CISEAUX POSITIF +5,1 PP Évolution des charges par pôle T3/T3 (m€) 3
837 3
928
67
- 62
- 25
- 64
- 6 T3-25 proforma GEA GC SFS BP AHM T3-26 +2,4% GEA : Gestion de l’épargne et Assurances ; GC : Grandes clientèles ; SFS : Services financiers spécialisés ; BP : Banques de proximité ; AHM : Activités hors métier Charges maîtrisées, effet de base favorable en gestion d’actifs, hausse des rémunérations variables et accélération des investissements sur les projets stratégiques
13 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 CRÉDIT AGRICOLE S.A. 1
688 1
991
91
96
14
- 494
- 10 T3-25 proforma Produit net bancaire Charges d’exploitation Coût du risque Mise en équivalence Autres T3-26 RÉSULTATS ÉLEVÉS TIRÉS PAR UNE FORTE HAUSSE DU RBE Évolution du RNPG T3/T3 par ligne du compte de résultat (m€) -116 m€ hors plus-value SBI FM (AMUNDI) et effet de base (minoritaires de CACEIS) Résultat brut d’exploitation +14,6% +11% (1) CRÉDIT AGRICOLE S.A. ROTE 14,2% 9M-2026 (1) Évolution du RNPG retraitée de l’annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander au T3-25 pour +79 m€ et de la plus-value liée à l’introduction en bourse de SBI FM au T3-26 pour +205 m€
14 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 UN GROUPE SOLIDE ■Niveau de capital ■Profil de liquidité ■Qualité de l’actif GROUPE CRÉDIT AGRICOLE Coût du risque sur encours Taux de créances douteuses Stock de provisions Taux de couverture 31 pb23,2 Mds€ 2,3%
Stable vs T2-26 79,6% +0,1 pp vs T2-26 CRÉDIT AGRICOLE S.A. Coût du risque sur encours Taux de créances douteuses Stock de provisions Taux de couverture 39 pb9,9 Mds€ 2,4%
Stable vs T2-26 68,0%
+0,8 pp vs T2-26 GROUPE CRÉDIT AGRICOLE Réserves de liquidité 491 Mds€ Dépôts clientèle 1 192 Mds€ Ratio LCR 136% GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A. CET 1 17,3% +6,9 pp vs exigence SREP CET 1 11,2% +2,4 pp vs exigence SREP
15 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026
16 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 CHIFFRES CLÉS RBE RNPG GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A. RBE RNPG COEX Ratio CET1 CDR/encours 4 tr. glissants Réserves de liquidité 57,7% -3,5 pp 9M/9M 31 pb +1 pb T3/T2 17,3% +0,1 pp Sept./Juin 491 Mds€ +3,4% Sept./Juin COEX Ratio CET1 CDR/encours 4 tr. glissants ROTE 54,9% -1,7 pp 9M/9M 39 pb +1 pb T3/T2 11,2% -0,1 pp Sept./Juin 14,2% -0,2 pp 9M/9M 3 E TRIMESTRE 2026 7 092 m€ +7,5% T3/T3 3 164 m€ +14,6% T3/T3 Revenus 10 497 m€ +10,7% T3/T3 4 564 m€ +23,6% T3/T3 Revenus 3 E TRIMESTRE 2026 31 378 m€ +8,8% 9M/9M 13 268 m€ +18,5% 9M/9M 9M-2026 9M-2026 21 449 m€ +5,3% 9M/9M 9 670 m€ +9,4% 9M/9M 5 718 m€ +1,0% 9M/9M +2,9% 9M/9M 1 991 m€ +17,9% T3/T3 +11,0% T3/T3 (1) (1) Evolutions du RNPG retraitées des impacts suivants : plus-value liée à la déconsolidation d’Amundi US (+304 m€ et +307 m€ pour CASA et GCA resp. au T2-2025) ; annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander pour +79 m€ au T3-25 ; plus-value liée à l’introduction en bourse de SBI FM (+205 m€ et +210 m€ pour CASA et GCA resp. au T3-2026) Toutes les variations sont exprimées en comparaison à un T3-25 et un 9M-25 en vision pro forma (Banco BPM mis en équivalence à 20,1%) ROTE calculé sur la base : d’un RNPG annualisé et ajusté de la linéarisation des charges IFRIC et de la surtaxe IS ; de capitaux propres tangibles retraités de l’ensemble des réserves latentes (1) 7 654 m€ +13,7% 9M/9M +15,9% 9M/9M 2 780 m€ +28,2% T3/T3 +23,0% T3/T3 (1) (1)
17 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 •Conquête : +75K nouveaux clients (progression de l’acquisition digitale) •Encours de crédits +1,2% sur un an, tirés par la poursuite de la bonne dynamique sur les entreprises et les professionnels •Encours de collecte +7,2% sur un an, hausse dynamisée par l’assurance vie et intégration de Milleis (+2% hors Milleis) •Revenus au plus haut niveau, rebond de la MNI (+18% hors Milleis) et hausse des commissions (+8% hors Milleis) •Charges stables hors effet périmètre Milleis et plan de transformation «Énergies 2030» •Conquête : +47 K nouveaux clients dont 38% d’acquisition en ligne •Encours de crédits +3,2% sur un an, tirés par les particuliers et les entreprises •Encours de collecte : gestion dynamique de la collecte bilan +5,1% sur un an ; collecte hors bilan +2,1% (effet marché positifs) •Revenus : MNI +4,5% (amélioration des marges et effet volume positif) ; commissions +4,4% •Charges +1,7% sur un an, mais en baisse de -3,5% hors éléments non récurrents •Encours de crédits +12,2% sur un an •Encours de collecte +10,7% sur un an •CA Pologne : RNPG en baisse, impacté par un élément non récurrent sur les revenus du T3-26 et la hausse du taux d’imposition ; coût du risque en baisse •CA Egypte : RNPG +28% sur un an, grâce à la croissance de la MNI (effets volumes positifs) et l’amélioration du coût du risque •CA Ukraine : RNPG -40% sur un an en lien avec la hausse du coût du risque et du taux d’impôts sur les sociétés BANQUES DE PROXIMITÉ LCLItalieEgypte, Pologne, UkraineCaissesrégionales •Conquête : +317 K nouveaux clients sur le trimestre •Encours de crédit +2,1% sur un an, parts de marché en hausse (1) ; production de crédit en repli -0,8%, dans un marché habitat en ralentissement •Encours de collecte +2,9% sur un an, hausse dynamisée par l’assurance-vie ; parts de marché sur la collecte bilan stable (1) •Revenus portés par une forte hausse de la marge d’intermédiation (+41%) •Charges maîtrisées, CoEX en amélioration (-7 pp T3/T3) RNAI S1-25 : 533 m€ +0,5% S1/S1 1.Source BdF Revenus : 212 m€ -10,8% T3/T3 Revenus : 1 149 m€ +17% T3/T3 Revenus : 788 m€ +3,8% T3/T3 Revenus : 3 930 m€ +15,5% T3/T3 Variations à change constant
18
RÉSULTATS DU 3
E
TRIMESTRE ET DES 9 MOIS 2026
•Encours sous gestion en hausse à 256 Mds€
(+13,2% sur un an), haut niveau de collecte
•Activité commerciale en progression sur le
trimestre : hausse des commissions sur produits
structurés et des encours de crédit
•Revenus en forte hausse bénéficiant des
intégrations récentes ainsi que de la croissance des
commissions sur encours et de la marge d’intérêt
•Charges : baisse des coûts d’intégration et bonne
maîtrise globale des charges
GESTION DE L’ÉPARGNE ET ASSURANCES
Assurances
•Chiffre d’affaires T3 record à 12 Mds€ (+6%)
•Epargne/retraite : collecte nette à +3,2 Mds€, collecte
brute à 9,4 Mds€ (+5%), taux d’UC à 34,6% ; Encours
396 Mds€ (+6% sept./déc), taux d’UC à 31,6%
•Dommages : performance tirée par les évolutions
tarifaires, les effets périmètre et la croissance du
portefeuille à 18,3 m de contrats
•Protection des personnes : prévoyance individuelle
(+15%), emprunteur (+5%) porté par l’immobilier et le
crédit à la consommation, et assurances collectives
(+12%)
•Revenus : la croissance en Épargne/retraite permet
d’absorber l’impact des sinistres climatiques
(sécheresse, récolte, orages-grêles, incendies)
•Encours sous gestion à 2 579 Mds€ à fin septembre
(+11,3% sur un an), collecte nette +46 Mds€ hors
transferts d’une partie du mandat avec une grande
institution pour la JV indienne SBI FM pour -39
Mds€, effet marché/change défavorable
•Activité soutenue : collecte nette MLT +42 Mds
équilibrée entre ETF et gestion active, équilibrée
également entre clients Retail et Institutionnels
•Revenus portés par la hausse des commissions de
gestion (+13%) et des revenus de Technologie (+17%)
•Charges hors provision pour coûts de restructuration
au T3-25, charges en hausse de +3,5% ;
amélioration du CoEX de 4,1 pp
•MEQ : Victory Capital (26 m€), ICG (13 m€) et JVs
asiatiques (-6%) effet de cession de la participation
SBI FM et baisse de la roupie
Gestion d’actifsGestion de Fortune (Indosuez WM)
Revenus : 704 m€
+4,3% T3/T3
Revenus : 890 m€
+11,6% T3/T3
Revenus : 433 m€
+9,8% T3/T3
19 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 •Encours conservés et encours administrés en hausse sur un an bénéficiant de la conquête de nouveaux clients et d’effets marchés favorables, en baisse ce trimestre en lien avec le contexte de marché du T3 •Volume de règlement-livraison +18% tirés par la France, Luxembourg et l’Allemagne ; progression significative dans le contexte 2026 de volatilité accrue •Revenus tirés par les commissions sur encours et sur les activités de flux ; MNI en hausse •Charges maîtrisées •MEQ : gel de la contribution des entités en cours de cession au 30/06/26 au titre d’IFRS 5 (Uptevia/Latam) •Résultat en hausse de +17% hors effet de base de +79 m€ sur les minoritaires (annulation des intérêts minoritaires de Santander au T3-25) GRANDES CLIENTÈLES Banque de financementet d’investissementServices financiers aux institutionnels Revenus : 1 748 m€ +10,4% T3/T3 Revenus : 549 m€ +6,4% T3/T3 •Banque de marché et d’investissement +14,1% T3/T3 tiré par l’excellente performance de l’activité structurés actions et ECM dans un marché très porteur (banque d’investissement +42%) ; FICC +8,3% avec un bon dynamisme commercial tirant profit du contexte de hausse de taux, notamment sur les activités de couverture •Banque de financement +7,1% T3/T3, tirés par la banque commerciale (+10,2%) sur l’ensemble des activités Corporate and Leveraged Finance et sur les activités de Transaction Banking (Trade Finance et Cash Management) •Revenus T3 record •Charges : hausse liée aux rémunérations variables, au développement de l’activité des métiers et aux charges IT •Coût du risque : niveau toujours bas, hausse des provisions S1/S2 reflétant une gestion prudente des notations sur certains dossiers
20 RÉSULTATS DU 3 E TRIMESTRE ET DES 9 MOIS 2026 •Crédit-bail : production +4,3%, en France porté par les énergies renouvelables qui compensent le recul du crédit-bail mobilier ; légère hausse du crédit bail immobilier ; progression à l’international bénéficiant de l’intégration de Merca Leasing •Affacturage : production +52,6%, forte progression portée par le démarrage de plusieurs contrats significatifs ; forte progression en France et bonne performance en Italie et en Espagne ; chiffre d’affaires factoré en progression (+5,2%), encours financés +8,5% sur un an •Revenus portés par l’intégration de Merca Leasing
sur le crédit-bail et par la hausse des taux, favorable à l’affacturage, compensant la pression sur les marges •Charges : +2,1% hors intégration de Merca Leasing •Production +2,5% à 12,3 Mds€ portée par tous les métiers •Encours gérés en hausse équilibrée entre les 3 secteurs (CR et LCL, mobilité, financement personnel) ; Encours consolidés -0,9% sur un an •Mobilité : environnement du marché automobile toujours défavorable pesant sur l’activité de revente de véhicules et baisse sensible de la location courte durée •Revenus : l’effet prix favorable sur le financement personnel ne compense pas la dégradation du marché auto sur la mobilité : baisse des marges sur véhicules d’occasion (CAAB / Drivalia) et baisse sensible de l’activité de location courte durée de Drivalia •Charges : investissements sur les projets stratégiques dont CA Deutschland et CA Savings •MEQ impactées par la baisse des marges sur véhicules d’occasion de Leasys SERVICES FINANCIERS SPÉCIALISÉS Financement personnel et mobilitéCrédit-bail et affacturage Revenus : 676 m€ -2,7% T3/T3 Revenus : 198 m€ +4,7% T3/T3
Présentation PowerPoint
Bull 5
Bear 0
Results
RÉSULTATS DU 3 E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
2 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 NOTE Le périmètre de consolidation du Groupe Crédit Agricole comprend : les Caisses régionales, les Caisses locales, Crédit Agricole S.A. et leurs filiales. Il s’agit du périmètre qui a été privilégié par les autorités compétentes lors des exercices de Stress tests récents pour apprécier la situation du Groupe. Crédit Agricole S.A. est l’entité cotée, qui détient notamment les filiales métier (Gestion de l’épargne et Assurances, Grandes clientèles, Services financiers spécialisés ainsi que Banque de proximité en France et à l’international) Avertissement L’information financière de Crédit Agricole S.A. et du Groupe Crédit Agricole pour le troisième trimestre et les neuf premiers mois de 2026 est constituée de ce communiqué de presse, des slides de présentation et, des annexes à cette présentation, disponibles sur le site https://www.credit- agricole.com/finance/publications-financieres. Cette présentation peut comporter des informations prospectives du Groupe, fournies au titre de l’information sur les tendances. Ces données ne constituent pas des prévisions au sens du règlement délégué UE 2019/980 du 14 mars 2019 (chapitre 1, article 1,d). Ces éléments sont issus de scenarios fondés sur un certain nombre d’hypothèses économiques dans un contexte concurrentiel et réglementaire donné. Par nature, ils sont donc soumis à des aléas qui pourraient conduire à la non-réalisation des projections et résultats mentionnés. De même, les informations financières reposent sur des estimations notamment lors des calculs de valeur de marché et des montants de dépréciations d’actifs. Le lecteur doit prendre en considération l’ensemble de ces facteurs d’incertitudes et de risques avant de fonder son propre jugement. Les chiffres présentés au titre de la période de neuf mois close au 30 septembre 2026 ont été établis en conformité avec le référentiel IFRS tel qu’adopté par l’Union européenne et applicable à cette date, et avec la réglementation prudentielle en vigueur à ce jour. Ces informations financières ne constituent pas des états financiers pour une période intermédiaire, tels que définis par la norme IAS 34 « Information financière intermédiaire » et n’ont pas été auditées Note : Les périmètres de consolidation des groupes Crédit Agricole S.A. et Crédit Agricole n’ont pas changé de façon matérielle depuis le dépôt auprès de l’AMF du Document d’enregistrement universel 2025 de Crédit Agricole S.A. La somme des valeurs contenues dans les tableaux et analyses peut différer légèrement du total en raison de l’absence de gestion des arrondis. NB : toutes les données financières sont désormais systématiquement présentées en publié, pour les résultats du Groupe Crédit Agricole, de Crédit Agricole S.A. et des métiers, tant pour le compte de résultat que pour les ratios de rentabilité. L’ensemble des données au 30 septembre 2025 est exprimé en vision pro forma, avec Banco BPM consolidé par mise en équivalence à 20,1%. Tous les chiffres détaillés sont disponibles dans les séries trimestrielles publiées avec les slides de présentation.
3 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Messages et chiffres clés
4 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 RÉSULTATS ÉLEVÉS, ACCÉLÉRATION DU DÉVELOPPEMENT EN EUROPE •Résultats élevés, tirés par la hausse des revenus et un fort effet ciseaux positif •Faible impact de l’environnement de marché sur la solvabilité, équilibre de liquidité solides •Lancement de CA Deutschland, banque universelle en Allemagne •Projet d’acquisition de la banque IKB, acteur de référence du financement du Mittelstand allemand •Lancement de CA Capital Naturel et premières initiatives sur la filière forêts •Lancement de l’entreprise IA du Groupe et partenariat avec Mistral et Prisme.ai (1)Evolution du RNPG retraitée de l’annulation des intérêts minoritaires de CACEIS au T3-25 et de la plus-value liée à l’introduction en bourse de SBI FM au T3-26 Toutes les variations sont exprimées en comparaison à un T3-25 et un 9M-25 en vision pro forma (Banco BPM mis en équivalence à 20,1%) – cf. annexe p. 37 ROTE calculé sur la base : d’un RNPG annualisé et ajusté de la linéarisation des charges IFRIC et de la surtaxe IS ; de capitaux propres tangibles retraités de l’ensemble des réserves latentes – cf. annexe p. 43 Crédit Agricole S.A. 1 991 m€ RNPG T3-26 +17,9% T3/T3 +11,0% T3/T3 (1) Crédit Agricole S.A. +7,5% Croissance des revenus T3/T3 Crédit Agricole S.A. +5,1 pp Effet ciseaux T3/T3 Crédit Agricole S.A. 14,2% ROTE 9M-2026 Groupe Crédit Agricole 17,3% Ratio CET1 +0,1 pp Sept/Juin
5 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 CA SAVINGS | POURSUITE DU DÉPLOIEMENT DE LA PLATEFORME DIGITALE D’ÉPARGNE ~200 nouveaux clients/j Mi-2026 Etc. ~650 nouveaux clients/j Rythme cible 2027 - 28 Ventes croisées avecIntégration de l'épargne financière Avril2026À partir de 2027Mi-octobre–DécembreMi-juin–Septembre Extension dans 2 pays européens : Belgique et Pays-Bas Déploiement dans 6 autres pays européens 7 produits d'épargne bancaire •Tagesgeld Flex •Tagesgeld Plus •Tagesgeld Ziel •Festgeld Kurzfristig •Festgeld Ausschüttend •Festgeld Langfristig •Festgeld Wachstum Lancement de la phase commerciale dans un contexte très concurrentiel et de forte pression sur les taux Progression de l'acquisition clients tout en préservant les marges Lancement de l'application Lancement du site CA Savings en Allemagne ....
6 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 CRÉDIT AGRICOLE DEUTSCHLAND | BANQUE UNIVERSELLE LANCÉE EN OCTOBRE 2026 Produits d’épargne Comptes courants Carte de débit CA Deutschland Produits Creditplus Application bancaire dans les hauts standards du marché Dès le lancement, une gamme couvrant les principaux besoins des clients allemands 2 Dépôts à terme Allemands - Festgeld 1 Dépôt "Livret" Allemand - Tagesgeld 7 produits de dépôt CA Savings Européens Girokonto avec carte de débit Virement instantané, pas de découvert P-konto (clientèle fragile) Crédits à la consommation Crédits mobilité CA Deutschland : interface « app-first » complétée par un site internet 01 Différenciation fondée sur une large offre d'épargne bancaire Une offre d’épargne large comme point d’entrée, adossée à une offre bancaire aux standards du marché 02 Installer une relation de banque au quotidien •Ouvrir des comptes pour ancrer la relation client 03 Élargir progressivement la relation (dès 2027) •Développer la vente croisée à mesure que l’offre s’enrichit : assurances, compte premium, épargne financière IA au cœur du modèle 20 agences Creditplus transformées sous la marque Crédit Agricole Deutschland Attirer par l’épargne bancaire •Des produits d’épargne comme levier de conquête
7 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 IKB | ACTEUR DE RÉFÉRENCE DU FINANCEMENT DU MITTELSTAND ALLEMAND 1.Hors complément de prix / ajustements accumulés jusqu’au closing 2.Estimation intégrant un ajustement de l’actif net comptable et une approche prudente des emplois pondérés IKB, une franchise solidement établie depuis 1924 •Un acteur reconnu des PME/ETI allemandes avec une expertise en prêts publics •Une équipe ancrée dans les plus grandes villes allemandes (Düsseldorf, Berlin, Frankfurt, Hamburg, Munich, Stuttgart) •8,2Mds€ de prêts Corporate (IKB 2025) Mobiliser le bilan et les expertises de Crédit Agricole S.A. au service d’un plan de développement ambitieux •Approfondir les relations avec les clients existants d’IKB •Élargir la base de clients en réactivant les clients historiques •Développer les ventes croisées avec nos métiers de banque commerciale (trade finance, cash management), financements structurés, banque de marché (solutions de couverture), crédit-bail et affacturage •Accompagner nos clients ETI en France, en Italie et en Pologne dans leurs besoins de financement en Allemagne Une approche paneuropéenne au service des clients ETI IKB / LCL / CACIB CA Bank Polska CA Ukraine LCL / CR / CACIB CA Italia / CACIB ~ 660M€ (1) prix d’achat ~ 15% ROI dans 3 ans -20 bp CET1 (2)
8 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 LANCEMENT DE CRÉDIT AGRICOLE CAPITAL NATUREL | RÉGÉNÉRATION ET VALORISATION DES ÉCOSYSTÈMES (1) Assurance dont le montant de l’indemnisation est déterminé par des indicateurs évolutifs propres à chaque client/actif (e.g. vitesse de régénération...) Des besoins clients liés au capital naturel Adressés sur toute la chaîne de valeur de la régénération EntreprisesInvestisseurs Propriétaires d’actif naturel Épargnants Acteurs du territoire&collectivités 2 premières initiatives dans la filière Forêts et un développement à venir à l’échelle européenne Conseiller et accompagner Stratégies nature et de résilience Bureau d’étude expert Négoce de crédits carbone Financements de projets nature Assurances paramétriques (1) Fonds et produits d’épargne Portage de projets Financer et assurer les projets Orienter les capitaux / investir Operating partner de fonds Initier et mettre en œuvre des projets capital naturel 5 implantations géographiques Base clients de 100 000 particuliers et 2 000 entreprises 1 600 hectares d’écosystèmes forestiers gérés durablement Prise de participation majoritaire dans un acteur de la gestion durable de la forêt EcoTree, acteur de référence proposant une offre complète d’expertise, d’ingénierie et de services aux entreprises et particuliers Lancement d’un fonds de régénération forestière Amundi Arbora Nova : fonds dédié à la reforestation et à la régénération en France et en Europe Ambition : 200 millions d’euros En projet : élargir le champ d’action Accompagner les clients européens sur les enjeux du changement climatique et de la préservation des ressources naturelles : •Eau •Biodiversité •Sols •Air...
9 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Crédit Agricole S.A. Synthèse T3-26
10 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 CHIFFRES CLÉS RBE RNPG GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A. RBE RNPG COEX Ratio CET1 CDR/encours 4 tr. glissants Réserves de liquidité 57,7% -3,5 pp 9M/9M 31 pb +1 pb T3/T2 17,3% +0,1 pp Sept./Juin 491 Mds€ +3,4% Sept./Juin COEX Ratio CET1 CDR/encours 4 tr. glissants ROTE 54,9% -1,7 pp 9M/9M 39 pb +1 pb T3/T2 11,2% -0,1 pp Sept./Juin 14,2% -0,2 pp 9M/9M 3 ème TRIMESTRE 2026 7 092 m€ +7,5% T3/T3 3 164 m€ +14,6% T3/T3 Revenus 10 497 m€ +10,7% T3/T3 4 564 m€ +23,6% T3/T3 Revenus 3 ème TRIMESTRE 2026 31 378 m€ +8,8% 9M/9M 13 268 m€ +18,5% 9M/9M 9M-2026 9M-2026 21 449 m€ +5,3% 9M/9M 9 670 m€ +9,4% 9M/9M 5 718 m€ +1,0% 9M/9M +2,9% 9M/9M 1 991 m€ +17,9% T3/T3 +11,0% T3/T3 (1) (1) Evolutions du RNPG retraitées des impacts suivants : plus-value liée à la déconsolidation d’Amundi US (+304 m€ et +307 m€ pour CASA et GCA resp. au T2-2025) ; annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander pour +79 m€ au T3-25 ; plus-value liée à l’introduction en bourse de SBI FM (+205 m€ et +210 m€ pour CASA et GCA resp. au T3-2026) Toutes les variations sont exprimées en comparaison à un T3-25 et un 9M-25 en vision pro forma (Banco BPM mis en équivalence à 20,1%) – cf. annexe p. 37 ROTE calculé sur la base : d’un RNPG annualisé et ajusté de la linéarisation des charges IFRIC et de la surtaxe IS ; de capitaux propres tangibles retraités de l’ensemble des réserves latentes – cf. annexe p. 43 (1) 7 654 m€ +13,7% 9M/9M +15,9% 9M/9M 2 780 m€ +28,2% T3/T3 +23,0% T3/T3 (1) (1)
GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A.
11
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
ACTIVITÉ SOUTENUE, ACCÉLÉRATION DE LA
CONQUÊTE DIGITALE
ACTIVITÉ
Total : 125 (+2,4%)
Financement personnel : 49 (+2,6%)
Mobilité : 50 (+1,6%)
Réseaux CA : 25 (+3,7%)
Encours gérés
crédit à la
consommation
(Mds€)
•Conquête : 1,8 m de nouveaux clients sur 9M-26
•Accélération de la transformation digitale
•LCL : après L by LCL pro, lancement de l’offre L by LCL pour les particuliers
•Caisses Régionales : lancement de pro by CA et de l’entrée en relation 100%
digital pour les majeurs et pour les mineurs
•BforBank : plateforme digitale recentrée sur l’épargne et rentabilisation
•CA Italia : 38% d’acquisition digitale sur la conquête
•Banque de proximité en France : ralentissement du crédit habitat (-4%) dans le contexte
de hausse des taux, activité auprès des entreprises globalement en hausse (+4%)
contrastée selon les réseaux
•Italie : production de crédit dynamique (+17%) tirée par les entreprises (+26%) et la
poursuite de la reprise sur l’habitat (+9%) dans un marché concurrentiel
•Assurances : chiffre d’affaires T3 record grâce au dynamisme de l’ensemble des activités,
part de marché de 20% sur la collecte brute en Epargne/Retraite en France ; collecte nette
+3,2 Mds€ équilibrée entre Euro et UC
•Gestion d’actifs : collecte nette élevée (+46 Mds€ hors transferts d’une partie du mandat
avec une grande institution pour la JV indienne SBI FM) portée par les actifs MLT,
équilibrée entre clients institutionnels et retail
•CAPFM : marché automobile toujours très défavorable pesant sur l’activité de revente des
véhicules d’occasion, baisse sensible sur la location courte durée
•BFI : activité record, très bonne performance sur les activités taux (FICC +8,3%) et
structurés actions ainsi qu’en banque de financement
•CACEIS : encours conservés et administrés élevés, hausse des volumes de règlement-
livraison. Projet de partenariat avec E. de Rothschild au Luxembourg
2 Green, Social & Sustainable bonds EUR
4 All bonds in EUR Worldwide
2 Crédits syndiqués en France
2 Crédits syndiqués - EMEA
Sources Refinitiv / Bloomberg Variations sept 26 / sept 25 Encours conservés et administrés (Mds€) AuC : 6 161 (+8,1%) AuA : 3 828 (+7,2%) Total : 848 (+1,1%) France : (CR + LCL) : 782 (+0,9%) Italie : 66 (+2,1%) Collecte au bilan banque de détail (Mds€) Total : 3 299 (+10,9%) Assurance-vie : 396 (+7,9%) Gestion d’actifs : 2 579 (+11,3%) Gestion de fortune : 324 (+11,8%) Encours sous gestion (Mds€) Assurance Dommages : 18,3 M (+6,4%)Nombre de contrats Total : 573 K France : 429 K Italie : 47 K Autres : 97 K Nouveaux clients en Banque de proximité T3-26 Total : 907 (+2,0%) France : (CR + LCL) : 843 (+1,9%) Italie : 64 (+3,2%) Encours de crédit banque de détail (Mds€)
CRÉDIT AGRICOLE S.A. 12 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 6
598 7
092
10
24 +160 +198 +170 T3-25 proforma GEA GC SFS BP AHM T3-26 4,6 4,8 5,0 5,2 5,5 5,3 6,3 6,5 6,6 7,1 T3
17 T3
18 T3
19 T3
20 T3
21 T3
22 T3
23 T3
24 T3
25 T3
26 REVENUS ÉLEVÉS ET EN CROISSANCE REVENUS Évolution des revenus par pôle T3/T3 (m€)Revenus trimestriels (Mds€) Passage à IFRS 17 à partir de 2023 T3-25 pro forma Banco BPM Forte hausse des revenus liés à l’activité dynamique en épargne Impact négatif de la sinistralité climatique MNI : poursuite du rebond en France (+18%), hausse en Italie (+4,5%) Commissions en hausse Bonne performance du financement personnel Mobilité : marché automobile dégradé et baisse sensible de l’activité de location courte durée (Drivalia) T3 record porté par tous les métiers du pôle +494m€ +7,5% GEA : Gestion de l’épargne et Assurances ; GC : Grandes clientèles ; SFS : Services financiers spécialisés ; BP : Banques de proximité ; AHM : Activités hors métier Effets périmètre et coûts d’intégration en annexe p. 36
CRÉDIT AGRICOLE S.A. 13 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 3 837 3 928 -67
- 62
- 25
- 64
- 6 T3-25 proforma GEAGCSFSBPAHMT3-26 Évolution des charges par pôle T3/T3 (m€) EFFET CISEAUX POSITIF +5,1 PP CHARGES Décomposition de la variation par nature (m€) +91m€ +2,4% GEA : Gestion de l’épargne et Assurances ; GC : Grandes clientèles ; SFS : Services financiers spécialisés ; BP : Banques de proximité ; AHM : Activités hors métier Effets périmètre et coûts d’intégration en annexe p. 36 BFI : hausse des rémunérations variables en lien avec la performance Dont +54 m€ de provision pour rémunération variable Plan de transformation LCL Projets stratégiques CA Savings et CA Deutschland Effet de base favorable : charges de restructuration Amundi au T3-25 (-80 m€) Evolution des charges récurrentes +123 m€ +3,2%
GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A. 14 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 SFS 57% SFS 50% LCL 19% LCL 22% BPI 16% BPI 11% GC8% GC9% AHM7% T3-25T3-26 490 508 405 699 483
19 4 102
240 97 T3-25 T4-25 T1-26 T2-26 T3-26 CDR S3 CDR S1&S2 Autres CDR total
- 19,6% COÛT DU RISQUE MAÎTRISÉ Coût du risque de Crédit Agricole S.A. (m€) Coût du risque sur encours 4 tr. glissants Taux de créances douteuses Stock de provisions Taux de couverture 39 pb 9,9 Mds€ 2,4% (2) stable vs T2-26 68,0%
(2)
+0,8 pp vs T2-26 CRÉDIT AGRICOLE S.A. Taux de créances douteuses Stock de provisions Taux de couverture 31 pb GROUPE CRÉDIT AGRICOLE 2,3% (2) stable vs T2-26 79,6% (2)
+0,1 pp vs T2-26 23,2 Mds€ GEA : Gestion de l’épargne et Assurances ; GC : Grandes clientèles ; SFS : Services financiers spécialisés ; BPI : Banques de proximité à l’international ; AHM : Activités hors métiers Coût du risque sur encours (pb, annualisé) Répartition du coût du risque par métier Coût du risque sur encours 4 tr. glissants RISQUES T3-25 466547629489 585 Groupe Crédit Agricole Crédit Agricole S.A. 29 33 31 28 32 35 45 38 32 39 T3-25 T4-25 T1-26 T2-26 T3-26 renforcement des overlays sur certains portefeuilles et effets rating (30 m€) 128 (1) 571 18 117 39 7 4 (1)Dotation relative à la migration technique de quelques dossiers en cours de cession (2)Indicateurs estimés post cession des dossiers ayant fait l’objet de la migration technique T3-26
GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A. 15 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 CAPFM CA Italia LCL Caisses régionales CAL&F Banque de financement 21 30 26 28 29 37 72 33 28 31 7 20 4 -2 16 T3-25T4-25T1-26T2-26T3-26 23 23 25 23 25 144 163 148 145 145 29 35 24 24 42 COÛT DU RISQUE PAR MÉTIER RISQUES ➔CAPFM : risque avéré en France stable à un niveau élevé T3/T2, en hausse sur certaines entités internationales ➔CA Italia : qualité de l’actif stable T3/T2 et taux de couverture en amélioration depuis le début de l’année ➔Banque de proximité en France : stabilité du risque avéré depuis le début de l’année ; renforcement des provisions S1/S2 sur certains portefeuilles ➔CAL&F : hausse des provisions S1/S2 en lien avec des effets rating ➔Banque de financement : toujours bas ; hausse des provisions S1/S2 reflétant une gestion prudente des notations sur certains dossiers Coût du risque sur encours (1) (pb, annualisé) dont 78 m€ de dotations juridiques (crédit auto UK) comptabilisées entre le T3-25 et T1-26 (1) Voir le détail par entité en annexe p. 48 dont provision Banca Progetto (30 m€)
CRÉDIT AGRICOLE S.A. 16 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 1
688 1
991
88
54
+364
+44
+36
T3-25
proforma
GEA
GC
SFS
BP
AHM
T3-26
-138 m€ hors
plus-value SBI FM
et effet de base
(minoritaires de
CACEIS)
RÉSULTATS ÉLEVÉS TIRÉS PAR UNE FORTE HAUSSE DU RBE (+14,6%)
RÉSULTAT
Évolution T3/T3 du RNPG par pôle (m€)
Évolution du RNPG T3/T3 par ligne du compte de résultat (m€)
GEA : Gestion de l’épargne et Assurances ; GC : Grandes clientèles ; SFS : Services financiers spécialisés ; BP : Banques de proximité ; AHM : Activités hors métier
+159 m€
hors plus-value
SBI FM
(AMUNDI)
Effets périmètre et coûts d’intégration en annexe p. 36
+407m€
+14,7%
+123 m€
hors effet
de base
(minoritaires
de CACEIS)
Leasys : -48 m€
Drivalia : -45 m€
+177m€
+11,0%
Résultat brut
d’exploitation
(1) Evolution du RNPG retraitée de l’annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander au T3-25 pour +79 m€ et de la plus-value liée à l’introduction en bourse de SBI FM au T3-26 pour +205 m€
(1)
Plus-value
SBI FM
Annulation
minos CACEIS
1 688
1 991
-91
-96
-14
- 494
- 10 T3-25 proformaProduit net bancaire Charges d’exploitation Coût du risque Mise en équivalence AutresT3-26 -116 m€ hors plus-value SBI FM (AMUNDI) et effet de base (minoritaires de CACEIS) +403m€ +14,6% Résultat brut d’exploitation
CRÉDIT AGRICOLE S.A. 17 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 -17 pb 11,3% 11,2% juin 26Génération organique de capital DistributionM&A, OCI et autresSept. 26 +34 pb -22 pb 363 363 60 60 12 12
0,2
0,8
1,1
0,3
- 1,7 435 434 juin 26 BP GEA SFS GC AHM Sept. 26 Risque de crédit Risque opérationnel Risque de marché RATIO DE SOLVABILITÉ STABLE (CIBLE À 11%) SOLIDITÉ FINANCIÈRE - CRÉDIT AGRICOLE S.A. Évolution du ratio CET1 (pb) Évolution des RWA par métier (Mds€) RATIO CET1 11,2% -0,1 pp vs juin 26 +2,4 pp vs exigence SREP 3,7% stable vs juin 26 +0,7 pp vs exigence 0,85 €/action 9M-2026 OCI : -13 pb Augmentation de capital réservée aux salariés et rachat d’actions associé : -4 pb RATIO DE LEVIER DIVIDENDE -0,6Mds€ -0,1% (1)Incluant les coupons AT1 (-3 pb) et le dividende anticipé selon un taux de distribution de 50% (1)
GROUPE CRÉDIT AGRICOLE 18 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 +27pb
8 pb
13 pb 17,2% 17,3% juin 26 Génération organique de capital Distribution M&A, OCI et autres Sept. 26 586 585 89 89 13 13
0,7
1,1
0,9
- 0,8
- 2,0
688
688
Juin 26
BP
GEA
SFS
GC
AHM
Sept. 26
Risque de crédit
Risque opérationnel
Risque de marché
NIVEAU DE CAPITAL TRÈS SOLIDE
SOLIDITÉ FINANCIÈRE - GROUPE CRÉDIT AGRICOLE Évolution du ratio CET1 (pb)
Évolution des RWA par métier (Mds€) RATIO CET1 17,3% +0,1pp vs juin 26
+6,9 pp vs exigence SREP RATIO DE LEVIER 5,5% Stable vs juin 26
+1,8 pp vs exigence TLAC/RWA 27,9% +0,6 pp vs juin 26 +5,0 pp vs exigence MREL/RWA 32,2% +0,6 pp vs juin 26 - 5,4 pp vs exigence OCI : -10 pb Augmentation de capital réservée aux salariés et rachat d’actions associé : -3 pb
GROUPE CRÉDIT AGRICOLE 19 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 PROFIL DE LIQUIDITÉ TRÈS ROBUSTE SOLIDITÉ FINANCIÈRE – GROUPE CRÉDIT AGRICOLE 138 153 165 170 43 45 129 123 475 491 30/06/2026 30/09/2026 Dépôts en Banques Centrales (2) Titres HQLA (1) Autres titres non HQLA (1) Actifs éligibles mobilisés en banque centrale et non encombrés 63% 23% 11% 3% Particuliers/PME - Incluant 100% des livrets réglementés Corporates Clientèle financière Souverains, Secteur public 53% 31% 16% Dépôts non échéancés Dépôts à terme (y compris PEL) Livrets réglementés (Livret A, LEP, LDD) Réserves de liquidité (Mds€) Dépôts clientèle (Mds€) 1.En valeur de marché après décote 2.Hors caisse (4 Mds€) & réserves obligatoires (12 Mds€) 3.i.e. un surplus de 85 Mds€ pour GCA 4.Montant brut avant rachats et amortissements et hors AT1. Plan de refinancement 2026 de Crédit Agricole S.A. fixé à 18 Mds€ par type de clientèle par nature Dépôts clientèle stables, diversifiés et granulaires •37m de clients en banque de proximité dont 28m de particuliers en France •~60%
de dépôts garantis en banque de détail en France 1 192 Mds€ LCR Moy. 12M 30/09/2026 136% (3) 120 % NSFR 30/06/2026 23,2 Mds€ (4)
Avancement du plan de refinancement 30/10/2026 1 192 Mds€ +1% vs. Juin 26
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 20 COMPTE DE RÉSULTAT M€T3-26T3/T39M-20269M/9M Produit net bancaire7 092+7,5%21 449+5,3% Charges d'exploitation(3 928)+2,4%(11 779)+2,2% Résultat brut d'exploitation3 164+14,6%9 670+9,4% Coût du risque(585)+19,6%(1 598)+18,9% Sociétés mises en équivalence105-12,2%500+13,7% Gains ou pertes sur autres actifs343ns330-27,8% Variation de valeur des écarts d'acquisition-ns-ns Résultat avant impôt3 02726,6%8 903+6,1% Impôt(706)+19,0%(2 369)+21,3% Intérêts minoritaires(330)x 3(816)+4,6% Résultat net part du Groupe1 991+11,0%5 718+2,9% +17,9%+1,0% Coefficient d'exploitation (%)+55,4% -2,8 pp +54,9% -1,7 pp ROTE+14,2% -0,2 pp (1) Evolution du RNPG retraité des impacts suivants : plus-value liée à la déconsolidation d’Amundi US pour +304 m€ au T2-2025 ; annulation des intérêts minoritaires au titre de la reprise des minoritaires de Santander pour +79 m€ au T3-25 ; plus-value liée à l’introduction en bourse de SBI FM au T3-26 pour +205 m€ Toutes les variations sont exprimées en comparaison à un T3-25 et 9M-25 en vision pro forma (Banco BPM mis en équivalence à 20,1%) – cf. annexe p. 37 ROTE calculé sur la base d’un RNPG annualisé et ajusté de la linéarisation des charges IFRIC et de la surtaxe IS, et de capitaux propres tangibles retraités de l’ensemble des réserves latentes – cf. annexe p. 43 (1) (1)
21 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Crédit Agricole S.A. Pôles métiers
CRÉDIT AGRICOLE S.A. 22 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 1,4 1,6 1,5 1,4 1,6 1,5 2,8 3,1 3,0 T3-25T2-26T3-26 Prévoyance / Emprunteur / CollectivesAssurances Dommages GEA – ASSURANCES Épargne/Retraite : collecte nette à 3,2 Mds€, dans un environnement plus instable •Collecte brute : 9,4 Mds€ en hausse (+5% T3/T3), soutenue par la France ; taux d’UC à 34,6% •Encours (2) : 396 Mds€ (+6% sept./déc.), bénéficiant de la collecte nette et des effets marché positifs ; taux d’UC à 31,6% ; succès confirmé d’Oriance à près de 7 Mds€ Dommages
: performance tirée par les évolutions tarifaires, les effets périmètre et la croissance du portefeuille à 18,3m de contrats (+6,4% (3) sur un an) Protection des personnes : croissance de l’ensemble des activités ; prévoyance individuelle (+15%), emprunteur (+5%) porté par le crédit à la consommation et immobilier, et assurances collectives (+12%) Revenus (4) : la croissance en Epargne/Retraite permet d’absorber l’impact des sinistres climatiques (sécheresse, récolte, orages-grêles, incendies) CSM : 27,9 Mds€ (+1,3% sept./déc.) bénéficiant d’une contribution des affaires nouvelles supérieure à l’allocation de CSM, qui compense un impact défavorable de la réévaluation du stock dû aux conditions de marché dégradées au T3 Ratio combiné (5) à 97,2% à fin septembre, +1,8 pp sur 1 an et +0,5 pp vs fin juin en raison de la forte sinistralité climatique du trimestre (sécheresse, récolte, orages-grêles, incendies) 4. Effet périmètre PiùVera Assicurazioni et PiùVera Protezione : 15 m€ 5. Ratio combiné dommages en France (Pacifica) yc actualisation et hors désactualisation, net de réassurance : (sinistralité
- frais gén. + commissions) / primes brutes acquises. Ratio non actualisé : 100,1% (+2,5 pp / 9M 2025) Epargne/Retraite Collecte nette (Mds€) Protection des biens et des personnes Chiffre d’affaires (Mds€) Contribution aux résultats ( en m€ ) T3-26 ∆ T 3 / T 3 9M-26 ∆ 9 M / 9 M Produit net bancaire 704 +4,3% 2 270 +3,5% Résultat brut d ' exploitation 604 +5,5% 1 947 +2,1% Résultat avant impôt 604 +5,6% 1 947 +2,1% Résultat net part du Groupe 492 +5,9% 1 443 (1,2%) (1) 1.Chiffre d’affaires à périmètre constant (PiùVera Assicurazioni et PiùVera Protezione) : +5% au global, +5% en protection des biens et des personnes ; +6% en dommages ; +4% en protection des personnes 2.Epargne, retraite et prévoyance obsèques 3.A périmètre constant : +2,6% sur le portefeuille dommages (1) (1) +1,9 +3,5 +1,4 +1,9 +2,6 +1,8 +3,8 +6,1 +3,2 T3-25T2-26T3-26 Fonds en eurosUnités de compte (1) (1) +8,6% 1 +8% T3/T3 +9% (1) (1)
CRÉDIT AGRICOLE S.A. 23 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 GEA – GESTION D’ACTIFS (AMUNDI) Encours sous gestion stables à 2 579 Mds€, impactés ce trimestre par les transferts d’une partie du mandat avec une grande institution pour la JV indienne SBI FM (1) et par un effet marché négatif (-21 Mds€, lié à la hausse des taux) Activité soutenue •Collecte record sur 9 mois de +102 Mds€ (1) ⁃dont +94 Mds€ en actifs MLT (2) (+7% annualisé) •Forte collecte T3 : +46 Mds€ (1) , dont +42 Mds€ à MLT (2) ⁃équilibrée entre ETF (+17 Mds€) et gestion active (+14 Mds€) ⁃équilibrée également entre Retail (tirée par les distributeurs tiers), et Institutionnels (avec le gain de plusieurs mandats) •Entreprises associées : forte collecte aux US pour Victory Capital (+2 Mds€ au T3) Finalisation du partenariat capitalistique de 9,9% dans ICG Revenus portés par la hausse des commissions de gestion (+13%) et des revenus de Technologie (+17%) Charges : hors provision pour coûts de restructuration au T3-25, charges en hausse de +3,5% et amélioration du CoEx de -4,1 pp MEQ : croissance portée par les contributions d’ICG (13 m€) et Victory Capital (26 m€), JV -6% : effet de la cession de 10% de la participation dans SBI FM et de la baisse de la roupie indienne (-7%) Encours sous gestion (en Mds€) Contribution aux résultats ( en m€ ) T3-26 ∆ T 3 / T 3 9M-26 ∆ 9 M / 9 M Produit net bancaire 890 +11,6% 2 617 +6,4% Charges d'exploitation (465) (12,2%) (1 399) (3,9%) Résultat brut d ' exploitation 424 +58,8% 1 218 +21,3% Sociétés mises en équivalence 70 +36,3% 296 x 2,2 Gains ou pertes sur autres actifs 349 ns 348 (23,0%) Résultat avant impôt 841 x 2,7 1 856 +17,0% Résultat net 670 x 2,8 1 410 +11,0% Résultat net part du Groupe 469 x 2,9 972 +14,4% Coefficient d'exploitation (%) 52,3% -14,2 pp 53,4% -5,7 pp 1.Hors transferts d’une partie du mandat avec une grande institution pour la JV indienne SBI FM (-39,1 Mds€ au T3 2026, à marge négligeable) 2.Hors entreprises associées (SBI FM en Inde, NH Amundi en Corée du Sud, ABC-CA en Chine, Wafa Gestion au Maroc, Victory Capital et ICG) 781 890 915 1 122 1 236 1 237 414 456 427
39,1
8,8 +21,2 +19,7 +4,7 2 317 2 581 2 579 Sept. 25 Juin 26 Retail Institutionnels Entreprises associées Transferts Effets Marché/Change Sept. 26 Entreprises associées Institutionnels Retail +45,6 Mds€ +11,3%
0,1% (1)
CRÉDIT AGRICOLE S.A.
24
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
Contribution aux résultats
(en m€)
T3-26∆ T3/T39M-26∆ 9M/9M
Produit net bancaire433+9,8%1 306+5,2%
Charges d'exploitation(336)+0,1%(1 020)(0,7%)
Résultat brut d'exploitation96+66,0%286+33,4%
Résultat avant impôt91+80,8%265+35,6%
Résultat net part du Groupe63+80,5%174+35,0%
Coefficient d'exploitation (%)77,8%-7,5 pp78,1%-4,6 pp
GEA – GESTION DE FORTUNE (INDOSUEZ WEALTH MANAGEMENT)
Encours
(1)
au plus haut niveau : Niveau élevé de collecte nette et effet marché favorable
Activité commerciale en progression sur le trimestre : hausse de +6% T3/T3 des
commissions sur produits structurés ; augmentation des encours de crédits +14% sept./sept.
Intégration Degroof Petercam : taux d’avancement des synergies ~50%
Confirmation de l’objectif de RNPG additionnel de +150/200 m€ en 2028
Revenus
: forte hausse de +7,9% hors effet de base liée à la réorganisation des activités de marché au T3 2025, bénéficiant des intégrations récentes (2) , ainsi que de la croissance des commissions sur encours et de la marge d’intérêt Charges : fort effet ciseaux positif bénéficiant de la baisse des coûts d’intégration (3) , bonne maîtrise globale des charges COEX : amélioration à 76,8% hors coûts d’intégration (-2,8 pp T3/T3) 2. Effets de périmètre liés à l’acquisition Banque Thaler et à la reprise du portefeuille BNPP à Monaco : c.+9 m€ en PNB et c.-6 m€ en charges 3. Coûts d’intégration T3-26 Degroof Petercam : -4,0 m€ vs -22,5 m€ au T3-25 Encours sous gestion (en Mds€) 226 249 256
- 2,1
- 4,8 Sept. 25 Juin 26 Collecte Nette Effets Marché/Change/ Périmètre Sept. 26 +13,2% +2,8%
- Intégration sur le T3 2026 de c.4 Mds€ d’AuM (rôle de Management Company pour des fonds de clients privés ou professionnels) (1)
CRÉDIT AGRICOLE S.A. 25 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 GC – BANQUE DE FINANCEMENT ET D’INVESTISSEMENT Banque de Marché et d’Investissement : +14,1% T3/T3 tiré par l’excellente performance de l’activité structurés actions et ECM dans un marché très porteur (banque d’investissement +42%). FICC +8,3% avec un bon dynamisme commercial tirant profit du contexte de hausse de taux, notamment sur les activités de couverture Banque de Financement : +7,1% T3/T3, tirés par la banque commerciale (+10,2%) sur l’ensemble des activités Corporate and Leveraged Finance et sur les activités de Transaction Banking (Trade Finance et Cash Management) Revenus T3 et 9M records Charges : hausse liée aux rémunérations variables, au développement de l’activité des métiers et aux charges IT Coût du risque : niveau toujours bas, hausse des provisions S1/S2 reflétant une gestion prudente des notations sur certains dossiers RWA 133,3 Mds€, +1,9 Md€ par rapport au T2. Les titrisations synthétiques représentent 2,4 Mds€ de libération de RWA sur 9M 1.Bloomberg en EUR 2.Refinitiv LSEG Revenus (m€)
2 –Green, Social & Sustainable bonds EUR
(1)
4 –All Bonds in EUR Worldwide
(1) Contribution aux résultats ( en m€ ) T3-26 ∆ T 3 / T 3 9M-26 ∆ 9 M / 9 M Produit net bancaire 1 748 +10,4% 5 340 +3,2% Charges d'exploitation (947) +6,8% (2 860) +3,1% Résultat brut d ' exploitation 801 +15,1% 2 480 +3,3% Coût du risque (48) +63,4% (85) x 3,4 Résultat avant impôt 754 +13,3% 2 392 +0,6% Résultat net part du Groupe 528 +24,3% 1 703 (1,7%) Coefficient d'exploitation (%) 54,2% -1,9 pp 53,6% -0,1 pp 525 579 305 311 624 675 128 182 1
582 1
748 T3-25 T3-26 Banque d'investissement Banque de marché Financements structurés Banque commerciale et autres BF BMI +8,3% +1,8% +10,2% +42,4% Var T3/T3 +10,4%
2 – Crédits syndiqués en France
(2)
2 – Crédits syndiqués en EMEA
(2) 1
622 1
641 923 914 2
184 2
155 445 630 5
174 5
340 9M-25 9M-26 (1,3%) (1,0%) +1,1% +41,7% Var 9m/9m +3,2%
CRÉDIT AGRICOLE S.A. 26 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 GC – SERVICES FINANCIERS AUX INSTITUTIONNELS (CACEIS) Encours conservés et encours administrés en hausse sept./sept. bénéficiant de la conquête de nouveaux clients et d’effets marchés favorables, en baisse sept./juin en lien avec le contexte de marché du T3 Volumes de règlement-livraison : +18% tirés par la France, Luxembourg et l’Allemagne ; progression significative dans le contexte 2026 de volatilité accrue Actifs digitaux :
- CACEIS a rejoint la plateforme FARO (consortium stable coins USD)
- CAA investit 100 m€ dans un fonds Amundi tokenisé avec CACEIS Projet d’extension du partenariat avec Edmond de Rothschild au Luxembourg Revenus tirés par les commissions sur encours et sur les activités de flux ; MNI en hausse Charges maîtrisées MEQ : -6m T3/T3, gel de la contribution des entités en cours de cession au 30/06/26 au titre d’IFRS5 (Uptevia/Latam) RNPG en hausse de +17% hors effet de base de +79 m€ sur les minoritaires (annulation des intérêts minoritaires de Santander au T3-
Encours conservés - AUC (Mds€)Encours administrés - AUA (Mds€) Contribution aux résultats (en m€) T3-26∆ T3/T39M-26∆ 9M/9M Produit net bancaire549+6,4%1 658+6,5% Charges d'exploitation(361)+0,7%(1 055)(3,1%) Résultat brut d'exploitation188+19,5%603+28,8% Coût du risque (2)n.m.(31)x 4,5 Sociétés mises en équivalence0(97,9%)17(12,1%) Résultat avant impôt185+18,8%589+22,4% Résultat net part du Groupe138(30,1%)443+21,5% Coefficient d'exploitation (%)65,7%-3,8 pp63,6%-6,3 pp
CRÉDIT AGRICOLE S.A. 27 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Contribution aux résultats ( en m€ ) T3-26 ∆ T 3 / T 3 9M-26 ∆ 9 M / 9 M Produit net bancaire 676 (2,7%) 2 055 (1,0%) Charges d'exploitation (364) +5,9% (1 101) +4,5% Résultat brut d ' exploitation 312 (11,0%) 954 (6,6%) Coût du risque (254) +0,8% (758) +7,4% Sociétés mises en équivalence (55) n.m. (76) n.m. Résultat avant impôt 2 (97,6%) 117 (67,2%) Résultat net part du Groupe (25) n.m. 7 n.m. Coefficient d'exploitation (%) 53,8% +4,3 pp 53,6% +2,8 pp SFS – FINANCEMENT PERSONNEL ET MOBILITÉ
- Hors JV automobiles Encours gérés bruts (en Mds€) Encours consolidés (en Mds€) Production +2,5% T3/T3 à 12,3 Mds€ portée par tous les métiers Taux client moyen à la production +15 pb T3/T2 (1) Encours gérés en hausse équilibrée entre les 3 secteurs. Encours consolidés -0,9% sept./sept. Mobilité : environnement du marché automobile toujours défavorable pesant sur l’activité de revente de véhicules d’occasion et baisse sensible de la location courte durée Revenus : l’effet prix favorable sur le financement personnel ne compense pas la dégradation du marché auto sur la mobilité : baisse des marges sur véhicules d’occasion (CAAB / Drivalia) et baisse sensible de l’activité de location courte durée de Drivalia Charges +4,1% hors projets stratégiques CA Savings et CA Deutschland (2)
Coût du risque /encours (3) stable ce trimestre à 145 pb ; risque avéré en France stable à un niveau élevé T3/T2, en hausse sur certaines entités internationales MEQ impactées par la baisse des marges sur véhicules d’occasion de Leasys (contribution de -55 m€ au T3-26) RWA : programme de SRT libérant 1 Md€ au T3-26 48,0 49,0 49,2 49,6 50,2 50,3 24,4 25,1 25,3 122,0 124,3 124,9 Sept. 25Jun. 26Sept. 26 Groupe CA (LCL & CRs) Automobile (CA Auto Bank + JV auto) Autres entités +2,4% +2,6% +1,6% +3,7% ∆ /Sept. 11,7 24,6 18,6 12,4 Encours consolidés 9M
26 : 67,3 Mds€ CA Auto Bank Agos Autres entités CAPFM France 2. c. -6m€ au T3-26 et -16,5 m€ sur 9M-26 pour le développement des projets stratégiques CA Deutschland et CA Savings 3. annualisé
CRÉDIT AGRICOLE S.A.
28
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
SFS – CREDIT-BAIL & AFFACTURAGE
Crédit-bail : production +4,3% T3/T3, en France porté par les énergies renouvelables qui
compensent le recul du crédit-bail mobilier ; légère hausse du crédit bail immobilier ;
progression à l’international bénéficiant de l’intégration de Merca Leasing
Affacturage : production +52,6% T3/T3, forte progression portée par le démarrage de
plusieurs contrats significatifs en comparaison du T3-25 ; forte progression en France et
bonne performance en Italie et en Espagne ; chiffre d’affaires factoré en progression
(+5,2% T3/T3), encours financés +8,5% sept./sept.
Revenus portés par l’intégration de Merca Leasing
(1)
sur le crédit-bail et
par la hausse des taux favorable à l’affacturage, compensant la pression
sur les marges
Charges +2,1% hors intégration de Merca Leasing
(1)
Coût du risque : hausse des provisions S1/S2 en lien avec des effets
rating; coût du risque / encours
(2)
à 42 pb (+18pb T3/T2)
1.Effet périmètre Merca Leasing : +6,5 m€ en PNB ; -2,9 m€ en charges ; -0,7 m€ en coût du risque 2.annualisé Encours crédit-bail (en Mds€) Contribution aux résultats (en m€) T3-26∆ T3/T39M-26∆ 9M/9M Produit net bancaire198+4,7%583+4,7% Charges d'exploitation(108)+4,9%(333)+8,9% Résultat brut d'exploitation89+4,4%250(0,5%) Coût du risque(41)+55,2%(87)+52,4% Résultat avant impôt47(19,5%)161(4,7%) Résultat net part du Groupe35(17,6%)125+7,0% Coefficient d'exploitation (%)54,9%+0,1 pp57,1%+2,2 pp 16,1 16,6 17,1 4,4 4,6 5,1 0,5 20,5 21,7 22,1 Mars 25 Déc. 25 Mars 26 Merca Leasing International France +8,0% +6,1% +14,9% ∆Mar./Mar. 16,4 17,1 17,2 4,5 5,1 5,1 20,9 22,2 22,3 Sept. 25Jun. 26Sept. 26 International France +6,3% +4,6% +12,6% ∆Sept/Sept
CRÉDIT AGRICOLE S.A.
29
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
BP – LCL
Encours de crédits (Mds€)
Encours de collecte (Mds€)
Contribution aux résultats
(
en m€
)
T3-26
∆
T
3
/
T
3
9M-26
∆
9
M
/
9
M
Produit net bancaire
1 149
+16,9%
3 292
+12,7%
Charges d'exploitation
(695)
+9,0%
(2 017)
+8,4%
Résultat brut d
'
exploitation
454
+31,6%
1 276
+20,1%
Coût du risque
(128)
+39,6%
(363)
+30,6%
Résultat avant impôt
327
+28,3%
909
+15,5%
Résultat net part du Groupe
234
+32,7%
615
+19,8%
Coefficient d'exploitation (%)
60,5%
-4,4 pp
61,3%
-2,4 pp
1.Taux d’équipement - Assurances automobile, MRH, santé, juridique, tous mobiles/portables ou GAV
2.Effet périmètre Milleis, intégration au 30 avril 2026 : +36 m€ en PNB ; -35 m€ en charges
3.Plan de transformation «Energies 2030» : -67 m€ sur 9M-26 vs. -95 m€ attendu en 2026
4.CDR du risque sur encours (en pb trimestre annualisé)
Conquête : +75K clients ce trimestre, bénéficiant de la progression de l’acquisition digitale (c. 40%
de la conquête auprès des professionnels réalisée via l’offre L by LCL Pro)
Encours de crédits en hausse sur un an tirés par les entreprises et les professionnels
Production de crédit en baisse (-4% T3/T3) ; production dynamique sur les entreprises (+10%
T3/T3) ; recul sur l’habitat (-13%) dans un marché en ralentissement, taux de production habitat
à 3,23% au T3, taux du stock qui poursuit son amélioration à 1,96% (+3 pb T3/T2, +13 pb T3/T3)
Encours de collecte
•Ressources hors bilan sur un an (incluant Milleis pour 11,7 Mds€) : collecte nette positive toujours
tirée par l’assurance-vie
•Ressources bilan : part des DAV stable (37%) et DAT en légère baisse sur un an (-0,5%)
Équipement assurances MRH-Auto-Santé
(1)
: +0,3 pp sept/sept à 28,9%
Lancement de l’offre 100% digitale L by LCL pour les particuliers
Revenus
(2)
au plus haut niveau. Rebond de la MNI (+18% hors Milleis) ;
hausse des commissions (+14% ; +8% hors Milleis) tirée par l’épargne, la gestion de compte et les moyens de paiement Charges : stable hors effet périmètre (2) et plan de transformation «Energies 2030» (3) ; COEX à 57,5% hors plan de transformation au T3-26 Coût du risque /encours (4) en légère hausse ce trimestre à 29 pb ; stabilité du risque avéré sur les entreprises depuis le début de l’année 106,1 107,0 107,1 8,6 8,6 8,5 33,3 34,1 33,8 25,0 25,4 25,6 172,9 175,0 174,9 Sept. 25 Juin 26 Sept. 26 Habitat Consommation Entreprise Professionnel +2,3% +1,4% (0,8%) +1,0% +1,2% ∆ Sept./Sept. 164,2 167,2 166,3 93,0 110,3 109,4 257,2 277,5 275,6 Sept. 25 Juin 26 Sept. 26 Bilan Hors bilan +17,6% +1,3% ∆ Sept./Sept. +7,2%
CRÉDIT AGRICOLE S.A.
30
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
65,1
65,3
66,4
56,2
59,1
59,1
121,3
124,4
125,5
Sept. 25
Jun. 26
Sept. 26
On-balance sheet
Off-balance sheet *
+2,1%
+5,1%
+3,5%
∆ Sept. / Sept.
BP – CA ITALIA
Activité / Conquête : +47K nouveaux clients ce trimestre dont 38% de l’acquisition digitale ;
taux d’équipement assurance dommages à 21% (+0,6 pp T3/T3) ; production de crédits
+17% T3/T3 portée par l’ensemble des segments (+26% sur les entreprises et +9% sur
l’habitat dans un marché concurrentiel)
Encours de crédits : progression sept/sept tirée par les entreprises et l’habitat (taux du
stock de crédits globaux +12 pb T3/T2), permettant de compenser le recul sur les
professionnels et sur le leasing
Encours de collecte : progression de l’épargne gérée, bénéficiant d’un effet marché positif ;
collecte bilan en hausse grâce à une gestion dynamique de la collecte pour soutenir la
croissance des crédits
Revenus : MNI en progression de +4,5% T3/T3 grâce à
l’amélioration des marges et un effet volume positif ; hausse des
commissions +4,4% T3/T3 tant pour l’épargne gérée que pour les
commissions bancaires
Charges en baisse de -3,5% hors éléments non récurrents
(2)
Coût du risque /encours
(3)
en légère hausse ce trimestre à 31 pb ;
bonne qualité d’actif ; taux de créances douteuses stable et taux de
couverture en amélioration sur le trimestre à 86,0%
RNPG : en croissance, absorbant l’augmentation du taux
d’imposition
(4)
en Italie
2.Eléments non-récurrents : +34m€ au T3-25 ; +13 m€ au T3-26
3.Coût du risque sur encours (en pb trimestre annualisé)
4.Loi de Bilan : impact de-13m€ au T3-26 et -36m sur 9M-2026
Encours de crédits (Mds€)
Encours de collecte (Mds€)
Contribution aux résultats
(
en m€
)
T3-26
∆
T
3
/
T
3
9M-26
∆
9
M
/
9
M
Produit net bancaire
788
+3,8%
2 387
+3,7%
Charges d'exploitation
(389)
+1,7%
(1 186)
+1,9%
Résultat brut d
'
exploitation
399
+6,0%
1 201
+5,4%
Coût du risque
(50)
(12,9%)
(147)
(7,9%)
Résultat avant impôt
349
+9,5%
1 055
+7,6%
Résultat net part du Groupe
174
+2,5%
532
+2,3%
Coefficient d'exploitation (%)
49,4%
-1,0 pp
49,7%
-0,8 pp
31,4
31,7
32,3
7,5
7,4
7,3
20,0
21,4
21,4
3,2
3,1
3,1
62,1
63,6
64,1
Sept. 25
Jun. 26
Sept. 26
Retail customer loans
SMEs and professionnals
Large corporates
Leasing & Others
+3,2%
+2,8%
2,8% +6,8%
0,7% ∆ Sept./ Sept.
CRÉDIT AGRICOLE S.A.
31
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
7,5
8,0
8,1
Sept. 25
June. 26
Sept. 26
Loans outstanding
+12,2%
a change constant
+9,0%
10,6
11,7
11,3
1,1
1,3
1,3
11,8
13,0
12,6
Sept. 25
June. 26
Sept. 26
On-balance sheet
Off-balance sheet
10,7%
a change constant
+7,3%
BP – AUTRES BPI
CA Pologne : RNPG en baisse impacté par un élément non récurrent sur
la MNI au T3-26 et la hausse du taux d’imposition
(1)
; coût du risque en
forte baisse (-47% T3/T3) grâce à la reprise des provisions sur les
entreprises et baisse du coût du risque en CHF
CA Egypte: RNPG +28% T3/T3 grâce à la croissance des revenus, portés
par la MNI (effets volumes positifs) et l’amélioration du coût du risque
CA Ukraine: RNPG -40% en lien avec la hausse du coût du risque et du
taux d’impôts sur les sociétés
(2)
Encours de crédits Pologne,
Egypte, Ukraine (Mds€)
Encours de collecte Pologne,
Egypte, Ukraine (Mds€)
Contribution aux résultats
(
en m€
)
T3-26
∆
T
3
/
T
3
9M-26
∆
9
M
/
9
M
Produit net bancaire
212
(10,8%)
700
(3,6%)
Charges d'exploitation
(122)
+0,4%
(373)
(0,5%)
Résultat brut d
'
exploitation
90
(22,4%)
327
(6,9%)
Coût du risque
(13)
(32,0%)
(42)
(4,6%)
Résultat avant impôt
78
(20,7%)
284
(7,3%)
Résultat net part du Groupe
37
(41,3%)
143
(27,1%)
Coefficient d'exploitation (%)
57,4%
+6,4 pp
53,3%
+1,7 pp
1.Pologne : taux d’imposition 2026 à 30% vs. 19% en 2025
2.Ukraine : taux d’imposition 2026 à 50% vs. 25% en 2025
CA Pologne : +54K nouveaux clients ce trimestre ; production de crédits +36% T3/T3 tirée
par le crédit à la consommation et l’habitat ; encours de crédits +7,6% sept/sept sur
l’ensemble des segments; encours de collecte bilan et hors-bilan +8,1%
CA Égypte : bonne dynamique commerciale sur l’ensemble des marchés; encours de
crédits +20% sept/sept ; encours de collecte +21%
sept/sept CA Ukraine: production de crédit +27% T3/T3 sur l’ensemble des segments; encours de crédits +39% sept/sept ; encours de collecte +11% (hausse des dépôts en UAH). Liquidité : excédent net de collecte +3,5 Mds€ au 30 septembre 2026 Toutes les variations T3/T3 et sept/sept. sont exprimées à change constant
CRÉDIT AGRICOLE S.A.
32
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
ACTIVITÉS HORS MÉTIERS
RNPG structurel :
•Foncaris : -25m€ T3/T3 (34 m€ en coût du risque) en lien avec le renforcement des
overlays sur certains portefeuilles et des effets rating
•Banco BPM : contribution de 106m€ au T3 (+16 m€ T3/T3) impacté par la hausse de la
participation à 29,3%, la performance de Banco BPM et la prise en compte de
l’amortissement du PPA
(1)
avec effet rattrapage T1 et T2 pour -60 m€
Participation dans Banco BPM portée à 29,6% dans le courant du mois d’octobre
(150)
(140)
(185)
(101)
(141)
(4)
34
6
41
154
106
179
101
100 T3-26 T2-26 T1-26 T4-25 T3-25 RNPG structurel Autres éléments RNPG Contribution aux résultats (en m€) T3-26∆ T3/T39M-26∆ 9M/9M Produit net bancaire(253)(24)(760)+79 Charges d’exploitation(40)(6)(112)+28 Résultat brut d’exploitation(293)(30)(872)+107 Coût du risque(43)(45)(59)(17) Sociétés mises en équivalence90+20264(3) Résultat net part du Groupe(154)(54)(439)+25 Dont RNPG structurel :(150)(9)(475)+20
- Bilan & holding Crédit Agricole S.A. (225)+6(757)+74
- Autres activités (CACIF, CA Immobilier, BforBank, CATE, participations) 73(10)270(42)
- Activités supports (CAPS, CAGIP, SCI)2(4)13(12) Dont autres éléments du pôle(4)(45)36+5
- -20m€ chaque trimestre jusque fin 2029 au titre de notre participation jusqu’à 19,8%. Un PPA supplémentaire sera amorti à partir de 2027, en lien avec l’augmentation de la participation dans Banco BPM au-delà de 19,8%
33 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Groupe Crédit Agricole Caisses régionales
GROUPE CRÉDIT AGRICOLE
34
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
Encours de crédits (Mds€)Encours de collecte (Mds€)
CAISSES RÉGIONALES
Clients : +317 K nouveaux clients sur le trimestre, taux de clients digitaux en hausse
Crédits : encours et parts de marché
(1)
en progression ; légère baisse de la
production de crédits -0,8% T3/T3, avec l’habitat en repli (-1,3%) dans un marché en
ralentissement ; taux de production habitat à 3,20%
(2)
; taux du stock tous crédits +19
pb sur un an
Collecte hors-bilan dynamisée par l’assurance-vie ; collecte bilan portée par les DAT
(+7,3% T3/T3), les livrets (+1,5%) et DAV (+1,2%) ; part de marché collecte bilan
stable sur un an
(3)
Taux d’équipement
(4)
: assurance dommage 45,1% (+0,5 pp vs. Sept. 2025)
Moyens de paiement : nombre de cartes +3,2% sur un an ; 21,7% de cartes haut de
gamme dans le stock (+3,1 pp sur un an)
3. Source BdF, part de marché collecte Bilan 20,4% à fin juillet 2026 (-0,1 pp vs juillet 2025)
4. Taux d’équipement - Assurances automobile, MRH, santé, juridique, tous mobiles/portables ou GAV
5. Coût du risque sur encours (en pb trimestre annualisé)
- Source BdF, part de marché total crédits 23% à fin juillet 2026 (+0,3 pp par rapport à juillet 2025)
- Taux moyen sur les réalisations pour la période juillet à août 2026 Revenus : forte hausse de la marge d’intermédiation (+41% T3/T3) ; commissions en progression Charges hausse liée aux charges de personnel Coût du risque /encours (5) en légère hausse à 25 pb ; provisions de prudence S1/S2 sur certains portefeuilles 609 614 615 322 343 343 932 957 958 Sept. 25 Juin 26 Sept. 26 Collecte Bilan Epargne hors bilan +2,9% ∆ Sept./Sept. +6,5% +1,0% 396 402 403 25 26 26 234 238 239 654 665 668 Sept. 25 Juin 26 Sept. 26 Habitat Consommation Entreprises-Agri-Pro-Col.pub. +2,1% ∆ Sept./Sept. +4,4% +2,0% +2,1% Résultats consolidés des Caisses Régionales ( en m€ ) T3-26 ∆ T 3 / T 3 9M-26 ∆ 9 M / 9 M Produit net bancaire 3 930 +15,5% 13 767 +12,2% Charges d'exploitation (2 511) +4,0% (7 808) +2,8% Résultat brut d ' exploitation 1 419 +43,4% 5 959 +27,4% Coût du risque (420) +12,5% (1 221) +12,1% Résultat avant impôt 1 002 +62,7% 4 783 +32,1% Résultat net part du Groupe 745 +63,9% 4 095 +28,9% Coefficient d'exploitation (%) 63,9% -7,0 pp 56,7% -5,2 pp
35 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Résultat / Profitabilité
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 36 EFFETS PÉRIMÈTRE ET COÛTS D’INTÉGRATION ANNEXE m€T3-26T3-25 Produit Net Bancaire 66 MilleisEffet périmètre Milleis36 AssuranceEffet périmètre Abanca et Piu Vera Assicurazioni et Piu Vera Protezione15 IWMEffet périmètre Banque Thaler, Portefeuille BNPP Monaco9 CAL&FEffet périmètre Merca Leasing7 Charges d'Exploitation -57-30 LCLEffet périmètre Milleis-35 LCLCoût d'intégration Milleis-4 AssuranceEffet périmètre Abanca et Piu Vera Assicurazioni et Piu Vera Protezione-6 IWMEffet périmètre Banque Thaler, Portefeuille BNPP Monaco-6 IWMCoût d'intégration Degroof Petercam-4-23 CACEISCoût d'intégration ISB -7 CAL&FEffet périmètre Merca Leasing-3 Sociétes mises en équivalence 130 AmundiEffet périmètre ICG13 Gains ou pertes sur autres actifs 3490 AmundiPlus-value liée à l’introduction en bourse de SBI FM 349 Intérêts minoritaires 079 CACEISRachat des minoritaires de Santander79 Effets périmètres et Coûts d’intégration expliquant les variations entre le T3-2026 et le T3-2025
- Impact RNPG de 205 m€
CRÉDIT AGRICOLE S.A.
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
37
P&L 2025 – PRO FORMA BANCO BPM
Pro forma
2025
Intégration d’une contribution de Banco BPM en MEQ sur la base d’une participation hypothétique à 20,1%
Annulation de la juste valeur des titres et dérivés associés, des dividendes comptabilisés au titre de la participation dans Banco BPM et
du résultat en MEQ de Banco BPM entre le 11 et le 31 décembre 2025
Comptes Proforma Ecart
T1-25T2-25T3-25T4-25T1-25T2-25T3-25T4-25T1-25T2-25T3-25T4-25
PNB 7 2567 0066 8506 9666 9356 8366 5986 876-322-170-252-90 28 079 27 245 (834)
Charges -3 991-3 700-3 837-4 100-3 991-3 700-3 837-4 1000000 (15 628) (15 628) –
RBE 3 2663 3063 0132 8672 9443 1362 7612 777-322-170-252-90 12 451 11 617 (834)
Coût du risque -413-441-489-629-413-441-489-6290000 (1 973) (1 973) –
MEQ 473029-6331491721194610314191679 (527) 486 1 014
Gains ou pertes sur autres
actifs
14551-514551-50000 452 452 –
RNAI 2 9003 3502 5531 5992 6813 3212 3922 188-219-28-161589 10 402 10 582 180
Impôts sur les bénéfices -827-541-606-376-786-574-593-37841-3313-2 (2 349) (2 330) 19
Résultat net 2 0732 8091 9471 2231 8952 7481 7991 811-178-62-148587 8 053 8 252 199
Minoritaires -249-420-111-199-249-420-111-1990000 (979) (979) -
RNPG 1 8242 3901 8361 0251 6462 3281 6881 612-178-62-148587 7 074 7 274 199
CoEx 55,0%52,8%56,0%58,9%57,6%54,1%58,2%59,6%2,6%1,3%2,1%0,8%55,7%57,4%
ROTE YtD 15,5%16,1%15,4%13,5%14,1%15,2%14,4%13,9%-1,4%-0,9%-1,0%0,4%13,5%13,9%
ComptesProformaEcart
2025
ANNEXES
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 38 RÉSULTATS T3-26 ANNEXES (1)T3-25 est en vision pro forma (Banco BPM mis en équivalence à 20,1%) NB : ce tableau affiche les principales lignes du compte de résultat, sans être exhaustif (1) T3-26 €m GEA Ass. Gestion d'actifs Gestion de Fortune GC BFI SFI SFS CAPFM CAL&F BPF BPI BPI autres CA Italie AHM Total Produit net bancaire 2 026 704 890 433 2 297 1 748 549 874 676 198 1 149 1 000 212 788 (253) 7 092 Charges d'exploitation (902) (100) (465) (336) (1 308) (947) (361) (472) (364) (108) (695) (511) (122) (389) (40) (3 928) Résultat brut d ' exploitation 1 124 604 424 96 989 801 188 401 312 89 454 489 90 399 (293) 3 164 Coût du risque (7) 0 (2) (5) (50) (48) (2) (295) (254) (41) (128) (63) (13) (50) (43) (585) Sociétés mises en équivalence 70
70
0 (0) 0 (56) (55)
90 105 Impôts (298) (110) (171) (17) (264) (216) (48) (19) (7) (13) (81) (154) (30) (124) 111 (706) Résultat net 1 238 494 670 74 676 539 138 30 (4) 35 245 272 48 225 (141) 2 321 Intérêts minoritaires (214) (2) (201) (11) (10) (10) (0) (21) (21) (0) (11) (62) (11) (51) (13) (330) Résultat net part du Groupe 1 024 492 469 63 666 528 138 9 (25) 35 234 211 37 174 (154) 1 991 T3-25 m€ GEA Ass. Gestion d'actifs Gestion de Fortune GC BFI SFI SFS CAPFM CAL&F BPF BPI BPI autres CA Italie AHM Total Produit net bancaire 1 866 675 797 394 2 099 1 582 516 883 695 189 982 997 238 759 (229) 6 598 Charges d'exploitation (969) (103) (530) (336) (1 246) (887) (359) (447) (344) (103) (638) (504) (122) (383) (34) (3 837) Résultat brut d ' exploitation 897 572 267 58 853 696 157 436 351 85 345 493 117 376 (263) 2 761 Coût du risque (9) (0) (1) (7) (37) (29) (8) (278) (252) (26) (92) (76) (19) (57) 2 (489) Sociétés mises en équivalence 52
52
7 0 7 (9) (7)
70 119 Impôts (192) (107) (77) (9) (269) (231) (38) (31) (14) (17) (70) (126) (26) (99) 95 (593) Résultat net 747 465 241 42 553 435 118 119 77 42 185 291 71 219 (96) 1 799 Intérêts minoritaires (88) 0 (81) (7) 69 (10) 79 (22) (22) (0) (8) (58) (9) (49) (4) (111) Résultat net part du Groupe 660 465 160 35 622 425 197 97 55 42 177 232 63 170 (100) 1 688
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 39 RÉSULTATS 9M-26 ANNEXES (1)9M-25 est en vision pro forma (Banco BPM mis en équivalence à 20,1%) NB : ce tableau affiche les principales lignes du compte de résultat, sans être exhaustif (1) 9M-26 €mGEA Ass. Gestion d'actifs Gestion de Fortune GC BFISFI SFS CAPFMCAL&F BPFBPI BPI autres CA Italie AHMTotal Produit net bancaire6 1932 2702 6171 3066 9985 3401 6582 6382 0555833 2923 0877002 387(760)21 449 Charges d'exploitation(2 742)(323)(1 399)(1 020)(3 915)(2 860)(1 055)(1 434)(1 101)(333)(2 017)(1 560)(373)(1 186)(112)(11 779) Résultat brut d'exploitation3 4521 9471 2182863 0832 4806031 2049542501 2761 5283271 201(872)9 670 Coût du risque(27)(0)(6)(20)(116)(85)(31)(845)(758)(87)(363)(189)(42)(147)(59)(1 598) Sociétés mises en équivalence296-296-17-17(77)(76)-----264500 Impôts(1 003)(497)(446)(60)(799)(653)(146)(81)(45)(36)(266)(480)(112)(368)259(2 369) Résultat net3 0661 4501 4102052 1821 73944319772125644859173687(415)6 534 Intérêts minoritaires(477)(7)(438)(31)(36)(36)(0)(66)(66)(0)(29)(184)(30)(154)(24)(816) Résultat net part du Groupe2 5891 4439721742 1461 7034431327125615675143532(439)5 718 9M-25 m€GEA Ass. Gestion d'actifs Gestion de Fortune GC BFISFI SFS CAPFMCAL&F BPFBPI BPI autres CA Italie AHMTotal Produit net bancaire5 8942 1922 4601 2426 7315 1741 5572 6322 0755572 9223 0307262 303(839)20 369 Charges d'exploitation(2 768)(285)(1 455)(1 028)(3 862)(2 774)(1 089)(1 359)(1 053)(306)(1 860)(1 539)(375)(1 164)(140)(11 528) Résultat brut d'exploitation3 1261 9071 0052142 8682 4004681 2731 0222511 0621 4903511 139(979)8 841 Coût du risque(26)(1)(7)(18)(32)(25)(7)(762)(705)(57)(278)(204)(45)(159)(43)(1 344) Sociétés mises en équivalence137-137-223201439-----267440 Impôts(794)(440)(316)(38)(723)(607)(116)(102)(50)(52)(250)(392)(83)(309)308(1 953) Résultat net2 8951 4661 2711582 1361 771365424307117537895224671(447)6 442 Intérêts minoritaires(456)(5)(421)(29)(40)(40)(0)(64)(64)(0)(24)(179)(28)(151)(17)(780) Résultat net part du Groupe2 4401 4618501292 0971 732365360243117513716196520(464)5 662
CRÉDIT AGRICOLE S.A. 40 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 UN MODÈLE ÉCONOMIQUE STABLE, DIVERSIFIÉ ET RENTABLE ANNEXES Revenus 9M-2026 par métier (hors AHM) (%) RNPG 9M-2026 par métier (hors AHM) (%) Assurances 10% Gestion d'actifs 12% Gestion de fortune 6% LCL 15% CA Italie 11% Autres BPI 3% Crédit conso. 9% Cdt bail et affact. 3% BFI 24% SFI 7% Revenus hors AHM 9M-26 : 22,2 Mds€ Banque de proximité 29% Serv. fin. spécialisés 12% Grandes clientèles 32% Gestion d'épargne & assur. 28% Assurances 23% Gestion d'actifs 16% Gestion de fortune 3% LCL 10% CA Italie 9% Autres BPI 2% BFI 28% SFI 7% Gestion d'épargne & assur. 42% Serv. fin. spécialisés 2% Grandes clientèles 35% Résultat net PdG hors AHM 9M-26 : 6,2 Mds€ Banque de proximité 21%
CRÉDIT AGRICOLE S.A.
41
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
En Mds€
Sept.
2026
Juin
2026
Sept.
2025
Sept.
2026
Juin
2026
Sept.
2025
Gestion de l
’
épargne et Assurances
54,9
55,7
53,6
16,4
14,9
14,3
- Assurances 25,4 25,6 25,3 13,2 11,6 11,2
- Gestion d'actifs 21,0 21,1 20,2 2,3 2,3 2,2
- Gestion de fortune
8,5
9,0
8,1
0,9
1,0
0,9
Banque de proximité en France
(
LCL
)
59,8
59,8
56,7
6,6
6,6
6,2
Banque de proximité à l
’
international
52,9
53,0
44,7
5,8
5,8
4,9
- CA Italia 41,6 41,7 34,2 4,6 4,6 3,8
- Autres BPI 11,3 11,4 10,5 1,2 1,3 1,2 Services financiers spécialisés 80,7 81,8 80,7 8,9 9,0 8,9 Grandes clientèles 145,2 143,5 137,7 16,0 15,8 15,1
- Banque de financement 85,2 82,0 77,9 9,4 9,0 8,6
Banque de marchés et d ’ investissement 48,1 49,3 48,0 5,3 5,4 5,3
- Services financiers aux institutionnels 11,9 12,2 11,8 1,3 1,3 1,3 Activités hors métiers 40,6 40,9 40,2 TOTAL 434,2 434,8 413,6 53,7 52,1 49,5 Emplois pondérés Capital RWA ET CAPITAL ALLOUÉ PAR PÔLE MÉTIER ANNEXES (1) Assurances ; 6% Gestion d'actifs ; 5% Gestion de fortune 2% LCL ; 14% CA Italia ; 9% Autres BPI ; 3% Crédit conso. ; 14% Cdt bail et affact. ; 4% BFI ; 31% SFI ; 3% AHM ; 9% Banque de proximité 112,7 Md€ 26% Gestion d'épargne & assur. 54,9 Md€ 13% Encours pondérés fin sept. 2026 : 434,2 Mds€ Grandes clientèles 145,2 Md€ 33% Serv. fin. spécialisés 80,7 Md€ 19% Assurances; 25% Gestion d'actifs; 4% Gestion de fortune; 2% LCL; 12% CA Italia; 9% Autres BPI; 2% Crédit conso.; 13% Cdt bail et affact.; 4% BFI; 27% SFI; 2% Banque de proximité 12,4 Md€ 23% Gestion d'épargne & assur. 16,4 Md€ 31% Capital alloué fin sept. 2026 : 53,7 Mds€ Grandes clientèles 16 Md€ 30% Serv. fin. spécialisés 8,9 Md€ 17% (1)Méthodologie : Allocation 11% des RWA de chaque pôle ; Assurances : 80% des exigences de capital au titre de Solvency 2
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 42 Répartition du capital Nombre d'actions % Nombre d'actions % Nombre d'actions % SAS Rue La Boétie 1 921 090 370 62,8% 1 921 090 370 63,5% 1 921 090 370 63,0% Titres d ’ auto
détention 32 615 216 1,1% 394 529 0,0% 737 829 0,0% Employés ( FCPE , PEE ) 223 632 943 7,3% 198 299 902 6,6% 205 274 860 6,7% Public 880 563 816 28,8% 906 117 549 29,9% 921 685 482 30,2% Nombre d ’ actions ( fin de période ) 3 057 902 345 3 025 902 350 3 048 788 541 Nombre d ' actions , hors auto
détention ( fin de période ) 3 025 287 129 3 025 507 821 3 048 050 712 Nombre d ' actions , hors auto
détention ( moyenne ) 3 024 640 574 3 027 231 491 3 027 894 146 30/09/2026 31/12/2025 30/09/2025
- Non pris en compte dans le calcul du résultat net par action ; tenant compte au 30 septembre 2026 du programme de rachat d’actions ayant porté sur 31 999 995 actions ordinaires de Crédit Agricole S.A, acquises entre le 10 août et
le 23 septembre 2026. Les 31 999 995 actions ordinaires ont été annulées le 06 octobre 2026.
RÉPARTITION DU CAPITAL ET NOMBRE D’ACTIONS ANNEXES (1)
CRÉDIT AGRICOLE S.A. 43 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 (en m€)T3-2026T3-20259M-269M-25 Résultat net part du Groupe1 9911 8365 7186 050
- Intérêts sur AT1 y compris frais d’émission, avant IS(118)(139)(376)(409)
- Impact change sur AT1 remboursé()53356 RNPG attribuable aux actions ordinaires[A]1 8731 7505 3455 697 Nombre d'actions moyen, hors titres d'auto-détention (m)[B]3 0243 0373 0253 028 Résultat net par action[A]/[B]0,62 €0,58 €1,77 €1,88 € (en m€)30/09/202630/09/2025 Capitaux propres - part du Groupe79 81877 698
- Emissions AT1(8 770)(8 564)
- Réserves latentes OCI - part du Groupe3 4682 871 Actif net non réévalué (ANC) attrib. aux actions ord.[D]74 51672 005
- Écarts d’acquisition & incorporels - part du Groupe (**)(20 846)(19 257) ANC tangible non réévalué (ANT) attrib. aux actions ord.[E]53 67152 748 Nombre d'actions, hors titres d'auto-détention (fin de période, m)[F]3 0253 048 ANC par action, après déduction du dividende à verser (€)[D]/[F]24,6 €23,6 € ANT par action, après déduction du dividende à verser (€)[G]=[E]/[F]17,7 €17,3 € ** y compris les écarts d'acquisition dans les participations ne donnant pas le contrôle (en m€)9M-269M-25 Résultat net part du Groupe[K]5 7186 050 RNPG annualisé[N]7 6378 045 Intérêts sur AT1 y compris frais d’émission, avant IS, impact change, annualisés[O]-498-489 Résultat ajusté[P] = [N]+[O]7 1397 556 AN tangible moyen non réévalué attrib. aux actions ordin. (1)[J]50 43649 167 ROTE publié ajusté (%)= [P] / [J] 14,2%15,4% (1)Moyenne de l’ANC tangible non réévalué attribuable aux actions ordinaires calculée entre les bornes 31/12/2025 et 30/09/2026 (ligne [E]). Capitaux propres moyens part du Groupe retraités des intangibles, de l’ensemble des réserves latentes, du stock de dettes AT1 et du projet de distribution de dividende sur le résultat en cours. (2)ROTE calculé sur la base de capitaux propres tangibles retraités de l’ensemble des réserves latentes (3)Le ROTE proforma Banco BPM s’élève à 14,4% sur 9M-25, cf. slide 37 pour le détail DONNÉES PAR ACTION ANNEXES (2)(3)
44 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Scénario économique
45 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Sources : Eurostat, Crédit Agricole SA / ECO. Prévisions au 02 octobre 2026 FMI (juillet2026) : +0,6% en2026, +0,9% en2027 Commission européenne (mai2026) : +0,8% en2026, +1,1% en2027 OCDE (septembre 2026) : +0,4% en2026, +0,7% en2027 Banque de France (septembre2026) : +0,4% en2026, +0,9% en2027 Sources : Eurostat, Crédit Agricole SA / ECO. Prévisions au 02 octobre 2026 Provisionnement des encours sains : utilisation de scénarios alternatifs complémentaires au scénario central (avril 2026) Scénario central : PIB France +0,9% en 2026 et +0,9% en 2027 Scénario défavorable : PIB France +0,3% en 2026 et -0,6% en 2027 Scénario adverse : PIB France -1,2% en 2026 et -1,5% en 2027 RÉSILIENCE MISE À L’ÉPREUVE ANNEXES France, ItaIie, Zone euro – Croissance du PIB France, Italie, Zone euro - Inflation annuelle moyenne France, ItaIie, Zone euro – Taux de chômage France - prévisions institutionnelles (PIB France) Sources : Eurostat, Crédit agricole SA. Prévisions au 02 octobre 2026 % 6,8 2,8 1,9 1,4 0,9 0,6 0,8 8,8 5,0 1,0 0,6 0,7 0,5 0,6 6,4 3,7 0,6 0,9 1,5 0,2 0,9 2021 2022 2023 2024 2025 2026 2027 France Italie Zone euro % 4 5 6 7 8 9 10 11 12 13 14 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026 2027 France Italie Zone euro % de la population active prév. 2,1 5,9 5,7 2,3 0,9 2,4 2,4 1,9 8,7 6,0 1,1 1,6 3,1 2,4 2,6 8,4 5,5 2,4 2,1 3,0 3,0 2021 2022 2023 2024 2025 2026 2027 France Italie Zone euro
7,6 6,8 2,8 1,8 1,4 0,9 0,4 0,7
9,0 5,0 1,0 0,6 0,7 0,9 0,5
6,1 6,4 3,7 0,5 1,1 1,3 1,0 1,1 France Italie Zone euro % 6,8 2,8 1,8 1,4 0,9 0,4 0,7 8,8 5,0 1,0 0,6 0,7 0,9 0,5 6,4 3,7 0,5 1,1 1,3 1,0 1,1 2021 2022 2023 2024 2025 2026 2027 France Italie Zone euro %
46 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Actions (moyennes trimestrielles) EuroStoxx 50 : spot -0,9% T3/T2 ; moyenne +6,1% T3/T2 (+18,3% T3/T3) Taux (fin de mois) OAT 10 ans :+119 pbs sur le trimestre et+131 pbs vs. septembre-25 Spread à fin septembre 26 : ▪OAT / Bund: 187 pbs (+119 pbs vs. juin-26 et +106 pbs vs. sept.-25) ▪BTP / Bund : 164 pbs (+102 pbs vs. juin-26 ; +80 pbs vs. sept.-25) Change (fin de mois) EUR/USD : -0,8% vs. juin-26 et -3,4% vs. septembre-25 Sources : LSEG Datastream, Crédit Agricole SA / ECO. Données au 12 octobre 2026 PRESSIONS HAUSSIÈRES SUR LES TAUX D’INTÉRÊTS ANNEXES Taux d’intérêt en euro (%) Indices actions (base 100 = 31/12/2021)France ‒ Opinion des ménages et des chefs d'entreprises Sources : LSEG Datastream, Crédit Agricole SA / ECO. Données au 12 octobre 2026Sources : Insee, Crédit Agricole SA / ECO. Données au 30 septembre 2026 -1 0 1 2 3 4 EURIBOR 3M OAT 10Y BUND 10Y % 60 80 100 120 140 CAC40 CAC40 (quarterly avg.) EURO STOXX 50 -1 0 1 2 3 4 EURIBOR 3MOAT 10YBUND 10Y % 60 80 100 120 140 CAC40 CAC40 (quarterly avg.) EURO STOXX 50 60 80 100 120 140 160 CAC40 CAC40 (quarterly avg.) EURO STOXX 50 50 60 70 80 90 100 110 120 201220132014201520162017201820192020202120222023202420252026 Confiance des ménages Climat des affaires Moyenne de LT
47 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Indicateurs de risques
GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A. 48 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 311 366 348 164 272 40 34 57 212 115 25
21
3
11
33
376
379
408
387
420
23
23
25
23
25
- 30
- 20
- 10
10
20
30
-50
50
150
250
350
450
550
T3-25
T4-25
T1-26
T2-26
T3-26
CDR S3
CDR S1&S2
Autres
CdR/encours annualisé
50
66
52
27
38
3
12
-1
21
12
4
35
2
-4
0
57
113
52
44
50
37
72
33
28
31
- 35
- 15
5
25
45
65
-15
5
25
45
65
85
105
125
T3-25T4-25T1-26T2-26T3-26
CDR S3CDR S1&S2AutresCdR/encours annualisé
23
44
21
24
27
4
-13
3
1
13
-1
0
0-2
1
29
35
24
24
42
26 31 23 23 41 - 120
- 90
- 60
- 30
30 60 -20 30 T3-25T4-25T1-26T2-26T3-26 CDR S3CDR S1&S2AutresCdR/encours annualisé 236 225 211 270 275
5 20 26
22
24
21
37
18
1
3
252
283
254
249
254
144
163
148
145
145
50 100 150 -35 15 65 115 165 215 265 315 365 T3-25 T4-25 T1-26 T2-26 T3-26 CDR S3 CDR S1&S2 Autres CdR/encours annualisé 86 162 129 126 117 7
35
15
5 15
2 5
1 1
4
92
132
112
123
128
21
30
26
28
29
- 100
- 80
- 60
- 40
- 20
20
40
-35
15
65
115
165
T3-25
T4-25
T1-26
T2-26
T3-26
CDR S3
CDR S1&S2
Autres
CdR/encours annualisé
(*)
Coût du risque sur encours (en pb, 4 trimestres glissants) à 10 pb pour la Banque de Financement, 150 pb pour CAPFM, 28 pb pour LCL, 41 pb pour CA Italia, 31 pb pour CAL&F et 24 pb pour les CR ; les taux de couverture sont calculés sur les prêts et
créances à la clientèle en défaut
CDR : +0,8% T3/T3 ; CDR / encours : 145 pb
Tx de douteux : 5,1% ; Couverture : 69,1%
CDR / encours : 16 pb
Tx de douteux : 2,0% ; Couverture : 64,9%
CDR : +11,8% T3/T3 ; CDR / encours : 25 pb
Tx de douteux : 2,2% ; Couverture : 90,9%
CDR : +39,6% T3/T3 ; CDR / encours : 29 pb
Tx de douteux : 2,4% ; Couverture : 57,8%
CDR : -12,9% T3/T3; CDR / encours : 31 pb
Tx de douteux : 2,6% ; Couverture : 85,9%
CAPFM
CACIB – Banque de Financement
CA Italia
Caisses régionales
COÛT DU RISQUE
ANNEXES
CAL&F
CDR : +55,2 T3/T3; CDR / encours : 42 pb
Tx de douteux : 2,9% ; Couverture : 50,0%
LCL
57
14 3 230 8
18 86 13
232 58
12 4
5 1 27 76 15
7 67 7 20 4
2 16 -110 -90 -70 -50 -30 -10 10 -350 -250 -150 -50 50 150 250 350 450 T3-25 T4-25 T1-26 T2-26 T3-26 CDR S3 CDR S1&S2 Autres CdR/encours annualisé
GROUPE CRÉDIT AGRICOLECRÉDIT AGRICOLE S.A. 49 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 INDICATEURS DE RISQUES ANNEXES Évolution des encours de crédit En m€Sept. 25Déc. 25Mars 26Juin 26 Sept. 26 Encours bruts de créances clientèle1 218 8381 231 9541 244 9671 262 9411 270 030 Dont créances dépréciées26 33027 04527 34929 01229 420 Dépréciations constituées (y compris provisions collectives)21 86822 23022 59322 75123 209 Dont dépréciations constituées au titre des encours de Stage 1 et 29 0809 1459 3249 3299 521 Dont dépréciations constituées au titre de Stage 312 78813 08413 26913 42213 688 Taux des créances dépréciées sur encours bruts2,2%2,2%2,2%2,3%2,3% Taux de couverture des créances dépréciées (hors provisions collectives) 48,6%48,4%48,5%46,3%46,5% Taux de couverture des créances dépréciées (y compris provisions collectives) 83,1%82,2%82,6%78,4%78,9% En m€Sept. 25Déc. 25Mars 26Juin 26 Sept. 26 Encours bruts de créances clientèle559 849568 845579 156593 437597 666 dont créances dépréciées13 01413 44113 40214 80914 809 Dépréciations constituées (y compris provisions collectives)9 4659 6109 7279 7139 916 Dont dépréciations constituées au titre des encours de Stage 1 et 23 2923 3013 4223 2103 274 Dont dépréciations constituées au titre de Stage 36 1726 3106 3056 5036 642 Taux des créances dépréciées sur encours bruts2,3%2,4%2,3%2,5%2,5% Taux de couverture des créances dépréciées (hors provisions collectives) 47,4%46,9%47,0%43,9%44,9% Taux de couverture des créances dépréciées (y compris provisions collectives) 72,7%71,5%72,6%65,6%67,0% Crédit Agricole S.A. - Evolution des encours de risque de crédit Groupe Crédit Agricole - Evolution des encours de risque de crédit
CRÉDIT AGRICOLE S.A. 50 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Entreprises 46% Crédit habitat 24% Crédit à la consommation 13% Professionels 6% Leasing 6% Gestion Privée 4% Autres 1% (1) Encours bruts de prêts à la clientèle hors établissements de crédit PORTEFEUILLE DE PRÊTS DIVERSIFIÉ ANNEXES Crédit habitat 147 Mds€ Entreprises 275 Mds€ Crédit à la consommation 78 Mds€ Professionnels 34 Mds€ dontLCL (26 Mds€) et BPI (8 Mds€) Encoursbrutsde prêtsà la clientèle (1) de Crédit Agricole S.A. au 30 Septembre2026 dontCACIB(201Mds€),LCL(34Mds€),BPI (25Mds€)etCACEIS(15Mds€) dontLCL(108Mds€)etBPI(39Mds€) dontCAPFM(69Mds€)etLCL(9Mds€) 597,7 Mds€
CRÉDIT AGRICOLE S.A.
51
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
RÉPARTITION DES ENGAGEMENTS COMMERCIAUX AU 30 SEPTEMBRE 2026 (1 267 MDS€)
ANNEXES
→Moyen-Orient – fin septembre 2026 : 22,8 Mds€
(1)
→dont 90% : Arabie Saoudite, Emirats arabes unis et Qatar
→Principalement des expositions souveraines et sur des entreprises publiques
→Immobilier Commercial – fin juin 2026 : 34,7 Mds€ / 2,7%
→dont 71,7% CACIB, 14,8% LCL and 3,7% CA Italia
→86% : expositions Investment Grade ; 75% : expositions avec une LTV<60%
→Taux de défaut : 1,8%
→Datacenters – fin août 2026 : 7,5 Mds€ / 0,6%
→Expositions LBO – fin juin 2026 : ~7,9 Mds€ / ~0,6%
→Fonds de dette privée – fin août 2026 : ~3,2 Mds€ / ~0,3%
Les engagements commerciaux de Crédit Agricole S.A. (100% des engagements bilan et
hors bilan, y compris sur les contreparties bancaires hors Groupe) s’établissaient à 1 267
Mds€ à fin septembre 2026 contre 1 242 Mds€ à fin juin 2026.
(1)Engagements commerciaux nets des protections reçues
Par secteur d'activité
Mds€
%
Services non marchands / secteur public / collectivités
301,7
23,8%
Clientèle de banque de détail
301,4
23,8%
Autres activités financières non bancaires
73,8
5,8%
Electricité
65,4
5,2%
Divers
48,8
3,8%
Automobile
46,6
3,7%
Petrole et Gaz
43,1
3,4%
Immobilier
41,3
3,3%
Industrie lourde
35,2
2,8%
Informatique / Technologie
31,8
2,5%
Autres industries
30,9
2,4%
Agriculture / Agroalimentaire
30,5
2,4%
Telecom
30,0
2,4%
Distribution / Biens de consommation
26,9
2,1%
Aéronautique / aérospatial
24,7
2,0%
Banques
24,6
1,9%
BTP
22,5
1,8%
Maritime
21,7
1,7%
Autres transports
21,5
1,7%
Assurance
19,6
1,5%
Santé / Pharmacie
14,7
1,2%
Tourisme / hôtels / restauration
10,1
0,8%
Non ventilé
0,2
0,0%
Total
1 267
100,0%
Sept. 26
Par zone géographique
Mds€
%
France (hors banque de détail)
397,6
31%
Europe de l’Ouest hors Italie
184,5
15%
Italie
183,4
14%
France (banque de détail)
180,0
14%
Amérique du Nord
105,8
8%
Asie et Océanie hors Japon
64,4
5%
Japon
63,1
5%
Afrique et Moyen-Orient
38,4
3%
Europe de l’Est
26,9
2%
Amérique centrale et du Sud
22,0
2%
Non ventilé
0,8
0%
Total
1 267
100%
Sept. 26
CRÉDIT AGRICOLE S.A.
52
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
(1)L’exposition en cas de défaut est une définition réglementaire utilisée dans le Pilier3. Elle correspond à l’exposition en cas de défaut après prise en compte des facteurs d’atténuation du risque. Elle comprend les expositions à l’actif du bilan et une
partie des engagements hors bilan après application du crédit conversion factor
(2)Il est précisé que les regroupements sectoriels du graphique ci-dessus correspondent aux catégories de suivi interne du risque de crédit qui se fondent sur l’activité économique principale avant la prise en compte des éventuels transferts de risques,
ce qui peut diverger de l’approche prudentielle des secteurs d’activité
(3)Equivalent notation interne
→73,2% des expositions Corporate notées Investment Grade
(3)
→Expositions aux PME de 30,5 Mds€ au 30/09/2026
UN PORTEFEUILLE CORPORATE ÉQUILIBRÉ
ANNEXES
Crédit Agricole S.A. : 416 Mds€ d’EAD
(1)(2)
Corporate au 30/09/2026
0,1%
0,2%
0,6%
0,7%
0,7%
0,8%
1,9%
2,3%
2,5%
2,7%
3,0%
3,5%
3,8%
3,9%
4,2%
4,2%
4,9%
5,0%
5,0%
5,7%
5,8%
6,1%
8,2%
9,6%
14,2%
BANQUES (1 Md)
SERVICES NON MARCHANDS / SECTEUR PUBLIC / COLLECTI (1 Md)
MEDIA / EDITION (3 Md)
UTILITIES (3 Md)
BOIS / PAPIER / EMBALLAGE (3 Md)
ENERGIE (hors O&G / Com traders et Electricity) (3 Md)
TOURISME / HÔTELS / RESTAURATION (8 Md)
BTP (10 Md)
SANTE / PHARMACIE (10 Md)
AUTRES INDUSTRIES (11 Md)
ASSURANCE (12 Md)
AUTRES TRANSPORTS (15 Md)
MARITIME (16 Md)
AERONAUTIQUE / AEROSPATIAL (16 Md)
INFORMATIQUE / TECHNOLOGIE (18 Md)
DISTRIBUTION / INDUSTRIES DE BIEN DE CONSOMMATION (18 Md)
OIL & GAS y compris Commodity traders (20 Md)
TELECOM (21 Md)
INDUSTRIE LOURDE (21 Md)
AGRICULTURE ET AGROALIMENTAIRE (24 Md)
AUTOMOBILE (24 Md)
DIVERS (25 Md)
IMMOBILIER (34 Md)
ELECTRICITE (40 Md)
AUTRES ACTIVITES FINANCIERES (NON BANCAIRES) (59 Md)
CRÉDIT AGRICOLE S.A. 53 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 •La VaR (99%,1 jour) de Crédit Agricole S.A. est mesurée en prenant en compte les effets de diversification entre les différentes entités du Groupe. •VaR (99% - 1 jour) au 30/09/2026 : 8 m€ pour Crédit Agricole S.A. INDICATEURS DE RISQUES ANNEXES VaR – expositions aux risques de marché
- Gains de diversification entre facteurs de risques en m€ Minimum Maximum Moyenne Taux 5 8 6 5 6 Crédit 4 7 5 5 3 Change 3 6 4 4 7 Actions 3 6 4 6 5 Matières premières 0 0 0 0 0 VaR mutualisée de Crédit Agricole S . A . 7 13 9 8 9 Effet de compensation* -10 -12 -13 Crédit Agricole S . A . - exposition aux risques des activités de marché
VaR ( 99 % - 1 jour ) T3-26 30/09/2026 31/12/2025 4 3 6 9 6 7 5 3 3 4 4 5 5 4 4 4 5 4 4 4 4 5 4 4 4 5 4 4 5 5 6 5 5 6 7 6 6 7 8 6
8
8
10
11
10
9
10
9
9
10 10 11 10 11 11 13 10 9 11 9 T2 2024 T3 2024 T4 2024 T1 2025 T2 2025 T3 2025 T4 2025 T1 2026 T2 2026 T3 2026 Crédit Agricole S.A.
Moyenne trimestrielle de la VaR ( 1 jour, 99%, en m€) Effets de compensation Matières premières Taux Crédit Change Actions VaR Groupe CASA
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 54 EXPOSITIONS AU RISQUE SOUVERAIN FRANCE – CREDIT AGRICOLE S.A ANNEXES Activité Bancaire (en milliards d’euros) Activité Assurance (en milliards d’euros) 1.Titres de dette du secteur public assimilés à des administrations centrales, régionales ou locales 2.Modèle VFA (Variable Fee Approach) : Epargne Retraite et Obsèques ; modèleBBA (Building Block Approach) : Prévoyance Emprunteur ; modèle PAA (Premium Allocation Approach) : Dommages →Les passifs comptabilisés en modèle VFA sous IFRS 17 correspondent au périmètre Epargne Retraite et Obsèques. L’impact des changements de valorisation des placements financiers adossés à ces engagements n'est pas matériel sur le résultat net ni les capitaux propres de Crédit Agricole S.A en raison des effets symétriques sur la valorisation de ces passifs. →La position d’OAT en Trading Book est liée aux activités de market making de dettes souveraines, ainsi qu’à des couvertures mises en place en lien avec des solutions d’investissement proposées aux clients. La sensibilité nette aux changements de valorisation de l’OAT est extrêmement limitée. Trading BookBanking book 30/09/2026 Actifs financiers à la juste valeur par résultat Actifs financiers à la juste valeur par capitaux propres recyclables (OCI) Actifs financiers au coût amorti Total activité Bancaire OAT 7,21,813,322,3 Assimilés risque souverain France (1) -3,16,19,2 Total risque souverain France 7,24,919,431,5 30/09/2026 Hors modèle VFA (2) VFA model (2) (Variable Fee Approach) Total activité Assurance Actifs financiers à la juste valeur par résultat Actifs financiers à la juste valeur par capitaux propres recyclables (OCI) Actifs financiers au coût amorti Total Actifs Hors Modèle VFA OAT -1,30,41,7 35,9 37,6 Assimilés risque souverain France (1) -1,60,52,1 10,1 12,2 Total risque souverain France -2,90,93,8 46,0 49,8
GROUPE CRÉDIT AGRICOLE 55 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 EXPOSITIONS AU RISQUE SOUVERAIN FRANCE – GROUPE CREDIT AGRICOLE ANNEXES 1.Titres de dette du secteur public assimilés à des administrations centrales, régionales ou locales 2.Modèle VFA (Variable Fee Approach) : Epargne Retraite et Obsèques ; modèleBBA (Building Block Approach) : Prévoyance Emprunteur ; modèle PAA (Premium Allocation Approach) : Dommages →Les passifs comptabilisés en modèle VFA sous IFRS 17 correspondent au périmètre Epargne Retraite et Obsèques. L’impact des changements de valorisation des placements financiers adossés à ces engagements n'est pas matériel sur le résultat net ni les capitaux propres du Groupe Crédit Agricole en raison des effets symétriques sur la valorisation de ces passifs. Activité Bancaire en milliards d’euros) Activité Assurance (en milliards d’euros) Trading BookBanking book 30/09/2026 Actifs financiers à la juste valeur par résultat Actifs financiers à la juste valeur par capitaux propres recyclables (OCI) Actifs financiers au coût amorti Total activité Bancaire OAT 7,32,124,133,5 Assimilés risque souverain France (1) -3,315,518,8 Total risque souverain France 7,35,439,652,3 →La position d’OAT en Trading Book est liée aux activités de market making de dettes souveraines, ainsi qu’à des couvertures mises en place en lien avec des solutions d’investissement proposées aux clients. La sensibilité nette aux changements de valorisation de l’OAT est extrêmement limitée. 30/09/2026 Hors modèle VFA (2) VFA model (2) (Variable Fee Approach) Total activité Assurance Actifs financiers à la juste valeur par résultat Actifs financiers à la juste valeur par capitaux propres recyclables (OCI) Actifs financiers au coût amorti Total Actifs Hors Modèle VFA OAT -1,50,4 1,935,9 37,8 Assimilés risque souverain France (1) -2,60,5 3,110,1 13,2 Total risque souverain France -4,10,9 5,046,0 51,0
56 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Structure financière et bilan
CRÉDIT AGRICOLE S.A.
57
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
6,2m
Clients
(2)
~16 100
Collaborateurs
1 172
Points de Vente
Classement
2
ème
en crédità la
consommation
(7)
3
ème
gestionnaire
d’actifs
(8)
6
ème
bancassureurvie
(9)
Le Groupe CA en Italie
(1)
344 Mds€
Encoursde collecte
totaux
(3)
104 Mds€
Encoursde Crédits
2,7 Mds€
PNB (S1-26)
5,0%
Part de marché
(5)
banquede proximité
Part de marchéagences, enItalie
(4)
Répartition du RNPG
(10)
du Groupe en Italie
1
er
en IRC
(6)
banque
commerciale
0-2%
2-5%
5-10%
> 10%
0%
878 m€
RNPG S1-2026
~21%
du RNPG Crédit Agricole SA
(11)
GROUPE CRÉDIT AGRICOLE EN ITALIE
DÉVELOPPEMENT EN ITALIE, DEUXIÈME MARCHÉ DOMESTIQUE
66%
8%
17%
9%
Banque de
proximité
Services
financiers
spécialisés
Gestion de
l'épargne et
Assurances
Grandes
clientèles
Total RNPG :
878 m€
(1) Agrégation des entités du Groupe en Italie (CA Italia, CA Auto Bank, CACIB, CAIW, AGOS, AMUNDI, PiùVera Assicurazioni, PiùVera Protezione, CACI, CA Vita, CA Assicurazioni, CACEIS, CA Factoring);(2) incluant toutes les entités présentes en Italie (3)
Y comprisAUM Amundiet Asset under custody CACEIS «hors groupe» ; (4) Source: Banca d’Italia, 31.03.2026 (5) En nombre d’agences au 30/06/26; (6) Indice de RecommandationClient, Source Etude Doxa octobre 2025;(7) Publication Assofin, 31/12/2025
(hors cartes de crédit) (8) Actifs sous gestion Source: Assogestioni, 30/04/2026 (9) Production. Source: IAMA, 30/04/2026(10) Intégrant +222 m€ de MeQ BBPM au titre du S1-2026 ; (11) Hors AHM mais intégrant +222 m€ de MeQ BBPM au titre du S1-2026
CRÉDIT AGRICOLE S.A.
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
58
STRUCTURE FINANCIÈRE ET BILAN
ANNEXES
Solvabilité(Mds€)
30/09/26
31/12/25
Capital et réserves liées
32,4
31,8
Autres réserves
/
Résultats non distribués
45,2
41,7
Autres éléments du résultat global accumulés
(3,5)
(3,0)
Résultat de l
'
exercice
5,7
7,1
CAPITAUX PROPRES PART DU GROUPE (VALEUR COMPTABLE)
79,8
77,7
(
)
Prévision de distribution (2,6) (3,4) (-) Instruments AT1 inclus dans les capitaux propres comptables (8,8) (8,1) Intérêts minoritaires éligibles 4,9 4,8 (-) Filtres prudentiels (0,3) (0,3) dont : Prudent valuation (1,2) (1,0) (
)
Déductions des écarts d ' acquisition et des autres immobilisations incorporelles (20,4) (18,9) Impôts différés dépendant de bénéfices futurs et ne résultant pas de différences temporelles (0,0) (0,0) Insuffisance des ajustements pour risque de crédit par rapport aux pertes anticipées selon l ' approche notations internes et pertes anticipées des expositions sous forme d ' actions 0,0 0,0 Dépassement de franchises (2,3) (0,7) Couverture insuffisante des expositions non performantes (Pilier 2) (0,0) (0,0) Autres éléments du CET 1 (1,6) (1,6) TOTAL CET1 48,7 49,3 Instruments AT1 8,8 7,9 Autres éléments AT 1 (0,2) (0,0) TOTAL TIER 1 57,2 57,2 Instruments Tier 2 15,6 14,9 Autres éléments Tier 2 0,1 0,1 TOTAL CAPITAL 72,9 72,2 EMPLOIS PONDÉRÉS 434,2 419,2 Ratio CET1 11,2% 11,8% Ratio Tier1 13,2% 13,6% Ratio global 16,8% 17,2%
CRÉDIT AGRICOLE S.A. 59 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 STRUCTURE FINANCIÈRE ET BILAN ANNEXES Variation des capitaux propres (m€) En m€ Part du Groupe Part des Minoritaires Total Dettes subordonnées Au 31 Décembre 2025 77 662 8 202 85 864 26 171 Impacts nouvelles normes ‐ ‐ ‐ Augmentation de capital 428
428 Dividendes versés au 1 er semestre 2026 (3 419) (508) (3 926) Dividendes reçus des Caisses régionales et filiales Variation des titres auto
détenus (614)
(614) Emissions / remboursements d'instruments de capitaux propres 615 750 1 365 Rémunération des émissions d ' instruments de capitaux propres (365) (32) (396) Effets des acquisitions / cessions sur les participations ne donnant pas le contrôle ‐
Mouvements liés aux paiements en actions 76 10 86 Variation des gains et pertes comptabilisés directement en capitaux propres (479) 46 (434) Variation de la quote
part de réserve des sociétés mises en équivalence 178 27 205 Résultat de la période 5 718 816 6 534 Autres 18 (398) (381) Au 30 septembre 2026 79 818 8 914 88 732 26 029
CRÉDIT AGRICOLE S.A. 60 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 * * * * * * STRUCTURE FINANCIÈRE ET BILAN ANNEXES Bilan (Mds€) Actif 30/09/202631/12/2025 Passif 30/09/2026 31/12/2025 Caisse, banques centrales165,1164,8Banques centrales1,60,2 Actifs financiers à la juste valeur par résultat719,3643,6Passifs financiers à la juste valeur par résultat489,2423,9 Instruments dérivés de couverture21,816,4Instruments dérivés de couverture31,023,7 Actifs financiers à la juste valeur par capitaux propres233,6234,0 Prêts et créances sur les établissements de crédit561,5570,1Dettes envers les établissements de crédit176,4186,0 Prêts et créances sur la clientèle587,8559,2Dettes envers la clientèle915,4894,5 Titres de dette97,391,3Dettes représentées par un titre296,6285,1 Ecart de réévaluation des portefeuilles couverts en taux-11,5-3,4Ecart de réévaluation des portefeuilles couverts en taux-13,3-8,4 Actifs d'impôts courants et différés5,55,4Passifs d'impôts courants et différés5,23,9 Comptes de régularisation et actifs divers54,444,5Comptes de régularisation et passifs divers66,161,0 Actifs non courants destinés à être cédés0,4-Dettes liées aux actifs non courants destinés à être cédés-- Contrats d’assurance émis - Actif0,10,0Contrats d’assurance émis - Passif 400,1388,4 Contrats de réassurance détenus - Actif 1,11,2Contrats de réassurance détenus - Passif 0,20,1 Participations dans les entreprises mises en équivalence10,17,1-- Immeubles de placement 9,69,8Provisions3,53,9 Immobilisations corporelles10,510,3Dettes subordonnées26,026,2 Immobilisations incorporelles3,43,4Capitaux propres part du Groupe79,877,7 Ecart d’acquisition16,516,4Participations ne donnant pas le contrôle8,98,2 Total actif2 486,52 374,3Total passif2 486,52 374,3
61 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Indicateurs d’activité
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 62 INDICATEURS D’ACTIVITÉ – PÔLE GEA ANNEXES Encours gérés (Mds€) En Mds€Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Juin 26Sept. 26 ∆ Sept./Sept. LCL Banque privée64,864,464,764,064,465,164,868,268,8+6,9% CA Indosuez Wealth Management209,2214,7213,3214,2225,8232,9233,9248,8255,6+13,2% dont France41,641,843,645,446,547,748,350,550,8 +9,1% dont International(1)167,5173,0169,7168,8179,2185,2185,6198,2204,9 +14,3% Total274279278278290298299317324+11,8% (1) retraités des actifs en conservation pour clients institutionnels En Mds€ Sept. 24 Déc . 24 Mars 25 Juin 25 Sept. 25 Déc . 25 Mars 26 Juin 26 Sept. 26 ∆ Sept./Sept. Gestion d ’ actifs – Amundi 2 192 2 240 2 247 2 267 2 317 2 380 2 398 2 581 2 579 +11,3% Epargne/retraite 343 347 352 359 367 373 378 392 396 +7,9% Gestion de fortune(1) 274 279 278 278 290 298 299 317 324 +11,8% Encours gérés
Total 2 809 2 867 2 878 2 905 2 974 3 051 3 075 3 290 3 299 +10,9% ( 1 )
retraités des actifs en conservation pour clients institutionnels
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 63 Ratio combiné dommages en France (Pacifica) y compris actualisation et hors désactualisation, net de réassurance : (sinistralité + frais généraux + commissions) / primes brutes acquises; Assurance – Ventilation des placements (hors unités de compte) * INDICATEURS D’ACTIVITÉ – PÔLE GEA – ASSURANCES ANNEXES Encours Assurance-Vie (Mds€) 74,0% 73,3% 73,5% 8,3% 7,7% 7,9% 7,6% 7,5% 7,7% 7,7% 8,8% 9,3% 2,5% 2,7% 1,7% Valeur de marché Sept. 25 Valeur de marché Juin 26 Valeur de marché Sept. 26 Placements court terme Actions Private equity, infrastructures, gestion alternative Immobilier (immeubles, actions immo, parts de SCI) Produits de taux (obligations, etc.) Assurance Dommages – Ratio Combiné
- Nets des titres mis en pension et des dettes envers les porteurs de parts d'OPC consolidés notamment T3-25T3-26 Ratio combiné 95,4%97,2% En Mds€ Sept. 24 Déc . 24 Mars 25 Juin 25 Sept. 25 Déc . 25 Mars 26 Juin 26 Sept. 26 ∆ Sept./Sept. en UC 102,8 104,1 105,7 108,4 112,2 116,1 116,4 125,6 125,3 +11,7% en Euro 240,5 243,2 246,7 251,0 254,6 256,9 261,7 266,5 270,5 +6,3% Total 343,2 347,3 352,4 359,4 366,7 373,0 378,1 392,1 395,8 +7,9% Taux d'UC 29,9% 30,0% 30,0% 30,2% 30,6% 31,1% 30,8% 32,0% 31,6% +1,1 pt
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 64 Epargne, Retraite, Obsèques Prévoyance (hors obsèques), Emprunteur, Assurances collectives Dommages INDICATEURS D’ACTIVITÉ – PÔLE GEA – REVENUS ASSURANCES ANNEXES Composantes Autres activités non assurantielles Facteurs d’évolution et éléments de volatilité Sensibilité relative estimée par modèle BBA ~15% PAA ~15% VFA ~70% Modèle Poids moyen •Résultat technique (net de réassurance) •Résultat financier () •Coût de refinancement •Participations () composantes incluses dans «autres PNB» dans les précédentes publications de résultat Activité ~0% •Allocation de CSM du modèle VFA dépendant essentiellement de : ol’évolution des encours (montant, comportement des assurés) oconditions de marché courantes (taux, actions et spreads) en grande partie absorbées par la CSM oconditions de marché prospectives (scenario over-return) •Ponctuellement, les revenus VFA et BBA peuvent être impactés par la constatation d’écarts d’expérience et/ou la réévaluation de la profitabilité de certains contrats (loss component) •Allocation de CSM du modèle BBA dépendant de : ola rentabilité du portefeuille Prévoyance Emprunteur ol’évolution de la sinistralité sur ces portefeuilles ola variation des marchés financiers (taux et spreads) •Allocation CSM •Loss component () •Relâchement RA •Ecarts d’expérience () •Réassurance (*) •Evolution des primes et du coût de la réassurance •Niveau de sinistralité, avec : ola survenance d’évènements climatiques majeurs ola variation des courbes de taux de l’exercice courant •Résultat financier dépendant des conditions de marché •Variation de la valorisation des participations classées en JVR détenues par la holding •Marchés financiers et coût de refinancement +++ + ++ ++ + + + + ++++ ++ ++ ++ +
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 65 INDICATEURS D’ACTIVITÉ – PÔLE GEA – REVENUS ASSURANCES ANNEXES Revenus par activité
série proforma 2024 ( m€ ) T3-24 T4-24 T1-25 T2-25 T3-25 T4-25 T1-26 T2-26 T3-26 T3/T3 Epargne Retraite / Obsèques ( VFA ) 411 513 505 587 495 460 520 631 560 +13,0% Prévoyance ( hors obsèques ) / Emprunteur / Assurances collectives ( BBA ) 117 68 103 89 85 164 105 110 73 (14,6%) Dommages (PAA) 101 134 122 113 91 161 89 124 70 (23,1%) Autres activités non assurantielles 6 0 -3 1 4 10 -10 -4 2 (47,4%) TOTAL 635 715 727 790 675 795 704 862 704 4,3% () () incluant les revenus des fonds propres assurance
CRÉDIT AGRICOLE S.A.
66
RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026
INDICATEURS D’ACTIVITÉ – PÔLE GEA – AMUNDI
ANNEXES
Ventilation des actifs sous gestion par classes d’actifs (Mds€)
28,6%
26,7%
11,7%
11,7%
8,6%
8,6%
4,6%
4,0%
20,8%
25,5%
7,9%
6,9%
17,9%
16,6%
Sept. 25Sept. 26
Entreprises associées
Trésorerie
ETF et solutions indicielles
Actifs privés, alternatifs et
structurés
Actions
Diversifiés
Obligations
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 67 Encours de collecte / Encours de crédits (Mds€) INDICATEURS D’ACTIVITÉ – PÔLE SFS ANNEXES ENCOURS CAPFM Financement Personnel et Mobilité
encours bruts gérés ( en Md€ ) Sept. 24 Déc . 24 Mars 25 Juin 25 Sept. 25 Déc . 25 Mars 26 Jun. 26 Sept. 26 ∆ / Sept . Groupe Crédit Agricole ( LCL & CRs ) 23,4 23,7 23,8 24,1 24,4 24,7 24,8 25,1 25,3 3,7% Automobile (CA Auto Bank + JV auto) 46,6 48,4 49,6 49,1 49,6 49,2 49,6 50,2 50,3 1,6% dont CA Auto Bank 29,6 29,9 28,9 29,0 29,0 28,5 28,8 28,5 28,2 -2,7% Autres entités 46,8 47,3 47,4 47,8 48,0 48,5 48,6 49,0 49,2 2,6% dont CAPFM France 13,1 12,9 12,6 12,4 12,4 12,3 12,2 11,9 11,9 -3,3% dont Agos 17,5 17,7 17,7 18,0 18,1 18,2 18,2 18,5 18,6 2,8% dont Autres entités 16,3 16,7 17,1 17,4 17,7 18,0 18,2 18,6 18,7 5,9% Total 116,8 119,3 120,7 121,0 122,0 122,5 123,0 124,3 124,9 2,4% dont encours consolidés 68,9 69,1 68,7 68,0 68,0 67,6 67,6 67,4 67,3 -0,9% ENCOURS CAL&F Crédit Agricole Leasing & Factoring - Encours de crédit-bail et C.A. factoré (en Md€)Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Jun. 26Sept. 26∆ /Sept. Encours Crédit-bail20,120,320,520,820,921,722,122,222,36,3% dont France15,916,016,116,416,416,617,117,117,24,6% Chiffre d’affaires factoré30,034,632,133,832,636,033,735,934,35,2% dont France18,121,219,320,619,722,420,121,419,91,5% Encours crédit à la consommation et crédit-bail / chiffre d’affaires factoré (Mds€)
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 68 INDICATEURS D’ACTIVITÉ – PÔLE BPF ANNEXES Encours de collecte et de crédit (Mds€) Encours de collecte (Mds€)Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Juin 26Sept. 26∆ Sept./Sept. Titres14,614,814,714,715,314,915,019,418,1+17,9% OPCVM10,410,29,69,710,410,911,612,713,3+28,4% Assurance-vie63,864,764,765,767,368,568,278,278,0+15,9% Collecte Hors bilan88,889,789,090,193,094,294,7110,3109,4 +17,6% Dépôts à vue 59,560,158,359,960,160,258,561,960,9+1,3% Epargne logement9,08,98,88,78,58,38,38,07,8(8,0%) Obligations11,411,211,611,912,012,212,912,213,0+8,6% Livrets53,253,456,756,355,655,757,756,956,7+2,0% DAT31,331,732,029,328,028,629,528,127,9(0,5%) Collecte Bilan164,5165,3167,5166,0164,2165,0166,8167,2166,3 +1,3% TOTAL253,3255,0256,5256,0257,2259,3261,6277,5275,6 +7,2% Livrets*, dont (Mds€) Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Juin 26Sept. 26∆ Sept./Sept. Livret A17,417,518,218,418,418,318,618,718,7+1,5% LEP2,42,52,62,52,52,52,62,62,5(1,5%) LDD10,210,110,510,510,510,310,510,510,5(0,5%) TOTAL30,030,031,331,431,531,131,831,831,7 +0,6%
- Y compris épargne liquide entreprise. Encours de Livret A, LDD et LEP avant centralisation auprès de la CDC. Banque de proximité en France (LCL) - Encours de crédit Encours de crédit (Mds€)Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Juin 26Sept. 26∆ Sept./Sept. Entreprises31,631,931,932,633,333,533,434,133,8+1,4% Professionnels24,424,624,724,825,025,225,425,425,6+2,3% Consommation8,78,98,58,68,68,78,48,68,5(0,8%) Habitat104,1105,3105,6105,6106,1106,5106,2107,0107,1+1,0% TOTAL168,8170,7170,7171,5172,9173,8173,4175,0174,9 +1,2%
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 69 INDICATEURS D’ACTIVITÉ – PÔLE BPF ANNEXES Produit net bancaire (m€) Produit net bancaire ( m€ ) T3-24 T4-24 T1-25 T2-25 T3-25 T4-25 T1-26 T2-26 T3-26 ∆ T 3 / T 3 Marge d ’ intérêt * , ** 506 469 461 497 497 522 521 579 596 +19,8% Epargne logement (PEL/CEL) 0 0 0 -1 1 1 -1 2 1 (16,9%) Marge d ’ intérêt hors PEL / CEL 506 469 461 498 496 521 522 577 594 +19,9% Commissions** 473 491 502 479 485 501 521 523 553 +14,0%
Gestion mobilière 28 31 24 22 29 21 34 48 54 +83,5%
- Assurance 190 188 217 204 206 212 228 216 240 +16,3%
- Gestion de comptes services et moyens de paiement** 255 271 262 254 250 268 258 258 260 +4,0% TOTAL 979 960 963 976 982 1 023 1 042 1 102 1 149 +16,9% TOTAL HORS EL 979 960 963 978 981 1 022 1 043 1 100 1 147 +17,0%
- yc. autres revenus ** retraitement comptable entre MNI et commissions opéré à partir du T 1
25
GROUPE CRÉDIT AGRICOLE 70 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 POLITIQUE ALM ANNEXES Principes de la gestion ALM du portefeuille bancaire •Risque de taux d’intérêt global quantifié à l’aide de mesures statiques et dynamiques s’appuyant sur le calcul de gaps ou impasses de taux mesurant l’écart entre les actifs et les passifs à taux fixe au bilan, année par année. L’écoulement du bilan dépend des hypothèses sur le comportement des clients. •GCA est structurellement receveur taux fixe, les gaps sont réduits par la contractualisation de swaps payeur taux fixe •Gouvernance, normes et principaux modèles d’écoulements des actifs et passifs à taux fixe centralisés chez CASA. Gestion quotidienne décentralisée au sein des entités, consolidée et reportée à CASA tous les trimestres •Encadrement des entités sous la forme de limites de gap (couloir) A1A2A3A4A5A6A7A8A9A10A11A12A13.. Gap de taux Fixe pour illustration (non conforme à la réalité) PassifActifGAP de taux avant couvertureGAP de taux après couverture Limite autorisée (couloir) Zone d’exposition défavorable à la baisse des taux LCL : Evolution de la marge d’intérêt et impact de la macrocouverture La macrocouverture désensibilise la MNI de LCL aux variations de taux d’intérêt Marge nette d'intérêts Effet macrocouverture en période de hausse des taux, la macrocouverture contribue positivement à la MNI cet effet se réduit progressivement depuis début 2024 Marge brute d'intérêts 0.0% 1.0%
CRÉDIT AGRICOLE S.A. 71 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 ANNEXES Evolution des taux moyens clients (ressources et crédits) Evolution de la structure de bilan
de LCL – entre fin 2021 et septembre 2026 Hausse du coût des ressources : déformation du mix de dépôts & hausse des taux de rémunération Repricing progressif du portefeuille de crédits, contraint par le taux d’usure & une production réduite Taux moyens intégrant taux fixe et taux variable avant couverture. Phénomènes identiques après couverture. x 3 1/2 → 1/3 Encours Crédits Encours Dépôts
- obligations commercialisées auprès la clientèle LCL et logées en Assurance Vie ou sur des Comptes Titres -2.0% -1.5% -1.0% -0.5% 0.0% 0.5% 1.0% 1.5% 2.0% 2.5% Taux moyen des crédits clients Taux moyen des ressources clients
GROUPE CRÉDIT AGRICOLE 72 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 INDICATEURS D’ACTIVITÉ – PÔLE CR ANNEXES Encours de collecte et de crédit (Mds€) Encours de collecte (Mds€)*Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Juin 26Sept. 26∆ Sept./Sept. Titres48,447,849,349,350,249,849,551,450,3+0,2% OPCVM31,030,332,332,833,934,334,736,637,1+9,3% Assurance-vie222,2226,9231,0235,0238,2244,1247,6254,8255,7+7,4% Collecte Hors bilan301,6305,0312,6317,2322,3328,1331,8342,7343,1+6,5% Dépôts à vue 200,1199,0196,8200,8203,7204,9202,6205,9206,2+1,2% Epargne logement91,390,787,785,784,384,181,479,077,1(8,5%) Livrets209,6215,8218,0219,5220,6224,3224,2223,7223,9+1,5% Comptes et dépôts à terme100,3100,4100,6100,2100,7102,7104,5105,2108,1+7,3% Collecte Bilan601,3605,9603,2606,1609,3615,9612,6613,9615,4+1,0% TOTAL903,0910,9915,7923,3931,6944,1944,4956,6958,4+2,9% Livrets, dont (Mds€)*Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Juin 26Sept. 26∆ Sept./Sept. Livret A86,990,291,392,091,993,793,593,293,4+1,6% LEP24,926,426,725,625,926,827,026,825,0(3,2%) LDD43,444,645,145,545,446,045,945,645,4+0,0% Livrets sociétaires15,916,617,618,519,219,620,020,320,6+7,2%
- Y compris épargne liquide entreprise. Encours de Livret A, LDD et LEP avant centralisation auprès de la CDC. Encours de crédit (Mds€)Sept. 24Déc. 24Mars 25Juin 25Sept. 25Déc. 25Mars 26Juin 26Sept. 26∆ Sept./Sept. Habitat391,0392,0392,3393,6395,6397,7399,0401,5403,4+2,0% Consommation23,924,324,224,624,925,425,325,726,0+4,4% Entreprises 124,1125,8126,6127,1127,6129,1130,7130,9132,0+3,4% Professionnels29,829,629,529,429,329,429,429,529,6+1,2% Agriculture47,246,647,147,848,047,548,149,049,1+2,2% Collectivités locales29,729,529,029,129,029,328,728,428,0(3,2%) TOTAL645,8647,8648,8651,7654,4658,5661,2664,9668,1+2,1%
GROUPE CRÉDIT AGRICOLE 73 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 INDICATEURS D’ACTIVITÉ – PÔLE CR ANNEXES Détail des commissions / Evolution des encours de crédit (m€) En m€Sept. 25Déc. 25Mars 26Juin 26 Sept. 26 Encours bruts de créances clientèle 658 896662 958665 704669 685672 278 dont créances dépréciées13 31313 59713 93914 19414 598 Dépréciations constituées (y compris provisions collectives)12 40012 61112 85613 02513 276 Dont dépréciations constituées au titre des encours de Stage 1 et 25 7875 8435 9006 1166 243 Dont dépréciations constituées au titre de Stage 36 6136 7686 9566 9107 033 Taux des créances dépréciées sur encours bruts2,0%2,1%2,1%2,1%2,2% Taux de couverture des créances dépréciées (hors provisions collectives) 49,7%49,8%49,9%48,7%48,2% Taux de couverture des créances dépréciées (y compris provisions collectives) 93,1%92,8%92,2%91,8%90,9% Caisses régionales - Evolution des encours de risque de crédit m€ T3-24 T4-24 T1-25 T2-25 T3-25 T4-25 T1-26 T2-26 T3-26 ∆ T 3 / T 3 Services et autres opérations bancaires 231 238 243 237 232 232 245 232 228 (1,4%) Valeurs mobilières 77 77 87 77 79 86 96 84 85 +8,0% Assurances 890 850 1 043 912 916 1 018 1 025 954 936 +2,2% Gestion de comptes et moyens de paiement 562 553 561 560 553 575 554 566 579 +4,7% Revenus nets des autres activités clientèle ( 1 ) 125 111 113 108 110 121 104 108 111 +0,8% TOTAL (1) 1 886 1 829 2 046 1 894 1 890 2 033 2 024 1 944 1 940 +2,6% ( 1 )
Revenus générés par les filiales des Caisses régionales , notamment commissions de crédit
bail et de location simple
GROUPE CRÉDIT AGRICOLE 74 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Production de crédit (hors PGE) LCL depuis 2018 (en Mds€) Production de crédit (hors PGE) des Caisses régionales depuis 2018 (en Mds€) EVOLUTION DE LA PRODUCTION DE CRÉDITS EN BANQUE DE PROXIMITÉ ANNEXES 0,7 0,8 0,8 0,8 0,7 0,9 0,9 0,8 0,7 0,5 0,8 0,7 0,7 0,7 0,9 0,8 0,8 0,8 0,8 0,7 0,70,7 0,7 0,7 0,6 0,6 0,7 0,6 0,6 0,6 0,7 0,6 0,6 0,6 0,6 2,8 3,9 4,9 4,5 4,2 4,3 5,6 4,9 3,9 3,7 3,9 3,9 3,3 4,5 5,9 5,2 4,6 6,1 5,8 4,7 3,6 3,3 2,8 2,3 1,6 1,9 3,3 3,7 2,4 2,4 3,4 3,0 2,1 2,4 2,9 0,9 1,0 0,9 1,1 1,0 1,1 1,1 1,2 1,1 1,1 1,0 1,2 1,1 1,3 1,1 1,2 1,5 1,5 1,6 1,3 1,6 1,2 1,1 1,1 1,1 1,0 1,0 1,4 1,1 1,1 1,3 1,3 1,2 1,1 1,1 2,2 2,5 2,4 2,8 2,1 2,4 2,1 1,9 1,8 1,6 1,2 1,9 1,3 2,6 2,2 2,5 2,6 3,6 3,0 2,4 1,4 1,8 2,1 2,2 1,7 2,4 2,5 2,8 2,6 2,7 3,0 2,9 2,5 3,0 3,3 6,6 8,2 9,0 9,2 8,0 8,7 9,6 8,9 7,6 6,9 7,0 7,8 6,5 9,2 10,1 9,7 9,5 11,9 11,2 9,2 7,2 7,0 6,8 6,3 5,1 6,0 7,5 8,5 6,7 6,8 8,3 7,8 6,4 7,1 7,9 T1 2018 T2 2018 T3 2018 T4 2018 T1 2019 T2 2019 T3 2019 T4 2019 T1 2020 T2 2020 T3 2020 T4 2020 T1 2021 T2 2021 T3 2021 T4 2021 T1 2022 T2 2022 T3 2022 T4 2022 T1 2023 T2 2023 T3 2023 T4 2023 T1 2024 T2 2024 T3 2024 T4 2024 T1 2025 T2 2025 T3 2025 T4 2025 T1 2026 T2 2026 T3 2026 ConsommationHabitatProfessionnelsEntreprises Prod Moy. Prod Moy. Prod Moy. Prod Moy. Prod Moy. Prod Moy. 8,2 8,8 7,3 8,9 10,5 6,8 Prod Moy. 6,8 7,4 Prod Moy. Prod Moy. 7,1 2,0 2,3 2,2 2,4 2,1 2,3 2,2 2,7 2,0 1,4 2,4 2,2 2,1 2,4 2,1 2,4 2,2 2,3 2,1 2,1 2,0 2,0 1,9 2,0 1,8 2,02,0 2,1 1,9 2,1 2,2 2,3 2,0 2,1 2,2 12,6 13,9 15,7 14,7 13,0 14,7 17,5 16,9 14,2 13,9 15,8 18,9 14,9 18,018,6 16,1 15,2 16,9 17,9 16,3 13,0 12,9 11,5 9,6 7,2 8,5 10,2 10,4 9,9 10,9 12,5 12,2 11,0 12,2 12,4 8,5 8,8 8,0 10,2 8,6 9,7 9,1 11,6 5,6 10,8 8,6 11,1 9,3 10,7 9,3 11,9 10,7 12,5 10,4 13,2 11,5 11,0 9,5 10,9 8,9 9,5 9,1 11,7 9,7 10,8 10,0 13,7 10,6 11,2 10,0 23,1 25,0 25,9 27,3 23,7 26,7 28,8 31,3 21,7 26,1 26,8 32,3 26,3 31,1 30,0 30,4 28,0 31,8 30,5 31,6 26,6 25,9 22,9 22,5 18,0 20,0 21,3 24,2 21,5 23,7 24,7 28,2 23,6 25,5 24,6 T1 2018 T2 2018 T3 2018 T4 2018 T1 2019 T2 2019 T3 2019 T4 2019 T1 2020 T2 2020 T3 2020 T4 2020 T1 2021 T2 2021 T3 2021 T4 2021 T1 2022 T2 2022 T3 2022 T4 2022 T1 2023 T2 2023 T3 2023 T4 2023 T1 2024 T2 2024 T3 2024 T4 2024 T1 2025 T2 2025 T3 2025 T4 2025 T1 2026 T2 2026 T3 2026 ConsommationHabitatEntreprises-Professionels-Agriculture-Col pub 25,3 Prod Moy. 27,6 Prod Moy. 26,7 Prod Moy. 29,5 Prod Moy. 30,5 Prod Moy. 24,5 Prod Moy. Prod Moy. 20,9 Prod Moy. 24,5 Prod Moy. 24,6
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 75 INDICATEURS D’ACTIVITÉ – PÔLE BPI ANNEXES Encours de crédit / Encours de collecte bilan / PNB par entité et par type de clientèle (%) 89% 8% 2% 1% Encours de crédit T3
26 par entité Italie Pologne Egypte Ukraine 85% 9% 3% 3% Encours de collecte bilan T3
26 par entité Italie Pologne Egypte Ukraine 77% 13% 6% 5% PNB T3-26 par entité Italie Pologne Egypte Ukraine CA Italie ( mds€ ) Sept 24 Déc . 24 Mar 25 Juin 25 Sept 25 Dec 25 Mar 26 Juin 26 Sept. 26 ∆ Sept ./ Sept . Total encours de crédits 61,3 62,1 61,1 62,0 62,1 62,8 62,5 63,6 64,1 +3,2% dont crédits aux particuliers 30,7 30,9 30,8 31,1 31,4 31,6 31,5 31,7 32,3 +2,8% dont crédits aux professionnels 7,9 7,9 7,6 7,6 7,5 7,7 7,4 7,4 7,3 (2,8%) dont crédits aux entreprises , y compris PMEs 19,6 20,2 19,6 20,2 20,0 20,2 20,5 21,4 21,4 +6,8% dont leasing et autres 3,1 3,2 3,1 3,1 3,2 3,2 3,1 3,1 3,1 (0,7%) Total encours de collecte bilan 64,2 66,0 64,1 65,5 65,1 66,5 65,4 65,3 66,4 +2,1% Total encours de collecte hors bilan 53,2 54,0 54,1 55,0 56,2 57,2 56,4 59,1 59,1 +5,1% Total collecte 117,4 120,0 118,2 120,5 121,3 123,7 121,8 124,4 125,5 +3,5% Autres BPI ( mds€ ) Sept 24 Dec 24 Mar 25 Juin 25 Sept 25 Dec 25 Mar 26 Juin 26 Sept. 26 ∆ Sept ./ Sept . Total encours de crédits 7,3 7,3 7,4 7,4 7,5 7,8 7,6 8,0 8,1 +9,0% dont Crédits aux particuliers 4,2 4,3 4,4 4,4 4,5 4,6 4,5 4,7 4,8 +8,3% dont Crédits aux professionnels et PME 0,4 0,4 0,4 0,4 0,4 0,4 0,4 0,4 0,4 +4,5% dont Crédits aux grandes entreprises 2,7 2,6 2,7 2,6 2,6 2,8 2,7 2,8 2,9 +10,4% Total encours de collecte bilan 10,2 11,2 11,0 10,6 10,6 11,5 11,0 11,7 11,3 +6,6% Total encours de collecte hors bilan 0,9 0,9 1,0 1,0 1,1 1,2 0,9 1,3 1,3 +13,9% Total collecte 11,0 12,1 12,0 11,7 11,8 12,7 11,9 13,0 12,6 +7,3%
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 76 INDICATEURS D’ACTIVITÉ – PÔLE BPI ANNEXES Produit net bancaire (m€) BPI Italie - Détail du produit net bancaire Produit net bancaire (m€) T3-24 T4-24 T1-25 T2-25 T3-25 T4-25 T1-26 T2-26 T3-26 ∆ T3/T3 0 Marge d’intérêt 447 449 424 433 430 431 430 442 449 +4,5% Commissions 322 292 326 328 326 331 343 355 341 +4,4%
- Commissions sur encours gérés 129 118 162 151 143 137 176 163 150 +5,3%
- Commissions bancaires 194 173 164 177 184 194 167 192 191 +3,8% Autres revenus (6) (7) 27 6 3 (11) 24 5 (2) N.S. TOTAL 764 733 777 767 759 751 798 802 788 +3,8%
77 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Groupe Crédit Agricole
GROUPE CRÉDIT AGRICOLE 78 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 (1) T3-25 est en vision pro forma (Banco BPM mis en équivalence à 20,1%) CR: Caisses régionales ; GEA : Gestion de l’épargne et Assurances ; BPI : Banque de proximité à l’international ; SFS : Services financiers spécialisés ; GC : Grandes clientèles ; AHM : Activités hors métiers CONTRIBUTION DES PÔLES MÉTIERS AU RÉSULTAT T3-26 ANNEXES En m€ CR LCL BPI GEA SFS GC AHM Total Produit net bancaire 3 969 1 149 1 026 2 036 874 2 296 (852) 10 497 Charges d'exploitation (2 534) (695) (531) (902) (472) (1 308) 508 (5 934) Résultat brut d ' exploitation 1 436 454 495 1 134 401 988 (344) 4 564 Coût du risque (420) (128) (65) (7) (295) (50) (49) (1 014) Sociétés mises en équivalence (4)
70 (56) 0 106 117 Gains ou pertes nets sur autres actifs 0 1 0 348 (1) 1 (8) 342 Résultat avant impôt 1 012 327 429 1 546 49 939 (294) 4 009 Impôts (258) (81) (155) (300) (19) (264) 120 (958) Rés . net des activités abandonnées
0
0 Résultat net 753 245 275 1 245 30 676 (174) 3 051 Intérêts minoritaires 3 (0) (42) (203) (21) 2 (9) (271) Résultat net part du Groupe 756 245 232 1 042 9 678 (183) 2 780 T3-26 En m€CRLCLBPIGEASFSGCAHMTotal Produit net bancaire3 4229821 0201 8448832 099(772)9 479 Charges d'exploitation(2 434)(638)(524)(969)(447)(1 246)471(5 787) Résultat brut d'exploitation988345496876436853(301)3 692 Coût du risque (376)(92)(77)(9)(278)(37)0(869) Sociétés mises en équivalence---52(9)791140 Gains ou pertes nets sur autres actifs(1)2(0)(1)1(1)(0)(0) Résultat avant impôt611255418918150822(211)2 963 Impôts(160)(70)(126)(187)(31)(269)110(732) Rés. net des activités abandonnées--(0)----(0) Résultat net451185292731119553(100)2 231 Intérêts minoritaires(0)(0)(40)(83)(22)792(63) Résultat net part du Groupe45118525364997632(98)2 168 T3-25 (1)
GROUPE CRÉDIT AGRICOLE 79 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 (1) 9M-25 est en vision pro forma (Banco BPM mis en équivalence) CR: Caisses régionales ; GEA : Gestion de l’épargne et Assurances ; BPI : Banque de proximité à l’international ; SFS : Services financiers spécialisés ; GC : Grandes clientèles ; AHM : Activités hors métiers CONTRIBUTION DES PÔLES MÉTIERS AU RÉSULTAT 9M-26 ANNEXES (1) En m€ CR LCL BPI GEA SFS GC AHM Total Produit net bancaire 11 573 3 292 3 163 6 189 2 638 6 998 (2 475) 31 378 Charges d'exploitation (7 884) (2 017) (1 622) (2 742) (1 434) (3 915) 1 503 (18 110) Résultat brut d ' exploitation 3 689 1 276 1 541 3 447 1 204 3 083 (972) 13 268 Coût du risque (1 215) (363) (195) (27) (845) (116) (77) (2 836) Sociétés mises en équivalence 7
296 (77) 17 328 572 Gains ou pertes nets sur autres actifs 27 (4) 0 348 (5) (4) (5) 358 Résultat avant impôt 2 508 909 1 346 4 064 278 2 981 (726) 11 361 Impôts (696) (266) (481) (1 003) (81) (799) 266 (3 059) Rés . net des activités abandonnées
0
0 Résultat net 1 812 644 865 3 062 197 2 182 (460) 8 302 Intérêts minoritaires (1) (0) (126) (452) (66) 3 (6) (648) Résultat net part du Groupe 1 812 643 739 2 610 132 2 185 (467) 7 654 9M-26 En m€CRLCLBPIGEASFSGCAHMTotal Produit net bancaire10 1382 9223 0995 8612 6326 730(2 539)28 843 Charges d'exploitation(7 654)(1 860)(1 600)(2 768)(1 359)(3 862)1 453(17 651) Résultat brut d'exploitation2 4841 0621 4993 0931 2732 868(1 086)11 192 Coût du risque (1 092)(278)(206)(26)(762)(32)(47)(2 443) Sociétés mises en équivalence7--1371422335515 Gains ou pertes nets sur autres actifs34(0)4482(0)0456 Résultat avant impôt1 4017881 2943 6525262 858(799)9 720 Impôts(427)(250)(393)(786)(102)(723)300(2 380) Rés. net des activités abandonnées--0----0 Résultat net9745379002 8664242 136(499)7 339 Intérêts minoritaires(1)(0)(122)(431)(64)010(608) Résultat net part du Groupe9745377782 4363602 136(489)6 732 9M-25 (1)
GROUPE CRÉDIT AGRICOLE 80 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 COMPTE DE RÉSULTAT ANNEXES En m€ T3-26 T3-25 ∆ T 3 / T 3
Produit net bancaire 10 497 9 479 +10,7% Charges d'exploitation (5 934) (5 787) +2,5% Résultat brut d ' exploitation 4 564 3 692 +23,6% Coût du risque de crédit (1 014) (869) +16,7% Sociétés mises en équivalence 117 140 (16,2%) Gains ou pertes sur autres actifs 342 (0) ns Variation de valeur des écarts d ' acquisition
0 ns Résultat avant impôt 4 009 2 963 +35,3% Impôt (958) (732) +30,9% Rés . net des activ . arrêtées ou en cours de cession 0 (0) ns Résultat net 3 051 2 231 +36,7% Intérêts minoritaires (271) (63) x 4,3 Résultat net part du Groupe 2 780 2 168 +28,2% Coefficient d'exploitation (%) 56,5% 61,0% -4,5 pp En m€ 9M-26 9M-25 ∆ 9 M / 9 M
Produit net bancaire 31 378 28 843 +8,8% Charges d'exploitation (18 110) (17 651) +2,6% Résultat brut d ' exploitation 13 268 11 192 +18,5% Coût du risque de crédit (2 836) (2 443) +16,1% Sociétés mises en équivalence 572 515 +11,0% Gains ou pertes sur autres actifs 358 456 (21,6%) Variation de valeur des écarts d ' acquisition
0 ns Résultat avant impôt 11 361 9 720 +16,9% Impôt (3 059) (2 380) +28,5% Rés . net des activ . arrêtées ou en cours de cession 0 0 x 3,7 Résultat net 8 302 7 339 +13,1% Intérêts minoritaires (648) (608) +6,6% Résultat net part du Groupe 7 654 6 732 +13,7% Coefficient d'exploitation (%) 57,7% 61,2% -3,5 pp
GROUPE CRÉDIT AGRICOLE 81 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 GROUPE CRÉDIT AGRICOLE ANNEXES Revenus et RNPG 9M-26 par métier hors AHM (m€) Assurances 6% Gestion d'actifs 8% Gestion de fortune 4% CR 34% LCL 10% CA Italie 7% Autres BPI 2% Crédit conso. 6% Crédit-bail et affact. 2% BFI 16% SFI 5% Revenus hors AHM 9M-26 : 33,9 Mds€ Banque de proximité 53% Gestion d'épargne & assur. 18% Serv. fin. spécialisés 8% Grandes clientèles 21% Assurances 18% Gestion d'actifs 12% Gestion de fortune 2% CR 22% LCL 8% CA Italie 8% Autres BPI 2% BFI 21% SFI 5% Banque de proximité 39% Gestion d'épargne & assur. 32% Serv. fin. spécialisés 2% Resultat net part du groupe hors AHM 9M
26 8,1Mds€ Grandes clientèles 27%
GROUPE CRÉDIT AGRICOLE 82 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 STRUCTURE FINANCIÈRE ET BILAN ANNEXES Solvabilité (Mds€) 30/09/2631/12/25 Capital et réserves liées 32,9 33,1 Autres réserves / Résultats non distribués 116,0 109,1 Autres éléments du résultat global accumulés(3,5)(2,8) Résultat de l'exercice 7,7 8,8 CAPITAUX PROPRES PART DU GROUPE (VALEUR COMPTABLE) 153,0 148,1 (-) Prévision de distribution (1,3)(1,7) (-) Instruments AT1 inclus dans les capitaux propres comptables(8,8)(8,1) Intérêts minoritaires éligibles 3,7 3,8 (-) Filtres prudentiels(1,9)(1,7) dont : Prudent valuation(2,9)(2,5) (-) Déductions des écarts d'acquisition et des autres immobilisations incorporelles(21,3)(19,6) Impôts différés dépendant de bénéfices futurs et ne résultant pas de différences temporelles(0,0)(0,1) Insuffisance des ajustements pour risque de crédit par rapport aux pertes anticipées selon l'approche notations internes et pertes anticipées des expositions sous forme d'actions 0,0 0,0 Dépassement de franchises 0,0 0,0 Couverture insuffisante des expositions non performantes (Pilier 2)(1,5)(1,5) Autres éléments du CET1(3,0)(4,7) TOTAL CET1 119,0 114,6 Instruments AT1 8,9 7,9 Autres éléments AT1(0,1) 0,1 TOTAL TIER 1 127,8 122,6 Instruments Tier 2 15,6 14,9 Autres éléments Tier 2 1,6 1,3 TOTAL CAPITAL 144,9 138,7 EMPLOIS PONDÉRÉS 687,9 662,7 Ratio CET117,3%17,3% Ratio Tier118,6%18,5% Ratio global21,1%20,9%
GROUPE CRÉDIT AGRICOLE 83 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 ** * * STRUCTURE FINANCIÈRE ET BILAN ANNEXES Bilan (Mds€) Actif 30/09/2026 31/12/2025 Passif 30/09/2026 31/12/2025 Caisse, banques centrales 168,3 168,3 Banques centrales 1,6 0,2 Actifs financiers à la juste valeur par résultat 730,9 654,4 Passifs financiers à la juste valeur par résultat 484,9 419,8 Instruments dérivés de couverture 35,8 25,1 Instruments dérivés de couverture 32,8 26,6 Actifs financiers à la juste valeur par capitaux propres 246,1 245,1 Prêts et créances sur les établissements de crédit 152,9 153,6 Dettes envers les établissements de crédit 93,0 98,0 Prêts et créances sur la clientèle 1246,8 1209,7 Dettes envers la clientèle 1227,4 1199,4 Titres de dette 134,7 127,4 Dettes représentées par un titre 305,8 293,8 Ecart de réévaluation des portefeuilles couverts en taux -24,3 -10,4 Ecart de réévaluation des portefeuilles couverts en taux -14,3 -9,1 Actifs d'impôts courants et différés 7,6 7,6 Passifs d'impôts courants et différés 4,5 3,2 Comptes de régularisation et actifs divers 48,6 45,2 Comptes de régularisation et passifs divers 75,0 71,4 Actifs non courants destinés à être cédés 0,4 0,0 Dettes liées aux actifs non courants destinés à être cédés
Contrats d’assurance émis - Actif 0,1 0,0 Contrats d’assurance émis - Passif 404,8 392,1 Contrats de réassurance détenus - Actif 1,1 1,2 Contrats de réassurance détenus - Passif 0,2 0,1 Participations dans les entreprises mises en équivalence 9,2 6,5 Immeubles de placement 12,0 11,8 Provisions 5,5 5,7 Immobilisations corporelles 15,6 15,4 Dettes subordonnées 25,9 26,1 Immobilisations incorporelles 3,9 3,8 Capitaux propres part du Groupe 153,0 148,1 Ecart d’acquisition 17,4 17,1 Participations ne donnant pas le contrôle 7,1 6,5 Total actif 2 807,3 2 681,9 Total passif 2 807,3 2 681,9
84 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Indicateurs ESG
GROUPE CRÉDIT AGRICOLE 85 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Renforcer notre position de leader en finance durable Mener la course des transitions environnementales et sociales Accélérer la transition énergétique MENER LA COURSE DES TRANSITIONS Ratio d'encours Green-brown Cible 2028 90/10 Financement des transitions Cible 2028 240 Mds€ Revenus annuels BFI Finance durable Cible 2028 1 000 M€ 119 123 78 75 23 25 2025juin-262028 84 89 90 16 11 10 202420252028 220 223 240 Green : énergies bas-carbone Brown : extraction d’énergies fossiles (pétrole, gaz, charbon) Autres Inclusion et cohésion sociale Transition environnementale AMBITIONS ACT 2028 655 729 1000 202420252028
GROUPE CRÉDIT AGRICOLE 86 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 INDICATEURS ESG ANNEXES (1)Financement de la transition environnementale, de l’inclusion sociale et financements généraux des transitions (2)Encours liés aux énergies bas carbone constitués des énergies renouvelables produites par les clients de l’ensemble des entités du Groupe Crédit Agricole, incluant également les encours liés à l’énergie nucléaire pour CACIB (3)Encours de CAA (investissements cotés gérés en direct, investissements cotés gérés sous mandat et investissements non cotés gérés en direct) et d’Amundi Transition Energétique. (4)Téléconsultations réalisées via les cabinets de télémédecine Omedys. (5)Encours de financement en faveur de la transition agri agro selon le cadre interne des actifs durables du Groupe incluant l’aide à l’installation des agriculteurs, l’agriculture biologique ou les nouvelles pratiques agricoles Juin 26 Déc. 25 Déc. 24 Total Financement des transitions (Mds€) (1) 222,9 220,4 202,1 Transition environnementale dont : 123,0 119,0 113,9 Batiments économes en énergie 87,3 86,1 87,7 Transports & mobilités propres 8,3 7,7 5,2 Autres 27,4 25,2 20,9 Cohésion et inclusion sociale dont : 74,8 78,0 70,7 Accession résidentielle (PAS/PTZ) 36,7 36,3 32,8 Santé pour tous 12,4 13,4 12,9 Pros et PME en zones fragiles et rurales à redynamiser 17,6 19,0 19,5 Autres 8,1 9,3 5,5 Autres financements des transitions 25,1 23,3 17,5 Financement des énergies bas-carbone (Mds€) (2) 30,6 27,5 23,4 Investissements dans les énergies bas-carbone (Mds€) (3) 6,2 6,1 6,0 Exposition à l’extraction d’énergies fossiles (Mds€) 3,0 3,3 4,5 Téléconsultations réalisées pour lutter contre les déserts médicaux (4) 24 500
40 200 29 600 Encours de transition agri-agro (Mds€) (5) 7,9 7,5 5,8
87 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Risques juridiques
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 88 Les principales procédures judiciaires et fiscales en cours au sein de Crédit Agricole S.A. et de ses filiales consolidées par intégration globale sont décrites dans le rapport de gestion pour l’exercice 2025, au sein du Document d’enregistrement universel 2025. Leur mise à jour sera décrite dans l’Amendement A03 au Document d’enregistrement universel 2025; RISQUES JURIDIQUES ANNEXES
89 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 Annexes Notations
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 90 Notations NOTATIONS FINANCIÈRES (1) ANNEXES 1.Les notations reflètent l’analyse du Groupe Crédit Agricole Crédit Agricole S.A. - Notations
Notation Contrepartie LT / CT Emetteur / Dette senior préférée LT Perspective / surveillance Emetteur / Dette senior préférée CT Dernière date de revue Décision de notation S&P Global Ratings AA-/A-1+ (RCR)A+ Perspective stable A-108/10/2026 Affirmation des notes LT / CT ; perspective inchangée Moody’sAa3/P-1 (CRR)A1 Perspective stable P-131/07/2026 Affirmation des notes LT / CT ; perspective inchangée Fitch RatingsAA- (DCR)AA- Perspective stable F1+03/08/2026 Affirmation des notes LT / CT ; perspective inchangée DBRS AA (high) / R-1 (high) (COR) AA (low) Perspective stable R-1 (middle) 10/09/2026 Affirmation des notes LT / CT ; perspective inchangée
GROUPE CRÉDIT AGRICOLE 91 RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 LES NOTATIONS (2) ILLUSTRENT SON MODÈLE DE BANQUE UNIVERSELLE TRÈS DIVERSIFIÉ ET SA SOLIDITÉ FINANCIÈRE ANNEXES •“La forte solidité du capital du groupe est soutenue par son statut mutualiste, sa politique conservatrice de capital et sa performance opérationnelle.” •“La position de leader sur la banque de proximité en France assure de bons résultats prévisibles”. •“Un modèle de banque universelle et des sources de revenus très diversifiés, des positions de leaders sur la banque de proximité, l’assurance et la gestion d’actifs.” •“Un coussin de capital confortable, soutenu par des résultats stables et diversifiés et une forte capacité de rétention de capital au niveau du groupe” •“Une solide qualité d’actifs” •Moody’s a affirmé la notation émetteur 1 ,
pas sensible à l’application de la préférence des dépôts en Europe.
•“Un modèle de banque universelle diversifié s’appuyant sur ses positions de leader,
•un appétit pour le risque limité et une qualité d’actifs solide,
•une rentabilité stable, un capital et des sources de refinancement confortables”.
•Une nouvelle dégradation de la France de A+ à A entrainerait mécaniquement une dégradation des notations de Crédit
Agricole car la notation émetteur long terme et la note intrinsèque (VR) sont plafonnées par la note de la France.”
AA- stable
(1)
A+ stable
(1)
A1 stable
(1)
1.Notation émetteur / Dette senior préférée LT
2.Les notations reflètent l’analyse du Groupe Crédit Agricole
16/10/2026
21/04/2026
12/05/2026
CRÉDIT AGRICOLE S.A. RÉSULTATS DU 3E TRIMESTRE ET DES 9 PREMIERS MOIS 2026 92 ANNEXES NOTATION EXTRA-FINANCIÈRE Notations au 01/10/2026
- Note de risque sur une échelle de notation inversée : plus le score est faible, meilleur est le risque.
- La Workforce Disclosure Initiative mesure la transparence des données publiées sur diverses thématiques incluant le capital humain, la gouvernance et les achats (+20 points vs 2021). 1 Severe risk (100) Negligible risk (0) 17,7 D- C+ ... C+ D+ A A 0% 100% 92% 2 0 100 63
@Crédit_AgricoleGroupe Crédit Agricole@créditagricole_sa LISTE DE CONTACTS
Interview de Stéphane Priami – Retour sur le développement du Groupe en Allemagne
Bull 0
Bear 0
Other
Publié le 30 oct. 2026 - Mis à jour le 30 oct. 2026
-
Partager
Partager sur
-
A la une
‹
›

Stéphane Priami, Directeur général adjoint de Crédit Agricole S.A., en charge du pôle Banques et Services à l’International et Directeur général de Crédit Agricole Personal Finance & Mobility, revient sur le développement du Groupe en Allemagne.
Il rappelle les activités sur lesquelles le Groupe renforce son positionnement et évoque les facteurs de succès au sein de la première économie européenne.
/
Cliquer ci-après pour :
-
-
Voir l’interview de Clotilde L'Angevin , Directrice générale adjointe de Crédit Agricole S.A. en charge du pôle Finances et Pilotage.
-
Retrouver toute l’actualité financière du groupe Crédit Agricole et de Crédit Agricole S.A.
Engagement sociétal – RSE
-------------------------
©2026 Crédit Agricole
X
Si vous souhaitez exercer votre droit d’opposition au traitement de vos données personnelles à des fins de mesure d’audience sur notre site via notre prestataire AT internet, cliquez sur le bouton ci-dessous.
Refuser le tracking
Interview de Clotilde L’Angevin – Des résultats trimestriels élevés
Bull 0
Bear 0
Routine
Publié le 30 oct. 2026 - Mis à jour le 30 oct. 2026
-
Partager
Partager sur
-
A la une
‹
›
Clotilde L’Angevin, Directrice générale adjointe de Crédit Agricole S.A., en charge du pôle Finances et Pilotage, commente les résultats du 3e trimestre et des 9 premiers mois de l'année 2026 de Crédit Agricole S.A. et du Groupe.
Elle souligne que plus que jamais au service de ses clients, le Groupe déploie son modèle de banque universelle.
/
Cliquer ci-après pour :
-
-
Voir l’interview de Stéphane Priami , Directeur général adjoint de Crédit Agricole S.A., en charge du pôle Banques et Services à l’International et Directeur général de Crédit Agricole Personal Finance & Mobility.
-
Retrouver toute l’actualité financière du groupe Crédit Agricole et de Crédit Agricole S.A.
Engagement sociétal – RSE
-------------------------
©2026 Crédit Agricole
X
Si vous souhaitez exercer votre droit d’opposition au traitement de vos données personnelles à des fins de mesure d’audience sur notre site via notre prestataire AT internet, cliquez sur le bouton ci-dessous.
Refuser le tracking
Amundi - Résultats du troisième trimestre et des neuf premiers mois 2026
Bull 3
Bear 0
Results
Amundi - Résultats du troisième trimestre et des neuf premiers mois 2026
publié le 29.10.2026

Le Conseil d'Administration d'Amundi s'est réuni le 28 octobre 2026 sous la présidence d'Olivier Gavalda, et a examiné les comptes du troisième trimestre et des neuf premiers mois 2026.
Résultat net[1] en hausse de +20% T3/T3, +102 Md€ de collecte[2] sur neuf mois

Valérie Baudson, Directrice Générale, a déclaré : « Au troisième trimestre comme sur les neuf premiers mois de 2026, Amundi affiche une forte collecte et un résultat net ajusté__1 en hausse de plus de +20%. Cette performance illustre la pertinence de nos priorités stratégiques ainsi que notre capacité à répondre à la diversité des besoins de nos clients. Notre bon positionnement sur l'épargne retraite, le développement de partenariats avec les acteurs digitaux et l'étendue de nos expertises en gestion active, passive et en marchés privés se traduisent par une dynamique commerciale soutenue. Associés à notre modèle d'affaires diversifié et à notre solide position financière, ces avancées renforcent notre confiance dans notre capacité à saisir les nouvelles opportunités de croissance de l'industrie de l'épargne. »
[1] Données ajustées : voir p. 11
[2] Hors transferts lié à la réallocation d'une partie du mandat avec une grande institution géré par la JV indienne SBI FM, soit -39,1 Md€ au T3 2026, à marge négligeable ; y compris ces transferts, la collecte nette totale ressort à +6,5 Md€ au T3 et +62,9 Md€ sur neuf mois
A propos d'Amundi
Premier gestionnaire d'actifs européen parmi les dix plus grands acteurs mondiaux[1]
, Amundi propose à plus de 200 millions d'investisseurs une gamme complète de solutions d'épargne et d'investissement en gestion active et passive, en actifs cotés ou privés. Développée pour divers distributeurs (banques, gérants de fortune, conseillers en gestion de patrimoine…), pour les entreprises et pour les institutionnels, cette offre est enrichie de services et d'outils technologiques couvrant l'ensemble de la chaîne de valeur de l'épargne. Filiale du groupe Crédit Agricole et cotée en Bourse, Amundi gère aujourd'hui près de 2 600 milliards d'euros d'encours[2]
.
Ses six plateformes internationales de gestion[3]
, sa capacité de recherche financière et extra financière, ainsi que son engagement de longue date en faveur de l'investissement responsable font d'Amundi un acteur de référence dans le paysage international de la gestion d'actifs.
Grâce à sa forte présence locale, notamment en Europe et en Asie, Amundi offre à ses clients l'expertise et les conseils de 5 400 professionnels répartis dans 34 pays.
Amundi, un partenaire de confiance qui agit chaque jour dans l'intérêt de ses clients et de la société.
[1] Source : IPE « Top 500 Asset Managers » publié en juin 2026 sur la base des encours sous gestion au 31/12/2025
[2] Données Amundi au 30/09/2026
[3] Paris, Londres, Dublin, Milan, Tokyo et San Antonio (via notre partenariat stratégique avec Victory Capital)

Partager
Partager cet article sur Facebook Partager cet article sur X Partager cet article sur Linkedin Partager cet article par email
Résultats du 3e trimestre et des 9 premiers mois 2026
Bull 0
Bear 0
Not a release
Publié le 30 oct. 2026 - Mis à jour le 30 oct. 2026
-
Partager
Partager sur
-
A la une
‹
›
Activité soutenue et accélération du développement

« À quoi sert notre solidité ? À répondre présent quand nos clients en ont le plus besoin : les agriculteurs confrontés aux difficultés, les clients touchés par les incendies, les professionnels dont l’outil de travail a été dégradé.
Être là dans les moments difficiles, agir concrètement aux côtés de nos clients et des territoires : c’est toute l’utilité de notre modèle de banque universelle de proximité. »
Éric Vial, Président de Crédit Agricole S.A. et de la Fédération nationale du Crédit Agricole
●●●

« Nous publions une performance opérationnelle élevée ce trimestre et poursuivons le déploiement de notre plan stratégique ACT 2028. Nous accélérons notre développement en Europe avec la création de CA Deutschland et le projet d’acquisition de IKB, acteur de référence du financement du Mittelstand allemand.
Avec la création de CA Capital Naturel, nous conjuguons préservation de la nature et création de valeur économique, en nous appuyant sur les expertises et l’ancrage territorial du Groupe. Enfin, le lancement opérationnel de CA Artificial Intelligence et nos partenariats avec Mistral et Prisme.ai nous permettent d’accélérer notre transformation et de contribuer à l’émergence d’un écosystème européen performant, au service de notre autonomie stratégique. »
Olivier Gavalda, Directeur général de Crédit Agricole S.A.
Cliquer ci-après pour :
-
-
Voir l’interview de Clotilde L'Angevin , Directrice générale adjointe de Crédit Agricole S.A. en charge du pôle Finances et Pilotage.
-
Voir l’interview de Stéphane Priami , Directeur général adjoint de Crédit Agricole S.A., en charge du pôle Banques et Services à l’International et Directeur général de Crédit Agricole Personal Finance & Mobility.
-
Retrouver toute l’actualité financière du groupe Crédit Agricole et de Crédit Agricole S.A.
-
-
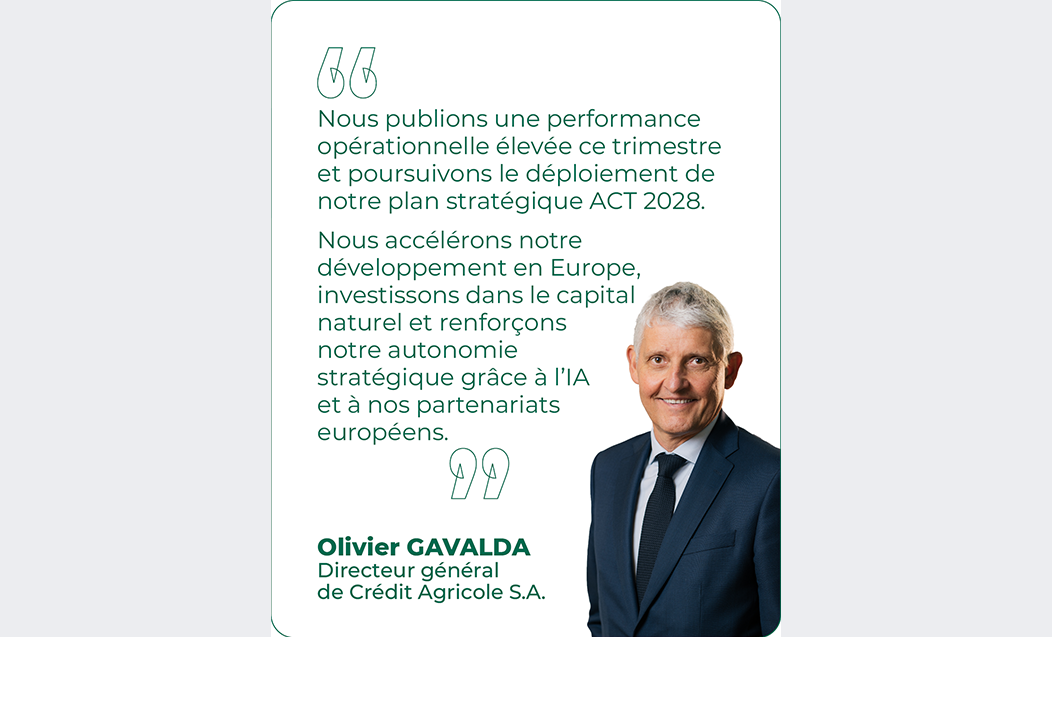
-
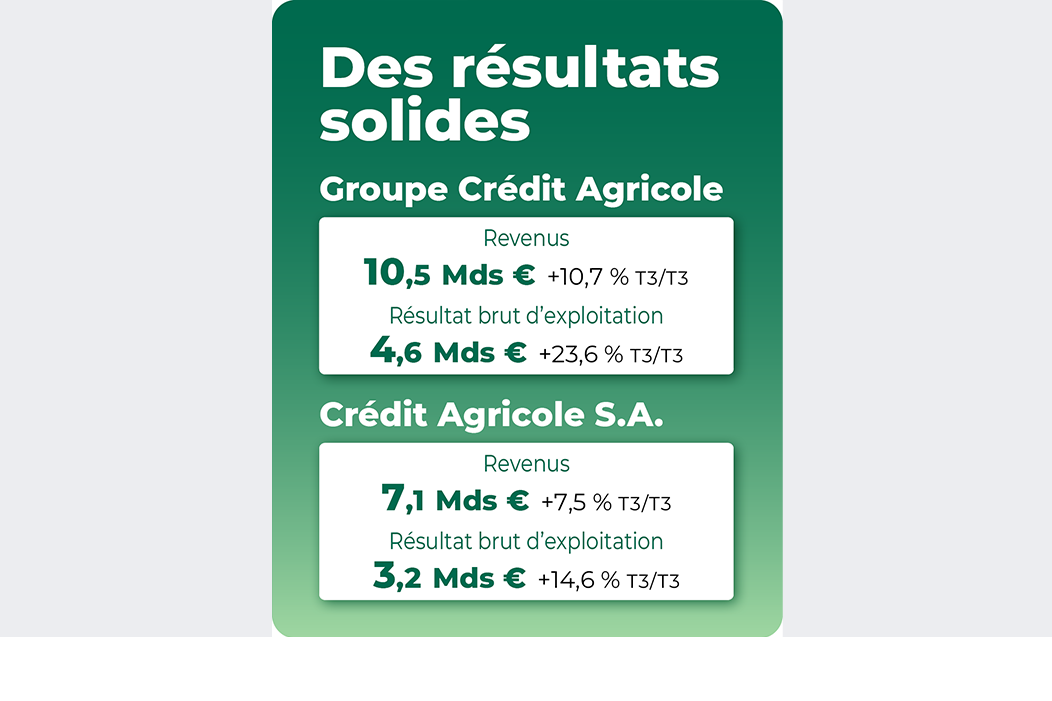
-
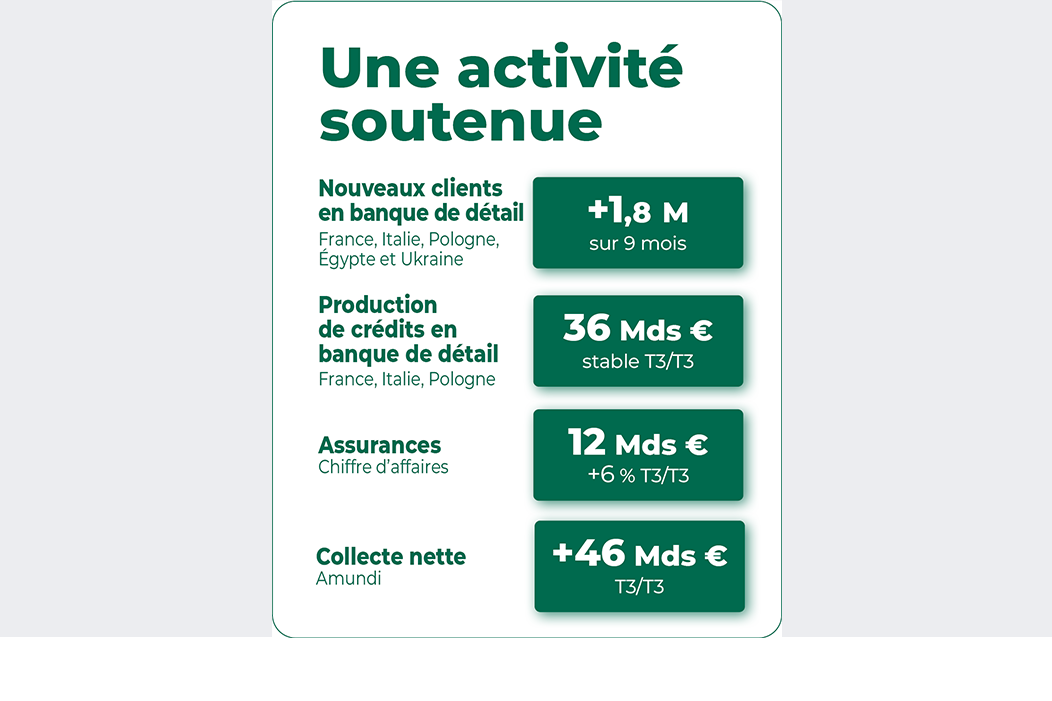
-
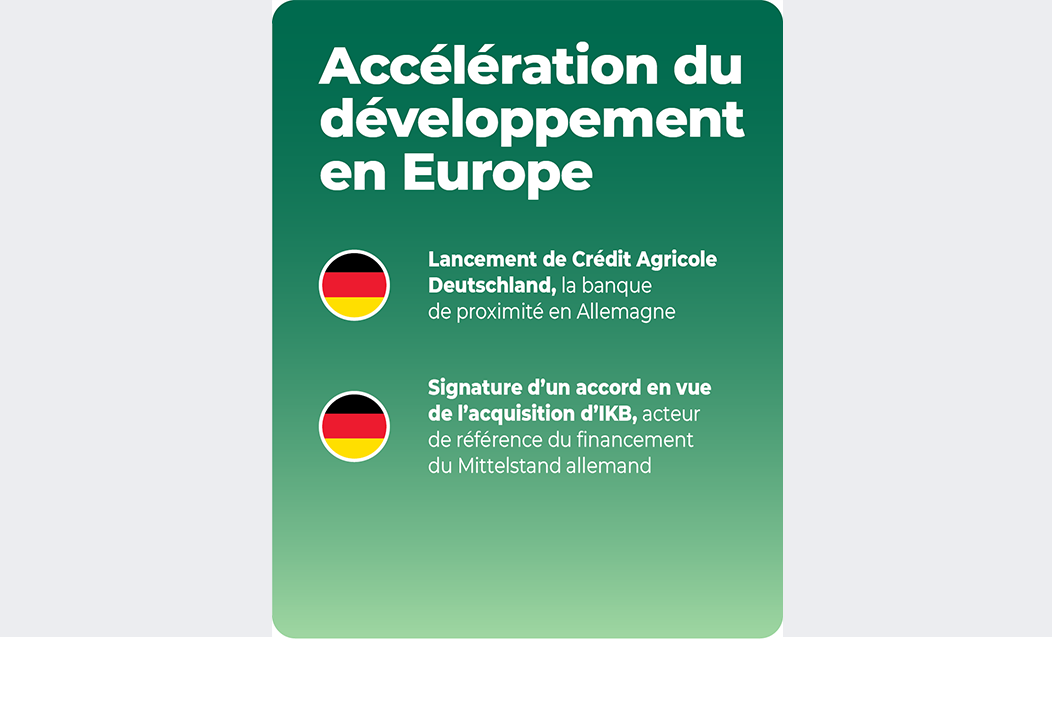
-
-
-
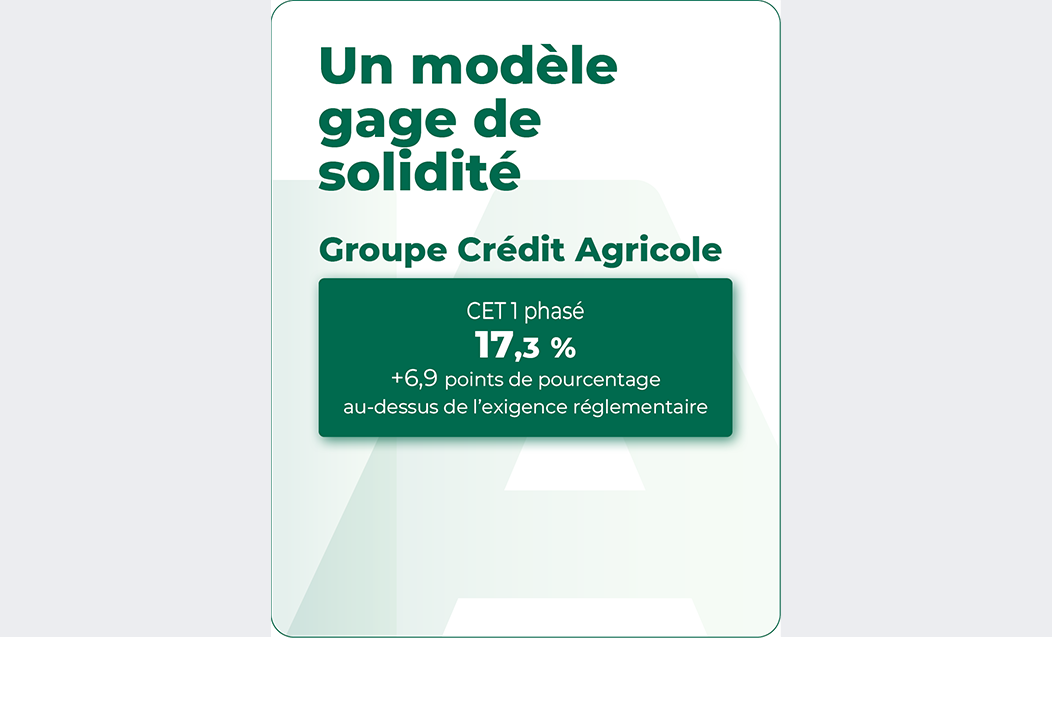
-
-
-
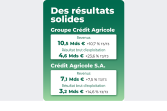
-
-
-
-
-
1 / 8
Engagement sociétal – RSE
-------------------------
©2026 Crédit Agricole
X
Si vous souhaitez exercer votre droit d’opposition au traitement de vos données personnelles à des fins de mesure d’audience sur notre site via notre prestataire AT internet, cliquez sur le bouton ci-dessous.
Refuser le tracking
Nomination : Richard Bouligny est nommé Directeur des Ressources Humaines Groupe de Crédit Agricole Personal Finance & Mobility
Bull 0
Bear 0
Management
Crédit Agricole Personal Finance & Mobility Gouvernance & Nominations
Nomination : Richard Bouligny est nommé Directeur des Ressources Humaines Groupe de Crédit Agricole Personal Finance & Mobility
publié le 27.10.2026

Crédit Agricole Personal Finance & Mobility (CAPFM) annonce la nomination de Richard Bouligny en tant que Directeur des Ressources humaines Groupe à compter du 1er décembre 2026. Placé sous la responsabilité de Christophe Vandenkoornhuyse, nouveau Directeur général de CAPFM à compter du 1er novembre, Richard Bouligny est membre du Comité Exécutif Groupe de CAPFM.
En tant qu'ancien dirigeant et acteur des transformations des entreprises, Richard Bouligny apportera à la fonction RH sa compréhension des attentes des métiers, des contraintes économiques, de la relation client et de la création de valeur à un moment où les transformations en matière de ressources humaines sont importantes et stratégiques pour l'avenir.
Biographie
Richard Bouligny entre en 1990 dans le groupe RCI Bank and Services. En 2006, il devient Directeur général délégué de DIAC Location. En 2009, il est nommé Directeur général de RCI Bank and Services Italie, puis devient – en 2013 – Directeur général de la DIAC (RCI France). En 2015, il est nommé Président-directeur général de RRG (Renault Retail Group), la filiale du groupe Renault pour la distribution automobile en Europe. En 2018, il prend le poste de Directeur commercial Europe du groupe Renault.
Richard Bouligny rejoint Crédit Agricole Personal Finance & Mobility en avril 2020. Il assume depuis les fonctions de Directeur général délégué de Crédit Agricole Personal Finance & Mobility en charge du département Automobile, Mobilité, Assurances et Services Groupe. Il est par ailleurs nommé Président de Leasys, la joint-venture avec Stellantis, en avril 2023.
Agé de 58 ans, Richard Bouligny est diplômé du master Finance de la Paris School of Business.
À propos de Crédit Agricole Personal Finance & Mobility
Crédit Agricole Personal Finance & Mobility est un leader du financement personnel et un fournisseur d'accès à toutes les solutions de mobilités en Europe. Il distribue en direct, sur le lieu de vente ou les plateformes e-commerce de ses partenaires, une gamme étendue de solutions de financement – crédit amortissable, crédit renouvelable, leasing et rachat de crédit - avec des services associés dont les assurances, des solutions de paiement fractionné et des services dédiés à la mobilité, avec pour objectif de répondre aux enjeux de transition énergétique dans la mobilité, l'habitat et la consommation. Ses solutions de financement et ses services sont proposés en France via Sofinco, en Italie via Agos, en Allemagne via Creditplus, au Portugal via Credibom, en Espagne via Sofinco Espana, au Maroc via Wafasalaf, et en Chine via GAC-Sofinco (financement automobile uniquement) et GAC-Sofinco Leasing. Crédit Agricole Personal Finance & Mobility ambitionne d'être leader de la mobilité électrique en Europe et propose un continuum de la mobilité dans les 22 pays où il est présent (leasing, location moyenne et courte durée, abonnement, autopartage, installation de bornes de charge…). L'entreprise s'appuie sur Leasys, JV co-détenue à parts égales avec Stellantis, CA Auto Bank et Drivalia, leader paneuropéen du financement automobile, de la location et de la mobilité, Crédit Agricole Mobility Services, une offre de services complète dédiée à la mobilité et le développement des financements automobiles dans ses filiales universelles en Europe et dans les Caisses régionales de Crédit Agricole et chez LCL via Agilauto. Crédit Agricole Personal Finance & Mobility agit chaque jour dans l'intérêt de ses 17 millions de clients et de la société. Au 31 décembre 2025, Crédit Agricole Personal Finance & Mobility gérait 122,5 milliards d'euros d'encours de crédit.
Télécharger .pdf (199.9 ko)
Bull 0
Bear 0
Routine
UK Tax Strategy
For the Crédit Agricole group entities in the United Kingdom
For the financial year ending 31 December 2026
Introduction
The group has delegated responsibility for the management and governance of UK taxation to the UK management boards of the entities involved, mainly at Crédit Agricole SA, Crédit Agricole CIB, Amundi, CACEIS Bank, CA Indosuez and Crédit Agricole Auto Bank. They are responsible for ensuring that the policies and procedures in relation to UK tax are fully aligned to the group-wide policies and risk control frameworks.
The main purpose of the UK businesses of the group are to:
• raise finance for group entities;
• provide finance for the real economy and hedging against market risks;
• provide asset and fund management, administrative, depositary and custodial services to pension
and investment funds, banks and corporate clients;
• software development and IT consulting; and
• provide vehicle finance, rental and mobility products through dealer, broker and OEM partners to
retail and business customers in the UK.
The customer base is mainly multinational enterprises and investment/pension funds, both in the UK and internationally. There is no retail nor private banking in the UK.
The UK tax affairs of the group are the responsibility of the entities’ Chief Financial Officers (CFOs), who are supported by qualified tax professionals be it internally or externally.
Crédit Agricole has published this UK tax strategy in accordance with paragraph 19 of Schedule 19 Finance Act 2016.
Tax risk management and governance arrangements
• The UK entities pay substantial amounts of UK taxes on their profits and on their chargeable
liabilities (i.e. UK bank levy). The policy is to identify and pay the correct amount of tax. Approval
would not be given for unusual transactions that would reduce the amount of taxes payable in a
way that is not anticipated by UK tax legislation.
• Local senior management are required to ensure that all tax requirements (including the
submission of all returns) have been met in a timely manner, and this is formally confirmed by the
CFO at each entity at least annually. Any issues would be escalated to local and group
management.
• New activities and products must be approved by management at the local or group level, as well
as any commercial approval by the business line. Approval would not be given where the
transactions would have little or no commercial purpose, other than a tax benefit. External tax
advice is sometimes taken as part of the due diligence work on significant transactions, but this is
rarely needed on normal business.
Our attitude towards tax planning
• The UK businesses do not generate tax advantaged products for the benefit of the group or its
customers. The tax residence and status of counterparties is identified and recorded (in addition to
the work required for know your customer and anti-money laundering checks) so that reportable
financial accounts can be identified.
• The Crédit Agricole Group does not encourage or promote tax evasion for the group or for its
clients.
• The group entities in the UK have adopted and comply with the UK Code of Conduct on Taxation
for Banks which requires that the UK group members:
o adopt adequate governance to control the types of transactions they enter into
o do not undertake tax planning that aims to achieve a tax result that is contrary to the
intentions of Parliament
o comply fully with all their tax obligations.
Our Relationship with HMRC
The group maintains an open and transparent relationship with HM Revenue & Customs (HMRC) and holds regular meetings. The objectives of these meetings are to keep HMRC apprised of any significant changes of the business conducted and to disclose and discuss any uncertainties as they arise. The group seeks to work collaboratively, co-operatively and in a professional manner with HMRC.
Tax Risk
The UK businesses provide products and services on market terms. They do not accept any UK tax risk beyond that which is part of the normal operation of a financial services business in the UK and that which is consistent with best practice, for example the risk of a change in tax law. This policy is derived from the requirements specified by the management of the group to finance the real economy and to avoid non- payment risks.
Amundi élargit sa gamme d'ETF actifs avec trois nouveaux ETF actifs actions
Bull 1
Bear 0
Product/operations
Amundi élargit sa gamme d'ETF actifs avec trois nouveaux ETF actifs actions
publié le 23.10.2026

Amundi, premier gestionnaire d'actifs européen et leader européen des ETF[1] , annonce le lancement de ses trois premiers ETF actifs UCITS, conçus pour offrir aux investisseurs une exposition aux marchés actions Monde, Europe et Zone Euro dans un format ETF simple et transparent. Cotés sur Xetra, ces nouvelles solutions s'appuient sur l'expertise de longue date d'Amundi à la fois en matière de gestion active actions et d'ETF.
Conçus comme des solutions de cœur de portefeuille pour un large éventail d'investisseurs, ces ETF reposent sur une approche combinant une sélection fondamentale et quantitative des titres. Ils visent à générer une performance additionnelle par rapport à leurs indices de référence[2] , tout en maintenant un niveau de risque équilibré grâce à la diversification[3] , offrant aux investisseurs un moyen efficace d'accéder aux marchés actions.
Amundi continue ainsi de renforcer son offre d'ETF actifs, avec l'ambition de constituer une gamme de 20 ETF actifs d'ici 2028, dans un contexte de demande croissante pour les stratégies actives au format ETF. En Europe, les stratégies actions représentent 73 % des flux collectés par les ETF actifs UCITS[4] , et l'intérêt des investisseurs progresse également pour les solutions systématiques et quantitatives.
Gilles Dauphiné, Responsable des solutions Distribution, Banques Privées et ETF chez Amundi a commenté : « Ce lancement illustre notre ambition de poursuivre le développement de notre gamme d'ETF actifs, portée par notre culture de l'innovation et notre approche centrée sur le client. En associant notre expertise en gestion active actions à notre savoir-faire ETF et à l'efficacité de notre plateforme, nous offrons à nos clients une nouvelle manière d'accéder aux marchés actions. »
Barry Glavin, Responsable de la plateforme de gestion actions chez Amundi, ajoute : « Nous sommes ravis de proposer ces nouvelles solutions aux investisseurs, portées par 35 ans d'expérience en matière de gestion active et notre expertise quantitative. Dans un contexte où les investisseurs recherchent davantage de sources complémentaires de performance et de diversification, ces ETF s'appuient sur une sélection fondamentale et des modèles fondés sur les données afin d'améliorer la sélection de titres et la construction de portefeuille, tout en bénéficiant des atouts du format ETF. »
* Les frais de gestion font référence aux frais de gestion et autres coûts administratifs ou d'exploitation du fonds. Pour plus d'informations concernant l'ensemble des coûts supportés par le fonds, veuillez vous référer à son Document d'Informations Clés (DIC). Des coûts de transaction et des commissions peuvent être appliqués dans le cadre de la négociation d'ETF.
[1] Source : IPE « Top 500 Asset Managers », publié en juin 2026, basé sur les actifs sous gestion au 31/12/2025.
[2] Pour plus d'informations sur les objectifs d'investissement des fonds, veuillez-vous reporter aux Documents d'Informations Clés (DIC/KID) et au prospectus.
[3] L'investissement comporte des risques. Pour plus d'informations, veuillez-vous référer à la section relative aux risques ci-dessous. La diversification ne garantit pas un profit et ne protège pas contre les pertes.
[4] Source : Amundi, données au 30/09/2026.
A propos d'Amundi
Premier gestionnaire d'actifs européen parmi les dix plus grands acteurs mondiaux[1] , Amundi propose à plus de 200 millions d'investisseurs une gamme complète de solutions d'épargne et d'investissement en gestion active et passive, en actifs cotés ou privés. Développée pour divers distributeurs (banques, gérants de fortune, conseillers en gestion de patrimoine…), pour les entreprises et pour les institutionnels, cette offre est enrichie de services et d'outils technologiques couvrant l'ensemble de la chaîne de valeur de l'épargne. Filiale du groupe Crédit Agricole et cotée en Bourse, Amundi gère aujourd'hui près de 2 600 milliards d'euros d'encours6.
Ses six plateformes internationales de gestion7, sa capacité de recherche financière et extra‑financière, ainsi que son engagement de longue date en faveur de l'investissement responsable font d'Amundi un acteur de référence dans le paysage international de la gestion d'actifs.
Grâce à une présence locale forte, notamment en Europe et en Asie, les clients d'Amundi bénéficient de l'expertise et des conseils de 5 400 professionnels répartis dans 34 pays.
Amundi, un partenaire de confiance qui agit chaque jour dans l'intérêt de ses clients et de la société.
[1] Source : IPE « Top 500 Asset Managers » publié en juin 2026 sur la base des encours sous gestion au 31/12/2025.
6 Données Amundi au 30/06/2026.
Partager
Partager cet article sur Facebook Partager cet article sur X Partager cet article sur Linkedin Partager cet article par email
Le Crédit Agricole soutient le développement du vaccin UCPVax contre le cancer
Bull 1
Bear 0
Other
Publié le 21 oct. 2026 - Mis à jour le 21 oct. 2026
-
Partager
Partager sur
-
A la une
‹
›
Le Crédit Agricole apporte son soutien au programme de développement clinique d'UCPVax*, vaccin thérapeutique anticancer universel issu de plus de quinze années de recherche menées par le CHU Besançon Franche-Comté et l'Université Marie et Louis Pasteur.
Premier mécène privé de cette innovation médicale majeure et universelle, le Crédit Agricole partage l’ambition commune de transformer les avancées scientifiques en espoir concret pour les patients. Le don de 1,5 M€ permettra notamment de financer la production du principe actif indispensable à la fabrication du vaccin, le démarrage de nouveaux essais cliniques et ainsi franchir une étape décisive du développement clinique d'UCPVax.
Avec la mobilisation de 16 entités**, le Crédit Agricole choisit d'accompagner cette innovation thérapeutique française de premier plan, susceptible d'ouvrir de nouvelles perspectives de traitement de plusieurs cancers, notamment les glioblastomes, les cancers liés au papillomavirus humain (HPV), le cancer du poumon et le cancer du foie.
Son soutien financier témoigne de sa volonté de contribuer concrètement aux grands enjeux de santé publique pour accompagner des innovations porteuses d'espoir pour les patients, leurs familles et la société tout entière.
* Créé à Besançon en 2011 au sein du laboratoire Inserm UMR RIGHT (EFS Bourgogne-Franche-Comté, Université Marie et Louis Pasteur), UCPVax est un vaccin thérapeutique destiné à des patients atteints de cancer. UCPVax mobilise aujourd’hui plus d’une vingtaine de centres hospitaliers et de lutte contre le cancer. Le vaccin est actuellement produit et distribué par la pharmacie du CHU de Besançon, garantissant une maîtrise complète du processus et une traçabilité exemplaire.
Contrairement aux vaccins préventifs, il vise à mobiliser les défenses immunitaires de patients déjà malades afin de leur permettre de reconnaître et de combattre les cellules cancéreuses.
Sa singularité repose sur le ciblage de la télomérase, une enzyme présente dans la très grande majorité des cancers et impliquée dans la prolifération des cellules tumorales. Cette approche confère à UCPVax un potentiel d'application particulièrement large, justifiant son qualificatif de vaccin thérapeutique universel.
** Crédit Agricole S.A., la Fondation Crédit Agricole Assurances, la Fondation Crédit Agricole Franche-Comté, la Fondation Crédit Agricole du Nord Est, Crédit Agricole Atlantique Vendée, la Fondation Crédit Agricole Alsace Vosges, la Fondation Crédit Agricole Champagne-Bourgogne, Crédit Agricole d’Ile-de-France, Crédit Agricole Brie Picardie, Crédit Agricole Normandie-Seine, la Fondation Crédit Agricole des Côtes d'Armor, Crédit Agricole Sud Méditerranée, la Fondation Solidarités Crédit Agricole Centre-est, le Fonds de dotation de Crédit Agricole CIB, la Fondation Crédit Agricole Charente-Perigord, Crédit Agricole des Savoie.
Engagement sociétal – RSE
-------------------------
©2026 Crédit Agricole
X
Si vous souhaitez exercer votre droit d’opposition au traitement de vos données personnelles à des fins de mesure d’audience sur notre site via notre prestataire AT internet, cliquez sur le bouton ci-dessous.
Refuser le tracking
Le Crédit Agricole soutient le développement du vaccin UCPVax contre le cancer
Bull 1
Bear 0
Other
Groupe Crédit Agricole Mécénat & Sponsoring
Le Crédit Agricole soutient le développement du vaccin UCPVax contre le cancer
publié le 20.10.2026

Une innovation française au service de la santé
Le Crédit Agricole apporte son soutien au programme de développement clinique d'UCPVax, vaccin thérapeutique anticancer universel issu de plus de quinze années de recherche menées par le CHU Besançon Franche-Comté et l'Université Marie et Louis Pasteur. Premier mécène privé de cette innovation médicale majeure et universelle, le Crédit Agricole partage l'ambition commune de transformer les avancées scientifiques en espoir concret pour les patients. Le don d'1,5 million d'euros permettra notamment de financer la production du principe actif indispensable à la fabrication du vaccin, le démarrage de nouveaux essais cliniques et ainsi franchir une étape décisive du développement clinique d'UCPVax.
Une innovation française porteuse d'espoir
Créé à Besançon en 2011 au sein du laboratoire Inserm UMR RIGHT (EFS Bourgogne-Franche-Comté, Université Marie et Louis Pasteur), UCPVax est un vaccin thérapeutique destiné à des patients atteints de cancer. UCPVax mobilise aujourd'hui plus d'une vingtaine de centres hospitaliers et de lutte contre le cancer. Le vaccin est actuellement produit et distribué par la pharmacie du CHU de Besançon, garantissant une maîtrise complète du processus et une traçabilité exemplaire.
Contrairement aux vaccins préventifs, il vise à mobiliser les défenses immunitaires de patients déjà malades afin de leur permettre de reconnaître et de combattre les cellules cancéreuses.
Sa singularité repose sur le ciblage de la télomérase, une enzyme présente dans la très grande majorité des cancers et impliquée dans la prolifération des cellules tumorales. Cette approche confère à UCPVax un potentiel d'application particulièrement large, justifiant son qualificatif de vaccin thérapeutique « universel ».
Les travaux précliniques puis cliniques conduits depuis plus de dix ans ont permis de démontrer son innocuité, sa capacité à stimuler la réponse immunitaire et des premiers signaux encourageants d'efficacité. À ce jour, plus de 300 patients ont été traités dans le cadre de plusieurs essais cliniques menés en France et :
- 80 % des patients présentent une réponse immunitaire efficace après la vaccination ;
- un patient atteint d'un cancer du poumon très avancé est en rémission complète depuis 5 ans ; 8 patients atteints de glioblastome (tumeur du cerveau) étaient toujours en vie deux ans après la fin des traitements ; 18, dans les cancers liés au papillomavirus humain.
**
Un soutien qui a du sens : accélérer une avancée scientifique à fort impact sociétal**
Le cancer constitue l'un des plus grands défis de santé publique de notre époque. Derrière chaque diagnostic se trouvent des patients, des familles, des proches, des collaborateurs et des clients présents dans tous les territoires où le Crédit Agricole exerce son activité.
Fidèle à sa raison d'être « Agir chaque jour dans l'intérêt de ses clients et de la société », et à son modèle coopératif, le Crédit Agricole, acteur historique du développement économique et social des territoires, accompagne depuis plusieurs années des initiatives d'intérêt général dans le domaine de la santé, et notamment de la lutte contre le cancer. À travers cet engagement, le Groupe renforce aujourd'hui son action en soutenant le développement du vaccin thérapeutique universel anticancer UCPVax. Avec la mobilisation de 16 entités[1] , le Crédit Agricole choisit d'accompagner cette innovation thérapeutique française de premier plan, susceptible d'ouvrir de nouvelles perspectives de traitement dans plusieurs cancers, notamment les glioblastomes, les cancers liés au papillomavirus humain (HPV), le cancer du poumon et le cancer du foie.
Ce soutien de 1 500 000 euros témoigne de la volonté du Crédit Agricole de contribuer concrètement aux grands enjeux de santé publique et d'illustrer sa capacité à accompagner et accélérer des innovations porteuses d'espoir pour les patients, leurs familles et la société tout entière.
Une étape clé vers l'autorisation de mise sur le marché
Grace à ce soutien, le programme de développement clinique d'UCPVax entre aujourd'hui dans une phase déterminante avec la mise en œuvre de nouveaux essais, sur des centaines de patients à travers la France, destinés à confirmer son efficacité à grande échelle et à préparer l'obtention d'une autorisation de mise sur le marché au niveau européen.
L'objectif est double : permettre aux patients souffrant de cancers en impasse thérapeutique (avec un besoin médical non couvert) de bénéficier plus rapidement du vaccin UCPVax et construire un dossier clinique répondant aux plus hauts standards d'exigence des autorités de santé européennes, qui pourrait permettre, à terme d'obtenir une Autorisation de Mise sur le Marché (AMM) au niveau européen.
Une innovation française au service de tous
Porté par des institutions publiques françaises, UCPVax s'inscrit dans une démarche de souveraineté sanitaire et d'accessibilité. Les porteurs du projet entendent préserver l'ancrage français de cette innovation tout en garantissant, à terme, un accès au traitement compatible avec les impératifs de santé publique.
Grâce à la mobilisation conjointe du monde hospitalier, universitaire, associatif et du soutien financier issu du mécénat, UCPVax franchit aujourd'hui une nouvelle étape de son développement avec une ambition claire : transformer une avancée scientifique prometteuse en une solution thérapeutique accessible à tous les patients.
Eric Vial, Président de la Fédération nationale de Crédit Agricole, Président de Crédit Agricole S.A. « Face au cancer, nous sommes tous concernés. Soutenir UCPVax, c'est contribuer à faire émerger une innovation française unique, fondée sur une conviction forte : offrir une réponse thérapeutique qui puisse bénéficier au plus grand nombre, quels que soient les cancers et les parcours de vie. En s'engageant en faveur de ce projet à vocation universelle, le Crédit Agricole affirme sa volonté d'agir concrètement, en mettant sa capacité de mobilisation au service d'une avancée scientifique porteuse d'espoir pour les patients et leurs familles. »
Professeur Olivier Adotévi, porteur scientifique du projet UCPVax « Le système immunitaire est comme une armée : il y a les soldats et les officiers. Notre vaccin stimule les officiers afin qu'ils coordonnent l'ensemble de la réponse immunitaire contre la tumeur. Le soutien du Crédit Agricole constitue une étape majeure pour poursuivre le développement clinique d'UCPVax et favoriser la concrétisation de cette innovation médicale prometteuse. »
[1] Crédit Agricole S.A., la Fondation Crédit Agricole Assurances, la Fondation Crédit Agricole Franche-Comté, la Fondation Crédit Agricole du Nord Est, Crédit Agricole Atlantique Vendée, la Fondation Crédit Agricole Alsace Vosges, Fondation Crédit Agricole Champagne-Bourgogne, Crédit Agricole d'Ile-de-France, Crédit Agricole Brie Picardie, Crédit Agricole Normandie-Seine, la Fondation Crédit Agricole des Côtes d'Armor, Crédit Agricole Sud Méditerranée, la Fondation Solidarités Crédit Agricole Centre-est, le Fonds de dotation de Crédit Agricole CIB, la Fondation Crédit Agricole Charente-Perigord, Crédit Agricole des Savoie
**A propos du groupe Crédit Agricole
**Le Crédit Agricole, 9ème banque mondiale (The Banker 2026), est le premier financeur de l'économie française et l'un des tout premiers acteurs bancaires en Europe. Présent dans 46 pays, il est leader de la banque de proximité en Europe, premier gestionnaire d'actifs européen, premier bancassureur en Europe et troisième acteur européen en financement de projets.
Fort de ses fondements coopératifs et mutualistes, de ses 160 000 collaborateurs et 27 165 administrateurs de Caisses locales et régionales, le Crédit Agricole est une banque responsable et utile, au service de 55 millions de clients et 12,3 millions de sociétaires.
Grâce à son modèle de banque universelle de proximité – l'association étroite entre ses banques de proximité et les métiers qui leur sont liés –, le Crédit Agricole accompagne ses clients dans leurs projets en France et dans le monde : banque au quotidien, crédits immobiliers et à la consommation, épargne, assurances, gestion d'actifs, immobilier, crédit-bail, affacturage, banque de financement et d'investissement.
Au service de l'économie, le Crédit Agricole se distingue également par sa politique de responsabilité sociale d'entreprise dynamique et innovante. Elle repose sur une démarche pragmatique qui irrigue tout le Groupe et met chaque collaborateur en action.
Partager
Partager cet article sur Facebook Partager cet article sur X Partager cet article sur Linkedin Partager cet article par email
Le choc chinois 2.0
Bull 0
Bear 0
Other
Isabelle Job-Bazille , Directrice des Études Économiques, Crédit Agricole S.A.
Publié le 21 oct. 2026 - Mis à jour le 21 oct. 2026
-
Partager
Partager sur
-
A la une
‹
›
Le premier choc chinois avait fait de la Chine l’usine du monde. Le second pourrait rebattre les cartes de la puissance industrielle et technologique mondiale. Face à ce « choc chinois 2.0 », l’Europe doit certes réagir, mais elle doit surtout agir.
Quand on évoque le premier choc chinois, on fait généralement référence à l’entrée de la Chine dans l’Organisation mondiale du commerce en 2001. À l’époque, son principal avantage compétitif reposait sur des coûts de production très faibles, notamment grâce à une main-d’œuvre abondante et bon marché. La Chine s’est ainsi progressivement imposée comme l’usine du monde, exportant massivement vers les économies avancées des biens manufacturés relativement simples et peu coûteux. Pour les consommateurs occidentaux, cette montée en puissance s’est traduite par des prix plus bas et donc un gain de pouvoir d’achat.
Aujourd’hui, le défi a profondément changé de nature. La Chine ne concurrence plus seulement l’Europe sur les produits d’entrée de gamme ou à faible valeur ajoutée. Elle rivalise désormais avec les économies développées dans les secteurs technologiques et industriels stratégiques : véhicules électriques, batteries, technologies vertes ou encore intelligence artificielle.
Autrement dit, le premier choc chinois était celui du « made in China » à bas coût. Le second est celui d’une Chine devenue une puissance industrielle et technologique de premier plan, capable de conjuguer innovation, maîtrise des technologies de pointe et compétitivité-prix.
L’objectif de Pékin est clair : réduire sa dépendance vis-à-vis de l’extérieur et s’imposer comme la première puissance industrielle et technologique mondiale, notamment face à son grand rival stratégique, les États-Unis. Cette ambition est portée par un modèle de capitalisme d’État fondé sur un soutien public à l’industrie, associant subventions massives, financements abondants et vision stratégique de long terme.
Les autorités chinoises ont ainsi fait le choix d’investir massivement dans leur appareil productif. Elles soutiennent les entreprises, concentrent les moyens sur des secteurs jugés stratégiques et favorisent l’émergence de champions nationaux capables de conquérir les marchés mondiaux. Cette stratégie a permis à la Chine de bâtir une puissance industrielle impressionnante. Mais elle a aussi son revers : une part importante des ressources est orientée vers la production et l’investissement, au détriment de la consommation et du pouvoir d’achat des ménages chinois.
Ce modèle commence aujourd’hui à montrer ses limites. Les capacités de production chinoises ont progressé beaucoup plus vite que la demande intérieure. Il en résulte des surcapacités qui exacerbent la concurrence sur le marché domestique, exercent une pression à la baisse sur les prix et pèsent sur la rentabilité des entreprises.
Pour maintenir sa dynamique de croissance, la Chine est ainsi poussée à exporter toujours davantage et à investir encore plus, alors même que les rendements de ses investissements diminuent et que l’endettement continue de progresser.
Derrière les succès industriels chinois se dessinent donc des déséquilibres qui pourraient, à terme, fragiliser ce modèle. Mais pour l’Europe, leurs conséquences sont déjà bien réelles.
Les surcapacités chinoises se déversent sur les marchés internationaux. Exportés à des prix très compétitifs, soutenus par des subventions publiques et favorisés par un taux de change sous-évalué, ces produits créent des distorsions de concurrence et mettent sous pression l’industrie européenne et les emplois qui en dépendent, comme on l’observe aujourd’hui dans le secteur automobile.
Face à cette situation, la réponse européenne ne doit être ni la fermeture des frontières ni le repli protectionniste. L’enjeu est plutôt de rétablir des conditions de concurrence équitables. L’Europe dispose pour cela de plusieurs instruments : mesures antidumping et antisubventions, mesures de sauvegarde, instrument anti-coercition ou encore règles de réciprocité dans l’accès aux marchés publics.
L’Europe ne manque donc pas d’outils, ils sont néanmoins contraints par sa volonté d’agir dans le cadre des règles de l’OMC. Ce qui lui fait également défaut, c’est l’unité nécessaire pour les utiliser plus rapidement et avec davantage de cohérence. La véritable condition du succès est donc politique. Pékin a d’ailleurs souvent su tirer parti des intérêts divergents des États membres pour réduire la capacité de l’Europe à défendre ses intérêts. Face à une Chine qui considère la compétition économique comme un instrument de puissance, l’Europe doit donc agir de manière plus unie, plus coordonnée et plus lucide, afin de protéger ses intérêts industriels sans renoncer à l’ouverture qui fait sa force.
Cette réponse défensive doit toutefois s’accompagner d’une véritable stratégie offensive, plaçant au cœur de ses priorités la souveraineté, la résilience et la compétitivité européennes. L’Europe doit concentrer ses efforts et ses investissements sur les secteurs stratégiques où se joueront demain la création de valeur, la maîtrise technologique et son autonomie. L’objectif est donc de combiner protection ciblée, investissement commun et préférence européenne lorsque la sécurité économique est en jeu. Au fond, l’Europe ne manque ni d’ambitions ni d’instruments : son principal défi est désormais de passer des intentions aux actes, avec suffisamment de rapidité et de détermination pour transformer les ambitions européennes en résultats concrets.
Le choc chinois 2.0 n’est plus seulement un défi de compétitivité. C’est un défi de puissance industrielle, technologique et géopolitique, auquel l’Europe devra répondre collectivement si elle veut préserver sa place dans la compétition mondiale.
Retrouvez toutes les publications des Études Économiques sur notre site internet
Engagement sociétal – RSE
-------------------------
©2026 Crédit Agricole
X
Si vous souhaitez exercer votre droit d’opposition au traitement de vos données personnelles à des fins de mesure d’audience sur notre site via notre prestataire AT internet, cliquez sur le bouton ci-dessous.
Refuser le tracking
Le Crédit Agricole s'allie à des acteurs européens de premier plan pour accélérer le déploiement industriel de l'intelligence artificielle
Bull 2
Bear 0
Other
Publié le 20 oct. 2026 - Mis à jour le 21 oct. 2026
-
Partager
Partager sur
-
A la une
‹
›
Dans le cadre de sa stratégie d'accélération du déploiement industriel de l'intelligence artificielle, Crédit Agricole Artificial Intelligence, l'entreprise IA du Groupe dédiée à la mutualisation d'actifs technologiques IA au service de la transformation des métiers, annonce la signature d'un partenariat avec Mistral, laboratoire IA de pointe. Nouvellement créée, Crédit Agricole Artificial Intelligence est aujourd'hui en ordre de marche pour opérer et sécuriser un déploiement industriel de l'IA au sein du Groupe.
Un partenariat sur mesure avec Mistral au service de la performance, de la résilience et l'autonomie stratégique
Au-delà d'un accès à l'ensemble des modèles, produits et outils permettant de développer et d'orchestrer les usages, ce partenariat a été conçu dès l'origine avec une ambition résolument industrielle. Mistral contribue ainsi à la fabrication de la plateforme IA destinée à servir l'ensemble des clients et collaborateurs du Groupe, impliquant immédiatement des défis de complexité et de volumes. Les projets les plus transformants sont priorisés et adressés par la mise en commun de ressources des deux entreprises.
Crédit Agricole Artificial Intelligence et Mistral uniront ainsi leurs forces au service de projets stratégiques comme le développement d'un agent conversationnel créateur de valeur pour les clients des banques de proximité du Groupe, la transformation agentique des processus clés ou encore la cyber sécurité qui constitue un axe majeur de ce partenariat. Cette collaboration permet de réduire le temps de livraison des projets sur lesquels les équipes travailleront et d'optimiser la mutualisation d'actifs technologiques performants, résilients et durables.
Crédit Agricole Artificial Intelligence souhaite aussi adapter des grands modèles de langage avec ses données et cas d'usage en s'appuyant sur la technologie de Mistral pour optimiser les performances, et donc la consommation de ressources de calcul et son impact environnemental. L'entreprise conçue pour délivrer des services à l'ensemble des entités du Groupe s'appuie sur les infrastructures de CA-GIP notamment pour orchestrer la distribution des calculs IA selon leur sensibilité et criticité, en combinant cloud privé du Groupe, partenaires européens et solutions complémentaires selon les besoins.
Favoriser l'écosystème technologique français et européen pour maîtriser les dépendances
Pour accélérer le déploiement de l'IA agentique auprès de ses collaborateurs dans le cadre du programme « AI for All », Crédit Agricole Artificial Intelligence s'appuie également sur d'autres partenaires technologiques. Elle collabore ainsi avec Prisme.AI avec l'ambition de permettre aux collaborateurs d'utiliser, de créer et de partager des agents IA adaptés à leurs besoins, dans un cadre industriel, sécurisé et gouverné.
Après le succès du déploiement de l'outil Sécuri'Chat chez Crédit Agricole S.A. en 2024, aujourd'hui utilisé régulièrement par près de 9 collaborateurs formés sur 10, Crédit Agricole Artificial Intelligence déploie désormais Sécur'IA. Cette plateforme permet aux équipes métiers de concevoir, utiliser et partager des agents connectés au système d'information et adaptés à leurs besoins spécifiques. Capables d'assister les collaborateurs dans leurs activités quotidiennes ou d'intervenir sur certains processus, ces agents évolueront ainsi dans un cadre sécurisé et gouverné.
Télécharger le communiqué de presse
Engagement sociétal – RSE
-------------------------
©2026 Crédit Agricole
X
Si vous souhaitez exercer votre droit d’opposition au traitement de vos données personnelles à des fins de mesure d’audience sur notre site via notre prestataire AT internet, cliquez sur le bouton ci-dessous.
Refuser le tracking
Le Crédit Agricole s'allie à des acteurs européens de premier plan pour accélérer le déploiement industriel de l'intelligence artificielle
Bull 2
Bear 0
Other
Groupe Crédit Agricole Digital & Innovation
Le Crédit Agricole s'allie à des acteurs européens de premier plan pour accélérer le déploiement industriel de l'intelligence artificielle
publié le 20.10.2026

Dans le cadre de sa stratégie d'accélération du déploiement industriel de l'intelligence artificielle, Crédit Agricole Artificial Intelligence, l'entreprise IA du Groupe dédiée à la mutualisation d'actifs technologiques IA au service de la transformation des métiers, annonce la signature d'un partenariat avec Mistral, laboratoire IA de pointe. Nouvellement créée, Crédit Agricole Artificial Intelligence est aujourd'hui en ordre de marche pour opérer et sécuriser un déploiement industriel de l'IA au sein du Groupe.
**Un partenariat sur mesure avec Mistral au service de la performance, de la résilience et l'autonomie stratégique
**Au-delà d'un accès à l'ensemble des modèles, produits et outils permettant de développer et d'orchestrer les usages, ce partenariat a été conçu dès l'origine avec une ambition résolument industrielle. Mistral contribue ainsi à la fabrication de la plateforme IA destinée à servir l'ensemble des clients et collaborateurs du Groupe, impliquant immédiatement des défis de complexité et de volumes. Les projets les plus transformants sont priorisés et adressés par la mise en commun de ressources des deux entreprises.
Crédit Agricole Artificial Intelligence et Mistral uniront ainsi leurs forces au service de projets stratégiques comme le développement d'un agent conversationnel créateur de valeur pour les clients des banques de proximité du Groupe, la transformation agentique des processus clés ou encore la cyber sécurité qui constitue un axe majeur de ce partenariat. Cette collaboration permet de réduire le temps de livraison des projets sur lesquels les équipes travailleront et d'optimiser la mutualisation d'actifs technologiques performants, résilients et durables.
Crédit Agricole Artificial Intelligence souhaite aussi adapter des grands modèles de langage avec ses données et cas d'usage en s'appuyant sur la technologie de Mistral pour optimiser les performances, et donc la consommation de ressources de calcul et son impact environnemental. L'entreprise conçue pour délivrer des services à l'ensemble des entités du Groupe s'appuie sur les infrastructures de CA-GIP notamment pour orchestrer la distribution des calculs IA selon leur sensibilité et criticité, en combinant cloud privé du Groupe, partenaires européens et solutions complémentaires selon les besoins.
**Favoriser l'écosystème technologique français et européen pour maîtriser les dépendances
**Pour accélérer le déploiement de l'IA agentique auprès de ses collaborateurs dans le cadre du programme « AI for All », Crédit Agricole Artificial Intelligence s'appuie également sur d'autres partenaires technologiques. Elle collabore ainsi avec Prisme.AI avec l'ambition de permettre aux collaborateurs d'utiliser, de créer et de partager des agents IA adaptés à leurs besoins, dans un cadre industriel, sécurisé et gouverné.
Après le succès du déploiement de l'outil Sécuri'Chat chez Crédit Agricole S.A. en 2024, aujourd'hui utilisé régulièrement par près de 9 collaborateurs formés sur 10, Crédit Agricole Artificial Intelligence déploie désormais Sécur'IA. Cette plateforme permet aux équipes métiers de concevoir, utiliser et partager des agents connectés au système d'information et adaptés à leurs besoins spécifiques. Capables d'assister les collaborateurs dans leurs activités quotidiennes ou d'intervenir sur certains processus, ces agents évolueront ainsi dans un cadre sécurisé et gouverné.
Olivier Biton, Directeur de la Transformation Technologique de Crédit Agricole S.A. : « Quelques mois seulement après l'annonce de sa création, Crédit Agricole Artificial Intelligence est en ordre de marche pour opérer et sécuriser le déploiement industriel de l'intelligence artificielle au sein du Groupe. L'ambition n'est plus seulement de donner accès à l'intelligence artificielle, mais de transformer durablement les modes de travail en accompagnant son appropriation par le plus grand nombre dans le cadre du programme du Groupe « AI for All ». Le passage à l'échelle de l'IA repose sur notre capacité à mettre à disposition des métiers des outils utiles, sécurisés et gouvernés. Ce partenariat avec Mistral et cette collaboration avec Prisme.AI, illustrent également notre volonté de nous appuyer sur des acteurs technologiques français et européens capables de répondre aux exigences d'un grand groupe bancaire et d'accompagner notre transformation à grande échelle. C'est un levier essentiel pour faire de l'IA un outil concret de transformation, au service de la création de valeur pour nos collaborateurs, nos clients et in fine notre performance durable. »
Partager
Partager cet article sur Facebook Partager cet article sur X Partager cet article sur Linkedin Partager cet article par email
Amundi réalise le 1er closing de son fonds de dette privée de cinquième génération destiné aux investisseurs institutionnels
Bull 1
Bear 0
Other
Amundi réalise le 1****er closing de son fonds de dette privée de cinquième génération destiné aux investisseurs institutionnels
publié le 20.10.2026
Amundi annonce le lancement d'Amundi Senior Private Debt V, avec un premier closing de près de 200 millions d'euros.
Dans la continuité du millésime précédent, ce fonds s'adresse à des investisseurs institutionnels souhaitant accompagner la croissance d'entreprises de taille intermédiaire, opérant dans des secteurs dynamiques - notamment la santé, la technologie ou les services B2B - et engagées dans les transitions énergétique et digitale, ainsi que sur les enjeux de souveraineté et de compétitivité européennes.
Le fonds propose aux investisseurs un couple rendement-risque équilibré, grâce à une approche de sélection reposant sur une analyse rigoureuse du risque et une forte diversification du portefeuille. Il investit dans des financements senior secured accordés à des entreprises dont l'EBITDA est généralement compris entre 15 et 50 millions d'euros.
Classé Article 8 SFDR[1] , Amundi Senior Private Debt V intègre les Objectifs de Développement Durable des Nations Unies (ODD) et investira ainsi via des Sustainability-Linked Loans adossées à des indicateurs de performance durable couvrant à la fois les piliers environnementaux et sociaux.
« Ce closing démontre la confiance renouvelée des investisseurs dans la capacité d'Amundi à identifier et structurer des financements de qualité au service de la croissance des ETI françaises et européennes. Notre approche vise à proposer des solutions d'investissement sélectives, reposant sur une discipline de risque exigeante et un accompagnement de long terme des entreprises financées. Ce cinquième millésime s'inscrit dans la continuité d'une franchise qui a démontré, au fil des cycles de marché, sa capacité à construire des portefeuilles diversifiés et résilients. Les capitaux levés ont d'ores et déjà commencé à être déployés selon cette même discipline d'investissement. » — Julien Paycha, Responsable dette privée corporate & direct lending chez Amundi
Amundi Senior Private Debt V est le compartiment d'une SICAV-RAIF Luxembourgeoise, commercialisée exclusivement auprès d'investisseurs institutionnels en France. Ce millésime a un objectif de rendement cible brut de EUR 3M + 5 % sur la durée de vie du fonds[2] .
[1] SFDR: « Sustainable Finance Disclosure Regulation » – 2019/2088/UE. Réglementation de l'Union Européenne qui requiert, entre autres, la classification des produits financiers en fonction de leur intensité ESG. Un fonds est dénommé « Article 8 » s'il promeut des caractéristiques environnementales/sociales mais n'a pas d'objectif d'investissement durable.
[2] Les investissements présentent un risque de perte en capital. Il n'y a aucune garantie que cet objectif soit atteint. Le rendement brut sera impacté de différents frais. Cet objectif, défini en fonction des conditions de marché prévalant à la date d'émission du document, peut être ajusté si nécessaire. Tout investissement comporte des risques. Pour plus d'informations sur les objectifs d'investissement et les risques du fonds, veuillez-vous reporter aux documents d'informations clés (KID) et au prospectus.
**A propos d'Amundi
**Premier gestionnaire d'actifs européen parmi les dix plus grands acteurs mondiaux[1]
, Amundi propose à plus de 200 millions d'investisseurs une gamme complète de solutions d'épargne et d'investissement en gestion active et passive, en actifs cotés ou privés. Développée pour divers distributeurs (banques, gérants de fortune, conseillers en gestion de patrimoine…), pour les entreprises et pour les institutionnels, cette offre est enrichie de services et d'outils technologiques couvrant l'ensemble de la chaîne de valeur de l'épargne. Filiale du groupe Crédit Agricole et cotée en Bourse, Amundi gère aujourd'hui près de 2 600 milliards d'euros d'encours[2]
.
Ses six plateformes internationales de gestion[3]
, sa capacité de recherche financière et extra‑financière, ainsi que son engagement de longue date en faveur de l'investissement responsable font d'Amundi un acteur de référence dans le paysage international de la gestion d'actifs.
Grâce à sa forte présence locale, notamment en Europe et en Asie, Amundi offre à ses clients l'expertise et les conseils de 5 400 professionnels répartis dans 34 pays.
_Amundi, un partenaire de confiance qui agit chaque jour dans l'intérêt de ses clients et de la société.
_www.amundi.com
Amundi Actifs Privés et Alternatifs regroupe l'ensemble des expertises en immobilier, dette privée, private equity, multigestion, capital naturel et infrastructures. Forte de plusieurs décennies d'expertise sur les marchés privés et alternatifs, Amundi facilite l'accès des investisseurs institutionnels et des particuliers aux actifs privés et alternatifs directement ou indirectement. Avec 68,4 milliards d'euros sous gestion investis dans plus de 2000 actifs dans 13 pays européens, Amundi Actifs Privés et Alternatifs s'appuie sur 330 professionnels répartis dans six centres de gestion principaux à Paris, Londres, Luxembourg, Barcelone, Zurich et Milan.
[1] Source : IPE « Top 500 Asset Managers » publié en juin 2026 sur la base des encours sous gestion au 31/12/2025
[2] Données Amundi au 30/06/2026
[3] Paris, Londres, Dublin, Milan, Tokyo et San Antonio (via notre partenariat stratégique avec Victory Capital)
Partager
Partager cet article sur Facebook Partager cet article sur X Partager cet article sur Linkedin Partager cet article par email
CREDIT AGRICOLE SA: CACEIS and Edmond de Rothschild expand their Asset Servicing partnership in Luxembourg
Bull 2
Bear 0
Order/contract
Microsoft Word - Déclaration des droits de vote septembre 2026.docx
Bull 0
Bear 0
Routine
Raison sociale de l’émetteur : Crédit Agricole S.A. – SA au capital de 9 173 707 035 euros Immatriculée sous le n° 784 608 416 R.C.S. NANTERRE Siège social : MONTROUGE (92120) 12, place des Etats-Unis Informations relatives au nombre total de droits de vote et d’actions prévues par l’article L.233- 8 II du code de commerce et l’article 223-16 du règlement général de l’Autorité des Marchés Financiers Date Nombre d’actions Nombre total de droits de vote 30 septembre 2026 3 057 902 345 Nombre de droits de vote théoriques : 3 057 902 345 Nombre de droits de vote exerçables * : 3 025 287 129
- Nombre de droits de vote exerçables : Nombre de droits de vote théoriques – Actions privées de droits de vote (auto-détention ...)
CREDIT AGRICOLE SA : Achèvement du programme de rachat d’actions Crédit Agricole S.A.
Bull 2
Bear 0
Capital return
CREDIT AGRICOLE SA: End of Crédit Agricole S.A.’s share repurchase program
Bull 0
Bear 0
Routine
Télécharger .pdf (220.2 ko)
Bull 0
Bear 0
Routine
Communiqué de presse
Montrouge, le 24 septembre 2026
Programme de rachat d’actions
Déclaration des transactions sur actions propres réalisées du 21 septembre 2026 au 23 septembre 2026
(Article 5 du règlement (UE) n° 596/2014 sur les abus de marché et Article 3(3) du règlement délégué
(UE) 2016/1052 complétant le règlement (UE) n° 596/2014 par des normes techniques de
réglementation concernant les conditions applicables aux programmes de rachat et aux mesures de
stabilisation).
Nom de l'émetteur Code Identifiant de l'émetteur Jour de la transaction Code identifiant de l'instrument financier Volume total journalier (en nombre d'actions) Prix pondéré moyen journalier d'acquisition des actions Marché Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-21 FR0000045072 25000 18,301846 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-21 FR0000045072 300000 18,299251 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-21 FR0000045072 25000 18,301598 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-21 FR0000045072 600000 18,300215 XPAR Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-22 FR0000045072 25000 18,278684 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-22 FR0000045072 300000 18,281630 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-22 FR0000045072 25000 18,278825 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-22 FR0000045072 600000 18,281001 XPAR Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-23 FR0000045072 30000 18,193995 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-23 FR0000045072 326905 18,193590 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-23 FR0000045072 20000 18,193835 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-23 FR0000045072 600000 18,192925 XPAR TOTAL 2876905 18,257483
Les informations détaillées peuvent être consultées sur le site internet de Crédit Agricole S.A. à
l’adresse suivante :
https://www.credit-agricole.com/finance/information-reglementee
Télécharger .pdf (213.8 ko)
Bull 0
Bear 0
Routine
Communiqué de presse
Montrouge, le 21 septembre 2026
Programme de rachat d’actions
Déclaration des transactions sur actions propres réalisées du 14 septembre 2026 au 18 septembre 2026
(Article 5 du règlement (UE) n° 596/2014 sur les abus de marché et Article 3(3) du règlement délégué
(UE) 2016/1052 complétant le règlement (UE) n° 596/2014 par des normes techniques de
réglementation concernant les conditions applicables aux programmes de rachat et aux mesures de
de stabilisation).
Nom de l'émetteur Code Identifiant de l'émetteur Jour de la transaction Code identifiant de l'instrument financier Volume total journalier (en nombre d'actions) Prix pondéré moyen journalier d'acquisition des actions Marché Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-14 FR0000045072 24471 18,506333 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-14 FR0000045072 335454 18,495644 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-14 FR0000045072 25000 18,502440 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-14 FR0000045072 595075 18,507253 XPAR Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-15 FR0000045072 24836 18,333525 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-15 FR0000045072 353974 18,333913 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-15 FR0000045072 24998 18,335454 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-15 FR0000045072 596192 18,335745 XPAR Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-16 FR0000045072 25000 18,472962 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-16 FR0000045072 321341 18,465438 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-16 FR0000045072 24802 18,472448 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-16 FR0000045072 600198 18,472433 XPAR Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-17 FR0000045072 25000 18,480028 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-17 FR0000045072 300000 18,480793 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-17 FR0000045072 24826 18,479946 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-17 FR0000045072 600174 18,480377 XPAR Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-18 FR0000045072 25000 18,374810 AQEU Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-18 FR0000045072 350000 18,369415 CCXE Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-18 FR0000045072 25000 18,372056 TQEX Crédit Agricole SA 969500TJ5KRTCJQWXH05 2026-09-18 FR0000045072 600000 18,375050 XPAR TOTAL 4901341 18,431356
2/2
Les informations détaillées peuvent être consultées sur le site internet de Crédit Agricole S.A. à
l’adresse suivante :
https://www.credit-agricole.com/finance/finance/information-reglementee
Pilier 3_ 30 juin 2026 - Crédit Agricole S.A. et Groupe Crédit Agricole
Bull 0
Bear 0
Routine
Prompts
Click prompts to add them under the company line, click again to take one out, then copy the result into your AI chat. Shared by Asian Century Stocks and Uncovered Thai Stocks. Thank you.
Crédit Agricole S.A. (ticker ACA), listed in France.
Copied
ETFs Holding Crédit Agricole S.A.
Exchange-traded funds whose newest published daily portfolio holds one of the company's listings, largest weight first.
| ETF | Weight in ETF | Shares | Market value | As of |
|---|---|---|---|---|
| JHID | 2.11% | 11,396 | $ 229.246K | Jun 30, 2026 |
| VDI | 0.95% | 6,966 | $ 154.833K | Jul 31, 2026 |
| RFDI | 0.77% | 57,248 | $ 1.272M | Jul 31, 2026 |
| VEM | 0.75% | 2,295 | $ 51.011K | Jul 31, 2026 |
| FENI | 0.45% | 2,279,048 | $ 45.818M | Jun 30, 2026 |
| DWMF | 0.44% | 7,408 | $ 149.022K | Jun 30, 2026 |
| NTSI | 0.08% | 20,612 | $ 414.639K | Jun 30, 2026 |
| AVSD | 0.08% | 16,730 | $ 290.045K | Nov 16, 2026 |
| AVDE | 0.07% | 832,838 | $ 14.439M | Nov 16, 2026 |
| DFAI | 0.06% | 615,961 | $ 10.791M | Nov 12, 2026 |
| DFIV | 0.06% | 707,714 | $ 12.398M | Nov 12, 2026 |
| DFSI | 0.05% | 31,801 | $ 557.097K | Nov 12, 2026 |
| DFIC | 0.04% | 337,693 | $ 5.916M | Nov 12, 2026 |
| DFAX | 0.03% | 188,309 | $ 3.299M | Nov 12, 2026 |
| DXIV | 0.01% | 1,932 | $ 33.845K | Nov 12, 2026 |