Madrid, 29 de octubre de 2026. Josep María Recasens, consejero delegado de Indra Group, declaró: “El tercer trimestre confirma la fortaleza de nuestro crecimiento y evidencia el potencial de Espacio como uno de los grandes motores de Indra Group.…
Madrid, 29 de octubre de 2026.
Josep María Recasens, consejero delegado de Indra Group, declaró: “El tercer trimestre confirma la fortaleza de nuestro
crecimiento y evidencia el potencial de Espacio como uno de los grandes motores de Indra Group. La contratación
vinculada a IRIS² constituye un hito para la compañía y refuerza nuestra posición para liderar grandes programas
tecnológicos e industriales europeos.
Estamos avanzando para cumplir nuestros compromisos y consolidando nuestras capacidades de ejecución para
garantizar las entregas, a través de la mejora de nuestro modelo operativo para ganar agilidad, eficiencia y capacidad de
respuesta. En definitiva, estamos construyendo una Indra Group más integrada, más industrial y orientada al producto,
preparada para convertir el crecimiento de nuestra cartera en resultados sostenibles y creación de valor a largo plazo.
Estos avances constituyen una base sólida para el nuevo Plan Estratégico que presentaremos en noviembre y que
marcará la próxima etapa de crecimiento y transformación de nuestra corporación.”
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
1
Principales Magnitudes
Principales Magnitudes
9M26
(M€)
9M25
(M€)
Variación (%)
Rep./Mon.
3T26
(M€)
3T25
(M€)
Cartera de pedidos
Contratación neta
Ingresos
EBITDA
Margen EBITDA %
Margen Operativo
Margen Operativo %
EBIT
Margen EBIT %
Resultado Neto
BPA básico (€)
Flujo de Caja Libre
Deuda neta
22.165
8.085
4.645
657
14,2%
490
10,6%
454
9,8%
355
2,02
1.692
(1.192)
9.512
4.449
3.611
405
11,2%
369
10,2%
319
8,8%
291
1,66
57
114
133,0 / 132,7
81,7 / 81,4
28,6 / 27,8
62,2
3,0 pp
32,7
0,4 pp
42,4
1,0 pp
22,0
22,1
2.843,9
(1.306) M€
22.165
3.076
1.466
201
13,7%
150
10,2%
137
9,4%
136
N/A
205
(1.192)
9.512
1.287
1.162
140
12,1%
127
10,9%
109
9,4%
77
N/A
(8)
114
Variación (%)
Rep./Mon.
133,0 / 132,7
139,0 / 136,6
26,2 / 24,3
43,5
1,6 pp
18,5
(0,7) pp
26,0
0,0 pp
77,8
N/A
(2.723,5)
(1.306) M€
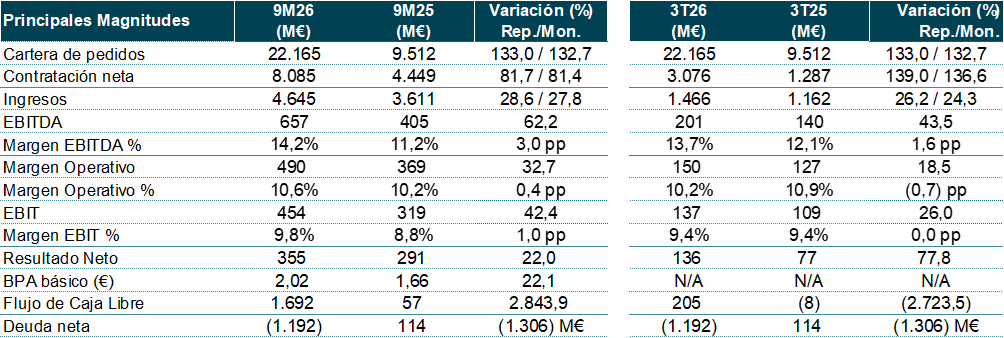
Las adquisiciones han aportado 529 M€ en las ventas del 9M26 vs 11 M€ en el 9M25. En Defensa ha
contribuido inorgánicamente la adquisición de TESS Defence, en Espacio Hispasat e Hisdesat, y en AT
Micronav y Global ATS. En cuanto a desinversiones, la división de BPO de Minsait contribuyó con 62 M€ a
las ventas del 9M26 frente a 143 M€ en el 9M25.
La cartera en el 9M26 alcanzó los 22.165 M€, aumentando un +133% vs el 9M25, impulsada principalmente
por Defensa (+6.909 M€) y por Espacio (+4.645 M€) principalmente por la consolidación de Hispasat e
Hisdesat de 2.722 M€ y los contratos de 1.926 M€ por el programa IRIS², y por Movilidad por el contrato de
Transport for London (605 M€); tanto AT como Minsait también aportaron crecimiento en el período. La ratio
de cartera sobre ventas de los últimos doce meses se situó en 3,42x vs 1,88x en el mismo periodo del año
anterior.
La contratación neta en el 9M26 aumentó un +82%, con un fuerte crecimiento en todos los negocios,
destacando Espacio (+3.191%) principalmente impulsada por el programa IRIS², cuya adjudicación a
Hispasat como contratista principal del segmento terreno del programa y de la constelación Low LEO generó
una contratación de 1.926 M€ en el trimestre; y Movilidad (+222%), principalmente impulsada por el contrato
de Transport for London, el contrato de sistemas ferroviarios en Arabia Saudí y el contrato de Transport for
Washington. Por su parte, la contratación en Defensa aumentó un +80%, principalmente impulsada por la
fuerte contribución del proyecto Eurofighter (489 M€), los Programas Especiales de Modernización (206 M€),
el negocio de Simulación (105 M€ correspondientes al PEM de sistema avanzado integrado de entrenamiento
de vuelo como subcontratista de Airbus) y el área de Defensa Aérea (contrato de 129 M€ en radares en la
República Democrática del Congo).
Por su parte la contratación en AT ascendió un +27% destacando el contrato de radares en la República
Democrática del Congo y en Emiratos Árabes Unidos, y radios en Egipto, así como el contrato de radares de
vigilancia con la FAA en Estados Unidos. Por último, la contratación en Minsait cayó un -1% principalmente
lastrada por los descensos registrados en Telecom & Media y Energía & Industria.
La contratación neta en el 3T26 creció un 139% principalmente impulsada por Espacio, gracias a los
contratos ya mencionados bajo el marco del programa IRIS².
Con todo ello, la ratio book-to-bill de contratación sobre ventas se situó en el 1,74x vs 1,23x en el 9M25.
Los ingresos en el 9M26 aumentaron un +29% interanualmente, con todas las divisiones presentando
crecimientos en el período acumulado: Espacio +372%, Defensa +100%, AT +23%, Movilidad +2% y Minsait
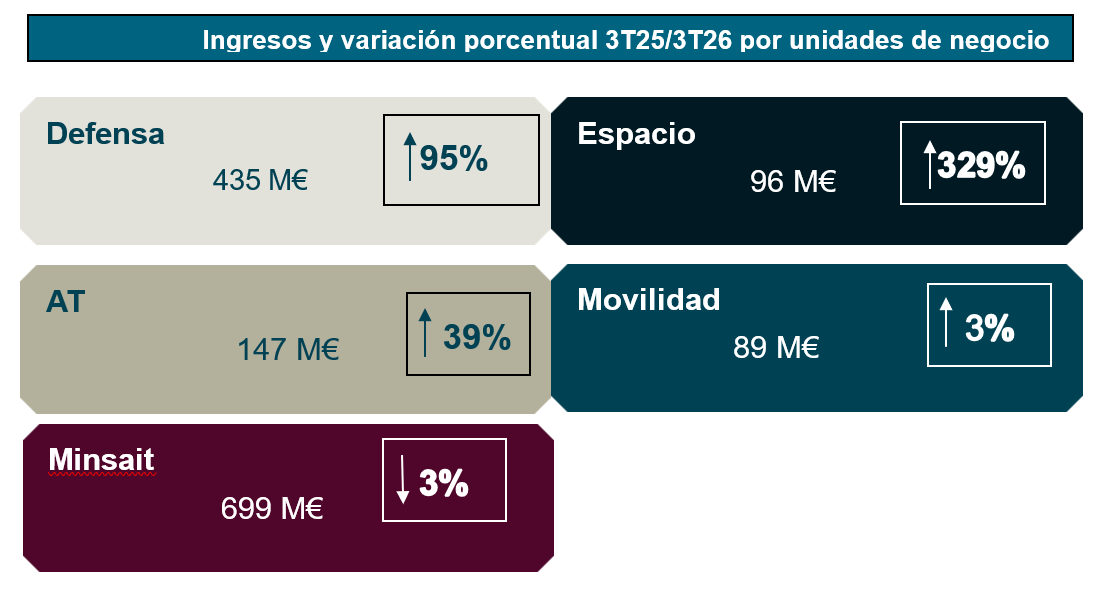
+1%. Por su parte, los ingresos en el 3T26 crecieron un +26%, destacando los aumentos del +329% en
Espacio, +95% en Defensa, +39% en AT y +3% en Movilidad, mientras que Minsait registró una caída del 3%.
El tipo de cambio aportó 28 M€ a los ingresos en el 9M26 (+0,8pp), principalmente por la revalorización de
las divisas de Colombia, Brasil y México frente al euro.
Los ingresos orgánicos en el 9M26 (excluyendo la contribución inorgánica de las adquisiciones y
desinversiones y el efecto del tipo de cambio) aumentaron un +16%, con crecimientos notables en Defensa
(+61%) y AT (+22%), así como en Minsait +3% y Movilidad +2%. Por su parte, los ingresos orgánicos de
Espacio descendieron un -17% en el 9M26.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
2
El margen EBITDA en el 9M26 se situó en el 14,2% vs 11,2% en el 9M25, con un crecimiento del EBITDA
en términos absolutos del +62%. Esta mejora de márgenes se explica principalmente por el mayor aumento
de ingresos de las divisiones de mayor margen, Defensa y AT, así como por la contribución inorgánica de
Hispasat e Hisdesat. Excluyendo el impacto de TESS, el margen EBITDA en el 9M26 se habría situado en el
15,0%. En el 3T26, el margen EBITDA se situó en el 13,7% (14,5% excluyendo dicho impacto) vs 12,1% en
el 3T25, con un crecimiento del EBITDA en términos absolutos del +44%.
El margen Operativo en el 9M26 fue del 10,6% vs 10,2% en el 9M25, con un crecimiento en términos
absolutos del +33%. Otros ingresos y gastos operativos (diferencia entre Margen Operativo y EBIT) en el
9M26 ascendieron a -37 M€ vs -51 M€ en el 9M25, con el siguiente desglose: costes de reestructuración de
la plantilla de -22 M€ vs -29 M€ en el 9M25; impacto del PPA (Purchase Price Allocation) en la amortización
de los intangibles de -13 M€ vs -12 M€ en el 9M25, provisión por la compensación retributiva en acciones del
incentivo de medio plazo de -9 M€, misma cifra que en el 9M25; y por último el efecto de la venta del negocio
de BPO que generó un beneficio de +7 M€.
El margen EBIT en el 9M26 se situó en el 9,8% (10,4% excluyendo el impacto de TESS) vs 8,8% en 9M25,
presentando el EBIT un crecimiento en términos absolutos del +42%. En el 3T26, el margen se situó en el
9,4% (9,9% excluyendo dicho impacto) vs 9,4% en el 3T25, aumentando el EBIT un +26% en términos
absolutos.
El Resultado Neto en el 9M26 se situó en 355 M€ vs 291 M€ en el 9M25, lo que supuso un crecimiento del
+22%, como consecuencia principalmente de la mejora operativa. Excluyendo el impacto puntual derivado
del aumento en la valoración de la participación en TESS registrado el año anterior, el resultado neto habría
aumentado un 64%.
El Flujo de Caja Libre en el 9M26 se situó en 1.692 M€ vs 57 M€ en el 9M25, principalmente impulsado por
los anticipos recibidos para los Programas Especiales de Modernización. Excluyendo el impacto neto del
capital circulante de estos programas y considerando un factoring histórico constante de 187 M€ (el registrado
en el cierre de todos los trimestres de los últimos años), el FCF de la compañía habría sido de 70 M€ en el
9M26.
Con respecto a la Deuda Neta, el grupo ha terminado en septiembre de 2026 con una posición positiva de
Caja Neta de 1.192 M€ (Deuda Neta de 431 M€ excluyendo los anticipos de los PEM y considerando un
factoring equivalente a los periodos anteriores) vs una Deuda Neta de 583 M€ en diciembre de 2025 y de 114
M€ en septiembre de 2025. La ratio de Deuda Neta/EBITDA LTM (excluyendo el impacto NIIF 16) se situó en
-1,4x en septiembre de 2026 (0,5x excluyendo los anticipos de los PEM y considerando un factoring
equivalente a los periodos anteriores) vs 1,0x en diciembre de 2025 y vs 0,2x en septiembre de 2025.
Ventas
Defensa
28%
30%
Aerospace
& Defence
48%
Minsait
Defensa 42%
46%
Space
10%
Aerospace
& Defence
Minsait
2% Movilidad
70%
6%
Tráfico Aéreo
EBIT
EBITDA
30% Minsait
Defensa 50%
Aerospace
& Defence
6%
17%
Movilidad
Tráfico Aéreo
Space
1%
69%
11%
Movilidad
13%
6%
Tráfico Aéreo
Space
Objetivos 2026
• Ingresos en moneda local¹: mayores de 7.000 M€.
• EBIT reportado²: superior a 700 M€.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
3
• Flujo de Caja Libre reportado³: superior a 375 M€.
¹ Incluye la consolidación de BPO hasta su venta
² No incluye el resultado puntual de la venta del activo de BPO
³ Excluye los anticipos de los programas de Defensa (PEM) de Indra y de las UTEs donde participa, y considera
factoring constante (187 M€)
Análisis por Unidades de Negocio
Defensa
Defensa
Cartera
Contratación
Ingresos
EBITDA
Margen EBITDA %
Margen Operativo
Margen Operativo %
EBIT
Margen EBIT %
Book-to-Bill
Cart./Ventas 12m
9M26
(M€)
9M25
(M€)
Variación (%)
Rep./Mon. Local
3T26
(M€)
3T25
(M€)
Variación (%)
Rep./Mon. Local
11.481
1.713
1.408
274
19,5%
233
16,5%
227
16,1%
1,22
5,70
4.572
953
703
149
21,3%
136
19,3%
131
18,7%
1,36
4,41
151,1 / 151,1
79,8 / 79,8
100,3 / 100,2
83,6
(1,8) pp
71,3
(2,8) pp
73,3
(2,6) pp
-10,2
29,4
11.481
169
435
71
16,4%
63
14,5%
62
14,2%
0,39
4.572
252
223
48
21,6%
43
19,3%
41
18,2%
1,13
151,1 / 151,1
(32,7) / (33,0)
95,2 / 95,1
47,9
(5,2) pp
47,4
(4,8) pp
52,3
(4,0) pp
-65,5
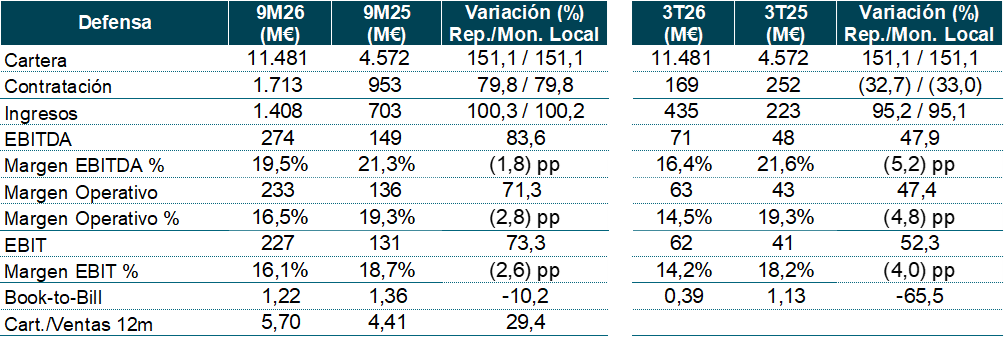
• La contratación en el 9M26 aumentó un +80% principalmente impulsada por la fuerte contribución del
proyecto Eurofighter (+489 M€), los Programas Especiales de Modernización (+206 M€), el negocio de
Simulación (105 M€ correspondientes al PEM de sistema avanzado integrado de entrenamiento de vuelo
como subcontratista de Airbus), el área de Defensa Aérea (contrato de 129 M€ en radares en la República
Democrática del Congo) y los Sistemas Navales (sistemas de combate y autoprotección en submarinos).
La ratio de cartera sobre ventas de los últimos doce meses se situó en 5,70x vs 4,41x en el mismo periodo
del año anterior.
La contratación en el 3T26 presentó una caída del -33%, lastrada fundamentalmente por el proyecto FCAS,
el negocio de Sistemas Terrestres y el área de Sistemas Navales.
• Las ventas en el 9M26 crecieron un +100%, registrando fuertes aumentos de triple dígito en España y
América, así como incrementos de doble dígito en AMEA y Europa. Este crecimiento estuvo impulsado
principalmente por la contribución de los Programas Especiales de Modernización (374 M€ en el 9M26),
el área de Vehículos Terrestres (276 M€ correspondientes al programa del vehículo blindado 8x8 de
TESS), el área de Defensa Aérea (negocio de radares en Alemania y Ucrania), el proyecto Eurofighter,
Sistemas Terrestres, y Sistemas Navales (radares para plataformas navales en India y el proyecto de
modernización de los submarinos S-80 para la Armada española). La contribución a las ventas del proyecto
Eurofighter aumentó un +14% (203 M€ en el 9M26 vs 178 M€ en el 9M25), mientras que el proyecto FCAS
internacional descendió un -26% (127 M€ en el 9M26 vs 173 M€ en el 9M25).
En el 3T26, las ventas aumentaron un +95% impulsadas de igual forma por la contribución de los PEM
(157 M€), el segmento de Vehículos Terrestres (contribución de TESS de 80 M€ correspondientes al
programa del vehículo blindado 8x8), los proyectos de radares en Alemania y Ucrania, así como por el
segmento de Weapons & Ammunition. La contribución trimestral del proyecto FCAS descendió un -62%
(16 M€ en el 3T26 vs 41 M€ en el 3T25).
• Las ventas orgánicas en el 9M26 (excluyendo el efecto de las adquisiciones y el tipo de cambio) crecieron
un +61% y un +64% en el 3T26.
• Por geografías, la actividad en el 9M26 se concentró en España (c. 70% de las ventas) y Europa (c. 20%
de las ventas).
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
4
• El margen EBITDA en el 9M26 fue del 19,5% (24,2% excluyendo el impacto de TESS) vs 21,3% en el
9M25, mientras que en el trimestre el margen EBITDA se situó en el 16,4% (20,0% excluyendo dicho
impacto) vs 21,6% en el 3T25.
• El margen EBIT en el 9M26 alcanzó el 16,1% (20,1% excluyendo el impacto de TESS) vs 18,7% en el
9M25. En el 3T26 el margen EBIT fue del 14,2% (17,3% excluyendo dicho impacto) frente al 18,2% en el
3T25.
Espacio
Espacio
Cartera
Contratación
Ingresos
EBITDA
Margen EBITDA %
Margen Operativo
Margen Operativo %
EBIT
Margen EBIT %
Book-to-Bill
Cart./Ventas 12m
9M26
(M€)
9M25
(M€)
Variación (%)
Rep./Mon. Local
3T26
(M€)
3T25
(M€)
Variación (%)
Rep./Mon. Local
4.819
2.152
286
114
40,0%
29
10,3%
28
9,9%
7,53
14,88
174
65
61
1
0,9%
(1)
(1,5%)
(1)
(1,7%)
1,08
2,04
2672,8 / 2672,2
3190,5 / 3190,9
372,5 / 369,2
21312,0
39,1 pp
(3.457,9)
11,8 pp
(2863,1)
11,6 pp
596,4
629,8
4.819
2.041
96
37
39,1%
8
8,8%
8
8,5%
21,29
174
10
22
3
15,6%
3
13,5%
3
13,2%
0,43
2672,8 / 2672,2
21136,2 / 21116,4
328,5 / 323,1
971,4
23,5 pp
179,6
(4,7) pp
177,6
(4,7) pp
4.855,7
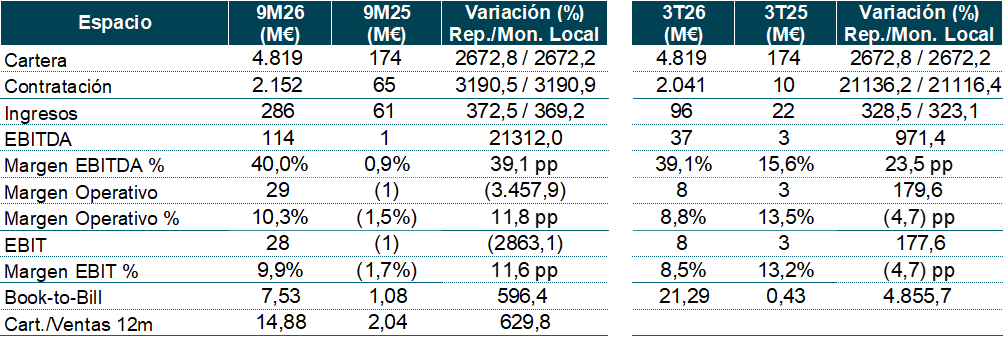
• La cartera de Espacio en el 9M26 se sitúa en 4.819 M€ frente a 174 M€ en 9M25 por la consolidación de
las carteras de Hispasat e Hisdesat en el primer trimestre del año, así como por la fuerte contratación del
programa IRIS² registrada en el tercer trimestre.
• La contratación en el 9M26 creció a ritmo de cuádruple dígito (+3.191%), principalmente impulsada por el
programa IRIS², cuya adjudicación a Hispasat como contratista principal del segmento terreno del
programa (1.626 M€) y de la constelación Low LEO (300 M€) generó una contratación de 1.926 M€ en el
3T26, así como por América (negocio de servicios gestionados en Perú de Hispasat).
La contratación en el 3T26 presentó igualmente un muy sólido crecimiento del +21.136% gracias a la
contribución del programa IRIS².
• Las ventas en el 9M26 aumentaron un +372%, debido a la contribución inorgánica de Hispasat e Hisdesat,
destacando el negocio de España y América (negocios de servicios gestionados en México, Brasil y Perú).
Por su parte, los ingresos en Europa también crecieron a tasas de doble dígito gracias a la contribución
inorgánica de Hispasat e Hisdesat en Alemania (Axess) y al programa Galileo.
Las ventas en el 3T26 crecieron un +329% igualmente impulsadas por los incrementos de doble dígito
mostrados por la actividad de los negocios en España, América y Europa.
• Las ventas orgánicas (excluyendo el efecto de las adquisiciones y el tipo de cambio) descendieron un 17% en el 9M26 y un -20% en el 3T26.
• Por geografías, la actividad en el 9M26 se concentró en España (c. 65% de las ventas), América (c. 20%
de las ventas) y Europa (c. 15% de las ventas).
• El margen EBITDA en el 9M26 fue del 40,0% vs 0,9% en el 9M25, principalmente por la contribución
inorgánica de Hispasat e Hisdesat. En el trimestre, el margen EBITDA se situó en el 39,1% frente al 15,6%
del 3T25.
• El margen EBIT en el 9M26 fue del 9,9% vs -1,7% en el 9M25. En el 3T26 el margen EBIT se situó en el
8,5% vs 13,2% en el 3T25.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
5
Tráfico Aéreo
Tráfico Aéreo
9M26
(M€)
9M25
(M€)
Variación (%)
Rep./Mon. Local
3T26
(M€)
3T25
(M€)
Variación (%)
Rep./Mon. Local
Cartera
Contratación
Ingresos
EBITDA
Margen EBITDA %
Margen Operativo
Margen Operativo %
EBIT
Margen EBIT %
Book-to-Bill
Cart./Ventas 12m
1.434
826
446
70
15,7%
58
13,0%
57
12,7%
1,85
2,37
1.137
651
364
56
15,3%
46
12,6%
45
12,4%
1,79
2,19
26,1 / 26,9
26,8 / 28,1
22,8 / 22,8
25,7
0,4 pp
27,0
0,4 pp
25,8
0,3 pp
3,3
8,1
1.434
198
147
24
16,6%
19
13,2%
19
12,8%
1,35
1.137
251
106
18
17,4%
15
13,9%
14
13,7%
2,38
26,1 / 26,9
(21,1) / (23,4)
39,0 / 37,1
33,1
(0,8) pp
32,0
(0,7) pp
30,3
(0,9) pp
(43,2)
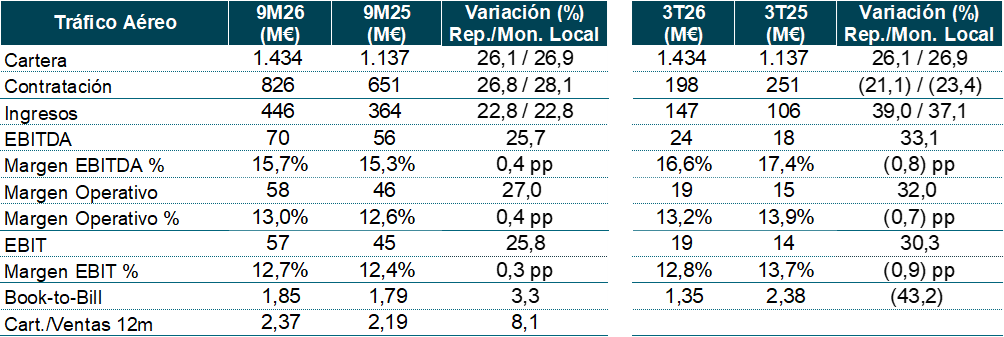
• La contratación en el 9M26 creció un +27%, impulsada por AMEA (radares en la República Democrática
del Congo y en Emiratos Árabes Unidos, y radios en Egipto) y América (radares de vigilancia con la FAA
en Estados Unidos), ambas regiones presentando crecimientos de doble dígito. Por su parte, España
registró una subida de dígito medio, mientras que Europa descendió a ritmo de doble dígito, impactado por
el difícil comparable con respecto al 9M25, período en el que se registró el contrato de radares en Reino
Unido.
• Las ventas en el 9M26 aumentaron un +23%, con fuertes crecimientos de doble dígito en América (radares
y radios en Estados Unidos, y sistema iTEC en Canadá), así como en AMEA (radares en Azerbaiyán y
Emiratos Árabes Unidos, y gestión del tráfico aéreo en Kuwait).
En el trimestre las ventas crecieron un +39%, impulsadas por fuertes crecimientos de triple dígito en
América (contratos de radares y radios en Estados Unidos), y de doble dígito en AMEA (radares en
Azerbaiyán, Arabia Saudí y Filipinas) y Europa (radares y sistemas iTEC en Alemania y Lituania).
• Las ventas orgánicas en el 9M26 (excluyendo el efecto de las adquisiciones y el tipo de cambio) crecieron
un +22% y un +39% en el 3T26.
• Por geografías, la actividad en el 9M26 se distribuyó de la siguiente forma: Europa (35% de las ventas),
AMEA (c. 25% de las ventas), América (c. 25% de las ventas) y España (c. 15% de las ventas).
• El margen EBITDA en el 9M26 fue del 15,7% vs 15,3% en el 9M25. En el 3T26 el margen EBITDA fue del
16,6% vs 17,4% en 3T25.
• El margen EBIT en el 9M26 se situó en el 12,7% vs 12,4% en el 9M25. Por su parte, en el 3T26 el margen
EBIT fue del 12,8% vs 13,7% en 3T25.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
6
Movilidad
Movilidad
Cartera
Contratación
Ingresos
EBITDA
Margen EBITDA %
Margen Operativo
Margen Operativo %
EBIT
Margen EBIT %
Book-to-Bill
Cart./Ventas 12m
9M26
(M€)
9M25
(M€)
Variación (%)
Rep./Mon. Local
3T26
(M€)
3T25
(M€)
Variación (%)
Rep./Mon. Local
1.699
942
264
12
4,5%
7
2,6%
6
2,2%
3,57
4,20
976
292
258
15
6,0%
11
4,2%
9
3,7%
1,13
2,68
74,1 / 74,8
222,3 / 223,8
2,3 / 2,0
(22,3)
(1,5) pp
(35,0)
(1,6) pp
(39,1)
(1,5) pp
215,1
56,7
1.699
41
89
6
6,3%
3
2,8%
3
2,9%
0,47
976
76
86
5
5,9%
3
3,9%
3
3,4%
0,89
74,1 / 74,8
(45,7) / (52,8)
3,2 / 1,3
9,7
0,4 pp
(26,0)
(1,1) pp
(12,4)
(0,5) pp
(47,4)
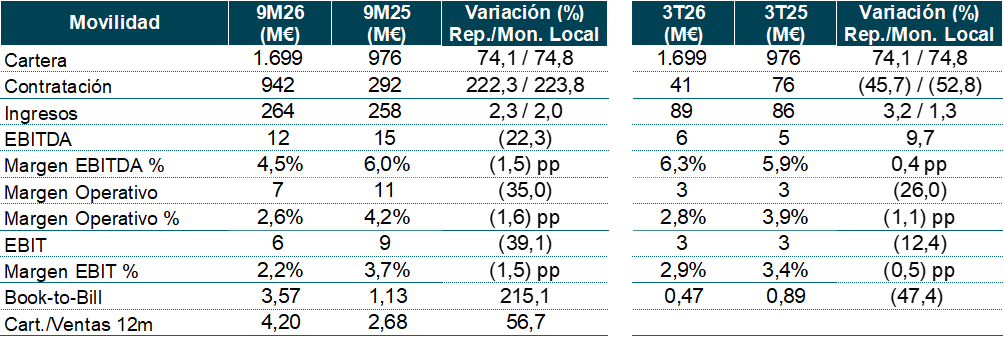
• La contratación en el 9M26 aumentó un +222% impulsada por el contrato de gestión de la red de
transportes de Londres (Transport for London, 605 M€), el contrato de mantenimiento de sistemas
ferroviarios en Arabia Saudí (126 M€) y el contrato de ticketing de Washington (Transport for Washington,
33 M€).
La contratación trimestral cayó un -46%, debido principalmente a los descensos de doble dígito registrados
en América (difícil comparable por el contrato de mantenimiento ferroviario en Chile en el 3T25) y Europa
(proyecto ferroviario en Rumanía en el 3T25). La ratio de cartera sobre ventas de los últimos doce meses
se situó en 4,20x vs 2,68x (+57%) en el mismo periodo del año anterior, mientras que la ratio book-to-bill
ascendió hasta 3,57x vs 1,13x en el 9M25.
• Las ventas en el 9M26 aumentaron +2%, con crecimientos de doble dígito en América (sistemas de peaje
en Estados Unidos y control del tráfico en Chile) y España (Ticketing y Sistemas Inteligentes de
Transporte), que fueron parcialmente contrarrestados por los descensos registrados en Europa (Ticketing
en Irlanda) y AMEA (red de transporte ferroviario en Arabia Saudí).
En el 3T26 las ventas aumentaron +3%, destacando el crecimiento de doble dígito reportado en España.
• Las ventas orgánicas en el 9M26 (excluyendo el efecto de las adquisiciones y el tipo de cambio) crecieron
un +2% y un +1% en el 3T26.
• Por geografías, la actividad en el 9M26 se concentró en España (c. 45% de las ventas), América (c. 25%
de las ventas) y AMEA (20% de las ventas).
• El margen EBITDA en el 9M26 fue del 4,5% vs 6,0% en el 9M25. En el 3T26, el margen fue del 6,3% vs
5,9% en el 3T25.
• El margen EBIT en el 9M26 se situó en el 2,2% vs 3,7% en el 9M25. En el 3T26, el margen fue del 2,9%
vs 3,4% en el 3T25.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
7
Minsait
Minsait
Cartera
Contratación
Ingresos
EBITDA
Margen EBITDA %
Margen Operativo
Margen Operativo %
EBIT
Margen EBIT %
Book-to-Bill
Cart./Ventas 12m
9M26
(M€)
9M25
(M€)
Variación (%)
Rep./Mon. Local
3T26
(M€)
3T25
(M€)
Variación (%)
Rep./Mon. Local
2.733
2.452
2.240
187
8,3%
163
7,3%
135
6,0%
1,09
0,87
2.654
2.488
2.226
184
8,3%
178
8,0%
134
6,0%
1,12
0,87
3,0 / 1,3
(1,4) / (2,5)
0,6 / (0,5)
1,2
0,0 pp
(8,5)
(0,7) pp
1,2
0,0 pp
(2,0)
(0,1)
2.733
625
699
62
8,9%
56
8,0%
46
6,6%
0,89
2.654
698
725
65
9,0%
62
8,6%
48
6,7%
0,96
3,0 / 1,3
(10,4) / (13,0)
(3,5) / (5,8)
(4,0)
(0,1) pp
(10,0)
(0,6) pp
(4,4)
(0,1) pp
(7,2)
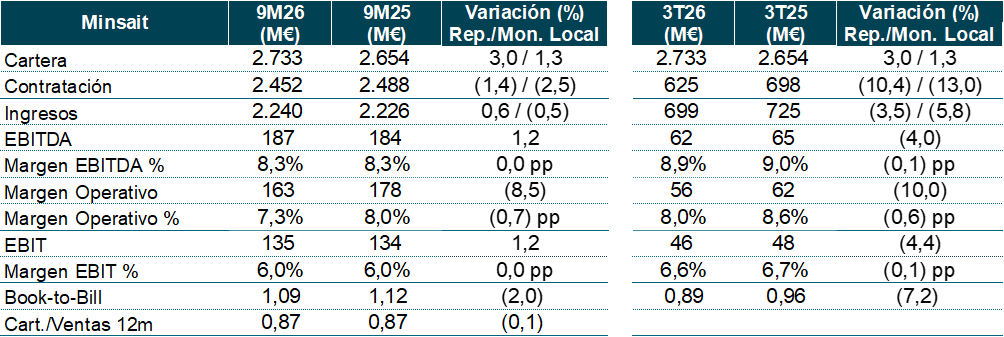
• La contratación en el 9M26 disminuyó un -1%, principalmente lastrada por los descensos registrados en
Telecom & Media (-16%) y Energía & Industria (-12%), que no pudieron ser compensados por los
crecimientos reportados en AAPP & Sanidad (+11%) y Servicios Financieros (+2%). La ratio de cartera
sobre ventas de los últimos doce meses se situó en 0,87x, mismo nivel que en el 9M25.
• Las ventas en el 9M26 crecieron un +1%, destacando el sólido comportamiento registrado en AAPP &
Sanidad (+12%), que compensó los descensos registrados en el resto de verticales, con caídas del -9%
en Telecom & Media, del -4% en Servicios Financieros y del -2% en Energía & Industria.
En el 3T26 las ventas cayeron un -3%, afectadas en gran medida por la desconsolidación del negocio de
BPO (48 M€), con los siguientes comportamientos por divisiones: Telecom & Media (-8%), Servicios
Financieros (-5%), Energía & Industria (-2%) y AAPP & Sanidad (-2%).
• Las ventas orgánicas en el 9M26 (excluyendo el efecto de las adquisiciones, las desinversiones y el tipo
de cambio) crecieron un +3% y un +1% en el 3T26.
• Por geografías, la actividad en el 9M26 se concentró en España (c. 60% de las ventas) y América (c. 30%
de las ventas).
• El margen Operativo en el 9M26 fue del 7,3% vs 8,0% en el 9M25. En el 3T26, el margen fue del 8,0% vs
8,6% en el 3T25.
• El margen EBIT en el 9M26 se situó en el 6,0%, mismo nivel que en el 9M25. En el 3T26, el margen fue
del 6,6% vs 6,7% en el 3T25.
AA.PP. &
Sanidad
Outsourcing &
Otros Servicios
41%
28%
32%
Ventas
59%
Digital &
Soluciones
Energía &
Industria
Ventas
8%
Telecom &
Media
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
32%
Servicios
Financieros
Relaciones con Inversores
+34.91.480.98.00
[email protected]
8
Ingresos de Minsait por horizontales
Ingresos Minsait
Digital & Soluciones
Outsourcing & Otros Servicios
Eliminaciones
Total
9M26
(M€)
1.335
911
(6)
2.240
9M25
(M€)
1.201
1.049
(23)
2.226
Variación (%)
Reportado
11,2
(13,1)
N/A
0,6
3T26
(M€)
403
290
7
699
3T25
(M€)
399
335
(9)
725
Variación (%)
Reportado
1,0
(13,5)
N/A
(3,5)
Por negocios horizontales, las ventas de Digital & Soluciones (59% de las ventas de Minsait) crecieron un
+11% y las de Outsourcing & Otros Servicios (41% de las ventas de Minsait) descendieron un -13%. En el
negocio de Digital los mayores crecimientos se han producido en Inteligencia Artificial, Ciberseguridad y
migración a Cloud.
Minsait por divisiones
Contratación Minsait
Energía & Industria
Servicios Financieros
AA.PP. & Sanidad
Telecom & Media
Total
Ingresos Minsait
Energía & Industria
Servicios Financieros
AA.PP. & Sanidad
Telecom & Media
Total
9M26
(M€)
691
759
836
167
2.452
9M25
(M€)
788
746
756
198
2.488
9M26
(M€)
634
717
718
172
2.240
9M25
(M€)
650
744
642
190
2.226
Variación (%)
Rep./Mon. Local
(12,4) / (13,2)
1,7 / 0,4
10,6 / 9,6
(15,7) / (16,9)
(1,4) / (2,5)
Variación (%)
Rep./Mon. Local
(2,5) / (3,4)
(3,7) / (5,0)
11,7 / 10,6
(9,2) / (10,4)
0,6 / (0,5)
3T26
(M€)
180
189
214
42
625
3T25
(M€)
202
243
194
59
698
3T26
(M€)
204
224
216
55
699
3T25
(M€)
209
236
219
60
725
Variación (%)
Rep./Mon. Local
(10,7) / (14,1)
(22,1) / (24,3)
10,2 / 8,4
(29,2) / (32,2)
(10,4) / (13,0)
Variación (%)
Rep./Mon. Local
(2,4) / (5,2)
(5,0) / (7,3)
(1,5) / (3,5)
(8,4) / (10,8)
(3,5) / (5,8)
Energía & Industria
• La contratación en el 9M26 descendió un -12%, lastrada por las caídas de doble dígito registradas en todas
las geografías excepto en América. El descenso se explica por el difícil comparable en el segmento de
Energía por Arabia Saudí y en el segmento de Industria por España y Colombia, con importantes
contribuciones en el 9M25.
• Las ventas en el 9M26 cayeron un -2%, principalmente por los descensos mostrados en Europa (Italia),
AMEA (Arabia Saudí) y España, que no fueron compensados por los crecimientos mostrados en América
(Argentina y Colombia). En el 3T26, las ventas descendieron un -2%, lastradas por las caídas registradas
en el segmento de Energía.
• Energía representó el 54% de las ventas del vertical en el 9M26 frente al 46% de Industria.
• Por geografías, la actividad en el 9M26 se concentró en España (50% de las ventas), América (30% de las
ventas) y Europa (c. 15% de las ventas).
Servicios Financieros
• La contratación en el 9M26 aumentó un +2%, impulsada por el crecimiento de doble dígito registrado en
América (medios de pago en Brasil y Chile) y AMEA (contrato con una entidad financiera relevante en
Filipinas), que lograron compensar los descensos mostrados en el resto de geografías.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
9
• Las ventas en el 9M26 cayeron un -4%, con todas las geografías presentando caídas. En el 3T26, las
ventas descendieron un -5% lastradas igualmente por los descensos registrados en todas las geografías
excepto en América.
• El sector bancario (c. 90% de las ventas) concentró la mayor parte de la actividad del vertical en el 9M26
respecto al sector seguros (c. 10% de las ventas).
• Por geografías, la actividad en el 9M26 se concentró en España (60% de las ventas) y América (c. 35%
de las ventas).
AA.PP. & Sanidad
• La contratación en el 9M26 aumentó un +11%, impulsada principalmente por el fuerte crecimiento
registrado en AMEA (negocio de Elecciones en Angola), así como en España (negocio de Elecciones y
Administraciones Públicas).
• Las ventas en el 9M26 de Administraciones Públicas & Sanidad aumentaron un +12%, presentando
crecimientos de doble dígito en AMEA (+70%), América (+23%) y Europa (+12%), así como en España
(+9%). El negocio de elecciones aportó 70 M€ en el 9M26 vs 26 M€ en el 9M25 (excluyendo este negocio
las ventas habrían aumentado un +8%). En el 3T26, las ventas cayeron un -2% lastradas por las caídas
registradas en AMEA y en América (fuerte contribución del negocio de Elecciones en Iraq y Argentina en
el 3T25).
• El segmento de Administraciones Públicas (c. 75% de las ventas) concentró la mayor actividad del vertical
en el 9M26 respecto a los segmentos de Sanidad (c. 15% de las ventas) y Elecciones (10% de las ventas).
• Por geografías, la mayor parte de la actividad se concentró en España (65% de las ventas), América (c.
20% de las ventas), Europa (c.10% de las ventas) y AMEA (c.5% de las ventas).
Telecom & Media
• La contratación en el 9M26 disminuyó un -16%, afectada por los descensos de doble dígito mostrados en
España, Europa (Alemania) y AMEA (Filipinas).
• Las ventas en el 9M26 descendieron un -9%, lastradas por las caídas reportadas en todas las geografías,
destacando España y América (Perú y Colombia). En el 3T26, las ventas disminuyeron un -8% afectadas
asimismo por los descensos registrados en todas las geografías, destacando América y AMEA, que
cayeron a niveles de doble dígito.
• El segmento de Telecom (c. 95% de las ventas) concentró la mayor parte de la actividad del vertical en el
9M26 respecto al de Media (c. 5% de las ventas).
• Por geografías, la mayor parte de la actividad se situó en España (c. 55% de las ventas) y América (c. 30%
de las ventas).
Ingresos por geografías
Ingresos por Geografías
España
América
Europa
Asia, Oriente Medio & África
Total
9M26
(M€)
2.675
891
682
397
4.645
9M25
(M€)
1.803
735
757
317
3.611
Variación (%)
Rep.
M. Local
48,4
21,3
(9,9)
25,4
28,6
48,4
17,2
(10,0)
26,3
27,8
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
3T26
(M€)
830
307
207
122
1.466
3T25
(M€)
557
247
237
120
1.162
Relaciones con Inversores
+34.91.480.98.00
[email protected]
Variación (%)
Rep.
M. Local
49,0
24,3
(12,9)
1,5
26,2
49,0
16,2
(13,2)
0,6
24,3
10
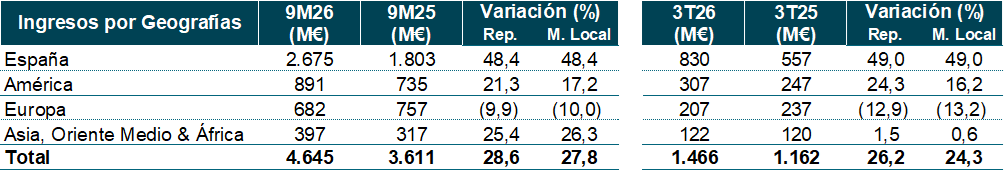
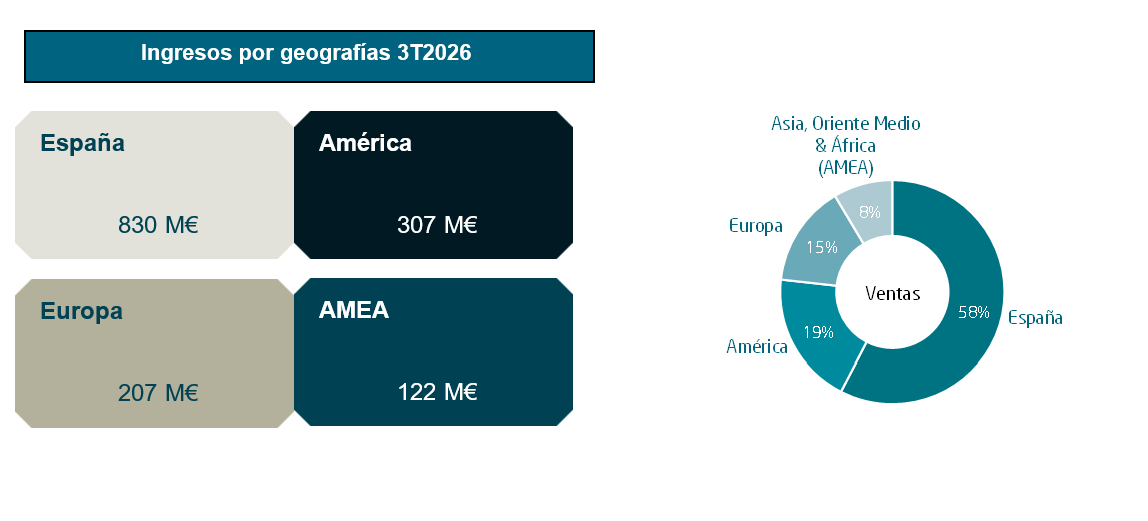
Los ingresos por geografías presentaron crecimientos de doble dígito en España (+48%; 58% de las ventas
totales), AMEA (+25%; 8% de las ventas totales) y América (+21%; 19% de las ventas totales), en
contraposición a los descensos registrados en Europa (-10%; 15% de las ventas totales).
Asia, Oriente Medio
& África
(AMEA)
8%
Europa
15%
Ventas
América
19%
58%
España
Recursos humanos
La plantilla final a cierre de septiembre de 2026 estaba formada por 58.975 empleados, lo que ha supuesto
un descenso del -4% vs septiembre de 2025 (2.500 empleados menos). Esta disminución se concentró
principalmente en América (2.785 empleados menos) y Europa (756 empleados menos).
La plantilla final por divisiones mostró un descenso del -12% en Minsait (5.865 empleados menos),
principalmente por la desinversión en el negocio de Business Process Outsourcing (BPO) en España,
Colombia, Italia, Perú, México y Portugal, así como por el lanzamiento en América del plan One LatAm, cuyo
objetivo es apostar por proyectos de mayor rentabilidad y que sean menos intensivos en recursos humanos,
mejorando la productividad a través de la Inteligencia Artificial. En contraste, el resto de divisiones registró
incrementos de plantilla (Espacio +91% principalmente por la consolidación de Hispasat e Hisdesat, Defensa
+31%, Movilidad +8% y AT +7%) en línea con el sólido crecimiento de sus respectivos negocios.
La productividad por empleado (Ingresos LTM por empleado) aumentó un +34% en septiembre de 2026 vs
septiembre de 2025 y un +26% vs diciembre de 2025.
Por su parte, la plantilla media en el 9M26 descendió ligeramente -1% vs el 9M25.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
11
Plantilla final
España
América
Europa
Asia, Oriente Medio & África
Total
Plantilla media
España
América
Europa
Asia, Oriente Medio & África
Total
Plantilla final por divisiones
Minsait
Defensa
Espacio
Tráfico Aéreo
Movilidad
Funciones Corporativas
Total
9M26
%
9M25
%
37,271
16,483
3,126
2,095
58,975
63%
28%
5%
4%
100%
36,198
19,268
3,882
2,127
61,475
59%
31%
6%
3%
100%
9M26
%
9M25
%
37,179
17,517
3,393
2,095
60,184
62%
29%
6%
3%
100%
35,327
19,591
3,885
2,120
60,923
58%
32%
6%
3%
100%
9M26
%
9M25
%
41,084
8,424
1,652
3,037
3,084
1,694
58,975
70%
14%
3%
5%
5%
3%
100%
46,950
6,433
866
2,835
2,866
1,525
61,475
76%
10%
1%
5%
5%
2%
100%
Variación
(%)
3%
(14%)
(19%)
(2%)
(4%)
Variación
(%)
5%
(11%)
(13%)
(1%)
(1%)
Variación
(%)
(12%)
31%
91%
7%
8%
11%
(4%)
Otros acontecimientos del trimestre
•
El 7 de agosto la Sociedad informó de la conclusión del proceso de negociación por parte del
consorcio SpaceRISE – formado por Eutelsat, Hispasat, S.A. (participada por Indra Group en un
89,68%) y SES – con la Comisión Europea (“CE”) y la Agencia Espacial Europea (“AEE”) para poner
en marcha la constelación IRIS2, así como el plan de desarrollo y despliegue del sistema de
comunicaciones seguras por satélite europeo, que entrará en servicio en 2030. En el marco de dicho
acuerdo, Hispasat, S.A. ha sido designada contratista principal de la infraestructura de antenas,
sistemas de control y conexión con las redes de tierra con un presupuesto superior a los 1.600
millones de euros, liderará el desarrollo de la capa orbital muy baja (Low LEO) del sistema, y
comprometerá hasta 600 millones de euros para asegurar el acceso a las comunicaciones satelitales
en órbitas no geoestacionarias en regiones de alto valor estratégico para aplicaciones comerciales y
militares. El programa IRIS2 contempla una inversión total en conjunto por parte de los miembros del
consorcio, complementados con fondos públicos de la CE, los Estados miembros de la UE y la AEE,
de 15.600 millones de euros.
•
El 29 de septiembre el Consejo de Administración de la Compañía, previo informe favorable de la
Comisión de Nombramientos, Retribuciones y Gobierno Corporativo aprobó los siguientes cambios
en la estructura organizativa y en la composición del Comité de Dirección:
(i)
La desvinculación de la Compañía de los siguientes altos directivos:
• D. Manuel Ausaverri, Chief Strategy Officer.
• D. Manuel Escalante, Chief Technology Officer.
• D. Antonio Mora, Director General de Organización.
• D. Juan Pedro Rodríguez, Director General de Internacional.
• D. Miguel Ángel Panduro, Director General de Indra Space.
(ii)
La designación como Director General de Defensa y Espacio de D. Juan Ramón
Hernández
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
12
(iii)
La designación como Director General de Operaciones de D. Frank Torres.
(iv)
La fusión en una única dirección general de las siguientes áreas:
AT y Movilidad, bajo la dirección del actual Director General de AT, D. Víctor
Martínez.
Financiero y Control de Gestión (incluyendo M&A), liderada por el actual Chief
Financial Officer, D. Miguel Forteza.
(v)
El nombramiento de D. David Santos, actual Chief Legal Officer, como Secretario
General Técnico.
(vi)
La creación de una nueva Dirección General de Estrategia, Tecnología y Producto que
será liderada por un alto directivo de nueva incorporación, para lo cual se puso en
marcha el correspondiente proceso de selección asumiendo su dirección
transitoriamente el Consejero Delegado.
En el nuevo modelo organizativo, la actividad internacional se integra en las respectivas unidades
de negocio, que asumen la responsabilidad plena sobre su desarrollo.
Estos cambios obedecen a la necesidad de alinear la estructura y el equipo directivo con las nuevas
prioridades y retos estratégicos de la Compañía, con el fin de reforzar la capacidad de ejecución,
simplificar la organización, maximizar sinergias entre áreas y agilizar la toma de decisiones.
Asimismo, el Consejo de Administración de la Compañía, en la misma sesión, acordó, a propuesta
de la Comisión de Nombramientos, Retribuciones y Gobierno Corporativo, modificar el Reglamento
del Consejo de Administración y de sus Comisiones con la finalidad de clarificar (i) cuestiones
procedimentales relativas a la comunicación de potenciales conflictos de interés y (ii) aspectos
prácticos relativos al deber de dedicación de los consejeros.
•
El 30 de septiembre Indra Group alcanzó un acuerdo para adquirir una participación del 30% de la
compañía de ciberseguridad TRC con el fin de fortalecer el ecosistema español en este segmento y
complementar la oferta de IndraMind.
Acontecimientos posteriores al cierre del trimestre
•
El 1 de octubre Indra Group adquirió Dares Technology, haciendo posible la integración de sus
radares de apertura sintética en la familia de drones Tarsis de la compañía. Con esta adquisición, la
compañía amplía su cartera de soluciones en el negocio de Weapons & Ammunition y refuerza su
liderazgo global en sistemas radar.
•
Entre el 6 de octubre y el 13 de octubre Indra llevó a cabo un Programa Temporal de Recompra de
acciones propias (“el Programa”), al amparo de la autorización conferida por la Junta General de
Accionistas para la adquisición derivativa de acciones propias y de conformidad con lo previsto en el
artículo 5 del Reglamento (UE) N.º 596/2014 sobre abuso de mercado y en el artículo 3 del
Reglamento Delegado (UE) 2016/1052, con la finalidad de permitir a la Sociedad cumplir con las
obligaciones de entrega de acciones a sus directivos derivadas del sistema de retribución vigente.
En el marco de dicho Programa la Sociedad ha adquirido 287.333 acciones representativas del
0,16% de su capital social. El contrato de liquidez suscrito con Banco Sabadell, S.A. se suspendió
durante el periodo de vigencia del Programa.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
13
Cuenta de resultados consolidada
Variación
M€
%
3T26
M€
3T25
M€
Variación
M€
%
28,6
1.466,1
1.161,6
304,5
26,2
75,0
59,8
33,3
26,5
79,7
(665,5)
55,1
(616,3)
(397,0)
(219,3)
55,2
(2.096,0)
(195,9)
9,3
(708,8)
(657,8)
(51,0)
7,8
0,6
6,6
NA
0,2
0,0
0,2
NA
405,4
252,0
62,1
201,0
140,0
61,0
43,5
(203,8)
(86,9)
(116,9)
134,5
(63,6)
(31,0)
(32,6)
105,4
453,6
318,5
135,1
42,4
137,4
109,1
28,3
26,0
Margen EBIT
9,8%
8,8%
1,0 pp
NA
9,4%
9,4%
0,0 pp
NA
Resultado Financiero
37,0
70,1
(33,1)
(47,3)
32,8
(5,4)
38,2
(712,8)
9M26
M€
9M25
M€
Ingresos ordinarios
4.644,7
3.611,3
1.033,4
Otros ingresos
171,6
98,1
73,5
Aprovisionamientos y otros gastos de
explotación
(1.874,1)
(1.208,6)
Gastos de personal
(2.291,9)
Otros resultados
7,2
Resultado Bruto de Explotación (EBITDA)
657,4
Amortizaciones
Resultado de Explotación (EBIT)
Resultado de entidades valoradas por el método
de la participación
Resultado antes de impuestos
(2,4)
(4,0)
1,6
NA
(1,3)
(1,9)
0,6
NA
488,1
384,6
103,5
26,9
168,9
101,8
67,1
65,9
Impuesto de sociedades
(120,0)
(91,8)
(28,2)
30,8
(28,2)
(24,6)
(3,6)
14,5
Resultado del ejercicio
368,1
292,9
75,2
25,7
140,7
77,2
63,5
82,3
Resultado atribuible a socios externos
(12,7)
(1,6)
(11,1)
NA
(4,5)
(0,6)
(3,9)
NA
Resultado neto
355,5
291,3
64,2
22,0
136,2
76,6
59,6
77,8
Beneficio por acción (acorde con normas NIIF)
9M26
9M25
Variación (%)
BPA básico (€)
2,02
1,66
22,1
BPA diluido (€)
2,02
1,66
22,1
9M26
9M25
Nº total de acciones
Autocartera ponderada
176.654.402 176.654.402
990.787
896.270
Total Acciones ponderadas consideradas
175.663.615 175.758.132
Total Acciones diluidas consideradas
175.663.615 175.758.132
Autocartera al cierre del periodo
1.394.510
1.221.422
Cifras no auditadas
El BPA básico está calculado dividiendo el Resultado Neto entre el número total medio de acciones de la compañía
correspondiente al periodo en curso menos la autocartera media.
El BPA diluido coincide con el BPA básico al no haber instrumentos que lo diluyan.
Tanto en el caso del BPA básico como en el diluido, los saldos medios de la autocartera, de las acciones totales emitidas
y de las posibles a emitir por conversión de los bonos convertibles, se calculan con los saldos diarios.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
14
• Los Ingresos ordinarios subieron un +29% en el 9M26 y un +26% en el 3T26.
• Otros Ingresos se situaron en 172 M€ en el 9M26 vs 98 M€ en el 9M25, principalmente por el mayor nivel
de subvenciones y trabajo para el inmovilizado.
• Aprovisionamientos y otros gastos de explotación aumentaron un +55% en el 9M26 vs el 9M25,
principalmente por mayor subcontratación, mayores compras de materiales y mayores costes de
explotación (arrendamientos y cánones, viajes, suministros, etc.).
• Los Gastos de Personal aumentaron un +9% en el 9M26, incremento que se explica principalmente por la
inflación salarial, el mayor peso de la plantilla de Defensa y Aeroespacio y la reducción de la plantilla en
Minsait respecto al 9M25. En el 3T26, los costes de personal aumentaron un 8%.
• El EBITDA reportado en el 9M26 se situó en 657 M€ vs 405 M€ en el 9M25, lo que supuso un crecimiento
del +62%.
• Las Amortizaciones se situaron en 204 M€ en el 9M26, nivel superior a los 87 M€ en el 9M25.
• El EBIT reportado se situó en 454 M€ en el 9M26 vs 319 M€ en el 9M25, aumentando un +42%.
• El Resultado Financiero del 9M26 se situó en 37 M€ positivos, apoyado principalmente por el cobro del
dividendo de ITP (+36 M€), la reclasificación contable de activos y pasivos contractuales (+17 M€) y
mayores ingresos por remuneración de caja (+19 M€), que compensaron el aumento de los costes
financieros por el mayor endeudamiento. La comparativa con el 9M25 (70 M€) está principalmente
afectada por la ausencia del impacto extraordinario de 100 M€ por la revalorización de TESS. El coste
medio bruto de la deuda mejoró del 3,2% al 3,0%.
• El gasto por impuesto fue de 120 M€ en el 9M26 vs 92 M€ en el 9M25. La tasa impositiva se situó en el
25% vs el 24% en el 9M25, debido principalmente al mayor beneficio antes de impuestos registrado en el
periodo y el mayor gasto por impuesto derivado de los ajustes de consolidación.
• El Resultado Neto en el 9M26 ascendió a 355 M€ vs 291 M€ en 9M25, lo que supuso un crecimiento del
+22%.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
15
Balance consolidado
Con fecha 30 de abril de 2026 Indra Group ha llevado a cabo la venta a Teknei del negocio Business Process
Outsourcing (BPO) en España, Colombia, Italia, Perú, México y Portugal. El negocio de BPO de Brasil y
Filipinas queda fuera de la operación y se mantiene dentro del Grupo.
Con fecha 28 de mayo de 2026 Indra Group ha firmado un acuerdo de venta a Waterland Private Equity del
negocio MBC, la división de consultoría de negocio de Minsait.
Dado que, en el momento actual el proceso de desinversión se encuentra en curso, en base a la NIIF 5,
párrafo 9, el Grupo ha clasificado el negocio MBC como "Activos y Pasivos mantenidos para la venta".
9M26
M€
2025
M€
Variación
M€
1.360,2
1.145,9
214,3
9,9
9,3
0,6
151,8
162,0
(10,2)
1.375,3
1.443,6
(68,3)
484,9
459,5
25,4
Participadas y otros inmovilizados financieros
1.502,5
1.391,1
111,4
Activos por impuestos diferidos
49,8
4.934,3
43,3
4.654,7
6,5
279,6
Inmovilizado material
Inversiones inmobiliarias
Activos por derechos de uso
Fondo de Comercio
Otros activos intangibles
Activos no corrientes
167,2
120,5
46,7
3.832,4
2.966,4
866,0
Otros activos corrientes
717,4
417,0
300,4
Efectivo y equivalentes
2.611,7
976,2
1.635,5
Activos mantenidos para la venta
Activo circulante operativo
7.328,7
4.480,0
2.848,7
TOTAL ACTIVO
12.263,0
9.134,8
3.128,2
Capital y Reservas
2.181,8
1.799,3
382,5
Acciones propias
(92,0)
2.089,7
(65,2)
1.734,2
(26,8)
355,5
Activos corrientes
Patrimonio atrib. Sdad. Dominante
Socios externos
PATRIMONIO NETO
Provisiones para riesgos y gastos
297,7
258,6
39,1
2.387,4
1.992,8
394,6
(32,9)
65,5
98,4
Deuda financiera a largo plazo
1.273,5
1.197,2
76,3
Otros pasivos financieros no corrientes
4.524,2
2.027,7
2.496,5
Subvenciones
54,9
134,7
(79,8)
Otros pasivos no corrientes
1,1
1,0
0,1
Pasivos por impuestos diferidos
13,6
58,6
(45,0)
2.415,0
5.932,7
3.517,7
Pasivos mantenidos para la venta
66,1
50,2
15,9
Deuda financiera a corto plazo
167,6
385,9
(218,3)
Pasivos no corrientes
558,3
296,0
262,3
2.449,8
2.259,8
190,0
Otros pasivos corrientes
701,2
632,3
68,9
Pasivos corrientes
3.942,9
3.624,3
318,6
TOTAL PASIVO Y PATRIMONIO NETO
12.263,0
9.134,8
3.128,2
Deuda financiera a corto plazo
Deuda financiera a largo plazo
Deuda financiera bruta
Efectivo y equivalentes
Deuda neta antes del traspaso a mantenido para la venta
167,6
1.273,5
1.441,1
(2.611,7)
(1.170,6)
385,9
1.197,2
1.583,1
(976,2)
606,9
(218,3)
76,3
(142,0)
(1.635,5)
(1.777,5)
Traspaso efectivo a mantenido para la venta
Deuda neta Total grupo
(21,6)
(1.192,2)
(23,7)
583,2
2,1
(1.775,4)
Otros pasivos financieros corrientes
Pasivo Circulante Operativo
Cifras no auditadas
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
16
Flujos de tesorería consolidado
Resultado antes de impuestos
9M26
9M25
Variación
3T26
3T25
Variación
M€
M€
M€
M€
M€
M€
488,1
384,6
103,5
168,9
101,8
67,1
32,6
Ajustes:
203,8
86,9
116,9
63,6
31,0
- Subvenciones, provisiones y otros
10,5
(57,1)
67,6
23,1
(10,3)
33,4
- Resultados de empresas asociadas y otras participadas
2,4
4,0
(1,6)
1,3
1,9
(0,6)
(37,0)
(70,1)
33,1
(32,8)
5,4
(38,2)
Dividendos cobrados
Flujo de caja operativo antes de variación de capital
circulante
Variación en deudores comerciales y otros
0,2
0,0
0,2
0,0
0,0
0,0
668,1
348,3
319,8
224,1
129,7
94,4
1.441,9
(138,8)
1.580,7
200,5
(64,1)
264,6
Variación en existencias
(399,7)
(253,4)
(146,3)
(95,2)
(72,1)
(23,1)
Variación en acreedores comerciales y otros
454,8
220,4
234,4
88,2
37,8
50,4
Variación de Capital Circulante
1.497,0
(171,7)
1.668,7
193,5
(98,4)
291,9
Inversión Material, neto
(310,7)
(20,3)
(290,4)
(174,5)
(11,6)
(162,9)
Inversión Inmaterial, neto
Capex
Resultados financieros pagados
Variación de otros pasivos financieros
Impuestos sobre sociedades pagados
(63,3)
(374,0)
(10,3)
(31,1)
(57,9)
(21,4)
(41,7)
(13,4)
(21,5)
(42,5)
(41,9)
(332,3)
3,1
(9,6)
(15,4)
(16,3)
(190,8)
1,3
(10,7)
(12,6)
(15,8)
(27,4)
(5,5)
(7,8)
1,5
(0,5)
(163,4)
6,8
(2,9)
(14,1)
Flujo de caja libre
1.691,7
57,5
1.634,2
204,8
(7,8)
212,6
Variaciones de inversiones financieras a corto plazo
0,0
0,0
0,0
0,0
0,0
0,0
Inversiones/Desinversiones Financieras
166,0
(180,7)
346,7
10,1
(54,4)
64,5
Dividendos de las Sociedades a Socios externos
(0,2)
(0,3)
0,1
(0,2)
(0,3)
0,1
Dividendos de la Sociedad Dominante
(52,5)
(43,9)
(8,6)
(52,5)
(43,9)
(8,6)
0,0
Aportación de socios
0,0
0,0
0,0
0,0
0,0
Variación de acciones propias
(17,5)
(21,1)
3,6
(0,7)
(9,2)
8,5
Caja Generada / (Aplicada) en el ejercicio
1.787,5
(188,5)
1.976,0
161,4
(115,6)
277,0
Deuda neta inicial
583,2
Caja Generada / (Aplicada) en el ejercicio
(1.787,5)
Efectos de tipo de cambio y variación sin efecto en caja
12,1
Deuda neta final
(1.192,2)
Saldo inicial de efectivo y equivalentes
(976,2)
(616,0)
(360,2)
Variación de la tasa de cambio
(13,4)
9,9
(23,3)
Aumentos (disminuciones) deuda financiera
143,8
(186,2)
330,0
Caja Generada / (Aplicada) en el ejercicio
(1.787,5)
188,5
(1.976,0)
Saldo final de efectivo y equivalentes
(2.633,3)
(603,9)
(2.029,4)
Endeudamiento financiero c/p y l/p
1.441,1
717,4
723,7
Deuda neta (+) Caja Neta (-) Final
(1.192,2)
113,6
(1.305,8)
Cifras no auditadas
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
17
• El Flujo de Caja Operativo antes de la variación de capital circulante fue de 668 M€ vs 348 M€ en el 9M25.
• La variación de capital circulante en el estado de flujos de caja se situó en 1.497 M€ en el 9M26 vs -172
M€ en el 9M25, por el mejor comportamiento de la variación de la partida de Deudores Comerciales,
explicado por los anticipos recibidos de los Programas Especiales de Modernización.
• El Capital Circulante de C/P y L/P en el Balance fue de -1.943 M€ en septiembre de 2026, equivalente a -
109 días de ventas (DoS), menor nivel respecto a septiembre de 2025 (287 M€, equivalente a 21 DoS).
Este mejor comportamiento se explica principalmente por los anticipos ligados a los Programas Especiales
de Modernización (2.118 M€, equivalente a 119 DoS) y de TESS e Hisdesat (1.727 M€, equivalente a 97
DoS) que mejoran la partida de Clientes hasta los 2.687 M€ (equivalente a 151 DoS). Por su parte, las
Existencias aumentaron hasta los 2.136 M€ (equivalente a 120 DoS), mientras que la partida de
Acreedores mejoró hasta los 1.392 M€ (equivalente a 78 DoS).
Capital Circulante C/P y L/P (M€)
Existencias
Clientes
Activo Circulante operativo
Existencias L/P
Otros Activos L/P
Clientes L/P
Total Activo operativo
Anticipos de Clientes
Acreedores
Pasivo Circulante operativo
Anticipos de Clientes L/P
Anticipo de Clientes L/P (PEM)
Anticipos de Clientes L/P (TESS+Hisdesat)
Total Pasivo operativo
Total Capital Circulante C/P y L/P
9M26
1.670
2.163
3.832
466
329
117
4.745
1.058
1.392
2.450
394
2.118
1.727
6.688
(1.943)
9M25
1.384
1.280
2.664
280
331
47
3.322
888
882
1.770
320
0
945
3.035
287
Variación
286
883
1.169
186
(2)
71
1.423
170
510
680
74
2.118
782
3.654
(2.230)
Capital Circulante C/P y L/P (DoS)
Existencias
Clientes
Acreedores
Total
9M26
120
(151)
(78)
(109)
9M25
120
(36)
(64)
21
Variación
(0)
(115)
(15)
(130)
• El Factoring sin recurso de facturas de clientes se situó en 0 M€ vs la cifra de 187 M€ utilizada
históricamente debido a la favorable coyuntura actual de la posición del capital circulante.
• El Capex bruto (antes del cobro por subvenciones) supuso una inversión de 416 M€ en el 9M26 vs 68 M€
en el 9M25, diferencia explicada por un mayor pago por la inversión tanto material (311 M€ en el 9M26 vs
20 M€ en el 9M25) como inmaterial (105 M€ en el 9M26 vs 47 M€ en el 9M25). El cobro por subvenciones
fue de 42 M€ en el 9M26 vs 26 M€ en el 9M25, dando lugar a una inversión de Capex neto (después del
cobro de subvenciones) de 374 M€ en el 9M26 vs 42 M€ en el 9M25.
• El gasto por Resultado Financiero se redujo hasta los 10 M€ en 9M26, frente a 13 M€ en 9M25, pese al
incremento de la deuda y el consiguiente aumento de los gastos financieros. Este efecto fue más que
compensado por los mayores ingresos derivados de la remuneración de la caja, mejorando el resultado
financiero neto en 3 M€ interanuales.
• El pago por Impuesto de Sociedades fue de 58 M€ en el 9M26 vs 42 M€ en el 9M25, debido a los mayores
resultados del Grupo.
• El Flujo de Caja Libre en el 9M26 se situó en 1.692 M€ vs 57 M€ en el 9M25. Excluyendo el impacto neto
del capital circulante de los programas PEM y considerando un factoring histórico constante de 187 M€, el
FCF de la compañía hubiera sido de 70 M€ en el 9M26.
• El pago por Inversiones Financieras, que principalmente incluye los pagos por compañías adquiridas,
supuso una entrada de caja de 166 M€ en el 9M26, entre los que destacan 70 M€ por la venta de BPO, el
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
18
cobro del dividendo de 36 M€ repartido por ITP Aero, 30 M€ por aportación de socio en Pulse (Joint Venture
con Edge) y 58 M€ de Hisdesat por reclasificación de activos financieros de corto plazo a caja, frente a
una salida de caja de 181 M€ en el 9M25 (entre los que destacaron 107 M€ por la adquisición de una
participación del 26,3% de TESS Defence, incluyendo una tesorería de 19 M€; 29 M€ por la adquisición
de Micro Nav y Global ATS, compañías líderes en el sector de AT, que incluye una tesorería de 7 M€; 25
M€ por la adquisición de AERTEC, compañía especializada en sistemas aéreos no tripulados, y 20 M€ por
la adquisición de una participación del 37% de SPARC, startup especializada en la producción de chips).
• Variación de acciones propias supuso una salida de caja de 17 M€ en el 9M26 vs 21 M€ en el 9M25.
• Con respecto a la Deuda Neta, el grupo ha terminado en septiembre de 2026 con una posición positiva de
Caja Neta de 1.192 M€ (Deuda Neta de 431 M€ excluyendo los anticipos de los PEM y considerando un
factoring equivalente a los periodos anteriores) vs una Deuda Neta de 583 M€ en diciembre de 2025 y de
114 M€ en septiembre de 2025. La ratio de Deuda Neta/EBITDA LTM (excluyendo el impacto NIIF 16) se
situó en -1,4x en septiembre de 2026 (0,5x excluyendo los anticipos de los PEM y considerando un
factoring equivalente a los periodos anteriores) vs 1,0x en diciembre de 2025 y vs 0,2x en septiembre de
2025.
Medidas alternativas de rendimiento
De conformidad con las Directrices ESMA sobre Medidas Alternativas de Rendimiento (APMs), la Dirección
del Grupo considera que ciertas APMs proporcionan información financiera adicional útil que debería ser
considerada a la hora de evaluar su rendimiento. La Dirección utiliza adicionalmente estos APMs en la toma
de decisiones financieras, operativas y de planificación, así como para evaluar el rendimiento del Grupo. El
Grupo presenta las siguientes APMs que considera apropiadas y útiles para la toma de decisiones de los
inversores y que son aquellas que dan mayor fiabilidad sobre el rendimiento del Grupo.
Ingresos Orgánicos
Definición/conciliación: son los ingresos ajustando el impacto del tipo de cambio y los cambios en el
perímetro de consolidación por adquisiciones y desinversiones. El impacto de tipo de cambio se ajusta
calculando los ingresos al tipo de cambio medio del período anterior. El cambio de perímetro se ajusta
excluyendo la contribución de las adquisiciones en ambos periodos.
Explicación de uso: es un indicador que refleja el incremento de los ingresos excluyendo los impactos del
cambio de perímetro (adquisiciones y desinversiones) y el impacto del tipo de cambio de las divisas.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Resultado Bruto de Explotación (EBITDA)
Definición/Conciliación: es el “Resultado de Explotación (EBIT)” más las amortizaciones de la cuenta de
resultados consolidada.
Explicación de uso: es un indicador financiero que la Sociedad utiliza para determinar su rentabilidad
productiva y que los inversores emplean para la valoración de empresas.
Asimismo, el Grupo emplea como indicador del rendimiento de su actividad el Margen EBITDA, que resulta
del cociente entre el EBITDA y el importe de las ventas de un mismo periodo. Dicho indicador se interpreta
como el beneficio operativo del Grupo por cada euro de ventas.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Resultado de Explotación (EBIT)
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
19
Definición/Conciliación: queda definido en la cuenta de resultados anuales.
Explicación de uso: es un indicador financiero que la Sociedad utiliza para determinar su rentabilidad
productiva y que los inversores emplean para la valoración de empresas.
Asimismo, el Grupo emplea como indicador del rendimiento de su actividad el Margen EBIT, que resulta del
cociente entre el EBIT y el importe de las ventas de un mismo periodo. Dicho indicador se interpreta como el
beneficio operativo del Grupo por cada euro de ventas.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Margen Operativo
Definición/Conciliación: es el Resultado de Explotación (EBIT) más los costes de reorganización de
personal, deterioros, los costes de integración y adquisición, la amortización de los activos intangibles de las
adquisiciones, la retribución basada en acciones y las posibles multas.
Explicación de uso: es un indicador financiero que la Sociedad utiliza para determinar su rentabilidad
productiva antes de ciertos costes extraordinarios y que los inversores emplean para la valoración de
empresas de Tecnologías de la Información.
Asimismo, el Grupo emplea como indicador del rendimiento de su actividad el Margen Operativo (%), que
resulta del cociente entre el Margen Operativo y el importe de las ventas de un mismo periodo.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Deuda Financiera Neta
Definición/Conciliación: es la deuda con entidades de crédito y obligaciones u otros valores negociables no
corrientes menos el efectivo y otros activos líquidos equivalentes. La Deuda Financiera Neta se obtiene
restando a los saldos correspondientes a los epígrafes de los Estados de Situación Financiera Consolidados,
“Deudas con entidades de Crédito no corrientes y corrientes” y “Pasivos financieros por emisión de
obligaciones y otros valores negociables no corrientes y corrientes”, menos el importe del saldo del epígrafe
“Tesorería y otros activos líquidos equivalentes”.
Explicación de uso: es un indicador financiero que la Sociedad utiliza para medir el apalancamiento de la
compañía.
En este sentido, el Grupo emplea la ratio de Deuda Financiera Neta sobre EBITDA como indicador de su nivel
de apalancamiento y capacidad de repago de su deuda financiera. Por ese motivo, la cifra de EBITDA
empleada en el cálculo de la ratio correspondiente a periodos intermedios se realiza tomando en
consideración la cifra de EBITDA equivalente anual de los 12 meses inmediatamente anteriores a la fecha de
cálculo de la ratio.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Flujo de Caja Libre (Free Cash Flow)
Definición/Conciliación: Son los fondos generados por el Grupo antes de los pagos de dividendos,
inversiones financieras netas y otros importes asimilables, e inversión en autocartera. Se calcula a partir del
“Resultado Antes de Impuestos” del estado de flujos de tesorería consolidado, se deducen las subvenciones,
provisiones y resultados procedentes del inmovilizado y otros, se añaden las amortizaciones, se añaden los
resultados de empresas asociadas y otras participadas, se añaden los resultados financieros, se añaden los
dividendos cobrados, se añade la variación en el capital circulante, se deduce los pagos por adquisición de
inmovilizado material e intangible, se deduce el resultado financiero y el impuesto de sociedades pagado y se
añade o deduce otros flujos de actividades de financiación y se añaden los cobros por subvenciones.
Explicación de uso: Es la tesorería originada por la propia operativa del negocio del Grupo que queda
disponible para los proveedores de fondos (accionistas y acreedores financieros) una vez satisfechas las
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
20
necesidades de inversión de la Sociedad dominante. Es un indicador que los inversores emplean para la
valoración de empresas.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Contratación
Definición: es el importe de los contratos ganados a lo largo de un período. El importe de la contratación no
debe confundirse con los ingresos o el importe neto de la cifra de negocios ya que el importe de un contrato
ganado en un ejercicio concreto (y que computa como contratación de dicho ejercicio) puede ejecutarse a lo
largo de varios ejercicios.
Explicación de uso: tratándose del importe de los contratos ganados en un ejercicio determinado, la cifra de
contratación es un indicador de la futura evolución del negocio del Grupo.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Ratio “Book to bill”
Definición: es el importe de los contratos ganados a lo largo de un período, dividido entre las ventas de la
compañía en el mismo periodo.
Explicación de uso: es un indicador financiero que la Sociedad utiliza para medir el importe de los contratos
ganados en relación a las ventas de la compañía en los últimos doce meses.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Cartera de pedidos
Definición: es el importe de la contratación acumulada menos las ventas ejecutadas más/menos los ajustes
por tipo de cambio y por renegociación de contratos, entre otros. Es el importe de la venta pendiente hasta la
finalización del proyecto para completar la cifra de la contratación.
Explicación de uso: tratándose del importe de los contratos ganados pendientes de ejecutarse, la cifra de
contratación es un indicador de la futura evolución del negocio del Grupo.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Ratio Cartera de pedidos / Ventas últimos doce meses
Definición: es el importe de la contratación acumulada menos las ventas ejecutadas más/menos los ajustes
por tipo de cambio y por renegociación de contratos, entre otros, y que representa el importe de la venta
pendiente hasta la finalización del proyecto para completar la cifra de la contratación, dividido entre las ventas
de la compañía en los últimos doce meses.
Explicación de uso: es un indicador financiero que la Sociedad utiliza para medir el importe de los contratos
ganados pendientes de ejecutarse en relación a las ventas de la compañía en los últimos doce meses.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Capital Circulante (NWC)
Definición: es el importe resultante de la resta entre el Activo circulante operativo menos el Pasivo circulante
operativo. También se puede calcular como la suma de las cuentas de cobros más existencias menos clientes.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
21
Explicación de uso: es un indicador financiero que la Sociedad utiliza para medir los recursos de los que
dispone para hacer frente a su pasivo corriente. Por lo tanto, mide el riesgo de insolvencia de una compañía.
Coherencia del criterio empleado: no hay cambio de criterio respecto al utilizado en el ejercicio anterior.
Glosario
AMEA: Asia, Middle East and Africa (Asia, Oriente Medio & África).
AT: Air Traffic (Tráfico Aéreo).
Book-to-Bill: Ratio Contratación/Facturación.
BPA: Beneficio neto Por Acción.
CAPEX: Capital Expenditure (Gasto de Capital).
CNRGC: Comisión de Nombramientos, Retribuciones y Gobierno Corporativo.
CP: Corto Plazo.
DoS: Days of Sales (Días de ventas).
EBIT: Earnings Before Interests and Taxes (Resultado Operativo).
EBITDA: Earnings Before Interests, Taxes, Depreciations and Amortizations (Resultado Operativo más
Amortizaciones).
FCAS: Future Combat Air System (futuro avión de combate).
LTM: Last Twelve Months (Últimos Doce Meses).
LP: Largo Plazo.
Minsait: División de Tecnologías de la Información.
PEM: Programas Especiales de Modernización.
Contactos
Relación con Inversores
Ezequiel Nieto
Tlf: +34.91.480.98.04
[email protected]
Fernando Ortega
Tlf: +34.91.480.98.00
[email protected]
Margarita García-Alamán
Tlf: +34.91.480.57.66
[email protected]
Fco. Javier Buendía
Tlf: +34.680.37.35.08
[email protected]
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
22
Acerca de Indra Group
Indra Group (www.indragroup.com) es la multinacional española de referencia y una de las principales
compañías de Europa en defensa y digitalización avanzada. Tiene una posición de liderazgo en los negocios
de defensa, espacio, gestión de tráfico aéreo, movilidad y tecnologías transformadoras, a través de Minsait,
e integra en IndraMind sus capacidades de IA soberana, ciberseguridad y ciberdefensa. Indra Group impulsa
un futuro más seguro y conectado a través de soluciones innovadoras, relaciones de confianza y el mejor
talento. La sostenibilidad forma parte de su estrategia y de su cultura, para dar respuesta a los retos sociales
y ambientales presentes y futuros. A cierre del ejercicio 2025, Indra Group tuvo unos ingresos de 5.457
millones de euros, presencia local en 46 países y operaciones comerciales en más de 140 países.
Disclaimer
El presente informe puede contener manifestaciones de futuro, expectativas, estimaciones o previsiones
sobre la Compañía a la fecha de realización de este. Estas estimaciones o previsiones no constituyen, por
su propia naturaleza, garantías de un futuro cumplimiento, encontrándose condicionadas por riesgos,
incertidumbres y otros factores que podrían determinar que los resultados finales difieran de los contenidos
en las referidas manifestaciones. Lo anterior deberá tenerse en cuenta por todas aquellas personas o
entidades a las que el presente informe se dirige y que puedan tener que adoptar decisiones o elaborar o
difundir opiniones relativas a los valores emitidos por la Sociedad, en particular, por los analistas e
inversores que lo consulten.
Comunicación y Relación con los Medios
+34.91.480.97.05
[email protected]
Relaciones con Inversores
+34.91.480.98.00
[email protected]
23