SJF Bank A/S is a Danish commercial bank providing personal financial advisory services, retail banking, and investment solutions to individual customers. The bank offers child savings accounts, allowing customers to invest funds for growth rather than holding them in cash, and provides mortgage services with a focus on quick response times for home purchases. It also supports financial independence for students and young adults. SJF Bank maintains a partnership with Replik, a firm specializing in family and inheritance law, offering discounts to its customers. The bank is an investor in VEXTUM, a local investment company focused on fostering growth and development for businesses in the Lolland-Falster region. Its business model emphasizes building trust, personal relationships, and digital security awareness among its client base.

Summarised from the company's own disclosures

Industry Banks - Regional Homepage sjfbank.dk
Sector Financial Services IR page sjfbank.dk/om/ir
Tags
retail banking, personal finance, mortgage lending, child savings, investment advisory, local investment, financial education, Replik, VEXTUM
Press page —

Metrics

Valuation  
Market cap —
Market cap (USD) —
P/E —
PEG —
P/BV —
P/S —
P/OCF —
P/FCF —
Dividend yield —
Turnover / mcap —
Returns  
ROE 12.3%
ROI 11.9%
ROIC 11.9%
Profit margin 34.2%
Growth  
Revenue growing Yes
Profits growing No
Revenue up 3y Yes
Revenue up 5y Yes
Earnings growth 3y (net profit CAGR) 18.1%
Quality  
Profitable Yes
Margin expanding No
Buying back stock —
Diluting (TTM) —
Debt/Equity —
Podcast bulls (TTM) Sign up
Podcast bears (TTM) Sign up
Podcast sentiment (TTM) Sign up
Podcast sentiment % (TTM) Sign up
News sentiment (TTM) 0
Quality score —
Insiders  
Buys, 1w Sign up
Buys, 1m Sign up
Buys, 1y Sign up
Sells, 1w Sign up
Sells, 1m Sign up
Sells, 1y Sign up

Sign up to see this company's insider trades

Figure FY 2025 FY 2024 FY 2023 FY 2022 FY 2021 FY 2020
Revenue 1.789B 1.753B 1.584B 1.278B 1.263B 1.186B
Net profit 611.59M 623.12M 558.41M 371.76M 443.52M 228.65M

Sign up to see institutional holdings

Sign Up

Podcast Mentions

Sign up to see podcast mentions and sentiment

Sign Up

News

4. november 2026

Af cheføkonom Jes Asmussen

Elmaster

Midt i al støjen fra det amerikanske midtvejsvalg skal man ikke glemme, at der også sker ting og sager på vores mere hjemlige breddegrader, som formentligt har en større betydning for udviklingen i for eksempel de danske boligrenter med kortere løbetid. De er i vid udstrækning mere afhængige af rentebeslutningerne i den Europæiske Centralbank (ECB), som gør det yderst interessant at følge, hvordan det går med prispresset i euroområdet. 

Og her fik vi så dugfriske inflationstal i dag, som i hvert fald på overfladen måske ikke just var den mest opløftende læsning. Årsstigningstakten i forbrugerpriserne trak således i vejret fra 3,8 % til 4,0 % i oktober, hvormed inflationen nu er præcis dobbelt så høj som det mål, ECB styrer dens rentebeslutninger efter, og der er også tale om den højeste inflation i 3 år.

Ved første øjekast burde det være et signal om, at ECB kan være på nippet til at sætte renten op igen til december, efter at centralbanken i forrige uge valgte at holde renten i ro. Vi har da også set en stribe centralbanksmedlemmer være ude at sige i denne uge, at arbejdet fra ECB’s side for at tæmme inflationen muligvis ikke er ovre endnu. 

Jeg vil dog mene, at det er for tidligt at låse sig fuldstændigt fast på det udfald. Der er naturligvis stadig en risiko for, at konflikten i Mellemøsten kan udvikle sig i en retning, der fører til yderligere stigninger i priserne på brændstof, ligesom lave gaslagre i euroområdet her ved indgangen til fyringssæsonen også kan skubbe yderligere til gaspriserne i den kommende tid. 

Men det jeg bider mærke i er, at den stigning, vi ser i inflationen lige nu, næsten udelukkende er drevet af energipriserne, hvor der, modsat hvad vi så under den forrige inflationskrise for et par år siden, fortsat ikke er tegn på, at prispresset er begyndt at sprede sig – de såkaldte anden runde effekter.

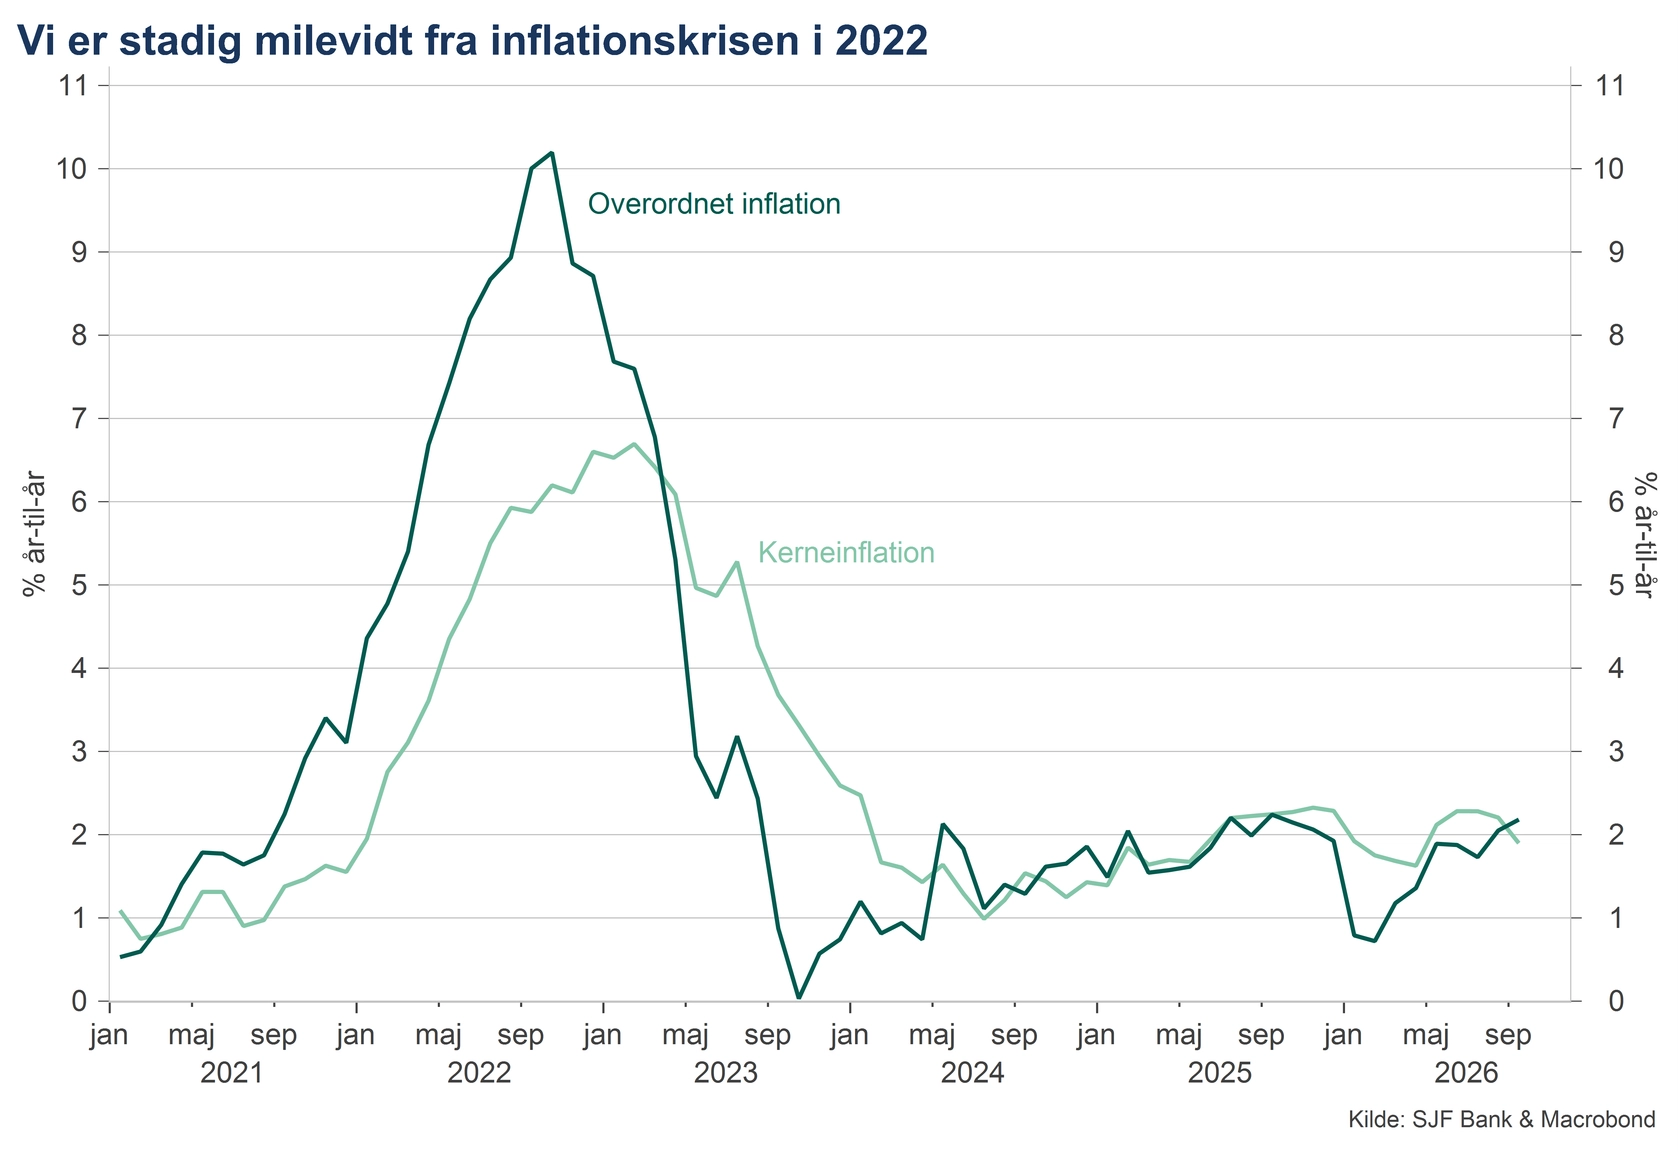
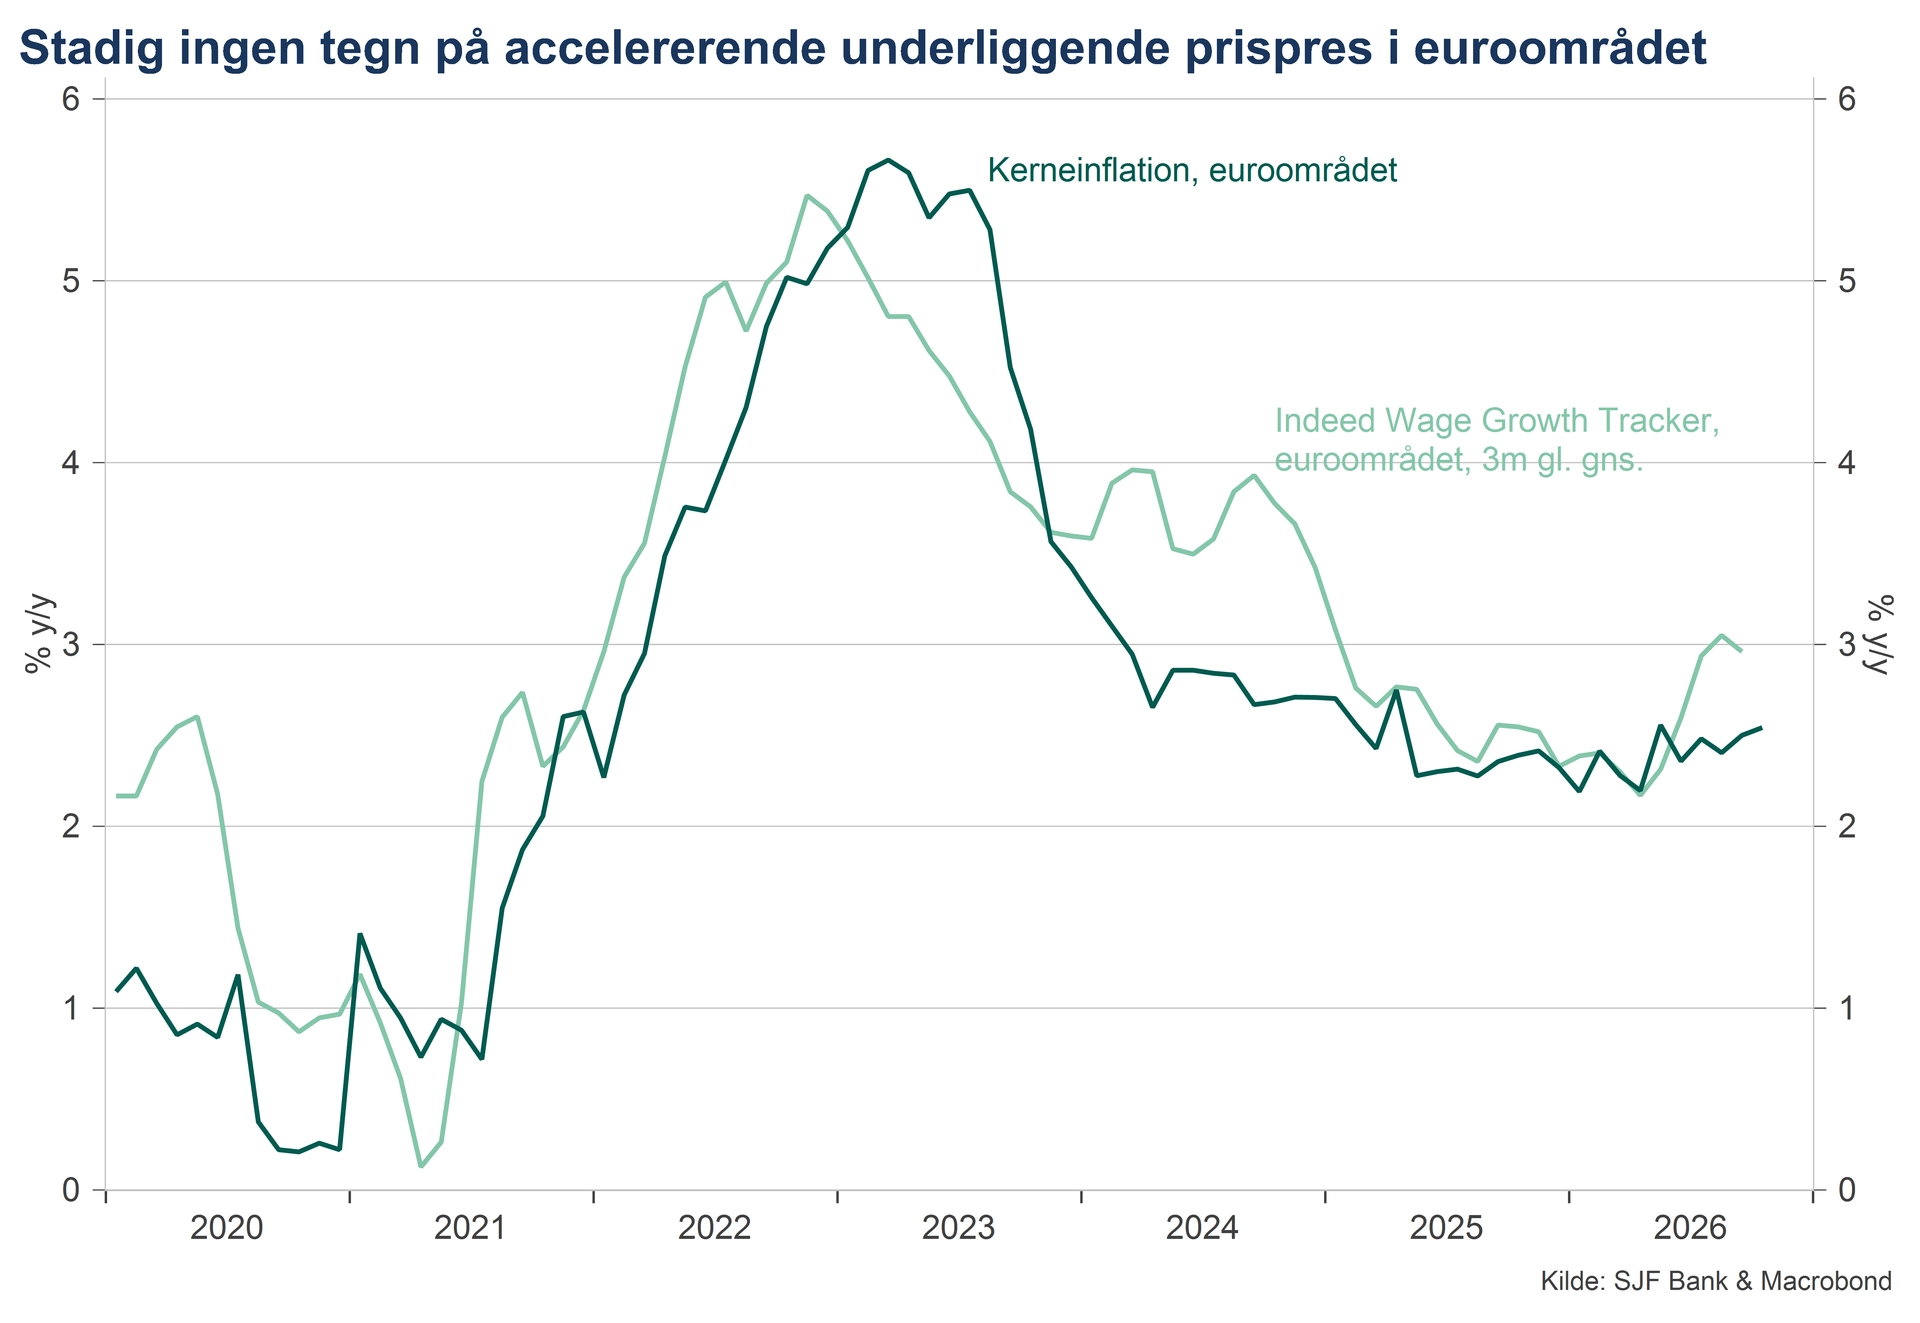
Netop risikoen for, at vi begynder at se et mere bredt baseret prispres, er det, der holder ECB-medlemmerne vågne om natten, men med en kerneinflation (hvor der ses bort fra priserne på bl.a. energi og fødevarer) der holdt sig uændret på 2,5 % i oktober, er der altså som nævnt ingen tegn på, at et sådant scenarie er ved at materialisere sig endnu.

Vi befinder os da også efter min vurdering i en fundamentalt anderledes situation end under den forrige inflationsbølge, hvor forbrugernes villighed og mulighed for at absorbere prisstigninger i dag ses som værende væsentligt lavere end i 2022, hvormed virksomhederne har sværere ved at sende deres øgede omkostninger videre til forbrugerne. 

Der er desuden heller ikke det samme pres på arbejdsmarkedet, som vi så da vi kom bragende ud af corona-krisen, og den stigende inflation, vi har set indtil videre, har da heller ikke givet anledning til et nævneværdigt øget lønpres. Indeeds månedlige løntracker er ganske vist steget noget igennem 2026, jf. figur, men vi er fortsat milevidt fra de lønstigninger på den høje side af 5 %, som vi så i 2022.
Kerneinflation nov2026.png

Ydermere er de langsigtede inflationsforventninger faktisk faldet en smule på det seneste. Og som sidste krølle på halen, så ser vi, at kreditforholdene i euroområdet er blevet forværret samtidig med, at højere obligationsrenter er med til at dæmpe efterspørgselspresset i økonomien. Det gælder ikke mindst i Frankrig, der også presses på den økonomiske front af den betydelige gældsmæssige og politiske uro, som på spidsen også ses at sætte begrænsninger på ECB’s manøvrerum. 

Så efter min vurdering er spørgsmålet om der kommer en renteforhøjelse til december stadig åbent. Markederne ser det da heller ikke som skåret i sten, men der er dog efter dagens inflationstal indpriset omkring 90 % sandsynlighed for, at det vil ske.  Og man skal da heller ikke undervurdere risikoen for, at energichokket vil sprede sig mere til andre priser i de kommende måneder, så det er naturligvis en udvikling, der skal følges nøje. 

Og skulle ECB vælge at sætte renten op i december, hvilket jeg ser som 50/50, så vil det efter min vurdering være den sidste renteforhøjelse i denne omgang – der er trods alt en grænse for, hvor meget modstandskraft der er tilbage i euroområdets økonomi.

Kontakt

Bliv kunde

Åbningstider

Kontakt Hotline

  1. Om os

  2. Fakta

  3. Økonomisk indblik

  4. Energi trækker inflationen op i euroområdet, men stadig ingen tegn på at prispresset breder sig

Om SJF Bank

Investor Relations

Andet

SJF Bank A/S|Isefjords Alle 5|4300 Holbæk|+45 59 48 11 11 |[email protected] |CVR 36532130

Energi trækker inflationen op i euroområdet
Dansk økonomi kører i to spor Bull 0 Bear 0 Routine

27. oktober 2026

af Jes Asmussen

Danmarks Nationalbank

Danmarks Statistik har her til morgen offentliggjort det såkaldte regionalfordelte nationalregnskab, hvor man kan få et opdateret indblik i, hvordan den økonomiske udvikling har fordelt sig hen over landet. Og selv om der er tale om lidt bagud skuende tal, så er det bestemt stadig interessant læsning. 

De nye tal bekræfter nemlig det billede, vi har set de seneste år tid, hvor den økonomiske fremgang næsten udelukkende er koncentreret øst for Storebælt, hvilket har medført en betydelig forskel i velstandsudviklingen på tværs af landet.

Sjælland trækker fra resten af landet

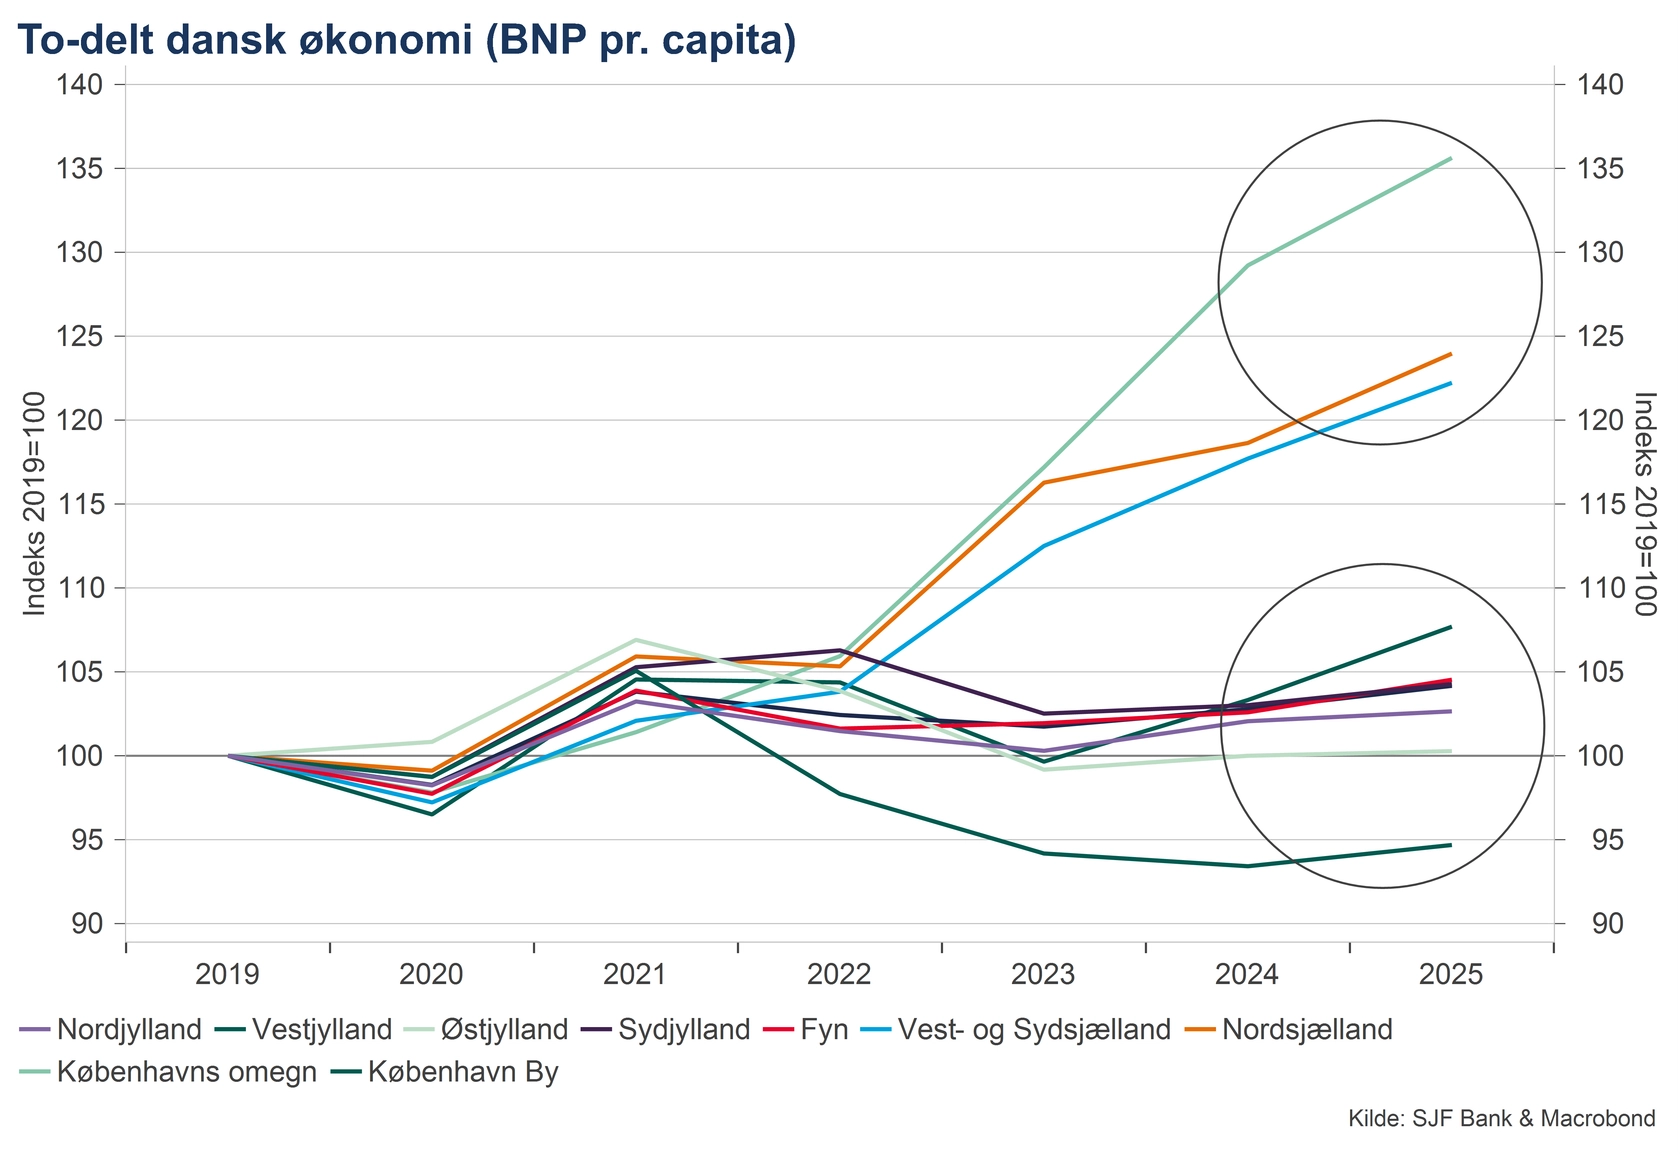
Ser man på udviklingen i BNP pr. capita, skiller tre landsdele sig således markant ud, jf. figur, med Københavns omegn i den absolutte front. Her er BNP pr. capita vokset med tæt på 35% i perioden siden 2019, fulgt af hhv. Nordsjælland samt Vest- og Sydsjælland med vækstrater i omegnen af 20-25%. 

graf_jes_dansk økonomi 27okt2026.png

Mens København By også blander sig i gruppen af landsdele med en mere begrænset velstandsvækst, så er det klare billede imidlertid, at hvis man bevæger sig over på den anden side af Storebælt, så er der tale om en langt mere afdæmpet udvikling. 
Her svinger væksten i BNP pr. capita fra decideret negativ i Vestjylland, over stort set stilstand i Østjylland til beskedne vækstrater mellem 3% og 5% i hhv. Fyn, Sydjylland og Nordjylland.

Et øjebliksbillede med forbehold

Det skal dog bemærkes, at tallene dækker frem til 2025, og fanger dermed ikke den udvikling, vi har set gennem 2026, hvor der muligvis har været tegn på en lidt mere bredt baseret positiv udvikling i hele landet. Det ændrer dog ikke ved konklusionen om, at når vi snakker om, at det overordnet set går godt i dansk økonomi, så er det en sandhed med modifikationer alt efter hvilken landsdel, du befinder dig i.

Forskellene kan ses på boligmarkedet

Udviklingen kan nok også være med til at forklare den tendens, vi har set på boligmarkedet, hvor især ejendomspriserne i Hovedstadsregionen har nydt godt af en solid økonomisk fremgang, mens prisudviklingen i andre dele af landet har været noget mere afdæmpet. Og vi ser også samme mønster i beskæftigelsesudviklingen.

Få store virksomheder driver væksten

Udviklingen afspejler formentligt, at den økonomiske fremgang, vi har oplevet gennem de seneste år, i høj grad har været drevet af et relativt begrænset antal store internationale virksomheder. Og når en større del af den samlede økonomiske vækst skabes i få store virksomheder, vil deres geografiske placering på landkortet næsten uundgåeligt få omfattende indflydelse på den relative regionale velstandsudvikling.

Kontakt

Bliv kunde

Åbningstider

Kontakt Hotline

  1. Om os

  2. Fakta

  3. Økonomisk indblik

  4. Dansk økonomi kører i to spor

Om SJF Bank

Investor Relations

Andet

SJF Bank A/S|Isefjords Alle 5|4300 Holbæk|+45 59 48 11 11 |[email protected] |CVR 36532130

Dansk økonomi kører i to spor

27. oktober 2026

af Jes Asmussen

euro skulptur eu finans økonomi

Den Europæiske Centralbanks (ECB) kvartalsvise bankudlånsundersøgelse giver et vigtigt fingerpeg om udviklingen i bankernes kreditstandarder samt efterspørgslen efter lån fra både husholdninger og virksomheder, og dermed også om de aktuelle finansielle forhold - og herunder ECB's renteniveau - er med til at bremse eller skubbe til den økonomiske udvikling.

I dag fik vi så den nyeste opgørelse, der peger på, at både udbuddet af samt efterspørgslen efter kredit er faldet ret så markant i 3. kvartal. (Undersøgelsen er gennemført blandt 159 banker i perioden fra 21/9 til 6/10). 

Geopolitisk uro strammer kreditvilkårene

De strammere kreditvilkår, som bankerne rapporterer om, er i vid udstrækning drevet af den store usikkerhed, som den genoptrappede konflikt i Mellemøsten har medført, og bankerne rapporterede også om en stigende andel af afviste låneansøgninger i løbet af kvartalet. Desuden ser Frankrig også ud til at være ekstra hårdt ramt af opstramninger i kreditvilkårene som følge af den aktuelle usikre politiske og gældsmæssige situation i landet. Husk på, at europæiske virksomheder er væsentligt mere afhængige af bankudlån til at finansiere investeringer end i for eksempel USA, der har et mere veludbygget virksomhedsobligationsmarked.

Virksomheder og husholdninger holder igen

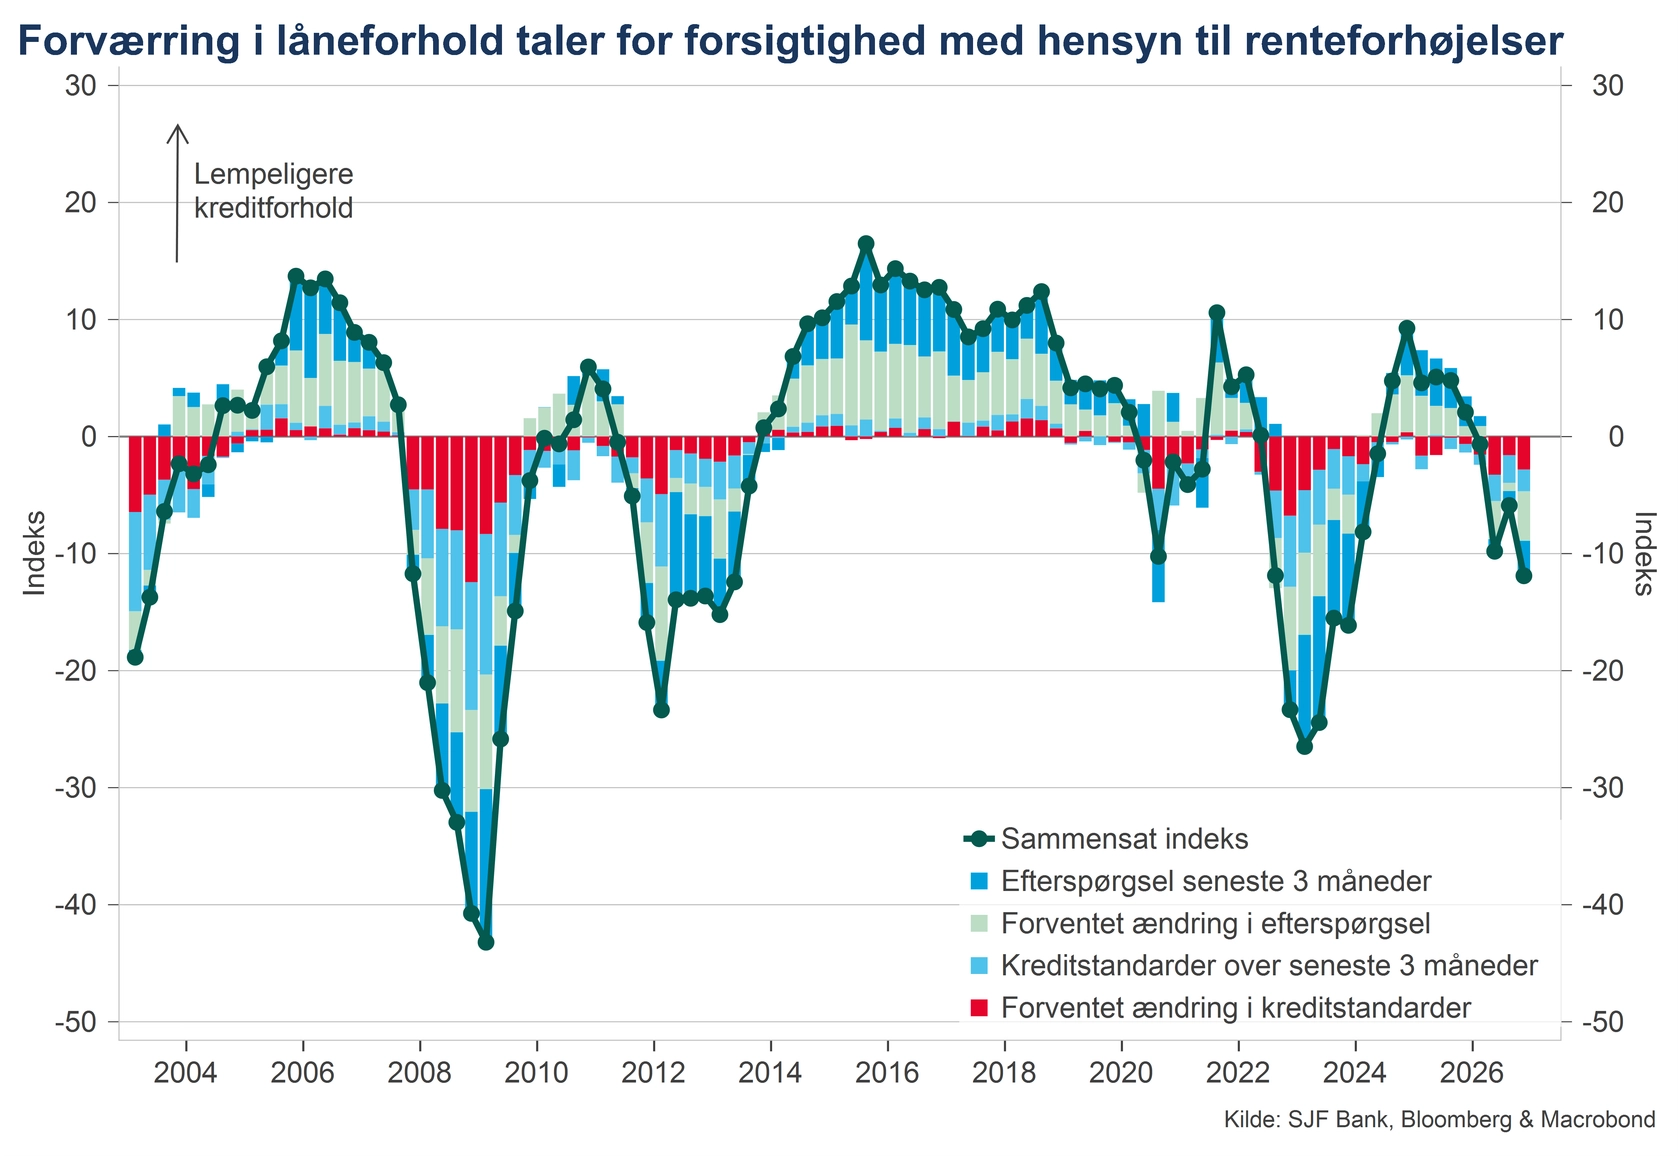
Generelt meldte bankerne også om en lavere efterspørgsel efter lån, hvor især stigende låneomkostninger fremhæves som en primær årsag. Når de forskellige parametre for henholdsvis låneefterspørgsel og kreditstandarder kombineres, viser en sammensat kreditforholdsindikator en ny væsentlig forværring af låneforholdene i euroområdet, jf. figur. Faktisk har indikatoren ikke været svagere siden 3. kvartal 2023, hvor ECB's rente var på 4,0%. 

graf_jes_låneforhold_27okt2027.png

Finansielle forhold er allerede stramme

Og ser man på for eksempel Bloombergs indeks for de samlede finansielle forhold i euroområdet, så er de i dag også præcis lige så stramme, som da ECB havde trykket maksimalt på bremsen under den forrige inflationskrise - i mine øjne et klart tegn på, at de i denne omgang på ingen måde behøver at gå lige så langt med renteforhøjelserne.

Styrker argumentet for en rentepause

Vi venter i hvert fald (på linje med konsensus), at ECB vil holde renten i ro på rentemødet på torsdag, og dagens låneundersøgelse understreger indtrykket af, at de finansielle forhold og de allerede gennemførte renteforhøjelser befinder sig på den restriktive side for økonomien. 

Uden tegn på, at de højere energipriser er begyndt at smitte af på andre priser i samfundet, så giver udlånsundersøgelsen i hvert fald efter min vurdering 'duerne' i centralbanken et stærkere argument for ikke at overreagere på rentefronten. 

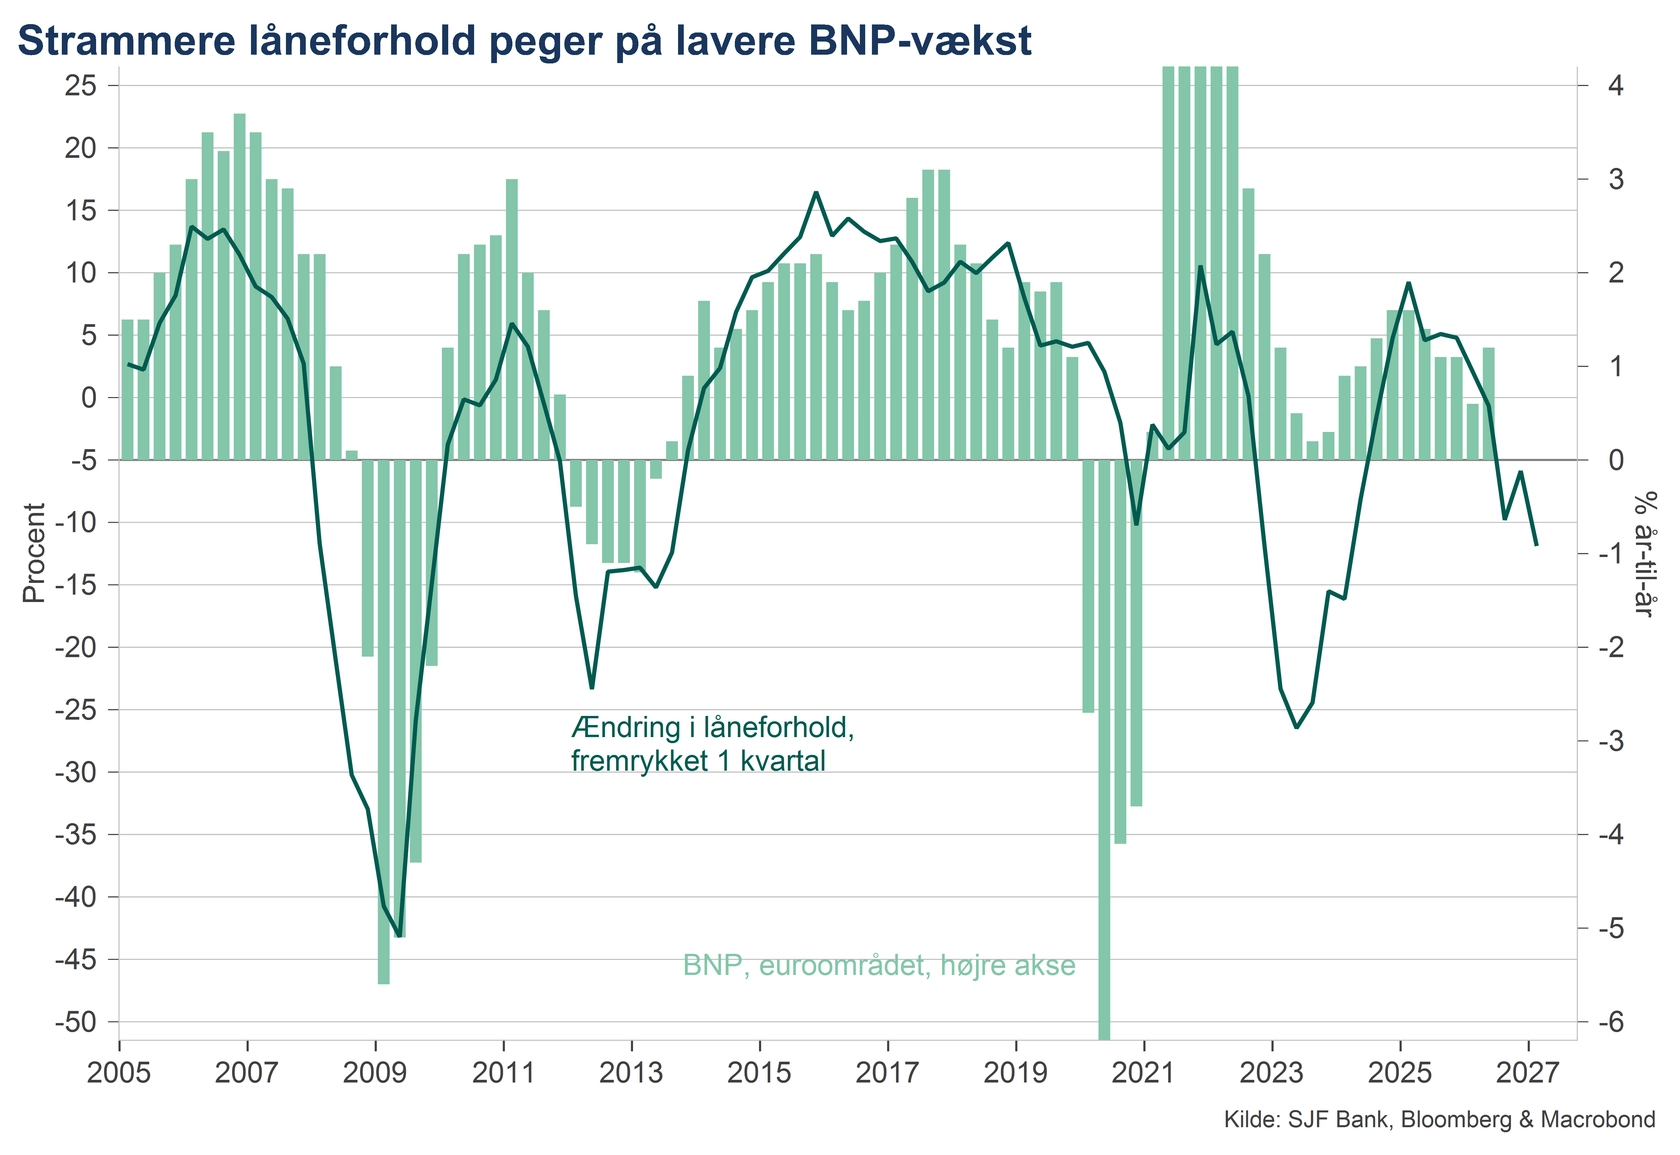
Kreditforhold peger på svagere vækst

Det indtryk forstærkes også af den sammenhæng, der er mellem udviklingen i kreditforholdene og den faktiske økonomiske vækst, som illustreret i figuren nedenunder.

graf_jes_låneforhold_lan_bnp_27okt2026.png

Kontakt

Bliv kunde

Åbningstider

Kontakt Hotline

  1. Om os

  2. Fakta

  3. Økonomisk indblik

  4. Usikkerhed og højere renter tynger på kreditvilkårene i euroområdet - kan det bremse ECB

Om SJF Bank

Investor Relations

Andet

SJF Bank A/S|Isefjords Alle 5|4300 Holbæk|+45 59 48 11 11 |[email protected] |CVR 36532130

Usikkerhed og højere renter tynger på kreditvilkårene i euroområdet - kan det bremse ECB?

Prompts

SJF Bank A/S (ticker SJF), listed in Denmark.

ETFs Holding SJF Bank A/S

ETF Weight in ETF Shares Market value As of
DISV 0.04% 23,514 $ 1.869M Nov 12, 2026
DFIS 0.03% 21,677 $ 1.723M Nov 12, 2026
DXIV 0.03% 770 $ 61.211K Nov 12, 2026
AVDS 0.02% 1,132 $ 89.934K Nov 16, 2026
AVSD 0.01% 315 $ 25.026K Nov 16, 2026
DFIC 0.01% 14,388 $ 1.144M Nov 12, 2026
DFAX 0.01% 8,712 $ 692.56K Nov 12, 2026
DFSI 0.00% 688 $ 54.692K Nov 12, 2026
DFAI 0.00% 3,793 $ 301.524K Nov 12, 2026
AVDE 0.00% 2,040 $ 162.071K Nov 16, 2026
AVDV 0.00% 8,265 $ 656.626K Nov 16, 2026